

Tunaposema kwamba roboti zinabadilisha dunia, mara nyingi kinachokuja akilini ni ulimwengu wa kimwili: mkono wa roboti kiwandani, gari lisilo na dereva, ghala otomatiki au mashine inayochukua kazi iliyokuwa ikifanywa na binadamu. Hata hivyo, mabadiliko mengine tulivu zaidi na magumu zaidi kuyaona yanaendelea ndani ya mfumo wa uchumi.
Akili bandia si tena chombo cha kufanya hesabu pekee. Katika mifumo ya kifedha hutumiwa katika uchanganuzi wa data, uundaji wa wasifu wa wateja, uchanganuzi wa soko, usimamizi wa hatari, ugunduzi wa udanganyifu, michakato ya portfolio, masoko, mawasiliano na wateja na taratibu mbalimbali za kusaidia maamuzi. Tafiti za kimataifa za uthabiti wa kifedha za mwaka 2026 zinaeleza kuwa matumizi ya AI yanaingia kwa kiwango kinachoongezeka katika michakato ya maamuzi ya taasisi za fedha, na kwamba uwezo wa mifumo yenye uhuru mkubwa ya “agentic AI” kutekeleza minyororo mirefu zaidi ya majukumu umegeuka kuwa eneo linalohitaji usimamizi maalumu.
Hata hivyo, haipaswi kudhaniwa kwamba hatari pekee ni mashine kufanya miamala kwa kasi zaidi kuliko binadamu.
Suala la kina zaidi ni hili:
Akili bandia haijifunzi soko pekee. Inaweza pia kujifunza tabia ya binadamu.
Kwa mfumo fulani, si lazima kila wakati kujua jina la mwekezaji. Data kama marudio ya miamala, muda wa kuitikia, chaguo la bidhaa, aina ya maudhui anayoyapenda, hali ambazo humfanya abadili uamuzi au ujumbe ambao baada yake ushiriki wake huongezeka inaweza kutumiwa kuunda wasifu wa kitabia. Tafiti rasmi kuhusu matumizi ya AI katika fedha zinaonyesha wazi uundaji wa wasifu wa wateja kama moja ya matumizi halisi.
Lakini hapa kuna hatua ya pili iliyo muhimu zaidi.
Binadamu hutenda, mashine hujifunza ni kauli isiyokamilika.
Mfumo wa kidijitali unaweza pia kuathiri kile ambacho binadamu anakiona.
Mapendekezo, upangaji wa vipaumbele, arifa, uteuzi wa maudhui, mifumo ya zawadi, ujumbe wa masoko na violesura vilivyobinafsishwa vinaweza kuathiri tabia inayofuata ya mtumiaji. Katika jaribio linalodhibitiwa la programu ya kifedha, arifa pekee ziliongeza idadi ya miamala kwa takriban %11, huku mfumo wa pointi na zawadi ukiongeza kwa takriban %12. Jaribio hilo hilo lilionyesha kwamba baadhi ya vipengele vya mwingiliano wa kidijitali vinaweza pia kuongeza uwiano wa miamala yenye hatari zaidi.
Kwa hiyo, mzunguko halisi uko karibu zaidi na huu:
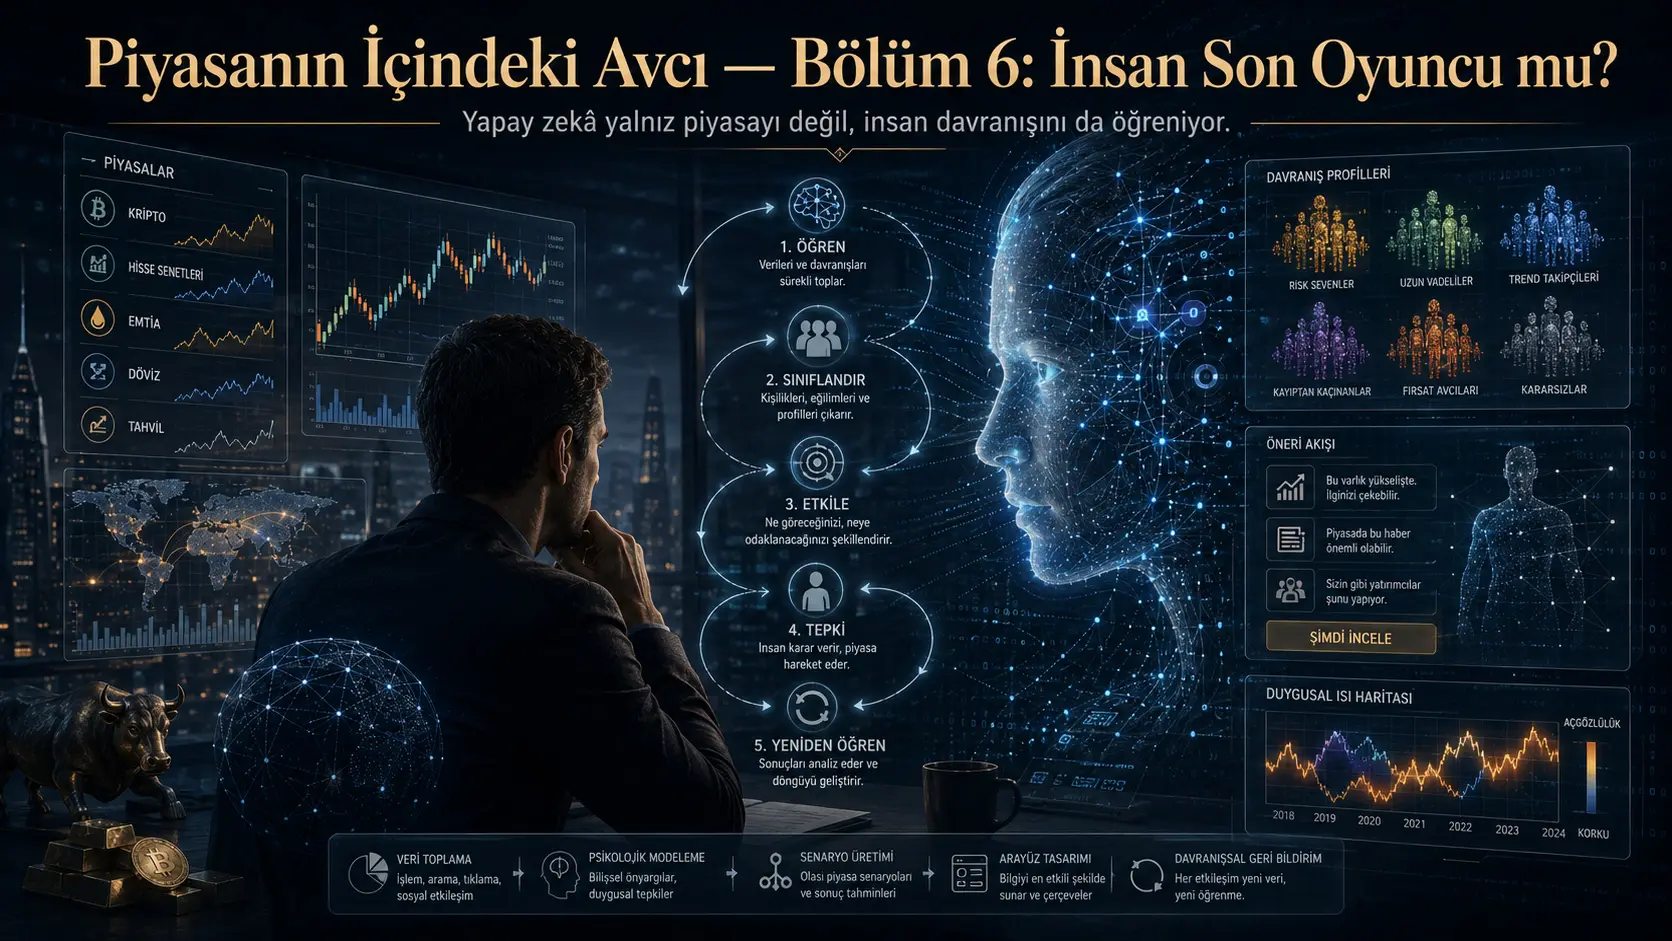
Binadamu hutenda → mfumo huangalia → huunda modeli ya tabia → maudhui au mazingira ya kidijitali hubadilika → binadamu huitikia → tabia mpya hugeuka kuwa data mpya → mfumo hubadilishwa tena.
Hapa kuna mpaka muhimu wa kiufundi: si kila AI hufunzwa upya mara moja kutokana na kila tabia ya mtumiaji. Baadhi ya modeli msingi huboreshwa kupitia matoleo mapya na michakato ya kufunza upya. Baadhi ya modeli za ndani ya taasisi husasishwa mara kwa mara kwa data mpya. Baadhi ya mifumo ya mapendekezo na uboreshaji, kwa upande mwingine, inaweza kutumia mrejesho wa watumiaji au majaribio ya mtandaoni kwa namna yenye nguvu zaidi. Katika tafiti za kisayansi, mfumo wa mapendekezo kumwonyesha mtumiaji maudhui, mtumiaji kuitikia na mwitikio huo kutumiwa tena katika masasisho ya baadaye ya modeli hufafanuliwa kama “feedback loop” halisi.
Maana yake ni hii:
Tabia ya binadamu ya zamani inaweza kuunda modeli ya siku zijazo; modeli ya siku zijazo nayo inaweza kuchangia kuzaliwa kwa tabia mpya kwa kubadilisha ulimwengu ambao binadamu atauona.
Hali hii haimaanishi kwamba akili bandia kwa makusudi “inawinda” watu. Hakuna ushahidi wa kufanya ujanibishaji huo. Hata hivyo, AI, mifumo ya mapendekezo, usanifu wa kitabia na maudhui yanayotengenezwa na wahusika wenye nia mbaya vinapoungana katika mazingira yale yale ya kidijitali, binadamu anaweza kugeuka kuwa mhusika wa kiuchumi ambaye si tu anaangaliwa bali pia anaweza kuathiriwa na kuundwa upya kimodeli.
Kwa hiyo, swali kuu la Sehemu ya 6 ni hili:
Je, mchezaji bado anajaribu tu kusoma soko, au mifumo ya soko nayo sasa inaanza kumsoma mchezaji na kuunda mazingira ya taarifa ambayo ataona?
Kutawala dunia si jambo la kimwili pekee
Hofu ya binadamu kuhusu mashine imekuwa ya kimwili katika historia yote.
Mashine huchukua kazi ya binadamu.
Roboti huendesha kiwanda.
Gari linalojiendesha huchukua nafasi ya dereva.
Roboti yenye umbo la binadamu hufanya kazi za kimwili.
Yote haya yanaweza kuonekana kwa macho.
Uotomatishaji wa kiuchumi, hata hivyo, mara nyingi hauonekani.
Hatuoni ni data gani modeli ya hatari inatathmini.
Hatuoni kwa nini habari fulani imewekwa mbele yetu.
Hatuoni kwa nini kundi la wateja limeelekezwa kwa bidhaa fulani.
Hatuoni ni muundo gani ambao algoriti imeupata miongoni mwa mamilioni ya pointi za data.
Ndiyo maana mabadiliko ya AI ndani ya mfumo wa uchumi ni tulivu zaidi kuliko urobotishaji wa kimwili.
Roboti inakaribia nguvu ya misuli ya binadamu. Akili bandia inakaribia eneo la maamuzi ya binadamu.
Leo imeandikwa rasmi kwamba AI inatumiwa katika taasisi za fedha katika maeneo kama uundaji wa wasifu wa wateja, uchanganuzi wa soko, mipango ya uwekezaji, michakato ya portfolio na ushauri kwa wateja.
Kauli ya “kutawala mfumo wa uchumi” hapa haipaswi kufasiriwa kama mashine yenye fahamu kutawala dunia.
Kauli sahihi zaidi ni hii:
Binadamu na taasisi zinakabidhi kwa kiwango kinachoongezeka sehemu fulani za michakato ya maamuzi ya kiuchumi, ambazo hapo awali zilifanywa na watu, kwa programu.
Akili bandia pia hubadilika
Binadamu hubadilika.
Soko hubadilika.
Teknolojia hubadilika.
Mifumo ya akili bandia pia haibaki vilevile.
Lakini sentensi “AI hujifunza yenyewe bila kukoma” ni ya jumla kupita kiasi.
Kwa uhalisia kuna aina kadhaa tofauti za maendeleo.
Kwanza: modeli msingi huendelea.
Data mpya, mbinu mpya za mafunzo, usanifu mpya na matoleo mapya ya modeli hujitokeza. Mfumo wa AI unaotumiwa leo si lazima ubaki katika kiwango kilekile cha uwezo baada ya mwaka mmoja.
Pili: mfumo maalumu wa taasisi huendelezwa.
Taasisi inaweza kuboresha mfumo wa AI inaoutumia kupitia data zake, majaribio, uingiliaji wa binadamu na mrejesho. Utafiti wa AI ya kifedha wa mwaka 2026 unapendekeza wazi kufuatilia ni wakati gani mapendekezo ya AI yanakataliwa wakati wa usimamizi wa binadamu na kutumia taarifa hiyo kama mrejesho wa kuboresha mfumo.
Tatu: kuna mifumo ya uboreshaji wa mtandaoni.
Mifumo ya mapendekezo au baadhi ya mifumo inayotegemea bandit inaweza kujifunza kupitia mrejesho ni chaguo gani linalotoa matokeo bora kwa mtumiaji au muktadha gani. Mifumo hii inaweza kufanya kazi kwa mantiki ya “jaribio – mwitikio – sasisho”. Katika fasihi ya kitaaluma, imechunguzwa kwa muda mrefu jinsi mwitikio wa mtumiaji kwa pendekezo unavyoweza kuathiri mapendekezo ya baadaye na hivyo kuunda mzunguko uliofungwa wa mrejesho.
Kwa hiyo sentensi sahihi ni:
Si kila AI hukujifunza mara moja; lakini mfumo-ikolojia wa AI unaweza kuendelea kukua kwa data mpya, modeli mpya, mrejesho mpya na majaribio mapya.
Binadamu pia habaki vilevile
Hapa mara nyingi hufanyika kosa la pili.
Binadamu hufikiriwa kana kwamba ni kitu kisichobadilika.
Lakini binadamu pia hujifunza.
Hujifunza mkakati mpya.
Huona muundo mpya wa grafu.
Hufuata influencer mpya.
Huzoea lugha mpya ya habari.
Huogopa hatari mpya.
Huanza kuamini teknolojia mpya.
Tabia iliyofanya kazi katika kipindi kimoja inaweza kubadilika katika kipindi kingine.
Kwa hiyo binadamu aliye mbele ya modeli si kitu kisichobadilika.
Modeli hubadilika.
Binadamu hubadilika.
Soko hubadilika.
Na mwingiliano wao huzalisha tabia mpya.
Soko la siku zijazo huenda lisikuwa mahali ambapo mashine isiyobadilika inachambua watu wasiobadilika. Linaweza kuwa mfumo ambamo mashine zinazobadilika na binadamu wanaobadilika huathiriana bila kukoma.
Kumtambua mchezaji si tena kujua jina lake
Katika ulimwengu wa zamani, kumtambua mtu kulimaanisha kujua utambulisho wake.
Jina lake.
Kazi yake.
Umri wake.
Mapato yake.
Katika uchumi wa data wa leo, utambuzi wa kitabia unaweza kuwa tofauti.
Kwa modeli, mambo yanayoweza kuvutia zaidi ni haya:
- ni katika hali gani shughuli za miamala huongezeka,
- ni mabadiliko gani ya bei yanayovuta uangalifu,
- ni aina gani ya ujumbe inayozalisha ushiriki,
- ni baada ya aina gani ya maudhui tabia hubadilika,
- ni bidhaa gani zinazoleta mwingiliano mkubwa zaidi,
- ni katika hali gani muda wa kufanya uamuzi hupungua.
Haiwezi kusemwa kwamba data hizi zote hukusanywa na taasisi zote au kutumiwa kwa madhumuni yale yale.
Lakini imeandikwa kwamba uundaji wa wasifu wa wateja kwa AI ni matumizi halisi katika sekta ya fedha.
Kutokana na hili, hitimisho muhimu ni hili:
Mfumo wa siku zijazo huenda usihitaji kujua jina lako ili kukutambua. Kutambua muundo wa tabia yako kunaweza kutosha.
Binadamu wanaweza kugeuka kuwa makundi ya kitabia
Mfumo wa AI hauhitaji kuwafikiria mamilioni ya watu mmoja mmoja kwa majina.
Unaweza kuwachukulia watumiaji wenye sifa zinazofanana kuwa karibu na kila mmoja kwa mtazamo wa kitakwimu.
Kwa mfano, kwa madhumuni ya maelezo, tufikirie makundi kama haya:
- wanaofanya miamala zaidi baada ya ongezeko kali,
- ambao shughuli zao huongezeka wakati wa kushuka kwa kasi,
- wanaoitikia haraka baada ya habari,
- wanaofanya miamala mara nyingi zaidi wakati mvuto wa kijamii unapoongezeka,
- wanaobadilisha uamuzi katika volatility ya juu.
Haya si madaraja yanayotumiwa na jukwaa halisi fulani; ni makundi ya mfano ya kitabia yaliyotolewa kueleza utaratibu.
Katika modeli za kisasa, kundi halihitaji hata kuwa na lebo inayosomeka kwa urahisi kama hizi.
Uwakilishi wa kihisabati unaweza kuwa changamano zaidi sana.
Lengo kuu ni kujibu swali hili:
“Hali fulani zinapotokea, uwezekano wa kundi hili la kitabia kutoa mwitikio gani huongezeka?”
Hii si kujua siku zijazo.
Ni kuunda modeli ya uwezekano.
Mabadiliko halisi: Binadamu hutenda, AI hujifunza — lakini hadithi haiishii hapa
Tukiunda mzunguko kwa namna hii pekee:
Binadamu → tabia → AI hujifunza
tutakosa sehemu muhimu zaidi.
Kwa sababu mfumo wa kidijitali si mtazamaji tu.
Huonyesha vitu.
Huvipanga vitu.
Husogeza baadhi ya ujumbe mbele.
Hutuma arifa.
Hupendekeza maudhui.
Huunda kiolesura.
Yote haya yanaweza kuathiri tabia inayofuata ya binadamu.
Modeli sahihi zaidi:
Binadamu → tabia → data → modeli → uteuzi/upangaji/ujumbe → mwitikio wa binadamu → data mpya.
Tafiti za kitaaluma zilizopitiwa na wataalamu kuhusu mifumo ya mapendekezo zimeonyesha kwamba maudhui yanayopendekezwa na algoriti huathiri tabia ya mtumiaji; tabia hiyo inapogeuka kuwa data ya kufunza upya, feedback loop inaweza kuundwa kati ya mfumo na mtumiaji. Baadhi ya tafiti pia zimeonyesha kwamba mzunguko huu unaweza kufanya tabia za watumiaji zifanane zaidi.
Hii ni tofauti muhimu sana.
Huenda modeli haijifunzi tu historia ya binadamu; chaguo zinazofanywa na modeli zinaweza pia kuchangia kuundwa kwa data ambayo binadamu atazalisha baadaye.
Kutoka kutabiri siku zijazo hadi kuathiri siku zijazo
Ikiwa modeli inauliza tu:
> “Mtu huyu atafanya nini?”
basi inafanya utabiri.
Lakini ikiwa mfumo:
> “Nionyeshe ujumbe gani ili uwezekano wa tabia hii uongezeke?”
unaanza kuboreshwa kulingana na swali hilo, unakuwa utaratibu unaoweza kutoa athari juu ya tabia.
Hii haimaanishi moja kwa moja nia mbaya.
Kwa mfano, mfumo unaweza kumwonyesha mtu onyo la hatari linalofaa.
Unaweza kusimamisha muamala ikiwa kuna shaka ya udanganyifu.
Unaweza kumpa mtumiaji taarifa inayofaa zaidi.
Lakini uwezo huo huo wa kiufundi ukichanganywa na motisha mbaya unaweza kutoa matokeo tofauti.
Mwelekeo wa teknolojia hauamuliwi tu na kile inachoweza kufanya, bali pia na kile ambacho imeboreshwa kukifikia.
Je, arifa moja kweli inaweza kubadilisha tabia ya binadamu?
Ndiyo.
Hili si dhana tu.
Katika jaribio linalodhibitiwa la programu ya uwekezaji lililohusisha zaidi ya washiriki elfu tisa, push notifications ziliongeza idadi ya miamala ya watumiaji kwa takriban %11 ikilinganishwa na kundi la udhibiti. Mfumo wa pointi na zawadi uliongeza idadi ya miamala kwa takriban %12. Jaribio hilo pia liligundua kwamba miundo hiyo miwili inaweza kuongeza uwiano wa miamala katika uwekezaji wenye hatari zaidi.
Utafiti huu hauthibitishi kwamba:
> “Programu zote za uwekezaji zimeundwa makusudi ili kumfanya mtumiaji apate hasara.”
Hitimisho kama hilo haliwezi kutolewa.
Lakini unaonyesha jambo lingine muhimu sana:
Muundo wa kidijitali unapobadilika, tabia ya kifedha pia inaweza kubadilika kwa namna inayopimika.
Kwa nini mbinu ya grafu bandia ni muhimu kiasi hiki?
Sehemu kubwa ya maudhui ya kifedha kwenye mtandao huwasilishwa kupitia grafu.
“Mstari huu hufanya kazi kila wakati.”
“Mbinu ya siri ya wachezaji wakubwa.”
“Fomula iliyopatikana na AI.”
“Kanuni hii inaliona soko mapema.”
“Kiwango cha mafanikio cha mkakati huu ni cha juu sana.”
Baadhi ya haya yanaweza kuwa ushirikishaji wa uzoefu wa kweli.
Baadhi yanaweza kuwa uchanganuzi mbaya.
Baadhi yanaweza kuwa yanachagua mifano iliyofanya kazi pekee.
Baadhi yanaweza kuwa ya uongo kwa makusudi.
AI inaleta hatari mpya hapa:
Inaweza kupunguza gharama ya kutengeneza taarifa potofu zenye kushawishi.
Grafu ya kitaalamu inaweza kutengenezwa.
Kanuni inaweza kuzalishwa.
Maelezo ya kiufundi yanaweza kuandikwa.
Ripoti ya utendaji inayoonekana halisi inaweza kutengenezwa.
Utambulisho bandia wa mtaalamu unaweza kuundwa.
Ujumbe tofauti wa kushawishi unaweza kutumwa kwa watu wengi tofauti.
Katika kesi rasmi za ulinzi wa wawekezaji, kuna matukio ambapo mapendekezo ya uwekezaji yanayodaiwa kuzalishwa na AI yametumiwa kuwavuta watu kwenye majukwaa bandia ya biashara. Katika kesi iliyofunguliwa mwishoni mwa 2025, ilidaiwa kwamba angalau dola milioni 14 za fedha za wawekezaji zilitumiwa vibaya na kwamba kwa kweli hakuna biashara iliyofanyika kwenye majukwaa husika. Haya ni madai ya kesi; hayawasilishwi kama hukumu ya mwisho ya mahakama.
Tunamaanisha nini tunaposema AI manipulation?
Maneno ni muhimu sana hapa.
Kauli “AI inafanya manipulation” inaweza kueleweka kana kwamba mashine yenye utashi huru inapanga kwa siri dhidi ya watu.
Sehemu hii haitoi dai kama hilo.
Kwa uhalisia, kuna angalau taratibu nne zinazopaswa kutenganishwa:
1. Binadamu anaweza kutumia AI kama chombo cha manipulation.
Anaweza kuzalisha maudhui bandia, ujumbe uliobinafsishwa, akaunti otomatiki au picha na sauti za bandia.
2. Mfumo wa mapendekezo unaweza kukuza maudhui ya uongo au yanayopotosha.
Ikiwa mfumo unaboresha engagement badala ya ukweli, maudhui yanayozalisha engagement kubwa yanaweza kuonekana zaidi.
3. Kiolesura cha kidijitali kinaweza kuelekeza tabia ya mtumiaji.
Arifa, upangaji, pointi, chaguo-msingi au vipengele vingine vya muundo vinaweza kuathiri tabia.
4. Ubinafsishaji unaosaidiwa na AI unaweza kutoa njia tofauti za ushawishi kwa watu tofauti.
Haiwezi kudhaniwa kwamba taratibu hizi nne zinaendeshwa kwa wakati mmoja na mhusika yuleyule.
Lakini kiufundi zinaweza kuunganishwa.
Mbinu hatari zaidi za manipulation
Mamlaka bandia: Imani inaweza kujengwa kwa kuiga mwonekano, sauti au lugha ya kitaalamu ya mtu. Mamlaka za ulinzi wa watumiaji zimeandika wazi kwamba voice cloning inayosaidiwa na AI inaweza kutumiwa katika udanganyifu.
Ushahidi bandia: Rekodi zisizo halisi za miamala, grafu zilizochaguliwa, backtest zilizotungwa au mifano iliyofanikiwa pekee vinaweza kutumiwa kuonyesha mbinu kuwa na nguvu kuliko ilivyo.
Uthibitisho bandia wa kijamii: Akaunti nyingi zinaweza kuonyeshwa kana kwamba zinaunga mkono wazo lilelile.
Ushawishi uliobinafsishwa: Badala ya ujumbe uleule kwa kila mtumiaji, simulizi tofauti linaweza kutolewa kulingana na maslahi au wasifu wa kitabia wa mtumiaji.
Uharaka: Binadamu anaweza kusukumwa kufanya uamuzi bila kufikiri.
Mfiduo wa kurudiwa: Wazo lilelile linaweza kuonekana mara kwa mara kana kwamba linatoka katika vyanzo tofauti.
Gamification: Uamuzi wa kifedha unaweza kuwasilishwa kwa namna inayofanana na zawadi ya ndani ya mchezo au hisia ya mafanikio. Majaribio yanayodhibitiwa yanaonyesha kwamba baadhi ya vipengele vya gamification na arifa vinaweza kubadilisha tabia ya miamala.
Dark pattern: Kiolesura cha mtumiaji kinaweza kuundwa ili kumwelekeza mtumiaji kwenye chaguo fulani. Tafiti za kimataifa za sera za watumiaji zinafafanua miundo kama hii kuwa mbinu zinazoweza kupotosha watu, kuwabana au kuwaelekeza kwenye maamuzi yanayokwenda kinyume na maslahi yao.
Je, modeli inaweza kumjaribu binadamu?
Swali hili lazima liundwe kwa usahihi.
Hatuwezi kusema kwamba mifumo yote ya AI huwajaribu watu mmoja mmoja kama wanyama wa maabara.
Lakini kufanya majaribio katika mifumo ya kidijitali si jambo jipya.
Ujumbe, violesura au mapendekezo tofauti yanaweza kuonyeshwa kwa makundi tofauti ya watumiaji.
Inaweza kupimwa ni chaguo gani linalozalisha mibofyo, engagement au matokeo mengine ya lengo kwa wingi zaidi.
Mbinu kama online learning na contextual bandit pia ni mbinu halisi za kiufundi zinazolenga kupima matokeo ya chaguo tofauti kupitia tatizo la “exploration–exploitation” na kuboresha chaguo zinazofuata.
Kwa hiyo, mzunguko unaowezekana kiufundi ni huu:
Onyesha chaguo A → pima mwitikio → onyesha chaguo B → linganisha matokeo → boresha chaguo linalofuata.
Hii inaweza kutumika katika pendekezo la ununuzi.
Katika jukwaa la maudhui pia.
Katika mfumo wa matangazo pia.
Athari za kitabia zinaweza pia kutokea katika mwingiliano wa kidijitali wa kifedha.
Lakini ili kusema kwamba taasisi fulani ya kifedha inatumia hili kwa lengo la kumfanya mwekezaji apate hasara, ushahidi wa moja kwa moja unahitajika.
Tabia ya zamani si zamani pekee tena
Kwa akili bandia, data ya zamani ni nyenzo ya mafunzo.
Binadamu alifanya nini jana?
Ujumbe gani ulifanya kazi?
Kundi gani la kitabia liliitikia hali gani?
Pendekezo gani lilizalisha engagement zaidi?
Haya yanaweza kutumiwa katika modeli za siku zijazo.
Lakini modeli inayotegemea historia inapoanza kubadilisha mazingira ya baadaye, data haiwi tena ya upande wowote.
Mojawapo ya matatizo ya msingi katika fasihi ya mifumo ya mapendekezo ni hili hasa: mfumo unapojifunza kutokana na tabia ya zamani, tabia hiyo ya zamani yenyewe pia iliathiriwa na mapendekezo ya awali. Kwa hiyo modeli inaweza kuanza kujifunza tena kutokana na data ya ulimwengu ambayo yenyewe imechangia kuunda.
Kwa hiyo:
AI huenda isitumiwe tu mtazamo wa zamani wa binadamu; inaweza pia kujifunza athari ambazo mapendekezo ya zamani yaliunda kwa binadamu kana kwamba ni data mpya.
Katika fasihi ya kisayansi hili huitwa algorithmic feedback na tatizo la confounding. Baadhi ya tafiti zimeonyesha kwamba mizunguko kama hii inaweza kusogeza tabia za matumizi au uchaguzi za watumiaji karibu zaidi na kila mmoja.
Kwa nini hili ni muhimu kwa fedha?
Kwa sababu katika soko la kifedha, imani huzaa tabia.
Tabia huzaa oda.
Oda inaweza kuathiri bei.
Bei huzaa imani mpya.
Imani mpya huzaa tabia mpya.
Uchaguzi wa maudhui wa kialgorithimu ukiongezwa, mzunguko mgumu zaidi hutokea:
Simulizi → usambazaji wa kialgorithimu → tabia ya binadamu → mwendo wa soko → maudhui mapya → simulizi mpya.
Kutokana na hili haiwezi kuhitimishwa kwamba “soko lote linadhibitiwa na algoriti za mitandao ya kijamii”.
Lakini pia si sahihi kupuuza kwamba feedback kati ya mazingira ya taarifa na tabia ya soko inazidi kuwa muhimu.
Mbinu bandia inaweza kuzalisha tabia halisi
Hapa kuna kitendawili kisichotuliza.
Mbinu ya grafu inaweza isiwe na nguvu kisayansi.
Lakini ikiwa watu wa kutosha wataiamini, wanaweza kuanza kuangalia viwango vinavyofanana.
Wanaweza kuonyesha tabia zinazofanana katika nyakati zinazofanana.
Kwa hiyo kitu kilichoanza kama simulizi pekee kinaweza kuanza kuzalisha tabia.
Hii haimaanishi kwamba mbinu hiyo inatabiri siku zijazo.
Inamaanisha kwamba mwitikio wa pamoja wa watu kwa mbinu hiyo unaweza kuonekana katika soko.
Wakati mwingine mfumo haupimi tu kile ambacho watu wanaamini; unakuwa pia sehemu ya mtiririko wa taarifa unaoathiri kile ambacho watu wataamini.
Akili bandia inaweza kujifunza tabia mpya hapa
Watu wanapotengeneza tabia mpya ya soko, modeli ya zamani inaweza kudhoofika.
Lakini mfumo-ikolojia wa modeli pia haubaki palepale.
Data mpya hukusanywa.
Makundi mapya ya kitabia hujitokeza.
Modeli mpya huendelezwa.
Utendaji wa modeli hupimwa.
Uingiliaji wa binadamu huchunguzwa.
Matoleo mapya yanaweza kutekelezwa.
Mwongozo wa AI ya kifedha wa mwaka 2026 unapendekeza wazi kufuatilia ni wakati gani binadamu hubadilisha au kupindua pendekezo la AI na kutumia mifumo hiyo kuboresha mfumo wa AI.
Kwa hiyo, kwa muda mrefu mabadiliko ya kuzoeana yanaweza kujitokeza:
Binadamu huzoea AI.
Mifumo ya AI husasishwa kwa kujifunza kutokana na tabia mpya za binadamu.
Binadamu hubadilisha tabia tena.
Mfumo hupima tena.
Hii inaweza kuunda mbio za urekebishaji zisizokamilika kamwe.
Huu ndio upande wa giza zaidi wa Sehemu ya 6
Katika siku zijazo, mfumo wa uchumi “kumwelewa” binadamu huenda usibaki katika kutoa utabiri kutokana na data ya zamani pekee.
Mfumo unaweza:
- kupima tabia,
- kuweka katika makundi,
- kutabiri uwezekano wa miitikio,
- kupima ni ujumbe gani una athari zaidi kwa kundi gani,
- kubinafsisha mazingira ya kidijitali,
- kuangalia tena tabia inayofuata.
Yote haya hayalazimiki kufanywa na mfumo mmoja au kwa nia mbaya.
Lakini vipande vya teknolojia vipo.
Na uwezekano wa vipande hivyo kuungana ni mojawapo ya masuala muhimu ya ulinzi wa watumiaji wa siku zijazo.
Ikiwa kumwelewa binadamu kuna thamani ya kiuchumi, uwezo wa kuathiri tabia yake unaweza kuwa na thamani kubwa zaidi.
Je, AI inaweza kujifunza binadamu ambaye yenyewe imesaidia kuunda?
Swali hili linaonekana la kifalsafa kwa mtazamo wa kwanza.
Lakini lina mwenzake wa kiufundi katika mifumo ya mapendekezo.
Mfumo unapendekeza maudhui fulani.
Binadamu hukutana na maudhui hayo mara nyingi zaidi.
Tabia yake inaweza kubadilika.
Mfumo hurekodi tabia iliyobadilika.
Kisha:
> “Mtumiaji anapenda hiki.”
hutoa hitimisho hilo.
Lakini sehemu ya tabia ya mtumiaji tayari ni matokeo ya chaguo la awali la algoriti.
Kwa hiyo, katika utafiti wa kitaaluma, mfumo wa mapendekezo kujifunza tena kutokana na data ya kitabia ambayo wenyewe umechangia kuizalisha huchunguzwa kama tatizo muhimu la causal inference na feedback.
Kwa mtazamo wa fedha, mwenzake wa kinadharia wa jambo hili ni muhimu sana:
Mfumo huenda usijifunze tu tabia ya asili ya watu; unaweza pia kujifunza tabia ya binadamu anayejibu mazingira ya taarifa yaliyoundwa na mfumo.
Mchezaji wa siku zijazo ni binadamu au modeli?
Binadamu hutazama soko na kuuliza:
> “Nini kitatokea?”
.
Modeli huuliza:
> “Ni uwezekano upi ulio mkubwa zaidi?”
.
Binadamu hufanya uamuzi.
Modeli inaweza kulinganisha mabilioni ya pointi za data.
Binadamu hulala.
Mashine haina hitaji la kibaolojia la kulala.
Binadamu hufuatilia masoko machache kwa wakati mmoja.
Programu inaweza kufuatilia masoko mengi zaidi kwa wakati mmoja.
Kwa hiyo, ukosefu wa usawa wa siku zijazo huenda usiwe tu:
> “Nani anajua taarifa nyingi zaidi?”
.
Swali muhimu zaidi linaweza kuwa:
> “Nani anaweza kuchambua taarifa kwa haraka zaidi na kuigeuza kuwa hatua?”
.
Na soko linaendelea kubaki wazi kwa muda mrefu zaidi
Mabadiliko haya hayajatenganishwa na AI.
Mnamo Julai 2026, mkutano rasmi wa mdhibiti ulitangazwa ili kujiandaa kwa kuelekea biashara ya saa 24 katika soko kubwa la jadi la hisa. Masuala ya kujadiliwa yalijumuisha biashara za usiku, uendeshaji, ustahimilivu wa mfumo na fursa pamoja na changamoto za muda mrefu zaidi wa biashara. Hii haimaanishi kwamba masoko yote yatakuwa 7/24 kwa uhakika; lakini inaonyesha kwamba mjadala wa kitaasisi kuelekea soko lisilokatika sasa umefikia hatua rasmi.
Kwa binadamu, maana yake ni rahisi:
Muda wa kazi wa soko unaongezeka, lakini uwezo wa kibaolojia wa binadamu hauongezeki.
Pesa inayoweza kupangwa + AI
Katika kipindi hicho hicho, tabaka jingine la miundombinu ya kifedha pia linabadilika.
Prototipu kubwa ya kimataifa iliyokamilika mwaka 2026 ilionyesha kwamba pesa za benki za kibiashara zilizotokenishwa na akiba za benki kuu zilizotokenishwa zinaweza kuunganishwa kwenye jukwaa moja linaloweza kupangwa. Prototipu ilionyesha kiufundi kwamba mantiki ya malipo yenye masharti inaweza kuongezwa moja kwa moja katika miamala na, ikitekelezwa, malipo ya jumla ya kuvuka mipaka yanaweza kufanyika saa yoyote ya siku.
Tunapoongeza mawakala wa AI katika hili, swali muhimu la siku zijazo hujitokeza:
Programu inayoweza kufanya maamuzi + pesa inayoweza kupangwa + mali inayoweza kupangwa + miundombinu ya kifedha inayofanya kazi bila kukoma.
Si hakika kwamba vyote hivi vitaungana kuwa mfumo mmoja.
Lakini imeandikwa kwamba kila kipande kinaendelea kukua kivyake.
Kwa nini Agentic AI ni tofauti?
AI ya kawaida inaweza kujibu swali.
Agentic AI inaweza kupanga hatua nyingi ili kufikia lengo, kutumia zana na, ikipewa mamlaka fulani, kutekeleza vitendo.
Ripoti ya AI ya kifedha ya mwaka 2026 inajadili kwa namna maalumu taratibu za udhibiti kama “human-in-command”, kill switch, mipaka ya miamala na idhini ya ziada ya binadamu wakati mifumo yenye uhuru mkubwa inapofanya miamala moja kwa moja juu ya fedha za wateja. Hata kuwepo kwa hatua hizi katika ripoti rasmi kunaonyesha kwamba sekta ya fedha inatathmini kwa umakini uwezo wa mawakala wa AI kufanya vitendo vya kiuchumi.
Utafiti huo huo unasema wazi pia kwamba ushahidi wa matumizi yaliyoenea ya generative AI katika biashara za soko zinazojiendesha kikamilifu bado ni mdogo.
Yaani:
Leo hakuna soko linaloendeshwa kikamilifu na AI.
Lakini:
Kuingia kwa mawakala wa AI kwa kiwango kikubwa zaidi katika mnyororo wa maamuzi ya kifedha ni eneo halisi la maendeleo.
Mashine kufikiri kitu kilekile
Hatari ya siku zijazo si mashine kuwazidi binadamu pekee.
Hatari ya kuvutia zaidi ni:
idadi kubwa ya mashine kufanana na kila mmoja.
Mamlaka za uthabiti wa kifedha zinaeleza wazi kwamba ikiwa modeli zilezile za AI, vyanzo vilevile vya data au miundombinu inayofanana itatumiwa na taasisi nyingi, correlation ya tabia inaweza kuongezeka; herd behavior, mwendo wa pro-cyclical, ukandamizaji wa liquidity na udhaifu wa bei za mali vinaweza kukua.
Tatizo la siku zijazo huenda lisiwe mashine kufikiri tofauti, bali kufikiri kitu kilekile kwa wakati mmoja.
Mwindaji sasa ni nani?
Katika hatua hii, dhana ya “Mwindaji Aliye Ndani ya Soko” inahitaji kufikiriwa upya.
Mwindaji si lazima awe mtu mmoja.
Si kampuni moja.
Si mfuko mmoja.
Si mashine moja.
Si kituo kimoja cha siri.
Wakati mwingine:
- mifumo inayojibu motisha zilezile,
- data zilezile za kitabia,
- malengo yale yale ya uboreshaji,
- ishara zilezile za soko
inaweza, ikiwa ni mingi na huru, kuonekana kutoka nje kama kiumbe kimoja.
Huu si ushahidi wa uratibu wa makusudi.
Inaweza kuwa emergent, yaani tabia inayojitokeza kutokana na mwingiliano wa sehemu za mfumo.
Je, kuwaelekeza watu ni kuunda siku zijazo?
Huwezi kujua kwa uhakika mtu mmoja atafanya nini.
Lakini ukiweza kubadilisha hata kidogo uwezekano wa tabia fulani miongoni mwa mamilioni ya watu, matokeo ya jumla yanaweza kuwa na maana kiuchumi.
Neno “kuunda siku zijazo” hapa halimaanishi udhibiti kamili.
Maana yake iliyopunguzwa lakini halisi ni hii:
Kubadilisha mazingira ya taarifa kunaweza kubadilisha uwezekano wa baadhi ya maamuzi ambayo watu watafanya baadaye.
Ndiyo maana hatuwezi kutenganisha uwezo wa AI kuchambua tabia na uwezo wake wa kubinafsisha.
Binadamu atajilindaje?
Sehemu hii haitoi ushauri wa uwekezaji.
Lakini kujilinda dhidi ya manipulation ya kidijitali si mkakati wa uwekezaji; ni kujilinda kwa msingi katika mazingira ya kidijitali.
Moja: Thibitisha chanzo ni nani.
Video, grafu au kanuni inayoonekana ya kitaalamu si mamlaka halisi kwa sababu hiyo pekee.
Mbili: Usichukulie kauli “AI imeifanya” kama ushahidi.
Mbinu kutengenezwa na AI hakumaanishi kuwa ni sahihi.
Tatu: Dai utendaji wote.
Badala ya grafu moja iliyofanikiwa, matokeo yaliyoshindwa, kipindi kilichotumiwa, uteuzi wa data na mbinu ya majaribio vinapaswa pia kuonekana.
Nne: Usiamini picha na sauti pekee.
Imeandikwa rasmi kwamba voice cloning na uigaji wa mtu unaosaidiwa na AI vinaweza kutumiwa katika udanganyifu.
Tano: Ukiona uharaka, ongeza uthibitishaji.
Lugha kama “sasa”, “nafasi ya mwisho”, “ingia mara moja”, “usikose” inaweza kutumiwa kupunguza muda wa kufanya uamuzi.
Sita: Kuona wazo lilelile katika akaunti mia moja si sawa na kuwa na vyanzo huru mia moja.
Maudhui yanaweza kuwa yamenakiliwa kutoka chanzo kimoja au kukuzwa kialgorithimu.
Saba: Uliza motisha ya kiuchumi.
Je, mtu au mfumo huu unapata faida ya kiuchumi unapofanya muamala, kujisajili, kubofya au kuleta watu wengine?
Nane: Usifikirie mtiririko unaoonyeshwa kwako kuwa muhtasari usio na upendeleo wa ulimwengu halisi.
Mtiririko uliobinafsishwa wa maudhui unaweza kuwakilisha si kile ambacho dunia inafikiri, bali kile ambacho mfumo umechagua kukuonyesha.
Tisa: Weka muda kati ya uamuzi na hatua.
Ikiwa maudhui yanakufanya uwe na msisimko au hofu kupita kiasi, hilo linapaswa kuwa sababu ya kuongeza muda wa uthibitishaji, si kuupunguza.
Kumi: Changanua pia jinsi wazo lilivyokufikia.
Usiulize tu:
> “Je, taarifa hii ni sahihi?”
bali pia,
> “Kwa nini taarifa hii imenitokea mimi hasa sasa?”
uliza swali hilo pia.
Kwa sababu uelewa wa siku zijazo unabadilika
Hapo zamani, uelewa wa kifedha ulikuwa kujua:
riba,
mizania,
bei,
deni,
hatari
.
Yote haya bado ni muhimu.
Lakini katika siku zijazo maswali mengine yataongezwa:
- Ni nani aliyenionyesha maudhui haya?
- Ni sehemu gani ya uamuzi huu ni ya kialgorithimu?
- Ninaundiwa wasifu kwa kutumia data gani?
- Kwa nini pendekezo hili linanijia?
- Mfumo huu unaboresha nini?
- Mafanikio ya modeli ni sawa na maslahi yangu?
- Je, mtu aliye mbele yangu kweli ni binadamu?
- Je, utendaji unaoonyeshwa ni halisi?
- Je, mimi ndiye ninafanya uamuzi, au mazingira yangu ya uamuzi ndiyo yanayoundwa?
Ukosefu mkubwa zaidi wa usawa wa siku zijazo
Kwa maoni yangu, hili ni mojawapo ya mahitimisho muhimu zaidi ya Sehemu ya 6:
Ukosefu wa usawa wa kiuchumi wa siku zijazo huenda usiwe ukosefu wa usawa wa mtaji pekee.
Huenda pia usiwe ukosefu wa usawa wa taarifa pekee.
Ukosefu wa usawa wa uwezo wa kuunda modeli unaweza kuwa ndio muhimu.
Upande mmoja huona tabia yake mwenyewe pekee.
Upande mwingine unaweza kutoa mifumo kutoka kwa mamilioni ya tabia.
Upande mmoja hutazama grafu iliyoonyeshwa kwake.
Upande mwingine unaweza kupima ni grafu gani inayozalisha mwitikio mkubwa zaidi katika kundi gani la kitabia.
Upande mmoja hujaribu kutabiri soko.
Upande mwingine unaweza kujaribu kuunda modeli ya tabia ya washiriki wa soko pamoja na soko lenyewe.
Wakati wachezaji wanajaribu kuainisha soko, mifumo ya soko nayo imeanza kuwaainisha wachezaji.
Je, binadamu ndiye mchezaji wa mwisho?
Leo, hapana.
Binadamu bado yuko katikati ya mfumo wa uchumi.
Mmiliki wa mtaji ni binadamu.
Kanuni zinawekwa na watu.
Malengo yanaamuliwa na watu.
Mamlaka ya mifumo ya AI yanawekewa mipaka na watu.
Uwajibikaji wa kisheria uko kwa binadamu na taasisi.
Utafiti rasmi wa AI ya kifedha wa mwaka 2026 pia unasisitiza wazi kwamba katika mifumo yenye uhuru mkubwa, uwajibikaji wa mwisho unapaswa kubaki kwa binadamu na taasisi za fedha.
Lakini swali jingine linazidi kuwa muhimu:
Je, binadamu anaweza kubaki mmiliki wa mfumo huku akiacha kuwa mchezaji wa mwisho aliye katika kila uamuzi wa mfumo?
Huenda jibu likawa ndiyo katika baadhi ya maeneo.
Binadamu huweka lengo.
Mashine hutekeleza majukumu madogo.
Binadamu huweka mipaka.
Mashine hufanya maelfu ya hesabu kwa sekunde.
Binadamu husimamia.
Mashine hufanya kazi bila kukoma.
Siku zijazo hizi si za uhakika.
Lakini maendeleo ya sasa yanaonyesha kwamba sasa tunapaswa kuchukulia kwa uzito uwezekano wa kuelekea upande huu.
Ukweli mkuu wa Sehemu ya 6
Akili bandia haijaitawala dunia.
Mfumo wa uchumi hauendeshwi na AI.
AI haijui siku zijazo.
AI haisomi akili ya binadamu.
AI haiwawindi wawekezaji wote mmoja mmoja.
Sehemu hii haidai lolote kati ya hayo.
Lakini ukweli uliopo unatosha kushangaza:
AI inaweza kuunda modeli ya tabia ya binadamu.
Inaweza kuwaainisha watu kulingana na mifumo ya kitabia.
Mifumo ya kidijitali inaweza kubinafsisha taarifa anazoona binadamu.
Muundo wa kidijitali unaweza kubadilisha tabia ya binadamu.
Feedback loops zinaweza kuunda kati ya tabia na algoriti katika mifumo ya mapendekezo.
AI inaweza kutumiwa na watu wenye nia mbaya kupanua kiwango cha maudhui bandia na uwezo wa kushawishi.
Mifumo ya AI yenyewe pia inaweza kuendelea kwa matoleo mapya, data mpya na mrejesho mpya.
Miundombinu ya kifedha katika kipindi hicho hicho inazidi kuwa inayoweza kupangwa na kufanya kazi bila kukoma.
Haya si njama kuhusu siku zijazo.
Ni maendeleo yanayoweza kuonekana leo, kila moja kivyake.
Swali kuu kuhusu siku zijazo ni kwa kiwango gani vipande hivi vitaungana.
Hapo zamani binadamu alikuwa akijaribu kuelewa soko. Nini kitatokea ikiwa katika siku zijazo mifumo ya soko itaanza kumwelewa binadamu vizuri zaidi?
Na swali linalosumbua zaidi:
Ikiwa mfumo hautamwelewa binadamu pekee, bali pia kuunda ulimwengu ambao binadamu ataona, uamuzi wa siku zijazo utakuwa wa nani?
Mbinu na Matokeo ya Utafiti
Mbinu
Sehemu hii si muhtasari wa utafiti mmoja wa kisayansi. Ni usanisi wa vyanzo rasmi na vilivyopitiwa na wataalamu kuhusu AI ya kifedha, agentic AI, uundaji wa wasifu wa wateja, miundo ya mwingiliano wa kidijitali, feedback loops za mifumo ya mapendekezo, online learning, udanganyifu unaosaidiwa na AI, tokenization na kupanuka kwa saa za soko.
Madai yamegawanywa katika madaraja manne:
- Matumizi ya sasa yaliyoandikwa
- Athari ya kitabia iliyoonyeshwa kwa majaribio
- Hatari ya siku zijazo au ya kimfumo iliyoainishwa rasmi
- Hali ya siku zijazo iliyotolewa kutokana na mwenendo wa sasa lakini ambayo bado haijathibitishwa
Matokeo makuu
| Dai | Hali |
|---|---|
| Mifumo ya AI ya kifedha hutumiwa katika uundaji wa wasifu wa wateja. | Matumizi ya sasa yaliyoandikwa. |
| AI inaweza kuunda modeli za watu kulingana na sifa za kitabia. | Uwezo halisi wa kiufundi wa machine learning; uundaji wa wasifu wa kifedha ni matumizi ya sasa. |
| Muundo wa programu ya kidijitali ya uwekezaji unaweza kubadilisha tabia ya miamala. | Imeonyeshwa kwa jaribio linalodhibitiwa. |
| Mfumo wa mapendekezo unaweza kuathiri tabia ya mtumiaji na kisha kujifunza tena kutokana na tabia hiyo. | Ni tatizo la feedback lililoandikwa katika fasihi iliyopitiwa na wataalamu kuhusu mifumo ya mapendekezo. |
| Kila AI hujifunza yenyewe mara moja kutokana na kila mwingiliano wa mtumiaji. | Ujanibishaji usio sahihi. |
| Modeli za AI zinaweza kuboreshwa kwa matoleo mapya, retraining, mrejesho wa ndani wa taasisi na baadhi ya taratibu za online learning. | Imeandikwa kiufundi. |
| AI inaweza kuongeza kiwango cha maudhui bandia ya kifedha na udanganyifu. | Hatari iliyoandikwa kupitia matukio rasmi na maonyo ya ulinzi wa watumiaji. |
| Modeli za AI zinazotumiwa kwa pamoja zinaweza kusababisha taasisi za fedha kutenda kwa namna zinazofanana zaidi. | Hatari rasmi ya uthabiti wa kifedha. |
| Agentic AI inaandaliwa kutumiwa kwa uhuru mkubwa zaidi katika mifumo ya kifedha. | Eneo hai la maendeleo na usimamizi wa hatari. |
| Generative AI leo inafanya biashara kwa uhuru kamili katika masoko yote. | Haliungwi mkono; ushahidi uliopo ni mdogo. |
| Miundombinu ya jadi ya soko la saa 24 iko katika ajenda rasmi. | Imeandikwa. |
| Kuna prototipu za miundombinu ya kifedha iliyotokenishwa, inayoweza kupangwa na kufanya kazi saa yoyote ya siku. | Imeandikwa. |
| AI kwa makusudi inawadanganya wawekezaji wote na kufungua miamala dhidi yao katika soko. | Dai lisilothibitishwa; halitolewi na sehemu hii. |
Hitimisho muhimu zaidi
Jambo kuu la sehemu hii si kwamba akili bandia inaweza kutabiri tabia ya binadamu kwa uhakika.
Jambo kuu ni:
Kadiri tabia ya binadamu inavyozidi kugeuka kuwa data, AI inaweza kuunda modeli ya data hiyo; mifumo ya kidijitali nayo inaweza kubadilisha mazingira ya taarifa ambayo binadamu atakutana nayo. Mambo haya mawili yanapoungana, feedback loop ya pande mbili inaweza kuibuka kati ya binadamu na algoriti.
Mapungufu
- Si kila taasisi ya fedha hutumia teknolojia zilezile za AI au seti zilezile za data.
- Kufanywa kwa uundaji wa wasifu wa mteja hakumaanishi kwamba biashara inafanywa dhidi ya mtumiaji.
- Utabiri wa tabia si maarifa ya uhakika kuhusu tabia.
- Ubinafsishaji si sawa na manipulation.
- Matokeo ya feedback katika mifumo ya mapendekezo yanaweza kutofautiana kulingana na jukwaa, objective function na kundi la watumiaji.
- Si kila mfumo wa AI hufanya online learning bila kukoma.
- Si maudhui yote ya kifedha yanayotengenezwa na AI ni bandia.
- Si kila mkakati unaosambaa kwenye mitandao ya kijamii ni manipulation.
- Kiwango cha matumizi ya kifedha ya Agentic AI katika siku zijazo hakijulikani kwa uhakika leo.
- Mijadala ya soko la saa 24 haithibitishi kwamba masoko yote yatafanya kazi bila kukoma.
- Miradi ya tokenization haithibitishi kwamba mfumo mzima wa kifedha utahamia kwenye miundombinu ileile.
Dokezo la Chanzo na Mbinu
Muundo wa chanzo: Sehemu imeandaliwa kwa kutumia ripoti rasmi za uthabiti wa kifedha za kipindi cha 2024–2026, majaribio ya tabia ya wawekezaji, tafiti za ulinzi wa watumiaji, ripoti za mwingiliano wa kidijitali, prototipu za tokenization na tafiti za kisayansi zilizopitiwa na wataalamu kuhusu mifumo ya mapendekezo.
AI na fedha: Ripoti ya mashauriano ya kimataifa kuhusu uthabiti wa kifedha ya mwaka 2026 inaonyesha uundaji wa wasifu wa wateja, mipango ya uwekezaji, uchanganuzi wa soko na matumizi ya agentic AI kama baadhi ya maeneo halisi au yanayochunguzwa kikamilifu katika sekta ya fedha. Hati hiyo hiyo inaeleza wazi kwamba ushahidi uliopo kuhusu matumizi ya generative AI trading inayofanya kazi kwa uhuru kamili ni mdogo.
Maendeleo ya AI na feedback: Ripoti hiyo hiyo inapendekeza kuchanganua ni wakati gani maamuzi ya AI hubadilishwa wakati wa usimamizi wa binadamu na kutumia taarifa hiyo kuboresha mfumo; tafiti zilizopitiwa na wataalamu kuhusu mifumo ya mapendekezo zinaonyesha kwamba mapendekezo yanayoonyeshwa kwa mtumiaji yanaweza kuathiri tabia na tabia hiyo inaweza kuingia tena katika mafunzo ya baadaye ya modeli.
Athari ya tabia ya kidijitali: Katika jaribio linalodhibitiwa la programu ya kifedha, push notifications na mifumo ya zawadi zilionyeshwa kuongeza marudio ya miamala kwa namna inayopimika. Matokeo yanatoa ushahidi wa majaribio kwamba muundo wa kidijitali unaweza kuathiri tabia ya kifedha; hayamaanishi kwamba majukwaa yote huzalisha athari ileile.
Manipulation na muundo wa kupotosha: Tafiti za sera za watumiaji wa kidijitali zinafafanua mbinu za kiolesura zinazoweza kuwapotosha watu, kuwabana au kuwaelekeza kwenye chaguo fulani kuwa tatizo halisi la ulinzi wa watumiaji.
Udanganyifu unaosaidiwa na AI: Nyaraka rasmi za ulinzi wa watumiaji zinajadili hatari za voice cloning na uigaji unaosaidiwa na AI. Kesi tofauti ya kifedha ya mwaka 2025 inajumuisha madai kwamba imani ya wawekezaji ilipatikana kwa kutumia mapendekezo ya uwekezaji yanayodaiwa kuwa ya AI na wawekezaji wakaelekezwa kwenye majukwaa bandia. Madai ya kesi hayawasilishwi kama hukumu ya mwisho.
Namna soko litakavyofanya kazi siku zijazo: Mwaka 2026, mkutano rasmi ulitangazwa ambao ungejadili vipengele vya uendeshaji na ulinzi wa wawekezaji vya mwendo kuelekea biashara ya saa 24 katika masoko ya jadi ya hisa.
Fedha inayoweza kupangwa: Katika prototipu ya kimataifa iliyokamilika mwaka huo huo, amana za benki za kibiashara zilizotokenishwa na akiba za benki kuu zilizotokenishwa ziliunganishwa katika miundombinu moja inayoweza kupangwa, na uwezekano wa malipo ya jumla yanayofanya kazi saa yoyote ya siku ulionyeshwa ikiwa mfumo huo ungetekelezwa.
Mpaka wa kisayansi na kisheria: Sehemu hii haidai kwamba mtu, taasisi ya fedha, soko, kampuni ya teknolojia au jukwaa lolote linaunda kwa siri wasifu wa wawekezaji na kufanya biashara dhidi yao. Hakuna shtaka la manipulation linalotolewa dhidi ya mhusika fulani. Uwezo wa teknolojia ulioandikwa umetenganishwa na dai maalumu la matumizi mabaya.
Kile ambacho utafiti unasema: AI inaweza kuunda modeli ya tabia ya binadamu; muundo wa kidijitali unaweza kuathiri tabia; katika baadhi ya mifumo feedback inaweza kuundwa kati ya tabia ya mtumiaji na pendekezo la kialgorithimu; mifumo ya AI inaweza kuendelea kwa data mpya na masasisho; AI inaweza kuongeza kiwango cha matumizi yenye nia mbaya; miundombinu ya kifedha inazidi kuwa otomatiki na inayoweza kupangwa.
Kile ambacho utafiti hausisemi: Hausisemi kwamba AI husoma akili ya binadamu, hujua siku zijazo, hudhibiti wawekezaji wote kutoka kituo kimoja, husababisha kwa makusudi watumiaji wa jukwaa fulani kupata hasara au kwamba akili bandia inaendesha vita ya kiuchumi kwa makusudi dhidi ya ubinadamu.
Dokezo la ulinzi: Mapendekezo ya ulinzi katika sehemu hii si ushauri wa uwekezaji. Ni kanuni za msingi za kujilinda kidijitali na kifedha zinazolenga kuthibitisha chanzo, kugundua maudhui bandia, kutambua manipulation ya kidijitali na kuhoji mazingira ya kufanya uamuzi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *