

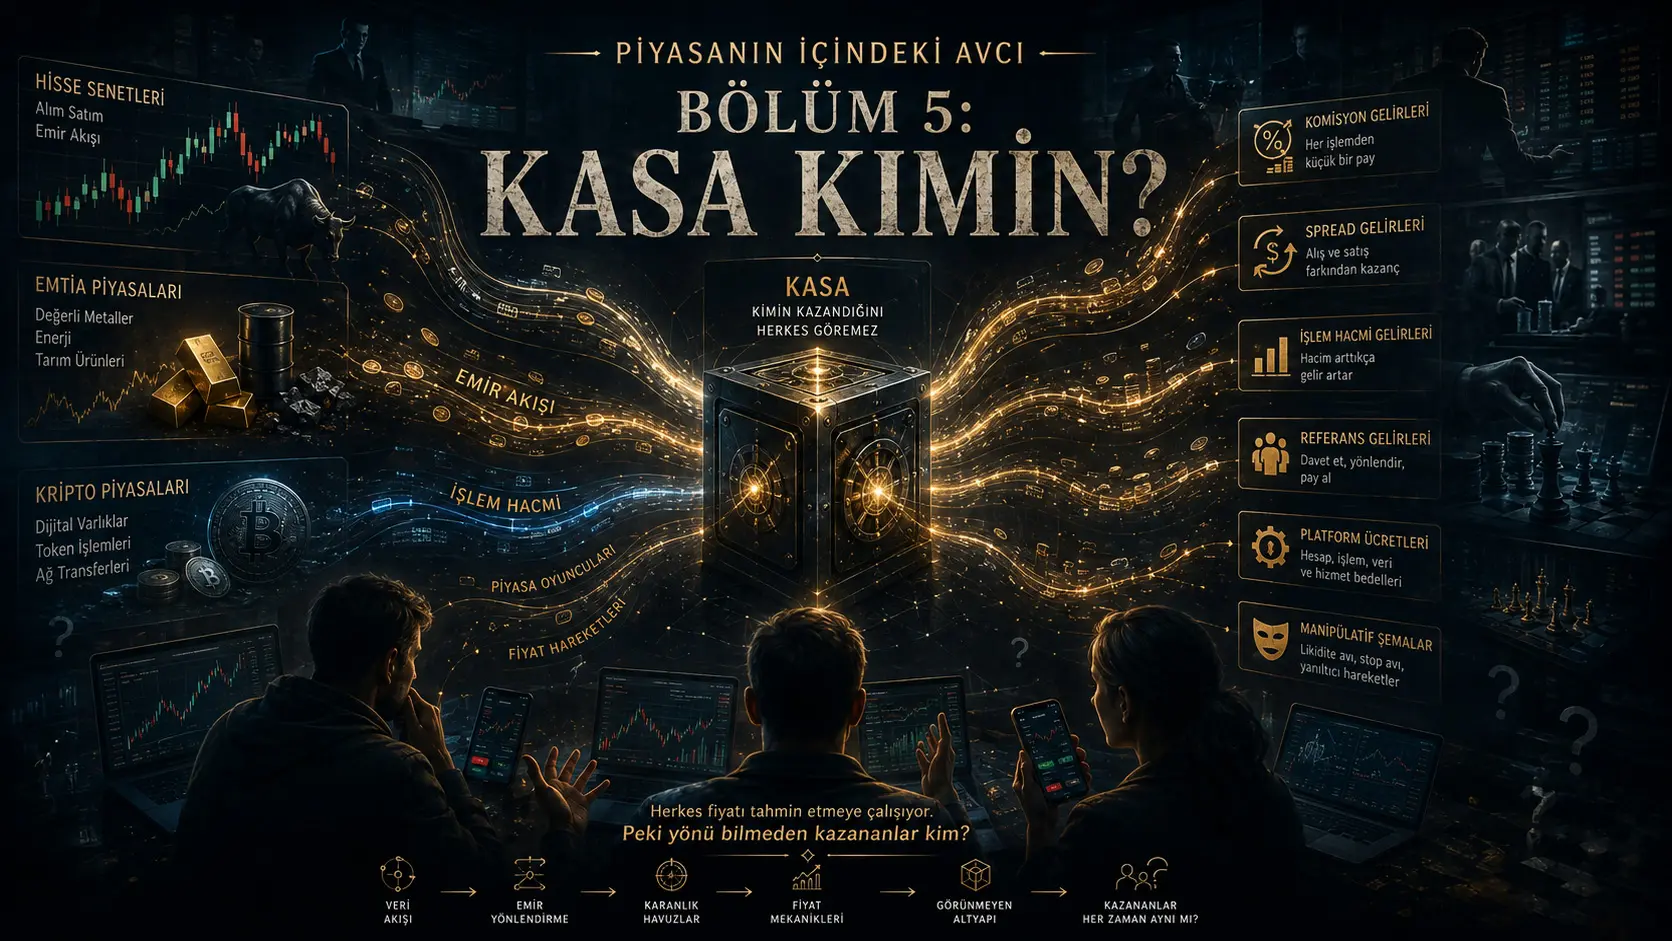
Si kila pesa inayopotezwa sokoni huenda mahali pamoja. Katika mkataba wa hatima, faida ya biashara ya upande mmoja inaweza kuhusiana moja kwa moja na hasara ya biashara ya upande mwingine. Lakini thamani ya soko ya mali ya spot inaposhuka, si utajiri wote unaotoweka kwenye skrini unaohamia kwenye akaunti ya mwekezaji mwingine. Ada za miamala, spread, gharama za ufadhili na baadhi ya mapato ya udalali zinaweza kubadilika moja kwa moja kuwa mapato ya mhusika mwingine wa kiuchumi. Katika udanganyifu hali ni tofauti zaidi: wakati mwingine pesa ya mwekezaji huenda haijafika kabisa kwenye soko halisi. Kwa hiyo, kauli kwamba “pesa haipotei, hubadilisha tu mikono” inaweza kueleza baadhi ya miamala lakini haitoshi kueleza soko zima la fedha. Muundo wa faida na hasara katika baadhi ya mikataba ya derivati ni wa jumla-sifuri; lakini thamani ya soko ya mali za spot inaweza kupungua kutokana na mabadiliko ya bei ya pembezoni bila upande mwingine kupata faida taslimu ya kiasi sawa.
Lengo la sehemu hii si kudai kwamba “kasha” ni mtu au taasisi fulani iliyojificha. Katika mfumo wa kisasa wa fedha kuna tabaka nyingi za mapato. Kuna miundombinu inayopata ada kila biashara inapofanyika, watoa ukwasi wanaojaribu kupata mapato kutokana na tofauti kati ya bei ya kununua na kuuza, madalali wanaolipwa katika baadhi ya masoko kwa mtiririko wa maagizo ya wateja, waelekezaji wanaopata ada kutokana na mfuasi kufungua akaunti au kufanya biashara, na watayarishaji wa maudhui wanaouza bidhaa zao. Sehemu kubwa ya shughuli hizi ni halali kiuchumi. Hata hivyo, ikiwa mapato yanaongezeka kadiri mteja anavyofanya biashara zaidi huku matokeo ya muda mrefu ya mteja yakiwa hayana umuhimu kwa kiwango kilekile, haiwezi kudhaniwa kwamba maslahi yameelekezwa kikamilifu upande mmoja. Nyaraka rasmi za muundo wa soko na ulinzi wa wawekezaji zinajadili wazi migongano hii ya motisha.
Kundi baya zaidi ni tabia ambazo ni wazi kinyume cha sheria. Kuunda umati kwa taarifa za uongo au zinazopotosha kisha kuuza nafasi iliyochukuliwa mapema kwa bei zilizopanda; kuunda taswira ya bandia ya ugavi na mahitaji kwa maagizo ambayo hayakusudiwi kutekelezwa; kuunda shughuli bandia za biashara; au kuwaelekeza wawekezaji kwenye majukwaa ya biashara ambayo hayapo kwa kweli ni visa halisi ambavyo wasimamizi wamekuwa wakichukulia hatua kwa miaka mingi. Hivi haviwezi kuhalalishwa kwa kusema “ndivyo soko linavyofanya kazi”. Hivi huitwa udanganyifu wa soko au ulaghai.
Kasha halipo mahali pamoja. Wakati mwingine ni kamisheni, wakati mwingine spread, wakati mwingine kiasi cha biashara, wakati mwingine mgongano wa maslahi. Na wakati mwingine hata soko lenyewe halipo.
Tuanze na swali lisilopendeza zaidi: Kasha ni la nani kweli?
Mwekezaji anapoingia sokoni mara nyingi hujishughulisha na swali moja tu:
Itapanda au itashuka?
Lakini si kila mtu sokoni ana mfano wa mapato unaotegemea jibu la swali hilo.
Mwekezaji anaweza kulazimika kutabiri mwelekeo kwa usahihi.
Kwa miundombinu ya biashara, huenda ikatosha biashara kufanyika.
Mapato ya mtayarishaji wa maudhui yanaweza kutoka kwenye uanachama wa mfuasi, si kwenye faida ya mfuasi.
Katika baadhi ya miundo ya uelekezaji, mapato yanaweza kutokea mtumiaji anapofungua akaunti, kuweka fedha au kufanya biashara. Mapitio ya kimataifa ya wasimamizi yameandika kwamba malipo kati ya watayarishaji wa maudhui ya kifedha na waamuzi wa soko yanaweza kujumuisha miundo ya ada isiyobadilika na inayobadilika.
Mtengenezaji soko, kwa upande mwingine, anaweza kujaribu kutoa ukwasi kati ya mnunuzi na muuzaji, kupata spread na kudhibiti hatari ya hesabu badala ya kutabiri mwelekeo. Lakini hapa kuna marekebisho muhimu: market-making si “kasha lisilo na hatari”. Mtengenezaji soko anaweza kupata hasara kwa sababu mtu aliye upande wa pili ana taarifa bora zaidi, bei inakwenda kinyume na hesabu yake au ukwasi unatoweka ghafla. Spread ni sehemu ya fidia ya kiuchumi kwa baadhi ya hatari hizi.
Kwa hiyo ukweli wa kwanza ni huu:
Si kila mtu sokoni anajaribu kupata pesa kwa kutabiri mwelekeo wa bei.
Je, anayefanya biashara na anayefanikisha biashara wanacheza mchezo mmoja?
Hapana.
Matokeo ya kiuchumi ya mtu anayefanya biashara yanategemea mlolongo wa:
bei ya kununua → bei ya kuuza → gharama
.
Lakini mapato ya taasisi inayotoa huduma ya biashara katika baadhi ya miundo yanaweza kutegemea mantiki tofauti ya kiuchumi kama:
idadi ya miamala × ada
au
kiasi cha biashara × kiwango cha mapato
.
Hii haimaanishi maslahi ya pande hizo mbili lazima yagongane. Soko lenye afya linahitaji miundombinu ya biashara, madalali na watoa ukwasi. Lakini ikiwa mapato yanaongezeka kadiri biashara zinavyofanyika mara nyingi zaidi, maana ya kiuchumi ya muundo unaomshawishi mteja kufanya biashara zaidi inapaswa kuchunguzwa pia.
Mapitio rasmi ya muundo wa soko yameeleza wazi kwamba kupungua au kuondolewa kwa kamisheni kunaweza kusababisha wawekezaji binafsi kufanya biashara mara nyingi zaidi; na kwamba miundo ya malipo kwa mtiririko wa maagizo inaweza kuunda motisha kuhusu mahali ambapo maagizo ya mteja yanaelekezwa. Ripoti hiyo hiyo inasisitiza kwamba “bure” na “bila kamisheni” si kitu kilekile.
Kuwepo kwa sifuri kwenye skrini ya huduma hakumaanishi gharama yake ya kiuchumi ni sifuri.
Je, “biashara bila kamisheni” inaweza kuwa bure kweli?
Katika baadhi ya masoko, mwekezaji anaweza kutotozwa kamisheni ya moja kwa moja ya biashara. Hata hivyo, gharama ya jumla ya kiuchumi ya biashara inaweza kujumuisha vipengele vingine kama spread, ubora wa utekelezaji wa bei, ufadhili, ubadilishaji wa fedha, gharama ya bidhaa au muundo wa uelekezaji wa maagizo.
Katika mfano unaotumiwa katika baadhi ya nchi, dalali anaweza kulipwa kwa kuelekeza mtiririko wa maagizo ya wateja kwa watoa ukwasi fulani. Nyaraka rasmi za wasimamizi zimejadili kwa miaka mingi kwamba muundo huu unaweza kuunda mgongano wa maslahi na wajibu wa kutekeleza agizo kwa namna bora zaidi. Utafiti rasmi wa kiuchumi wa 2025 pia unachunguza kwamba mtiririko wa maagizo una thamani ya kiuchumi kwa baadhi ya market-maker na kwamba muundo huo unaweza kuwa na athari kwa ugunduzi wa bei, spread na ubora wa biashara.
Lakini pia si sahihi kusema “ikiwa kuna malipo kwa mtiririko wa maagizo, mwekezaji lazima apate hasara”. Katika baadhi ya masoko, mfano huo unaweza kufanya kazi pamoja na uboreshaji wa bei na kamisheni ya moja kwa moja iliyo chini; sababu ya mjadala wa kisheria ni kwamba faida na mgongano wa maslahi vinaweza kuwapo ndani ya muundo mmoja.
Swali halisi ni hili:
> Wakati ninapofanya biashara, katika mlolongo wa kiuchumi upande wa pili ni nani anayepata pesa, na kwa sababu gani?
Kwa nini mtiririko wetu wa maagizo una thamani?
Hii ni moja ya mada zinazozungumzwa kidogo.
Maagizo ya wawekezaji binafsi yana thamani kwa baadhi ya kampuni za kitaalamu za biashara kwa sababu mtiririko wa maagizo madogo, huru kutoka kwa kila moja na yenye uhusiano mdogo na harakati kubwa za bei za baadaye unaweza kuwa na hatari ndogo ya “adverse selection” kuliko mtiririko wa maagizo wenye taarifa zaidi au wa taasisi kubwa.
Mapitio rasmi ya muundo wa soko yanaeleza kuwa market-maker wa kitaalamu wana motisha ya kiuchumi ya kutofautisha mtiririko wa maagizo kulingana na kama una uhusiano na harakati za bei za baadaye; na kiasi kikubwa cha data ya maagizo kinaweza kutumiwa kuboresha usimamizi wa hatari na miundo ya biashara.
Hii haimaanishi utambulisho wa mwekezaji binafsi unalengwa mahsusi.
Ukweli unaovutia zaidi ni huu:
> Kwa mwekezaji, agizo ni tu “nunua” au “uza”. Kwa mfumo wa kitaalamu wa soko, agizo hilo pia ni taarifa ya takwimu kuhusu data na hatari ya upande wa pili.
Hapa ndipo tunaposema “skrini moja si mchezo mmoja”.
Kwa nini mtu hafanyi lazima apate zaidi kadiri anavyofanya biashara zaidi?
Kwa sababu kila biashara mpya huleta fursa mpya lakini pia gharama mpya.
Moja ya tafiti maarufu zaidi za muda mrefu katika fasihi ya fedha ilichunguza rekodi za biashara za zaidi ya akaunti 60 elfu za wawekezaji binafsi kwa kipindi cha miaka kadhaa. Utafiti uligundua kuwa wawekezaji wa wastani walipata matokeo karibu na wastani wa soko kabla ya gharama za biashara, lakini utendaji wao ulidorora baada ya gharama. Mapato halisi ya kundi la %20 lililofanya biashara zaidi yalikuwa ya chini hasa. Utafiti huo unatokana na kipindi cha zamani cha data na hauwezi kutumiwa kama utabiri wa moja kwa moja wa asilimia kwa masoko yote ya leo; lakini ni mojawapo ya matokeo ya msingi yanayoonyesha uhusiano kati ya biashara ya mara kwa mara na uwezo wa gharama kudhoofisha matokeo ya muda mrefu.
Matokeo haya hayamaanishi “kufanya biashara ni vibaya”.
Yanasema hivi:
> Thamani ya kiuchumi ya biashara mpya lazima izidi gharama inayotengenezwa na biashara hiyo mpya.
Hii ni hesabu isiyotegemea hisia za mwekezaji.
Kwa nini programu za biashara humwita mtu arudi kwenye skrini kila wakati?
Faida kubwa ya uwekezaji wa kidijitali ni kurahisisha upatikanaji wa soko. Lakini teknolojia hiyo hiyo pia imeleta zana za usanifu zinazoweza kuunda tabia ya uwekezaji.
Arifa.
Pointi.
Zawadi.
Viwango.
Bei zinazong'aa.
Ulinganisho wa kijamii.
Katika jaribio la udhibiti lililodhibitiwa la 2024, push notifications ziliongeza idadi ya miamala kwa takriban %11 na mfumo wa pointi na zawadi kwa takriban %12. Vipengele hivyo viwili pia viliongeza sehemu ya miamala iliyofanyika katika uwekezaji hatari. Utafiti haukudai kwamba majukwaa yote ya kidijitali husababisha matokeo sawa; lakini ulionyesha kwa majaribio kwamba hata vipengele vya kiolesura visivyotoa taarifa mpya vinaweza kubadilisha tabia ya biashara.
Utafiti mpana zaidi wa data ya kitabia wa 2025 pia uliona uhusiano kati ya watumiaji wa programu zenye vipengele vingi vya ushirikishaji wa kidijitali na tabia za biashara zenye matatizo zaidi pamoja na matokeo hasi; hata hivyo watafiti walisisitiza kuwa tofauti za bidhaa na sifa za watumiaji zinamaanisha hii peke yake si uthibitisho wa sababu.
Hapa tunapata tofauti muhimu sana:
Programu kukupa uwezo wa kufanya biashara ni jambo moja; kutengenezwa kwa namna inayokufanya uendelee kufanya biashara ni jambo jingine.
Je, kasha hupenda idadi ya miamala?
Hakuna jibu moja kwa biashara zote.
Lakini katika miundo ya kiuchumi ambapo sehemu ya mapato inategemea kiasi cha biashara, biashara zaidi inaweza kuleta mapato zaidi. Kwa hitimisho hili la kihesabu, si lazima mwekezaji apate faida.
Mteja anaweza kufanya miamala kumi na kupata faida.
Anaweza kufanya miamala kumi na kupata hasara.
Katika hali zote mbili, ada za biashara au mapato yanayohusiana na kiasi cha biashara yanaweza kuwa yamepatikana.
Ndiyo maana:
> Mteja kufanya biashara na mteja kupata pesa si lengo moja kiuchumi.
Sentensi hii haiwashutumu madalali wote. Inaeleza tu kwamba kazi ya mapato na matokeo ya mteja si kigezo kilekile. Tathmini rasmi kuhusu malipo kwa mtiririko wa maagizo na mazoea ya ushirikishaji wa kidijitali pia zinaweka wazi swali hili la motisha.
Je, katika baadhi ya bidhaa upande mwingine unaweza kupata faida moja kwa moja kutokana na hasara ya mteja?
Ndiyo, katika baadhi ya miundo ya derivati za rejareja za OTC mgongano huu wa maslahi umefafanuliwa wazi katika nyaraka rasmi.
Baadhi ya watoa huduma wanaweza kuwa upande wa moja kwa moja wa biashara ya mteja na wasifanye hedge kamili ya nafasi zao katika soko la nje. Katika hali kama hiyo, hasara ya mteja inaweza kuwa faida ya kiuchumi kwa mtoa huduma. Katika tafiti za ulinzi wa wawekezaji barani Ulaya, muundo huu umejadiliwa wazi chini ya kichwa cha “mgongano wa maslahi uliojengwa ndani”.
Hii haimaanishi masoko yote ya derivati au watoa huduma wote hufanya kazi kwa namna hii.
Baadhi ya miamala hufanyika katika masoko ya kati kwa kulinganisha maagizo ya pande mbili.
Baadhi ya watoa huduma hufanya hedge ya hatari ya mteja.
Baadhi ya miundo ya biashara hupata mapato tu kupitia kamisheni au spread.
Kwa hiyo si jina la bidhaa bali muundo wa kiuchumi wa biashara ndio muhimu.
Je, kweli kuna bidhaa ambazo wawekezaji wengi binafsi hupoteza pesa?
Ndiyo.
Katika uchambuzi wa udhibiti wa nchi nyingi kuhusu baadhi ya bidhaa za derivati za rejareja zenye leverage kubwa na hatari kubwa, ilibainika kuwa takriban %74–89 ya akaunti zilipata hasara; na hasara ya wastani ya mteja iliripotiwa kutofautiana sana kati ya nchi na watoa huduma. Kufuatia matokeo haya, hatua kama mipaka ya leverage, ulinzi dhidi ya salio hasi, vizuizi vya motisha za biashara na maonyo kuhusu asilimia ya hasara kwa kila mtoa huduma zilitekelezwa.
Asilimia hii haimaanishi kwamba:
- wawekezaji wote,
- masoko yote ya hisa,
- masoko yote ya spot,
- biashara zote za crypto,
- au derivati zote
zina asilimia ya hasara ya %74–89.
Ni matokeo ya kundi maalum la bidhaa zenye hatari kubwa.
Lakini ukweli muhimu kwa watu ni huu:
> Katika baadhi ya bidhaa za kifedha, dhana ya kihisia kwamba “washindi na walioshindwa husambazwa kwa usawa” inaweza kutolingana na data halisi ya akaunti.
Kwa nini mtu hapotezi tu kwa sababu alikosea mwelekeo wa bei?
Hasara za soko zina vyanzo vingi:
| Chanzo cha hasara | Nini hutokea? |
|---|---|
| Mwelekeo wa bei usio sahihi | Mali huenda kinyume na matarajio. |
| Gharama za biashara | Kamisheni, spread na gharama nyingine hupunguza mapato. |
| Biashara ya mara kwa mara | Kila uamuzi mpya huleta gharama mpya na uwezekano mpya wa kosa. |
| Leverage | Athari ya mabadiliko madogo ya bei kwenye mtaji huongezeka. |
| Ufadhili | Gharama ya ziada inaweza kutokea kadiri nafasi inavyoshikiliwa. |
| Utekelezaji mbaya | Bei inayoonekana na bei ambayo biashara inatekelezwa inaweza kutofautiana. |
| Motisha za kitabia | Mtumiaji anaweza kuelekezwa kufanya biashara zaidi ya inavyohitajika. |
| Mgongano wa maslahi | Mapato ya mtoa huduma yanaweza kuunganishwa na lengo tofauti na matokeo ya mteja. |
| Udanganyifu wa soko | Mwekezaji anaweza kukutana na ugavi-mahitaji bandia au taarifa zinazopotosha. |
| Ulaghai | Uwekezaji halisi au soko halisi huenda lisiwepo kabisa. |
Ndiyo maana maelezo kwamba “alipoteza kwa sababu hakuweza kusoma soko” wakati mwingine ni sehemu tu ya ukweli. Matokeo ya kitaaluma kuhusu gharama za biashara na biashara nyingi pamoja na data za udhibiti kuhusu muundo wa bidhaa yanaonyesha kwamba kuna tabaka nyingine za kiuchumi za hasara.
Basi kile tunachokiita “ujanja” kipo kweli?
Hapa ni lazima tutumie maneno kwa uangalifu sana.
Market-making halali si ujanja.
Arbitrage si ujanja.
Kutoza kamisheni si ujanja.
Kupata spread si ujanja.
Kutumia algorithm si ujanja.
Mwekezaji kuwa haraka au kufanya uchambuzi bora kuliko mwingine si ujanja kwa yenyewe.
Lakini katika masoko kuna kweli mbinu za udanganyifu wa soko ambazo zimefafanuliwa rasmi na kuadhibiwa.
1. Pandisha umati, kisha uwauzie
Katika mojawapo ya mbinu za kawaida za udanganyifu, mtu au kundi huchukua nafasi mapema; kisha hujaribu kuunda shauku kubwa ya ununuzi kwa taarifa za uongo au zinazopotosha. Bei ikipanda, huuza nafasi yake kwa wanunuzi wapya. Matangazo yakimalizika, bei inaweza kushuka na wawekezaji waliochelewa wanaweza kupata hasara.
Utaratibu huu umefafanuliwa wazi katika miongozo rasmi ya wawekezaji, na imeelezwa kwamba mitandao ya kijamii, tovuti za uwekezaji, vyumba vya mazungumzo, matangazo na njia nyingine za mawasiliano zinaweza kutumiwa kwa kusudi hili.
Katika Sehemu ya 2 tuliuliza:
> “Kitu kinapokuwa kwenye midomo ya kila mtu, nani alikuwa ameshachukua nafasi mapema?”
Hii ndiyo ncha yake isiyo halali.
Lakini tusisitize tena:
> Mali kuwa maarufu kwenye mitandao ya kijamii peke yake si uthibitisho kwamba udanganyifu huu umetokea.
2. Kuonyesha umati usiokuwepo kwenye kitabu cha maagizo
Njia nyingine ya udanganyifu iliyorekodiwa katika masoko ya kielektroniki ni kuunda taswira bandia ya ugavi au mahitaji kwa maagizo makubwa ambayo hayakusudiwi kutekelezwa.
Upande mmoja huona maagizo makubwa ya kuuza.
Unaweza kufikiri, “Basi kuna shinikizo kubwa la kuuza”.
Bei au tabia ya wawekezaji wengine ikibadilika, maagizo bandia yanafutwa kabla ya kutekelezwa na mdanganyifu hujaribu kufanya biashara yake halisi upande wa pili.
Katika uamuzi mkubwa rasmi wa utekelezaji, ilibainika kuwa mamia ya maelfu ya maagizo yaliwekwa kwa nia ya kufutwa kabla ya kutekelezwa; yalitumiwa kupeleka ishara za uongo za ugavi-mahitaji kwa washiriki wa soko na katika baadhi ya matukio yalisababisha bei bandia.
Tabia hii inaitwa:
spoofing.
Kuunda tabaka za maagizo bandia kama hayo katika viwango kadhaa vya bei pia huchunguzwa mara nyingi chini ya kichwa cha layering katika ufuatiliaji wa soko. Katika kanuni za ufuatiliaji wa soko za 2026, spoofing, layering na wash trading zinaendelea kuorodheshwa wazi kama aina za matumizi mabaya yaliyopigwa marufuku.
Si kila agizo tunaloona kwenye kitabu cha maagizo lazima liwakilishe nia halisi ya kununua au kuuza ambayo itatekelezwa baadaye.
3. Kuonyesha kana kwamba kuna kiasi cha biashara
Eneo jingine la udanganyifu ni miamala inayolenga kuunda taswira ya shughuli za biashara au mahitaji sokoni wakati hakuna shauku halisi ya kiuchumi ya kufanya biashara.
Tabia kama hizi za biashara bandia zinaweza kutathminiwa katika ufuatiliaji wa soko chini ya makundi kama wash trading na fictitious trading. Mazoea ya sasa ya udhibiti yanaorodhesha wazi spoofing, miamala inayovuruga wakati wa kufunga soko na wash trading kama tabia haramu zinazoharibu uadilifu wa soko.
Kwa mtu tatizo ni wazi:
> Ukiona kiasi cha biashara, unadhani kuna shauku halisi ya wanunuzi na wauzaji huru. Ikiwa kiasi hicho ni bandia, hadithi ambayo soko linakuambia inaweza pia kuwa bandia.
4. Kuonyesha faida ambayo haijawahi kuwepo
Hapa tunaondoka kwenye udanganyifu wa soko na kuingia moja kwa moja kwenye ulaghai.
Katika kesi rasmi iliyofunguliwa mwishoni mwa 2025, ilidaiwa kwamba watu walivutwa kwenye vikundi vya uwekezaji kupitia matangazo ya mitandao ya kijamii, wakaaminishwa kwa mapendekezo ya uwekezaji yaliyodaiwa kutengenezwa na akili bandia, kisha wakaelekezwa kwenye majukwaa bandia ya mali za kidijitali ambako kwa kweli hakuna biashara iliyokuwa ikifanyika. Kwa mujibu wa malalamiko rasmi, angalau dola milioni 14 zilikusanywa kutoka kwa wawekezaji; na mtumiaji alipotaka kutoa pesa, aliombwa ada za ziada za aina ya “malipo ya awali”. Madai ya faili hili yanapaswa kutathminiwa katika muktadha wa mchakato wa mahakama; hata hivyo, mbinu iliyotumiwa pia inaonekana kama hatari muhimu katika maonyo ya sasa ya wawekezaji kutoka kwa wasimamizi.
Ukweli muhimu zaidi hapa ni huu:
Wakati mwingine mwekezaji hapotezi sokoni. Kwa sababu hakuna soko halisi kabisa.
Kunaweza kuwa na bei kwenye skrini.
Kunaweza kuwa na faida.
Kunaweza kuwa na grafu.
Kunaweza kuwa na “ishara ya AI”.
Kunaweza kuwa na salio la akaunti.
Lakini yote haya yanaweza kuwa tu nambari kwenye kiolesura cha mtumiaji.
Pesa halisi huenda haikufanyiwa biashara sokoni kabisa.
5. Kukusanya watu kwa kusema “ninawapatia faida”
Si kila sehemu ya utaratibu huu ni kinyume cha sheria.
Mtu anaweza kuuza elimu kweli.
Anaweza kutoa huduma ya uchambuzi.
Anaweza kutengeneza maudhui.
Anaweza kupokea matangazo.
Anaweza kufanya ushirikiano wa rufaa.
Hizi zinaweza kuwa shughuli halali za kibiashara ikiwa sheria na masharti ya lazima ya kufichua taarifa yanafuatwa.
Lakini ikiwa:
- kufungua akaunti,
- kuweka pesa,
- kufanya biashara,
- au kufikia kiasi fulani
kwa mfuasi kunaleta malipo kwa mtayarishaji wa maudhui, basi uhusiano wa kiuchumi unaotakiwa kujulikana na mwekezaji hutokea. Ripoti za kimataifa za udhibiti zimeandika kwamba watayarishaji wa maudhui ya kifedha wanaweza kufanya kazi si tu kwa ada isiyobadilika bali pia kwa miundo ya malipo inayobadilika kulingana na utendaji au uelekezaji.
Hapa ndipo sentensi tuliyosema katika Sehemu ya 2 inarudi:
Mtu anayesema anapata pesa sokoni si sawa na mtu anayepata pesa kwa kuwaingiza watu sokoni.
Je, upande mmoja kupoteza kila mara humaanisha upande mwingine alipata kiasi hicho hicho?
Hapana.
Ni muhimu sana kutenganisha mambo haya.
Katika mkataba wa derivati
Katika baadhi ya mikataba ya kawaida ya hatima, faida na hasara za biashara zina muundo wa pande mbili: faida ya soko ya upande mmoja ni hasara ya soko ya upande wa pili. Gharama za biashara zikijumuishwa, matokeo halisi ya pamoja ya washiriki yanaweza kupungua zaidi kwa sababu ada huenda kwa watoa huduma walio nje ya muundo huo wa faida/hasara.
Katika mali ya spot
Tuseme kampuni ina hisa bilioni 1.
Ikiwa bei ya mwisho ni lira 100, thamani ya soko inayoonekana kwenye skrini ni:
lira bilioni 100.
Miamala mipya ikishusha bei hadi lira 90, thamani ya soko iliyokokotolewa hushuka hadi:
lira bilioni 90
.
Thamani ya soko ya lira bilioni 10 imetoweka kwenye skrini.
Lakini si lazima mtu fulani awe amepata lira bilioni 10 ili hilo litokee.
Kwa sababu hisa zote bilioni 1 hazijabadilisha mikono kwa lira 90. Bei mpya ya pembezoni imebadilisha tathmini ya hisa zote zinazoshikiliwa.
Kwa hiyo:
> Katika soko la spot, hitimisho kwamba “ikiwa bilioni 10 zimetoweka, basi mtu alipata bilioni 10” si sahihi kihesabu.
Hii ni matokeo ya tofauti kati ya thamani ya soko na uhamisho halisi wa fedha taslimu.
Basi pesa inaenda wapi?
Hakuna jibu moja.
| Tukio | Matokeo ya kiuchumi |
|---|---|
| Hasara ya futures | Faida/hasara ya soko inahusiana moja kwa moja na nafasi ya upande mwingine. |
| Kushuka kwa bei ya spot | Thamani ya soko inaweza kupungua; si lazima kiasi sawa cha fedha taslimu kimpitie mtu mwingine. |
| Kamisheni | Ada hubadilika kuwa mapato ya mtoa huduma. |
| Spread | Ni mojawapo ya vipengele vya kiuchumi vya mapato ya mtoa ukwasi na hatari anayobeba. |
| Gharama ya ufadhili | Huhamishwa kwa upande mwingine au mfumo wa ufadhili kulingana na muundo wa mkataba. |
| Mapato ya rufaa | Kitendo fulani cha mtumiaji kinaweza kubadilika kuwa mapato ya uelekezaji. |
| Uanachama wa kulipia | Mapato yanaweza kwenda kwa mtoa maudhui bila kujali matokeo ya biashara. |
| Udanganyifu wa soko | Upande unaotenda kinyume cha sheria hujaribu kunufaika na harakati bandia ya bei aliyoiunda. |
| Jukwaa bandia la uwekezaji | Pesa inaweza kuchukuliwa moja kwa moja na wahusika wenye nia mbaya bila kufikia biashara halisi ya uwekezaji. |
Nani anaweza kupata pesa bila kujua mwelekeo?
Kauli “bila kujua mwelekeo” haipaswi kueleweka kama “kupata pesa bila hatari”.
Lakini kuna wahusika ambao mfano wao wa mapato hautegemei moja kwa moja kutabiri mwelekeo wa long au short.
Watoa huduma za biashara
Mapato yao yanaweza kutoka kwenye ada za biashara na huduma.
Watoa ukwasi
Wanajaribu kupata mapato kutoka kwenye tofauti ya ununuzi-uuzaji na shughuli za market-making; lakini hubeba hatari ya hesabu na ya upande mwingine mwenye taarifa zaidi.
Wanaofanya arbitrage
Wanaweza kujaribu kunufaika na tofauti ya muda kati ya bei mbili zinazohusiana badala ya kutegemea mali kupanda au kushuka kwa muda mrefu.
Biashara za maudhui na uelekezaji
Zinaweza kupata mapato kutoka kwenye uanachama, matangazo, rufaa, kufunguliwa kwa akaunti au miundo mingine ya kibiashara.
Wadanganyifu wa soko
Kundi hili ni tofauti kabisa na makundi yaliyotangulia. Hapa mapato hayatoki kwenye huduma halali bali kwenye jaribio la kuwapotosha wawekezaji na kuvuruga taswira ya bei au kiasi cha biashara, na kitendo hicho ni kinyume cha sheria.
Je, tunaweza kusema “kasha hushinda kila wakati”?
Hapana.
Kauli hii hupunguza masoko ya fedha kupita kiasi hadi mfano wa kasino.
Dalali anaweza kupata hasara.
Market-maker anaweza kupata hasara.
Jukwaa la biashara linaweza kupoteza kiasi cha biashara.
Mfuko unaweza kufilisika.
Biashara ya arbitrage inaweza kwenda kinyume.
Hedge inaweza kushindwa.
Waamuzi wa fedha pia hubeba hatari ya mtaji na uendeshaji.
Lakini sentensi hii ni sahihi zaidi:
Mapato ya baadhi ya washiriki yanategemea zaidi kuendelea kwa shughuli za biashara kuliko mwelekeo wa bei.
Hiki ndicho tunachomaanisha kwa sitiari ya “kasha”.
Kwa nini watu hurudi sokoni tena na tena?
Kwa sababu mgawanyo wa zawadi unaotolewa na soko una nguvu kisaikolojia.
Faida kubwa inawezekana.
Hadithi za mafanikio zinaonekana.
Hasara zinaweza kubaki kimya zaidi.
Biashara inaweza kufanyika ndani ya sekunde chache.
Inaonekana kana kwamba fursa mpya inatokea kila wakati.
Simu iko mfukoni muda wote.
Mitandao ya kijamii huleta hadithi mpya mbele yetu kila wakati.
Tafiti za ushirikishaji wa kidijitali zinaonyesha kwamba vipengele kama arifa na zawadi vinaweza kuongeza idadi ya miamala hata bila kutoa taarifa. Kwa hiyo, katika soko la kisasa la fedha mtu hakabiliwi tu na grafu ya bei bali pia anaweza kukabiliwa na mazingira ya kidijitali yanayojaribu kurudisha umakini wake sokoni tena na tena.
Nani hushinda?
Haiwezekani kutoa jina moja.
Mtu anayefanya uwekezaji halisi na uchambuzi sahihi anaweza kushinda.
Mtaalamu anayepanga bei ya hatari kwa usahihi anaweza kushinda.
Mmiliki wa mtaji wa muda mrefu anaweza kushinda.
Biashara inayotoa ukwasi inaweza kupata mapato ya huduma.
Dalali anaweza kupata mapato ya biashara.
Mtayarishaji wa maudhui anaweza kupata pesa kutokana na mfano wake wa biashara.
Mfanya arbitrage anaweza kupata faida kutokana na tofauti ya bei.
Na kwa bahati mbaya, mdanganyifu wa soko au tapeli pia anaweza kujaribu kupata mapato haramu kutoka kwa waathiriwa.
Kuyabana yote haya katika sentensi moja kwamba “wachezaji wakubwa hushinda, wadogo hupoteza” kungeharibu ukweli.
Tofauti kuu ipo mahali pengine:
> Nani hubeba hatari ya bei, nani huuza huduma ya biashara, nani hupata mapato bila kutegemea biashara yenyewe, na nani huvunja sheria?
Nani hupoteza?
Anayepoteza si tu mtu aliyechagua hisa, bidhaa au crypto isiyo sahihi.
Wakati mwingine anayepoteza anaweza kuwa mtu ambaye:
- anafanya biashara mara nyingi sana na kukusanya gharama,
- anachukulia hadithi aliyouziwa kama ushahidi wa utendaji,
- haichunguzi mfano wa kiuchumi wa huduma “bure”,
- haoni mgongano wa maslahi,
- anachukulia kiasi bandia kama mahitaji halisi,
- anachukulia umati wa mitandao ya kijamii kama maoni huru ya wawekezaji,
- anachukulia salio la skrini kwenye jukwaa lisilo halisi kama pesa halisi
. Kila mojawapo ya hatari hizi imeandikwa kwa namna tofauti katika fasihi ya kitaaluma au ya udhibiti.
Mtu anapaswa kuangalia nini?
Kwa kuwa mfululizo huu hautoi mkakati wa uwekezaji, hautasema “nunua hiki, fanya hiki, toka kwenye kiwango hiki”.
Lakini kuna maswali yanayopaswa kuulizwa ili kuelewa mfumo:
- Je, mtu au taasisi hii hupata pesa kutokana na mimi kufanya biashara?
- Je, inaweza kupata pesa hata kama mimi sipati faida?
- Je, utendaji unaoonyeshwa unajumuisha miamala yote?
- Je, kuna uhusiano wa kulipwa nyuma ya maudhui?
- Je, ninafanya uwekezaji halisi au ni upande tu katika mkataba?
- Upande wangu wa pili ni nani?
- Je, biashara inafanyika kweli katika soko la kati au linaloweza kuthibitishwa?
- Ni kwa namna gani inathibitishwa kwamba kiasi na maagizo ninayoona kwenye skrini vinaonyesha nia halisi ya kiuchumi?
- Huduma inayoitwa “bure” hupata pesa vipi kwa kweli?
Haya si ushauri wa uwekezaji, bali ni maswali ya kuelewa uhusiano wa kiuchumi ni nini.
Ukweli mkuu wa Sehemu ya 5
Soko si kasha moja.
Hakuna “mwindaji” mmoja anayekaa upande wetu wa pili.
Badala yake kuna mfumo wa kiuchumi wenye tabaka nyingi.
Katika tabaka moja, wawekezaji hubadilishana hatari.
Katika tabaka moja, madalali hutoa huduma ya biashara.
Katika tabaka moja, market-maker hutoa ukwasi.
Katika tabaka moja, algorithms hutafuta tofauti za bei.
Katika tabaka moja, uchumi wa media na maudhui huleta watu sokoni.
Katika tabaka moja, kiasi cha biashara chenyewe hubadilika kuwa thamani ya kiuchumi.
Na nje au pembezoni mwa mfumo, pia kuna watu wanaojaribu kuwapotosha wawekezaji kwa kuvunja sheria.
Tukichanganya yote haya, hatutafikia ukweli.
Lakini tukiyatenganisha, jambo muhimu sana linaonekana:
Mwekezaji anaweza kulazimika kujua mwelekeo wa bei, wakati mapato ya baadhi ya wahusika ndani ya mfumo yanaweza kutegemea mwekezaji kuendelea kufanya biashara.
Hapa ndipo jibu la swali “Kasha ni la nani?” linapoanzia.
Sehemu hii haidai nini?
Sehemu hii haidai kwamba:
- madalali wote wanataka wateja wao wapoteze,
- market-maker wote huwawinda wawekezaji,
- miundo yote ya biashara “bure” iko dhidi ya mwekezaji,
- watayarishaji wote wa maudhui ya kifedha wako kwenye mgongano wa maslahi,
- kiasi kikubwa cha biashara kila mara ni bandia,
- harakati zote za mitandao ya kijamii ni udanganyifu wa soko,
- kila hasara sokoni ni faida ya kiasi sawa ya mtu mwingine,
- au masoko yote yanaendeshwa na kituo kimoja
.
Hitimisho linaloungwa mkono na ushahidi ni hili:
Katika masoko ya kisasa kuna miundo ya mapato isiyotegemea matokeo ya mwekezaji, migongano ya maslahi iliyorekodiwa na mbinu halisi za udanganyifu wa soko. Haiwezekani kuelewa mtiririko wa pesa sokoni bila kutenganisha mambo haya.
Swali linalofuata
Sasa katika sehemu tano za kwanza tumeweka wazi vipande muhimu.
Tumeona kwamba tabia za wachezaji zinaweza kupimwa.
Tumeona motisha za kiuchumi zilizo nyuma ya onyesho la mafanikio.
Tumeona kwamba hisa, bidhaa na crypto zinazidi kuunganishwa katika mtandao mmoja wa kifedha.
Tumeona kwamba bei haitokei mahali pamoja tu.
Na sasa tumeona kwamba pesa haiendi mahali pamoja kila mara, na si kila mtu sokoni hupata pesa kwa njia ileile.
Sasa tunaweza kuhamia kwenye swali kubwa zaidi:
Je, haya yote ni mifumo inayofanya kazi kivyake, au yanapofanya kazi pamoja humweka mwekezaji mbele ya soko tofauti kabisa?
Mbinu na Matokeo ya Utafiti
Sehemu hii iliandaliwa vipi?
Sehemu ya 5 si muhtasari wa utafiti mmoja. Tafiti zilizopitiwa na wataalamu pamoja na nyaraka rasmi za udhibiti kuhusu microstructure ya soko, utendaji wa wawekezaji binafsi, tabia ya biashara ya kidijitali, bidhaa za derivati za rejareja zenye hatari kubwa, motisha za uwekezaji zinazotokana na mitandao ya kijamii na udanganyifu wa soko zilinganishwa.
Ushahidi mkuu
| Mada | Matokeo yaliyorekodiwa | Kikomo |
|---|---|---|
| Biashara ya mara kwa mara | Katika utafiti wa kihistoria uliopitiwa na wataalamu uliochunguza zaidi ya akaunti 60 elfu, wawekezaji binafsi waliofanya biashara mara nyingi zaidi walikuwa na utendaji halisi wa chini zaidi. | Ni sampuli ya soko na wawekezaji ya miaka ya 1990; haiwezi kuhamishwa kwa masoko yote ya leo kwa viwango vilevile. |
| Derivati za rejareja zenye hatari kubwa | Katika uchambuzi wa udhibiti wa nchi nyingi, %74–89 ya akaunti zilizochunguzwa zilipata hasara. | Inahusu kundi maalum la bidhaa; si kiwango cha hasara cha uwekezaji wote. |
| Mgongano wa maslahi wa upande mwingine | Imeandikwa rasmi kwamba katika baadhi ya miundo ya watoa OTC, kampuni ikiwa upande mwingine wa mteja na isifanye hedge ya hatari, mgongano wa moja kwa moja wa maslahi unaweza kutokea. | Haitumiki kwa miundo yote ya udalali. |
| Mapato ya mtiririko wa maagizo | Katika baadhi ya masoko, mtiririko wa maagizo ya rejareja una thamani ya kiuchumi na unaweza kuunda motisha za uelekezaji wa maagizo kwa madalali. | Utekelezaji na sheria hutofautiana kwa nchi. |
| Ushirikishaji wa kidijitali | Katika jaribio lililodhibitiwa, vipengele vya arifa na zawadi viliongeza mara kwa mara ya biashara. | Haijathibitishwa kwamba kila programu au kila mtumiaji atatenda vivyo hivyo. |
| Watayarishaji wa maudhui ya kifedha | Uwepo wa miundo ya ada isiyobadilika na inayobadilika umeandikwa katika mapitio ya kimataifa ya udhibiti. | Kupata mapato peke yake si ushahidi wa tabia ya kupotosha. |
| Pump-and-dump | Kuunda msisimko wa ununuzi kwa taarifa za uongo au zinazopotosha kisha kuuza nafasi iliyochukuliwa mapema kwa bei ya juu ni mbinu rasmi ya udanganyifu wa soko. | Si kila kupanda kwa bei kunakotokana na mitandao ya kijamii kunaingia katika kundi hili. |
| Spoofing | Kuna kesi kubwa za utekelezaji kuhusu kuunda ishara bandia ya ugavi-mahitaji kwa maagizo yaliyowekwa bila nia ya kutekelezwa. | Kufuta agizo kwa kawaida si spoofing peke yake; nia ya udanganyifu inahitajika. |
| Majukwaa bandia ya uwekezaji | Katika kesi rasmi ya 2025, ilidaiwa matumizi mabaya ya angalau dola milioni 14 kupitia vikundi vya mitandao ya kijamii, mapendekezo yanayodaiwa kuwa ya AI na majukwaa bandia ya biashara. | Vipengele vya kesi ni madai katika malalamiko rasmi; havipaswi kuchanganywa na uamuzi wa mwisho wa mahakama. |
Tofauti muhimu zaidi ya kimetodolojia
Katika sehemu hii makundi manne tofauti yametenganishwa kwa makusudi:
- Hatari ya kawaida ya soko: mwekezaji kupata hasara kutokana na harakati ya bei.
- Mapato halali ya soko: mapato ya kamisheni, spread, udalali, market-making au huduma.
- Mgongano wa maslahi: motisha ya kiuchumi ya mtoa huduma kutolingana kikamilifu na lengo la mteja.
- Udanganyifu wa soko au ulaghai: tabia inayovunja sheria kupitia upotoshaji, agizo bandia, shughuli bandia au uwekezaji usio wa kweli.
Uwepo wa kundi la kwanza, la pili na la tatu hauonyeshi kwamba kundi la nne lipo. Tofauti hii ndiyo mpaka mkuu wa kisheria na kisayansi wa makala.
Mapungufu ya utafiti
- Miundo ya soko hutofautiana kwa nchi na bidhaa.
- Asilimia ya hasara ya wawekezaji binafsi si sawa katika masoko yote.
- Mapato yanayohusiana na kiasi cha biashara pekee si ushahidi kwamba hatua zinachukuliwa dhidi ya mteja.
- Biashara ya algorithm au market-making si sawa na udanganyifu wa soko.
- Agizo kufutwa ndani ya muda mfupi peke yake si ushahidi wa spoofing.
- Umaarufu wa mitandao ya kijamii peke yake si ushahidi wa pump-and-dump.
- Kupungua kwa thamani kwenye soko la spot si sawa na uhamisho halisi wa fedha taslimu kwenda upande mwingine.
- Madai yaliyomo katika malalamiko rasmi lazima yatenganishwe na maamuzi yaliyokamilika ya utekelezaji.
Dokezo la Chanzo na Mbinu
Aina ya chanzo: Mchanganyiko asilia wa tafiti za kitaaluma zilizopitiwa na wataalamu, ripoti za kimataifa za ulinzi wa wawekezaji, mapitio rasmi ya muundo wa soko na nyaraka za matumizi mabaya ya soko ambazo zimekamilika au hali yake ya kesi imeelezwa wazi.
Utendaji wa mwekezaji binafsi: Utafiti wa kawaida uliopitiwa na wataalamu uliotumia rekodi za biashara za zaidi ya kaya 60 elfu uligundua uhusiano kati ya biashara ya mara kwa mara na utendaji halisi wa chini. Utafiti huo unatoka kipindi cha 1991–1996 na haukutumiwa kama utabiri wa moja kwa moja wa utendaji wa masoko ya leo.
Bidhaa zenye hatari kubwa: Katika uchambuzi wa udhibiti wa nchi nyingi, %74–89 ya akaunti za rejareja za CFD zilizochunguzwa zilipata hasara, na bidhaa hizo zilitajwa kuwa tatizo la ulinzi wa wawekezaji kwa sababu ya ugumu, leverage, masoko na migongano ya maslahi katika baadhi ya miundo ya biashara.
Mtiririko wa maagizo na uchumi wa biashara: Mapitio rasmi ya muundo wa soko yanaonyesha kwamba mtiririko wa maagizo ya rejareja unaweza kuwa na thamani ya kiuchumi kwa market-maker wa kitaalamu, kwamba baadhi ya masoko hutumia mipango ya malipo kwa mtiririko wa maagizo, na kwamba miundo hii inachunguzwa kwa upande wa motisha za madalali.
Ushirikishaji wa kidijitali: Jaribio lililodhibitiwa na tafiti za data ya kitabia za 2025 zinaonyesha kwamba arifa, zawadi na vipengele vingine vya usanifu wa kidijitali vinaweza kubadilisha tabia ya biashara. Mipaka ya sababu imeelezwa tofauti katika tafiti husika.
Watayarishaji wa maudhui ya kifedha: Ripoti ya kimataifa ya udhibiti ya 2025 inaandika miundo ya ada isiyobadilika na inayobadilika kati ya waamuzi wa soko na watayarishaji wa maudhui ya kifedha.
Udanganyifu wa soko: Kupandisha bei kwa taarifa za uongo au zinazopotosha kisha kuuza nafasi ni mbinu haramu iliyofafanuliwa katika miongozo rasmi ya wawekezaji. Pia kuna maamuzi makubwa yaliyokamilika ya utekelezaji kuhusu tabia ya maagizo inayounda taswira bandia ya ugavi-mahitaji bila nia ya kutekeleza.
Mazingira bandia ya uwekezaji: Katika malalamiko rasmi ya 2025, ilidaiwa kuwa matangazo ya mitandao ya kijamii, vikundi vya uwekezaji, ushauri unaodaiwa kuwa wa AI na majukwaa bandia ambako biashara haikufanyika kweli yalitumiwa kwa pamoja na angalau dola milioni 14 zilitumiwa vibaya. Sehemu hii inawasilisha vipengele vya kesi kama madai rasmi, si kama matokeo ya mwisho ya mahakama.
Mpaka wa kimaadili na kisheria: Makala haijalenga mtu, nchi, benki, kampuni, soko la hisa, dalali, mfuko, akaunti ya mitandao ya kijamii au jukwaa la biashara. Mifano ya tabia haramu imefanywa bila majina kwa lengo la kueleza tu utaratibu.
Kile utafiti unasema: Katika masoko ya kisasa kuna miundo ya mapato isiyotegemea utabiri wa mwelekeo wa bei, migongano ya maslahi iliyorekodiwa na mbinu rasmi za udanganyifu wa soko. Kueleza hasara ya mwekezaji kwa “utabiri mbaya wa bei” pekee hakutoshi.
Kile utafiti hausisemi: Hausisemi kwamba waamuzi wote wa fedha, market-maker, watayarishaji wa maudhui au majukwaa ya biashara hufanya kazi dhidi ya mwekezaji; kwamba soko zima ni la ulaghai; au kwamba hasara zote zinatokana na shughuli haramu.
Mpaka wa kibiashara: Mfululizo huu wa makala ni kazi ya bure ya kutoa taarifa. Hautoi bidhaa yoyote ya uwekezaji, ishara, uanachama, bot, mkakati, kiwango cha leverage, sehemu ya kuingia-kutoka au njia ya kupata faida.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *