

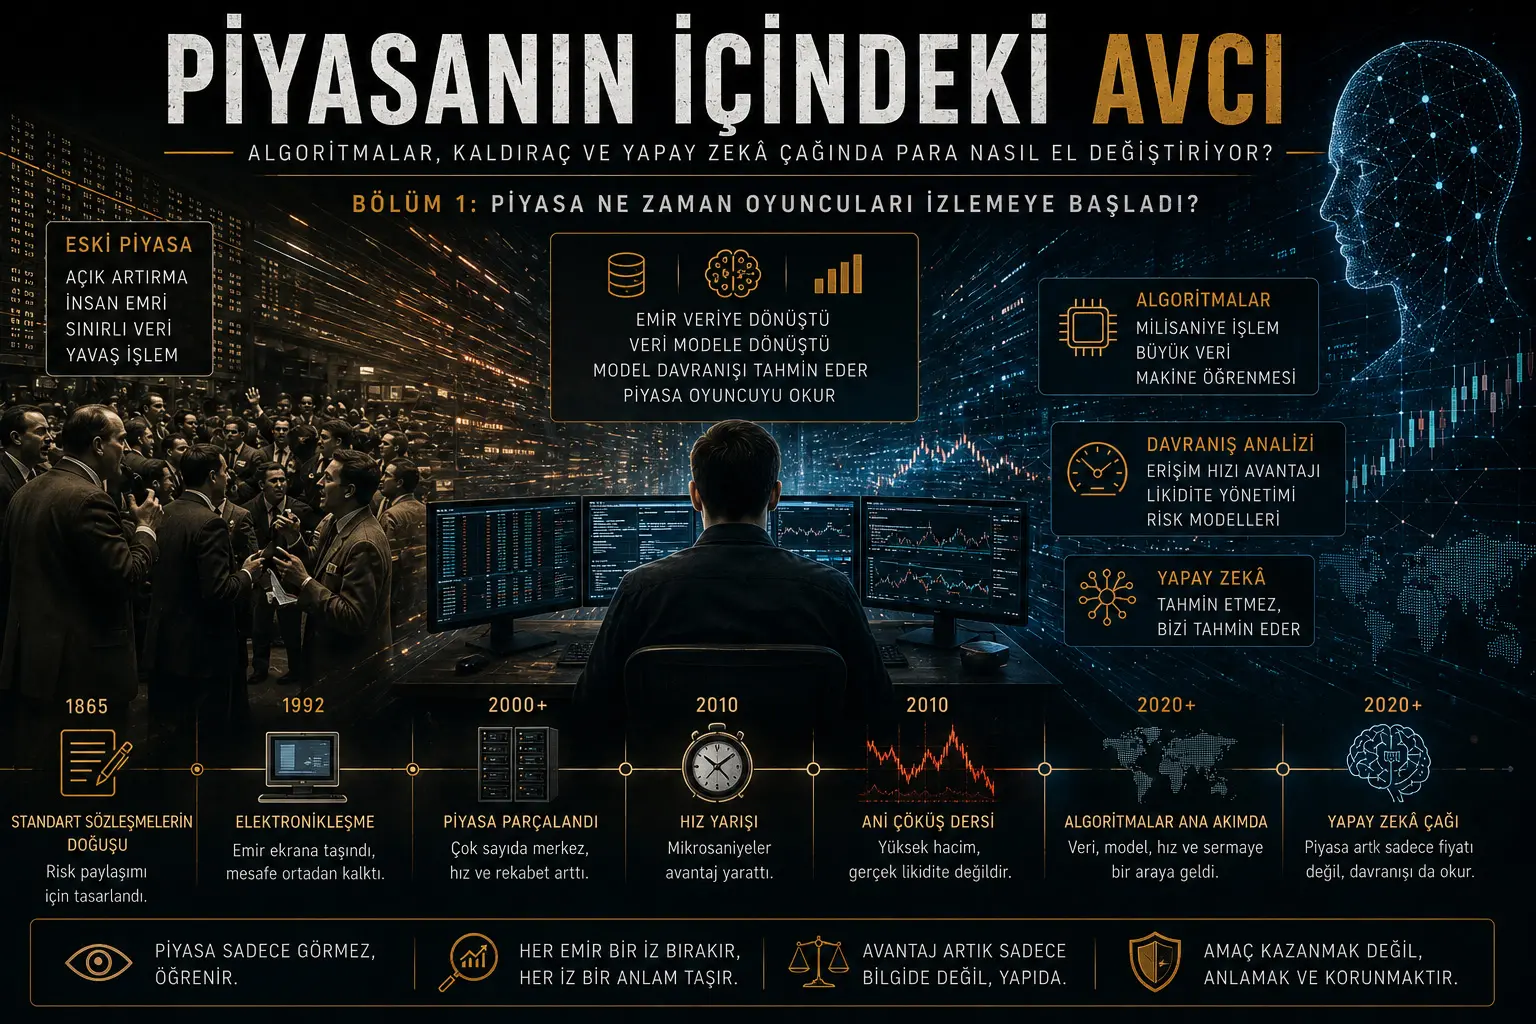
Finansal piyasaların oyuncuları “izlemeye” başlaması tek bir tarihte gerçekleşmedi. Dönüşüm; standartlaştırılmış sözleşmelerin doğması, insan emirlerinin elektronik ortama taşınması, işlemlerin farklı platformlara parçalanması, piyasa verisinin mikrosaniyeler içinde işlenmesi ve emir davranışlarının algoritmalar tarafından modellenmesiyle aşamalı biçimde oluştu. Bu bölüm, tarihsel kayıtlar, piyasa yapısına ilişkin resmî raporlar, 2010’daki ani piyasa çöküşünün teknik incelemesi, gecikme arbitrajına ilişkin yüksek çözünürlüklü mesaj verisi ve yapay zekânın finansal istikrara etkilerini değerlendiren çalışmalar üzerinden bu dönüşümü incelemektedir. Ana sonuç şudur: Modern piyasa artık yalnızca alıcıyla satıcıyı eşleştirmemekte; emirlerin zamanı, türü, büyüklüğü, iptal davranışı, aciliyeti ve diğer piyasalardaki hareketlerle ilişkisi üzerinden katılımcı davranışını da makine tarafından okunabilir bir veri akışına dönüştürmektedir. Bu sonuç, tek bir gizli merkezin bütün piyasayı yönettiğini veya belirli hesapların kişisel olarak hedeflendiğini kanıtlamaz.
Piyasanın oyuncuyu izlemesi, ekranda belirli bir insanın adını görmesi anlamına gelmez. Asıl değişim, işlemin arkasındaki davranış örüntüsünün ölçülebilir hâle gelmesidir. Bir emrin aceleci olup olmadığı, büyük bir pozisyonun küçük parçalara bölünüp bölünmediği, fiyat değiştiğinde ne kadar hızlı iptal edildiği, belirli koşullarda tekrar eden giriş davranışları ve toplulaştırılmış bireysel emir akışı modellenebilir. Resmî bir piyasa yapısı raporu, gelişmiş piyasa yapıcılık sistemlerinin büyük miktarda piyasa ve perakende emir akışı verisini gelecekteki emir işleme, işlem ve risk kararlarında kullanabildiğini açıkça belirtmektedir.
Türkiye açısından önemi: Türkiye’de hisse senedi, döviz, altın, emtia ve kripto varlıklarla ilgilenen bireysel katılımcılar yalnızca fiyat tahmini yapan başka insanlarla karşılaşmamaktadır. Emirlerin önemli bir bölümü otomatik sistemler tarafından oluşturulmakta, yönlendirilmekte veya karşılanmaktadır. Bu nedenle yatırımcının gördüğü grafik ile emrinin gerçekte işlendiği piyasa yapısı arasında önemli bir fark bulunabilir. Türkiye’deki okuyucu açısından çıkarılması gereken sonuç, bütün piyasaların hileli olduğu değil; kullanılan ürünün, emir türünün, veri gecikmesinin, işlem maliyetinin ve karşı taraf yapısının en az fiyat yönü kadar önemli olduğudur. Bu bölümden herhangi bir kişi veya kuruluşun yasa dışı piyasa müdahalesi yaptığı sonucu çıkarılamaz.
Piyasa oyuncuyu, adını bildiği için değil; davranışını veriye dönüştürebildiği için izler.
Detaylı Açıklama
Piyasa ne zaman oyuncuları izlemeye başladı?
Doğrudan cevap şudur: Piyasa, emir yalnızca “al” veya “sat” talimatı olmaktan çıkıp sürekli ölçülen bir veri izine dönüştüğünde oyuncuları izlemeye başladı. Bu dönüşümün ilk belirgin teknolojik eşiği 1990’lı yıllardaki elektronikleşmeydi. 2000’li yıllarda farklı işlem merkezleri, otomatik emir yönlendirme ve yüksek hızlı veri akışları dönüşümü hızlandırdı. 2010’lu yıllarda toplulaştırılmış emir davranışı, gecikme farkı ve işlem akışı sistematik biçimde modellenmeye başladı. 2020’li yıllarda yapay zekâ, yalnız emir yürütmeyi değil; haberleri, metinleri, görüntüleri, alternatif verileri ve başka algoritmaların davranışlarını yorumlayan yeni bir katman ekledi.
Buradaki “izleme” sözcüğü kişisel gözetim iddiası değildir. Modern piyasa, çoğu durumda kimliğin kendisinden çok davranış sınıfıyla ilgilenir. Sistemin bilmek istediği soru “Bu emri kim verdi?” olmayabilir. Daha değerli soru şudur:
“Bu tür emirlerden sonra hangi emirlerin gelmesi muhtemeldir ve bu akış fiyat değiştiğinde nasıl davranacaktır?”
İlk piyasanın amacı oyuncuyu avlamak değil, riski taşımaktı
Modern türev piyasalarının kökeninde gerçek bir ekonomik sorun bulunuyordu. On dokuzuncu yüzyılın tarım piyasalarında üretim mevsimseldi; depolama, ulaşım ve bilgi akışı sınırlıydı. Ürün bolluğu fiyat çöküşüne, kıtlık ise ani yükselişe yol açabiliyordu. Üretici gelecekte hangi fiyattan satış yapacağını, alıcı ise hangi maliyetle ürün temin edeceğini bilmiyordu.
1865’te standartlaştırılmış vadeli sözleşmelerin ve merkezi teminat mekanizmasının kullanılmaya başlanması, dağınık ikili anlaşmaları ortak kurallara bağladı. Sözleşmenin miktarı, niteliği, teslim tarihi ve teminat koşulları standart hâle geldi. Merkezi takas ve teminat, taraflardan birinin yükümlülüğünü yerine getirmemesi riskini azaltmayı amaçlıyordu. Bu düzenleme, başlangıçta riskin gizlenmesi için değil; fiyat belirsizliğinin daha güvenilir biçimde paylaşılması için geliştirildi.
Bu başlangıç noktasını unutmamak önemlidir. Türev ürünlerin kendisi başlı başına bir sömürü mekanizması değildir. Üretici, ihracatçı, sanayici veya enerji tüketicisi için vadeli işlem gerçek bir korunma aracı olabilir. Sorun, riskten korunmak amacıyla tasarlanan sözleşmelerin zamanla çok yüksek işlem hızına, yoğun kaldıraca ve gerçek ekonomik ihtiyaçtan kopmuş kısa vadeli spekülasyona bağlanmasıyla ortaya çıkmaktadır.
Birinci kırılma: İnsan sesi ekrana dönüştü
Fiziksel işlem salonlarında emir, bir insanın başka bir insana ilettiği görünür bir karardı. İşlem yapanlar karşı tarafın davranışını beden dili, ses tonu, işlem yoğunluğu ve salondaki hareket üzerinden gözlemleyebiliyordu. Bu piyasa kusursuz değildi; bilgi eşitsizliği, manipülasyon ve ayrıcalıklı erişim elektronik dönemden önce de vardı. Ancak karar ve uygulama hızı büyük ölçüde insan ölçeğiyle sınırlıydı.
1992’de büyük bir vadeli işlem piyasasında sözleşmelerin elektronik ortamda işlem görmeye başlaması, fiziksel salondan bilgisayar tabanlı piyasaya geçişin önemli kilometre taşlarından biri oldu. Emirler artık coğrafi olarak aynı yerde bulunmayı gerektirmiyor; ekran, ağ bağlantısı ve yazılım üzerinden küresel biçimde iletilebiliyordu.
Elektronikleşme erişimi genişletti, fiyat karşılaştırmasını kolaylaştırdı ve işlem maliyetlerinin bazı bölümlerini düşürdü. Aynı zamanda piyasanın temel hammaddesini değiştirdi. Fiziksel salondaki gözlem yerini zaman damgalı dijital kayda bıraktı. Her emir, her iptal, her fiyat güncellemesi ve her gerçekleşme saklanabilir, karşılaştırılabilir ve istatistiksel olarak analiz edilebilir hâle geldi.
İkinci kırılma: Emir, talimat olmaktan çıkıp veri izine dönüştü
Elektronik piyasada emir yalnızca işlem gerçekleştiren bir komut değildir. Aynı zamanda davranış hakkında bilgi taşıyan bir veri paketidir.
Bir emir şu soruların cevaplarını içerebilir:
- Katılımcı fiyatı mı, gerçekleşme hızını mı önceliyor?
- Emir piyasa fiyatına saldırıyor mu, yoksa beklemeyi mi tercih ediyor?
- Fiyat değiştiğinde emir ne kadar hızlı iptal ediliyor?
- Büyük miktar küçük parçalara bölünüyor mu?
- Aynı davranış belirli saatlerde veya volatilite koşullarında tekrarlanıyor mu?
- Başka bir piyasadaki hareketten sonra aynı yönde emir geliyor mu?
- Emir akışı bilgi taşıyan bir işlemciye mi, pasif bir yatırımcıya mı, arbitraj sistemine mi yoksa otomatik yürütme modeline mi benziyor?
Bu soruların her birine kesin cevap verilemeyebilir. Ancak yeterli sayıda emir ve yeterli işlem geçmişi bulunduğunda olasılıksal sınıflandırma yapılabilir. Modern algoritma, tek bir emri mutlak biçimde tanımak zorunda değildir. Binlerce benzer emir arasında istatistiksel bir örüntü bulması yeterlidir.
2020’de yayımlanan kapsamlı bir resmî piyasa yapısı incelemesi, modern hisse piyasalarının çok sayıda işlem merkezi, farklı emir türleri, bağlantı seçenekleri ve mikrosaniyelerle ölçülen veri ürünlerinden oluştuğunu belirtmektedir. Aynı rapor, bu verinin algoritmalar tarafından emir üretmek için kullanıldığını; oluşan emirlerin fiyatı değiştirdiğini ve yeni fiyatın bir sonraki algoritmik kararları besleyen yeni veri ürettiğini açıklamaktadır. Başka bir ifadeyle piyasa artık doğrusal değil, sürekli geri beslemeli bir sistemdir.
Veri emir üretir. Emir fiyatı değiştirir. Değişen fiyat yeni veri üretir. Yeni veri başka emirleri tetikler.
Bu döngü içinde insanın kararı, sistemin dışında kalan bağımsız bir unsur değildir. Karar piyasanın içine girdiği anda diğer modeller için gözlenebilir bir sinyale dönüşür.
“Oyuncuyu izlemek” teknik olarak ne anlama gelir?
Oyuncuyu izlemek, belirli bir kişinin ekranını veya düşüncesini görmek değildir. Teknik anlamda izlenen şey, emir davranışının istatistiksel özellikleridir.
| Gözlenebilen davranış | Modelin çıkarabileceği olası anlam | Yorum sınırı |
|---|---|---|
| Emrin piyasa fiyatından hemen gerçekleşmek istemesi | Aciliyet, likidite talebi veya zorunlu işlem ihtimali | Her piyasa emri panik veya zorunluluk anlamına gelmez. |
| Büyük emrin düzenli küçük parçalara ayrılması | Gizlenen büyük pozisyon veya otomatik yürütme algoritması | Parçalama, yalnızca piyasa etkisini azaltma amacı da taşıyabilir. |
| Fiyat değişiminden hemen sonra yoğun iptal | Eski fiyatla işlem görmekten kaçınan hızlı likidite sağlayıcı | İptal, tek başına manipülasyon kanıtı değildir. |
| Belirli göstergelerden sonra tekrar eden girişler | Benzer kurala bağlı bot veya davranış sınıfı | Kaynak kodu görülmeden kullanılan model kesin olarak belirlenemez. |
| Farklı piyasalarda aynı anda emir oluşması | Arbitraj, hedge veya ortak veri sinyaline tepki | Eş zamanlılık, tarafların anlaşmalı olduğunu göstermez. |
| Zarar büyüdükçe emir aciliyetinin artması | Risk sınırı, stop, teminat baskısı veya panik davranışı | Kesin stop ve likidasyon seviyesi her zaman kamusal veriden bilinemez. |
Resmî incelemelerde, gelişmiş piyasa yapıcılık sistemlerinin toplulaştırılmış bireysel emir akışının bilgi içeriğinden faydalanabileceği; büyük miktarda piyasa ve emir verisini gelecekteki işlem, emir yönlendirme ve risk kararlarında kullanabildiği belirtilmektedir. Bu, “her bireysel hesap özel olarak avlanıyor” sonucunu doğurmaz. Ancak bireysel kitlenin toplu davranışının ekonomik değere sahip bir veri kaynağı olduğunu açıkça göstermektedir.
Üçüncü kırılma: Daha iyi analiz yarışının yerini hız yarışı aldı
İnsan merkezli piyasada avantaj çoğunlukla daha doğru bilgiye, daha iyi değerlendirmeye veya daha güçlü sermaye yapısına dayanıyordu. Elektronik piyasada bunlara yeni bir üstünlük eklendi: Aynı bilgiyi diğerlerinden önce işleyebilmek.
Fiyatın bir işlem merkezinde değişmesi ile başka bir işlem merkezindeki emrin güncellenmesi arasında çok küçük bir zaman aralığı oluşabilir. Daha hızlı sistem, henüz güncellenmemiş eski fiyattaki emri alabilir veya kendi teklifini diğerlerinden önce iptal edebilir. Bu yarış mikro veya nanosaniyeler düzeyinde yaşansa da çok sayıda tekrarlandığında ekonomik değeri büyüyebilir.
Birleşik Krallık hisse piyasasına ait yüksek çözünürlüklü mesaj verilerini inceleyen çalışma, gecikme arbitrajı yarışlarının toplam fiyat etkisinin yaklaşık %31’ini ve efektif alış–satış farkının yaklaşık %33’ünü oluşturduğunu hesapladı. Aynı çalışma, bu yarışları ortadan kaldıran alternatif piyasa tasarımlarının incelenen örneklemde yatırımcının likidite maliyetini yaklaşık %17 azaltabileceğini tahmin etti. Bu sonuç bütün ülkeler, varlıklar ve dönemler için geçerli evrensel bir oran değildir; belirli bir hisse piyasasına ve belirli veri dönemine aittir. Bununla birlikte hız avantajının soyut değil, ölçülebilir bir işlem maliyeti yaratabildiğini göstermektedir.
Burada önemli ayrım şudur: Hızlı sistem geleceği bilmek zorunda değildir. Bazen yalnızca diğer katılımcının güncellenmemiş fiyatına ondan önce ulaşması yeterlidir. Bu nedenle teknolojik yarış her zaman daha iyi ekonomik bilgi üretmez; kimi zaman yalnızca sıradaki yeri belirler. Resmî piyasa yapısı değerlendirmeleri de göreli hız üstünlüğünün eski fiyatlı emirlerden, emir önceliğinden ve bilgi işleme farkından yararlanabildiğini; bunun bazı durumlarda toplumsal açıdan verimsiz bir teknoloji yarışına dönüşebileceğini aktarmaktadır.
Algoritmalar piyasayı yalnız kötüleştirmedi
Gerçekleri anlatmak, algoritmaları tek taraflı bir kötülük olarak sunmak değildir. Algoritmik işlem normal piyasa koşullarında alış–satış farklarını daraltabilir, büyük emirleri daha kontrollü parçalara ayırabilir, fiyatların yeni bilgiye daha hızlı uyum sağlamasına yardımcı olabilir ve likiditeye erişim maliyetini azaltabilir.
2020 tarihli kapsamlı resmî değerlendirme, algoritmik işlemin normal piyasa koşullarında birçok piyasa kalitesi ve likidite ölçüsünü iyileştirdiği sonucuna ulaşmıştır. Aynı değerlendirme, bazı algoritmik stratejilerin olağan dışı stres veya volatilite dönemlerinde fiyat hareketlerini büyütebildiğini de belirtmiştir.
Bu ikili sonuç, serimizin temel yaklaşımı açısından önemlidir:
- Algoritma otomatik olarak manipülasyon değildir.
- Hız otomatik olarak haksız kazanç değildir.
- Piyasa yapıcılık otomatik olarak yatırımcıya karşı pozisyon almak değildir.
- Ancak normal dönemde likidite sağlayan sistemler, risk yükseldiğinde tekliflerini geri çekebilir.
- Normal dönemde faydalı olan otomasyon, stres sırasında aynı yönde geri besleme üretebilir.
Dolayısıyla sorun “botların varlığı” değildir. Asıl sorun, piyasanın aynı anda benzer risk sinyallerine tepki veren çok sayıda otomatik sistem tarafından çalıştırılması ve likiditenin kalıcıymış gibi görünmesine rağmen ihtiyaç anında ortadan kalkabilmesidir.
1987: Otomatik kurallar insan hızını aşmadan önce de kaskat oluşturabiliyordu
1987’de yaşanan tarihsel piyasa çöküşüne ilişkin değerlendirmelerde, fiyat düştükçe otomatik satış üreten kural tabanlı portföy koruma stratejilerinin satış baskısını büyüten mekanizmalardan biri olduğu belirtilmiştir. Bu sistemler günümüzün yapay zekâ modelleri kadar karmaşık değildi. Önceden belirlenen fiyat hareketleri gerçekleştiğinde satış emri oluşturuyorlardı. Çok sayıda kurum benzer kuralları kullandığında düşen fiyat yeni satış, yeni satış daha düşük fiyat üreten bir kaskada dönüşebildi.
Bu örnek önemli bir gerçeği gösterir: Sistemin avcı gibi davranması için bilinçli bir yapay zekâya ihtiyaç yoktur. Aynı kurala bağlı çok sayıda katılımcı, birbirlerinden bağımsız hareket etse bile ortak bir geri besleme döngüsü oluşturabilir.
2010: Yüksek işlem hacmi neden gerçek likidite anlamına gelmedi?
2010’da büyük bir hisse ve vadeli işlem piyasasında yaşanan ani olay, elektronik piyasanın nasıl kendi ürettiği veriye tepki vererek hızla kararsızlaşabileceğini gösterdi. Başlıca endeksler gün içinde zaten %4’ten fazla gerilemişken birkaç dakika içinde ilave %5–6 düştü ve ardından neredeyse aynı hızla toparlandı. Binlerce menkul kıymette kısa süreli ve olağan dışı fiyat hareketleri görüldü.
Teknik incelemeye göre büyük bir satış programı, fiyat veya zaman koşulunu dikkate almadan yalnızca piyasadaki son işlem hacminin belirli bir oranını hedefleyen otomatik yürütme algoritmasıyla çalıştırılmıştı. Yaklaşık 75.000 vadeli sözleşmenin satışı, daha önce benzer miktarın saatler içinde yürütülmesine karşılık yaklaşık 20 dakikada gerçekleştirildi. Piyasadaki işlem hacmi yükseldikçe algoritma satış hızını artırdı. Fakat hacmin artması, yeni alıcıların aynı miktarda risk taşımaya hazır olduğu anlamına gelmiyordu. Resmî inceleme bu nedenle, özellikle yüksek oynaklık dönemlerinde yüksek işlem hacminin güvenilir bir likidite göstergesi olmadığını vurguladı.
Başlangıçtaki satışlar hızlı işlem sistemleri, aracılar ve başka piyasalardaki fiyat farklarından yararlanan modeller tarafından karşılandı. Bu sistemlerin geçici pozisyonları büyüdükçe bazıları likidite sağlamaktan çıkarak likidite talep eden tarafa geçti. Aynı sözleşmeler çok kısa aralıklarla el değiştirdi; yüksek hacim oluştu, fakat piyasadaki gerçek risk taşıma kapasitesi aynı ölçüde artmadı. Satış algoritması hacmi likidite sanarak daha hızlı emir gönderdi ve sistem kendi ürettiği aktiviteyi gerçek talep gibi okumaya başladı.
Bir piyasanın çok hızlı işlem yapması, o piyasanın derin veya dayanıklı olduğu anlamına gelmez.
Bu olay tek bir algoritmanın bütün piyasayı kontrol ettiğini göstermemektedir. Asıl ders, farklı algoritmaların, farklı piyasa merkezlerinin ve otomatik risk tepkilerinin birbirini besleyerek hiçbiri tek başına amaçlamadığı kadar büyük bir sonuç üretebilmesidir.
Dördüncü kırılma: Piyasa o kadar hızlandı ki denetleyenler de makine kullanmak zorunda kaldı
Elektronikleşme yalnızca işlem yapanları değiştirmedi. Piyasayı izlemek ve düzenlemekle görevli kamu otoriteleri de insan gözüyle takip edilemeyecek kadar hızlı ve parçalı veriyle karşılaştı.
2018’de yayımlanan uluslararası bir izleme raporu, döviz ve diğer hızlı elektronik piyasalarda işlemlerin giderek daha fazla elektronik ve otomatik hâle geldiğini, faaliyetin çok sayıda işlem merkezine dağıldığını ve bilgi akış hızının keskin biçimde arttığını belirtti. Raporda, incelenen spot döviz piyasasında elektronik işlem payının yaklaşık on yıl içinde neredeyse iki katına çıktığı; şeffaf merkezi emir defterlerinde gerçekleşen faaliyetin payının ise azaldığı bildirildi.
Bu gelişme finansal piyasanın nasıl değiştiğine ilişkin önemli bir işarettir: Piyasayı denetlemek için yalnız fiyat grafiğine bakmak artık yeterli değildir. Emir mesajları, farklı işlem merkezleri, anlık likidite değişimi, pozisyon aktarımı ve algoritmik davranış birlikte izlenmelidir. Başka bir ifadeyle piyasa, kendisini izleyen kurumları da teknolojik yarışa zorlamıştır.
Beşinci kırılma: Yapay zekâ emri değil, bağlamı okumaya başladı
Klasik algoritma önceden tanımlanmış kuralları uygular. Yapay zekâ tabanlı sistem ise geçmiş örüntülerden ilişki çıkarabilir, çok sayıda değişkeni birlikte değerlendirebilir ve yapılandırılmamış veriyi işleyebilir. Haber metinleri, şirket açıklamaları, merkez bankası konuşmaları, sosyal medya, uydu görüntüleri, sevkiyat verileri ve milyonlarca emir mesajı aynı karar sistemine girdi olabilir.
Yapay zekâ bu yönüyle piyasa kalitesini iyileştirebilir. Bilginin daha hızlı işlenmesini, riskin daha ayrıntılı ölçülmesini, düzensiz işlemlerin tespit edilmesini ve büyük veri içindeki tehlikeli örüntülerin bulunmasını kolaylaştırabilir. Ancak aynı teknoloji yeni sistemik riskler de doğurabilir.
2024 tarihli kapsamlı bir finansal sistem çalışması, makine öğrenmesi modellerinin benzer veri setlerine, benzer optimizasyon yöntemlerine ve sınırlı sayıdaki üçüncü taraf altyapısına dayanmasının “model sürüleşmesi” riskini artırabileceğini belirtmiştir. Benzer sistemlerin aynı sinyale eş zamanlı tepki vermesi; stres dönemlerinde volatiliteyi büyütebilir, likiditeyi azaltabilir ve toplu pozisyon değişimlerine yol açabilir.
2026’da yayımlanan uluslararası yapay zekâ gözetim araç seti de sermaye piyasalarındaki başlıca risk alanları arasında kötüye kullanım, model ve veri sorunları, yoğunlaşma, dış kaynak bağımlılığı ve az sayıdaki teknoloji sağlayıcısına bağımlılığı saymıştır. Bu belge, yapay zekânın piyasayı kontrol ettiğini kanıtlamaz. Ancak gözetim otoritelerinin yapay zekâyı artık deneysel bir araç değil; yatırımcı korunması, piyasa bütünlüğü ve finansal istikrar bakımından izlenmesi gereken gerçek bir piyasa bileşeni olarak gördüğünü gösterir.
Yapay zekâ piyasada oyuncuyu nasıl daha okunabilir hâle getirebilir?
Yapay zekânın en güçlü yanı geleceği kesin biçimde bilmesi değildir. Gücü, çok sayıda zayıf işareti bir araya getirerek olasılık üretmesidir.
Örneğin tek bir market satış emri önemli görünmeyebilir. Ancak sistem aynı anda şunları değerlendirebilir:
- Son saniyelerdeki emir iptal oranı,
- Alış ve satış tarafındaki derinlik değişimi,
- Farklı piyasalardaki eş zamanlı fiyat hareketi,
- İşlemlerin ortalama büyüklüğü,
- Büyük emrin parçalanma biçimi,
- Volatilite artarken piyasa emirlerinin hızlanması,
- Benzer koşullarda geçmişte ortaya çıkan tepki,
- Likidite sağlayan sistemlerin tekliflerini geri çekme hızı.
Bu verilerden hiçbiri tek başına kesin hüküm vermez. Ancak birlikte kullanıldığında, akışın sakin bir portföy düzenlemesi mi, büyük bir pozisyonun gizli yürütülmesi mi, panik işlemi mi, arbitraj mı veya otomatik risk azaltma mı olduğuna ilişkin olasılık üretilebilir.
Piyasa bu nedenle artık yalnızca “fiyat ne olmalı?” sorusunu sormamaktadır. Aynı anda şu soruyu da sormaktadır:
“Bir sonraki zorunlu veya tahmin edilebilir emir nereden gelecek?”
Teknik göstergeler, emir defteri, işlem akışı, volatilite, açık pozisyon, fonlama, korelasyon, makine öğrenmesi, optimizasyon ve farklı karar mimarileri üzerinde çalıştık. Model karmaşıklığı arttı; kullanılan değişken ve kod miktarı büyüdü. Ancak karmaşıklığın artması, kalıcı ve güvenilir bir üstünlük oluşturmadı.
Bu deneyim bilimsel bir piyasa araştırmasının yerine geçmez. Kullanılan hesaplar, dönemler, varlıklar ve işlem koşulları bütün piyasayı temsil etmez. Dolayısıyla “bütün botlar kaybeder” veya “piyasa hiçbir sistemin kazanmasına izin vermez” sonucu çıkarılamaz.
Bununla birlikte mühendislik açısından önemli bir uyarı verdi:
Farklı modeller aynı duvara çarpıyorsa sorun yalnızca modelde değil, modellerin paylaştığı ortak varsayımda olabilir.
Bizim ortak varsayımımız uzun süre şuydu: Yeterli veri, yeterli metrik ve yeterli hesaplama gücü sağlanırsa kısa vadeli fiyat yönü güvenilir biçimde yakalanabilir. Ancak modern piyasa, fiyatı dışarıdan gözlenen sabit bir süreç olarak bırakmıyor. Modelin ürettiği emir piyasanın yeni girdisine dönüşüyor; karşı algoritmalar bu akışı işliyor; likidite ve maliyet koşulları değişiyor; geçmişte ölçülen ilişki canlı işlem sırasında farklılaşabiliyor.
Bu nedenle daha gelişmiş bot, her zaman daha üstün bot değildir. Daha düzenli çalışan sistem, aynı koşulda aynı tepkiyi verdiği için daha tahmin edilebilir bir davranış imzası oluşturabilir. Bu bir kesin sonuç değil, ilerleyen bölümlerde ham verilerle ayrıca sınanması gereken araştırma hipotezidir.
Eski piyasa ile yeni piyasa arasındaki temel fark nedir?
| Eski piyasa anlatısı | Yeni piyasa gerçekliği |
|---|---|
| İnsanlar bilgi ve beklentileriyle karşılaşır. | İnsanlar, algoritmalar ve otomatik risk sistemleri aynı anda etkileşir. |
| Emir yalnızca alım veya satım talimatıdır. | Emir aynı zamanda davranış ve aciliyet verisidir. |
| Avantaj daha doğru ekonomik değerlendirmedir. | Avantaj; bilgi, hız, veri, sıra önceliği, maliyet ve sermaye dayanıklılığının bileşimidir. |
| Likidite ekranda görünen emir miktarıdır. | Görünen likidite stres sırasında iptal edilebilir veya farklı piyasalara taşınabilir. |
| Fiyat yeni bilgiye tepki verir. | Fiyat, algoritmaların fiyat hareketine verdiği tepkinin de etkisiyle yeni emirler üretir. |
| Rakibin başka bir yatırımcıdır. | Rakip çoğu zaman davranış sınıfını modelleyen otomatik bir piyasa ekosistemidir. |
Bu bölüm hangi gerçekleri ortaya koyuyor?
Bu bölüm beş temel sonucu desteklemektedir:
- Modern piyasa makine tarafından okunabilir bir davranış ortamıdır. Emirlerin zamanı, türü, büyüklüğü ve iptal biçimi sürekli veri üretmektedir.
- Toplulaştırılmış bireysel emir akışı ekonomik değere sahiptir. Bu veri, gelecekteki emir işleme, fiyatlama ve risk kararlarında modellenebilir.
- Hız üstünlüğünün ölçülebilir maliyeti olabilir. Gecikme arbitrajı bazı piyasalarda likidite maliyetinin önemli bir bölümünü oluşturabilmektedir.
- Algoritmalar normal dönemde faydalı, stres döneminde kırılganlaştırıcı olabilir. Aynı teknoloji farklı piyasa koşullarında farklı sonuç üretmektedir.
- Yapay zekâ piyasayı daha hızlı ve daha bağlantılı hâle getirirken benzer model davranışı riskini artırabilir. Bu risk düzenleyici ve finansal istikrar raporlarında açıkça ele alınmaktadır.
Bu bölüm neyi kanıtlamıyor?
Bu bölüm:
- Bütün piyasaların tek bir merkezden yönetildiğini,
- Belirli hesapların kişisel olarak hedeflendiğini,
- Her fiyat hareketinin manipülasyon olduğunu,
- Bütün algoritmaların yatırımcıya zarar vermek için tasarlandığını,
- Hiçbir bireysel katılımcının kazanamayacağını,
- Her elektronik veya yapay zekâ tabanlı sistemin piyasa kalitesini bozduğunu
kanıtlamamaktadır.
Kanıtlanan şey daha sınırlı fakat daha önemlidir: Piyasa mimarisi, katılımcı davranışını ölçmeye, sınıflandırmaya ve ekonomik kararlarda kullanmaya elverişli hâle gelmiştir. Bu ortamda yalnızca yön tahmini yapan katılımcı, kendisini gözlemleyen yürütme, likidite ve risk sistemlerini hesaba katmadığında eksik bir oyun oynamaktadır.
Bir sonraki bölümün sorusu
Emirlerin davranış verisine dönüşmesi dönüşümün yalnızca ilk aşamasıdır. Asıl kırılma, kaldıraç devreye girdiğinde ortaya çıkar.
Çünkü kaldıraçlı katılımcı yalnız tahmin edilebilir değildir. Teminatı tükendiğinde belirli bir fiyat seviyesinde işlem yapmak zorunda kalır.
Serinin ikinci bölümünde şu sorunun peşine düşeceğiz:
Kaldıraç, kazancı büyüten bir araç olmaktan çıkıp yatırımcıyı nasıl zorunlu emir kaynağına dönüştürüyor?
Çalışmanın Yöntemi ve Bulguları
İnceleme nasıl yapıldı?
Bu bölüm için 1865–2026 dönemine yayılan çok kaynaklı bir belge incelemesi kullanılmıştır. Çalışma tek bir veri setine dayalı ekonometrik araştırma değildir. Tarihsel ve teknik dönüşüm, aşağıdaki kaynak gruplarının birlikte değerlendirilmesiyle oluşturulmuştur:
- Standart vadeli sözleşmelerin ve elektronik işlemin tarihine ilişkin resmî piyasa arşivleri,
- Algoritmik işlemin fayda ve risklerini değerlendiren kapsamlı piyasa yapısı raporları,
- 2010’daki ani fiyat çöküşüne ilişkin ayrıntılı emir ve işlem incelemesi,
- Hızlı elektronik piyasaların parçalanması ve izlenmesine ilişkin uluslararası teknik rapor,
- Gecikme arbitrajını yüksek çözünürlüklü mesaj verisiyle ölçen akademik çalışma,
- Yapay zekâ, model sürüleşmesi ve finansal istikrar ilişkisini inceleyen güncel araştırmalar,
- 2026 tarihli yapay zekâ gözetim çerçevesi.
Kanıtlar nasıl sınıflandırıldı?
| İddia türü | Kullanılan kanıt | Güven düzeyi |
|---|---|---|
| Vadeli sözleşmelerin tarihsel amacı risk paylaşımıydı. | 1865 standartlaşma ve merkezi teminat kayıtları. | Yüksek |
| Elektronikleşme emirleri makine tarafından işlenebilir veriye dönüştürdü. | 1992 elektronik işlem kaydı ve piyasa yapısı raporları. | Yüksek |
| Toplulaştırılmış perakende emir akışı modelleme amacıyla kullanılabilir. | Resmî piyasa yapısı incelemesi. | Yüksek |
| Hız yarışı işlem maliyeti yaratabilir. | Birleşik Krallık hisse mesaj verisi çalışması. | İncelenen piyasa için yüksek; diğer piyasalara genelleme sınırlı |
| Algoritmik işlem normal dönemde faydalı, stres döneminde kırılganlaştırıcı olabilir. | Kapsamlı resmî literatür ve piyasa yapısı değerlendirmesi. | Yüksek |
| Benzer yapay zekâ modelleri sürüleşme ve likidite riski yaratabilir. | Finansal istikrar araştırmaları ve 2026 gözetim çerçevesi. | Risk mekanizması için güçlü; gelecekteki gerçekleşme boyutu belirsiz |
| Daha düzenli bot davranışı daha kolay sınıflandırılabilir. | Kendi geliştirme deneyimimiz ve piyasa mikro yapısından türetilen araştırma hipotezi. | Henüz doğrulanmamış; ayrıca test edilmesi gerekir |
Ana bulgu nedir?
Ana bulgu, piyasaların bir anda insanlardan makinelere geçmediğidir. Değişim katmanlı olmuştur:
- Risk sözleşmeye dönüştü.
- Sözleşme elektronik emre dönüştü.
- Elektronik emir veri izine dönüştü.
- Veri izi algoritmik davranış modeline dönüştü.
- Yapay zekâ bu modeli daha geniş veri ve daha yüksek hızla işlemeye başladı.
Bu dönüşüm sonucunda piyasa yalnızca işlemi gerçekleştiren bir altyapı değil; işlemi yapan katılımcının olası sonraki davranışını tahmin etmeye çalışan bir sistem hâline gelmiştir.
Temel sınırlılıklar nelerdir?
- Farklı varlık sınıflarının piyasa yapıları aynı değildir.
- Hisse, vadeli işlem, döviz, emtia ve kripto piyasalarındaki sonuçlar doğrudan birbirine genellenemez.
- Kamusal veriler, özel emir akışının ve kurum içi risk modellerinin tamamını göstermez.
- Algoritmik işlem tek bir davranış türü değildir; likidite sağlayan ve tüketen stratejiler farklı sonuçlar doğurur.
- Yapay zekâya ilişkin bazı riskler tarihsel verilerle kanıtlanmış sonuç değil, mevcut kullanım biçimlerinden türetilen finansal istikrar senaryolarıdır.
- Kendi bot deneyimlerimiz kontrollü akademik deney niteliğinde değildir.
Kaynak ve Yöntem Notu
Kaynak türü: Çok kaynaklı tarihsel ve teknik araştırma sentezi.
Hakemlik durumu: Bu bölümün bütünü hakem değerlendirmesinden geçmiş bağımsız bir akademik çalışma değildir. Kullanılan kaynakların bir bölümü hakemli akademik araştırma, bir bölümü resmî teknik rapor, tarihsel kayıt ve gözetim belgesidir.
DOI durumu: Makale dizisinin bu bölümüne ait DOI bulunmamaktadır. Kullanılan bazı akademik çalışmaların DOI kaydı bulunmakla birlikte kişi, kurum, şirket ve yayın adı vermeme yönündeki editoryal ilke nedeniyle kaynaklar içerikte genel kimlikleriyle tanımlanmıştır.
Başlıca kanıt grupları:
- On dokuzuncu yüzyıldaki standart vadeli sözleşme ve merkezi teminat tarihçesi.
- Elektronik vadeli işlemlerin 1992’de başlayan geçişine ilişkin tarihsel kayıt.
- Algoritmik işlemin fayda, risk, parçalanma, veri hızı ve perakende emir akışı modellemesine ilişkin 2020 tarihli resmî rapor.
- 2010’daki hızlı düşüş ve toparlanmaya ilişkin ayrıntılı emir akışı incelemesi.
- Hızlı elektronik piyasalardaki parçalanma ve piyasa izleme ihtiyacına ilişkin 2018 teknik raporu.
- Gecikme arbitrajının likidite maliyetine etkisini ölçen mesaj verisi araştırması.
- Yapay zekâ, benzer veri kullanımı, model sürüleşmesi ve finansal istikrar ilişkisini inceleyen 2024–2026 araştırmaları.
Telif yaklaşımı: Kaynaklardan uzun veya özgün anlatımı ikame edecek doğrudan alıntılar kullanılmamıştır. Bulgular Türkçe olarak özgün biçimde açıklanmış, sayısal sonuçlar bağlamları ve sınırlılıklarıyla aktarılmıştır.
Hukuki ve polemik sınırı: “Avcı” kavramı bir kişi, kurum veya kuruluşu ifade etmemektedir. Kavram; elektronik piyasa yapısı, hız farkı, veri modelleme, otomatik risk tepkileri ve benzer algoritmaların ortak etkisini açıklamak için kullanılan sistemik bir metafordur. Metin belirli bir tarafın yasa dışı işlem, manipülasyon veya kişisel hesap hedefleme faaliyeti yürüttüğünü iddia etmemektedir.
Ticari sınır: Bu seri ücretsizdir. Yatırım planı, bot, sinyal, paket, üyelik, danışmanlık veya eğitim ürünü satmamaktadır. İçerik yatırım tavsiyesi veya kazanç vaadi değildir.
Çalışmanın söylediği: Modern piyasa, emirleri yalnız gerçekleştirmemekte; davranışsal ve istatistiksel veri olarak da işlemektedir.
Çalışmanın söylemediği: Modern piyasanın tek bir gizli merkez tarafından yönetildiğini veya her yatırımcı kaybının bilinçli müdahaleden kaynaklandığını söylememektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir