

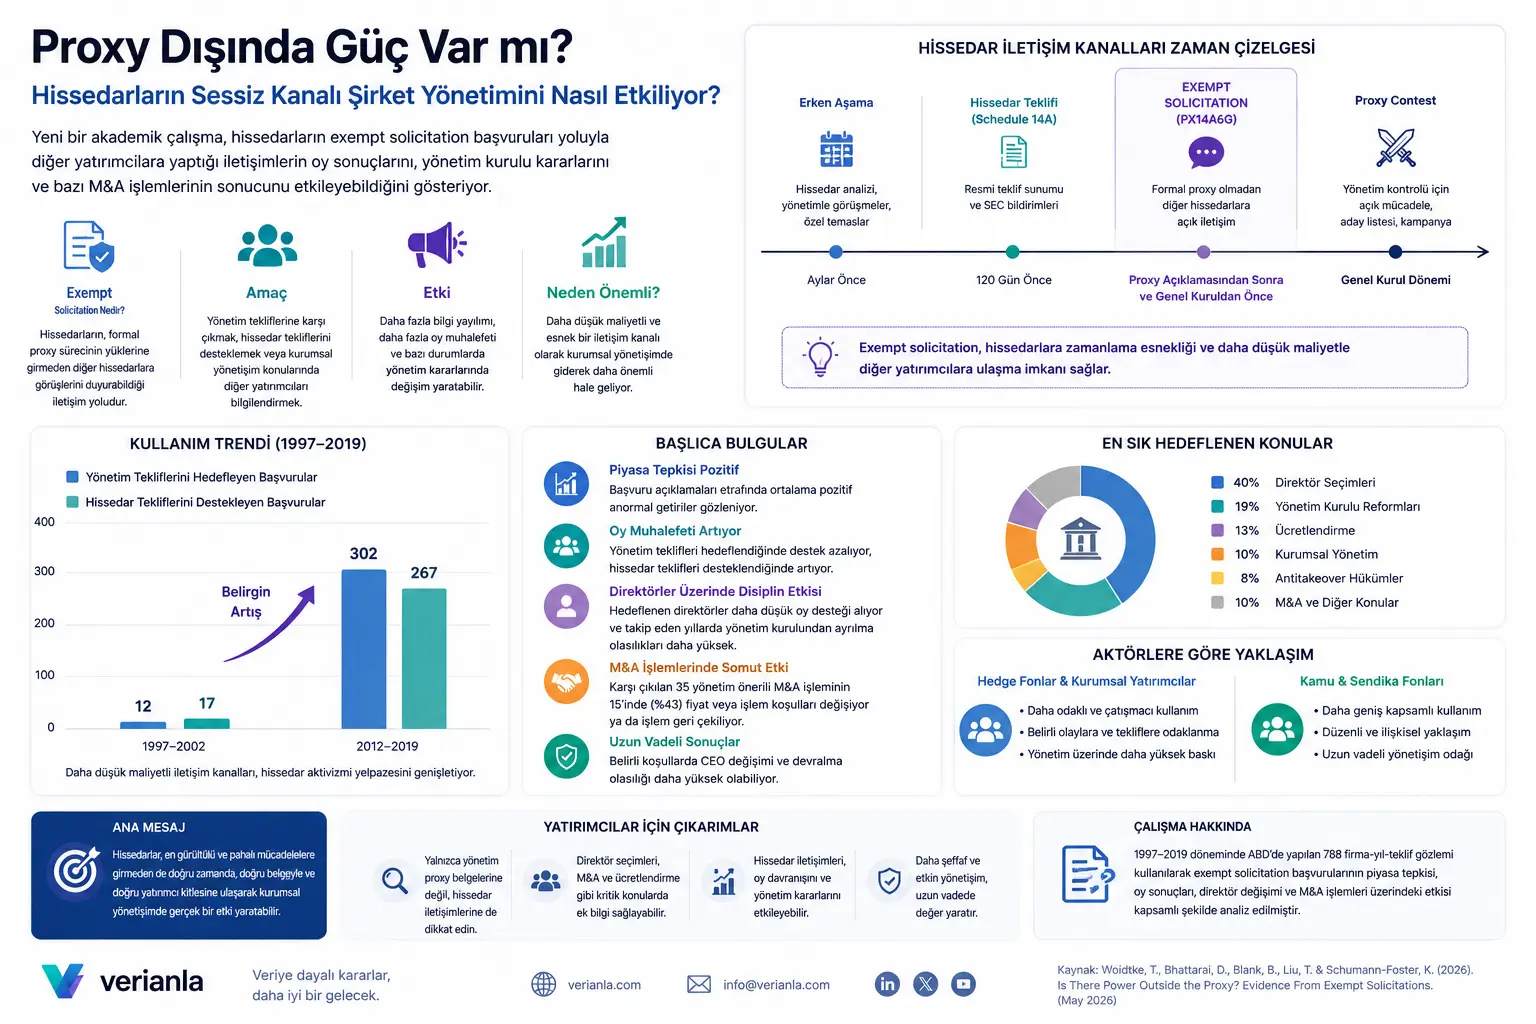
Şirketlerde hissedarların yönetime karşı sesini duyurmasının en bilinen yolları genel kurul oylamaları, hissedar teklifleri ve proxy contest olarak bilinen daha sert yönetim mücadeleleridir. Fakat bu çalışma, daha az bilinen ama giderek önem kazanan başka bir kanala odaklanıyor: exempt solicitation.
Exempt solicitation, hissedarların formal proxy sürecinin ağır yüklerine girmeden diğer hissedarlara görüşlerini duyurabildiği bir iletişim yoludur. Bu kanal üzerinden hissedarlar; yönetimin önerdiği direktör seçimlerine, birleşme ve satın alma işlemlerine, ücretlendirme politikalarına veya kurumsal yönetim kararlarına ilişkin destek ya da muhalefet mesajı verebilir.
Çalışmanın ana bulgusu nettir: Bu başvurular yalnızca sembolik açıklamalar değildir. Piyasa bu başvurulara olumlu tepki verebiliyor, hedeflenen tekliflerde oy muhalefeti artıyor, bazı direktörlerin yönetim kurulundan ayrılma olasılığı yükseliyor ve yönetimin önerdiği bazı birleşme-satın alma işlemlerinde fiyat veya işlem koşulları değişebiliyor.
Problem Ne?
Kurumsal yönetişimde temel sorunlardan biri, dağınık hissedarların yönetimle etkili biçimde iletişim kurmasının zor olmasıdır. Büyük halka açık şirketlerde hissedar sayısı çoktur, bilgi dağınıktır ve her hissedarın tek başına yönetimi etkileme gücü sınırlıdır. Bu durum klasik vekâlet problemidir: Yöneticiler şirketi yönetir, fakat kararların ekonomik sonucunu hissedarlar taşır.
Proxy süreci, hissedarlara oy kullanma ve yönetim kararlarına tepki verme imkânı verir. Ancak bu süreç zamanlama, maliyet, hukuki yükümlülük ve bilgi paylaşımı açısından sınırlıdır. Bir hissedar yönetim kuruluna aday göstermek, hissedar teklifi sunmak veya tam ölçekli proxy contest yürütmek istediğinde bunu genellikle çok önceden planlamak zorundadır.
Sorun şudur: Yönetim, hissedarların ancak daha sonra görebileceği bir karar açıklayabilir. Örneğin bir birleşme işlemi, direktör aday listesi veya tartışmalı ücretlendirme planı proxy belgelerinde ortaya çıkabilir. Hissedar, klasik süreçteki süreleri kaçırmışsa ve kontrolü ele geçirme amacı da yoksa, yönetimin önerisine karşı etkili ve hızlı iletişim kurmakta zorlanabilir.
Exempt solicitation bu boşluğu doldurur. Hissedar, yönetimden proxy yetkisi istemeden, belirli şartlar altında diğer hissedarlara neden belirli bir yönde oy kullanacağını veya neden yönetime karşı çıktığını açıklayabilir. Bu iletişim, oy öncesi dönemde bilgi yayılımını artırabilir ve diğer yatırımcıların dikkatini belirli yönetişim sorunlarına çekebilir.
Yöntem Ne Öneriyor?
Çalışma, exempt solicitation başvurularını hissedar aktivizmi yelpazesinde ara bir araç olarak konumlandırır. Bir uçta daha yumuşak engagement activism vardır: Hissedar yönetimle konuşur, teklif sunar, destek arar ama doğrudan kontrol mücadelesine girmez. Diğer uçta confrontation activism vardır: Hissedar yönetimle açık çatışmaya girer, direktörlere karşı oy çağrısı yapar veya proxy contest başlatır.
Exempt solicitation bu iki uç arasında yer alır. Bir yandan proxy contest kadar maliyetli ve ağır değildir. Diğer yandan yalnızca özel görüşme veya sembolik hissedar teklifi kadar zayıf da değildir. Çünkü kamuya açık bir kayıt üzerinden diğer yatırımcılara mesaj verir, kurumsal yatırımcıların ve danışmanlık hizmetlerinin dikkatini çekebilir ve oylama öncesi koordinasyonu kolaylaştırabilir.
Yazarlar, SEC’in PX14A6G formlarını kullanarak 1997-2019 döneminde corporate governance konulu exempt solicitation başvurularını elle sınıflandırır. Çalışma; başvurunun hangi şirkete, hangi teklife, hangi hissedar türüne ve hangi stratejiye bağlı olduğunu inceler. Sonrasında bu başvuruların piyasa tepkisi, oy sonuçları, direktör değişimi, M&A işlem sonucu, CEO değişimi ve devralma olasılığıyla ilişkisini analiz eder.
Bu yaklaşımın güçlü tarafı, yalnızca “kaç başvuru yapıldı?” sorusuna değil, “bu başvurular gerçekten bir sonuç doğuruyor mu?” sorusuna odaklanmasıdır.
Formüller Ne Anlatıyor?
Çalışmada okuyucuya doğrudan sunulmuş matematiksel bir ana formül veya teorik model denklemi bulunmamaktadır. Makale ampirik finans ve kurumsal yönetişim çalışmasıdır; sonuçlar regresyon analizleri, olay çalışması, oy sonuçları ve karşılaştırmalı örneklem testleri üzerinden sunulur.
Yöntemin temel mantığı sade biçimde şu şekilde özetlenebilir:
Bu ifade çalışmadaki doğrudan bir denklem değildir; araştırmanın nedensel mantığını Türkçe okuyucuya sade göstermek için hazırlanmış editoryal bir şematik anlatımdır.
Piyasa tepkisi tarafında kullanılan temel ölçü, olay çalışması mantığına dayanır. Başvurunun kamuya açıklandığı tarih etrafında hisse senedinin normal beklenen getirisinden sapması ölçülür. Bu ölçü, kümülatif anormal getiri olarak bilinir.
Burada \(R_{it}\), şirketin ilgili gündeki gerçekleşen getirisini; \(E[R_{it}]\), piyasa modeline göre beklenen getirisini; \(CAR(0,x)\) ise başvuru günü ile sonraki birkaç gün arasındaki toplam anormal getiriyi temsil eder. Pozitif değer, piyasanın bu bilgilendirmeyi ortalama olarak değer artırıcı veya yönetişim açısından anlamlı gördüğüne işaret edebilir.
Grafik, Tablo ve Şema Ana Mesajı
Araştırmanın zaman çizelgesi, exempt solicitation kanalının neden önemli olduğunu çok net gösterir. Klasik hissedar teklifi veya yönetim kurulu adaylığı için yatırımcıların kararını aylar önceden vermesi gerekir. Proxy contest de ciddi hazırlık, maliyet ve hukuki süreç gerektirir. Buna karşılık exempt solicitation, yönetimin nihai proxy açıklamasından sonra ve genel kuruldan önce daha esnek bir iletişim alanı açar.
Kullanım trendi dikkat çekicidir. 1997-2002 döneminde bu kanal sınırlı kullanılırken, 2012-2019 döneminde belirgin biçimde yaygınlaşır. Yönetim tekliflerini hedef alan başvurular 12’den 302’ye, hissedar tekliflerini destekleyen başvurular 17’den 267’ye çıkar. Bu artış, hissedar aktivizminin yalnızca pahalı proxy contest veya klasik hissedar teklifiyle sınırlı olmadığını; daha düşük maliyetli iletişim kanallarının da kurumsal yönetişimde önem kazandığını gösterir.
Başvuru yapan aktörlerin profili de tek tip değildir. Hedge fonlar ve kurumsal yatırımcılar daha çok belirli bir firmaya odaklanan, daha confrontational yani çatışmacı stratejilere yakın kullanımlar sergiler. Sendika fonları ve kamu emeklilik fonları ise bu kanalı daha düzenli, daha geniş ve engagement yani ilişki temelli aktivizmi destekleyen bir araç olarak kullanır. Bu ayrım önemlidir; çünkü aynı iletişim kanalı farklı yatırımcı türlerinde farklı stratejik işlevler görebilir.
Hedeflenen konuların dağılımı, bu kanalın özellikle yönetim kurulu ve şirket kontrolü açısından kritik olduğunu gösterir. En sık hedeflenen alan yönetim tarafından aday gösterilen direktör seçimleridir. Hissedarların desteklediği yönetim kurulu reformları da büyük paya sahiptir. Ücretlendirme, kurumsal yönetim, antitakeover hükümler ve M&A işlemleri de önemli başlıklar arasındadır.
Piyasa tepkileri, bu başvuruların yatırımcılar tarafından tamamen gürültü olarak görülmediğini gösterir. İlk başvuru tarihi etrafında ortalama pozitif anormal getiriler gözlenir. Yönetim tekliflerini hedefleyen daha çatışmacı başvurularda etki daha yüksek görünür. Özellikle direktör seçimlerini hedefleyen başvurularda daha güçlü piyasa tepkisi, yatırımcıların bu iletişimi yönetişim sorunu hakkında değerli bilgi olarak okuyabildiğini düşündürür.
Oy sonuçları daha da çarpıcıdır. Yönetim tarafından desteklenen direktör, kurumsal yönetim veya M&A teklifleri exempt solicitation ile hedeflendiğinde, yönetim lehine oy desteği belirgin biçimde düşer. Direktör seçimlerinde hedeflenen adaylar, benzer ancak hedeflenmeyen direktörlere göre daha düşük oy desteği alır. Bu, kamuya açık hissedar iletişiminin genel kurul sonucunu etkileyebilecek kadar görünür hale geldiğini gösterir.
M&A işlemlerinde sonuçlar özellikle dikkat çekicidir. Yönetimin önerdiği bazı birleşme veya satın alma işlemlerine yönelik muhalefet, işlem fiyatının yukarı revize edilmesi ya da işlemin tamamen geri çekilmesiyle ilişkilidir. Bu bulgu, exempt solicitation kanalının yalnızca oy söylemi değil, ekonomik sonuç doğurabilen bir yönetişim baskısı yaratabileceğini gösterir.
Deneyler Nasıl Yapılmış?
Çalışma laboratuvar deneyi yapmaz; kapsamlı bir ampirik veri analizi yürütür. Araştırmacılar 1997-2019 dönemindeki SEC Form PX14A6G kayıtlarını kullanır. Elektronik EDGAR kayıtlarının yanında eksik eski kayıtlar için FOIA yoluyla elde edilen belgelerden de yararlanılır.
Son örneklem, corporate governance konulu 788 firma-yıl-teklif gözleminden oluşur. Bunlar 478 benzersiz firma-yılına yayılmıştır. Başvurular; yönetim tekliflerini hedefleyenler ve hissedar tekliflerini destekleyenler olarak iki ana gruba ayrılır. Yönetim tarafında direktör seçimleri, M&A ve diğer kurumsal yönetim teklifleri; hissedar tarafında ise yönetim kurulu, ücretlendirme, antitakeover ve diğer kurumsal yönetim önerileri incelenir.
Piyasa tepkisi için olay çalışması yöntemi kullanılır. Başvurunun kamuya açıklandığı tarih etrafında kümülatif anormal getiriler hesaplanır. Böylece piyasanın bu iletişim kanalını değerli bilgi olarak görüp görmediği ölçülmeye çalışılır.
Oy sonuçları için hedeflenen tekliflerle benzer fakat hedeflenmeyen teklifler karşılaştırılır. Yönetim tekliflerinde daha düşük destek, hissedar tekliflerinde daha yüksek destek “bilgili oy muhalefeti” olarak yorumlanır. Direktör seçimlerinde daha güçlü testler yapılır: aynı şirketin aynı toplantısında hedeflenen ve hedeflenmeyen direktörler karşılaştırılır; ayrıca aynı direktörün farklı yıllardaki oy sonuçları da incelenir.
M&A işlemlerinde ise başvuru içeriğiyle işlem sonucu tek tek eşleştirilir. Yönetimin önerdiği işlem geri çekilmiş mi, fiyat revize edilmiş mi, hissedarların talep ettiği yönde değişiklik olmuş mu gibi sonuçlar manuel olarak kontrol edilir.
Son olarak, daha uzun vadeli etkiler için zorunlu CEO değişimi ve şirketin daha sonra satın alınma olasılığı incelenir. Bunun için exempt solicitation hedefi olan şirketler, aynı sektör ve benzer büyüklükteki hedeflenmeyen şirketlerle karşılaştırılır.
Sonuçlar Ne Gösteriyor?
İlk sonuç, exempt solicitation başvurularının zaman içinde önemli ölçüde arttığıdır. Özellikle 2011 sonrasında kullanım belirgin biçimde hızlanır. Bu artış, dijital erişimin güçlenmesi ve hissedarların daha düşük maliyetli iletişim kanallarına yönelmesiyle uyumludur.
İkinci sonuç, bu başvuruların farklı yatırımcı türleri tarafından farklı amaçlarla kullanıldığıdır. Hedge fonlar ve kurumsal yatırımcılar daha odaklı ve çatışmacı kampanyalar yürütürken, kamu emeklilik fonları ve sendika fonları daha geniş kapsamlı ve tekrar eden kullanımlar sergiler. Bu durum, exempt solicitation kanalının tek bir aktivizm türüne sıkışmadığını gösterir.
Üçüncü sonuç, piyasanın bu başvurulara ortalama olarak pozitif tepki vermesidir. Ortalama anormal getiriler büyük değildir; fakat istatistiksel olarak anlamlıdır. Daha çatışmacı başvurularda ve özellikle direktör seçimlerini hedefleyen başvurularda piyasa tepkisi daha güçlüdür.
Dördüncü sonuç, oy davranışının değişmesidir. Yönetim teklifleri hedeflendiğinde yönetim lehine oy desteği anlamlı biçimde düşer. Hissedar teklifleri desteklendiğinde, özellikle yönetim kurulu ve ücretlendirme alanındaki tekliflerde destek artar. Bu, iletişim kanalının yalnızca bilgi yaymadığını, oy koordinasyonu da sağlayabildiğini düşündürür.
Beşinci sonuç, direktörler üzerinde disiplin etkisi oluşmasıdır. Hedeflenen direktörler daha düşük oy desteği alır ve takip eden yıllarda yönetim kurulundan ayrılma olasılıkları daha yüksektir. Bu bulgu, formal kontrol mücadelesi olmadan da hissedar iletişiminin yönetim kurulu üzerinde baskı yaratabileceğini gösterir.
Altıncı sonuç, M&A işlemlerinde doğrudan ekonomik etkilerin görülebilmesidir. Karşı çıkılan 35 yönetim önerili M&A işleminden 15’inde sonuç etkilenir. Bazı işlemler geri çekilir, bazı işlemlerde fiyat veya koşullar hissedar lehine revize edilir. Bu oran, kamuya açık ama görece düşük maliyetli bir iletişim kanalının ne kadar etkili olabileceğini gösterir.
Son olarak, uzun vadeli sonuçlarda bağlam önemlidir. Tüm exempt solicitation başvuruları devralma olasılığını artırmaz. Fakat M&A dostu veya devralma engellerini azaltmaya yönelik başvurular, özellikle birleşme dalgalarının yaşandığı dönemlerde şirketin satın alınma olasılığıyla daha güçlü ilişki gösterir. Düşük performanslı şirketlerde ise bu başvurular zorunlu CEO değişimi olasılığını artırabilir.
Bu Neden Önemli?
Bu çalışma, kurumsal yönetişimde gücün yalnızca resmi kontrol mücadelelerinden ibaret olmadığını gösteriyor. Hissedar, yönetimi devirmeye çalışmadan da, kamuya açık ve zamanlaması güçlü bir iletişimle diğer yatırımcıların dikkatini çekebilir. Bu dikkat, oy davranışını ve sonrasında yönetim kararlarını etkileyebilir.
Bu özellikle büyük şirketler için önemlidir. Büyük şirketlerde formal proxy contest yürütmek pahalıdır. Hissedar yapısı dağınık olabilir. Pasif fonlar büyük paylara sahip olsa da her şirkette sürekli aktif kampanya yürütmeleri beklenemez. Exempt solicitation, böyle ortamlarda bilgi yayılımını ve hissedar koordinasyonunu kolaylaştıran ara bir araç işlevi görebilir.
Çalışma aynı zamanda “hissedar aktivizmi ya iyidir ya kötüdür” şeklindeki basit ayrımı zorlaştırıyor. Bazı başvurular yönetim kurulunu disipline edebilir, bazıları M&A koşullarını iyileştirebilir, bazıları hissedar tekliflerini daha görünür kılabilir. Fakat bu kanal aynı zamanda dar çıkar grupları tarafından baskı aracı olarak da kullanılabilir. Bu nedenle düzenleme tartışması, kanalı tamamen güçlendirmek veya tamamen kısmak yerine, hangi kullanımın şeffaf ve değer artırıcı olduğunu ayırt etmeye odaklanmalıdır.
Yatırımcılar için ana ders şudur: Genel kurul oylamalarında yalnızca yönetimin proxy belgesine bakmak yeterli olmayabilir. Yönetim dışı hissedar iletişimleri, özellikle direktör seçimleri, M&A işlemleri ve antitakeover düzenlemeleri gibi kritik başlıklarda önemli ek bilgi taşıyabilir.
Dikkat Noktaları
İlk dikkat noktası nedenselliktir. Çalışma güçlü karşılaştırmalar, sabit etkiler ve kısa olay pencereleri kullansa da, exempt solicitation başvurusunun tek başına tüm sonuçlara neden olduğunu kesin biçimde söylemek zordur. Başvurular genellikle zaten sorunlu veya tartışmalı şirketlerde yapılır. Bu nedenle sonuçlar “güçlü ilişki” ve “etkiyle uyumlu kanıt” olarak okunmalıdır.
İkinci dikkat noktası düzenleyici bağlamdır. Exempt solicitation ABD sermaye piyasası düzenlemeleriyle bağlantılı özel bir mekanizmadır. Başka ülkelerdeki genel kurul, hissedar iletişimi ve vekâlet oylaması kuralları farklı olabilir. Dolayısıyla sonuçlar doğrudan tüm hukuk sistemlerine taşınmamalıdır.
Üçüncü dikkat noktası, hissedar çıkarlarının her zaman tüm paydaş çıkarlarıyla aynı olmayabileceğidir. Bir başvuru hissedar değerini artırabilir; fakat çalışanlar, müşteriler, uzun vadeli yatırım veya toplumsal etkiler bakımından farklı sonuçlar doğurabilir. Kurumsal yönetişim değerlendirmesi bu daha geniş çerçeveyi de dikkate almalıdır.
Dördüncü dikkat noktası, bilgi kalitesidir. Exempt solicitation daha fazla bilgi yayılımı sağlayabilir; fakat yayılan bilginin doğruluğu, bağlamı ve temsil gücü önemlidir. Etkili bir iletişim kanalı, aynı zamanda yanlış yönlendirme veya baskı riski de taşıyabilir.
Son olarak, bu içerik yatırım veya hukuki tavsiye değildir. Herhangi bir şirket oylaması, M&A işlemi veya yönetim kurulu kararı; şirketin finansal durumu, hukuki belgeleri, düzenleyici çerçevesi ve uzman görüşüyle birlikte değerlendirilmelidir.
Sonuç
Bu çalışma, proxy sürecinin dışında kalan bir iletişim kanalının kurumsal yönetişimde ne kadar etkili olabileceğini gösteriyor. Exempt solicitation başvuruları, hissedarların yönetimle doğrudan kontrol mücadelesine girmeden de diğer yatırımcıları bilgilendirmesine, oy davranışını etkilemesine ve şirket üzerinde baskı yaratmasına imkân tanıyabilir.
Bulgular, bu kanalın özellikle büyük, kurumsal yatırımcı yoğunluğu yüksek şirketlerde önem kazandığını gösteriyor. Yönetim tekliflerine karşı yapılan başvurular oy desteğini düşürebiliyor; direktörleri hedefleyen başvurular yönetim kurulu değişimiyle ilişkili olabiliyor; M&A işlemlerine yönelik başvurular ise bazı işlemlerin koşullarını doğrudan etkileyebiliyor.
Verianla açısından çalışmanın ana mesajı şudur: Kurumsal yönetişimde güç her zaman en gürültülü ve pahalı mücadelelerde ortaya çıkmaz. Bazen doğru zamanda, doğru belgeyle, doğru yatırımcı kitlesine ulaşan bir açıklama; oyları, yönetim kurulunu ve büyük şirket kararlarını değiştirebilir.
Kaynak ve Yöntem Notu
Bu içerik, Tracie Woidtke, Dipesh Bhattarai, Brian Blank, Tingting Liu ve Kathryn Schumann-Foster tarafından hazırlanan “Is There Power Outside the Proxy? Evidence From Exempt Solicitations” başlıklı akademik çalışmaya dayalı olarak hazırlanmıştır. Çalışma, ABD’de 1997-2019 döneminde SEC Form PX14A6G üzerinden yapılan exempt solicitation başvurularını elle derlenen veriyle incelemekte ve bu başvuruların piyasa tepkisi, oy sonuçları, direktör değişimi, M&A işlemleri, CEO değişimi ve devralma aktivitesiyle ilişkisini analiz etmektedir.
Bu içerik birebir çeviri değildir; çalışmanın ana fikri Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir