


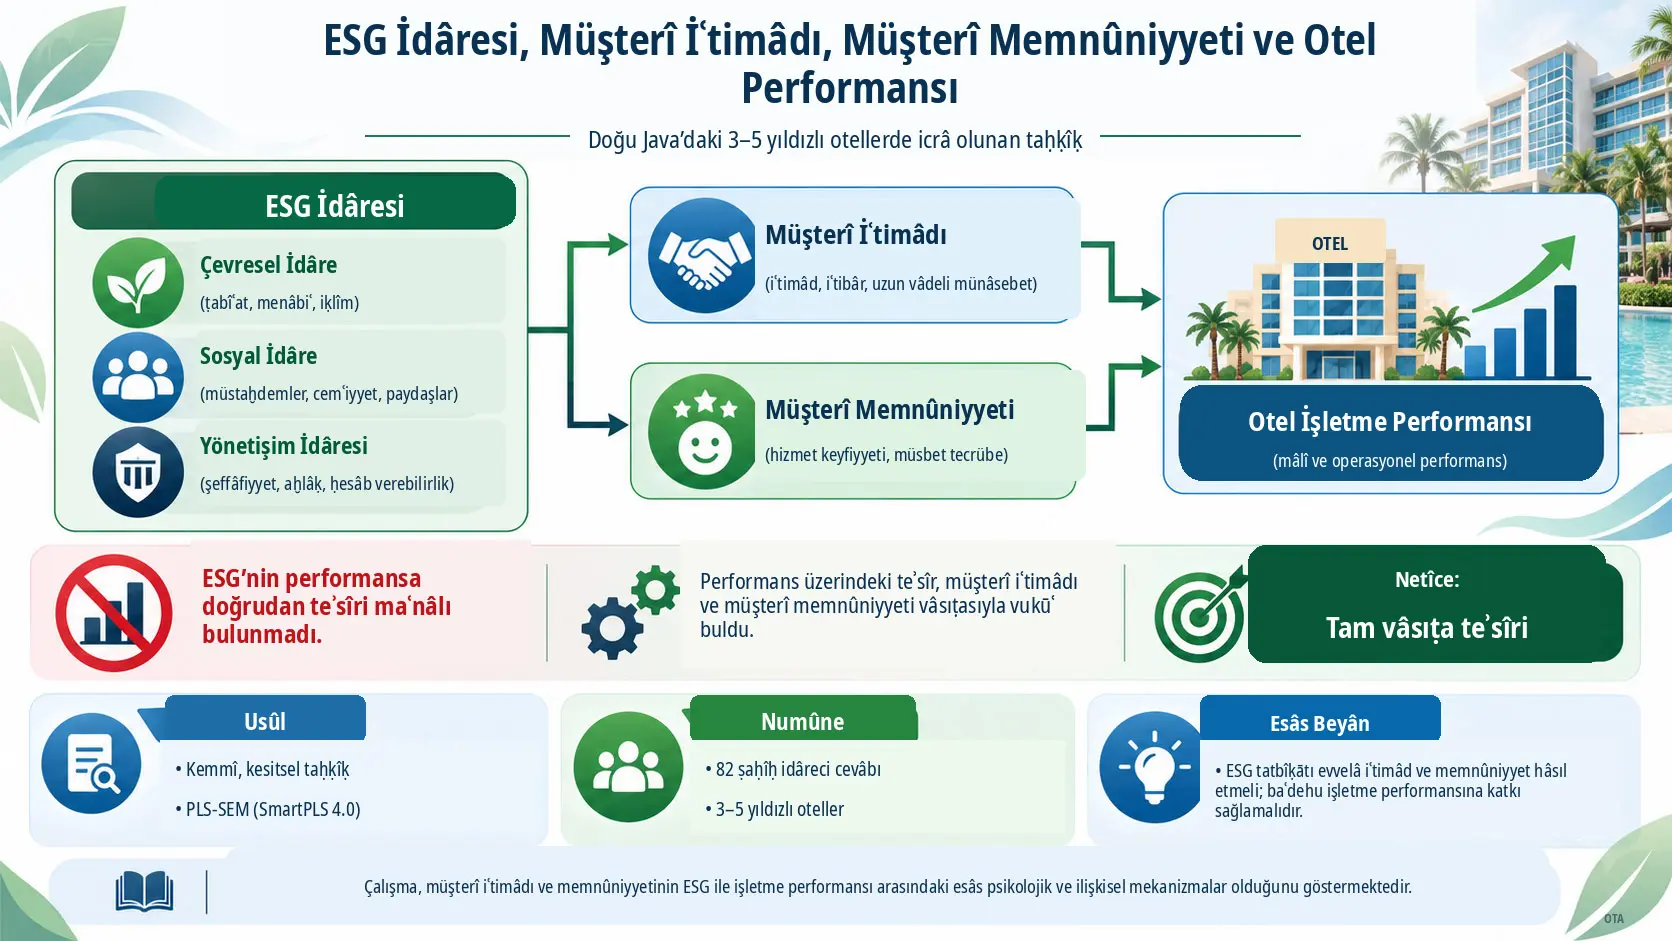
Çevresel, Sosyal ve Yönetişim idâresi (Environmental, Social, and Governance; ESG), bir müʾessesenin muḥîṭ üzerindeki teʾsîrlerini, müstaḫdemler ve cemʿiyyet ile münâsebetlerini ve şeffâfiyyet, ḥesâb verebilirlik ve aḫlâḳî idâre gibi yönetişime müteʿalliḳ unsurları stratejik ve operasyonel faʿâliyyetlerine dâḫil eden bir idâre usûlüdür. Bu taḥḳîḳ, Endonezya'nın Doğu Java mıntıḳasındaki üç-beş yıldızlı otellerde ESG idâresinin işletme performansı ile nasıl münâsebetli olduğunu ve bu münâsebetin müşterî iʿtimâdı ile müşterî memnûniyyeti vâsıṭasıyla vukūʿ bulup bulmadığını tetkîḳ etmiştir. Taḥḳîḳin hedef kâʾinâtı 103 oteldir; bütün oteller iştirâke daʿvet edilmiş ve umûm müdürler ile otel idârecilerinden alınan 82 ṣaḥîḥ anket cevâbı SmartPLS 4.0 kullanılarak Partial Least Squares Structural Equation Modeling (PLS-SEM) usûlüyle taḥlîl edilmiştir.
Netîceler çevresel, sosyal ve yönetişim idâresinin hem müşterî iʿtimâdı hem de müşterî memnûniyyeti üzerinde müsbet ve istatistikî bakımdan maʿnâlı münâsebetlere mâlik olduğunu göstermiştir. Müşterî iʿtimâdının otel işletme performansına giden yol muʿâmili β = 0,457; müşterî memnûniyyetinin performansa giden yol muʿâmili ise β = 0,460'tır ve her iki münâsebet de p < 0,001 seviyesinde maʿnâlıdır.
Buna muḳābil çevresel idâreden performansa doğrudan yol β = 0,053 ve p = 0,576; sosyal idâreden performansa β = 0,037 ve p = 0,701; yönetişim idâresinden performansa β = 0,094 ve p = 0,282 olarak bulunmuştur. Bu üç doğrudan yol istatistikî bakımdan maʿnâlı değildir. Buna muḳābil müşterî iʿtimâdı ve müşterî memnûniyyeti vâsıṭasıyla imtiḥân olunan altı dolaylı yolun tamâmı maʿnâlıdır. Müʾellifler bu netîce tertîbini, ESG buʿdları ile otel işletme performansı arasındaki münâsebette müşterî iʿtimâdı ve müşterî memnûniyyetinin tam vâsıṭa rolü gördüğü şeklinde tefsîr etmektedir.
Bu netîceyi “ESG doğrudan işletme performansını hiçbir şart altında teʾsîr etmez” sûretinde taʿmîm etmek ṣaḥîḥ değildir. Taḥḳîḳ, bir tek zamanda cemʿ edilmiş kesitsel maʿlûmâta müsteniddir; tecrübî veya longitudinal bir sebebiyyet imtiḥânı değildir. Kezâ müşterî iʿtimâdı ve müşterî memnûniyyeti doğrudan müşterîlerden ölçülmemiş, idârecilerin yapılandırılmış ankete verdikleri cevâblarla taḳdîr edilmiştir. Bu sebeple bulgular tetkîḳ olunan Doğu Java otel numûnesi ve kullanılan ölçüm modeli bağlamında tefsîr olunmalıdır.
Taḥḳîḳin esâs mesʾelesi nedir?
ESG tatbîḳātının işletme performansıyla münâsebetli olabileceğine dâʾir vâsiʿ bir literatür bulunmakla beraber, hizmet sektöründe bu münâsebetin hangi psikolojik ve ilişkisel mekanizmalar vâsıṭasıyla zuhûr ettiği daha az vâzıḥtır. Otel müşterîleri bir hizmeti satın almadan evvel hizmet keyfiyyeti, işletmenin sürdürülebilirlik husûsundaki ḥaḳîḳî bağlılığı veya aḫlâḳî davranışı hakkında kâmil maʿlûmâta mâlik değildir. Taḥḳîḳ bu sebeple ESG tatbîḳātının yalnız maliyet veya operasyon kanalı vâsıṭasıyla değil, müşterîlerin işletme hakkındaki idrâklerini değiştirerek performansla münâsebetli olabileceğini tetkîḳ etmektedir.
Çalışmanın esâs modeli üç ESG buʿdunu ayrı müteġayyirler olarak ele alır: çevresel idâre, sosyal idâre ve yönetişim idâresi. Bu üç buʿdun evvelâ müşterî iʿtimâdı ve müşterî memnûniyyetiyle, baʿdehu bu iki vâsıṭanın otel işletme performansıyla münâsebeti imtiḥân edilmiştir. Kezâ ESG buʿdlarından performansa doğrudan yollar da sınanarak münâsebetin vâsıṭalar olmaksızın devâm edip etmediği araştırılmıştır.
Sinyal Teorisi Bu Taḥḳîḳte Neyi Îżâḥ Ediyor?
İşâret Nazariyesi (Signaling Theory), taraflardan birinin diğerinden daha fazla maʿlûmâta mâlik olduğu maʿlûmât adem-i tenâẓuru şartlarında müşâhede olunabilir ve mûtemed işâretlerin belirsizliği azaltabileceğini îżâḥ eden nazarî çerçevedir. Bu taḥḳîḳte otel ESG tatbîḳātı “sinyal”, müşterî ise bu sinyali tefsîr eden taraf olarak ele alınmaktadır; çevresel mesʾûliyyet, sosyal tatbîḳāt ve şeffâf yönetişim müşterîler tarafından iʿtimâda şâyânlık ve mesʾûliyyet alâmetleri olarak idrâk olunduğunda müşterî iʿtimâdı ve memnûniyyetinin kuvvetlenmesi, bunların da işletme performansıyla münâsebet peydâ etmesi beklenmektedir.
Maʿlûmât adem-i tenâẓuru ne demektir?
Bir otel işletmesi kendi operasyonları, aḫlâḳî standartları, çevresel tatbîḳātı ve müstaḫdem siyâsetleri hakkında müşterîden daha fazla maʿlûmâta mâliktir. Müşterî hizmeti satın almadan evvel işletmenin ḥaḳîḳaten ne derece mesʾûl olduğunu doğrudan müşâhede edemeyebilir. Bu maʿlûmât farkı, Sinyal Teorisi'ndeki maʿlûmât adem-i tenâẓuru mesʾelesidir.
Meʾhaz çalışmanın nazarî yaklaşımına göre enerji ve su tasarrufu, atık azaltma, müstaḫdem refâhı, cemʿiyyetle teʿâmül, şeffâfiyyet, ḥesâb verebilirlik ve aḫlâḳî idâre gibi tatbîḳāt müşterîye işletmenin ḳıymetleri hakkında sinyal gönderebilir. Sinyalin işletme bakımından ḳıymet teşkîl etmesi için yalnız tatbîḳ edilmesi değil, paydaş tarafından görülmesi ve iʿtimâda şâyân sûrette tefsîr edilmesi de mühimdir.
Çevresel idâre nedir?
Çalışmada çevresel idâre; atık idâresi siyâsetleri, yenilenebilir enerji istiʿmâli, su tasarrufu tatbîḳātı, enerji müessiriyyeti yüksek teknolojilerin benimsenmesi ve karbon emisyonlarını azaltmaya müteveccih programlarla ölçülmüştür. Miḳyâs beş maddeden müteşekkildir.
Meʾhazda verilen numûne anket maddesi, otelin tek kullanımlık plastikleri azaltma gibi karbon emisyonlarını düşürmeye müteveccih programları tatbîḳ edip etmediğine dâʾirdir.
Sosyal idâre nedir?
Sosyal idâre miḳyâsı da beş maddeden müteşekkildir. Miḳyâs; çeşitlilik ve kapsayıcılık siyâsetleri, iş ṣıḥḥati ve emniyyeti, âdil ücret ve yan menâfiʿ, mahallî cemʿiyyetle teʿâmül ve hayırseverlik faʿâliyyetleri gibi sahaları taḳdîr etmektedir.
Bu buʿd otelin yalnız müşterîlere sunduğu hizmeti değil, müstaḫdemler ve cemʿiyyetle kurduğu münâsebetin mesʾûliyyet cihetini temsîl etmektedir.
Yönetişim idâresi nedir?
Yönetişim idâresi; şeffâf idâre yapısı, işletme aḫlâḳ kāʿidelerinin tatbîḳi, dâḫilî teftîş sistemleri, performansa bağlı ücretlendirme ve risk idâresi gibi beş göstergeyle ölçülmüştür.
Yönetişim mefhûmundaki esâs vurgu, işletme kararlarının yalnız alınması değil; ḥesâb verebilir, şeffâf, mütteṣıl ve aḫlâḳî bir nizâm içinde alınmasıdır.
Müşterî iʿtimâdı nasıl taʿrîf olundu?
Çalışmanın nazarî çerçevesinde müşterî iʿtimâdı, müşterînin müʾessesenin ehil, dürüst ve müşterînin menâfiʿini gözetir sûrette hareket edeceğine dâʾir iʿtiḳādı olarak ele alınmaktadır. Miḳyâsta iʿtimâda şâyânlık, dürüstlük/bütünlük, tutarlılık ve müşterînin iyiliğini gözetme gibi buʿdlar bulunmaktadır.
Müşterî iʿtimâdı beş maddelik miḳyâsla ölçülmüştür. Meʾhazda verilen numûne madde, otelin misâfirlerin maḥremiyyetini ve veri emniyyetini muhâfaza edip etmediğine dâʾirdir.
Müşterî memnûniyyeti nasıl taʿrîf olundu?
Müşterî memnûniyyeti, beklenen hizmet ile idrâk olunan ḥaḳîḳî performansın mukāyesesi netîcesinde teşekkül eden umûmî taḳdîri ifâde etmektedir. Çalışmada beklentinin taṣdîḳi, ḥissî memnûniyyet, işlevsel memnûniyyet ve davranışsal niyyetlerle münâsebetli beş maddelik bir yapı kullanılmıştır.
Lâkin mühim bir usûl noktası vardır: taḥḳîḳ doğrudan otel müşterîlerine tatbîḳ edilmiş bir memnûniyyet anketi değildir. İştirâkçiler otellerin umûm müdürleri ve idârecileridir. Binâʾenaleyh bu yapı, idârecilerin kendi otellerindeki müşterî memnûniyyetine dâʾir verdikleri anket cevâblarına müsteniddir.
Otel işletme performansı ne sûretle ölçülmüştür?
Otel işletme performansı beş maddelik bir miḳyâsla taḳdîr edilmiştir. Meʾhaz, doluluk nisbeti, Average Daily Rate (ADR; ortalama günlük oda fiyatı), yiyecek-içecek geliri, ṣâfî kâr performansı ve mukāyeseli işletme performansını ölçülen sahalar arasında zikretmektedir.
Burada da doğrudan muḥâsebe kayıtlarından, rezervasyon sistemlerinden veya teftîş edilmiş mâlî tablolardan müteşekkil bir performans veri seti kullanılmamıştır. Bu performans göstergeleri beşli Likert miḳyâsı içinde idârecilerin taḳdîrleri üzerinden operasyonelleştirilmiştir. Bu fark netîcelerin ṣaḥîḥ tefsîri bakımından mühimdir.
Beşli Likert miḳyâsı ne demektir?
İştirâkçiler taḥḳîḳteki ifâdeleri 1 = katʿiyyen katılmıyorum ile 5 = katʿiyyen katılıyorum arasında taḳdîr etmiştir. Likert miḳyâsında tek bir sayı doğrudan fizikî bir ölçüm değildir; bir ifâdeye müteveccih taḳdîr derecesidir. Muḥaḳḳiḳler birden fazla alâḳalı maddeyi aynı gizli yapıyı, meselâ müşterî iʿtimâdını veya çevresel idâreyi, temsîl edecek sûrette birlikte modellemiştir.
Taḥḳîḳin 17 hipotezi
| Hipotez | İmtiḥân olunan münâsebet | Münâsebet nevʿi |
|---|---|---|
| H1 | Çevresel idâre → Müşterî iʿtimâdı | Bilâ-vâsıṭa |
| H2 | Çevresel idâre → Müşterî memnûniyyeti | Bilâ-vâsıṭa |
| H3 | Sosyal idâre → Müşterî iʿtimâdı | Bilâ-vâsıṭa |
| H4 | Sosyal idâre → Müşterî memnûniyyeti | Bilâ-vâsıṭa |
| H5 | Yönetişim idâresi → Müşterî iʿtimâdı | Bilâ-vâsıṭa |
| H6 | Yönetişim idâresi → Müşterî memnûniyyeti | Bilâ-vâsıṭa |
| H7 | Müşterî iʿtimâdı → Otel işletme performansı | Bilâ-vâsıṭa |
| H8 | Müşterî memnûniyyeti → Otel işletme performansı | Bilâ-vâsıṭa |
| H9 | Çevresel idâre → Otel işletme performansı | Bilâ-vâsıṭa |
| H10 | Sosyal idâre → Otel işletme performansı | Bilâ-vâsıṭa |
| H11 | Yönetişim idâresi → Otel işletme performansı | Bilâ-vâsıṭa |
| H12 | Çevresel idâre → Müşterî iʿtimâdı → Otel işletme performansı | Dolaylı / vâsıṭa |
| H13 | Sosyal idâre → Müşterî iʿtimâdı → Otel işletme performansı | Dolaylı / vâsıṭa |
| H14 | Yönetişim idâresi → Müşterî iʿtimâdı → Otel işletme performansı | Dolaylı / vâsıṭa |
| H15 | Çevresel idâre → Müşterî memnûniyyeti → Otel işletme performansı | Dolaylı / vâsıṭa |
| H16 | Sosyal idâre → Müşterî memnûniyyeti → Otel işletme performansı | Dolaylı / vâsıṭa |
| H17 | Yönetişim idâresi → Müşterî memnûniyyeti → Otel işletme performansı | Dolaylı / vâsıṭa |
PLS-SEM Nedir ve Bu Taḥḳîḳte Nasıl Kullanıldı?
Partial Least Squares Structural Equation Modeling (PLS-SEM), doğrudan müşâhede olunamayan müşterî iʿtimâdı, memnûniyyet veya ESG idâresi gibi gizli yapıları bunları temsîl eden anket maddeleri vâsıṭasıyla modelleyen ve aynı zamanda bu yapılar arasındaki yol münâsebetlerini taḫmîn eden yapısal eşitlik modelleme yaklaşımıdır. Bu çalışmada SmartPLS 4.0 kullanılarak evvelâ ölçüm modelinin geçerlilik ve iʿtimâda şâyânlığı, baʿdehu yapılar arasındaki doğrudan ve dolaylı münâsebetleri ihtivâ eden yapısal model taḳdîr edilmiştir.
Ölçüm modeliyle yapısal model arasındaki farḳ
Ölçüm modeli (outer model), meselâ “müşterî iʿtimâdı” denilen gizli yapının onu ölçmek için kullanılan anket maddeleri tarafından kâfî derecede iyi temsîl edilip edilmediğini sınar. Buradaki suʾâl, “Bu maddeler ḥaḳîḳaten aynı mefhûmu iʿtimâda şâyân sûrette ölçüyor mu?” suʾâlidir.
Yapısal model (inner model) ise geçerli kabul olunan bu yapılar arasındaki münâsebetleri taḳdîr eder. Meselâ çevresel idârenin müşterî iʿtimâdıyla veya müşterî iʿtimâdının işletme performansıyla ne miḳdâr münâsebetli olduğunu yol muʿâmilleri vâsıṭasıyla taḫmîn eder.
Outer loading neyi irâʾe eder?
Outer loading, müşâhede olunan bir anket maddesinin mensûb olduğu gizli yapıyla ne derece kuvvetli irtibâtlı olduğunu gösterir. Çalışma outer loading için > 0,70 eşiğini istiʿmâl etmiştir. Elde edilen bütün yükler 0,742 ile 0,928 arasında olduğundan meʾhaz, yakınsak geçerliliğin bu cihetten teʾmîn edildiğini bildirmektedir.
AVE neyi irâʾe eder?
Average Variance Extracted (AVE), bir gizli yapının kendi göstergelerinde bulunan varyansın ne miḳdârını îżâḥ edebildiğini taḳdîr için kullanılan yakınsak geçerlilik ölçütüdür. Meʾhaz AVE için > 0,50 eşiğini istiʿmâl etmiştir.
| Yapı | AVE | Meʾhaz eşiğine göre vazʿiyyet |
|---|---|---|
| Çevresel idâre | 0,730 | > 0,50 |
| Sosyal idâre | 0,786 | > 0,50 |
| Yönetişim idâresi | 0,782 | > 0,50 |
| Müşterî iʿtimâdı | 0,771 | > 0,50 |
| Müşterî memnûniyyeti | 0,647 | > 0,50 |
| Otel işletme performansı | 0,692 | > 0,50 |
Meʾhaz AVE'nin açık riyâżî muʿâdelesini makāle içinde vermemektedir. Bu sebeple Verianla beyânında meʾhaz hârici bir AVE formülü ilâve edilmemiş; yalnız çalışmanın kullandığı ölçüt ve bildirilen ḳıymetler îżâḥ olunmuştur.
Fornell-Larcker ve HTMT niçin kullanıldı?
Bu iki taḳdîr temyîz edici geçerlilik için kullanılmıştır. Ayırt edici geçerlilik, muḫtelif isimlerle ölçülen yapıların ḥaḳîḳaten birbirlerinden kâfî derecede ayrılıp ayrılmadığını taḳdîr eder. Meselâ müşterî iʿtimâdı ile müşterî memnûniyyeti münâsebetli olabilir; lâkin aynı mefhûm imiş gibi muʿâmele görmemelidir.
Meʾhaza göre Fornell-Larcker ölçütünde her yapının AVE karekökü diğer yapılarla korelasyonlarından yüksek bulunmuştur. Kezâ bütün Heterotrait-Monotrait (HTMT) nisbetleri çalışmada kullanılan 0,90 eşiğinin altında kalmıştır. Meʾhaz bu netîceleri ayırt edici geçerliliğin teʾmîn edildiğinin alâmetleri olarak tefsîr etmektedir.
Cronbach alfa ile composite reliability neyi irâʾe eder?
Her iki ölçüt de bir yapıyı teşkîl eden maddelerin ne derece tutarlı çalıştığını taḳdîr etmek için kullanılmıştır. Meʾhaz Cronbach alfa ve composite reliability için > 0,70 eşiğini kabul etmiştir.
Çalışmada Cronbach alfa ḳıymetleri 0,864–0,932, bileşik güvenilirlik ḳıymetleri ise 0,902–0,948 aralığındadır. Böylece muḥaḳḳiḳler bütün yapıların kendi taʿyîn ettikleri güvenilirlik eşiğini geçtiğini bildirmiştir.
β yol muʿâmili ne maʿnâya gelir?
β (beta) yol muʿâmili, modelde iki yapı arasındaki münâsebetin cihetini ve standartlaştırılmış büyüklüğünü gösterir. Müsbet β ḳıymeti bir yapı yükseldikçe diğerinin de model içinde daha yüksek ḳıymetle münâsebetli olduğunu ifâde eder. Lâkin β muʿâmili tek başına sebebiyyet delîli değildir; husûsan bu taḥḳîḳte veriler aynı zaman kesitinden istiḥṣâl edilmiştir.
Meselâ çevresel idâre → müşterî iʿtimâdı için β = 0,391 müsbet bir münâsebettir. Müşterî memnûniyyeti → otel performansı için β = 0,460'tır. Buna muḳābil çevresel idâre → performans için β = 0,053 olmasına rağmen p = 0,576 olduğundan bu doğrudan yol istatistikî bakımdan maʿnâlı kabul edilmemiştir.
t ḳıymeti ve p ḳıymeti nasıl okunmalıdır?
Çalışma hipotezlerin istatistikî maʿnâlılığını 5.000 bootstrap yeniden numûnelemesi kullanarak taḳdîr etmiştir. Bootstrap, mevcûd numûneden tekrar tekrar yeniden örnekleme yaparak muʿâmilin örnekleme değişkenliğini taḫmîne yarayan bir usûldür.
t ḳıymeti, taḫmîn olunan teʾsîrin belirsizliğine nisbetle ne derece kuvvetle ayrıldığını gösteren test istatistiğidir. p ḳıymeti ise sıfır hipotezi altında müşâhede olunan veya daha uç bir test netîcesinin iḥtimâliyle münâsebetli istatistikî ölçüttür. p ḳıymetinin küçük olması çalışmada kullanılan maʿnâlılık ölçütü çerçevesinde sıfır teʾsîriyle uyuşmazlığın daha yüksek olduğunu gösterir; p ḳıymeti teʾsîrin büyüklüğünü göstermez.
Meʾhaz Tablo 2'de bazı p ḳıymetlerini 0.000 sûretinde yazmaktadır. Bu nevʿ yazılım çıktısı “iḥtimâl tam olarak sıfırdır” maʿnâsına gelmez; metindeki gösterimle mutâbıḳ olarak p < 0,001 şeklinde tefsîr olunmalıdır.
R² neyi beyân eder?
Belirleme muʿâmili R², modelde muʿayyen bir içsel müteġayyirdeki değişkenliğin modeldeki îżâḥ edici yapılar tarafından ne ölçüde îżâḥ edildiğini gösterir. Çalışmada müşterî iʿtimâdı için R² = 0,331, müşterî memnûniyyeti için R² = 0,330 ve otel işletme performansı için R² = 0,604'tür.
| Dâḫilî yapı | R² | Îżâḥ olunan varyans |
|---|---|---|
| Müşterî iʿtimâdı | 0,331 | %33,1 |
| Müşterî memnûniyyeti | 0,330 | %33,0 |
| Otel işletme performansı | 0,604 | %60,4 |
Meʾhaz ilk iki ḳıymeti vâsıṭa müteġayyirleri bakımından orta derecede îżâḥ kudreti, otel performansındaki %60,4'lük îżâḥ olunan varyansı ise daha kuvvetli bir îżâḥ seviyesi olarak tefsîr etmektedir. R² = 0,604, modelin ḥaḳîḳî dünyadaki otel performansının %60,4'ünü katʿî sûrette “sebebiyet verdiği” maʿnâsına gelmez; modelde kullanılan performans yapısının numûne içindeki varyansının bu nisbetle îżâḥ edilmesi maʿnâsına gelir.
f², Q² ve GoF neyi irâʾe eder?
f² teʾsîr büyüklüğü, muʿayyen bir îżâḥ edici yapının modeldeki katkısının büyüklüğünü taḳdîr için kullanılmıştır. Meʾhaz f² ḳıymetlerinin küçük ile orta arasında olduğunu belirtmektedir. Husûsan çevresel idârenin müşterî iʿtimâdı üzerindeki teʾsîri için f² = 0,225, müşterî memnûniyyetinin otel performansı üzerindeki teʾsîri için f² = 0,320 bildirilmiş ve bu iki teʾsîr meʾhazda orta büyüklükte taḳdîr edilmiştir. Diğer bütün f² ḳıymetleri teker teker verilmediği için Verianla metninde uydurulmamıştır.
Q² predictive relevance, modelin içsel yapılar için öngörüsel alâḳasını taḳdîr etmek maksadıyla kullanılmıştır. Çalışmada müşterî iʿtimâdı için Q² = 0,236, müşterî memnûniyyeti için Q² = 0,199 ve otel performansı için Q² = 0,398 bulunmuş; hepsinin sıfırdan büyük olması meʾhaz tarafından kâfî öngörüsel alâḳa olarak tefsîr edilmiştir.
Meʾhaz ayrıca Goodness-of-Fit (GoF) ḳıymetini 0,545 olarak bildirmekte ve çalışmada kullanılan 0,36'lık referans eşiğinin fevḳinde olduğu için bunu kuvvetli umûmî model performansı olarak taḳdîr etmektedir. Meʾhaz GoF'nin açık hesaplama muʿâdelesini vermediğinden burada yeni bir GoF formülü üretilmemiştir.
Tam Vâsıṭa Rolü Ne Maʿnâya Geliyor?
Tam vâsıṭa rolü (full mediation), bu çalışmanın modelinde ESG buʿdlarından otel işletme performansına doğrudan yolların maʿnâlı bulunmamasına muḳābil müşterî iʿtimâdı veya müşterî memnûniyyeti vâsıṭasıyla geçen dolaylı yolların maʿnâlı bulunması sebebiyle müʾelliflerin kullandığı aracılık tefsîridir. Bu netîce ESG tatbîḳātının tetkîḳ olunan numûnede performansla münâsebetinin doğrudan değil, müşterîye müteʿalliḳ iʿtimâd ve memnûniyyet yapıları vâsıṭasıyla zuhûr ettiğini desteklemektedir; lâkin kesitsel tasarım sebebiyle zaman sıralı sebebî mekanizmayı tek başına isbât etmez.
Tam vâsıṭa rolüne yol açan netîce tertîbi
Müʾelliflerin “tam vâsıṭa rolü” tefsîrinin manṭıḳı iki parçadan müteşekkildir. Birinci parça, ESG'nin üç buʿdundan performansa doğrudan H9, H10 ve H11 yollarının maʿnâlı olmamasıdır. İkinci parça ise aynı ESG buʿdlarından müşterî iʿtimâdı veya müşterî memnûniyyeti vâsıṭasıyla performansa giden H12-H17 dolaylı yollarının tamâmının maʿnâlı olmasıdır.
Bu netîce “ESG hiçbir doğrudan iktisâdî fâʾide hâsıl edemez” demek değildir. Çalışmanın modelinde ve numûnesinde imtiḥân olunan doğrudan istatistikî yolların maʿnâlı bulunmadığını söyler. Başka işletmeler, zaman devreleri, memleketler veya muḫtelif performans ölçümleri için aynı netîcenin otomatik olarak cârî olduğu gösterilmemiştir.
Çalışmanın Usûlü ve Netîceleri
Taḥḳîḳ tasarımı ve hedef kâʾinât
Taḥḳîḳ kemmî ve kesitsel bir tasarım kullanmıştır. Meʾhaz usûlü ayrıca causal-comparative approach olarak tesmiye etmektedir. Bununla beraber veri cemʿi aynı zaman kesitinde yapılmış olduğundan netîce kısmında müʾelliflerin kendisi sebebî tefsîrin mahdûd olduğunu açıkça beyân etmektedir.
Hedef kâʾinât East Java Hotel and Restaurant Association (PHRI) maʿlûmâtına göre Doğu Java'da faʿâliyyet gösteren 103 aded üç-beş yıldızlı oteldir. Muḥaḳḳiḳler örnekleme yoluyla yalnız muʿayyen otelleri seçmek yerine census approach kullanmış ve hedef kâʾinâttaki bütün otelleri iştirâke daʿvet etmiştir. Taḥlîle elverişli 82 ṣaḥîḥ cevâb istiḥṣâl edilmiştir.
İştirâkçiler kimlerdi?
| Ḳategori | Aded | Meʾhazda verilen nisbet |
|---|---|---|
| Umûm müdür | 43 | %52,44 |
| Otel idârecisi | 39 | %47,56 |
| Üç yıldızlı otel | 39 | %47,56 |
| Dört yıldızlı otel | 32 | %39,02 |
| Beş yıldızlı otel | 11 | %13,42 |
Oteller Doğu Java'nın muḫtelif maḳṣad mahallerine dağılmıştır. Meʾhaz Surabaya için %43,90, Batu için %13,41 ve Malang için %13,41 nisbetlerini vermekte; bâḳī otellerin mıntıḳadaki diğer belediyelerde bulunduğunu belirtmektedir.
Ölçüm vâsıṭaları
| Yapı | Madde adedi | Ölçülen başlıca buʿdlar |
|---|---|---|
| Çevresel idâre | 5 | Atık idâresi, yenilenebilir enerji, su tasarrufu, enerji müessiriyyeti, karbon emisyonu azaltma |
| Sosyal idâre | 5 | Çeşitlilik ve kapsayıcılık, iş ṣıḥḥati ve emniyyeti, âdil ücret/yan menâfiʿ, cemʿiyyetle teʿâmül, hayırseverlik |
| Yönetişim idâresi | 5 | Şeffâfiyyet, aḫlâḳ kāʿideleri, dâḫilî teftîş, performansa bağlı ücretlendirme, risk idâresi |
| Müşterî iʿtimâdı | 5 | İʿtimâda şâyânlık, bütünlük/dürüstlük, tutarlılık, müşterî menfaʿatini gözetme |
| Müşterî memnûniyyeti | 5 | Beklentinin taṣdîḳi, ḥissî memnûniyyet, işlevsel memnûniyyet, davranışsal niyyetler |
| Otel işletme performansı | 5 | Doluluk, ADR, yiyecek-içecek geliri, ṣâfî kâr, mukāyeseli performans |
Taʿrîfî istatistikler
| Müteġayyir | Vasaṭî ḳıymet aralığı | Standart inḥirâf aralığı | Meʾhaz ḳategorisi |
|---|---|---|---|
| Çevresel idâre | 3,51–3,70 | 0,81–0,89 | Orta |
| Sosyal idâre | 3,80–4,06 | 0,74–0,85 | İyi |
| Yönetişim idâresi | 3,65–3,80 | 0,78–0,88 | Orta |
| Müşterî iʿtimâdı | 3,87–4,16 | 0,72–0,82 | İyi |
| Müşterî memnûniyyeti | 3,94–4,15 | 0,70–0,80 | İyi |
| Otel işletme performansı | 3,65–3,89 | 0,76–0,86 | Orta |
Meʾhazın tefsîrine göre sosyal idâre ESG buʿdları arasında en yüksek taḳdîri, çevresel idâre ise en düşük taḳdîri almıştır. Bu ḳıymetler objektif çevresel performans ölçümleri değildir; beşli Likert miḳyâsına müstenid idâreci cevâblarının taʿrîfî netîceleridir.
Bilâ-vâsıṭa hipotez netîceleri: H1-H8
| Hipotez | Yol | β | t | p | Netîce |
|---|---|---|---|---|---|
| H1 | Çevresel idâre → Müşterî iʿtimâdı | 0,391 | 3,753 | <0,001 | Taʾyîd olundu |
| H2 | Çevresel idâre → Müşterî memnûniyyeti | 0,298 | 2,823 | 0,005 | Taʾyîd olundu |
| H3 | Sosyal idâre → Müşterî iʿtimâdı | 0,283 | 2,876 | 0,004 | Taʾyîd olundu |
| H4 | Sosyal idâre → Müşterî memnûniyyeti | 0,268 | 2,889 | 0,004 | Taʾyîd olundu |
| H5 | Yönetişim idâresi → Müşterî iʿtimâdı | 0,205 | 2,153 | 0,032 | Taʾyîd olundu |
| H6 | Yönetişim idâresi → Müşterî memnûniyyeti | 0,321 | 3,874 | <0,001 | Taʾyîd olundu |
| H7 | Müşterî iʿtimâdı → Otel işletme performansı | 0,457 | 3,557 | <0,001 | Taʾyîd olundu |
| H8 | Müşterî memnûniyyeti → Otel işletme performansı | 0,460 | 5,198 | <0,001 | Taʾyîd olundu |
ESG buʿdlarından müşterî iʿtimâdına giden yollar içinde en yüksek β muʿâmili çevresel idârede görülmektedir: β = 0,391. Müşterî memnûniyyetine giden üç ESG yolu içinde ise en yüksek muʿâmil yönetişim idâresine âʾiddir: β = 0,321. Bu mukāyeseler çalışmadaki standartlaştırılmış yol muʿâmilleri içindir; tek başına “en mühim ESG tatbîḳı katʿiyyen budur” şeklinde umûmî bir sıralama teşkîl etmez.
ESG'den performansa bilâ-vâsıṭa yollar: H9-H11
| Hipotez | Yol | β | t | p | Netîce |
|---|---|---|---|---|---|
| H9 | Çevresel idâre → Otel işletme performansı | 0,053 | 0,560 | 0,576 | Taʾyîd olunmadı |
| H10 | Sosyal idâre → Otel işletme performansı | 0,037 | 0,384 | 0,701 | Taʾyîd olunmadı |
| H11 | Yönetişim idâresi → Otel işletme performansı | 0,094 | 1,077 | 0,282 | Taʾyîd olunmadı |
Üç muʿâmil de müsbettir lâkin istatistikî bakımdan maʿnâlı değildir. Bu tefrîḳ mühimdir: “müsbet muʿâmil” ile “istatistikî olarak desteklenen müsbet münâsebet” aynı şey değildir. H9-H11 için p ḳıymetleri çalışmanın maʿnâlılık ḥaddini aşmadığından meʾhaz bu hipotezleri desteklememiştir.
Vâsıṭa netîceleri: H12-H17
| Hipotez | Bil-vâsıṭa yol | β | t | p | Netîce |
|---|---|---|---|---|---|
| H12 | Çevresel → Müşterî iʿtimâdı → Performans | 0,179 | 2,161 | 0,031 | Taʾyîd olundu |
| H13 | Sosyal → Müşterî iʿtimâdı → Performans | 0,129 | 2,178 | 0,030 | Taʾyîd olundu |
| H14 | Yönetişim → Müşterî iʿtimâdı → Performans | 0,094 | 2,008 | 0,045 | Taʾyîd olundu |
| H15 | Çevresel → Müşterî memnûniyyeti → Performans | 0,137 | 2,302 | 0,022 | Taʾyîd olundu |
| H16 | Sosyal → Müşterî memnûniyyeti → Performans | 0,123 | 2,154 | 0,012 | Taʾyîd olundu |
| H17 | Yönetişim → Müşterî memnûniyyeti → Performans | 0,148 | 3,454 | 0,001 | Taʾyîd olundu |
Altı dolaylı yolun tamâmı istatistikî bakımdan maʿnâlıdır. Müşterî iʿtimâdı vâsıṭasıyla en yüksek dolaylı muʿâmil çevresel idâre yolunda β = 0,179; müşterî memnûniyyeti vâsıṭasıyla en yüksek dolaylı muʿâmil yönetişim idâresi yolunda β = 0,148'dir.
Çalışmanın desteklediği netîceler
- Tetkîḳ olunan idâreci numûnesinde çevresel idâre müşterî iʿtimâdı ve müşterî memnûniyyeti yapılarıyla maʿnâlı ve müsbet münâsebetlidir.
- Sosyal idâre müşterî iʿtimâdı ve müşterî memnûniyyeti yapılarıyla maʿnâlı ve müsbet münâsebetlidir.
- Yönetişim idâresi müşterî iʿtimâdı ve müşterî memnûniyyeti yapılarıyla maʿnâlı ve müsbet münâsebetlidir.
- Müşterî iʿtimâdı otel işletme performansı yapısıyla maʿnâlı ve müsbet münâsebetlidir.
- Müşterî memnûniyyeti otel işletme performansı yapısıyla maʿnâlı ve müsbet münâsebetlidir.
- ESG'nin üç buʿdundan otel işletme performansına doğrudan yollar istatistikî bakımdan maʿnâlı değildir.
- Müşterî iʿtimâdı vâsıṭasıyla geçen üç dolaylı yol maʿnâlıdır.
- Müşterî memnûniyyeti vâsıṭasıyla geçen üç dolaylı yol maʿnâlıdır.
- Müʾellifler doğrudan yolların maʿnâsız, dolaylı yolların maʿnâlı olması sebebiyle müşterî iʿtimâdı ve memnûniyyetini tam vâsıṭa mekanizmaları olarak tefsîr etmektedir.
Çalışmanın desteklemediği taʿmîmler
Çalışma “ESG masrafı otomatik olarak gelir veya kâr artırır”, “çevresel tatbîḳāt bütün otellerde mutlaka müşterî iʿtimâdını yükseltir”, “müşterîler bu ESG tatbîḳātını doğrudan bu sûrette taḳdîr etti”, “ESG tatbîḳından sonra performans zaman içinde yükseldi” veya “aynı muʿâmiller başka memleketlerde ve otel segmentlerinde cârîdir” netîcelerini göstermemektedir.
Husûsan sebebiyyet husûsunda iḥtiyâṭ lâzımdır. Taḥḳîḳteki oklar nazarî PLS-SEM yollarını gösterir; veri cemʿinin kesitsel olması sebebiyle zamansal evveliyyet tecrübî olarak gösterilmemiştir. Binâʾenaleyh β muʿâmillerini tecrübî müdâhale teʾsîri gibi okumak ṣaḥîḥ değildir.
Niçin müşterî verisi olmaması mühimdir?
Müşterî iʿtimâdı ve memnûniyyeti çalışmanın vâsıṭa mekanizmasının merkezindedir; lâkin bu yapıların anket cevâbları müşterîler tarafından verilmemiştir. İdâreciler otellerindeki müşterî iʿtimâdı, memnûniyyeti ve davranışsal hâlleri taḳdîr etmiştir. İdâreci idrâki ile müşterînin kendi idrâki aynı veri nevʿi değildir.
Bu sebeple çalışma müşterîlerin psikolojik hâlini doğrudan müşâhede eden bir tüketici taḥḳîḳı olarak değil, idârecilerin ESG tatbîḳātı, müşterî münâsebetleri ve performansa dâʾir idrâklerini aynı model içinde taḳdîr eden idâreci temelli bir taḥḳîḳ olarak okunmalıdır.
Coğrafî taʿmîm edilebilirlik ḥaddi
Taḥḳîḳ yalnız Endonezya'nın Doğu Java mıntıḳasındaki üç-beş yıldızlı otelleri ihtivâ etmektedir. Mıntıḳadaki tanzîm edici muḥît, müşterî beklentileri, kültür, otel pazarı ve ESG tatbîḳātının görünürlüğü başka memleketlerden farklı olabilir. Bu sebeple netîcelerin muḫtelif bir memlekete, Türkiye dâḫil başka bir otel pazarına, doğrudan nakledilebilmesi için o mahallî bağlamda ayrıca taṣdîḳ edilmesi lâzımdır.
İstikbâl taḥḳîḳları
Müʾellifler longitudinal taḥḳîḳ tasarımlarının kullanılmasını, müşterîler dâḫil birden fazla paydaş zümresinin doğrudan taḥḳîḳa iştirâkini ve muḫtelif coğrafî/konaklama bağlamlarının tetkîḳini teklif etmektedir. Kezâ kurumsal iʿtibâr, müşterî sadâḳati, marka imajı, müşterî teʿâmülü ve idrâk olunan ḳıymet gibi ilâve vâsıṭa müteġayyirlerinin istikbâldeki modellerde taḳdîrini teklif etmektedir.
Meʾhaz ve Usûl Notu
Aṣlî çalışma: The Mediating Role of Customer Trust and Customer Satisfaction in The Relationship Between ESG Management and Business Performance.
Müʾellifler: Ratna Dwi Rachmawati, Dyah Sawitri, Martaleni, Umi Muawanah.
Müʾellif sırası: PDF'deki sıra aynen muhâfaza edilmiştir.
Müsâvî katkı: Meʾhaz PDF'de müsâvî katkı/eş birinci müʾelliflik beyânı belirtilmemektedir.
Mesʾûl müʾellif: Ratna Dwi Rachmawati.
Müʾessese: Universitas Gajayana, Malang, Jawa Timur, Indonesia.
Mecmûʿa: Journal of Economics, Business, & Accountancy Ventura (JEBAV).
Nâşir: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya.
Cild / sayı / ṣaḥîfeler: Volume 29, Number 2, 119–131.
DOI: 10.14414/jebav.v29i2.5804.
Resmî makāle râbıṭası: https://journal.perbanas.ac.id/index.php/jebav/article/view/5804
Alınma târîḫi: 28 Eylül 2026.
Taṣḥîḥ târîḫi: 9 Teşrîn-i Evvel 2026.
Ḳabûl târîḫi: 14 Teşrîn-i Evvel 2026.
Resmî çevrimiçi neşr târîḫi: 15 Teşrîn-i Evvel 2026.
Sayı işâreti: PDF üst bilgisinde “Vol. 29, No. 2 August 2026” yazmaktadır. Mecmûʿanın resmî sayı kaydı bu sayıyı “August–November 2026” olarak taʿrîf eder; binâʾenaleyh “August” ifâdesi ferdî makālenin neşr târîḫi değil sayı devresidir.
Meʾhaz nevʿi: Kemmî, kesitsel ampirik taḥḳîḳ makālesi.
Ḥakemlik: JEBAV mecmûʿası resmî taʿrîfinde double-blind peer-reviewed beynelmilel mecmûʿa olarak belirtilmektedir.
Preprint: Meʾhaz PDF ve resmî makāle kaydında bu çalışma için ayrı bir preprint sürümü belirtilmemektedir.
Ruhṣat: Makāle PDF'sinde Creative Commons Attribution-NonCommercial 4.0 International ruhṣatı belirtilmektedir. Mecmûʿanın umûmî submission ṣaḥîfesinde CC BY-NC-SA 4.0 ifâdesi bulunduğu için ruhṣat metadatasında meʾhazlar arasında iḫtilâf vardır; makāleye maḫṣûṣ PDF beyânı burada esâs alınmıştır.
Mâlî destek: Meʾhaz PDF'de ayrı bir mâlî destek beyânı bulunmamaktadır.
Veriye vuṣûl imkânı: Meʾhaz PDF'de ayrı bir Data Availability Statement bulunmamaktadır.
Menfaʿat çatışması: Meʾhaz PDF'de ayrı bir menfaʿat çatışması beyânı bulunmamaktadır.
CRediT / müʾellif katkıları: Meʾhaz PDF'de ayrı bir müʾellif katkıları veya CRediT bölümü bulunmamaktadır.
Taḥḳîḳ usûlü: Beşli Likert miḳyâsına müstenid yapılandırılmış anket; 82 umûm müdür/otel idârecisi cevâbı; SmartPLS 4.0 ile PLS-SEM; ölçüm modeli ve yapısal model taḳdîri; hipotez maʿnâlılığı için 5.000 bootstrap yeniden numûnelemesi.
Ölçüm modeli eşikleri: Outer loading > 0,70; AVE > 0,50; HTMT < 0,90; Cronbach alfa > 0,70; composite reliability > 0,70. Fornell-Larcker ölçütü de temyîz edici geçerlilik için kullanılmıştır.
Esâs usûl sınırlılığı: Kesitsel tasarım sebebiyle sebebî tefsîr mahdûddur. Çalışma tek bir mıntıḳaya odaklanmıştır ve müşterî iʿtimâdı/memnûniyyeti doğrudan müşterîlerden değil idârecilerin taḳdîrlerinden ölçülmüştür.
İstatistikî tefsîr ḥaddi: Modeldeki standartlaştırılmış β muʿâmilleri müşâhedeye müstenid münâsebet muʿâmilleridir; tecrübî müdâhale teʾsîrleri değildir. “Tam vâsıṭa rolü” ifâdesi müʾelliflerin bu PLS-SEM modeli içindeki maʿnâlı doğrudan ve dolaylı yol tertîbine verdiği istatistikî tefsîrdir.
Kaynakça bütünlüğüne dâʾir not: PDF'nin kaynakça bölümünün son kısmında makāle gövdesinde açık sûrette kullanılmayan ve COVID-19, KOBİ, dijital medya ve inovasyon gibi başka mevzûlara âʾid görünen ilâve kayıtlar bulunmaktadır. Bu kayıtlar Verianla makālesinde çalışmanın bulgularını destekleyen ilâve ilmî delîl olarak kullanılmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir