


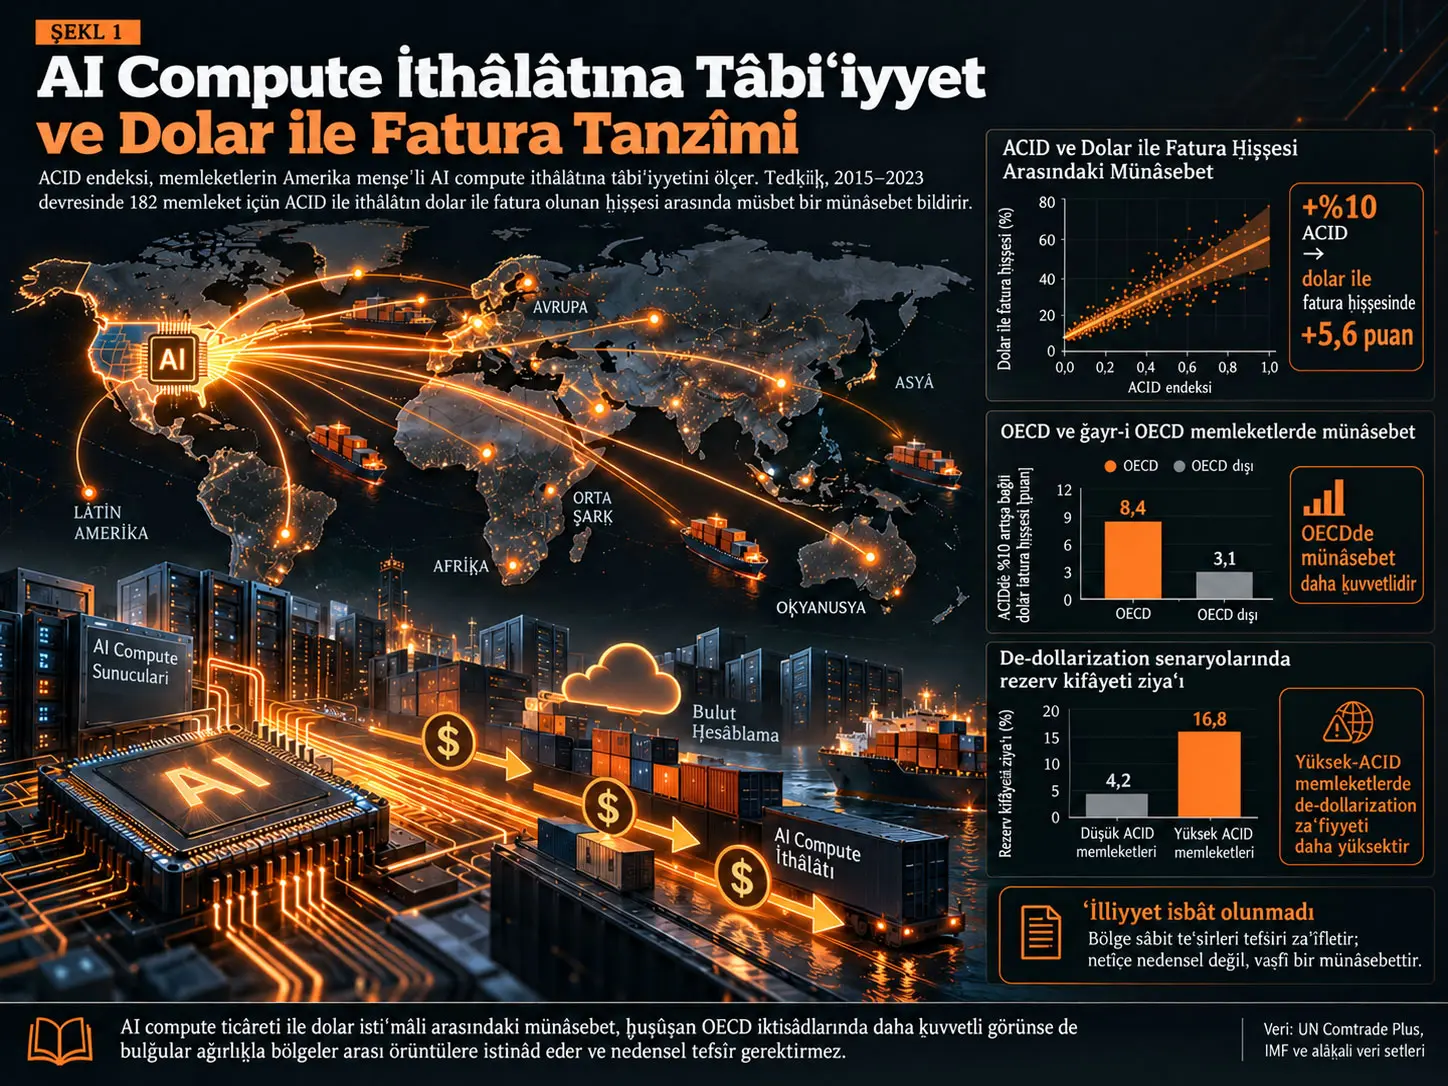
AI Compute Import Dependence Index (ACID), bir memleketin münteḫab ḥesâb cihazları ithâlâtının ne miḳdârının Amerika Birleşik Devletleri menşeʾli olduğunu ölçmek içün tertîb olunmuş memleket-sene seviyesinde bir ticâret tâbiʿiyyeti göstergesidir. Tetḳîḳ, UN Comtrade Plus verileriyle 182 memleketin 2015–2023 devresindeki ACID ḳıymetlerini teşkîl etmekte; bunları 119 memleket ithâlâtının dolar cinsinden fatura tanzîmi nisbetiyle kesit OLS regressionlarında muḳâyese etmektedir. Müʾelliflerin birincil netîcesinde ACID'deki 10 yüzde puanlık artış, taḳrîben 5,6 yüzde puan daha yüksek dolar fatura nisbetiyle münâsebetli bulunmaktadır. Lâkin münâsebet büyük ölçüde memleketler ve mıntıḳalar arasındadır: mıntıḳa sâbit tesirleri coefficient'i maʿnâsızlaştırmakta, memleket-dâḫili panel taḫmînleri ise maʿnâlı bir ACID tesiri göstermemektedir. Binâʾenaleyh tetḳîḳ, AI compute ithâlâtının dolar istiʿmâlini sebebî sûrette artırdığını isbât etmez.
Tetḳîḳin nazarî çerçevesi, petrodolar sisteminde görülen fiyatlandırma–rezerv–safe asset geri beslemesinin baʿżı ḫuṣûṣiyetlerinin AI compute ticâretinde dahi zuhûr edebileceğini ileri sürer. ABD merkezli GPU, server ve müterakkî semiconductor tedârîkine tâbiʿ memleketlerin bu ticâret içün dolar taleb etmesi; settlement maḳṣadıyla dolar likiditesi bulundurması ve dolar mâlî sistemine merbûṭ ḳalması muḥtemel bir “compute-dollar” mekanizması olarak müzâkere olunur. Lâkin bu mekanizma maḳālenin ampirik tertîbinde doğrudan sebebî sûrette taʿyîn edilmiş değildir.
Tetḳîḳ ayrıca üç muʿâvin analiz bildirir. De-dollarization simülasyonunda, düşük ve orta gelirli memleketlerin rezerv kifâyetinin de-dollarization nisbeti yükseldikçe azaldığı ḥesâb olunur. BRI borç exposure'ı IMF'in sovereign debt distress tasnîfiyle müsbet münâsebetli bulunur. Muʿâvin GARCH analizinde CNY döviz çiftleri içün daha yüksek conditional volatility ve yuan cinsinden ticârete geçiş altında %5–15 arasında ticâret ḥacmi azalması bildirilir. Bu muʿâvin netîcelerin usûlî mertebeleri birbirinden muḫtelif olup aslî ACID–fatura correlation'ının sebebî delîli şeklinde tefsîr edilmemelidir.
Mesʾele-i tetḳîḳ: AI altyapısı beynelmilel para nizâmına tesîr edebilir mi?
Beynelmilel ticârette kullanılan para birimi yalnız satıcı ile alıcı arasındaki muḥâsebe tercîhi değildir. Fatura para birimi; şirketlerin nakd idâresine, bankaların döviz likiditesi iḥtiyâcına, merkez bankalarının rezerv terkîbine ve hudûd-ötesi finansman maṣraflarına tesîr edebilir. Tetḳîḳ, sürʿatle büyüyen AI compute altyapısı ticâretinin bu para birimi tercîhleriyle yeni bir bünyewî râbıṭa vücûda getirip getirmediğini suʾâl eder.
Müʾelliflerin esâs fikri, müterakkî AI compute cihazlarının mühim bir ḳısmının ABD merkezli şirketler tarafından teʾmîn edilmesi ve beynelmilel muʿâmelelerin mühim ölçüde dolar üzerinden cereyân etmesi sebebiyle, AI compute ithâlâtında ABD'ye daha ziyâde tâbiʿ memleketlerin umûmî ithâlâtlarında dahi daha yüksek dolar meyli gösterebileceğidir.
Bu yaklaşım, klasik petrodolar mekanizmasıyla bünyewî bir müşâbehet kurar. Petrodolar çerçevesinde dolar cinsinden emtiʿa fiyatlandırılması dolar talebi doğurur; bu vâridâtın ABD mâlî varlıklarında tutulması doların safe asset ve rezerv rolünü taḳviye eder. Tetḳîḳ, AI compute ticâretinin müşâbih bir geri besleme meydana getirip getirmediğini müzâkere eder.
ACID Index Nedir?
AI Compute Import Dependence Index (ACID), bir memleketin muʿayyen bir senedeki münteḫab AI-compute cihazları ithâlâtının ne miḳdârının ABD'den geldiğini, aynı kapsamlı umûmî compute ithâlâtına nisbet eden ve 0 ile taḳrîben 1 arasında müteġayyir bir ticâret tâbiʿiyyeti göstergesidir.
ACID formülü
Tetḳîḳin taʿrîfi:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
Burada \(i\) memleketi, \(t\) seneyi gösterir. ACID sıfıra yaklaşınca münteḫab mal grubundaki ithâlâtın pek azı ABD menşeʾlidir. Ḳıymet bire yaklaştıkça memleketin bu ticâret nevʿilerinde ABD'ye tâbiʿiyyeti artar.
Menbaʿ, 2015–2023 devresinde 182 memleket ve 1.627 memleket-sene müşâhedesi bildirir. ACID'nin tam panelde aʿẓam ḳıymeti 0,934'tür. Kesit 2015–2023 ortalamasında orta ACID 0,106 ve standard deviation 0,157 olarak verilir.
Hangi ticâret ḳalemleri kullanılıyor?
| HS kodu | Menbaʿın verdiği kapsam | Ölçme cihetinden vazîfesi |
|---|---|---|
| 847150 | Otomatik veri işleme makineleri; serverlar dâḫil | Compute sistemi tabaḳası |
| 847180 | Diğer ADP makineleri; ḫuṣûṣî inference cihazları dâḫil | Ḫuṣûṣî compute cihazları |
| 847330 | ADP makinesi aḳsâmı; GPU kartları ve accelerator modülleri dâḫil | Accelerator cihaz terkîbleri |
| 854231–854239 | Integrated circuitleri ihtivâ eden semiconductor nevʿileri | GPU/semiconductor tabaḳası |
Bu tasnîfin mühim bir ölçme ḥaddi vardır. HS kodları yalnız AI maḳṣadlı cihazları ayırmaz; umûmî maḳṣadlı computerlar ve standard semiconductorlar dahi kapsama girebilir. Binâʾenaleyh ACID, doğrudan “memleketin AI GPU'larının şu miḳdârı ABD'den geliyor” maʿnâsında saf bir GPU göstergesi değildir.
Menbaʿ, yalnız 854231–854239 semiconductor kodlarını kullanan daha dar bir ACID robustness testinin aynı işâret ve significance'ı muhâfaza ettiğini bildirir. Lâkin bu testin tafṣîlâtının Table A4'te verildiği söylenmesine rağmen yüklenen PDF'de Appendix/Table A4 bulunmadığından adedî tafṣîlât müstaḳillen taḥḳîḳ edilemez.
Dolar fatura müteġayyiri
Tâbiʿ müteġayyir \(USDImport_i\), bir memleketin 2015–2023 devresindeki ithâlâtının vasatî yüzde ḳaçının ABD dolarıyla fatura edildiğini gösterir. Menbaʿ, Boz ve çalışma arkadaşlarının 2025 IMF working paper veri setini kullanır.
124 memleketin fatura verisi ACID veri setiyle birleştirildiğinde 119 eşleşmiş memleket ḳaldığı bildirilir. Bu 119 memlekette dolar fatura nisbetinin ortalaması %50,8, standard deviation'ı 28,5 yüzde puandır; menbaʿ minimum %6,5 ve maximum %100 ḳıymetlerini verir.
Compute-dollar müşâbeheti nasıl kuruluyor?
Maḳāledeki nazarî mekanizma dört râbıṭayla düşünülebilir:
- Bir memleket ABD menşeʾli AI compute cihazı ithâl eder.
- Ticâret dolar üzerinden fiyatlandığı nisbette tediyye içün dolar likiditesi lâzım olur.
- Şirketler ve mâlî sistem settlement maḳṣadıyla dolar pozisyonu veya dolar finansmanı taşımaya daha ziyâde iḥtiyâc duyabilir.
- Bu bünye, umûmî dolar fatura meyli, rezerv talebi ve ABD mâlî varlıklarına merbûṭiyetle beraber hareket edebilir.
Bu silsile tetḳîḳin nazarî çerçevesidir. Aslî ampirik regression silsilenin her merḥalesini ayrı ayrı ölçmez.
Doların bünyewî meziyyetleri
Menbaʿ, alternatîf bir rezerv/fatura para biriminin doların rolünü deruhte edebilmesi içün dört bünyewî şartı müzâkere eder: market liquidity, capital account convertibility, safe asset arzı ve müʾessesâtî iʿtimâd.
| Buʿd | Menbaʿda verilen muḳâyese |
|---|---|
| FX muʿâmele payı | Dolar taḳrîben %88; yuan %3'ün altında |
| Convertibility | Yuan içün ±%2 trading band ve capital control taḥdîdleri müzâkere olunur |
| Safe asset arzı | ABD Hazine tahvilleri >26 trilyon dolar; muḳâyese edilebilir yuan vâsıtaları taḳrîben 370 milyar dolar |
| WGI rule of law göstergesi | ABD 1,70; Çin −0,18 |
Bu göstergeler tetḳîḳin kendi yeni ölçmeleri değildir; BIS, Dünya Bankası ve alâḳalı literatürden alınan nazarî çerçeve girdileridir.
ACID ile Dolar Fatura Arasındaki Münâsebet Sebebî midir?
Hayır. Tetḳîḳin aslî bulgusu memleketler arası kesit correlation'dır; mıntıḳa sâbit tesirleri ACID coefficient'ini absorbe eder ve 68 memleketlik two-way fixed effects panelde memleket dâḫilindeki ACID değişmeleri dolar varlıklarıyla maʿnâlı münâsebet göstermediğinden, tetḳîḳ AI compute tâbiʿiyyetinin dolar istiʿmâlini sebebî sûrette artırdığını isbât etmez.
Aslî OLS modeli
Tetḳîḳin kesit modeli:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
şeklindedir.
\(USDImport_i\), memleketin vasatî dolar fatura nisbetidir. \(ACID_i\), aynı devredeki vasatî AI compute ithâlât tâbiʿiyyetidir. \(X_i\), kontrol müteġayyirlerini gösterir. Esâs kontroller kişi başına gelir, ticâret açıklığı, ABD ile AI ithâlâtının GSYH'ye nisbeti ve baʿżı specificationlarda Eurozone üyeliğidir.
Standard errors, heteroskedasticity'ye dayanıklı HC3 usûlüyle ḥesâb olunur.
Aslî coefficient nasıl tefsîr olunur?
Birincil M2 netîcesinde:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 miḳyâsında olduğundan coefficient'in doğrudan “56,2 puan” olarak okunması lâzımdır. ACID'deki 0,10'luk artış:
\[ 56.2\times0.10=5.62 \]
yüzde puan daha yüksek dolar fatura nisbetiyle münâsebetlidir.
Kesit ACID standard deviation'ı 0,157 olduğundan menbaʿ bir standard deviation'lık ACID artışını taḳrîben 8,8 yüzde puan daha yüksek dolar fatura nisbetiyle münâsebetlendirir.
OECD ve OECD hârici memleketler
Menbaʿda OECD iktisâdları içün ACID coefficient'i:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
olarak verilir.
OECD hârici memleketlerde ise:
\[ \beta=39.2, \qquad p=0.095 \]
bildirilir. Binâʾenaleyh münâsebet OECD numûnesinde pek daha kuvvetli, OECD hârici numûnede ise yalnız hudûd derecesinde significance taşır.
Mıntıḳa sâbit tesirleri niçün mühimdir?
Mıntıḳa sâbit tesirleri ilâve edildiğinde ACID coefficient'inin significance'ını kaybetmesi, memleketler arasındaki ACID–dolar münâsebetinin mühim ḳısmının aynı zamanda mıntıḳavî ḫuṣûṣiyetlerle örtüştüğünü gösterir.
Menbaʿ, Latin Amerika ve Karayibler içün vasatî ACID'yi 0,434 ve dolar fatura nisbetini %82,2; Sahra-altı Afrika içün vasatî ACID'yi 0,071 ve dolar fatura nisbetini %54,9 verir. Latin Amerika'nın yüksek dolar meylinin AI compute ticâretinden evvel mevcûd emtiʿa ve mâlî yapılara merbûṭ olabileceği ḫuṣûṣan müzâkere olunur.
Emtiʿa-dolar confounder'ı
Tetḳîḳ bu mesʾeleyi yaḳıt ihrâcâtının mal ihrâcâtındaki payını ve tabîʿî kaynak rantlarının GSYH'deki payını ayrıca kontrol ederek inceler.
119 memleketlik bu alternatîf tabloda ACID coefficient'i commodity controls ilâve edildiğinde dahi taḳrîben 57 civârında ve \(p<0.001\) ḳalır. Lâkin mıntıḳa sâbit tesirlerinin coefficient'i absorbe etmesi devâm ettiğinden bu netîce sebebî tefsîr müşkilini izâle etmez.
Falsification testi niçün mühimdir?
Tetḳîḳ ACID'yi yalnız ithâlâtın değil ihrâcâtın dolar fatura nisbetiyle de münâsebetlendirir ve ihrâcât içün \(\beta=56.1\), \(p=0.001\) bildirir.
İlk nazarda müşâbih netîce destekleyici görünebilir; lâkin müʾellifler bunun bilʿakis ciddi bir tefsîr tehdîdi olduğunu kabûl eder. Eğer yüksek-ACID memleketler AI ticâretinden müstaḳil olarak zaten umûmî sûrette dolar meyilli ise, ACID ile ithâlât faturasının münâsebeti bir “compute-dollar” mekanizmasından ziyâde evvelce mevcûd dolar meylini aksettirebilir.
Menbaʿ bu kanalları ayırabilmek içün yalnız AI cihazları ticâretinin fatura para birimini gören sector-level veriye iḥtiyâc olduğunu bildirir.
Memleket-dâḫili panel niçün aslî ḥaddi taḳviye eder?
68 memleketin 2015–2023 verileriyle two-way fixed effects panel regressionlarında ACID coefficient'lerinin bütün specificationlarda \(p>0.40\) olduğu bildirilir.
Bu null netîce, “bir memleketin ACID'si zamanla yükselince dolar pozisyonu da sistematik sûrette yükselir” faraziyyesini bu devre içün desteklemez. Müʾellifler bunun Dominant Currency Paradigm'deki uzun gecikmeli sıralamayla muvâfıḳ olabileceğini müzâkere eder, lâkin bu îzâḥın evvelden taʿyîn edilmiş test değil post-hoc tefsîr olduğunu kendileri dahi belirtir.
“Yüksek-ACID Memleketlerde Rezerv Ziyâʿı 7,4 Kat Daha Büyük” Netîcesi Ne Maʿnâya Gelir?
Menbaʿın 7,4× netîcesi yüksek ve düşük ACID zümreleri içün müstaḳillen taḫmîn edilmiş iki ayrı makroiktisâdî tesir coefficient'inden gelmez; rezerv kifâyeti ziyâʿının vasatî ACID ile mütenâsib miḳyâslandığı simülasyon faraziyyesinde \(0.272/0.037\approx7.4\) nisbetinden türetilir.
De-dollarization simülasyonunun tertîbi
Tetḳîḳ düşük ve orta gelirli memleketler içün rezerv kifâyetini IMF ARA metriğinin payı olarak ifâde eder. Başlangıç ḳıymeti %68,4'tür.
Yuan varlıklarının rezerv ikāmesindeki erişilebilirlik müşkilini temsîl etmek içün:
\[ \delta=0.80 \]
inaccessibility factor kullanılır. Menbaʿ bunun Çin ve ABD Chinn–Ito capital account openness farklarından türetildiğini, ḫam ḳıymetin 0,836 olduğunu ve yuan trading bandı ile SAFE capital controls nazar-ı iʿtibâra alınarak 0,80'e yuvarlandığını bildirir.
| De-dollarization senaryosu | Rezerv kifâyeti | %95 confidence interval | Başlangıca göre tebeddül |
|---|---|---|---|
| Başlangıç | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 yüzde puan |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 yüzde puan |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 yüzde puan |
| %40 — merkez senaryo | %50,6 | [%46,7, %54,5] | −17,8 yüzde puan |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 yüzde puan |
| %60 — ağır senaryo | %40,9 | [%35,6, %46,2] | −27,5 yüzde puan |
Menbaʿ confidence intervallarını 1.000 bootstrap simülasyonundan elde ettiğini bildirir.
7,4× nisbeti nasıl ḥesâb olunur?
Yüksek-ACID zümresinin:
\[ \overline{ACID}_{high}=0.272 \]
düşük-ACID zümresinin:
\[ \overline{ACID}_{low}=0.037 \]
olduğu bildirilir. Rezerv kifâyeti ziyâʿı vasatî ACID ile mütenâsib miḳyâslandığından:
\[ \frac{0.272}{0.037}\approx7.4. \]
Bu sebeple 7,4× ḳıymeti kuvvetli bir zümre farkı görünüşü verse dahi doğrudan econometric sûrette taḫmîn edilmiş heterogeneous treatment effect değildir; model faraziyyesinin netîcesidir.
BRI borç exposure'ı ve sovereign debt distress
Tetḳîḳin ayrı logit analizi 180 memleketi ve %36,7'lik debt distress nisbetini kullanır. BRI Exposure Share, AidData v3.0'daki Çin kalkınma finansmanı taʿahhüdlerinin toplam dış borca nisbetidir.
| Model | BRI Exposure Share coefficient'i | İlâve kontroller | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | Yok | 0,081 |
| M2 | 1,67** (0,58) | Gelir, dış borç/GSYH, IMF programı | 0,143 |
| M3 | 1,52* (0,62) | M2 + mıntıḳa sâbit tesirleri | 0,187 |
Esâs coefficient 1,84 olduğunda BRI exposure payındaki 0,10'luk artış içün odds multiplier:
\[ e^{1.84\times0.10}\approx1.20 \]
olur. Menbaʿ bunu debt distress odds'unda taḳrîben %20 artış olarak tefsîr eder.
Bu analiz müşâhedeye dayalıdır. “BRI financing debt distress'e sebeb olur” netîcesini tek başına isbât etmez. Ayrıca maḳālenin yüksek-ACID ile yüksek-BRI kesişmesini “compound vulnerability” diye tefsîr etmesi, iki müteġayyirin interaction term ile doğrudan test edildiği maʿnâsına gelmez; menbaʿ bu râbıṭayı bünyewî tefsîr olarak kurar.
Kur volatility'si muʿâvin analizi
Menbaʿ, USD ve CNY döviz çiftleri üzerinde GARCH(1,1) analizi bildirir. CNY çiftlerinin annualized conditional volatility'sinin taḳrîben iki kat yüksek olduğu; persistence parametresinin \(\alpha+\beta\approx0.97\) CNY ve taḳrîben 0,94 USD olduğu belirtilir.
Hooper, Johnson ve Marquez trade elasticity'leri tatbîḳ edildiğinde daha yüksek CNY volatility'sinin yuan cinsinden faturada düşük ve orta gelirli memleketler içün taḳrîben %5–15 ticâret ḥacmi azalması maʿnâsına gelebileceği ḥesâb olunur.
Bununla beraber menbaʿ “full details in Appendix B” ibâresini kullanır ve Appendix B yüklenen dosyada mevcûd değildir. Bu sebeple GARCH numûnesi, para çiftleri, coefficient tablosu, muʿayyen volatility ḳıymetleri ve ARCH-LM tatbîḳinin tafṣîlâtı bu PDF üzerinden müstaḳillen taḥḳîḳ edilemez.
Tetḳîḳin Usûlü ve Netîceleri
Veri miʿmârîsi
| Unsûr | Menbaʿ | Kapsam | İlmî vazîfe |
|---|---|---|---|
| AI compute ithâlâtı | UN Comtrade Plus | 182 memleket, 2015–2023 | ACID index |
| Dolar ithâlât fatura nisbeti | Boz ve ark. (2025), IMF WP 2025/178 | 124 mevcûd; 119 ACID eşleşmesi | Aslî tâbiʿ müteġayyir |
| GSYH, ticâret açıklığı, commodity controls | World Bank WDI | Memleket seviyesi | Kontrol müteġayyirleri |
| Dolar varlıkları | IMF CPIS | 68 memleket paneli | Memleket-dâḫili panel kontrolü |
| Çin kalkınma finansmanı | AidData v3.0 | 180 memleket | BRI debt distress analizi |
| Capital account openness | Chinn–Ito Index | Memleket seviyesi | De-dollarization simülasyonu |
Kesit numûnesi tavṣîfleri
| Müteġayyir | Ortalama | SD | Minimum | Maximum |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Dolar ithâlât fatura nisbeti (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log kişi başına GSYH | 8,94 | 1,41 | 6,12 | 11,23 |
| Ticâret açıklığı (% GSYH) | 88,6 | 52,3 | 24,1 | 310,4 |
| ABD AI ithâlât payı / GSYH | 0,018 | 0,021 | 0,001 | 0,112 |
Menbaʿ Table 2'nin bildirilen netîceleri
| Model | ACID coefficient'i | Müşâhede | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
Menbaʿ dâḫili mütenâḳıżlık: Table 2'nin bu müşâhede adedleri aynı maḳālenin 119 memleketlik aslî kesit numûnesi beyânıyla muvâfıḳ değildir. Metin M6 içün \(n=87\) derken tablonun M6 satırı 35 müşâhede gösterir. Menbaʿ bu farkın sebebini îzâḥ etmez.
Commodity controls ile 119 memleketlik alternatîf netîce
| Model | ACID | Yaḳıt ihrâcâtı | Tabîʿî kaynak rantı | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Table 2c emtiʿa meyli kontrol edildiğinde ACID münâsebetinin kaybolmadığını gösterir. Lâkin Table 2c'nin “M2 Baseline” coefficient'i 60,78 iken aslî Table 2 M2 coefficient'i 56,16'dır. Bu fark dahi menbaʿ dâḫilinde îzâḥ edilmemiştir.
Oster testi nasıl tefsîr olunur?
Menbaʿ Oster \(\delta^*\) ḳıymetini −15.707 olarak bildirir, lâkin bu ifrât ḳıymetin anʿanevî maʿnâda tefsîr edilmemesi gerektiğini açıkça söyler. Bunun sebebi kontroller ilâve edildiğinde \(R^2\)'nin hemen hiç hareket etmemesidir.
Müʾellifler bu netîceyi “müşâhede edilmeyen müteġayyirlerin netîceyi îzâḥ etmesi pek güçtür” şeklinde kuvvetli bir omitted-variable robustness delîli olarak takdîm etmez. Verianla tefsîrinde de bu istatistik müstaḳil bir sebebiyet delîli olarak kullanılmamıştır.
De-dollarization simülasyonu
Merkez %40 de-dollarization senaryosunda rezerv kifâyeti %68,4'ten %50,6'ya iner. Bu −17,8 yüzde puanlık model tebeddülüdür. %95 bootstrap confidence interval [%46,7, %54,5] olarak bildirilmiştir.
Simülasyon ḥaḳîḳî bir târîḫî de-dollarization tecrübesinin taḫmîni değildir; muʿayyen erişilebilirlik ve ikāme faraziyyelerine tâbiʿ bünyewî bir senaryodur.
BRI debt distress analizi
BRI Exposure Share coefficient'i mıntıḳa sâbit tesirleri ilâve edildiğinde dahi müsbet ḳalır: M3'te 1,52 ve standard error 0,62'dir. Lâkin netîce müşâhedeye dayalı logit regression'dır ve sebebî financing tesiri olarak tefsîr edilmemelidir.
Siyâset netîceleri
Menbaʿ üç siyâset sahasını öne çıkarır. Birincisi, rezerv kifâyeti değerlendirmelerinde AI compute ticâret yoğunluğunun emtiʿa tâbiʿiyyetiyle beraber tâkib edilmesidir. İkincisi, de-dollarization analizlerinin alternatîf rezerv varlıklarının ḥaḳîḳî erişilebilirliğini ve safe-asset capacity'yi nazar-ı iʿtibâra almasıdır. Üçüncüsü, yüksek dış borç ve Çin kalkınma finansmanı exposure'ının sovereign debt sustainability çerçevelerinde tâkib edilmesidir.
Müʾellifler ACID'nin resmî multilateral çerçevelerde kullanılmasının daha uzun paneller ve daha kuvvetli causal identification yapılıncaya kadar beklemesi gerektiğini ayrıca belirtir.
Tetḳîḳin desteklediği ve desteklemediği netîceler
| Tetḳîḳin desteklediği | Tetḳîḳin tek başına desteklemediği |
|---|---|
| ACID ile dolar ithâlât fatura nisbeti arasında müsbet memleketler arası münâsebet bildirilmiştir. | AI compute ithâlât tâbiʿiyyetinin dolar istiʿmâlini sebebî sûrette artırdığı netîcesi. |
| Münâsebet OECD memleketlerinde daha kuvvetli görünür. | Aynı coefficient'in bütün mıntıḳalar ve gelir zümreleri içün cârî olduğu netîcesi. |
| Emtiʿa ihrâcât kontrolleri ilâve edilince ACID coefficient'i müsbet ḳalır. | Umûmî mıntıḳavî dolar meyli mesʾelesinin ortadan kalktığı netîcesi. |
| Mıntıḳa sâbit tesirleri aslî coefficient'i absorbe eder. | Memleket dâḫilindeki ACID artışlarının dolar faturasını yükselttiğinin delîli. |
| De-dollarization simülasyonu muʿayyen faraziyyeler altında rezerv kifâyeti ziyâʿı doğurur. | Ḥaḳîḳî memleketlerde aynı ziyâʿın aynı büyüklükte vukuʿ bulacağı taḫmîni. |
| BRI exposure'ı debt distress tasnîfiyle müsbet münâsebetlidir. | Çin financing'inin tek başına borç buḥrânına sebeb olduğu netîcesi. |
| Muʿâvin GARCH analizi CNY çiftlerinde daha yüksek volatility bildirir. | Yuan cinsinden ticâretin her memlekette ḳaṭʿiyyen %5–15 azalacağı netîcesi. |
Tetḳîḳin kuvvetli cihetleri
- AI altyapı ticâretini beynelmilel fatura para birimi literatürüne ölçülebilir bir müteġayyirle bağlaması.
- 182 memleketlik geniş Comtrade tabanından senelik güncellenebilir ACID göstergesi üretmesi.
- ABD toplam ticâret exposure'ı, Eurozone üyeliği, emtiʿa ihrâcâtı ve tabîʿî kaynak rantlarını ayrı kontroller olarak kullanması.
- Mıntıḳa sâbit tesirlerinin netîceyi zayıflattığını gizlememesi.
- Memleket-dâḫili panel null netîcesini açıkça bildirmesi.
- De-dollarization senaryosunu confidence intervalları ve parameter sensitivity ile sunması.
- Veri menbaʿlarını ve AI tabanlı lisân düzenleme istiʿmâlini açıklaması.
Esâs ḥudûdlar ve reproducibility müşkilleri
Kesit identification: Aslî münâsebet memleketler arasındaki dâʾimî farklara dayanır. Jeopolitik meyl, târîḫî dollarization, emtiʿa bünyesi, mâlî açıklık veya mıntıḳavî müʾesseseler hem ACID hem dolar istiʿmâliyle münâsebetli olabilir.
Mıntıḳa sâbit tesirleri: Mıntıḳa tesirleri coefficient'i absorbe ettiğinden tetḳîḳin aslî correlation'ı mühim derecede cross-regional bir bünye taşır.
Memleket-dâḫili panel null: 2015–2023 devresindeki memleket-dâḫili hareketler aslî faraziyyeye maʿnâlı destek vermemiştir.
ACID measurement error: Kullanılan HS kodları yalnız AI cihazlarını ayırmaz. Umûmî maḳṣadlı computing ve semiconductor ticâreti de index'e girebilir.
Numûne adedi mütenâḳıżlığı: 119 memleketlik aslî numûne beyânıyla Table 2'deki 40/37/35 müşâhede adedleri ve metindeki M6 \(n=87\) beyânı birbirini îzâḥ etmez.
Aslî coefficient mütenâḳıżlığı: Aslî Table 2 M2 \(\beta=56.16\) verirken Table 2c'nin “M2 Baseline” sütunu \(\beta=60.78\) bildirir.
Eksik ilâveler: Table A2, A3, A4 ve Appendix B metinde zikredilmesine rağmen yüklenen 21 sahîfelik PDF'de bulunmaz.
7,4× simülasyon farkı: Yüksek/düşük ACID farkı müstaḳil ampirik zümre tesirinden değil, vasatî ACID nisbetine göre yapılan mütenâsib miḳyâslamadan türemektedir.
BRI compound vulnerability tefsîri: Yüksek ACID ile yüksek BRI exposure'ı içün müşterek bir interaction modeli bildirilmemiştir; “compound vulnerability” menbaʿ müʾelliflerinin bünyewî tefsîridir.
GARCH tafṣîlâtı: Muʿâvin kur analizi içün tam numûne ve model çıktıları Appendix B'ye bırakılmıştır; yüklenen PDF'de bu ilâve mevcûd değildir.
Menbaʿ ve Usûl Notu
Aṣlî çalışma: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
Müʾellifler: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
Yüklenen PDF'deki müʾesseseler: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles ve Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata farkı: Güncel SSRN kaydı Mohammad Nasir Uddin'i Westcliff University ile gösterir; Asaduzzaman Anik içün affiliation belirtmez. Bu metadata farkı yüklenen PDF'nin müʾessese maʿlûmâtıyla birleştirilmemiştir.
PDF submission date: 3 Mâyıs 2026.
PDF'de hedef mecmûʿa: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 Ḥazîrân 2026.
SSRN abstract numarası: 7003871.
DOI: 10.2139/ssrn.7003871.
Peer-review vazʿiyyeti: Yüklenen dosya açıkça “This preprint research paper has not been peer reviewed” ibâresini taşır. Global Finance Journal nâmı gönderim hedefidir; peer-reviewed neşre kabûl maʿnâsına gelmez.
Lisâns: Yüklenen PDF'de Creative Commons veya başka açık reuse lisânsı belirtilmez. Açık lisâns taḥḳîḳ edilmediğinden Verianla içün fail-closed yaklaşımı tatbîḳ edilmeli; aṣlî tablo/şekil tertîbinin birebir sûreti kullanılmamalıdır.
Finansman: Yüklenen PDF'de ayrı bir financing/funder beyânı mevcûd değildir.
Menfaʿat çatışması: Yüklenen PDF'de ayrı bir Declaration of Interest bölümü mevcûd değildir. Bundan “menfaʿat çatışması yoktur” netîcesi çıkarılmamıştır.
Generative AI beyânı: Menbaʿ, Claude (Anthropic) ve Grammarly'nin yalnız lisân düzenlemesi, grammar ve clarity maḳṣadıyla kullanıldığını; research design, data collection, analysis, interpretation ve fikrî katkıların müʾelliflere âʾid olduğunu bildirir.
Veri erişilebilirliği: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER ve Boz et al. (2025) dolar invoicing verileri listelenir. Replication code ve data repository'nin double-blind review sebebiyle PDF'de anonimleştirildiği ve reviewers'a taleb üzerine sunulacağı belirtilir.
Esâs usûl: UN Comtrade HS-6 ticâret kodlarından ACID index; 2015–2023 memleket ortalamaları; HC3 standard errors'lı kesit OLS; commodity controls; OECD/non-OECD tefrîḳi; mıntıḳa sâbit tesirleri; two-way country panel; de-dollarization structural simulation ve bootstrap; AidData tabanlı logit regression; muʿâvin GARCH(1,1) exchange-rate volatility analizi.
Aslî usûlî ḥad: ACID–dolar invoicing münâsebeti ağırlıklı olarak memleketler ve mıntıḳalar arasındaki dâʾimî farklar üzerinden görünür. Mıntıḳa sâbit tesirlerinin aslî coefficient'i absorbe etmesi ve memleket-dâḫili panelin null olması, compute-dollar mekanizmasının sebebî sûrette taḥḳîḳ edildiği tefsîrine müsâʿade etmez.
Menbaʿ dâḫili mütenâḳıżlık: Aslî kesit numûnesi \(n=119\) olarak taʿrîf edilmesine rağmen Table 2 M1–M4'te 40 müşâhede, M5'te 37, M6'da 35 müşâhede gösterir; metin M6 içün \(n=87\) verir. Table 2c ise \(n=119\) ve farklı bir “M2 Baseline” coefficient'i kullanır. Menbaʿ bu farkları îzâḥ etmez.
Eksik materyal: Table A2, Table A3, Table A4 ve Appendix B metin içinde zikredilir lâkin yüklenen 21 sahîfelik PDF'de bulunmaz. Bu sebeple mezkûr ilâvelerin adedî tafṣîlâtı menbaʿa sadâḳat îcâbı yeniden inşâ edilmemiştir.
Görsel yeniden inşâ: ACID formülü ve veri akışı, OECD/non-OECD muḳâyesesi, commodity-controlled coefficient'ler ve de-dollarization senaryoları aṣlî Verianla şema/grafiklerine çevrilebilir. Menbaʿda olmayan memleket ḳıymetleri veya appendix netîceleri üretilmemelidir.
Verianla Live: ACID ḥesâb akışı içün Live Process; coefficient ve senaryo tabloları içün Live Compare/Data; compute-dollar nazarî mekanizması içün “kavramsal ve sebebî sûrette taḥḳîḳ edilmemiş” etiketiyle Live Flow münâsibdir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir