

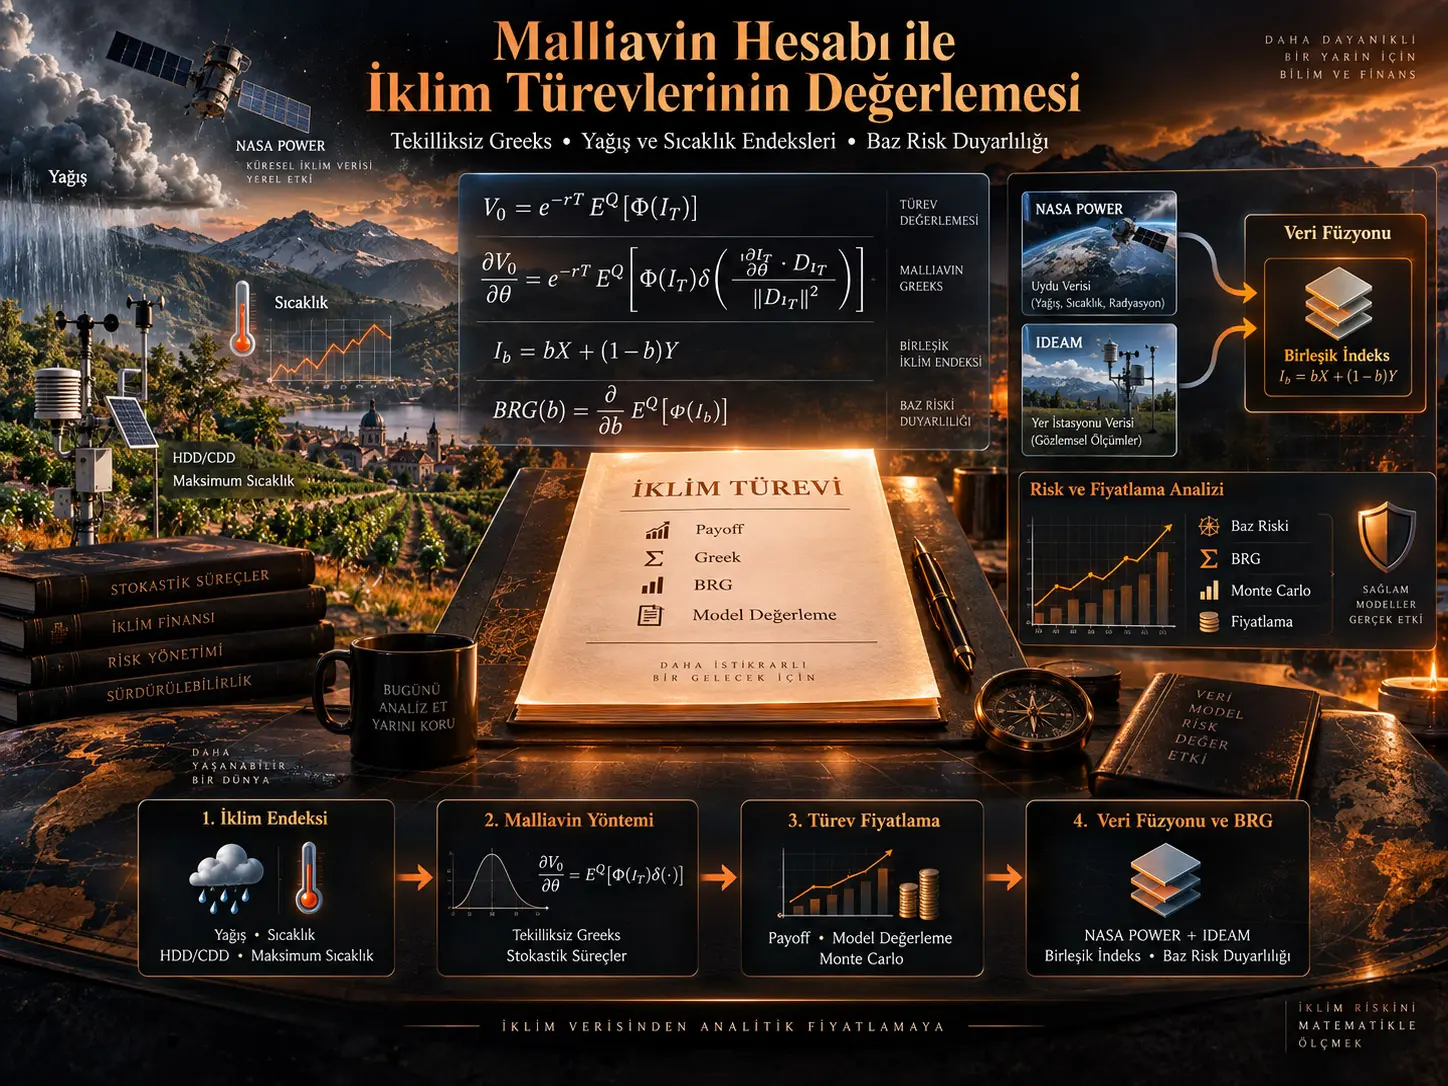
Malliavin hesabı, stokastik süreçlerin Brownian hareketindeki küçük değişikliklere nasıl tepki verdiğini inceleyen ve bu çalışmada iklim türevlerinin duyarlılıklarını doğrudan ödeme fonksiyonunun türevini almak zorunda kalmadan hesaplamak için kullanılan stokastik analiz aracıdır. Jose Gabriel Orosco'nun Ağustos 2026 tarihli çalışması; yağış, ısıtma/soğutma derece-günleri ve maksimum sıcaklık gibi iklim indekslerine bağlı opsiyonların Greeks değerlerini Malliavin integration by parts yöntemiyle ifade eder. Yöntemin temel avantajı, dijital opsiyonlar gibi süreksiz veya kink içeren ödeme fonksiyonlarında ortaya çıkan tekil türevleri ödeme fonksiyonundan uzaklaştırmasıdır. Çalışma ayrıca Kolombiya belediyeleri için NASA POWER uydu/reanalysis verisi ile IDEAM istasyon verisinin birleştirildiği yağış teminatını ele alır ve veri kaynaklarının ağırlığına duyarlılığı ölçmek üzere Data-Fusion Basis-Risk Greek (BRG) adlı analitik bir uzantı önerir. Ancak bu uzantının baz riski gerçekten azaltıp azaltmadığı kaynakta ampirik olarak doğrulanmamış; örneklem dışı ödeme-kayıp uyumuyla sınanması gereken metodolojik bir öneri olarak bırakılmıştır.
Çalışmanın merkezi matematiksel sonucu, bir iklim indeksi \(I_T\) ve parametre \(\theta\) için türev fiyatının duyarlılığını şu biçimde ifade etmesidir:
\[ \frac{\partial V_0}{\partial \theta} = e^{-rT} E^Q \left[ \Phi(I_T) \, \delta \left( \frac{ \frac{\partial I_T}{\partial \theta} D I_T }{ \|D I_T\|^2 } \right) \right]. \]
Bu ifadede \(\Phi(I_T)\) ödeme fonksiyonu, \(D I_T\) indeksin Malliavin türevi, \(\delta(\cdot)\) Skorokhod integrali ve \(\|D I_T\|^2\) Malliavin türevinin karesel normudur. Kritik nokta, sağ tarafta \(\Phi'(I_T)\) bulunmamasıdır. Böylece dijital opsiyonda ödeme fonksiyonunun dağılımsal türevinin Dirac delta olması, nihai Greek ifadesinde doğrudan bir tekilliğe dönüşmez.
Buradaki “exact” sözcüğü dikkatli yorumlanmalıdır. Kaynak, formülü seçilen stokastik model ve değerleme ölçüsü \(Q\) altında kesin bir beklenti özdeşliği olarak kurar. Hava durumu alınıp satılabilir bir temel varlık olmadığı için piyasa eksiktir; dolayısıyla formül tek başına gözlenebilir ve modelden bağımsız bir “kesin piyasa fiyatı” sağlamaz.
İklim türevlerinde temel problem
İklim veya hava türevleri, ödeme miktarı bir meteorolojik indeksin değerine bağlı olan finansal sözleşmelerdir. Kaynak üç temel indeks ailesi kullanır: kümülatif yağış, derece-günleri ve dönem içindeki maksimum sıcaklık.
Kümülatif yağış indeksi:
\[ I_T^P=\int_0^T R_s\,ds, \]
burada \(R_s\), \(s\) zamanındaki günlük yağış yoğunluğunu ifade eder. Formül belirli bir sözleşme dönemi boyunca yağış yoğunluğunu toplar.
Isıtma ve soğutma derece-gün indeksleri:
\[ I_T^{HDD} = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds, \qquad I_T^{CDD} = \int_0^T (T_s-T_{\mathrm{ref}})^+\,ds. \]
\((x)^+=\max(x,0)\) olduğundan HDD yalnız sıcaklığın referans sıcaklığın altında kaldığı dönemleri, CDD ise üstünde kaldığı dönemleri biriktirir.
Maksimum sıcaklık indeksi:
\[ I_T^M=\max_{0\leq t\leq T}T_t. \]
Kaynak bu indeksler üzerinde üç tip ödeme örneği verir:
\[ \Phi(I_T)=(I_T-K)^+, \]
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}}, \]
\[ \Phi(I_T)=\min\{(I_T-K)^+,C\}. \]
Bunlar sırasıyla call benzeri ödeme, dijital ödeme ve üst sınırlandırılmış ödeme yapılarıdır. \(K\) kullanım/tetik eşiğini, \(C\) ise ödeme tavanını temsil eder.
Değerleme ölçüsü \(Q\) altında başlangıç fiyatı:
\[ V_0=e^{-rT}E^Q[\Phi(I_T)]. \]
Burada \(r\) iskonto oranı, \(T\) sözleşme vadesi ve \(E^Q[\cdot]\) seçilen değerleme ölçüsü altındaki beklenen değerdir.
Malliavin Hesabı İklim Türevi Greek'lerinde Hangi Problemi Çözer?
Malliavin hesabı, parametre duyarlılığını ödeme fonksiyonunun doğrudan türevinden bir stokastik ağırlığa aktararak dijital veya kink içeren ödemelerde ortaya çıkan tekil ya da süreksiz \(\Phi'(I_T)\) terimini nihai beklenti ifadesinden çıkarır; böylece Greek, ödeme fonksiyonunun kendisini kullanan bir beklenti biçiminde hesaplanabilir.
Klasik türev yaklaşımındaki tekillik
Bir dijital ödeme:
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}} \]
şeklindedir. Bu fonksiyon eşik \(K\)'da sıçradığı için klasik anlamda düzgün türevlenebilir değildir. Dağılımlar kuramında türevi Dirac delta ile ilişkilidir. Dolayısıyla parametre duyarlılığını doğrudan:
\[ \frac{\partial}{\partial\theta} E^Q[\Phi(I_T)] \]
üzerinden, \(\Phi'\) kullanarak hesaplamaya çalışmak sayısal ve analitik zorluk yaratabilir.
Malliavin türevi neyi ölçer?
\(F=I_T\) olsun. Malliavin türevi \(D_sF\), son değişken \(F\)'nin Brownian hareketinin \(s\) zamanındaki pertürbasyonuna duyarlılığını temsil eder. Kaynak zincir kuralını:
\[ D_s\Phi(F)=\Phi'(F)D_sF \]
şeklinde kullanır.
Bu türev sıradan zaman türevi değildir. \(s\), stokastik gürültünün sisteme hangi zamanda girdiğini gösterir; \(D_sF\) ise o gürültü bileşeninin terminal indeks \(F\) üzerindeki etkisini ölçer.
Malliavin integration by parts
Uygun bir \(u_s\) süreci için kaynak şu ilişkiyi kullanır:
\[ E\left[ \int_0^T u_sD_s\Phi(F)\,ds \right] = E[\Phi(F)\delta(u)], \]
burada \(\delta(u)\) Skorokhod integralidir. Bu özdeşliğin kritik işlevi, türevi \(\Phi\)'nin üzerinden alıp stokastik ağırlığın üzerine taşımaktır.
Greek için seçilen Malliavin ağırlığı
Parametre duyarlılığı:
\[ G=\frac{\partial F}{\partial\theta} \]
olarak tanımlanır. Kaynak:
\[ u_s= \frac{G D_sF}{\|DF\|^2}, \]
ve:
\[ \|DF\|^2 = \int_0^T(D_sF)^2\,ds \]
ağırlığını seçer.
Bu seçimle:
\[ \int_0^T u_sD_s\Phi(F)\,ds = \Phi'(F)G \]
elde edilir. Integration by parts uygulandığında:
\[ E[\Phi'(F)G] = E\left[ \Phi(F) \delta \left( \frac{GDF}{\|DF\|^2} \right) \right]. \]
Sonuçta iklim türevi için teorik Greek:
\[ \boxed{ \frac{\partial V_0}{\partial\theta} = e^{-rT} E^Q \left[ \Phi(I_T) \delta \left( \frac{ \frac{\partial I_T}{\partial\theta} D I_T }{ \|D I_T\|^2 } \right) \right] } \]
biçimine gelir.
Formül neyi hesaplar? Türev fiyatının seçilen model parametresi \(\theta\)'ya duyarlılığını.
Temel değişkenler: \(I_T\) iklim indeksi, \(\Phi\) ödeme fonksiyonu, \(D I_T\) Malliavin türevi, \(\delta\) Skorokhod integrali ve \(\partial I_T/\partial\theta\) indeksin parametre duyarlılığıdır.
Matematiksel rol: \(\Phi'\) terimini ödeme fonksiyonundan uzaklaştırmak.
Algoritmik anlam: Özellikle Monte Carlo uygulamalarında süreksiz ödeme fonksiyonlarını doğrudan türevlemeye gerek kalmadan sensitivity estimator oluşturmak.
Geçerlilik koşulu: Gerekli Malliavin türevlenebilirliği, integrallenebilirlik ve \(\|DI_T\|^2\)'nin uygun biçimde dejenere olmaması gerekir.
Yorum sınırı: Formül seçilmiş model ve \(Q\) ölçüsü altında bir beklenti özdeşliğidir; iklim riskinin piyasa tarafından tekil ve gözlenebilir bir fiyatla fiyatlandığını kanıtlamaz.
Sıcaklık için stokastik model
Kaynak sıcaklığı mevsimselliğe sahip Ornstein-Uhlenbeck süreciyle modeller:
\[ dT_t = \kappa(\theta_t-T_t)\,dt + \sigma_t\,dW_t. \]
\(\kappa\), sıcaklığın mevsimsel ortalamaya dönüş hızını; \(\theta_t\), zamana bağlı mevsimsel hedef düzeyi; \(\sigma_t\), volatiliteyi ve \(W_t\), Brownian hareketini temsil eder.
Çözüm:
\[ T_t = e^{-\kappa t}T_0 + \kappa \int_0^t e^{-\kappa(t-s)} \theta_s\,ds + \int_0^t e^{-\kappa(t-s)} \sigma_s\,dW_s. \]
İlk terim başlangıç sıcaklığının zamanla azalan etkisini, ikinci terim mevsimsel ortalamanın etkisini, üçüncü terim ise stokastik şokların birikimini gösterir.
Yağış için stokastik model
Yağış yoğunluğunun logaritması:
\[ dX_t = \kappa(\mu_t-X_t)\,dt + \sigma\,dW_t + dJ_t \]
ile modellenir ve gerçek yağış yoğunluğu:
\[ R_t=e^{X_t} \]
olarak tanımlanır.
Kümülatif yağış indeksi:
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
\(J_t\) sıçrama süreci, aşırı yağış olayları gibi yalnız Brownian sürekli dalgalanmasıyla iyi temsil edilemeyen ani değişimleri modellemek için eklenmiştir.
HDD İndeksinde Malliavin Delta Nasıl Kurulur?
HDD indeksinin başlangıç sıcaklığına duyarlılığı için önce indeksin Brownian gürültüsüne Malliavin duyarlılığı ve \(T_0\)'a klasik parametre duyarlılığı hesaplanır; ardından bu iki büyüklük genel Malliavin ağırlığına yerleştirilerek ödeme türevi içermeyen delta ifadesi elde edilir.
HDD indeksi
\[ H_T = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds. \]
Sabit \(\sigma\) altında Malliavin türevi:
\[ D_uH_T = -\sigma \int_u^T e^{-\kappa(s-u)} \mathbf{1}_{\{T_s
Bu ifade, \(u\) zamanındaki sıcaklık şokunun daha sonraki HDD birikimini yalnız sıcaklığın referansın altında olduğu zamanlarda etkilediğini gösterir.
Başlangıç sıcaklığına duyarlılık:
\[ \frac{\partial H_T}{\partial T_0} = \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
Böylece kaynak, \(T_0\)'a göre deltayı:
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \Phi(H_T) \, \delta \left( \frac{ \left( \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
şeklinde verir.
Maksimum sıcaklık indeksi
\[ M_T=\max_{0\leq t\leq T}T_t. \]
Maksimumun tek bir \(\tau\) anında gerçekleştiği varsayımı altında:
\[ D_uM_T = \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}}, \]
ve:
\[ \frac{\partial M_T}{\partial T_0} = e^{-\kappa\tau}. \]
Dijital ödeme:
\[ \Phi(M_T) = \mathbf{1}_{\{M_T>K\}} \]
için kaynak delta ifadesini:
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \mathbf{1}_{\{M_T>K\}} \, \delta \left( \frac{ e^{-\kappa\tau} \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}} }{ \int_0^\tau \left( \sigma e^{-\kappa(\tau-u)} \right)^2du } \right) \right] \]
şeklinde kurar.
Paydadaki norm açık biçimde:
\[ \int_0^\tau \sigma^2e^{-2\kappa(\tau-u)}du = \frac{\sigma^2}{2\kappa} \left(1-e^{-2\kappa\tau}\right) >0. \]
Bu pozitiflik, modelin belirtilen koşulları altında Malliavin ağırlığının paydasının sıfıra düşmediğini gösterir. Ödeme fonksiyonunun dağılımsal türevi tekil olsa bile nihai ifade doğrudan Dirac delta içermez.
Belediye düzeyinde kümülatif yağış duyarlılığı
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
Brownian bileşenine Malliavin türevi:
\[ D_uI_T^P = \sigma \int_u^T e^{X_s} e^{-\kappa(s-u)}ds. \]
Başlangıç log-yoğunluğu \(X_0\)'a duyarlılık:
\[ \frac{\partial I_T^P}{\partial X_0} = \int_0^T e^{X_s}e^{-\kappa s}ds. \]
Kaynak buna karşılık deltayı:
\[ \Delta_{X_0} = e^{-rT} E^Q \left[ \Phi(I_T^P) \, \delta \left( \frac{ \left( \int_0^T e^{X_s}e^{-\kappa s}ds \right) \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right) }{ \int_0^T \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right)^2du } \right) \right]. \]
şeklinde ifade eder.
Sıçramalar \(J_t\) modele dahil edildiğinde kaynak, Malliavin hesabının Poisson uzaylarına genişletilebildiğini ve Greek'in Brownian terime ek olarak sıçramalardaki değişimi temsil eden bir bileşen içereceğini belirtir. Ancak PDF bu Poisson bileşeninin ayrıntılı türetimini vermemektedir.
Dejenerasyon riski ve düzenlileştirme
Genel Malliavin ağırlığında:
\[ \|DI_T\|^2 \]
paydada yer aldığı için normun çok küçük olması sayısal istikrarsızlık yaratabilir. Kaynak bu durumda düzgün bir regularization önerir:
\[ \|DI_T\|_\varepsilon^2 = \|DI_T\|^2+\varepsilon. \]
Alternatif olarak ağırlığın yerel truncation yöntemiyle sınırlandırılabileceğini belirtir. Bunun karşılığında istikrarlı tahmin ediciler elde edilebilir; ancak düzenlileştirme veya truncation bias oluşturabileceğinden bu ödünleşim ayrıca kontrol edilmelidir.
Çalışmanın Yöntemi ve Bulguları
Kolombiya için önerilen belediye yağış teminatı
Kaynak teorik Malliavin çerçevesini Kolombiya'daki belediye düzeyinde tarımsal kredi riskiyle bağlantılı bir yağış açığı sözleşmesine uygular. Önerilen yapıda günlük yağış, belediye merkezindeki NASA POWER verisinden alınır ve mümkün olduğunda en yakın kalite kontrollü IDEAM istasyonuyla karşılaştırılır.
Bir ürün yetiştirme döngüsü \(C\) için belediye ve yıl bazındaki toplam yağış:
\[ I_{m,y} = \sum_{d\in C}P_{m,y,d}. \]
Ödeme:
\[ \Phi(I_{m,y}) = N \min \left( 1, \frac{(K-I_{m,y})^+}{K-L} \right). \]
Burada \(N\) sigortalanan anapara, \(K\) tetik seviyesi ve \(L\) tam ödeme/tükenme seviyesidir.
Yağış \(K\)'nın üzerindeyse pozitif parça sıfırdır ve ödeme yapılmaz. Yağış \(K\)'nın altına düştükçe ödeme artar; yağış \(L\)'ye veya altına geldiğinde oran 1'e ulaştığı için ödeme \(N\) ile sınırlandırılır.
Kaynak kritik bir metodolojik koruma ekler: \(K\) ve \(L\) seviyeleri sigortalı sezona bakılarak sonradan ayarlanmamalı, tarihsel bir eğitim döneminden önceden sabitlenmelidir. Bu yaklaşım, sözleşme tasarımının gelecekteki döneme göre geriye dönük optimize edilmesini önlemeyi amaçlar.
Önerilen uygulama tablosunun alanları
| Alan | Bilimsel/operasyonel rol |
|---|---|
| Belediye | Sözleşmenin coğrafi birimini belirler. |
| Koordinatlar | NASA POWER belediye-merkezi veri çekimini tanımlar. |
| Ürün takvimi | Yağışın toplandığı \(C\) dönemini belirler. |
| Veri kaynağı | Uydu/reanalysis ve istasyon verisinin kökenini kaydeder. |
| Eksik gün kuralı | Eksik meteorolojik gözlemlerin nasıl işlendiğini tanımlar. |
| \(K\) | Ödeme tetik seviyesidir. |
| \(L\) | Tam ödeme veya exhaustion seviyesidir. |
| \(N\) | Sigortalanan anaparadır. |
| Model fiyatı | Seçilen değerleme modeli altındaki sözleşme değeridir. |
| Yağış volatilitesi Malliavin duyarlılığı | Sözleşme değerinin model volatilitesine duyarlılığını gösterir. |
Bu tablo PDF'de doldurulmuş ampirik sonuç tablosu olarak bulunmamaktadır. Kaynak hangi alanların uygulanacağını tarif etmektedir; Verianla bu yapıyı kaynakta tamamlanmış saha verisi varmış gibi sunmamaktadır.
Baz riskinin ampirik sınanması
Kaynak, sözleşme ödemelerinin Kolombiya Finansal Denetim Kurumu SFC'nin belediye düzeyindeki tarımsal kredi bozulması verileriyle karşılaştırılmasını önerir. Buradaki amaç iklim indeksinin gerçekten borçlunun gerçekleşen ekonomik kaybıyla aynı zamanda ve benzer büyüklükte tepki verip vermediğini değerlendirmektir.
Çalışma açık bir sınır koyar: ödeme zamanı ve büyüklüğü örneklem dışındaki gerçekleşmiş borçlu zararlarıyla uyum göstermiyorsa sözleşme “etkili sigorta” olarak tanımlanmamalıdır.
Data-Fusion Basis-Risk Greek Neyi Ölçer?
Data-Fusion Basis-Risk Greek, uydu/reanalysis iklim indeksi ile yer istasyonu indeksinin sözleşme indeksindeki göreli ağırlığını değiştirdiğimizde beklenen türev ödemesinin ne kadar değiştiğini ölçer; böylece veri kaynağı seçiminin sözleşme değerine ve potansiyel baz riskine marjinal etkisini analitik olarak ifade eder.
Birleştirilmiş indeks
Uydu veya reanalysis kaynağı \(X\), en yakın istasyon indeksi \(Y\) ve uydu ağırlığı \(b\) olsun:
\[ I_b = bX+(1-b)Y, \qquad 0\leq b\leq1. \]
\(b=1\), yalnız \(X\) kaynağını; \(b=0\), yalnız \(Y\) kaynağını; aradaki değerler ise iki kaynağın doğrusal birleşimini temsil eder.
Kaynak BRG'yi:
\[ BRG(b) = \frac{\partial}{\partial b} E^Q[\Phi(I_b)] \]
olarak tanımlar.
Malliavin gösterimi
\(DI_b\) dejenere değilse:
\[ \boxed{ BRG(b) = E^Q \left[ \Phi(I_b) \delta \left( \frac{ (X-Y)DI_b }{ \|DI_b\|_H^2 } \right) \right] } \]
elde edilir.
\(X-Y\), iki veri kaynağı arasındaki farkı gösterir. Bu fark sıfıra yakınsa ağırlığı bir kaynaktan diğerine doğru değiştirmek sözleşme indeksinde daha küçük bir etki yaratır. Fark büyüdükçe aynı ağırlık değişiminin sözleşme değerine etkisi büyüyebilir.
Proposition 8.1 ve düzgün ödeme sınırı
Kaynak Proposition 8.1 altında aynı BRG özdeşliğini verir. Eğer \(\Phi\) türevlenebilir ve \(X-Y\) deterministik ise sıradan zincir kuralı:
\[ BRG(b) = (X-Y) E^Q[\Phi'(I_b)] \]
ifadesine indirgenir.
Bu sonuç Malliavin biçiminin düzgün ödeme fonksiyonlarında farklı bir ekonomik büyüklük hesaplamadığını gösterir. Düzgün durumda sıradan zincir kuralıyla aynı duyarlılık elde edilir; Malliavin formunun asıl değeri kink içeren veya süreksiz ödemelere uzanabilmesidir.
Kaynağın sayısal örneği
Makale ampirik bir sonuç değil, yöntemi göstermek amacıyla basit bir sayısal örnek verir. Uydu okumasının ürün döngüsünde istasyondan ortalama:
\[ X-Y=0.02 \]
birim yüksek olduğu ve fiyatlama masasının \(b=0.6\) noktasında:
\[ E^Q[\Phi'(I_b)]\approx0.45 \]
deltası bildirdiği varsayılır.
Buna göre:
\[ BRG(0.6) \approx 0.45\times0.02 = 0.009. \]
Kaynağın yorumu, uydu serisine biraz daha fazla ağırlık vermenin model değerini artırdığı ancak bu örnekte marjinal etkinin küçük kaldığı yönündedir. Bu sayı gerçek Kolombiya verisinden raporlanmış bir ölçüm değildir; yöntemin düzgün ödeme sınırındaki davranışını göstermek için verilen varsayımsal örnektir.
BRG'nin kanıtlanmış ve kanıtlanmamış tarafı
Matematiksel olarak kaynakta türetilen: seçilen model koşulları ve non-degeneracy varsayımı altında \(b\)'ye göre türevin Malliavin integration-by-parts temsili.
Kaynakta henüz gösterilmeyen: BRG kullanılarak seçilen \(b\) değerlerinin gerçek Kolombiya tarımsal kredi kayıpları karşısında baz riski sistematik biçimde azaltıp azaltmadığı.
Kaynağın kendi ifadesiyle metodolojik katkının değeri, uydu-istasyon ağırlığını öyle seçip seçmediğiyle sınanmalıdır ki örneklem dışındaki sözleşme ödemesi ile gerçek zarar arasındaki uyumsuzluk azalsın.
Tekilliklerin giderilmesi
Kaynak Malliavin formunun üç durumdaki avantajını ayırır. Dijital opsiyonlarda \(\Phi'\) Dirac delta içerirken nihai ifade yalnız bounded ödeme \(\Phi\)'yi kullanır. Call veya put benzeri kink içeren ödemelerde \(\Phi'\) süreksiz olabilir; Malliavin gösterimi bu türevin doğrudan değerlendirilmesini gerektirmez. Son olarak Malliavin normunun sıfıra yaklaşma riski varsa regularization veya truncation kullanılabilir.
Literatürdeki gerçek yenilik sınırı
Kaynak Malliavin integration by parts yönteminin finansal Greeks hesaplamasında yeni olmadığını açıkça kabul eder ve temel finans uygulamasını Fournié ve çalışma arkadaşlarına bağlar. Weather-derivative literatüründe piyasanın eksik olması da daha önce bilinen temel problemdir.
Dolayısıyla çalışmanın kendi koyduğu yenilik iddiası “Malliavin hesabını icat etmek” değildir. Katkı, bu matematiksel aracı Kolombiya belediye ölçeğindeki iklim sözleşmesi tasarımına bağlamak ve NASA POWER ile IDEAM veri kaynaklarının ağırlıklandırılması için analitik bir basis-risk Greek önermektir.
Çalışmanın desteklediği sonuçlar ve sınırlar
| Konu | Kaynağın desteklediği | Kaynağın henüz desteklemediği |
|---|---|---|
| Malliavin Greek | Uygun koşullar altında payoff türevi içermeyen teorik beklenti özdeşliği. | Modelden bağımsız kesin piyasa fiyatı. |
| Dijital ödeme | Dirac delta türü payoff türevi nihai estimator'dan çıkarılabilir. | Her modelde otomatik olarak düşük varyanslı estimator garantisi. |
| Yağış modeli | Mean-reverting log-intensity ve jumps içeren analitik model önerisi. | Bu modelin belirli Kolombiya belediyelerinde ampirik olarak en iyi model olduğunun gösterilmesi. |
| Kolombiya teminatı | NASA POWER + IDEAM + SFC ile uygulanabilecek sözleşme tasarım çerçevesi. | Gerçek portföyde kanıtlanmış sigorta etkinliği. |
| BRG | Veri füzyon ağırlığına göre analitik duyarlılık formülü. | BRG tabanlı ağırlığın örneklem dışı baz riskini gerçekten azalttığının ampirik kanıtı. |
| Monte Carlo | Sonuç bölümünde formülün Monte Carlo estimator'ları için uygun ve süreksiz ödemelerde avantajlı olduğu savunulur. | PDF içinde kapsamlı bir Monte Carlo karşılaştırması, hata tablosu veya varyans benchmark'ı sunulmaz. |
Yeniden üretilebilirlik açısından gerekli sonraki adımlar
Çalışmanın gerçek uygulama aşamasına taşınabilmesi için kaynakta tarif edilen fakat sonuçları verilmeyen birkaç bileşenin açık biçimde uygulanması gerekir: belediye ve ürün takviminin belirlenmesi, NASA POWER ve IDEAM serilerinin eşleştirilmesi, eksik gün politikasının tanımlanması, eğitim döneminden \(K\) ve \(L\) eşiklerinin sabitlenmesi, stokastik model parametrelerinin tahmini, fiyat ve Malliavin sensitivities hesaplanması ve son olarak sözleşme ödemelerinin SFC kredi bozulması göstergeleriyle örneklem dışında karşılaştırılması.
Bu aşamalar kaynakta tamamlanmış ampirik sonuç olarak verilmediği için Verianla bunları “uygulama protokolü” olarak sunar, gerçekleşmiş sonuç olarak değil.
Kaynak ve Yöntem Notu
Özgün başlık: Exact Valuation of Climate Derivatives via Malliavin Calculus
Yazar: Jose Gabriel Orosco.
Kurum: Universidad Sergio Arboleda, Bogotá, Colombia.
Tarih: Ağustos 2026.
Kaynak türü: Matematiksel/analitik iklim-finans araştırma çalışması; PDF üzerinde “Research paper” olarak etiketlenmiştir.
MSC 2020: 60H07, 91G20, 91G70.
Anahtar kelimeler: Malliavin calculus; weather derivatives; basis risk; precipitation; Colombia.
Dergi/platform: PDF'de doğrulanabilir bir dergi adı veya yayın platformu belirtilmemiştir.
DOI: Kaynak çalışma için DOI raporlanmamıştır.
Hakemlik: PDF'de hakemlik veya kabul süreci bilgisi yer almadığından hakemli yayın statüsü varsayılmamıştır.
Lisans: Yüklenen belge üzerinde açık Creative Commons veya benzeri yeniden kullanım lisansı bulunmamaktadır.
Finansman: Kaynakta belirtilmemiştir.
Çıkar çatışması: Kaynakta belirtilmemiştir.
Veri kullanılabilirliği: Kaynak NASA POWER, IDEAM ve SFC veri kaynaklarını önerilen Kolombiya uygulamasının bileşenleri olarak tanımlar; ancak PDF tamamlanmış belediye veri setini veya ham veri ekini sunmamaktadır.
Araştırma yöntemi: Stokastik iklim modelleri, Malliavin türevleri, Malliavin integration by parts, Skorokhod divergence temsili ve analitik duyarlılık türetimi.
Sıcaklık modeli: Mevsimselliğe sahip Ornstein-Uhlenbeck süreci.
Yağış modeli: Mean-reverting log-intensity süreci, Brownian bileşen ve isteğe bağlı jump terimi.
İklim indeksleri: Kümülatif yağış, heating degree days, cooling degree days ve maksimum sıcaklık.
Merkezi matematiksel sonuç: Greek'in payoff türevi yerine Malliavin ağırlığı içeren beklenti olarak temsil edilmesi.
Önerilen metodolojik katkı: Uydu/reanalysis ve yer istasyonu indekslerinin birleşim ağırlığına duyarlılığı ölçen Data-Fusion Basis-Risk Greek.
Temel bilimsel sınırlılık: Kaynak analitik yöntemi türetmekte ve Kolombiya uygulamasının veri mimarisini önermektedir; fakat belediye düzeyinde kapsamlı kalibrasyon, out-of-sample baz-risk sonuçları, gerçek kredi portföyü performansı veya alternatif modellerle ampirik benchmark sağlamamaktadır.
Fiyatlama sınırı: Weather underlying ticarete konu olmadığı için piyasa eksiktir. Kaynağın Malliavin formüllerinin “exact” niteliği, seçilen fiziksel/fiyatlama modeli ve değerleme ölçüsü altındaki beklenti özdeşliğine ilişkindir; tek ve modelden bağımsız piyasa fiyatı anlamına gelmez.
Kaynak görselleri: PDF'de bilimsel grafik veya şekil bulunmamaktadır; matematiksel ifadeler ve metin kullanılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir