

Алдын ала баалоо
Бул макала Биткойн рыногунда машиналык үйрөнүү менен өндүрүлгөн сааттык киреше божомолдору транзакциялык чыгымдар эске алынганда чындап эле экономикалык мааниге ээ болор-болбосун изилдеген академиялык эмгектен даярдалган. Каралып жаткан изилдөө Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting деп аталат жана arXivде алдын ала басып чыгаруу катары жарыяланган.
Изилдөөнүн негизги суроосу абдан маанилүү: Эгерде модель Биткойндун кийинки сааттык кирешесин бир аз болжолдой алса, бул болжолдоо түздөн-түз пайдалуу соода стратегиясына айланабы? Изилдөөнүн жообу этияттуу. Табылгаларга ылайык, божомолдордо алсыз болсо да колдонууга боло турган маалымат бар; бирок транзакциялык чыгымдар жана ашыкча сатып алуу-сатуу жүрүм-туруму көзөмөлгө алынбаса, бул маалымат тез эле жок болушу мүмкүн.
Ошондуктан изилдөө "кайсы машиналык үйрөнүү модели жакшыраак болжолдойт?" деген суроого караганда алда канча практикалык пунктка багытталган: Болжолдоолор качан транзакцияга айланып, качан көңүлгө алынбашы керек?
Бул мазмун инвестициялык кеңеш эмес. Изилдөөдө билдирилген жыйынтыктар тарыхый маалыматтарга, белгилүү бир транзакциялык чыгым божомолдорго жана симуляция эрежелерине негизделген. Жандуу рынокто ликвиддүүлүк, буйрутма китебинин тереңдиги, жылышуу, каржылоо чендери, биржа шарттары жана тобокелдиктерди башкаруу натыйжаны өзгөртүшү мүмкүн.
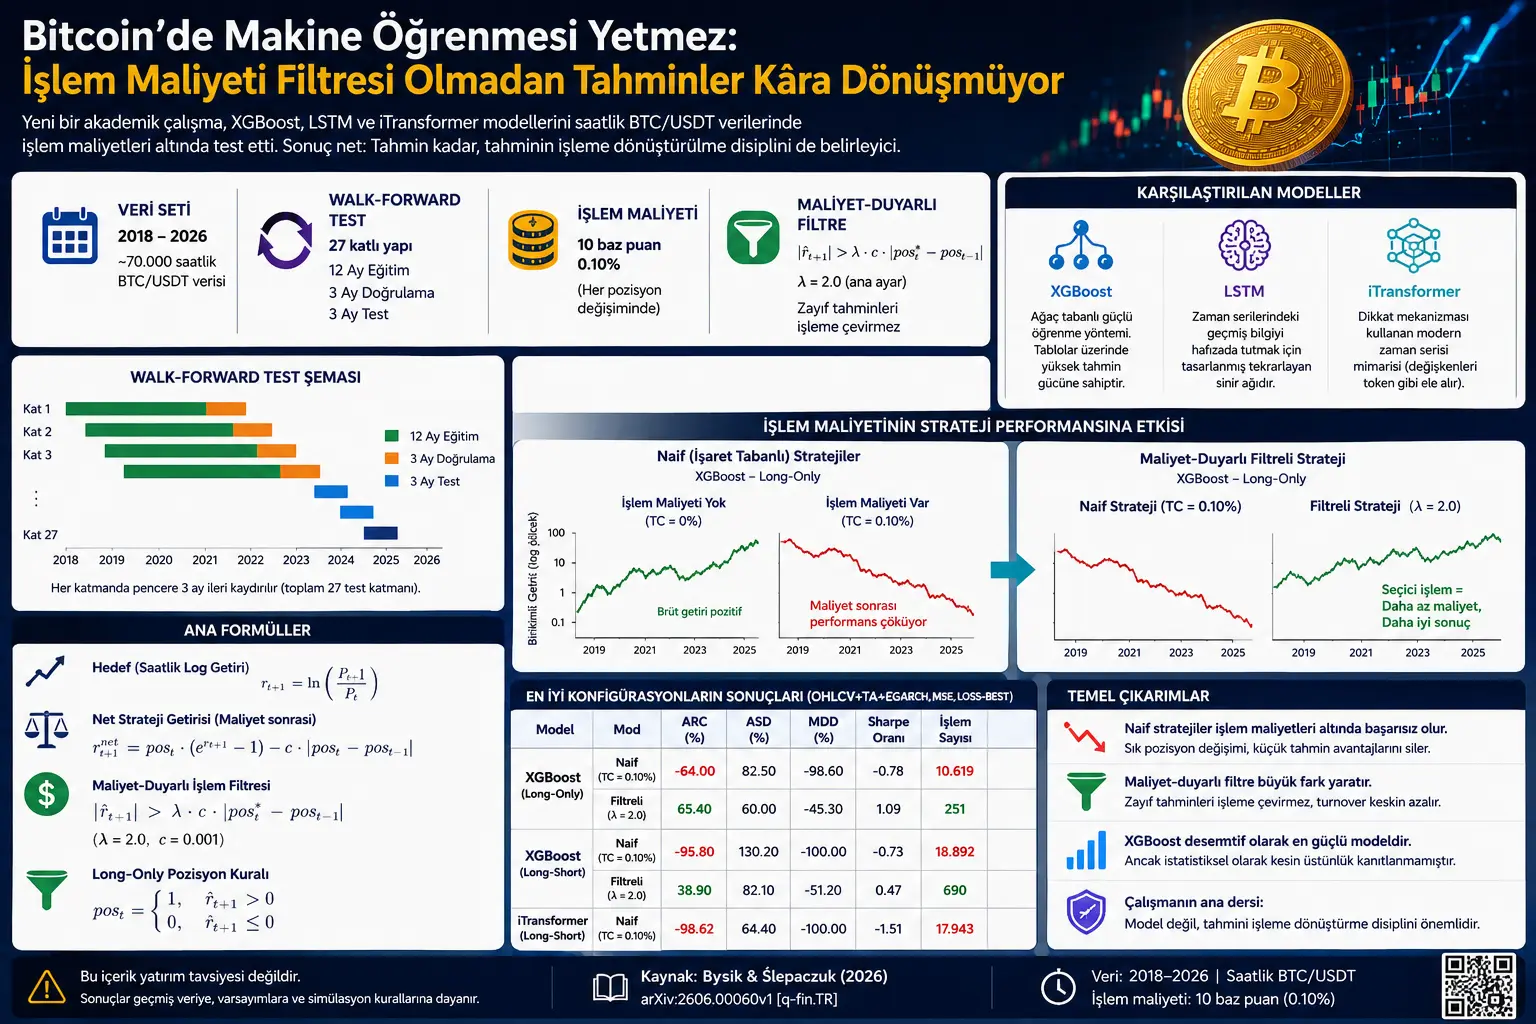
Жаңы академиялык изилдөө Биткойндун сааттык маалыматтары боюнча XGBoost, LSTM жана iTransformer моделдерин салыштырат. Болжол менен 70 миң сааттык BTC/USDT маалыматтары менен жасалган 27 катмарлуу алдыга басуу сыноолорунда (walk-forward tests), моделдер кээ бир учурларда транзакция чыгымына чейин оң сигнал өндүрүшөт. Бирок белгиге негизделген жөнөкөй стратегиялар 10 базистик пункт транзакция чыгымы кошулганда ийгиликсиз болот. Изилдөөнүн эң маанилүү табылгасы – чыгымды сезгич транзакция чыпкасы алсыз божомолдорду транзакцияга айлантпастан ашыкча сатып алуу-сатуу көйгөйүн азайтат жана тандалган XGBoost конфигурацияларында кайрадан оң өндүрүмдүүлүктү камсыздайт.
Көйгөй эмнеде?
Финансы рынокторунда божомолдоо менен бул божомолду пайдалуу соода стратегиясына айландыруу бир эле нерсе эмес. Модель кийинки саатта баа бир аз жогорулайт деп болжолдошу мүмкүн. Бирок бул күтүү транзакция акысын, спредди (spread), тайып кетүүнү (slippage) жана позицияны өзгөртүү чыгымын актабаса, транзакцияны ачуу экономикалык жактан маанисиз болуп калат.
Бул көйгөй өзгөчө сааттык крипто валюта транзакцияларында даана байкалат. Биткойн рыногу дайыма ачык, анын туруксуздугу жогору жана баалар кыска мөөнөттө абдан чуулуу жылат. Эгерде болжолдоо модели бат-баттан багытын өзгөртсө, ар бир позициянын өзгөрүшү чыгымды жаратат. Ошентип, моделдин дүң өндүрүмдүүлүгү жакшы көрүнгөнү менен, анын таза өндүрүмдүүлүгү тез эле терске айланышы мүмкүн.
Изилдөөнүн негизги суроосу төмөнкүдөй: XGBoost, LSTM жана iTransformer сыяктуу машиналык үйрөнүү моделдери сааттык BTC/USDT кирешелерин болжолдогондо, бул божомолдор транзакциялык чыгымдардан кийин маанилүү стратегияга айланышы мүмкүнбү?
Метод эмнени сунуштайт?
Изилдөө үч түрдүү болжолдоо архитектурасын салыштырат: XGBoost, LSTM жана iTransformer.
XGBoost – таблицалык маалыматтар боюнча жакшы иштеген даракка негизделген машиналык үйрөнүү ыкмасы. Ал убакыт маалыматын түздөн-түз кезек катары иштетпейт; ошондуктан өткөн кирешелер, техникалык көрсөткүчтөр жана туруксуздук өзгөчөлүктөрү сыяктуу инженерияланган өзгөрмөлөргө таянат.
LSTM – мезгилдик катарлардагы өткөн маалыматты эс тутумунда сактоо үчүн иштелип чыккан кайталануучу нейрон тармагы (RNN). Биткойн сыяктуу ырааттуу баа маалыматтарында, ал жакынкы өткөндүн багытын жана туруксуздук маалыматын үйрөнүүгө аракет кылат.
iTransformer болсо көңүл буруу механизмин (attention mechanism) колдонгон заманбап мезгилдик катар архитектурасы. Классикалык Transformer ыкмасынан айырмаланып, ал убакыт чекиттерин эмес, өзгөрмөлөрдү токендер сыяктуу карайт. Ошентип, баа, көлөм, техникалык көрсөткүчтөр жана туруксуздук өзгөрмөлөрүнүн ортосундагы байланыштарды үйрөнүүгө умтулат.
Бирок изилдөөнүн негизги жаңылыгы модель архитектурасына караганда транзакция эрежесинде. Изилдөөчүлөр "божомол оң болсо сатып ал, терс болсо сат же накталай акчада кал" деген жөнөкөй ыкма транзакциялык чыгымдарга туруштук бере албастыгын көрсөтүшөт. Анын ордуна чыгымды сезгич транзакция чыпкасы колдонулат. Бул чыпка, эгерде болжолдоонун чоңдугу транзакция чыгымын актай тургандай күчтүү болбосо, позицияны өзгөртпөйт.
Формулалар эмнени түшүндүрөт?
Изилдөөдөгү формулалар Биткойндун кирешеси кантип болжолдонгонун, болжолдоо позицияга кантип айланганын, транзакция чыгымы кантип алынып салынганын жана чыгымды сезгич чыпка кайсы шартта транзакция ачарын көрсөтөт.
1. Болжолдоо максаты: Кийинки сааттык лог кирешеси
Моделдин болжолдоого аракет кылган өзгөрмөсү - бул кийинки сааттык лог кирешеси:
Бул жерде \(P_t\), Биткойндун \(t\) саатындагы жабылуу баасын; \(P_{t+1}\), кийинки сааттын жабылуу баасын билдирет. Модель, \(t\) учуруна чейинки жеткиликтүү маалыматты колдонуп, \(r_{t+1}\) маанисин болжолдойт. Ошентип, келечектеги маалымат кокустан моделге берилбейт.
2. Long-only (узун гана) позиция эрежеси
Long-only түзүмүндө модель Биткойндо узун позицияны же накталай позицияны гана алат:
Бул формула жөнөкөй белги эрежеси. Эгерде модель кийинки саат үчүн оң киреше күтсө, система Биткойнду кармайт. Болжолдоо нөл же терс болсо, система накталай акчада калат.
3. Long-short (узун-кыска) позиция эрежеси
Long-short түзүмүндө терс божомолдор кыска позицияга айландырылат:
Бул түзүм агрессивдүүрөөк. Болжол оң болсо узун (long), терс болсо кыска (short) позиция алынат. Бирок позиция тескери бурулганда транзакция көлөмү жана чыгым жогору болот.
4. Таза стратегия кирешеси: Болжолдоо жетишсиз, чыгым алынып салынат
Изилдөөдө транзакция чыгымынан кийинки таза киреше төмөнкүчө эсептелет:
Бул жерде \(c=0.001\) катары алынган. Бул позицияны алмаштыруу үчүн 10 базистик пункт транзакция чыгымы дегенди билдирет. Формуланын биринчи бөлүгү позициядан түшкөн кирешени, экинчи бөлүгү позицияны өзгөртүү чыгымын көрсөтөт.
Бул формула изилдөөнүн негизги идеясын ачык көрсөтөт: Модель туура багытта болжолдосо да, позицияны бат-баттан өзгөртсө, транзакциялык чыгымдар кирешени жок кылышы мүмкүн.
5. Чыгымды сезгич транзакция чыпкасы
Изилдөөнүн эң маанилүү формуласы – чыгымды сезгич транзакция чыпкасы:
Бул жерде \(pos_t^{*}\), болжолдоонун белгисине жараша сунушталган жаңы позиция. \(pos_{t-1}\), учурдагы позиция. \(\lambda\), чыпка канчалык тандалма иштей тургандыгын аныктаган коэффициент. Изилдөөнүн негизги жөндөөсүндө \(\lambda=2.0\) колдонулган.
Бул формуланын логикасы төмөнкүдөй: Болжолдоонун абсолюттук чоңдугу позицияны өзгөртүү чыгымын актай тургандай күчтүү болбосо, транзакция жасалбайт. Башкача айтканда, система ар бир кичинекей болжолдоону сатып алуу-сатуу сигналы катары көрбөйт.
6. Чыпкадан өтсө позиция жаңыртылат
Шарт аткарылса, система жаңы позицияга өтөт:
Шарт аткарылбаса, эски позиция сакталат:
Бул эки формула стратегиянын эң практикалык тарабын түшүндүрөт. Модель сигнал чыгарса дагы, сигнал жетишерлик күчтүү болбосо, система жөн жерден транзакция жасабайт.
7. EGARCH туруксуздук өзгөчөлүгү
Изилдөөдө кээ бир эксперименттерде техникалык көрсөткүчтөргө кошумча катары EGARCH негизиндеги туруксуздук өзгөчөлүктөрү да колдонулат. EGARCH лог-дисперсия теңдемеси төмөнкүчө берилет:
Бул формула Биткойндун кирешесиндеги туруксуздук режимин жалпылоого аракет кылат. Крипто рынокторунда туруксуздуктун топтолушу күчтүү болгондуктан, моделге учурдагы тобокелдик чөйрөсүн түшүнүүгө жардам бере турган кошумча өзгөрмөлөрдү өндүрөт. Бирок изилдөөдө EGARCH өзгөчөлүктөрү бардык эле учурда туруктуу кошумча салым кошпогону байкалган.
8. XGBoost болжолдоо түзүмү
XGBoost моделинде болжолдоо көптөгөн чечим дарактарынын суммасы катары жазылат:
Бул жерде \(X_t\), моделге берилген өзгөчөлүк вектору. \(f_k\), ар бир регрессия дарагын билдирет. Модель кийинки сааттык кирешени болжолдоо үчүн көптөгөн дарактардын салымын бириктирүүгө аракет кылат.
XGBoost'тун максаттуу функциясы төмөнкүдөй берилет:
Дарактын татаалдыгын жазалаган жөнгө салуу (regularization) термини болсо төмөнкүдөй:
Бул түзүм моделдин машыгуу маалыматтарын ашыкча жаттап алышын (overfitting) чектөөгө аракет кылат.
9. LSTM'дин эс тутум эшиктери
LSTM модели өткөн маалыматты сактоо же унутуу үчүн эшик механизмдерин колдонот:
Бул жерде \(f_t\) унутуу эшигин, \(i_t\) кирүү эшигин, \(o_t\) чыгуу эшигин билдирет. Бул эшиктер моделдин өткөн сааттардан кайсы маалыматты алып жүрөрүн жана кайсынысын алсырата турганын аныктайт.
LSTM клеткасынын жаңылануусу болсо төмөнкүдөй берилет:
Бул формулалар LSTMдин баалар катарындагы кыска мөөнөттүү эс тутум таасирлерин кармоого аракет кылып жатканын көрсөтөт.
10. iTransformer: Өзгөрмөлөрдү токендер сыяктуу кароо
iTransformer архитектурасы классикалык мезгилдик катар Transformer'леринен айырмаланып киргизүүнү транспозициялайт:
Бул жерде \(L\), өткөн терезенин узундугун; \(K\), өзгөрмөлөрдүн санын билдирет. Бул трансформациядан кийин ар бир өзгөрмө өзүнүн өткөн таржымалы менен бирге токен сыяктуу каралат.
Кыстаруу (embedding) кадамы төмөнкүдөй берилет:
Көңүл буруу (attention) механизми болсо өзгөрмөлөр ортосундагы байланышты үйрөнөт:
Бул түзүм баа, көлөм, техникалык көрсөткүчтөр жана туруксуздук өзгөрмөлөрүнүн ортосундагы байланыштарды үйрөнүүнү көздөйт. Бирок изилдөөдө iTransformer'дин татаалыраак болушу транзакциялык чыгымдар астында автоматтык түрдө жакшыраак экономикалык натыйжа бергенин билдирбейт.
11. Өндүрүмдүүлүк өлчөмдөрү
Изилдөөдө жылдык татаал кирешелүүлүк, туруксуздук, максималдуу төмөндөө жана Sharpe катышы сыяктуу өлчөмдөр колдонулат.
Бул жерде \(8760\), бир жылдагы сааттардын санын билдирет. Ошондуктан өлчөмдөр сааттык стратегиялык кирешелерден жылдык өндүрүмдүүлүк көрсөткүчтөрүн өндүрөт.
12. Bootstrap салыштыруусу
Стратегияны салыштырууларда эки стратегиянын сааттык киреше айырмасы колдонулат:
Изилдөө көз каранды финансылык мезгилдик катарларда классикалык тесттер жаңылыштыруучу болушу мүмкүн экенин эске алып, paired circular block-bootstrap ыкмасын колдонот. Бул ыкма сааттык кирешелердеги катар көз карандылыкты жакшыраак сактоону көздөйт.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDF'теги биринчи график Биткойндун баалар катары менен сааттык лог кирешелерин жанаша көрсөтөт. Баа деңгээли узак мөөнөттө чоң бука жана аюу циклдерин башынан өткөрсө, сааттык кирешелер нөлдүн айланасында өзгөрүп, туруксуздуктун күчтүү топтолушун көрсөтөт. Бул моделдин баа деңгээлин эмес, кирешени болжолдоого эмне үчүн аракет кылып жатканын түшүндүрөт.
Walk-forward схемасы моделдин кантип текшерилгенин көрсөтөт. Ар бир катмарда 12 айлык машыгуу, 3 айлык тастыктоо жана 3 айлык сыноо мезгили колдонулат. Терезе ар бир жолу үч ай алдыга жылып, жалпысынан 27 тышкы үлгү сыноо катмары түзүлөт. Бул түзүм бир гана ийгиликтүү train/test бөлүнүшүнө таянбастан, ар кандай рыноктук режимдерде сыноо өткөрүүгө мүмкүндүк берет.
Транзакция чыгымы графиги изилдөөнүн эң таң калыштуу билдирүүсүн берет. Чыгым жок кезде кээ бир моделдердин дүң ийри сызыктары жакшы көрүнөт. Бирок 10 базистик пункт транзакция чыгымы кошулганда, наивдүү белгиге негизделген стратегиялар катуу бузулат. Айрыкча бат-баттан багытын өзгөрткөн стратегиялар транзакция чыгымынан улам тез эле баалуулугун жоготот.
Чыгымды сезгич чыпка графиги болсо башкача көрүнүштү сунуштайт. XGBoost божомолдору түздөн-түз транзакцияга айланганда натыйжа алсыз болсо, күчтүү божомолдордо гана позициясын өзгөрткөн чыпка колдонулганда, ийри сызык кыйла туруктуу болуп калат.
Эксперименттер кандайча жасалган?
Изилдөөдө BTC/USDT USD-маржаланган фьючерстердин сааттык OHLCV маалыматтары колдонулган. Чийки үлгү 2017-жылдын 1-декабрынан 2026-жылдын 1-январына чейин созулат. Биринчи ай техникалык көрсөткүчтөрдү түзүү үчүн даярдык мезгили катары бөлүнөт. Натыйжалуу моделдөө мезгили 2018-жылдын 1-январында башталат.
Маалымат топтомунда болжол менен 70 миң сааттык байкоо бар. Моделдин максаты - кийинки сааттык лог кирешеси. Модель болжолдоо учуруна чейин белгилүү болгон маалыматтарды гана колдонот; ошентип келечекке багытталган маалыматтын агып кетишинин алдын алууга аракет кылынат.
Үч өзгөчөлүк топтому салыштырылган. Биринчисинде OHLCV өзгөрмөлөрү гана бар. Экинчисине техникалык көрсөткүчтөр кошулат. Үчүнчүсүндө техникалык көрсөткүчтөргө EGARCH негизиндеги туруксуздук өзгөрмөлөрү да кошулат.
Моделдин үч үй-бүлөсү сыналат: XGBoost, LSTM жана iTransformer. Бардык моделдер бирдей walk-forward тартибинде, бирдей транзакция чыгымынын божомолу жана бирдей транзакция эрежелери астында бааланат. Ошондуктан изилдөө болжолдоо катасына гана эмес, транзакциялык чыгымдан кийинки ишке ашкан стратегиялык кирешеге да багытталган.
Натыйжалар эмнени көрсөтүп турат?
Биринчи жыйынтык ачык-айкын: Наивдүү белгиге негизделген машиналык үйрөнүү стратегиялары транзакциялык чыгымдар астында ийгиликсиз болот. Транзакция чыгымы жок кезде кээ бир моделдер оң дүң өндүрүмдүүлүктү жаратат. Бирок 10 базистик пункт чыгым кошулганда бат-баттан сатып алуу-сатуу кылган стратегиялардын өндүрүмдүүлүгү кыйрайт.
Мисалы, изилдөөдө XGBoost long-only наивдүү стратегиясы транзакция чыгымы жок кезде оң өндүрүмдүүлүктү жаратса, транзакция чыгымы кошулганда жылдык өндүрүмдүүлүк олуттуу түрдө терске айланат. iTransformer сыяктуу бат-баттан позициясын өзгөрткөн моделдерде чыгымдын таасири оорураак болот.
Экинчи негизги натыйжа, чыгымды сезгич чыпка олуттуу айырма жаратат. Long-only XGBoost loss-best конфигурациясында, базалык стратегия транзакциялык чыгымдар астында болжол менен -%64,00 ARC өндүрсө, чыгымды сезгич чыпка менен натыйжа болжол менен %65,40 ARC деңгээлине көтөрүлгөн. Ушул эле мисалда транзакциялардын саны 10.619дан 251ге чейин кыскарган.
Бул изилдөөдөн эң маанилүү сабак. Моделдин ар бир кичинекей божомолу үчүн транзакция ачуунун ордуна, чыгымды жаба ала тургандай чоң божомолдорду гана транзакцияга айландыруу стратегиянын экономикалык мүнөзүн өзгөртө алат.
Үчүнчү натыйжа этияттуураак. XGBoost экономикалык өндүрүмдүүлүк жагынан LSTM жана iTransformer'ге караганда күчтүүрөөк көрүнөт. Бирок bootstrap сыноолору XGBoost'тун статистикалык жактан башка моделдерден так жана бекем жогору экендигин көрсөтпөйт.
Техникалык көрсөткүчтөр кээ бир учурларда өндүрүмдүүлүктү жогорулаткан. Бирок EGARCH негизиндеги туруксуздук өзгөчөлүктөрү дайыма эле туруктуу кошумча пайда алып келген эмес. MSE жана MAE жоготуу функцияларынын ортосундагы айырмачылыктар да экинчи даражадагы жана статистикалык жактан морт деп табылган.
Андан тышкары, эң мыкты чыгымды сезгич стратегиялар Sharpe катышы боюнча buy-and-hold (сатып алуу жана кармап туруу) Биткойн стратегиясынан олуттуу жана так артыкчылыкка ээ болгон деп айтууга болбойт. Башкача айтканда, изилдөө "машиналык үйрөнүү Биткойнду сатып алуу-кармап туруу стратегиясын сөзсүз жеңет" дебейт. Ал чектелүү, бирок маанилүү натыйжаны берет: Транзакциялык чыгымды эске албастан жасалган кыска мөөнөттүү ML стратегиялары жаңылыштыруучу болушу мүмкүн; ал эми чыгымды сезгич аткаруу эрежеси бул көйгөйдү олуттуу түрдө азайта алат.
Бул эмне үчүн маанилүү?
Бул изилдөө финансылык машиналык үйрөнүү талкууларында көп кетирилген катаны көрүнүктүү кылат. Моделдин болжолдоо катасын азайтышы, ал моделдин жандуу транзакцияда акча алып келерин билдирбейт. Өзгөчө сааттык крипто транзакцияларында кичинекей болжолдоо артыкчылыктары транзакция чыгымдары тарабынан оңой эле жок кылынышы мүмкүн.
Ошондуктан изилдөөнүн практикалык билдирүүсү "татаалыраак модель кур" эмес; "божомолду транзакцияга айлантууда чыгымды эске ал" түрүндө болот. XGBoost'тун жөнөкөйрөөк жана таблицага негизделген түзүмү кээ бир сценарийлерде LSTM жана iTransformer сыяктуу татаалыраак нейрон тармагы архитектураларынан жакшыраак экономикалык натыйжа бергени да бул билдирүүнү бекемдейт.
Verianla үчүн бул изилдөө жасалма интеллект менен финансы кесилишинде жетилген көз карашты сунуштайт. Жасалма интеллект системалары болжолдоолорду өндүрүү менен гана бааланбашы керек; болжолдоолор транзакция чыгымы, позиция жыштыгы, тобокелдик, төмөндөө (drawdown) жана тышкы үлгүгө туруктуулук астында эмнеге айланары изилдениши керек.
Көңүл буруу пункттары
Бул изилдөө инвестициялык кеңеш эмес. Натыйжалар өткөн маалыматтарга негизделген жана келечекте да ушундай эле натыйжалар алынат дегенди билдирбейт.
Изилдөөдө BTC/USDT гана колдонулган. Натыйжаларды башка крипто активдерге, башка биржаларга же башка рыноктук режимдерге жалпылоого болобу же жокпу, өзүнчө сыналышы керек.
Транзакция чыгымынын модели пропорционалдуу. Чыныгы рыноктордо буйрутма китебинин тереңдиги, жарым-жартылай аткаруу, maker-taker төлөм түзүмү, өзгөрүлмө спред, тайып кетүү (slippage) жана ликвиддүүлүктүн бузулушу сыяктуу элементтер татаалыраак натыйжаларды жаратышы мүмкүн.
Изилдөө каржылоо чендерин, буйрутма китебинин маалыматтарын, жоюу (liquidation) маалыматтарын, маанай маалыматтарын жана кайчылаш активдердин сигналдарын колдонгон эмес. Бул өзгөрмөлөр кээ бир кыска мөөнөттүү крипто стратегияларында кошумча маалымат алып жүрүшү мүмкүн.
Эң күчтүү стратегия кээ бир мезгилдерде жакшы өндүрүмдүүлүктү көрсөтсө да, fold-level талдоосу натыйжалардын ар бир чейректе туруктуу эмес экенин көрсөтөт. Өндүрүмдүүлүк белгилүү бир рыноктук режимдерде топтолушу мүмкүн.
Buy-and-hold менен салыштырууда эң мыкты чыгымды сезгич стратегиялар Sharpe катышы боюнча статистикалык жактан так артыкчылыкты орното алган жок. Ошондуктан натыйжаларды "ML сөзсүз жакшыраак" деп чечмелөөгө болбойт.
Жыйынтык
Бул академиялык изилдөө Биткойндо машиналык үйрөнүү менен транзакция стратегиясын иштеп чыгууда негизги көйгөй бир гана болжолдоо сапаты эмес экенин көрсөтөт. Божомолдордо алсыз сигнал болушу мүмкүн; бирок бул сигнал ар саат сайын позицияны өзгөртүүгө мажбурланганда транзакциялык чыгымдар тарабынан жок кылынат.
Изилдөөнүн эң күчтүү табылгасы – чыгымды сезгич транзакция чыпкасынын жөнөкөй, бирок натыйжалуу тартипти камсыз кылышы. Болжол жетишерлик чоң болбосо, транзакция жасалбайт. Ушундай жол менен алсыз сигналдардын чыгымдуу транзакцияларга айлануусуна жол берилбейт.
Жыйынтыктап айтканда, кыска мөөнөттүү крипто рынокторунда модель татаалдыгынан мурун транзакция тартиби келет. XGBoost, LSTM же iTransformer сыяктуу моделдер пайдалуу болушу мүмкүн; бирок божомолдордун экономикалык баалуулугу бул божомолдор кайсы чыгым босогосунан кийин транзакцияга айландырылганына жараша болот.
Булак жана Метод Эскертүүсү
Бул мазмун Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting аттуу академиялык PDFти карап чыгуу менен даярдалган. Текст сөзмө-сөз котормо эмес. Изилдөөнүн максаты, методу, негизги формулалары, эксперимент дизайны, табылгалары жана чектөөлөрү Verianla окурмандары үчүн жөнөкөйлөштүрүлүп, оригиналдуу жана редактордук түрк тили менен кайрадан баяндалган.
Формулалар изилдөөдөгү негизги математикалык түзүмгө ишенимдүү болуу менен MathJax менен шайкеш келген LaTeX форматында берилген. Макала инвестициялык кеңеш, сатып алуу-сатуу сунушу же жандуу соода системасынын сунушу эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген