

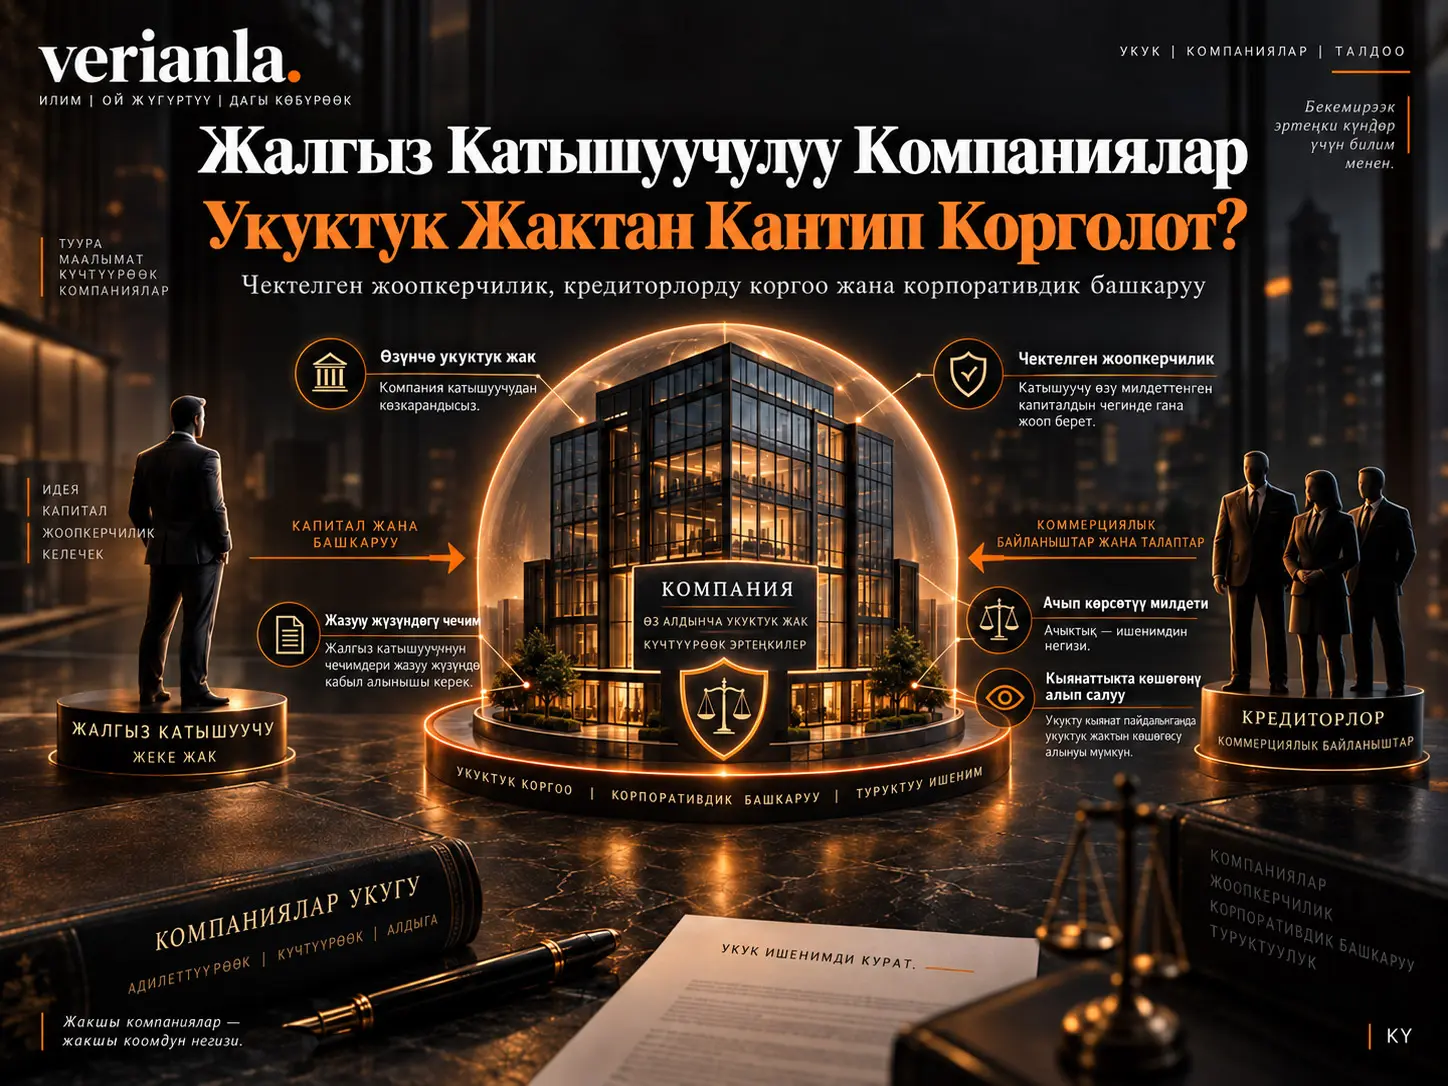
Tek ortaklı şirket, sermayenin tek bir gerçek veya tüzel kişiye ait olduğu, buna rağmen şirket malvarlığı ile ortağın kişisel malvarlığının hukuken ayrıldığı ve ortağın kural olarak şirkete koyduğu sermayeyle sınırlı sorumluluk taşıdığı bir şirket biçimidir. Junhai Liu'nun 2005 tarihli çalışması, tek ortaklı şirketlerin Çin şirketler hukukunda tanınması gerekip gerekmediğini; sınırlı sorumluluğun alacaklıları nasıl etkilediğini; tek ortağın şirketi kötüye kullanmasına karşı hangi mekanizmaların kurulabileceğini ve klasik çok ortaklı şirket yönetişiminin bu şirketlere nasıl uyarlanabileceğini incelemektedir. Makalenin temel yaklaşımı, tek ortaklı şirket biçimini kategorik olarak yasaklamak yerine şirketin ayrı tüzel kişiliğini koruyan fakat kötüye kullanım durumunda açıklama, ispat ve sorumluluk mekanizmalarını güçlendiren bir rejim kurulmasıdır.
Çalışma, tek ortaklı şirketi şahıs işletmesinden açık biçimde ayırır. Tek ortaklı şirkette şirket kendi malvarlığına ve ayrı hukukî kişiliğe sahiptir; tek ortak normal koşullarda şirket borçlarından yalnız yatırımının sınırları içinde sorumludur. Şahıs işletmesinde ise işletme ile yatırımcı arasında aynı düzeyde ayrı tüzel kişilik bulunmaz ve yatırımcının kişisel sorumluluğu farklıdır. Makale ayrıca tek ortaklı şirketleri, tek ortaklığın kuruluş anında mı yoksa şirket faaliyet gösterirken mi ortaya çıktığına ve ortaklığın kayıtlarda gerçekten tek kişi mi yoksa görünüşte birden fazla ortak altında fiilen tek kişi tarafından mı kontrol edildiğine göre sınıflandırır.
Kaynağın hukukî bağlamı tarihseldir. Çalışma 2005 Çin şirketler hukuku reformu tartışması sırasında yazılmıştır ve 2026 İngilizce çeviri sonraki Çin şirketler hukuku değişikliklerini metne geriye dönük olarak eklememiştir. Bu nedenle makaledeki kanun hükümleri ve reform önerileri güncel Çin hukukunun doğrudan açıklaması olarak okunmamalıdır.
Tek Ortaklı Şirket Nedir ve Şahıs İşletmesinden Nasıl Ayrılır?
Tek ortaklı şirket, şirket sermayesinin tek bir ortak tarafından tutulmasına rağmen şirketin ortağından ayrı hukukî kişilik ve ayrı malvarlığı taşıdığı şirket biçimidir. Junhai Liu'nun kurduğu temel ayrımda tek ortaklı şirket sınırlı sorumluluk rejiminin içindeyken şahıs işletmesi yatırımcıdan bağımsız aynı türden bir şirket tüzel kişiliği oluşturmaz; bu nedenle iki yapı yalnız “tek kişi tarafından işletiliyor” olmaları nedeniyle aynı hukukî kurum sayılamaz.
Ayrı tüzel kişilik neden önemlidir?
Tek ortaklı şirket hukukunun merkezinde sermayenin tek kişide toplanmasından daha önemli bir mesele bulunur: şirket ile ortağın hukukî olarak iki ayrı malvarlığı öznesi olması. Şirketin malvarlığı şirket borçlarının karşılığıdır; ortağın kişisel malvarlığı ise normal sınırlı sorumluluk rejiminde şirket alacaklılarının otomatik başvuru alanı değildir.
Bu ayrım ortadan kalktığında tek ortaklı şirketin ekonomik ve hukukî mantığı da değişir. Bu nedenle Liu'nun alacaklı korumasına ilişkin önerilerinin önemli bölümü, şirket ile tek ortağın hesaplarının, varlıklarının ve işlemlerinin birbirinden gerçekten ayrıldığını gösterecek kurumsal izlerin oluşturulmasına yöneliktir.
Şahıs işletmesiyle temel farklar
| Boyut | Tek ortaklı şirket | Şahıs işletmesi |
|---|---|---|
| Hukukî kişilik | Şirket, ortaktan ayrı bir hukukî kişi olarak kabul edilir. | İşletme yatırımcıdan aynı biçimde ayrı şirket tüzel kişiliği taşımaz. |
| Malvarlığı | Şirket malvarlığı ile ortağın kişisel malvarlığı ayrılmalıdır. | Yatırımcı ile işletme arasındaki malvarlığı ayrımı aynı şirketler hukuku mantığına dayanmaz. |
| Sorumluluk | Ortak kural olarak yatırımıyla sınırlı sorumluluk taşır. | Kaynağın tarihsel hukuk anlatımında yatırımcının sorumluluğu sınırsızdır. |
| Uygulanacak temel rejim | Şirketler hukukunun sermaye, muhasebe ve yönetişim kuralları uygulanır. | Kaynakta dönemin Sole Proprietorship Enterprise Law rejimiyle ilişkilendirilir. |
| Vergilendirme | Kaynağın 2005 dönemine ilişkin anlatımında şirket ve ortak farklı vergi katmanlarına tabi olabilir. | Kaynağın dönemsel açıklamasında farklı bir vergisel yapı vardır. |
Vergiyle ilgili bu ayrımlar özellikle tarihsel bağlama aittir ve güncel Çin vergi hukukunun açıklaması olarak kullanılmamalıdır.
Tek ortaklı şirketlerin dört türü
Liu iki ayrı sınıflandırma eksenini birleştirir. İlk eksen tek ortaklığın ne zaman ortaya çıktığıdır. Şirket baştan tek ortakla kurulabilir veya başlangıçta birden fazla ortak bulunurken pay devri gibi işlemler sonucunda faaliyet sürecinde tek ortaklı hale gelebilir.
İkinci eksen ise tek ortaklığın hukuken görünür mü yoksa fiilî mi olduğudur. Formal tek ortaklı şirkette sicilde yalnız bir ortak vardır. Maddi veya fiilî tek ortaklı şirkette ise birden fazla kayıtlı ortak bulunmasına rağmen ekonomik kontrol fiilen tek kişide toplanmıştır. Kaynak, örnek olarak bir ortağın payların yaklaşık yüzde 95'ini elinde bulundurup geri kalan payların sembolik nitelikte olabileceği bir yapıdan söz eder.
| Kuruluş anında | Faaliyet devam ederken | |
|---|---|---|
| Formal tek ortaklık | Şirket sicilde tek ortakla kurulur. | Pay devri veya başka işlem sonucunda sicilde yalnız bir ortak kalır. |
| Fiilî / maddi tek ortaklık | Birden fazla kayıtlı ortak olsa da şirket baştan fiilen tek yatırımcının kontrolündedir. | Zaman içinde bir ortak ekonomik kontrolü büyük ölçüde tek elde toplar. |
Tek Ortaklı Şirketler Neden Geleneksel Şirketler Hukukunda Reddedildi?
Kaynağa göre tarihsel reddin iki ana temeli vardı: şirketin zorunlu olarak birden fazla kişinin oluşturduğu bir birlik veya sözleşme olduğu düşüncesi ve tek ortağın denetimsiz kalması halinde şirket kişiliğini alacaklılara zarar vermek için daha kolay kullanacağı endişesi. Liu, modern şirketi yalnız kişiler arasındaki birlik olarak değil, ekonomik faaliyeti örgütleyen bağımsız bir hukuk tekniği olarak görmenin ortak sayısını zorunlu bir tanım unsuru olmaktan çıkardığını savunur.
Şirket mutlaka bir kişiler birliği midir?
Klasik kıta Avrupası şirket teorilerinde şirketin “birlik tipi tüzel kişi” olarak görülmesi, en az iki kişinin bulunması gerektiği düşüncesini güçlendirmiştir. Şirketin sözleşme olarak açıklanması halinde de en az iki sözleşme tarafı gerektiği ileri sürülebilir.
Liu ise modern şirketler hukukunda şirketin yalnız ortaklar arasındaki sözleşmenin ürünü olarak değil, işletmeyi örgütleyen kurumsal bir hukuk yapısı olarak anlaşılabileceğini vurgular. Böyle bir yaklaşımda şirketin tüzel kişiliği ve işletme organizasyonu, ortak sayısından bağımsız olarak varlığını sürdürebilir.
Sermaye toplama gerekçesi neden tek başına yeterli değildir?
Çok ortaklı anonim şirketlerin tarihsel gücü büyük miktarda sermayeyi çok sayıda yatırımcıdan toplayabilmesidir. Ancak çalışma, şirketin ekonomik gücünün her durumda ortak sayısıyla doğru orantılı olmadığını belirtir. Tek bir yatırımcının sermaye kapasitesi çok sayıda küçük yatırımcının toplamından daha yüksek olabilir.
Bu nedenle Liu'ya göre şirketin kredi gücü değerlendirilirken ortakların sayısından ziyade şirketin sermaye ve malvarlığı tabanı önem taşır.
Kötüye kullanım endişesi
Tek ortaklı şirkete yönelik en güçlü itirazlardan biri, başka ortakların denetimi bulunmadığında tek ortağın şirket varlıklarını kişisel varlıklarla karıştırması, kendisiyle şirket arasında adil olmayan işlemler yapması veya ayrı tüzel kişiliği alacaklılardan mal kaçırmak için kullanması ihtimalidir.
Liu bu riskin gerçek olduğunu kabul eder; ancak bundan “tek ortaklı şirket yasaklanmalıdır” sonucunu çıkarmaz. Birden fazla ortak bulunan şirketlerde de alacaklılara zarar veren davranışların mümkün olduğunu; sorunun şirket biçiminden ziyade kötüye kullanmayı önleyen ve yaptıran hukuk mekanizmalarının kalitesi olduğunu savunur.
Karşılaştırmalı hukukta tek ortaklı şirkete geçiş
Çalışma, tek ortaklı şirketin çeşitli hukuk sistemlerinde aşamalı olarak tanındığını göstermek için karşılaştırmalı örnekler kullanır.
| Hukuk sistemi | Kaynakta belirtilen gelişme |
|---|---|
| Liechtenstein | 1925 tarihli Persons and Companies düzenlemesinde tek ortaklı şirkete açık hukukî zemin sağlanması. |
| Almanya | 1981'den itibaren tek ortaklı limited şirket kurulmasına, 1994'ten itibaren tek ortaklı paylı şirketlere izin verilmesi. |
| Fransa | 1985'te EURL yapısının, daha sonra tek ortaklı diğer şirket biçimlerinin tanınması. |
| Avrupa Toplulukları | 1989 tarihli On İkinci Şirketler Hukuku Direktifi ile tek ortaklı özel limited şirketlere ilişkin ortak çerçeve oluşturulması. |
| Japonya | 1990 reformlarıyla tek ortaklı şirket oluşumuna ilişkin önceki asgari ortak/promoter sınırlamalarının kaldırılması. |
| Tayvan | 2001 değişiklikleriyle tek ortaklı şirketlerin açık biçimde tanınması. |
Bu tablo bugünkü bütün hukuk sistemlerinin mevcut kurallarını karşılaştıran güncel bir hukuk tablosu değildir; yalnız Liu'nun 2005 çalışmasındaki tarihsel karşılaştırmalı hukuk çerçevesini yeniden düzenlemektedir.
Bu Çalışma Güncel Çin Şirketler Hukukunu mu Açıklıyor?
Hayır. Çalışma esas olarak Çin'in 1993 Company Law rejimini ve 2005'te devam eden reform tartışmasını analiz eder; 2026 İngilizce çeviri sonraki mevzuat değişikliklerini özgün metnin içine yerleştirmemiştir. Bu nedenle makaledeki yasaklar, istisnalar ve reform önerileri tarihsel 2005 hukuk bağlamında okunmalıdır.
1993 Company Law yaklaşımı
Kaynağın anlattığı 1993 rejiminde limited şirket için iki ila elli ortak ve company limited by shares yapısı için en az beş kurucu aranıyordu. Tek ortaklı şirket kuruluşu genel olarak mümkün kabul edilmiyor; tamamen devlete ait şirketler ve tamamen yabancı sermayeli işletmeler ise belirli istisnalar oluşturuyordu.
Bu yapı uygulamada önemli bir sorun doğuruyordu. Gerçekte yatırımı yapan tek kişi olmasına rağmen kanundaki asgari ortak sayısını karşılamak amacıyla sembolik veya nominal ortaklar kullanılabiliyor ve böylece hukuk görünüşte çok ortaklı fakat ekonomik olarak tek ortaklı yapılar üretebiliyordu.
Şirket sonradan tek ortaklı hale gelirse ne olur?
Liu'nun özellikle tartıştığı meselelerden biri, geçerli biçimde çok ortaklı kurulmuş bir şirketin pay devri sonucunda tek ortaklı hale gelmesidir.
Yazar üç olası hukukî yaklaşımı ayırır:
- Pay devrini, sonuçta tek ortaklı şirket ortaya çıkacağı için geçersiz saymak.
- Pay devrini geçerli kabul edip ortaya çıkan tek ortaklı şirketi sona erdirmek.
- Hem pay devrini hem de şirketin tek ortaklı olarak devamını geçerli kabul etmek.
Liu üçüncü yaklaşımı savunur. Gerekçelerinden biri, ortak sayısına ilişkin 1993 hükmünün şirketin kuruluş koşulları arasında yer alması ve tek ortağa düşmenin ayrıca bir fesih sebebi olarak düzenlenmemiş olmasıdır. İkinci temel gerekçe ise pay devri ve sözleşme özgürlüğüdür.
Yazarın yaklaşımında bir şirketin ortak sayısının bire düşmesi şirket sermayesini veya malvarlığını otomatik olarak azaltmaz. Bu nedenle yalnız ortak sayısındaki değişiklikten hareketle şirketin sona erdirilmesini alacaklı korumasının zorunlu sonucu olarak görmez.
Tek ortaklı şirketin ekonomik işlevi
Makale tek ortaklı şirketi yalnız teorik bir şirketler hukuku problemi olarak ele almaz. 2005 Çin ekonomisinin koşulları içinde devlet işletmelerinin yeniden yapılandırılması, şirket gruplarının kurulması, küçük ve orta ölçekli özel işletmelerin geliştirilmesi ve yatırımcıların ortak bulmadan da sınırlı sorumluluk altında ekonomik faaliyete girişebilmesi bakımından işlevsel bir kurum olarak görür.
Bununla birlikte bu bölümdeki istihdam, vergi geliri, özel sektör gelişimi ve devlet işletmelerinin yeniden yapılandırılması hakkındaki değerlendirmeler kaynak yazarının 2005 ekonomik ve hukuk politikası görüşleridir. Makale bunları deneysel bir nedensellik analiziyle sınamamaktadır.
Çalışmanın Yöntemi ve Bulguları
Araştırma yöntemi
Çalışma deneysel veri veya ekonometrik analiz kullanmaz. Yöntem; şirketler hukuku doktrini, kanun hükümlerinin yorumlanması, karşılaştırmalı hukuk örnekleri ve reform politikası değerlendirmesinin birlikte kullanıldığı doktrinal ve normatif hukuk araştırmasıdır.
Makalenin ana inceleme katmanları şunlardır:
- Tek ortaklı şirket kavramının tanımlanması ve sınıflandırılması.
- Kuruma yönelik tarihsel teorik itirazların incelenmesi.
- Diğer hukuk sistemlerinin tek ortaklı şirketi tanıma eğiliminin karşılaştırılması.
- 1993 Çin Company Law hükümlerinin yorumlanması.
- Tek ortaklı şirketin ekonomik ve kurumsal gerekçelerinin tartışılması.
- Alacaklıların korunmasına yönelik güvenlik mekanizmalarının tasarlanması.
- Tek ortağın karar alma ve şirket yönetimindeki konumunun değerlendirilmesi.
Tek Ortaklı Şirketlerde Alacaklılar Nasıl Korunabilir?
Liu'ya göre alacaklı koruması tek ortaklı şirketi yasaklayarak değil, şirket ile ortağın ayrılığını görünür ve ispatlanabilir kılan mekanizmalarla sağlanmalıdır. Çalışmada açıklama yükümlülüğü, şirket ve ortak malvarlıklarının ayrılığı, ilişkili işlemlerin belgelenmesi, gerektiğinde tüzel kişilik perdesinin kaldırılması ve tek ortağın kötüye kullanım iddiasına karşı şirketin bağımsızlığını gösterebilmesi temel araçlar olarak öne çıkar.
Açıklama yükümlülüğü
Kaynağın en güçlü önerilerinden biri şirketin tek ortaklı niteliğinin ticari muhataplardan gizlenmemesidir. Liu, bilginin yalnız şirket siciline verilmesini yeterli görmez; şirketin ticari hayatta tek ortaklı yapısını üçüncü kişilerin anlayabileceği biçimde sürekli görünür kılması gerektiğini savunur.
Bu yaklaşımın hukuk politikası mantığı bilgi asimetrisini azaltmaktır. Alacaklı, sözleşme yaptığı işletmenin sermaye ve ortaklık yapısını biliyorsa risk değerlendirmesini daha bilinçli yapabilir.
Şirket ile ortağın malvarlığının ayrılması
Tek ortaklı şirketlerde en kritik kanıt alanlarından biri şirket hesapları ile ortağın kişisel hesaplarının ayrılığıdır. Ayrı muhasebe, açık malvarlığı sınırları ve ilişkili taraf işlemlerinin yazılı ve adil koşullara bağlanması, şirket tüzel kişiliğinin gerçekte bağımsız biçimde işlediğinin göstergeleri olarak ele alınır.
Tüzel Kişilik Perdesinin Kaldırılması Tek Ortaklı Şirkette Nasıl Ele Alınmalıdır?
Çalışmanın önerdiği modelde sınırlı sorumluluk temel kural olmaya devam eder; ancak tek ortak şirketin ayrı tüzel kişiliğini kötüye kullanırsa mahkeme belirli koşullarda bu ayrılığı dikkate almadan ortağı şirket borçlarından sorumlu tutabilir. Liu, bu aracın otomatik ve sınırsız biçimde değil, kötüye kullanmayı hedefleyen ölçülü bir mekanizma olarak kullanılmasını savunur.
Çürütülebilir kötüye kullanım karinesi
Liu'nun reform önerilerinden biri, tek ortaklı şirket uyuşmazlıklarında tek ortağın şirket kişiliğini kötüye kullandığına ilişkin çürütülebilir bir karine kurulmasıdır.
Önerilen mantıkta mahkeme başlangıçta kötüye kullanım ihtimalini kabul edebilir; fakat ortak, şirket ile kendisinin gerçekten ayrı olduğunu kanıtlayarak bu karineyi çürütebilir. Kaynakta örneklenen deliller arasında ayrı muhasebe, malvarlıklarının karıştırılmaması ve ilişkili taraf işlemlerinin açık ve adil koşullarda belgelenmesi bulunur.
Bu öneri, “tek ortak varsa sınırlı sorumluluk her durumda ortadan kalkar” yaklaşımından farklıdır. Yazar sınırlı sorumluluğu kurumun temel unsuru olarak korumak ister; yalnız şirket kişiliğinin kötüye kullanıldığı durumda daha ağır sonuç öngörür.
Yazar hangi koruma araçlarına eleştirel yaklaşıyor?
Çalışmada tartışılan bazı reform önerileri tek ortaklı şirketler için:
- çok ortaklı şirketlerden daha yüksek asgari sermaye,
- bir gerçek kişinin yalnız bir tek ortaklı şirket kurabilmesi,
- bir tek ortaklı şirketin başka bir tek ortaklı şirket kuramaması,
- zorunlu yıllık denetim
gibi sınırlamalar içeriyordu.
Liu, bu önlemlerin alacaklı korumasını amaçladığını kabul etmekle birlikte aşırı biçimsel olabileceğini düşünür. Özellikle nominal ortak kullanarak fiilî tek ortaklı şirket yaratmanın mümkün olduğu bir ortamda yalnız şirket sayısını veya asgari sermayeyi sınırlandırmanın temel kötüye kullanım sorununu çözmeyebileceğini savunur.
Bir Kişi Birden Fazla Tek Ortaklı Şirket Kurabilmeli midir?
Liu'nun cevabı evettir. Yazar, dürüst bir yatırımcının farklı faaliyet alanlarında birden fazla şirket kurmasının sırf tek ortak olması nedeniyle yasaklanmaması gerektiğini; kötüye kullanım halinde ise şirket sayısını sınırlamak yerine sorumluluk ve tüzel kişilik perdesinin kaldırılması gibi araçların kullanılmasının daha hedefli olduğunu savunur.
Bu yaklaşımın temelinde örgütlenme özgürlüğü ile kötüye kullanımın birbirinden ayrılması vardır. Bir yatırımcının çok sayıda şirket sahibi olması kendi başına hukuk ihlali olarak görülmez. Hukuken önem kazanan soru, bu şirketlerin gerçekten ayrı malvarlıkları ve kurumsal kişilikleri olup olmadığı ve şirket yapısının alacaklılardan kaçmak için kullanılıp kullanılmadığıdır.
Alt şirketler ve şirket grupları
Kaynak, özellikle 2005 Çin ekonomisindeki devlet işletmesi gruplarını dikkate alarak bir tek ortaklı şirketin başka bir tek ortaklı bağlı şirket kurabilmesinin de kategorik biçimde engellenmemesi gerektiğini savunur.
Yazarın normatif ölçütü şirketin sahiplik yapısından ziyade kötüye kullanım olup olmadığıdır. Bu nedenle çok ortaklı şirketlere tanınan yatırım özgürlüğünün yalnız tek ortaklı oldukları için diğer şirketlerden esirgenmesini eşitlik açısından sorunlu görür.
Tek Ortaklı Şirkette Genel Kurul ve Yönetim Nasıl İşlemelidir?
Tek ortaklı şirkette klasik anlamda birden fazla kişinin katıldığı genel kurul bulunmadığından, Liu genel kurula ait maddi karar yetkilerinin doğrudan tek ortak tarafından kullanılmasını; çok ortaklı şirketler için tasarlanmış çağrı, toplantı ve oy çoğunluğu prosedürlerinin ise aynı biçimde uygulanmamasını savunur. Buna karşılık alınan kararların yazılı hale getirilmesini şirket ile ortak arasındaki sınırın ve işlemlerin sonradan ispat edilebilmesi için önemli görür.
Tek ortağın kararlarının yazılı olması
Şirketin tek bir ortağının bulunması toplantı usulünü basitleştirir; fakat şirket ile ortağın iradesini birbirinden ayırmayı daha önemli hale getirir. Liu bu nedenle genel kurul yetkisi kapsamında tek ortak tarafından alınan şirket kararlarının yazılı olarak belgelenmesini önerir.
Yazılı kayıt birkaç işleve sahiptir:
- kararın kişisel işlem mi yoksa şirket kararı mı olduğunu göstermek,
- alacaklılar ve mahkemeler için sonradan incelenebilir delil oluşturmak,
- şirket ile ortağın kurumsal ayrılığını güçlendirmek,
- yönetim sorumluluğunun izlenebilirliğini artırmak.
Yönetim kurulu zorunlu olmalı mı?
Liu, bütün tek ortaklı şirketlerin mutlaka tam bir yönetim kurulu kurmasını zorunlu görmez; aynı şekilde yönetim kurulu oluşturmasını yasaklamayı da doğru bulmaz. Daha esnek bir yapı önerir: şirket isterse yönetim kurulu, isterse daha basit bir yönetici modelini seçebilmelidir.
Benzer biçimde gözetim yapısında da tek ve çift kademeli modeller arasında seçim özgürlüğü önerilir. Kaynak, tek ortağın kendisini yönetici olarak atayabilmesi ve belirli koşullarda yönetim ile gözetim yetkilerinin oldukça yoğunlaşabilmesi konusunda geniş bir ortak özerkliği savunur.
Bu, güncel Çin hukukunda aynı yapının mutlaka geçerli olduğu anlamına gelmez; yazarın 2005 tarihli reform görüşüdür.
Çalışmanın temel politika dengesi
| Korunmak istenen değer | Karşılaşılan risk | Önerilen hukuk aracı |
|---|---|---|
| Girişim ve yatırım özgürlüğü | Aşırı kuruluş kısıtları | Tek ortaklı şirketi hukuken tanıma |
| Sınırlı sorumluluk | Şirket kişiliğinin kötüye kullanılması | Hedefli tüzel kişilik perdesinin kaldırılması |
| Tek ortağın yönetim esnekliği | Şirket ve ortak iradesinin karışması | Yazılı karar ve kayıt sistemi |
| Şirket malvarlığının bağımsızlığı | Kişisel ve şirket varlıklarının karışması | Ayrı muhasebe ve malvarlığı ispatı |
| Ticari işlem özgürlüğü | Alacaklının bilgi eksikliği | Güçlendirilmiş açıklama yükümlülüğü |
| Kurumsal esneklik | Kontrolün tek kişide yoğunlaşması | Kötüye kullanım durumunda sorumluluk mekanizmaları |
Çalışmanın desteklediği ve desteklemediği sonuçlar
Çalışmanın savunduğu: Tek ortaklı şirket kurumu kendi başına alacaklılara zarar veren bir kurum değildir; hukuk sistemi şirket biçimini tanıyabilir ve kötüye kullanımı açıklama, ispat, malvarlığı ayrılığı ve sorumluluk mekanizmalarıyla hedefleyebilir.
Çalışmanın savunduğu: Çok ortaklı şirket varsayımına dayalı klasik şirket teorisi, tek başına tek ortaklı şirketi hukuk düzeni dışında bırakmak için yeterli değildir.
Çalışmanın önerdiği: Tek ortağın şirket kişiliğini kötüye kullandığı uyuşmazlıklarda ispat yükünü etkileyen çürütülebilir bir karine düşünülebilir.
Çalışmanın önerdiği: Tek ortaklı niteliğin alacaklı ve diğer ticari muhataplar açısından görünür hale getirilmesi gerekir.
Çalışmanın kanıtlamadığı: Tek ortaklı şirketlerin ekonomik büyümeyi, istihdamı veya vergi gelirini kesin olarak artırdığına ilişkin ampirik nedensel sonuç.
Çalışmanın açıklamadığı: 2005 sonrasında Çin şirketler hukukunda gerçekleşen bütün mevzuat değişiklikleri ve günümüzde uygulanmakta olan ayrıntılı kurallar.
Çalışmanın kapsamı dışında: Güncel mahkeme içtihatlarının sistematik ampirik analizi, güncel vergi mevzuatı, güncel şirketler hukuku değişikliklerinin karşılaştırmalı değerlendirmesi ve tek ortaklı şirketlerin günümüzdeki ekonomik performansına ilişkin istatistiksel çalışma.
Kaynak ve Yöntem Notu
Özgün başlık: Difficult Issues in the Legal Regime for One-Person Companies
Yazar: Junhai Liu
2026 afiliyasyonu: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Özgün yayın: Liu Junhai, “Difficult Issues in the Legal Regime for One-Person Companies,” Journal of the Graduate School of the Chinese Academy of Social Sciences, No. 6 (2005), pp. 91–97, 145.
Özgün yayın yılı: 2005.
2026 sürümü: SSRN akademik dolaşımı için hazırlanmış İngilizce çeviri.
SSRN abstract numarası: 7283602.
DOI: 10.2139/ssrn.7283602
Resmî SSRN kaydı: Ağustos 2026.
Kaynak türü: 2005 tarihli hukuk makalesinin yazar denetiminde hazırlanmış İngilizce çeviri sürümü.
Hakemlik notu: Özgün çalışma akademik dergi yayını olarak belirtilmektedir; 2026 SSRN dosyası bu özgün çalışmanın İngilizce çeviri ve akademik paylaşım sürümüdür.
Lisans: SSRN resmî kaydı Creative Commons Attribution 4.0 International lisansını göstermektedir.
AI bildirimi: Kaynakta üretken yapay zekâ araçlarının yazarın yönlendirmesi altında çeviri ve İngilizce dil düzenlemesine yardımcı olduğu; özgün argüman, yapı, kaynaklar ve yazarlığın Junhai Liu'ya ait kaldığı belirtilmektedir.
Tarihsel hukuk uyarısı: İngilizce çeviri, 2005 özgün makalenin 1993 Company Law ve o sırada devam eden Company Law reformuna ilişkin hukukî ve kurumsal çerçevesini korumaktadır. Daha sonraki Çin şirketler hukuku değişiklikleri özgün metindeki hükümler veya reform önerilerinin yerine geçirilmemiştir.
Yöntem: Doktrinal hukuk analizi, kanun yorumlama, karşılaştırmalı hukuk ve normatif hukuk politikası değerlendirmesi.
Veri seti / istatistik: Çalışma ampirik veri setine dayanmaz. Kaynaktaki bazı tarihsel oran ve örnekler doktrinal tartışmayı desteklemek için kullanılmıştır; bağımsız istatistiksel analiz yapılmamıştır.
Şekil ve tablo durumu: Yüklenen 12 sayfalık PDF'de bilimsel grafik veya özgün şekil bulunmamaktadır. Verianla tabloları kaynakta bulunan hukukî ilişkileri öğretici biçimde yeniden düzenlemek amacıyla sıfırdan oluşturulmuştur.
Temel sınırlılık: Makale 2005 reform tartışmasının ürünüdür. Metindeki “olmalıdır”, “izin verilmelidir” veya benzeri ifadeler çoğunlukla yazarın normatif hukuk önerileridir ve günümüzde yürürlükte bulunan Çin hukukunun otomatik ifadesi değildir.
Verianla işleme yöntemi: Kaynak çalışma cümle veya paragraf sırasıyla yeniden yazılmamıştır. Tek ortaklı şirketin hukukî kimliği, tarihsel teori, karşılaştırmalı gelişim, 1993 kanun bağlamı, alacaklı koruması, tüzel kişilik perdesi, açıklama yükümlülüğü ve yönetişim ayrı bilgi katmanlarına ayrılmış; ardından bağımsız öğretici yapı içinde yeniden kurulmuştur.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген