

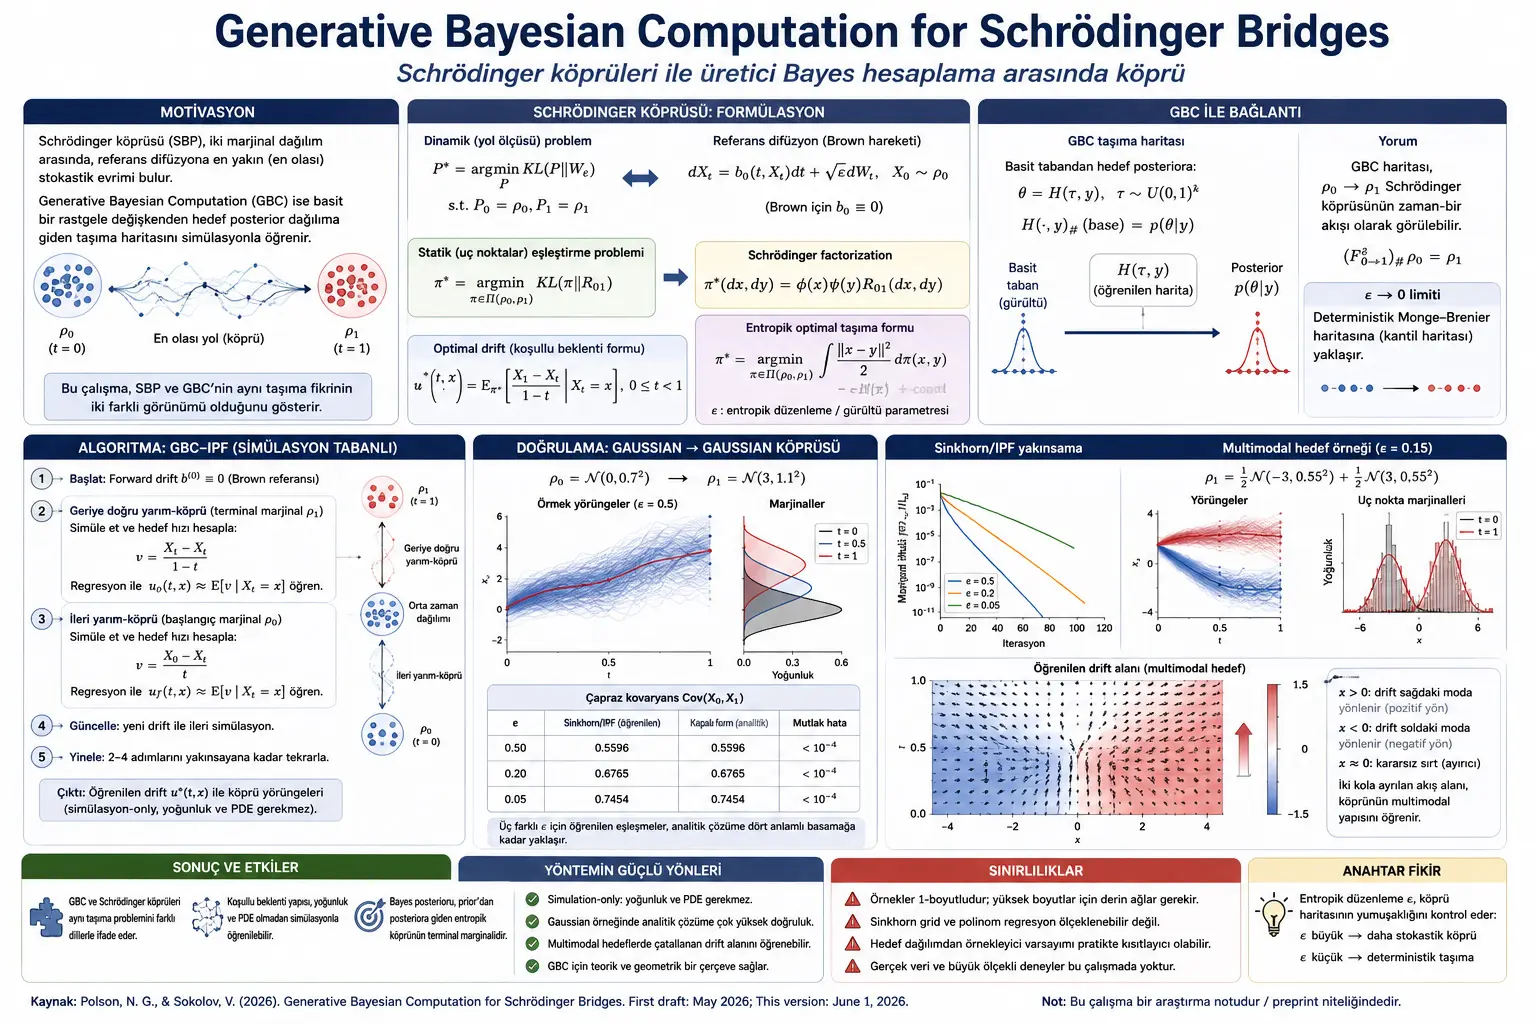
Бул изилдөөнүн борборунда өтө негизги, бирок терең суроо турат: бир ыктымалдык бөлүштүрүүнү башка ыктымалдык бөлүштүрүүгө эң табигый, эң ыктымал же эң иреттүү жол менен кантип ташыйбыз? Бул суроо алгач абстракттуу көрүнөт, бирок заманбап жасалма интеллект, Байес статистикасы, диффузиялык моделдер, оптималдуу ташуу, стохастикалык башкаруу жана маалымат генерациясы сыяктуу көп тармактардын өзөгүндө турат.
Күнүмдүк салыштыруу менен баштайлы. Колубузда булут сыяктуу таралган бөлүкчөлөр бар дейли. Башында бул бөлүкчөлөр белгилүү бир бөлүштүрүүгө ээ. Бир убакыт өткөн соң алар башка бөлүштүрүүдө байкалганын элестетели. Ортодогу жол түз белгилүү болбосо, мындай суроо чыгат: бул бөлүкчө булуту белгилүү кокустук кыймыл мыйзамдарына мүмкүн болушунча берилген бойдон баштапкы бөлүштүрүүдөн акыркы бөлүштүрүүгө эң ыктымал кандай жол менен өткөн болушу мүмкүн?
Шрёдингер көпүрөсү маселеси дал ушундай суроодон келип чыккан. Erwin Schrödinger Brown кыймылындагы көз карандысыз бөлүкчөлөрдүн баштапкы жана акыркы бөлүштүрүүлөрү берилгенде, бул эки байкоону эң ыктымал кайсы стохастикалык процесс менен байланыштырууга болорун сураган. Эгер баштапкы бөлүштүрүү гана белгилүү болсо, бөлүкчөлөр Brown кыймылы менен жайылат деп күтүлмөк. Бирок акыркы бөлүштүрүү да бекитилгенде, кокустук кыймылдын бардык мүмкүн болгон жолдорунун ичинен акыркы байкоого эң ылайык, ошол эле учурда референстик Brown кыймылынан эң аз четтеген жол изделет.
Изилдөөдө Шрёдингер көпүрөсү маселеси динамикалык жол өлчөмү түрүндө төмөнкүдөй жазылат:
\[ P^\star = \arg\min_{P \in \mathcal{P}(\Omega)} \left\{ KL(P \Vert W_\varepsilon) : P_0 = \rho_0, P_1 = \rho_1 \right\} \]
Бул формулада P★, изделген оптималдуу жол өлчөмү. Ω, бардык мүмкүн болгон үзгүлтүксүз жолдордун мейкиндиги. Wε, референстик диффузиянын, адатта Brown кыймылынын жол мыйзамы. KL(P||Wε), P жол өлчөмү референстик процесстен салыштырма энтропия маанисинде канчалык четтегенин өлчөйт. P0 = ρ0 баштапкы бөлүштүрүү, P1 = ρ1 болсо терминалдык бөлүштүрүү бекитилгенин билдирет.
Бул формуланын мааниси: баштапкы жана акыркы бөлүштүрүү шарттарын аткарган бардык мүмкүн стохастикалык процесстердин ичинен Brown кыймылына маалымат-теориялык аралык боюнча эң жакынын танда. Башкача айтканда, система эки бөлүштүрүүнү байланыштырганда референстик кокустук динамиканы керексиз өзгөртпөйт.
Референстик процесс изилдөөдө төмөнкү диффузия менен аныкталат:
\[ dX_t = b_0(t,X_t)dt + \sqrt{\varepsilon}dW_t,\quad X_0 \sim m_0 \]
Бул жерде Xt, t убакыттагы абал өзгөрмөсү. b0(t,Xt), референстик процесстин дрейф мүчөсү. Изилдөөдө көп учурда Brown кыймылы үчүн b0 ≡ 0 деп алынат. √ε, кокустуктун көлөмүн аныктаган диффузия коэффициенти. Wt, Brown кыймылы. m0, баштапкы мыйзам.
Бул жердеги ε параметри өтө маанилүү. Ал референстик диффузиянын ызы-чуу деңгээлин да, энтропиялык оптималдуу ташуу маселесиндеги регуляризация салмагын да билдирет. ε чоң болсо ташуу көбүрөөк жайылган, стохастикалык жана жумшак болот. ε кичирейгенде процесс детерминисттик оптималдуу ташууга жакындайт. GBC менен түзүлгөн байланышта да ε генеративдик карта канчалык жумшак же канчалык кескин болорун аныктаган негизги параметр.
Шрёдингер көпүрөсү динамикалык жол маселеси сыяктуу көрүнгөнү менен, изилдөө аны статикалык акыркы чекиттерди coupling аркылуу байланыштырган маселеге азайтууга болорун эске салат. Жол өлчөмү акыркы чекиттердин coupling бөлүштүрүүсүнө жана ошол чекиттердин ортосундагы референстик көпүрөнүн шарттуу мыйзамына ажыратылат. Ошентип маселе баштапкы жана акыркы бөлүштүрүүлөрдүн ортосунда coupling табуу маселесине айланат:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} KL(\pi \Vert R_{01}) \]
Бул жерде π★, баштапкы жана акыркы чекиттерди биргелешип бөлүштүргөн оптималдуу coupling. Π(ρ0,ρ1), маргиналдары ρ0 жана ρ1 болгон бардык couplingдердин жыйындысы. R01, референстик диффузия шартында баштапкы жана акыркы чекиттердин биргелешкен мыйзамы.
Бул өзгөртүү маанилүү. Анткени динамикалык жолдогу бардык татаалдык акыркы чекиттердин кандай coupling менен дал келтирилерине топтолот. Оптималдуу coupling белгилүү болгондо, ортодогу жолдор референстик Brown көпүрөлөрү менен үлгүлөнөт. Изилдөөдө бул байланыш мындай жазылат:
\[ P^\star(\cdot) = \pi^\star(dx_0,dx_1) W_\varepsilon(\cdot \mid X_0=x_0, X_1=x_1) \]
Бул формулада Wε(·|X0=x0,X1=x1), баштапкы чекити x0 жана акыркы чекити x1 болуп бекитилген референстик Brown көпүрөсү. Демек алгач оптималдуу coupling аркылуу эки чекит тандалат, андан кийин алардын ортосунда Brown көпүрөсү үлгүлөнөт. Бул түзүлүш сандык схеманын негизин түзөт.
Brown кыймылы референс болгон учурда статикалык Шрёдингер маселеси энтропиялык оптималдуу ташуу маселесине айланат:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} \int \frac{\|x-y\|^2}{2}d\pi(x,y) - \varepsilon H(\pi) + const \]
Бул жерде биринчи мүчө x чекитиндеги массаны y чекитине ташуунун квадраттык баасы. H(π), coupling энтропиясы. εH(π) мүчөсү ташуунун өтө катуу жана детерминисттик болуп кетишине жол бербей, жумшагыраак жана регуляризацияланган чечим түзөт. Ошондуктан маселе оптималдуу ташуу катары да, ыктымалдык диффузия катары да каралышы мүмкүн.
Изилдөөдө Schrödinger factorization төмөнкүдөй берилет:
\[ \pi^\star(dx,dy) = \phi(x)\psi(y)R_{01}(dx,dy) \]
Бул формулада φ(x) жана ψ(y), баштапкы жана терминалдык четтердеги потенциалдар. Бул потенциалдар оптималдуу coupling референстик couplingди кантип кайра салмактаганын көрсөтөт. Эки потенциал Шрёдингер системасын камсыз кылат:
\[ \phi(x)\int p_1^\varepsilon(y|x)\psi(y)dy = \rho_0(x) \]
\[ \psi(y)\int p_1^\varepsilon(y|x)\phi(x)dx = \rho_1(y) \]
Бул жерде p1ε(y|x), референстик Brown диффузиясынын өтүү тыгыздыгы. Бул системаны дискреттик тордо Sinkhorn же IPF деп аталган итеративдүү пропорционалдык ылайыкташтыруу алгоритми чечет. Классикалык түрдө kernel матрицасы:
\[ K_{ij} = \exp\left(-\frac{\|x_i-y_j\|^2}{2\varepsilon}\right) \]
деп жазылат. Баштапкы жана максаттуу дискреттик салмактар a жана b болсо, Sinkhorn итерациясы төмөнкү туруктуу чекит идеясына негизделет:
\[ u \odot (Kv) = a,\quad v \odot (K^\top u)=b \]
Бул туюнтма сап жана мамыча масштабдоолору аркылуу coupling матрицасын эки маргиналды тең сактай тургандай жөнгө салууну билдирет. Изилдөөнүн маанилүү жагы — классикалык чечимди тыгыздыкты же PDEни чечүү зарылдыгынан чыгарып, симуляция жана регрессия логикасы менен бириктиргени.
Шрёдингер көпүрөсүнүн стохастикалык башкаруу формасы да изилдөөнүн негизги байланыштарынын бири. Динамикалык маселе төмөнкү башкаруу маселеси менен жазылат:
\[ P^\star \leftrightarrow \min_u \frac{1}{2\varepsilon}E\int_0^1 \|u(t,X_t)\|^2dt \quad \text{s.t. } X_1 \sim \rho_1 \]
Бул жерде u(t,Xt), башкарылуучу диффузиянын дрейф талаасы. Формула системаны баштапкы бөлүштүрүүдөн максаттуу бөлүштүрүүгө ташуу үчүн керектүү башкаруу энергиясын минималдаштырууну билдирет. 1/(2ε) коэффициенти ызы-чуу деңгээли менен башкаруу баасынын байланышын түзөт.
Бул этапта изилдөөнүн эң маанилүү формулаларынын бири чыгат. Оптималдуу дрейф талаасын тыгыздыкты же score функциясын эсептебестен шарттуу күтүм катары жазууга болот:
\[ u^\star(t,x) = E_{\pi^\star}\left[\frac{X_1-X_t}{1-t}\mid X_t=x\right],\quad 0 \leq t < 1 \]
Бул формулада u★(t,x), t убакытта x абалындагы оптималдуу дрейф. (X1-Xt)/(1-t), учурдагы чекиттен терминалдык чекитке карай көпүрө ылдамдыгы. Шарттуу күтүм бир эле t жана x чекитинде мүмкүн болгон терминалдык максаттардын орточо багыттоочу таасирин берет.
Бул формуланын практикалык мааниси абдан чоң. Эгер симуляцияланган траекториялар бар болсо, ар бир траекторияда t убакыттагы Xt абалы жана терминалдык X1 максаты белгилүү. Анда максаттуу ылдамдыкты эсептөөгө болот. Андан кийин регрессия модели ошол ылдамдыкты t жана Xt кириштеринен божомолдоону үйрөнөт. Ошентип оптималдуу дрейф талаасын тыгыздык баалоосуз, score үйрөнүүсүз жана PDE чечүүсүз үйрөнүүгө болот.
GBC менен байланыш дал ушул жерде түзүлөт. Generative Bayesian Computation Байес posterior үлгүлөөсүн ташуу картасын үйрөнүү маселеси катары карайт. Классикалык Байес чыгарымында posterior бөлүштүрүү:
\[ p(\theta|y) \propto p(y|\theta)p(\theta) \]
түрүндө болот. Көп реалдуу маселелерде бул бөлүштүрүүдөн түз үлгү алуу кыйын. GBC жөнөкөй кокустук өзгөрмөнү posterior үлгүсүнө айландырган карта үйрөнөт:
\[ \theta = H(\tau,y),\quad \tau \sim U(0,1)^k \]
Бул жерде τ, uniform же Gaussian сыяктуу жөнөкөй базалык кокустук өзгөрмө. H, байкалган y маалыматка шартталган түрдө τну posterior үлгүсүнө айландырган үйрөнүлгөн карта. Карта H(·,y) базалык өлчөмдү p(θ|y) posteriorуна ташый тургандай үйрөнүлөт.
GBCнин айырмаланган жагы posterior тыгыздыгын түз эсептөөнүн кереги жок. Анын ордуна моделден симуляция жүргүзүлөт:
\[ \theta^{(i)} \sim p(\theta),\quad y^{(i)} \sim p(y|\theta^{(i)}) \]
Бул симуляция таблицасы боюнча терең квантиль тармагы же генеративдик тармак θ менен y ортосундагы шарттуу байланышты үйрөнөт. Байкалган y★ келгенде жаңы τ маанилери тармакка берилет жана posterior үлгүлөрү чыгарылат. Бул likelihood-free, башкача айтканда likelihood баалоону талап кылбаган мамиле.
Шрёдингер көпүрөсүндө дрейф формуласынын шарттуу күтүм болушу GBCнин табигый регрессия логикасы менен биригет. Ошондуктан “GBC Шрёдингер көпүрөсүн чечет” дегенде төмөнкү ой айтылат: IPF/Sinkhorn жарым-көпүрө кадамдарындагы дрейф симуляцияланган көпүрө ылдамдыктарынын шарттуу күтүмү; бул күтүмдү GBC стилиндеги регрессия менен үйрөнүүгө болот.
Изилдөөдө бул идея GBC–IPF алгоритми катары берилет. Негизги кадамдар: ρ0 жана ρ1 үчүн үлгүлөгүчтөр алынат, убакыт тору түзүлөт, Brown кыймылы үчүн баштапкы дрейф нөл деп алынат. Ар бир итерацияда адегенде терминалдык маргиналды мажбурлаган артка жарым-көпүрө, андан кийин баштапкы маргиналды мажбурлаган алдыга жарым-көпүрө үйрөнүлөт. Ар бир кадамда симуляцияланган ылдамдыктар тармак аркылуу регрессия менен божомолдонот.
Артка жарым-көпүрөдө максаттуу ылдамдык төмөнкүдөй:
\[ v = \frac{X_1-X_t}{1-t} \]
Алдыга жарым-көпүрөдө убакытты тескери карап баштапкы чекитке карай максаттуу ылдамдык мындай жазылат:
\[ v = \frac{X_0-X_t}{t} \]
Эки максат тең тыгыздыкты эсептебейт; алар симуляцияланган траекториядагы чекиттерге гана таянат. Ошондуктан изилдөө ыкманы “simulation-only”, башкача айтканда симуляция менен гана иштеген Шрёдингер көпүрөсүнүн чечүүчүсү катары сунуштайт.
Изилдөө score-негизиндеги диффузиялык моделдерден маанилүү айырманы да көрсөтөт. Score-негизиндеги ыкмалар адатта ∇logρt сыяктуу тыгыздык score-лорун үйрөнөт. Бул изилдөө болсо түз шарттуу күтүм болгон дрейфти үйрөнөт. Кээ бир учурларда бул практикалуураак, анткени максат — байкоого боло турган симуляцияланган ылдамдыктарды регрессиялоо.
Тескери багытта Шрёдингер көпүрөсү GBCни геометриялык жактан түшүндүрөт. GBC үйрөнгөн ташуу картасын базалык өлчөмдөн максаттуу posteriorга барган көпүрөнүн убакыт-бир агымы катары кароого болот. Изилдөөдө бул идея төмөнкүдөй берилет:
\[ (F_{0\to1}^{\varepsilon})_\#\rho_0 = \rho_1 \]
Бул жерде F0→1ε, Шрёдингер көпүрөсүнүн агым картасы. # белгиси pushforward амалын билдирет; башкача айтканда ρ0 бөлүштүрүүдөгү үлгүлөрдү картадан өткөргөндө ρ1 бөлүштүрүү алынат. GBC жагынан ρ0 жөнөкөй базалык бөлүштүрүү, ρ1 максаттуу posterior болушу мүмкүн.
Детерминисттик чекте, башкача айтканда:
\[ \varepsilon \to 0 \]
Шрёдингер көпүрөсү Monge–Brenier оптималдуу ташуу картасына топтолот:
\[ T = \nabla \varphi,\quad T_\#\rho_0 = \rho_1 \]
Бир өлчөмдө бул карта монотондуу квантиль карта:
\[ T = Q_{\rho_1}\circ F_{\rho_0} \]
Бул жерде Fρ0, баштапкы бөлүштүрүүнүн бөлүштүрүү функциясы; Qρ1, максаттуу бөлүштүрүүнүн квантиль функциясы. Бул GBC бир өлчөмдө түз үйрөнгөн карта. Ошондуктан изилдөө GBCнин детерминисттик ташуу максаты Шрёдингер көпүрөсүнүн ε → 0 чеги деп түшүндүрөт.
Бул байланыш Байес чыгарымы үчүн да кызыктуу. Эгер баштапкы бөлүштүрүү prior, терминалдык потенциал likelihood менен байланышса, posterior бөлүштүрүүнү prior-to-posterior Шрёдингер көпүрөсүнүн терминалдык маргиналы катары чечмелөөгө болот. Бул Байес эрежесин статикалык кайра салмактоо катары гана эмес, priorдан posteriorга кеткен энтропиялык жана стохастикалык жол катары көрүүгө мүмкүндүк берет.
Бирок изилдөө бул жерде маанилүү чектөө коёт. Алгоритм 1 максаттуу ρ1 бөлүштүрүүдөн үлгү алуу мүмкүнчүлүгүн талап кылат. Generative modeling мисалдарында бул маселе эмес, анткени максаттуу бөлүштүрүү ачык белгилүү. Бирок Байес posteriorу үчүн ρ1 бөлүштүрүүдөн үлгү алуу — өзү чечиле турган маселе. Ошондуктан prior-to-posterior көпүрө байланышы алгоритмдик эмес, көбүрөөк геометриялык жана теориялык интерпретация. Практикада GBC posteriorдан түз үлгү алуу мүмкүнчүлүгүн талап кылбастан, биргелешкен модель симуляциясы аркылуу amortized inversion аткарат.
Изилдөөнүн сандык текшерүү бөлүмүндө үч мисал бар. Биринчи мисал Gaussian-дан Gaussian-га Шрёдингер көпүрөсү. Баштапкы бөлүштүрүү:
\[ \rho_0 = N(0,0.7^2) \]
максаттуу бөлүштүрүү болсо:
\[ \rho_1 = N(3,1.1^2) \]
деп тандалган. Диффузия коэффициенти ε = 0.5 болгондо, симуляцияланган көпүрө траекториялары тар Gaussian-дан башталып, ортодо референстик ызы-чуу шартында жайылып, аягында кененирээк терминалдык Gaussian-га кайра топтолот. 1-сүрөттүн сол панели ушул траекторияларды жана орточо траекторияны көрсөтөт; оң панели t = 0, t = 0.5 жана t = 1 маргиналдары аналитикалык Gauss–Markov маргиналдары менен шайкеш экенин көрсөтөт.
Gaussian өзгөчө учурда жабык формадагы coupling бар. Изилдөөдө скалярдык Gaussian bridge үчүн кайчылаш ковариация төмөнкүдөй берилет:
\[ c = \frac{1}{2}\left(\sqrt{4\sigma_0^2\sigma_1^2+\varepsilon^2}-\varepsilon\right) \]
Оптималдуу coupling ковариация матрицасы болсо:
\[ \Sigma^\star = \begin{pmatrix} \sigma_0^2 & c \\ c & \sigma_1^2 \end{pmatrix} \]
Бул жерде σ0 жана σ1, баштапкы жана максаттуу Gaussian бөлүштүрүүлөрүнүн стандарттык четтөөлөрү. c, баштапкы жана акыркы чекиттердин кайчылаш ковариациясы. ε кичирейгенде c детерминисттик оптималдуу ташуунун comonotone coupling маанисине жакындайт. ε чоңойгондо c нөлгө жакындап, баштапкы жана акыркы чекиттердин көз карандысыздыгы көбөйөт.
Текшерүү таблицасында Sinkhorn/IPF үйрөнгөн кайчылаш ковариация маанилери жабык формадагы чечим менен салыштырылат. ε = 0.50 үчүн 0.5596, ε = 0.20 үчүн 0.6765, ε = 0.05 үчүн 0.7454 деп билдирилет. Үч учурда тең абсолюттук ката 10-4ден кичине. Бул бир өлчөмдүү Gaussian тестинде сандык ыкма аналитикалык чечимди өтө жогорку тактык менен кармай турганын көрсөтөт.
2-сүрөттүн сол панели Sinkhorn/IPF маргиналдык бузулушу итерациялар менен геометриялык түрдө азайганын көрсөтөт. Бирок ε кичирейген сайын жакындашуу жайлайт. Себеби kernel кескин болуп, энтропиялык ташуу маселеси сандык жактан катаалдашат. Оң панелде үйрөнүлгөн coupling кайчылаш ковариация чекиттери жабык формадагы ийри сызык менен дээрлик дал келет.
Экинчи мисал Gaussian-дан эки чокулуу аралашма бөлүштүрүүгө өтүү:
\[ \rho_0 = N(0,1) \]
\[ \rho_1 = \frac{1}{2}N(-3,0.55^2)+\frac{1}{2}N(3,0.55^2) \]
Бул мисал генеративдик моделдөө үчүн кызыктуураак. Жөнөкөй бир чокулуу ызы-чуу бөлүштүрүү эки өзүнчө модасы бар структуралуу максаттуу бөлүштүрүүгө ташылат. ε = 0.15 болгондо көпүрө траекториялары баштапкы бир Gaussian булутунан чыгып, убакыт өтүшү менен эки терминалдык модага бөлүнөт. 3-сүрөт муну ачык көрсөтөт: сол панелде траекториялар эки бутакка бөлүнөт; оң панелде t = 0 жана t = 1 endpoint маргиналдары симуляцияланган гистограммалар жана аналитикалык тыгыздык ийрилери менен көрсөтүлөт.
Бул мисалда негизги жагдай — максаттуу бөлүштүрүүнүн мультимодалдуу болушу. Мультимодалдуу бөлүштүрүүлөр генеративдик моделдер үчүн кыйын, анткени модель массаны бир орточо аймакка топтобостон, эки же андан көп модага бөлүшү керек. Шрёдингер көпүрөсү муну энтропиялык жана стохастикалык ташуу катары аткарат. ε = 0.15 жолдорду жетиштүү жумшак сактап, модаларды айырмалоону камсыз кылган баланс катары берилет.
Үчүнчү мисал мультимодалдуу максат үчүн дрейф талаасын симуляция аркылуу үйрөнүү. Максаттуу ылдамдык:
\[ \frac{X_1-X_t}{1-t} \]
симуляцияланган траекториялардан эсептелип, Xt боюнча регрессия жүргүзүлөт. Бул мисалда 5-даражадагы полином базиси жана ridge регуляризациясы колдонулат. Татаалыраак же жогорку өлчөмдүү максаттар үчүн анын ордуна терең квантиль тармагын колдонууга болору айтылат.
4-сүрөттө үйрөнүлгөн дрейф талаасы көрсөтүлөт. Бул график изилдөөнүн эң түшүндүрмөлүү визуалдарынын бири. Дрейф x = 0 айланасында бөлүүчү сызык сыяктуу иштейт. Баштапкы чекиттин жогору жагында дрейф оң багытта, жогорку терминалдык модага карай жетектейт. Төмөн жагында дрейф терс багытта, төмөнкү терминалдык модага түртөт. x = 0 айланасы эки бассейнди бөлгөн туруксуз кыр же saddle сызыгы сыяктуу иштейт.
Бул бутакталган дрейф талаасы генеративдик модель чындыгында эмнени үйрөнүшү керек экенин көрсөтөт. Жөнөкөй баштапкы ызы-чууну эки чокулуу максатка айландыруу үчүн модель массаны кокустук эмес, абалына жараша эки бутакка бөлүшү керек. Изилдөө мындай багыттоочу талааны симуляцияланган траекториялар жана регрессия аркылуу гана алууга болорун көрсөтөт.
Илимий мааниси бир нече деңгээлде. Биринчиден, Шрёдингер көпүрөсү менен GBC ортосунда түшүнүктүк биримдик түзөт. Бир тарапта энтропиялык оптималдуу ташуу жана стохастикалык башкаруу, экинчи тарапта Байес симуляциясына негизделген ташуу турат. Изилдөө бул эки тармак бир эле шарттуу күтүм жана transport идеясынын айланасында бириге аларын көрсөтөт.
Экинчиден, тыгыздыкты же PDEни чечпестен Шрёдингер көпүрөсүн үйрөнүү идеясын баса белгилейт. Бул заманбап генеративдик моделдер үчүн маанилүү, анткени реалдуу маалымат бөлүштүрүүлөрүнүн тыгыздыгы көбүнчө белгисиз; үлгүлөр же симуляциялар гана бар. Эгер көпүрөнүн дрейфин шарттуу күтүм катары үйрөнүүгө болсо, жогорку өлчөмдүү жана implicit моделдер үчүн ийкемдүү ыкмалар түзүлүшү мүмкүн.
Үчүнчүдөн, Байес чыгарымына жаңы геометриялык көз караш берет. Posterior prior менен likelihood көбөйтүндүсү катары гана эмес, priorдан posteriorга барган энтропиялык ташуу жолунун терминалдык бөлүштүрүүсү катары да каралышы мүмкүн. Бул annealed sampling, диффузиялык posterior үлгүлөө жана amortized inference үчүн пайдалуу болушу мүмкүн.
Күнүмдүк жашоо менен байланыштырганда бул изилдөө түздөн-түз колдонмо аппарат же программа бербейт; бирок жасалма интеллект системалары маалыматты кантип жаратарын жана белгисиздик шартында кантип чыгарым жасарын бекем математикалык негиздерге байланыштырат. Азыркы генеративдик моделдердин көбү жөнөкөй ызы-чуудан татаал маалымат жаратат. Изилдөө бул өзгөрүүнү энтропиялык оптималдуу ташуу жана Шрёдингер көпүрөсүнүн тили менен кантип түшүндүрүүгө болорун көрсөтөт.
Тарыхый мааниси — Schrödinger 1930-жылдары койгон бөлүкчө булуту маселесин заманбап диффузиялык моделдер жана Байес генеративдик эсептөөсү менен бириктирет. Бүгүнкү мааниси — score-based diffusion, flow matching, Sinkhorn жана GBC сыяктуу ар башка көрүнгөн ыкмаларды бир математикалык ташуу үй-бүлөсүндө кароого мүмкүндүк берет. Келечектеги мааниси — жогорку өлчөмдүү posterior үлгүлөө жана мультимодалдуу генеративдик моделдөө үчүн simulation-only алгоритмдерди өнүктүрүүгө жол ача алышы.
Күчтүү жактарына ачык математикалык дал келтирүү, жабык формадагы Gaussian мисал менен текшерүү, мультимодалдуу максатта бутакталган дрейф талаасын көрсөтүү жана ыкманын тыгыздык/PDE талап кылбаган симуляция-регрессия түзүлүшүн так аныктоо кирет. Ошондой эле ε параметри жөн гана техникалык регуляризация эмес, детерминисттик ташуу менен стохастикалык көпүрөнүн ортосунда маанилүү өтүү башкаргычы экени көрсөтүлөт.
Чектөөлөр да так. Сандык мисалдар бир өлчөмдүү гана. Колдонулган дискреттик Sinkhorn тору жана полином дрейф базиси жогорку өлчөмдөргө түз масштабданбайт. Авторлор жогорку өлчөмдөр үчүн log-domain Sinkhorn турукташтыруусу жана терең тармактар керек экенин ачык айтышат. Байес posteriorу үчүн максаттуу бөлүштүрүүдөн түз үлгү алуу божомолу алгоритмдик жактан тегерек логика түзүшү мүмкүн; изилдөө теориялык интерпретация менен практикалык GBC окутуусун айырмалайт.
Изилдөө эмнени айтпаганын да так бөлүү керек. Ал бардык жогорку өлчөмдүү Байес маселелерин чечкен эмес. Терең тармактарга масштабдалган толук колдонмо бербейт. Реалдуу маалыматта кеңири benchmark жок. Бир өлчөмдүү Gaussian жана bimodal мисалдар ыкманын логикасын көрсөтүү үчүн гана; жалпы ийгилик кепилдиги эмес. Негизги салым — Шрёдингер көпүрөлөрү менен генеративдик Байес эсептөөсүнүн математикалык байланышын тактоо жана бул байланыш симуляцияга негизделген алгоритмге кантип айланарын көрсөтүү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн ыкмасы Шрёдингер көпүрөсү маселесин үч деңгээлде формалдаштырат: динамикалык жол өлчөмү маселеси, статикалык coupling маселеси жана стохастикалык башкаруу маселеси. Андан соң бул түзүлүш GBCнин симуляцияга негизделген ташуу картасын үйрөнүү ыкмасы менен бириктирилет.
1. Динамикалык Шрёдингер көпүрөсү маселеси
Референстик диффузия:
\[ dX_t = b_0(t,X_t)dt+\sqrt{\varepsilon}dW_t,\quad X_0\sim m_0 \]
| Термин | Мааниси | Изилдөөдөгү ролу |
|---|---|---|
| Xt | t убакыттагы абал | Көпүрө процессинин эволюциясын билдирет. |
| b0 | Референстик дрейф | Brown кыймылы үчүн нөл деп алынат. |
| ε | Диффузия / энтропиялык регуляризация параметри | Ызы-чуу деңгээлин жана ташуунун жумшактыгын аныктайт. |
| Wt | Brown кыймылы | Референстик кокустукту камсыз кылат. |
| m0 | Баштапкы мыйзам | Адатта ρ0 менен алынат. |
Динамикалык маселе:
\[ P^\star = \arg\min_{P \in \mathcal{P}(\Omega)} \left\{ KL(P \Vert W_\varepsilon) : P_0=\rho_0,\; P_1=\rho_1 \right\} \]
Бул маселе баштапкы жана терминалдык маргиналдар бекитилген бойдон референстик Brown кыймылына эң жакын жол өлчөмүн табат.
2. Статикалык coupling маселеси
Динамикалык маселе акыркы чекиттердин ортосундагы оптималдуу coupling маселесине азайтылат:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} KL(\pi \Vert R_{01}) \]
Оптималдуу динамикалык көпүрө төмөнкүдөй кайра түзүлөт:
\[ P^\star(\cdot) = \pi^\star(dx_0,dx_1)W_\varepsilon(\cdot|X_0=x_0,X_1=x_1) \]
| Баскыч | Амал | Мааниси |
|---|---|---|
| 1 | Оптималдуу coupling π★ табылат. | Баштапкы жана акыркы чекиттер кантип дал келтирилери аныкталат. |
| 2 | Акыркы чекиттер π★ менен үлгүлөнөт. | x0 жана x1 бирге тандалат. |
| 3 | Ортодогу жол Brown көпүрөсү менен үлгүлөнөт. | Динамикалык траектория түзүлөт. |
3. Энтропиялык оптималдуу ташуу формасы
Brown референси шартында маселе төмөнкү формага келет:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} \int \frac{\|x-y\|^2}{2}d\pi(x,y)-\varepsilon H(\pi)+const \]
Бул жерде ε ташуу планы канчалык жайылган жана энтропиялуу болорун башкарат. ε → 0 болгондо чечим детерминисттик оптималдуу ташууга жакындайт; ε чоңойгон сайын coupling көбүрөөк жайылат.
4. Шрёдингер системасы жана Sinkhorn/IPF
Schrödinger факторизациясы:
\[ \pi^\star(dx,dy)=\phi(x)\psi(y)R_{01}(dx,dy) \]
Потенциалдар системасы:
\[ \phi(x)\int p_1^\varepsilon(y|x)\psi(y)dy=\rho_0(x) \]
\[ \psi(y)\int p_1^\varepsilon(y|x)\phi(x)dx=\rho_1(y) \]
Дискреттик тордогу kernel:
\[ K_{ij}=\exp\left(-\frac{\|x_i-y_j\|^2}{2\varepsilon}\right) \]
Sinkhorn/IPF туруктуу чекити:
\[ u\odot(Kv)=a,\quad v\odot(K^\top u)=b \]
Бул түзүлүш изилдөөнүн статикалык coupling текшерүүлөрүндө колдонулат.
5. Стохастикалык башкаруу жана дрейф формуласы
Башкаруу маселеси:
\[ \min_u \frac{1}{2\varepsilon}E\int_0^1\|u(t,X_t)\|^2dt\quad \text{s.t. } X_1\sim \rho_1 \]
Оптималдуу дрейфтин шарттуу күтүм түрүндөгү көрсөтүлүшү:
\[ u^\star(t,x)=E_{\pi^\star}\left[\frac{X_1-X_t}{1-t}\mid X_t=x\right] \]
| Бул формула эмнеге маанилүү? | Түшүндүрмө |
|---|---|
| Тыгыздыкты талап кылбайт. | Дрейф p(x) же score эсептебестен үйрөнүлөт. |
| PDE чечүүнү талап кылбайт. | Heat equation же HJB теңдемеси түз чечилбейт. |
| Регрессия максатын түзөт. | Симуляцияланган ылдамдыктар аркылуу дрейф үйрөнүлөт. |
| GBC менен табигый биригет. | GBC да шарттуу карта/күтүм үйрөнүү логикасы менен иштейт. |
6. GBCнин ташуу картасы
GBC posterior үлгүлөөнү төмөнкү карта менен жазат:
\[ \theta = H(\tau,y),\quad \tau\sim U(0,1)^k \]
Симуляция таблицасы:
\[ \theta^{(i)}\sim p(\theta),\quad y^{(i)}\sim p(y|\theta^{(i)}) \]
Бул түзүлүш posterior тыгыздыгын баалабастан симуляция аркылуу шарттуу ташуу картасын үйрөнүүгө мүмкүндүк берет.
7. GBC–IPF алгоритминин өзөгү
| Кадам | Амал | Регрессия максаты |
|---|---|---|
| Баштоо | Алдыга дрейф b(0) ≡ 0 деп тандалат. | Brown референси. |
| Артка жарым-көпүрө | Терминалдык маргинал ρ1 мажбурланат. | [ v=(X_1-X_t)/(1-t) ] |
| Алдыга жарым-көпүрө | Баштапкы маргинал ρ0 мажбурланат. | [ v=(X_0-X_t)/t ] |
| Үйрөнүү | Тармак же регрессия модели дрейфти үйрөнөт. | Эң кичине квадраттар / GBC типиндеги регрессия. |
| Чыгыш | Үйрөнүлгөн дрейф менен көпүрө үлгүлөнөт. | Симуляция менен гана иштеген үлгүлөгүч. |
8. GBC картасынын Шрёдингер көпүрөсү катары чечмелениши
Көпүрө агымынын картасы:
\[ (F_{0\to1}^{\varepsilon})_\#\rho_0=\rho_1 \]
Детерминисттик чек:
\[ \varepsilon\to0 \]
Monge–Brenier картасы:
\[ T=\nabla\varphi,\quad T_\#\rho_0=\rho_1 \]
Бир өлчөмдө квантиль карта:
\[ T=Q_{\rho_1}\circ F_{\rho_0} \]
Бул жыйынтык GBC үйрөнгөн детерминисттик ташуу картасы Шрёдингер көпүрөсүнүн нөл-ызы-чуу чеги экенин көрсөтөт.
9. Gaussian bridge текшерүүсү
Колдонулган бөлүштүрүүлөр:
\[ \rho_0=N(0,0.7^2),\quad \rho_1=N(3,1.1^2) \]
Жабык формадагы кайчылаш ковариация:
\[ c=\frac{1}{2}\left(\sqrt{4\sigma_0^2\sigma_1^2+\varepsilon^2}-\varepsilon\right) \]
| Диффузия ε | Sinkhorn/IPF Cov(X0,X1) | Жабык форма | Абсолюттук ката |
|---|---|---|---|
| 0.50 | 0.5596 | 0.5596 | < 10-4 |
| 0.20 | 0.6765 | 0.6765 | < 10-4 |
| 0.05 | 0.7454 | 0.7454 | < 10-4 |
Бул текшерүү бир өлчөмдүү Gaussian шартында ыкма аналитикалык couplingди өтө жогорку тактык менен кармай аларын көрсөтөт.
10. Мультимодалдуу максат мисалы
Баштапкы бөлүштүрүү:
\[ \rho_0=N(0,1) \]
Максаттуу бөлүштүрүү:
\[ \rho_1=\frac{1}{2}N(-3,0.55^2)+\frac{1}{2}N(3,0.55^2) \]
Диффузия параметри:
\[ \varepsilon=0.15 \]
| Байкоо | Түшүндүрмө |
|---|---|
| Траекториялар эки бутакка бөлүнөт. | Бир модалуу баштапкы бөлүштүрүү эки модалуу максатка ташылат. |
| Endpoint гистограммалары аналитикалык тыгыздык менен дал келет. | Симуляцияланган көпүрө максаттуу маргиналды кармайт. |
| Sinkhorn/IPF геометриялык түрдө жакындайт. | Бул мисалда ε = 0.15 жана толеранттуулук 10-12 үчүн 70 итерация көрсөтүлгөн. |
| ε = 0.15 модалардын ажырымын сактайт. | Жолдорду жумшак кармап, максаттуу модаларды айырмалайт. |
11. Дрейф талаасын симуляция менен үйрөнүү
Регрессия максаты:
\[ \frac{X_1-X_t}{1-t} \]
| Өзгөчөлүк | Изилдөөдөгү колдонмо |
|---|---|
| Модель | 5-даражадагы полином базиси жана ridge регуляризациясы |
| Альтернатива | Жогорку өлчөмдөр үчүн терең квантиль тармагы сунушталат. |
| Үйрөнүлгөн түзүлүш | x = 0 айланасында бутакталган дрейф талаасы |
| Түшүндүрмө | Жогорку аймак оң модага, төмөнкү аймак терс модага багытталат. |
12. Сүрөттөрдүн илимий мааниси
- Gaussian bridge сүрөтү: ρ0 = N(0,0.72) бөлүштүрүүсүнөн ρ1 = N(3,1.12) бөлүштүрүүсүнө кеткен үлгү траекторияларды жана t = 0, 0.5, 1 маргиналдарын көрсөтөт. Көпүрө баштапкы бөлүштүрүүдөн максатка карай жумшак Gauss–Markov эволюциясын түзөт.
- Sinkhorn/IPF жакындашуу сүрөтү: Маргиналдык бузулуу итерациялар менен геометриялык түрдө азаярын, бирок ε кичирейген сайын жакындашуу жайлай турганын көрсөтөт. Ошол эле сүрөт үйрөнүлгөн кайчылаш ковариациянын жабык формадагы чечимге дал келерин визуалдаштырат.
- Мультимодалдуу көпүрө сүрөтү: Бир чокулуу Gaussian баштапкы бөлүштүрүү эки чокулуу аралашма максатка бөлүнгөнүн көрсөтөт. Бул генеративдик моделдөөдө жөнөкөй ызы-чуудан структураланган маалымат чыгаруу маселесин билдирет.
- Дрейф талаасы сүрөтү: Үйрөнүлгөн дрейф x = 0 айланасында бутакталганын, жогору жакта оң модага, төмөн жакта терс модага багыт бергенин көрсөтөт. Бул талаа мультимодалдуу максатка барган генеративдик sampler үйрөнүшү керек болгон негизги багыттоо.
13. Изилдөөнүн негизги жыйынтыктары
- Шрёдингер көпүрөсүнүн дрейфин шарттуу күтүм катары жазууга болот.
- Бул шарттуу күтүмдү симуляцияланган траекториялар аркылуу регрессия менен үйрөнүүгө болот.
- GBCнин симуляцияга негизделген ташуу картасын үйрөнүү ыкмасы Шрёдингер көпүрөсүн чечүү үчүн табигый курал.
- GBCнин детерминисттик квантиль/ташуу картасын Шрёдингер көпүрөсүнүн ε → 0 чеги катары чечмелөөгө болот.
- Gaussian bridge мисалында Sinkhorn/IPF жыйынтыктары жабык формадагы кайчылаш ковариация менен төрт маанилүү цифра деңгээлинде дал келет.
- Gaussian-to-bimodal мисалында ыкма масса эки модага бөлүнгөн бутакталган дрейф талаасын симуляция аркылуу үйрөнө алат.
14. Күчтүү жактар жана чектөөлөр
| Күчтүү жактар | Чектөөлөр |
|---|---|
| Шрёдингер көпүрөлөрү менен GBC ортосунда ачык математикалык байланыш түзөт. | Сандык мисалдар бир өлчөмдүү гана. |
| Дрейфти score же тыгыздыктын ордуна шарттуу күтүм катары үйрөнөт. | Grid Sinkhorn жана полином регрессиясы жогорку өлчөмдөргө түз масштабданбайт. |
| Gaussian жабык формадагы чечим менен күчтүү текшерүү жүргүзөт. | Реалдуу маалымат же чоң масштабдагы терең тармак benchmarkтары берилбейт. |
| Мультимодалдуу максатта бутакталган дрейф талаасын көрсөтөт. | Байес posteriorу үчүн түз ρ1 үлгүлөгүч божомолу практикада тегерек логика жаратышы мүмкүн. |
| ε параметрин детерминисттик ташуу менен стохастикалык көпүрөнүн ортосунда маанилүү башкаруу баскычы катары түшүндүрөт. | Жогорку өлчөмдөр үчүн сунушталган терең тармак кеңейтүүлөрү бул текстте ишке ашырылган эмес. |
Булак жана Ыкма Эскертүүсү
Бул макала Nicholas G. Polson жана Vadim Sokolov даярдаган “Generative Bayesian Computation for Schrödinger Bridges” аттуу изилдөөнүн негизинде даярдалган. Текстте Polson University of Chicago Booth School of Business, Sokolov болсо George Mason University Department of Systems Engineering and Operations Research менен байланыштуу экени көрсөтүлгөн. “First draft: May 2026” жана “This version: June 1, 2026” маалыматы берилген.
Булактын түрү тексттин түзүлүшү жана дата маалыматы боюнча академиялык изилдөө эскертүүсү / preprint мүнөзүндөгү теориялык жана сандык эмгек катары бааланышы керек. Рецензияланган журналга кабыл алуу, DOI, конференцияга кабыл алуу же ачык рецензия маалыматы тастыкталбагандыктан бул иш үчүн рецензияланганы текст аркылуу тастыкталбаган изилдөө деген аныктама колдонулушу керек.
Бул мазмун даярдалганда изилдөөдө берилген Шрёдингер көпүрөсүнүн формулировкалары, энтропиялык оптималдуу ташуу байланышы, Шрёдингер системасы, Sinkhorn/IPF итерациясы, стохастикалык башкаруу интерпретациясы, шарттуу күтүм дрейф формуласы, GBC ташуу картасы, GBC–IPF алгоритми, Gaussian bridge жабык формадагы текшерүүсү, мультимодалдуу максат мисалы, дрейф талаасынын сүрөтү жана талкуудагы чектөөлөр негиз катары алынган. Текстте жок жогорку өлчөмдүү колдонмо ийгилиги, реалдуу маалымат benchmark жыйынтыгы, даяр терең тармак колдонмосу, бардык posterior үлгүлөө маселелерин чечүү дооматы же рецензияланган басылмага кабыл алуу сыяктуу билдирүүлөр кошулган эмес.
Изилдөө Шрёдингер көпүрөлөрү менен генеративдик Байес эсептөөсүнүн ортосунда күчтүү теориялык байланыш сунуштайт; бирок сандык көрсөтмөлөр бир өлчөмдүү мисалдар менен чектелет. Ошондуктан жыйынтыктар ыкма жогорку өлчөмдүү генеративдик моделдөөдө же татаал Байес posteriorлорунда түз ийгилик кепилдигин берет деп эмес, бул тармактар үчүн математикалык жана алгоритмдик негиз сунуштайт деп окулушу керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген