

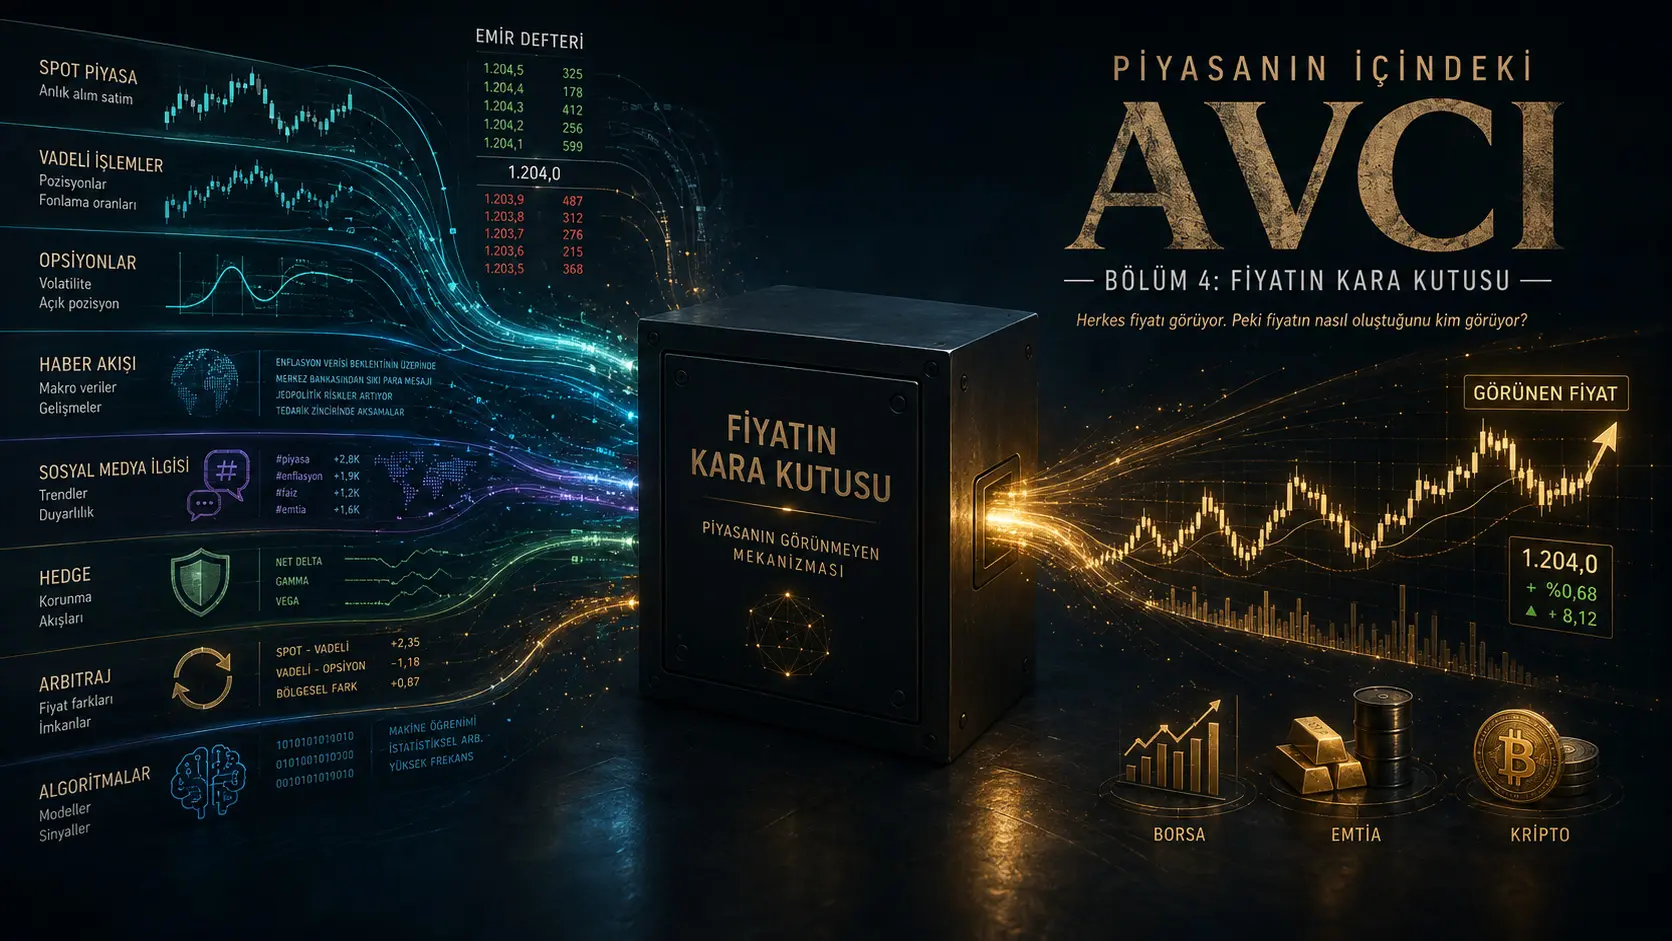
Акция, товар же криптовалюта баарынын оозуна түшкөндө “буга чейин эле бааланып бүттү” деп айтуу кызыктырат; бирок илимий жактан баа коюу күйүп-өчүүчү баскыч эмес. Бааны ачуу (price discovery) — жаңы маалымат менен күтүүлөр соода аркылуу рыноктук баага кайсы жерде, кандай ылдамдыкта жана канчалык деңгээлде кирерин түшүндүргөн динамикалык процесс. Бул процесс кээде спот рынокто, кээде фьючерстерде, кээде опцион бааларында, кээде кадимки сессиядан тышкары жана кээде бири-бири менен байланышкан бир нече рынокто бир убакта жүрүшү мүмкүн. Рецензияланган изилдөөлөр белгилүү рынок шарттарында фьючерс рыногу спот баа ачууга лидер боло аларын; опцион баалары спотто чоң кыймыл боло электе окуя тобокелдигин баалай аларын; корпоративдик билдирүүлөрдөгү маалыматтын бир бөлүгү коомдук жарыялоодон мурда бааларга кирип калган болушу мүмкүн экенин көрсөтөт. Бирок бул табылгалар ар бир эрте баа кыймылы мыйзамсыз маалымат колдонууга байланыштуу дегенди билдирбейт.
Бул бөлүмдүн негизги жыйынтыгы мындай: көпчүлүк бааны байкаган жер менен баалоо башталган жер бирдей болушу шарт эмес. Мындан тышкары, “бааланды” деген нерсенин бир гана өлчөмү жок. Рынок жаңылыктын багытын, окуянын болуу ыктымалдыгын, күтүлгөн кыймылдын көлөмүн, волатилдүүлүктү, ликвиддүүлүк тобокелдигин жана мажбурланган хедж агымдарын ар башка инструменттерде ар башка убакта баалай алат. Кыска мөөнөттүү опциондорду изилдеген 2025-жылкы рецензияланган эмгекте белгилүү компания билдирүүлөрүнүн алдында каралган implied volatility ийри сызыктарынын %38'инде адаттан тыш конкав түзүлүш байкалса, тиешелүү окуя опцион мөөнөтүнүн ичинде болбогон байкоолордо бул көрсөткүч %4,8 болгон. Изилдөөчүлөр бул түзүлүш жакында боло турган чоң баа кыймылынын тобокелдиги алдын ала бааланып жатканын көрсөткөн; бул өлчөө багытты эмес, өзгөчө окуя тобокелдигин жана мүмкүн болгон кыймылдын көлөмүн камтыйт.
Ошол эле учурда “баары сүйлөп жатса, мүмкүнчүлүк бүттү” деген тыянак да туура эмес. Узак мөөнөттүү рецензияланган соода маалыматтары жеке инвесторлор жаңылыкта чыккан, адаттан тыш соода көлөмүнө жеткен же өтө чоң күндүк баа кыймылын баштан кечирген акцияларда таза сатып алуучу болууга ыкташы мүмкүн экенин көрсөтөт. Ошондуктан көрүнүктүүлүк буга чейин болгон баалоонун гана натыйжасы болбойт; көрүнүктүүлүктүн өзү жаңы суроо-талап жаратып, баалоо процессинин кийинки баскычына катыша алат.
Актив баарынын оозуна түшкөндө баалоо бүтүп калган болушу шарт эмес. Бирок баалоо башталган чекит көп учурда көпчүлүк аны байкаган учур эмес.
Баанын кара кутусунда эмне бар?
Экранда 100 лира деп турса, инвестор үчүн жооп жөнөкөй көрүнөт: активдин баасы 100 лира.
Бирок финансылык жактан 100 лира — көзгө көрүнгөн жыйынтык гана.
Кара кутунун ичинде:
- сатып алуу жана сатуу буйруктары,
- жаңы маалымат,
- мурда калыптанган күтүүлөр,
- фьючерстик позициялар,
- опцион баалоосу,
- хедж операциялары,
- арбитраж,
- ликвиддүүлүк муктаждыгы,
- алгоритмдик буйруктар,
- ар башка соода борборлору,
- кадимки сессиядан тышкаркы операциялар,
- жана адамдардын көңүл буруусунун өзгөрүшү
болушу мүмкүн.
Демек, “баа” менен “баанын калыптануу процесси” бир нерсе эмес.
Экрандагы баа кара кутунун чыгышы; кара кутунун өзү эмес.
Бааны ачуу так эмне?
Бааны ачуу — жаңы маалымат менен өзгөргөн күтүүлөрдүн соода аркылуу рыноктук баага киргизилиши. Бири-бири менен байланышкан спот жана туунду рыноктор бир эле экономикалык тобокелдикти бааласа, изилдөөчүлөр кайсы рынок туруктуу баа өзгөрүшүнө көбүрөөк жана эртерээк салым кошконун өлчөй алышат. Тарыхый спот–фьючерс облигация рыногун изилдөө төмөн капитал талап кылынуусу, жогорку ликвиддүүлүк жана кыска позиция ачуунун салыштырмалуу жеңилдиги сыяктуу өзгөчөлүктөр фьючерс рыногун маалымат иштетүү жагынан күчтүү кыла аларын көрсөтөт. Изилдөөдө бааны ачуу убакыт өткөн сайын спот тараптан фьючерс тарапка жылышы мүмкүн экени аныкталган.
Бул жердеги маанилүү сөз “жылышы мүмкүн”.
Баанын жаралган жалгыз жана өзгөрбөс бөлмөсү жок.
Бир мезгилде спот рынок алдыда болушу мүмкүн.
Башка мезгилде фьючерс рыногу.
Айрым окуяларда опцион баалары тобокелдик өзгөргөнүн эртерээк көрсөтүшү мүмкүн.
Рынок жабык болгондо сессиядан тышкаркы операциялар жаңы маалыматты баалоону башташы мүмкүн.
Ликвиддүүлүк башка жакка жылганда лидерлик да башка жакка өтүшү мүмкүн.
“Бир нерсе көп айтылса, баасы буга чейин эле коюлган” деген туурабы?
Жарым-жартылай туура болушу мүмкүн; универсалдуу түрдө туура эмес.
Актив кеңири көпчүлүк тарабынан талкуулана башташы көбүнчө анын буга чейин адаттан тыш баа кыймылын, жогорку көлөмдү же жаңылык көрүнүктүүлүгүн баштан кечиргенине ишарат кылышы мүмкүн. Рецензияланган инвестор жүрүм-туруму боюнча изилдөө жеке инвесторлор өзгөчө жаңылык болгон, адаттан тыш көлөм көрсөткөн же өтө чоң күндүк киреше алган акцияларда таза сатып алуучу болууга ыктаганын көрсөткөн. Башкача айтканда, адегенде кыймыл көңүл бурууну жаратышы мүмкүн; андан кийин көңүл жаңы сатып алуучуларды алып келет.
Ошондуктан процесс төмөнкүдөй жүрүшү мүмкүн:
- Маалымат, күтүлүү же капитал агымы пайда болот.
- Баасы белгилүү соода аянтында кыймылдай баштайт.
- Кыймыл көлөмдү же волатилдүүлүктү көбөйтөт.
- Актив жаңылык баалуулугуна ээ боло баштайт.
- Социалдык медиа жана башка каналдарда көрүнүктүүлүк өсөт.
- Активди мурда карабаган инвесторлор аны байкайт.
- Жаңы көңүл жаңы буйруктарды жаратышы мүмкүн.
Бул чынжыр ар бир окуяда бирдей иретте жүрөт деп айтууга болбойт. Бирок изилдөөлөр көңүл буруу инвестор кайсы активди сатып алууну карай турганын өзгөртө аларын көрсөтөт.
Демек:
“Көп айтылып жатат” кээде баалоонун кеч баскычы; бирок кээде жаңы баалоо баскычынын отуну.
“Бааланды” деген чындыгында эмнени билдирет?
“Жаңылык бааланды” деген сөз көп учурда бир эле нерсе бааланып жаткандай колдонулат.
Чындыгында рынок ошол эле окуянын ар башка бөлүктөрүн өзүнчө баалай алат:
| Бааланган элемент | Рынокто кантип көрүнүшү мүмкүн? |
|---|---|
| Окуянын болуу ыктымалдыгы | Спот, фьючерс же ар башка келишимдердин деңгээлинде өзгөрүү |
| Күтүлгөн багыт | Сатып алуу-сатуу балансында жана баа деңгээлинде өзгөрүү |
| Күтүлгөн кыймыл көлөмү | Опцион премиялары жана implied volatility өзгөрүүсү |
| Белгисиздик | Жогорку тобокелдик премиясы жана кеңири баа бөлүштүрүлүшүн күтүшү |
| Ликвиддүүлүк тобокелдиги | Сатып алуу-сатуу спрединин кеңейиши жана баага таасирдин өсүшү |
| Хедж муктаждыгы | Базалык рынокто механикалык сатып алуу же сатуу агымы |
| Көпчүлүктүн көңүлү | Жаңы соода көлөмү жана жаңы инвестор буйруктары |
Ошондуктан окуянын “бааланган” болушу бардык белгисиздик чечилди дегенди билдирбейт. Опцион изилдөөлөрү рынок окуяга чейин чоң кыймыл ыктымалдыгын баалай аларын, бирок кыймылдын багыты дагы эле белгисиз калышы мүмкүн экенин көрсөтөт.
Спот баа кыймылдай электе башка жерде бир нерсе өзгөрүшү мүмкүнбү?
Ооба. Айрыкча опцион рыногу буга күчтүү мисал.
Опцион баасы “өйдөбү же ылдыйбы?” деген суроого гана негизделбейт. Күтүлгөн волатилдүүлүк, мөөнөт, базалык баа жана окуя тобокелдиги да опцион баалоосунун бөлүгү.
2025-жылкы рецензияланган изилдөөдө үчтөн он үч календардык күнгө чейин бүтө турган кыска мөөнөттүү опциондор каралган. Изилдөө 2013–2020-жылдардагы жогорку соода көлөмдүү компания опциондорун колдонуп, маанилүү компания билдирүүлөрүнө чейин implied volatility ийри сызыктары кадимки түзүлүштөн олуттуу четтей аларын көрсөткөн. Тиешелүү билдирүүнү мөөнөтү ичинде камтыган байкоолордун болжол менен %38'инде конкав ийри сызык пайда болсо, билдирүүнү камтыбаган байкоолордо бул көрсөткүч %4,8 болгон. Конкав ийри сызыктардын %86'sы опцион бааларынан чыгарылган тобокелдик-нейтралдуу бөлүштүрүүдө эки чокулуу түзүлүш менен байланышкан.
Бул “опцион рыногу жыйынтыкты алдын ала билет” дегенди билдирбейт.
Туурараак мааниси:
Спот баа чоң кыймылды жасай электе, опцион рыногундагы инвесторлор чоң кыймыл ыктымалдыгы үчүн төлөй баштаган болушу мүмкүн.
Изилдөөдө мындай түзүлүшү бар компанияларда билдирүү күнүндөгү абсолюттук баа кыймылдары жана андан кийинки ишке ашкан волатилдүүлүк жогору болгону байкалган. Бирок бул табылга белгилүү компания өсөт же түшөт деп алдын ала айткан детерминисттик сигнал эмес.
Жаңылык жарыяланардан мурун баа чындап кыймылдай алабы?
Ооба; рецензияланган изилдөөлөрдө мындай мисалдар бар. Корпоративдик биригүү сунуштары, дивиденд баштоолору, капитал операциялары жана мезгилдик компания жыйынтыктары айланасындагы жогорку жыштыктагы соода жүрүм-турумун изилдеген эмгек коомдук жарыялоолорго чейин маалымдалган соода ыктымалдыгы өскөн мезгилдерди аныктап, билдирүүдөгү маалыматтын маанилүү бөлүгү бааларга жарыялоого чейинки соода аркылуу кириши мүмкүн деген жыйынтыкка келген.
Бирок бул жерде өтө маанилүү чек бар:
Жаңылыктан мурда баанын кыймылы өзү эле мыйзамсыз инсайдердик маалымат колдонулганын далилдебейт.
Рынок катышуучулары бир эле коомдук маалыматты ар башка ылдамдыкта талдай алат; альтернативдүү маалымат булактарынан башка тыянак чыгара алат; күтүлгөн окуяны алдын ала баалай алат же жөн гана тобокелдикти азайтуу үчүн соода кыла алат. Изилдөө белгилүү окуяларда маалымдалган соода бар экенине статистикалык далил берет; ар бир баа кыймылынан автоматтык түрдө мыйзам бузуу тыянагын чыгарууга жол бербейт.
Анда жаңылык бааны кыймылдатабы же баа жаңылыкты жарататпы?
Экөө тең мүмкүн.
Кээде жаңы жана күтүлбөгөн маалымат келет; рынок ага жооп берет.
Кээде окуя буга чейин күтүлүп, баалоо жарыялоодон мурда башталган болот.
Кээде баа кыймылы башталгандыктан медиа жана социалдык тармактар активди байкайт.
Кээде кеңейген жаңылык жана социалдык медиа көңүлү жаңы сатып алуучу же сатуучуларды жаратып, экинчи кыймыл түзөт. Көңүлгө негизделген инвестор жүрүм-туруму боюнча рецензияланган табылгалар бул акыркы механизм реалдуу рынокто болушу мүмкүн экенин колдойт.
Ошондуктан өтө маанилүү айырма керек:
Нарратив кээде кыймылдын себеби; кээде кыймылдан кийинки түшүндүрмө; кээде башталган кыймылды күчөткөн экинчи баскыч.
Ар бир окуяда кайсынысы туура экенин жалгыз графиктен түшүнүү мүмкүн эмес.
Фьючерс рыногу спот рыноктон мурда баалай алабы?
Ооба; айрым рыноктордо жана айрым мезгилдерде.
Спот жана фьючерс рыногу бир экономикалык тобокелдикти алып жүргөндө арбитраж механизми эки бааны толугу менен ажыратып койбойт. Бирок эки рыноктун соода чыгымы, левередж түзүлүшү, ликвиддүүлүгү, кыска позиция ачуунун жеңилдиги жана капитал талабы бирдей болбошу мүмкүн.
Тарыхый мамлекеттик облигация рыногу боюнча изилдөө фьючерс келишимдеринде ошол эле пайыздык тобокелдикти алып жүрүү үчүн керектүү накталай акча спот облигацияларга караганда азыраак экенин жана фьючерс тарапта кыска позиция ачуунун жеңилирээк экенин айткан. Изилдөөчүлөр бааны ачуу убакыт өткөн сайын спот рыноктон фьючерс рыногуна жылганын байкашкан.
Бул табылга бардык активдерге жалпыланбайт.
Бирок төмөнкү эски түшүнүктү бузууга жетиштүү:
“Спот чыныгы рынок; фьючерс аны гана ээрчийт.”
Чындыгында лидерлик өзгөрүшү мүмкүн.
Криптодо баа адегенде споттобу же фьючерс тараптабы?
Крипто рыногунда да бир жооп жок. 2025-жылкы рецензияланган изилдөө секундалык маалымат менен жөнгө салынган фьючерс келишимдерин жана спот соода борборлорун салыштырып, колдонулган өлчөө жана ызы-чуу түзөтүүлөрүндө фьючерс рыногу жалпысынан спот баа ачууга лидер болгонун, бирок бул лидерлик күндөр арасында өзгөргөнүн тапкан. Изилдөөнүн өзү да мурдагы адабиятта жыйынтыктар методго, маалымат жыштыгына, колдонулган спот рынокко жана келишимге жараша өзгөрөрүн белгилейт.
Ошондуктан туура сүйлөм:
“Криптодо бааны futures аныктайт.”
эмес.
Туурараак сүйлөм:
Ликвиддүүлүк жана маалымат иштетүү кайсы соода аянтында топтолсо, кыска мөөнөттүү бааны ачуу мезгил-мезгили менен ошол тарапка жылышы мүмкүн.
Эң көп соода болгон жер баа жаралган жерби?
Ар дайым эмес.
Бул баанын кара кутусундагы эң аз белгилүү айырмачылыктардын бири.
Бир соода борборунда көлөм абдан жогору болушу ошол жер туруктуу жаңы маалыматты баага эң тез киргизген борбор дегенди билдирбейт. Айрым операциялар бар бааны колдонуп гана ликвиддүүлүктү керектеши мүмкүн; башка рыноктогу азыраак соода көлөмү жаңы маалыматты баага биринчи ирет чагылдырышы мүмкүн.
Бөлүнгөн акция рыногу боюнча расмий рынок түзүлүшү изилдөөсү соода ачык order book-тарда да, биржадан тышкаркы соода борборлорунда да жүргүзүлүшү мүмкүн экенин; ошентсе да ачык биржа котировкалары бааны ачууда борбордук референс функциясын аткарарын билдирген. Ошол эле отчет көрүнгөн эң жакшы котировка да бардык жеткиликтүү ликвиддүүлүктү камтыбай турганын; айрым көрүнбөгөн жана ар башка көлөмдөгү буйруктар коомдук референс баада түз көрүнбөшү мүмкүн экенин түшүндүрөт.
Демек:
Соода көлөмү, көрүнүктүүлүк жана бааны ачуу — үч башка нерсе.
Экранда көргөн баа рыноктогу бардык маалыматты көрсөтөбү?
Жок.
Экранда көрүнгөн сатып алуу, сатуу жана акыркы операция баалары маанилүү; бирок бардык потенциалдуу сатып алуучу жана сатуучунун ниетин көрсөтпөйт.
Буйрук али рынокко жөнөтүлбөгөн болушу мүмкүн.
Чоң буйрук бөлүктөргө бөлүнгөн болушу мүмкүн.
Ликвиддүүлүктүн бир бөлүгү көрүнгөн order book-тан сыртта болушу мүмкүн.
Маркет-мейкер өз тобокелдигин башка рынокто хедж кылышы мүмкүн.
Опцион операциясы спот буйрук жаратууга даярданып жатышы мүмкүн.
Алгоритм белгилүү шарт түзүлгөнгө чейин эч кандай буйрук көрсөтпөшү мүмкүн.
Расмий рынок түзүлүшү отчеттору чоң негизги буйруктар электрондук багыттоо системалары аркылуу майда “бала буйруктарга” бөлүнүшү мүмкүн экенин жана коомдук эң жакшы котировкалар бардык ликвиддүүлүктү камтыбай турганын ачык көрсөтөт.
Демек order book реалдуу; бирок рыноктун баары эмес.
“Бааланып бүткөн” деген сөз эмне үчүн кийин оңой айтылат?
Окуя болгондон кийин өткөн графикке кароо күчтүү иллюзия жаратат.
Баасы окуядан үч күн мурда көтөрүлсө:
“Көрдүңбү, рынок мурунтан билген.”
деп айтуу оңой.
Бирок окуя боло электе ошол эле кыймылдын:
- кадимки волатилдүүлүк,
- жалпы рынок кыймылы,
- хедж агымы,
- сектордук кыймыл,
- күтүүнү баалоо,
- ликвиддүүлүк өзгөрүүсү,
- же чындап жаңы маалымат
булактарынын кайсынысынан чыкканын ажыратуу кыйла кыйын.
Ошондуктан “баа алдын ала кыймылдады” деген байкоо менен “рынок окуяны так алдын ала билген” деген доомат бирдей эмес. Рецензияланган изилдөөлөр белгилүү үлгүлөрдө жарыялоого чейинки маалымдалган сооданы таба алса да, бир график боюнча ошол эле себептүүлүктү түзүү илимий эмес.
Сессия жабык болсо бааны ачуу токтойбу?
Жок; соода боло турган байланышкан рынок бар болсо толугу менен токтошу шарт эмес.
Сессиядан тышкаркы сооданын бааны ачышын изилдеген рецензияланган эмгек кадимки соода сааттарында жогорку ликвиддүүлүк бааны ачуу процессин натыйжалуураак кыларын; ошого карабастан төмөн көлөмдүү сессиядан тышкаркы операцияларда да маанилүү баа ачуу болорун тапкан. Изилдөөдө сессиядан тышкаркы айрым операциялар орточо көбүрөөк маалымат алып жүрсө да, баалар кадимки сессиядагыдай натыйжалуу эмес экени белгиленген.
Бул айырма 3-бөлүмдө каралган үзгүлтүксүз рынок трансформациясы менен түз байланышта.
2026-жылга карата айрым ири акция рынокторунун 23 saat/gün, жумасына беш күн соода режимине өтүшү жактырылган. Ошол эле процессте жөнгө салуучу талкуулардын маанилүү бөлүгү “рынок узагыраак ачык болсун” дегенден тышкары, түнкү баалардын ишенимдүүлүгү, ликвиддүүлүк, инфраструктура жана коргоо механизмдерине арналууда.
Бир 2026 рынок түзүлүшү жыйынында эксперттер базалык акция рыногу түндө өтө тайыз калса, ишенимдүү референс баа начарлашы мүмкүн экенин жана бул опцион баалоосу менен маркет-мейкердин тобокелдик башкаруусуна да терс таасир тийгизиши мүмкүн экенин талкуулашкан. Бул пикир академиялык жыйынтык эмес, учурдагы рынок дизайны талкуусунда айтылган техникалык тынчсыздануу.
Бул жерден мындай тыянак чыгат:
Рыноктун ачык болушу менен баанын сапаттуу ачылышы бир нерсе эмес.
Рынок жабыкта башка рынок баа түзсө, эртең менен эмне болот?
Спот рыноктун расмий сессиясы жабык турганда ошол эле экономикалык тобокелдикти алып жүргөн башка инструмент соода боло берсе, жаңы маалымат ошол инструментте бааланышы мүмкүн. Спот рынок кайра ачылганда арбитражчылар, маркет-мейкерлер жана башка катышуучулар түндө түзүлгөн маалымат топтомун эске алышы мүмкүн.
Ошентип инвестор эртең менен көргөн баа ажырымы чындыгында бир нече секундда түзүлгөн болбошу мүмкүн.
Сааттар бою башка жерде топтолгон баа ачуу спот ачылышта бир заматта көрүнүп калышы мүмкүн. Сессиядан тышкаркы баа ачуу боюнча рецензияланган табылгалар бул негизги механизм реалдуу экенин көрсөтөт; бирок канчалык деңгээлде болору активдин ликвиддүүлүгүнө жана байланышкан рыноктордун түзүлүшүнө жараша.
Рынок жабылышы мүмкүн. Бирок тобокелдиктин бааланышы жабылышы шарт эмес.
Баары бир эле жаңылыкты окуса, эмне үчүн баа бир убакта өзгөрбөйт?
Анткени маалыматка ээ болуу менен аны иштете билүү бир нерсе эмес.
Бир эле коомдук маалымат:
- адам тарабынан бир нече мүнөттө,
- алгоритм тарабынан миллисекунддарда,
- фонд тарабынан башка маалымат топтомдору менен бирге,
- маркет-мейкер тарабынан запас жана хедж тобокелдиги жагынан,
- опцион инвестору тарабынан волатилдүүлүк жагынан
бааланышы мүмкүн.
Ошондуктан рыноктогу маалымат артыкчылыгы “жашыруун жаңылыкты билүү” менен гана чектелбейт. Соода ылдамдыгы, маалымат көлөмү жана белгилүү буйрук агымдарын классификациялоо жөндөмү баа кыймылдары менен байланыштуу болушу мүмкүн экени расмий рынок түзүлүшү отчетторунда да ачык талкууланат.
Мына заманбап баа ачуудагы маанилүү өзгөрүү:
Маалымат бирдей деңгээлде коомдук болушу мүмкүн; аны иштетүү мүмкүнчүлүгү бирдей болушу шарт эмес.
Алгоритм жаңылыкты окуйбу же адамдардын реакциясынбы?
Ар бир алгоритм эмне кыларын билүү мүмкүн эмес жана баары бирдей эмес. Бирок заманбап рынок түзүлүшүндө алгоритмдер багытты болжолдоо үчүн гана колдонулбайт. Буйрукту багыттоо, маркет-мейкинг, арбитраж, хедж, тобокелдикти азайтуу жана чоң буйруктарды майда бөлүктөргө бөлүү сыяктуу иштер да алгоритмдик аткарылат. Расмий рынок түзүлүшү документтери чоң негизги буйруктар көп майда буйрукка бөлүнүшү мүмкүн экенин жана чоң көлөмдөгү соода маалыматы тобокелдикти башкаруу моделдерин жакшыртуу үчүн колдонуларын билдирет.
Ошондуктан баанын кара кутусунда “адам келечекте баа кандай болот деп ойлонуп жатат” гана жок.
Мындай суроо да бар:
Башка катышуучулардын буйруктары келген сайын система алардын маалымат алып жүргөн-жүрбөгөнүн кантип баалайт?
Бул белгилүү адам атайын көзөмөлдөнөт дегенди билдирбейт. Рынок микро түзүлүшүндө буйрук агымынын статистикалык касиеттерин классификациялоо — кыйла жалпы механизм.
Баанын кыймылы жаңылыктан мурда болсо “кимдир бирөө билет” дей алабызбы?
Жок, мынчалык жөнөкөй эмес.
Үч мүмкүнчүлүктү бири-биринен ажыратуу керек:
| Абалы | Эмнени билдириши мүмкүн? | Эмнени далилдебейт? |
|---|---|---|
| Күтүлгөн окуя алдындагы кыймыл | Коомдук күтүүлөрдүн эрте бааланышы | Жашыруун маалымат колдонулганын далилдебейт. |
| Опцион тобокелдик премиясынын өсүшү | Чоң кыймыл же белгисиздик күтүлүшү | Кыймылдын багыты белгилүү экенин далилдебейт. |
| Жарыялоого чейинки маалымдалган соода статистикасы | Белгилүү үлгүдө маалымат артыкчылыгы бар сооданын ыктымалдыгы | Ар бир эрте баа кыймылы мыйзамсыз экенин далилдебейт. |
| Социалдык медиа кызыгуусунун өсүшү | Актив көңүл буруу босогосунан өткөнүн көрсөтүшү мүмкүн | Баанын чокусуна жеткенин билдирбейт. |
| Фьючерс рыногунун споттон мурда кыймылдашы | Бааны ачуу ошол учурда туунду тарапка жылганын көрсөтүшү мүмкүн | Спот рынок маанисиз экенин билдирбейт. |
Бул таблица 4-бөлүмдүн, балким, эң маанилүү айырмасын көрсөтөт: байкоо менен айыптоо бир нерсе эмес.
Көпчүлүк келгенде чындап кеч калабы?
Кээде ооба, кээде жок.
Активдин баасы буга чейин эле кыйла жогорулап, анан нарратив кеңейген болушу мүмкүн.
Бирок кээ бир узак мөөнөттүү экономикалык өзгөрүүлөр айлар же жылдар бою бааланышы мүмкүн.
Кээ бир жаңылыктар чындап жаңы маалымат алып келиши мүмкүн.
Кээ бир нарративдер болсо бааны дагы кыймылдата турган жаңы суроо-талапты жаратышы мүмкүн.
Инвестор көңүлү боюнча изилдөө өзгөчө ушул акыркы пунктту көрсөтөт: жеке инвесторлор көңүлгө түшкөн активдерде таза сатып алуучу боло алышат. Демек “көпчүлүк келди = баалоо бүттү” деген механикалык мыйзам чыгарууга болбойт.
Анын ордуна туурараак суроо:
Көпчүлүк келгенде баалоонун кайсы баскычындабыз жана ошол учурга чейин кайсы рыноктор кыймылдады?
Баасы менен окуянын ортосундагы убакыт айырмасы эмне үчүн маанилүү?
Анткени адам акылы себеп издейт.
Баасы %10 өсөт.
Андан кийин баяндоо пайда болот.
Жаңылык өткөн кыймылга туура келсе, адамдар автоматтык түрдө:
“Демек ушунун айынан өскөн.”
деп айтышы мүмкүн.
Бирок илимий жактан убакыт ирети өзү эле себептүүлүктү далилдебейт.
Баанын кыймылы күтүүдөн башталган болушу мүмкүн.
Башка рынокто башталган болушу мүмкүн.
Баяндоо кийин чыккан болушу мүмкүн.
Баяндоо кийин жаңы суроо-талап жаратышы мүмкүн.
Же эки окуя такыр башка үчүнчү фактордон келип чыгышы мүмкүн.
Ошондуктан 2-бөлүмдө айткан:
“Мүмкүнчүлүк баары тарабынан айтыла баштаганда, кээде мүмкүнчүлүктүн өзү эмес, окуясы сатылып жатат.”
деген сүйлөмдүн 4-бөлүмдөгү техникалык мааниси:
Окуянын коомчулукка жайылуу убактысы менен бааны ачуу башталган убакыт бирдей болушу шарт эмес.
Баанын кара кутусундагы мажбурланган буйруктар
Бааны ачуу маалыматка негизделген ыктыярдуу сатып алуу-сатуудан гана турбайт.
Туунду позицияны хедж кылуу, фондду кайра теңдөө, margin милдеттенмесин аткаруу же арбитраж айырмасын жабуу үчүн да буйрук жаралышы мүмкүн.
Мындай буйруктун артындагы адам же уюм:
“Бул активдин фундаменталдык баасы эми төмөн.”
деп ойлошу шарт эмес.
Системалык же келишимдик талаптан улам соода кылышы мүмкүн.
Ошондуктан баа кыймылы ар дайым жаңы фундаменталдык маалыматтын синоними эмес.
Бул тема сериянын кийинки бөлүмдөрүндө тереңирээк каралат; 4-бөлүм жагынан маанилүү нерсе кара куту “маалыматты” гана эмес, механикалык буйрук агымын да иштетет.
Баасы чындап кайда түзүлөт?
Эми суроого жооп бере алабыз:
Бир жерде эмес.
Реалдуу убактагы бааны ачуу борбору;
- ликвиддүүлүк кайда экенине,
- соода чыгымына,
- кайсы рынок ачык экенине,
- позиция ачуу үчүн керектүү капиталга,
- кыска позиция ачуунун жеңилдигине,
- маалымат иштетүү ылдамдыгына,
- хедж жана арбитраж байланыштарына,
- рынок стрессине
жараша өзгөрүшү мүмкүн. Спот–фьючерс рыноктору боюнча изилдөөлөр жана крипто баа ачуу эмгектери бул лидерлик убакыт өткөн сайын өзгөрө аларын түз көрсөтөт.
Демек:
Баанын борбору туруктуу эмес. Капитал жана маалымат кайда барса, бааны ачуунун оордук борбору да ошол жакка жылышы мүмкүн.
Келечекте баанын кара кутусу дагы караңгы болобу?
Кыязы, татаалыраак болот; бирок сөзсүз түрдө караңгы болушу шарт эмес.
Соода сааттарынын узарышы баа ачылышын көбүрөөк саатка таратышы мүмкүн.
Ошол эле учурда түнкү ликвиддүүлүктүн начарлашы, соода аянттарынын көбөйүшү жана спот–опцион–фьючерс байланыштарынын кеңейиши бир баа экранын чечмелөөнү кыйындатышы мүмкүн. 2026'дагы расмий 24 сааттык соода даярдыктарында операциялык туруктуулук, түнкү рынок түзүлүшү жана инвесторду коргоо өзүнчө талкууланышы бул трансформация жөн гана “серверди күйгүзүп коюу” маселеси эмес экенин көрсөтөт.
Келечекте адам бир гана график көрүшү мүмкүн.
Бирок анын артында:
- бир нече соода борбору,
- бир нече убакыт алкагы,
- спот жана туунду продукттар,
- жасалма интеллектке негизделген талдоо системалары,
- автоматтык хедж операциялары,
- жана үзгүлтүксүз капитал агымы
иштеши мүмкүн.
Бул акыркы сүйлөм азыркы рынок тенденцияларынан чыгарылган келечек сценарийи; бардык рынок ошол түзүлүшкө бирдей ылдамдыкта өтөрү далилденген эмес.
Баанын кара кутусун ачканда эмнени көрөбүз?
Беш негизги чындык чыгат:
- Акыркы баа — бааны ачуу процессинин баары эмес.
- Спот рынок ар дайым баалоо биринчи башталган жер эмес.
- Опцион рыногу спотто чоң кыймыл боло электе окуя тобокелдиги кымбаттап жатканын көрсөтө алат.
- Коомдук жаңылык баалоо процессинин башталышы болушу шарт эмес. Айрым билдирүүлөрдө маалымат баага андан мурда кириши мүмкүн.
- Көпчүлүктүн көңүлү бааны гана ээрчибейт; жаңы суроо-талап жаратып, баа процессине кайра кошула алат.
Бул бөлүм эмнени далилдебейт?
Бул бөлүм:
- ар бир жаңылыктан мурда мыйзамсыз инсайдердик соода болгонун,
- көп айтылган ар бир актив сатып алууга болбой тургандай бааланып калганын,
- фьючерс рыноктору ар дайым спот рынокту башкарарын,
- опцион рыногу келечектеги багытты так билерин,
- ар бир баа кыймылынын артында жашыруун актор бар экенин,
- социалдык медиа кызыгуусу ар дайым бааны көтөрөрүн,
- бардык соода борборлору бир маалыматка бир убакта жетерин,
- же бардык рыноктор жакын арада 7/24 иштей турганын
далилдебейт.
Далилдер колдогон жыйынтык чектүүрөөк, бирок маанилүүрөөк:
Заманбап рыноктордо бааны ачуу бөлүнгөн, убакыт боюнча өзгөргөн жана бир нече соода аянтына тарашы мүмкүн болгон процесс. Ошондуктан коомчулук активди байкаган учурду баалоонун башталышы деп кабыл алуу илимий жактан туура эмес.
Кийинки эшик кайда?
Баасы бир жерде гана түзүлбөй турганын көрдүк.
Эми дагы тынчсыздандырган суроо чыгат.
Баасы белгилүү деңгээлге жеткенде айрым адамдар жана машиналар эркин чечим чыгара албай калса эмне болот?
Күрөө, хедж, фонддон чыгуу, индекс өзгөрүшү же ликвидация себеп болгон буйруктар чындап “көз карашпы”?
Же система кайсы шартта ким сатып алууга же сатууга мажбур болорун алдын ала билеби?
Баанын кара кутусун ачтык. Кийинки суроо: Рыноктогу ар бир буйрук чындап чечимби?
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул бөлүм кантип даярдалды?
Бул бөлүм бир маалымат топтомуна негизделген жаңы эксперименттик изилдөө эмес. Ар башка рынок түрлөрүндө баа ачылышын караган рецензияланган академиялык эмгектер жана учурдагы расмий рынок түзүлүшү документтеринин салыштырма синтези.
Каралган далил багыттары:
- спот–фьючерс рынокторунда убакыт боюнча өзгөргөн баа ачуу,
- крипто спот жана фьючерс рынокторунда секундалык баа лидерлиги,
- компания билдирүүлөрүнө чейин маалымдалган соода ыктымалдыгы,
- опцион бааларында окуя тобокелдигинин билдирүүдөн мурда көрүнүшү,
- жаңылык жана инвестор көңүлүнүн жеке сатып алуу жүрүм-турумуна таасири,
- кадимки сессиядан тышкаркы баа ачуу,
- ачык жана биржадан тышкаркы соода борборлорунун ортосундагы баа референси,
- 2026'дагы узартылган соода сааттары жана түнкү рынок түзүлүшү талкуулары.
Негизги табылгалардын далил таблицасы
| Доомат | Далил | Чечмелөө чеги |
|---|---|---|
| Бааны ачуу спот менен фьючерстин ортосунда убакыт өткөн сайын жылышы мүмкүн. | Спот–фьючерс облигация рыногунун микро түзүлүш изилдөөсү. | Бардык актив класстарына бирдей катышта жалпыланбайт. |
| Крипто фьючерс рыногу белгилүү маалымат жана мезгилдерде спотту алдын ала багыттай алат. | 2025-жылкы рецензияланган секундалык маалымат изилдөөсү. | Лидерлик күн сайын өзгөрөт; метод жана рынок тандоосу жыйынтыкка таасир этиши мүмкүн. |
| Компания билдирүүлөрүндөгү маалыматтын бир бөлүгү жарыялоодон мурда баага кириши мүмкүн. | 2018-жылкы рецензияланган жогорку жыштыктагы informed-trading изилдөөсү. | Ар бир билдирүү алдындагы кыймыл мыйзамсыз маалымат колдонуу эмес. |
| Опцион баалары чоң окуя тобокелдигин спот кыймылдан мурда баалай алат. | 2013–2020 маалыматтарын колдонгон 2025-жылкы рецензияланган изилдөө. | Окуя тобокелдигин баалоо багыт так белгилүү дегенди билдирбейт. |
| Жеке инвесторлор көңүлгө түшкөн активдерде таза сатып алуучу болууга ыкташы мүмкүн. | Рецензияланган инвестор соода маалыматтары боюнча изилдөө. | Ар бир социалдык медиа көрүнүктүүлүгү бааны көтөрөт деген тыянак чыгарууга болбойт. |
| Сессиядан тышкаркы сааттарда да бааны ачуу болот. | 24 сааттык убакыт бөлүштүрүлүшүн изилдеген рецензияланган эмгек. | Төмөн ликвиддүүлүктөн улам бааны ачуу кадимки сессияга караганда натыйжасыз болушу мүмкүн. |
| Соода борборунун көрүнүктүүлүгү менен баа ачуу бир нерсе эмес. | Расмий бөлүнгөн рынок түзүлүшү изилдөөсү. | Рынок архитектурасы өлкөгө жана актив классына жараша өзгөрөт. |
Изилдөө колдогон жыйынтыктар
- Бааны ачуунун бир гана жана туруктуу борбору болбошу мүмкүн.
- Спот, futures жана опцион рыноктору ар башка маалымат түрлөрүн ар башка ылдамдыкта баалай алат.
- Кеңири коомчулукка жеткен жаңылык баалоо процессинин башталышы болушу шарт эмес.
- Опцион баалары белгилүү окуяларга чейин күтүлгөн кыймыл тобокелдигин чагылдырышы мүмкүн.
- Инвестор көңүлү жаңы буйрук агымын жарата алат.
- Сессиядан тышкаркы соода баа ачылышын толук токтотпойт.
- Ликвиддүүлүктүн сапаты баа ачуу кайда жана канчалык сапаттуу жүргөнү үчүн маанилүү.
Изилдөө колдобогон жыйынтыктар
- “Жаңылыктан мурда кыймыл болсо, сөзсүз инсайдердик маалымат бар.”
- “Көп айтылган ар бир актив сөзсүз чокусуна жетти.”
- “Фьючерс рыногу ар дайым спотту башкарат.”
- “Опцион рыногу келечекти билет.”
- “Ар бир адаттан тыш баа кыймылы манипуляция.”
- “Бааны ачуу бир жашыруун борбор тарабынан башкарылат.”
Негизги чектөөлөр
Бул жерде колдонулган изилдөөлөр ар башка жылдарга, рынок түзүлүштөрүнө, актив класстарына жана методдорго негизделген. Облигация рыногунда байкалган фьючерс лидерлигин товар, акция же крипто рыногуна түз сандык түрдө көчүрүүгө болбойт. Опцион изилдөөсүнүн үлгүсү жогорку опцион көлөмү бар компаниялардан турат. Инвестор көңүлү изилдөөсү белгилүү рынок жана мезгил маалыматтарына негизделет. Крипто баа ачуу изилдөөлөрүндө жыйынтыктар колдонулган спот соода борборуна, өлчөө жыштыгына жана методологияга сезгич. Ошондуктан бөлүмдүн максаты универсалдуу баалоо формуласын түзүү эмес, “баа бир экранда жаралат” деген божомол илимий жактан жетишсиз экенин көрсөтүү.
Булак жана Ыкма Жөнүндө Эскертүү
Булактын түрү: Көп булактуу финансылык рынок микро түзүлүшү жана жүрүм-турумдук финансы синтези.
Жарыялоо абалы: Бул бөлүм өзү рецензияланган изилдөө эмес жана жаңы эксперименттик маалымат чыгарбайт. Негизги илимий таянычтардын маанилүү бөлүгү рецензияланган журнал макалалары; учурдагы 2026 соода сааты жана рынок инфраструктурасы тууралуу маалымат расмий жөнгө салуучу документтерден текшерилген.
Негизги рецензияланган изилдөө — инвестор көңүлү: “All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors”, 2008, The Review of Financial Studies, DOI: 10.1093/rfs/hhm079. Изилдөө жаңылык, адаттан тыш көлөм жана экстремалдуу күндүк киреше сыяктуу көңүл көрсөткүчтөрү менен жеке инвестор сатып алууларынын байланышын карайт.
Негизги рецензияланган изилдөө — жарыялоого чейинки баалоо: “High-Frequency Measures of Informed Trading and Corporate Announcements”, 2018, The Review of Financial Studies, DOI: 10.1093/rfs/hhy005. Изилдөө айрым корпоративдик билдирүүлөрдөгү маалымат жарыялоого чейинки соода аркылуу баага кириши мүмкүн экенин көрсөтөт.
Негизги рецензияланган изилдөө — сессиядан тышкаркы баа ачуу: “Price Discovery and Trading After Hours”, 2003, The Review of Financial Studies, DOI: 10.1093/rfs/hhg030. Изилдөө сессиядан тышкаркы сааттарда да маанилүү, бирок төмөн ликвиддүүлүктөн улам азыраак натыйжалуу баа ачуу боло аларын көрсөтөт.
Негизги рецензияланган изилдөө — опциондордогу окуя тобокелдиги: “Pricing Event Risk: Evidence from Concave Implied Volatility Curves”, 2025, Review of Finance, DOI: 10.1093/rof/rfaf016. Изилдөө кыска мөөнөттүү опцион баалары пландалган билдирүүлөргө чейин чоң баа кыймылы тобокелдигин чагылдырышы мүмкүн экенин көрсөтөт.
Негизги рецензияланган изилдөө — крипто спот/futures баа ачуу: “Price Discovery in Bitcoin Spot or Futures? The Jury Is Out”, 2025, Journal of Futures Markets, DOI: 10.1002/fut.22560. Изилдөө секундалык маалыматта фьючерс рыногу жалпысынан спот рынокко лидер болгонун, бирок салымы убакытка жараша өзгөрөрүн билдирет.
Спот–фьючерс баа ачуу булагы: Мамлекеттик облигация спот жана futures рынокторундагы убакыт боюнча өзгөргөн маалымат салымын изилдеген эмгек фьючерс рыноктору айрым мезгилдерде баа ачууда үстөм боло аларын көрсөтөт.
Учурдагы рынок түзүлүшү: 2026-жылкы расмий документтер айрым акция рынокторунда 23 saat/gün жана жумасына беш күн соодага карай кеңейүүнү, ошондой эле 24 сааттык рынокко өтүүдө операция, туруктуулук, баа тилкелери жана инвесторду коргоо маселелери дагы эле активдүү каралып жатканын тастыктайт.
Редакциялык чек: Сериянын эрежесине ылайык адам, компания, биржа же өлкө аттары макала баянында бута кылынган эмес. Булактардын академиялык идентификациясы эмгек аталышы, журнал, DOI жана расмий/рецензияланган жарыя жазуусу аркылуу текшерилген.
Далил чеги: Бөлүм “жашыруун борбор бааларды алдын ала белгилейт” деген тыянак чыгарбайт. Баа ачуунун ар башка соода аянттарына тарашы, маалымат асимметриясы же жарыялоого чейинки баа кыймылдары өзү эле координация, манипуляция же мыйзамсыз аракеттин далили эмес.
Коммерциялык жана инвестициялык чек: Бул макала сериясы акысыз маалымат берүүчү материал. Эч кандай инвестиция стратегиясын, сигналды, ботту, мүчөлүктү, левередж деңгээлин, сатып алуу-сатуу чекитин же киреше ыкмасын сунуштабайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген