

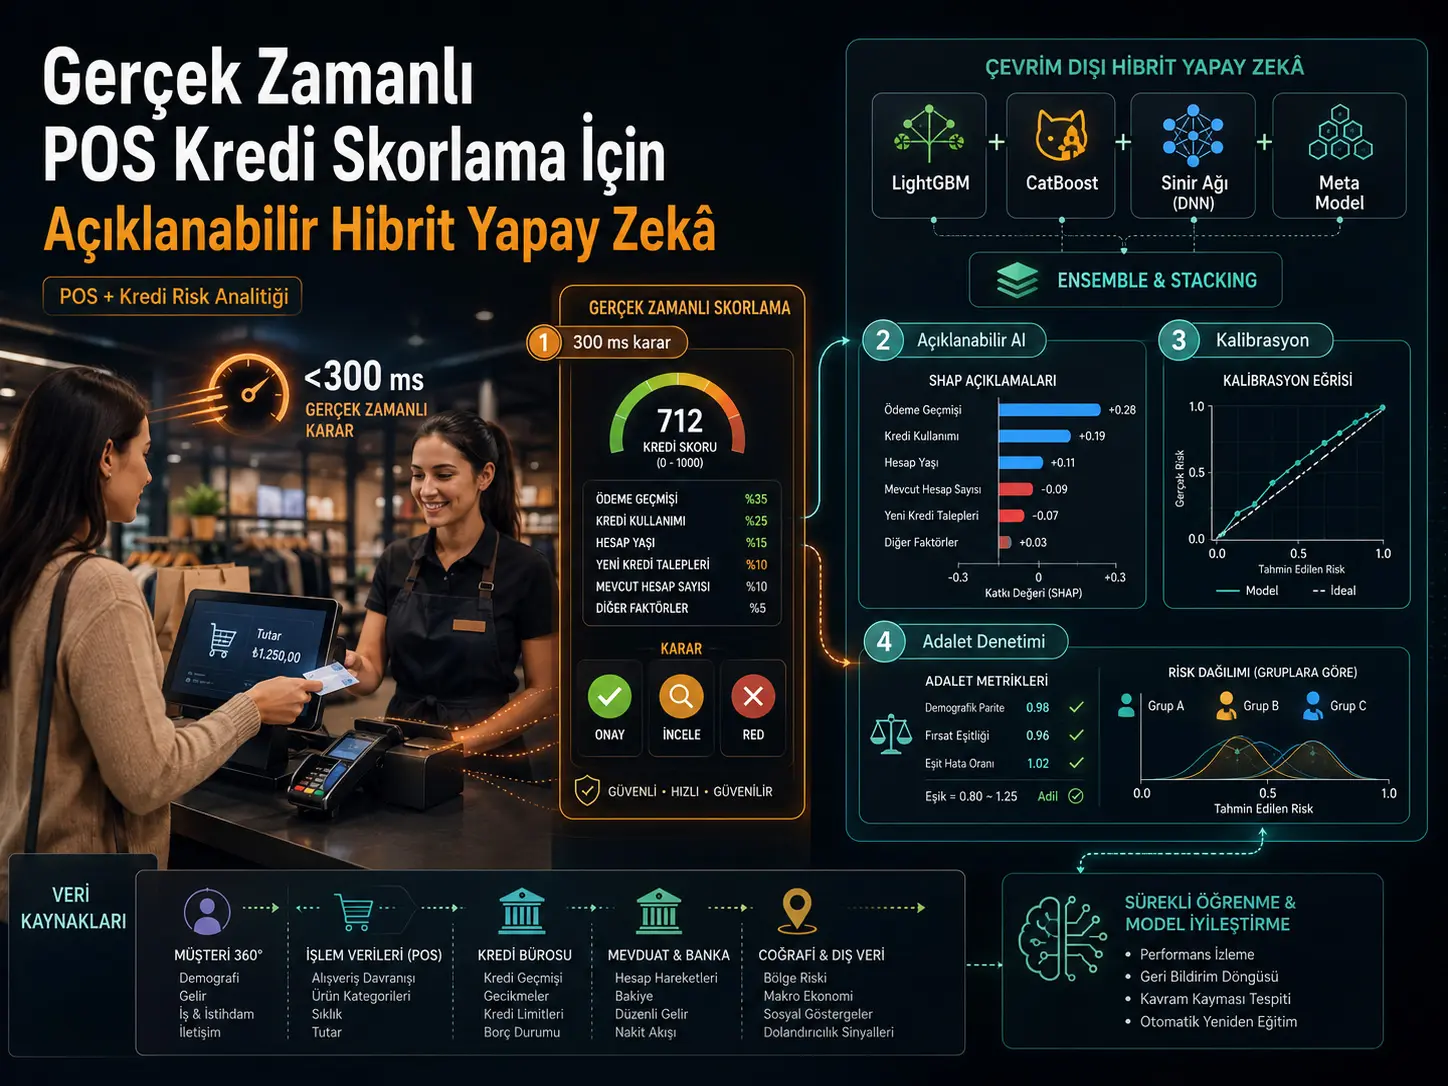
Бул изилдөө дүкөндүн кассасында бир нече жүз миллисекунд ичинде кредиттик чечим чыгарылышы керек болгон сатуу түйүнүндөгү кредиттер үчүн бир эле жасалма интеллект модели бардык шартта жетиштүү болбой калышы мүмкүн деген ойдон чыгат. Изилдөөчүлөр анын ордуна эки башка операциялык муктаждыкты бөлгөн гибрид архитектураны иштеп чыгышат: реалдуу убакыт каналында түшүндүрүлүүчү жана кечигүүсү аз Weight of Evidence–Logistic Regression скор-карталары; түнкү batch каналында болсо кардар тууралуу байыраак маалыматтарды пайдалана алган LightGBM, CatBoost жана үч катмарлуу нейрон тармактан турган калибрленген ensemble.
Изилдөө Казакстандагы бир ири экинчи деңгээлдеги банктын өндүрүштүк портфелинен алынган 806.537 аналитикалык жазуунун негизинде жүргүзүлгөн. Максаттуу өзгөрмө — кредит байкалган өмүр мөөнөтүндө жок дегенде бир жолу 90 же андан көп күнгө кечиккен-кечикпегенин көрсөткөн NPL91_EVER өзгөрмөсү. Аналитикалык үлгүдөгү default көрсөткүчү %10,22.
Учурдагы кардарлар үчүн реалдуу убакыттагы LR-Old модели тест жыйнагында:
\[ AUROC=0{,}8475,\qquad KS=0{,}5555,\qquad Gini=0{,}6950 \]
натыйжасына жеткен. Кеңири offline маалымат топтомун колдонгон Ens-Off ensemble ошол эле учурдагы-кардар когортуна:
\[ AUROC=0{,}9178,\qquad KS=0{,}6825,\qquad Gini=0{,}8356 \]
маанилерин берген. Ошентип, тест Gini мааниси болжол менен 0,141 абсолюттук пунктка жогорулаган. Жаңы кардарлар үчүн колдонулган LR-New моделинин тест AUROC мааниси болсо 0,8348 деп билдирилген.
Бирок бул натыйжалар башка өлкөлөр же банктар үчүн даяр ийгилик кепилдиги эмес. Изилдөөнүн бардык маалыматтары бир гана мекемеден алынган; train, test жана validation топтомдору ошол эле 2023–2024 портфелинен кокустук түрдө түзүлгөн. Чыныгы убакыттан тышкаркы текшерүү жана экинчи портфель боюнча тышкы validation азырынча жүргүзүлгөн эмес.
Сатуу түйүнүндө кредиттик скоринг эмне үчүн өзгөчө маселе?
POS кредити — кардар дүкөндөн товар сатып алып жаткан учурда ошол эле операциянын ичинде чакан же орто өлчөмдөгү керектөө кредитине арыз бериши дегенди билдирет. Бул сценарийде кредиттик тобокелдик модели жогорку божомол тактыгына гана ээ болбостон, кредиттик чечим кардарды кассада күттүрбөй тургандай ылдам чыгарылышы керек.
Булак изилдөөдө операциялык чек болжол менен:
\[ <300\ \mathrm{ms} \]
XML round-trip кызмат деңгээли катары аныкталат.
Ошол эле учурда кассада кардардан өтө көп маалымат суроо сатуунун конверсиясын төмөндөтүшү мүмкүн болгондуктан, реалдуу убакыттагы payload өтө чектелүү кармалары айтылат.
Бул эки талап кредиттик тобокелдикте классикалык инженердик карама-каршылыкты жаратат:
Көбүрөөк белгилер адатта жогорку божомол күчүн бере алат; бирок бул белгилердин баары чечим чыгарылган учурда жеткиликтүү же жетиштүү ылдам болбой калышы мүмкүн.
Dual-track архитектура эмнени билдирет?
Изилдөө бул карама-каршылыкты бир моделди мажбурлап чечүүнүн ордуна эки каналга бөлөт.
| Канал | Модель | Негизги максат | Булакта берилген убакыт режими |
|---|---|---|---|
| Online | WOE–Logistic Regression | Кассада түшүндүрүлүүчү, кечигүүсү аз кредиттик чечим | Реалдуу убакыт; XML round-trip максаты <300 ms |
| Offline | LightGBM + CatBoost + нейрон тармак stacked ensemble | Кеңири кардар маалыматы менен жогорку ажыратуу күчү жана калибрленген PD | Түнкү batch |
Online канал түздөн-түз кредиттик чечимге кызмат кылса, offline моделдин чыгышы кардар-360 сактагычына жана IFRS 9 тобокелдик маалымат катмарына кайра жазылат.
Online белгилердин санындагы булак ичиндеги дал келбестик
Макаланын бул жеринде ички шайкештик толук эмес экени көрүнөт. 3.5-бөлүм жана 1-сүрөт online roster-ди:
9 application XML талаасы + мурда сакталган 4 bureau талаасы
катары көрсөтөт.
Ал эми 2-таблица, 2-сүрөт жана модель аныктамасы LR-Old менен LR-New моделдерин:
9 белгиси бар моделдер
катары берет.
Булак 4 bureau талаасы чечим кыймылдаткычына жөнөтүлүп, акыркы тогуз белгинин ичинен тандалабы же чындап 13 киргизүү колдонулабы дегенди так шайкеш келтирбейт. Ошондуктан моделди кайра колдонууда өндүрүштүк feature roster авторлор менен такталышы керек.
Маалымат топтому кандай түзүлгөн?
Булак башында:
\[ N=926.000 \]
POS кредиттик келишими болгонун билдирет.
Кардар тарабынан жокко чыгарылган жана төлөө жүрүм-турумун байкоого мүмкүн болбогон:
\[ 119.463 \]
жазуу чыгарылгандан кийин:
\[ N=806.537 \]
аналитикалык үлгү калган.
Класстардын бөлүштүрүлүшү:
\[ 89{,}78\%\ \text{non-default}, \qquad 10{,}22\%\ \text{default} \]
түрүндө берилген.
Default кандай аныкталган?
Көз каранды өзгөрмө:
\[ y_i=NPL91\_EVER_i \]
деп аныкталат.
Келишим байкалган мөөнөтүндө каалаган убакта жок дегенде:
\[ 90\ \text{gün} \]
кечигүүгө түшсө:
\[ y_i=1 \]
деп белгиленет.
Бул түзүлүш модель үзгүлтүксүз төлөм суммасын эмес, белгиленген default окуясы болгон-болбогонун божомолдогон бинардык классификатор экенин көрсөтөт.
Бардык арыздар ааламы камтылганбы?
Булак айрым бөлүмдөрдө маалыматты “contracts”, башка бөлүмдөрдө “loan applications” деп атайт. Баш тартылган жана ошондуктан кийинки төлөө жүрүм-туруму байкалбай турган арыздардын аналитикалык маалымат топтомуна киргизилген-киргизилбегени түшүндүрүлгөн эмес.
Мындан тышкары классикалык кредиттик тобокелдикте колдонулган reject inference ыкмасына байланыштуу метод көрсөтүлгөн эмес.
Ошондуктан 806.537 жазуу бардык POS кредит арыздарынын ааламынбы же негизинен байкалган төлөө натыйжасы бар келишимдердиби билдирери булактан так аныкталбайт. Бул айырма моделдин жаңы арыз берүүчү калкка өткөрүлүшү үчүн маанилүү.
Учурдагы жана жаңы кардарлар эмне үчүн бөлүнөт?
Портфель:
\[ N_{\mathrm{old}}=455.827 \]
учурдагы кардар жана:
\[ N_{\mathrm{new}}=350.710 \]
жаңы кардар болуп эки сегментке бөлүнгөн.
Себеби банк менен мурда мамилеси болгон адамдарда депозиттик кыймылдар, транзакциялык жүрүм-турум же ички акча агымы сыяктуу тарыхый белгилер болушу мүмкүн; жаңы кардарларда болсо ушул эле сигналдар топтому жок болушу мүмкүн.
Белгилердин үй-бүлөлөрү кайсылар?
Баштапкы 148 талапкер өзгөрмөдөн чыпкалоодон кийин 101 өзгөрмө сакталган. Булак банктык купуялуулукка байланыштуу чыныгы өндүрүш колонкаларынын аттарын ачыктабай, семантикалык үй-бүлөлөрдү гана берет.
| Белги үй-бүлөсү | Чыпкадан кийинки саны | Жалпы мазмуну |
|---|---|---|
fcb_ | 31 | Кредиттик бюро белгилери |
app_ | 9 | Арыз XML талаалары |
prod_ | 4 | Кредиттик продукт таксономиясы |
trans_ | 18 | Транзакция/чыгым үлгүлөрү |
depo_ | 11 | Депозиттик калдык динамикасы |
bank_ | 13 | Банк ичиндеги акча кирүү белгилери |
geo_ | 6 | Дарекке негизделген геомейкиндик тобокелдик белгилери |
behav_ | 9 | Санарип сессия жүрүм-туруму |
Белгилерди тандоо кандай жүргүзүлгөн?
Үч негизги босого колдонулган:
\[ IV\geq0{,}10 \]
\[ missingness\leq80\% \]
\[ |\rho|\leq0{,}70 \]
Жогорку корреляциядагы өзгөрмө жуптарынан Information Value мааниси төмөн болгон белги чыгарылган.
Жогорку Information Value маанилери leakage болушу мүмкүн беле?
Изилдөөдө айрым кредиттик бюро өзгөрмөлөрүнүн:
\[ IV>0{,}50 \]
маанисине жеткендигине байланыштуу өзүнчө leakage текшерүүсү жүргүзүлгөн.
Булак беш текшерүүнү билдирет: белги арыз берүү учуруна чейин жеткиликтүү болгон маалыматты гана колдонушу, семантикалык жактан post-default маалымат камтыбашы, WOE формасы экономикалык жактан негиздүү болушу, бир белгилик AUROC адаттан тыш жогорку болбошу жана убакыт тилкелери боюнча PSI туруктуулугу.
Эң күчтүү жалгыз bureau белгисинин univariate AUROC мааниси 0,781 деп берилген. Изилдөө ушул натыйжаларга таянып, жогорку IV маанилерин leakage эмес, кредиттик бюро суроо интенсивдүүлүгүнүн күчтүү сигналы деп чечмелейт.
WOE эмне үчүн реалдуу убакыт модели үчүн тандалган?
Weight of Evidence ыкмасы ар бир өзгөрмөнү тобокелдик деңгээлдерине жараша bin-дерге бөлүп, default жана non-default бөлүштүрүүлөрүнүн катышын логарифм түрүндө берет:
\[ WOE_k= \ln \left( \frac{ P(x\in B_k\mid y=1) }{ P(x\in B_k\mid y=0) } \right). \]
Бул жерде \(B_k\) — өзгөрмөнүн \(k\)-bin-и; \(y=1\) default классын, \(y=0\) болсо non-default классын көрсөтөт.
Белгинин жалпы ажыратуу жөндөмү Information Value менен жыйынтыкталат:
\[ IV(x)= \sum_{k=1}^{K} (\hat p_{1,k}-\hat p_{0,k})WOE_k. \]
WOE трансформациясы айрыкча кредиттик тобокелдикте скор-картаны тартиптүү, монотондуу жана адам тарабынан текшерүүгө ыңгайлуу кылуу үчүн колдонулат.
Реалдуу убакыттагы скор кандай чыгарылат?
WOE трансформациясынан кийин L2 регуляризациясы бар logistic regression колдонулат. Булак өндүрүш скорун:
\[ score(x) = Offset - Factor\cdot \langle\beta,WOE(x)\rangle \]
деп аныктайт.
Бул жерде:
\[ Factor=\frac{PDO}{\ln2} \]
жана:
\[ PDO=20 \]
тандалган.
PDO — default odds эки эселенгенде скор канча пунктка өзгөрөрүн билдирген классикалык кредиттик скоринг масштабдоо параметри.
Offline ensemble кандай түзүлгөн?
Ens-Off модели үч башка негизги үйрөнүүчүнү колдонот:
- LightGBM,
- CatBoost,
- үч жашыруун блоктуу толук байланышкан нейрон тармак.
Ар бир моделдин беш катмарлуу stratified cross-validation учурунда чыгарган out-of-fold ыктымалдыктары logistic-regression meta-learner-ге берилет:
\[ \hat p_i^{stack} = \sigma \left( \alpha_0 + \alpha_1\hat p_i^{LGBM} + \alpha_2\hat p_i^{CB} + \alpha_3\hat p_i^{NN} \right). \]
Бул жердеги:
\[ \sigma(z)=\frac{1}{1+e^{-z}} \]
logistic sigmoid функциясы.
Андан кийин ушул бириктирилген stacked score үстүнө гана isotonic regression колдонулат:
\[ \hat p_i^{cal} = g_{\mathrm{iso}} ( \hat p_i^{stack} ). \]
Башкача айтканда, LightGBM, CatBoost жана нейрон тармак өз-өзүнчө калибрленген эмес; адегенде stack кылынган, андан кийин бириккен чыгыш калибрленген.
Нейрон тармак архитектурасы кандай?
Булактын негизги нейрон тармак түзүлүшү:
\[ 72 \rightarrow 256 \rightarrow 128 \rightarrow 64 \rightarrow 1 \]
түрүндө.
ReLU активдештирүүлөрү, batch normalisation жана:
\[ dropout=0{,}30 \]
колдонулган.
Экинчи жана үчүнчү жашыруун блоктун арасына бир self-attention head кошулуп, табличкалык белгилердин өз ара аракеттерин моделдөө максат кылынган.
Гиперпараметр издөө кандай жүргүзүлгөн?
LightGBM, CatBoost жана нейрон тармак үчүн Optuna Tree-Structured Parzen Estimator колдонулуп, ар бири үчүн өзүнчө:
\[ 30 \]
сыноо жүргүзүлгөн.
Оптималдаштыруу максаты — беш катмарлуу stratified cross-validation AUROC.
Булакта берилген болжолдуу tuning убакыттары:
| Модель | 30 Optuna сыноосу үчүн убакыт |
|---|---|
| LightGBM | 42 мүнөт |
| CatBoost | 78 мүнөт |
| Нейрон тармак | 96 мүнөт |
Жалпы tuning баасы болжол менен 3,6 GPU-саат деп билдирилген. Аппараттык камсыздоо NVIDIA T4 16 GB GPU, 16 vCPU жана 64 GB RAM.
Random split эмне үчүн маанилүү чектөө?
Ар бир кардар сегменти:
\[ 70\%/20\%/10\% \]
train/test/validation түрүндө stratified random sampling менен бөлүнгөн.
Бул ыкма бир эле маалымат түзүлгөн мезгилден көз карандысыз hold-out үлгүлөрдү жаратат; бирок келечектеги экономикалык мезгилге өткөрүлүүнү текшербейт.
Изилдөөнүн келечектеги иш бөлүмүндө Q2–Q4 2024 originations боюнча чыныгы out-of-time cohort колдонулары айтылат. Ошондуктан учурдагы validation натыйжасын тышкы же убакыттык текшерүү деп чечмелөөгө болбойт.
Калибрлөө эмне үчүн кредиттик тобокелдикте маанилүү?
AUROC жакшы жана жаман кардарлар канчалык туура иреттелгенин гана өлчөйт. Банк ишинде болсо модель чыгарган:
\[ PD=P(\mathrm{default}) \]
маанисинин абсолюттук деңгээли да маанилүү.
Анткени булакта PD IFRS 9 күтүлгөн кредиттик чыгым, тобокелдикке негизделген баалоо жана кредит cut-off чечимдеринде колдонулары айтылат.
Калибрлөө катасы Brier скору менен өлчөнөт:
\[ Brier= \frac{1}{N} \sum_{i=1}^{N} (\hat p_i-y_i)^2. \]
Төмөн Brier мааниси божомолдонгон ыктымалдыктар ишке ашкан натыйжаларга жакыныраак экенин көрсөтөт.
Brier скорундагы олуттуу булак ичиндеги дал келбестик
Изилдөөнүн баяндоочу тексти isotonic calibration кийин Brier скору болжол менен:
%18 азайганын
айтат.
Бирок 5-сүрөттө басылган маанилер:
\[ Brier_{\mathrm{raw}}=0{,}1918 \]
жана:
\[ Brier_{\mathrm{iso}}=0{,}0726 \]
түрүндө.
Бул эки сан ортосундагы абсолюттук айырма:
\[ 0{,}1192 \]
болуп, салыштырмалуу азайыш болжол менен:
\[ 62{,}1\% \]
деңгээлинде.
Демек “%18” деген билдирүү менен сүрөттөгү Brier маанилери бир учурда туура боло албайт. Булактан кайсы тарап жазуу же эсептөө катасын камтыганын аныктоого болбойт.
Online scorecard-дардын калибрлөөсү көрсөтүлгөнбү?
Булак эки WOE–Logistic Regression скор-картасы “дизайн боюнча жакшы калибрленгенин” жана кошумча түзөтүүгө муктаж эместигин билдирет.
Бирок offline ensemble үчүн берилген reliability curve жана Brier салыштыруусунун эквиваленти LR-Old жана LR-New үчүн берилген эмес.
Ошондуктан online моделдердин калибрлөө сапаты булакта ensemble сыяктуу кеңири эмпирикалык далил менен көрсөтүлгөн эмес.
Моделдин туруктуулугу кандай өлчөнгөн?
Population Stability Index:
\[ PSI = \sum_{k=1}^{B} (p_k^{ref}-p_k^{obs}) \ln \left( \frac{p_k^{ref}}{p_k^{obs}} \right) \]
менен эсептелген.
Булак:
\[ PSI<0{,}10 \]
маанисин туруктуу, 0,10–0,25 аралыгын көңүл буруу, 0,25 жогорусун аракет деңгээли катары колдонот.
Train–test score PSI маанилери:
| Модель | Train–test PSI |
|---|---|
| LR-Old | 0,014 |
| Ens-Off | 0,021 |
| LR-New | 0,012 |
Ens-Off үчүн train–validation PSI 0,018 деп берилген.
Эң жогорку feature PSI маанилери
Эң жогорку эки feature-level PSI:
\[ app\_feature3=0{,}064 \]
жана:
\[ trans\_feature1=0{,}057 \]
деп билдирилген.
Эки маани тең булак колдонгон 0,10 attention босогосунан төмөн.
Бирок 6-сүрөттүн өзгөрмө белгилеринде app_feature3 эки жолу көрүнөт. Бул кайталоо кайсы чыныгы өзгөрмөгө туура келери булак текстинен аныкталбайт.
Score-band талдоосу эмнени көрсөтөт?
Ens-Off тест топтому тобокелдик тартиби боюнча он тең топко бөлүнгөн.
| Тобокелдик тилкеси | Байкалган default көрсөткүчү (%) | Кумулятивдүү кармалган defaulter (%) | Булактын саясат белгиси |
|---|---|---|---|
| 1 — эң тобокелдүү | 34,2 | 31,0 | Decline |
| 2 | 21,5 | 50,5 | Decline |
| 3 | 15,0 | 64,1 | Manual review |
| 4 | 11,1 | 74,2 | Manual review |
| 5 | 8,9 | 82,2 | Approve |
| 6 | 7,0 | 88,6 | Approve |
| 7 | 5,5 | 93,6 | Approve |
| 8 | 4,2 | 97,4 | Approve |
| 9 | 3,0 | 99,1 | Approve / pre-approved |
| 10 — эң коопсуз | 1,7 | 100,0 | Approve / pre-approved |
Эң тобокелдүү биринчи %10 топ өз алдынча бардык defaulter-лердин %31ин, ал эми алгачкы эки топ %50,5ин камтыйт.
%60 кабыл алуу деңгээлинде эмне болот?
Булактын acceptance-rate sensitivity талдоосунда жалпы арыздардын %60ы кабыл алынган чекитте кабыл алынган кардарлардын bad-rate көрсөткүчү:
\[ 5{,}6\% \]
Ens-Off үчүн жана:
\[ 8{,}0\% \]
LR-Old үчүн берилген.
Айырма:
\[ 2{,}4\ \text{yüzde puanı} = 240\ \text{baz puan} \]
болот.
Бул жыйынтык байыраак offline модель бирдей кабыл алуу деңгээлинде төмөнүрөөк тобокелдүү топту тандай аларын көрсөткөн ретроспективдүү модель натыйжасы. Аны ишке ашкан кредиттик чыгым же себептик кирешелүүлүк өсүшү деп чечмелөөгө болбойт.
SHAP түшүндүрмөсү өндүрүш чечимине кантип айланат?
Ens-Off үчүн глобалдык SHAP иретинде кредиттик бюро интенсивдүүлүгү үй-бүлөсү алдыга чыгат. IV ирети менен орточо абсолюттук SHAP иретинин Spearman корреляциясы:
\[ \rho=0{,}86, \qquad p<0{,}001 \]
деп билдирилген.
Өндүрүш деңгээлинде ар бир арыз үчүн SHAP салымдары иреттелип, эң күчтүү төрт терс фактор адам окуй ала турган reason code-лорго айландырылат.
Булактын анонимдүү мисалында четке кагылган арыздын негизги терс факторлору:
| Драйвер | SHAP салымы — log-odds | Reason code |
|---|---|---|
| Жакынкы мезгилдеги жогорку кредиттик бюро суроо интенсивдүүлүгү | +0,78 | R-01 |
| Жогорку суралган кредит / киреше катышы | +0,54 | R-04 |
| Жакынкы мезгилдеги bureau delinquency | +0,39 | R-02 |
| Жакынкы мезгилдеги төмөн депозиттик калдык | +0,21 | R-07 |
Оң SHAP маанилери бул жерде моделдин default log-odds маанисин жогорулатуучу факторлорду билдирет.
Fairness audit эмнени өлчөйт?
Изилдөө үч демографиялык огу колдонгон:
- аял / эркек,
- 18–30, 31–45, 46–60 жана 60+ жаш топтору,
- шаардык / айылдык жашоо.
Бардык топтордогу AUROC маанилери:
\[ 0{,}913-0{,}922 \]
аралыгында.
Булак билдирген максималдуу абсолюттук айырмачылыктар:
| Fairness метрикасы | Максималдуу абсолюттук топ айырмасы (пайыздык пункт) |
|---|---|
| Demographic parity | 1,2 |
| TPR gap | 1,4 |
| FPR gap | 0,6 |
| PPV gap | 1,3 |
Бул натыйжалар изилденген тест когортуна көрсөтүлгөн демографиялык кесимдер арасында майда айырмачылыктар билдирилгенин көрсөтөт.
Бирок топтук үлгү өлчөмдөрү жана бул айырмачылыктардын ишеним интервалдары берилген эмес. Мындан тышкары изилденбеген демографиялык өзгөчөлүктөр боюнча жыйынтык чыгарууга болбойт.
Fairness теңдемесиндеги багыт маселеси
Макала demographic parity үчүн:
\[ \Delta DP_g = P(\hat y=1\mid G=g) - P(\hat y=1) \]
туюнтмасын берет жана аны approval-rate айырмасы катары түшүндүрөт.
Бирок ошол эле бөлүмдө:
\[ TPR_g=P(\hat y=1\mid y=1,G=g) \]
чыныгы defaulter-лердин туура четтетилиши,
\[ FPR_g=P(\hat y=1\mid y=0,G=g) \]
болсо сапаттуу арыздардын жаңылыш четке кагылышы катары чечмеленет.
Эгер бул аныктамаларда \(\hat y=1\) “тобокелдүү/четке кагылган” чечимге туура келсе, биринчи формуладагы \(P(\hat y=1)\) математикалык жактан approval rate эмес, predicted-positive/decline rate болот. Булак бул белги жана чечим коддоо айырмасын түшүндүрбөйт.
KMeans сегментациясы моделге киргизилгенби?
Жок. Учурдагы кардарларда жүргүзүлгөн KMeans талдоосу башкаруучулук түшүндүрмө катмары катары гана колдонулган.
Төрт кластердин default көрсөткүчтөрү болжол менен %4,1ден %21,6га чейин өзгөрөт. Эң төмөн тобокелдик профили төмөн bureau активдүүлүгү жана жогорку акча кириши; эң жогорку тобокелдик профили жогорку bureau активдүүлүгү жана төмөн акча кириши катары аныкталган.
Авторлор cluster энбелгилерин үч кредиттик моделде predictor катары колдонбогонун өзгөчө белгилешет.
Мындан тышкары cluster stability bootstrap талдоосу жүргүзүлбөгөндүктөн, изилдөө бул сегментацияны чечим модели эмес, кеңешчи башкаруу алкагы катары чектейт.
MLOps архитектурасы кандай?
Өндүрүш архитектурасында модель artefact-тары MLflow жана Git тегдери менен версияланат.
Булактын мониторинг түзүлүшү:
- ай сайын performance/туруктуулук эсептөөлөрү,
- үч ай сайын champion–challenger governance review,
- feature PSI > 0,25 болгондо retraining trigger,
- KS performance development деңгээлине салыштырмалуу %10дан көп төмөндөгөндө retraining trigger
түрүндө сүрөттөлөт.
Түркия жагынан эмнени билдирет?
Изилдөө Түркиядагы банктын маалыматтарын камтыбайт жана Түркиядагы кредиттик мыйзамдар же кардар жүрүм-туруму боюнча текшерилген эмес.
Ошого карабастан техникалык архитектура Түркия үчүн концептуалдык жактан маанилүү: чечим учурунда жеткиликтүү чектелген жана кечигүүсү аз маалымат менен иштеген түшүндүрүлүүчү online скор-карта менен кеңири кардар маалыматын колдонгон түнкү же фондук тобокелдик моделин бөлүү — маалыматка жетүү убактысы менен модель татаалдыгын ажыраткан жалпы инженердик ыкма.
Түркиядагы колдонмодо WOE bin-дери, кредиттик бюро түзүлүшү, киреше/карыз жүрүм-туруму, default аныктамасы, fairness топтору, модель башкаруусу жана укуктук талаптар жергиликтүү маалымат жана эрежелер менен башынан текшерилиши керек. Казакстандагы AUROC же Gini натыйжаларын Түркия портфелине түз көчүрүүгө болбойт.
Изилдөө колдогон натыйжалар
- Ошол эле учурдагы-кардар тест когортуна 72 белгиси бар offline ensemble 9 белгиси бар деп берилген LR-Old скор-картасынан жогорку AUROC, KS жана Gini чыгарган.
- Учурдагы жана жаңы кардарлар үчүн колдонулган online WOE-LR моделдери булак тест топтомунда тиешелүүлүгүнө жараша болжол менен 0,847 жана 0,835 AUROC берген.
- Offline ensemble тест AUROC болжол менен 0,918 жана Gini болжол менен 0,836.
- Offline моделде кредиттик бюро, банк ичиндеги акча агымы, депозит жана транзакция маалыматтары маанилүү predictive signal алып жүрөт.
- Score-band талдоосу default тобокелдиги эң тобокелдүү тилкеден эң коопсуз тилкеге карай ырааттуу азаярын көрсөтөт.
- Изилденген демографиялык кесимдерде булак аз fairness gap маанилерин билдирген.
- SHAP салымдары өндүрүш деңгээлинде reason code-лорго айландырылган түшүндүрүү линиясы катары иштелип чыккан.
- Изилдөө monitoring, model registry жана retraining trigger-ларын камтыган end-to-end MLOps ыкмасын сүрөттөйт.
Изилдөө колдобогон же далилдебеген натыйжалар
- Модель башка банктарда, өлкөлөрдө же экономикалык мезгилдерде ошол эле performance көрсөтөрү далилденген эмес.
- Чыныгы out-of-time же экинчи мекемеде external validation жүргүзүлгөн эмес.
- Random hold-out validation экономикалык режим өзгөрүшүнө туруктуулук тести эмес.
- Fairness audit бардык мүмкүн болгон демографиялык топтордо дискриминация жок экенин далилдебейт.
- SHAP колдонуу өзүнөн өзү мыйзам талаптарына толук ылайыктык сертификаты эмес.
- %60 кабыл алуу деңгээлиндеги 240 баз пункт bad-rate айырмасы ишке ашкан финансылык чыгымдын кыскарышы эмес.
- KMeans сегменттери кредиттик чечимде текшерилген causal risk сегменттери эмес.
- Изилдөө recession же макроэкономикалык stress мезгилинде текшерилген эмес.
- Булакта rejected applicants жана reject inference жөнүндө жетиштүү маалымат жок болгондуктан моделдин бардык арыздар ааламын өкүлдөй алуу жөндөмү так аныкталбайт.
- Brier скорундагы %18 калибрлөө жакшыртуусу 5-сүрөттөгү 0,1918 → 0,0726 маанилери менен математикалык жактан дал келбейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Аналитикалык популяция
| Баскыч | Жазуулардын саны |
|---|---|
| Баштапкы POS кредит жазуулары | 926.000 |
| Кардар тарабынан жокко чыгарылып, чыгарылган жазуулар | 119.463 |
| Акыркы аналитикалык үлгү | 806.537 |
| Учурдагы кардарлар | 455.827 |
| Жаңы кардарлар | 350.710 |
Модель жана сегмент түзүлүшү
| Модель | Сегмент | Алгоритм | Булакта берилген белгилердин саны | Канал |
|---|---|---|---|---|
| LR-Old | Учурдагы кардар | WOE + L2 Logistic Regression | 9 | Реалдуу убакыт |
| Ens-Off | Учурдагы кардар | LightGBM + CatBoost + NN + logistic stacking + isotonic calibration | 72 | Түнкү batch |
| LR-New | Жаңы кардар | WOE + L2 Logistic Regression | 9 | Реалдуу убакыт |
Булак эскертүүсү: 3.5-бөлүм жана 1-сүрөт online roster үчүн дагы төрт bureau белгисин көрсөткөндүктөн online feature count булак ичинде толук шайкеш эмес.
Train/test/validation өлчөмдөрү
| Сегмент/модель | Train | Test | Validation |
|---|---|---|---|
| Учурдагы кардар — LR | 319.078 | 91.211 | 45.538 |
| Учурдагы кардар — Ensemble | 319.078 | 91.211 | 45.538 |
| Жаңы кардар — LR | 245.497 | 70.177 | 35.036 |
Негизги discrimination натыйжалары
| Модель | Train AUROC | Test AUROC | Validation AUROC | Test KS | Test Gini |
|---|---|---|---|---|---|
| LR-Old | 0,8472 | 0,8475 | Билдирилген эмес | 0,5555 | 0,6950 |
| Ens-Off | 0,9327 | 0,9178 | 0,9171 | 0,6825 | 0,8356 |
| LR-New | 0,8345 | 0,8348 | Билдирилген эмес | 0,5310 | 0,6696 |
Ens-Off train AUROC 0,9327ден тестте 0,9178ге түшөт. Validation AUROC 0,9171 болушу ошол эле кокустук бөлүнгөн маалымат терезесиндеги hold-out performance тест натыйжасына жакын экенин көрсөтөт; бул убакыттык же мекемелик transportability далили эмес.
Verianla Live: Ошол эле учурдагы-кардар когортуна online жана offline кредит модели
Төмөнкү салыштыруу ошол эле учурдагы-кардар тест топтомундагы LR-Old жана Ens-Off моделдерин гана камтыйт. Үч метрика тең 0–1 шкаласында жана жогору маани класстарды күчтүүрөөк ажыратууга туура келет.
| Модель | Test AUROC | Test KS | Test Gini |
|---|---|---|---|
| LR-Old — реалдуу убакыт скор-картасы | 0.8475 | 0.5555 | 0.6950 |
| Ens-Off — offline ensemble | 0.9178 | 0.6825 | 0.8356 |
Verianla Live: Маанилер изилдөөнүн 6-таблицасындагы учурдагы-кардар тест натыйжалары. Салыштыруу бир эле когортто жүргүзүлгөндүктөн жаңы-кардар LR-New модели бул визуалдаштырууга киргизилген эмес.
Verianla Live салыштыруусунун негизги билдирүүсү — offline ensemble ошол эле учурдагы-кардар тест популяциясында үч discrimination метрикасында тең реалдуу убакыт скор-картасынан жогору маани берет. Мунун акысы — кеңири feature roster, татаалыраак модель, өзүнчө inference инфраструктурасы жана реалдуу убакыттын ордуна түнкү batch каналы.
Ошол эле когорттогу baseline салыштыруу
| Модель | AUROC | Gini |
|---|---|---|
| Жалгыз fcb_feature1 Logistic Regression | 0,781 | 0,562 |
| Vanilla LR — WOE жок | 0,821 | 0,642 |
| Standalone LightGBM | 0,910 | 0,820 |
| LR-Old | 0,847 | 0,695 |
| Ens-Off | 0,918 | 0,836 |
Бул таблица өзгөчө ensemble менен standalone LightGBM ортосундагы айырма online LR менен ensemble ортосундагы айырмадан кыйла аз экенин көрсөтөт. Ens-Off AUROC standalone LightGBMден 0,008 жогору.
Эң маалыматтуу predictor үй-бүлөлөрү
Эң жогорку Information Value маанилери негизинен кредиттик бюро белгилеринде кездешет.
| Белги | Жалпы түшүндүрмө | IV — учурдагы кардар | IV — жаңы кардар |
|---|---|---|---|
| fcb_feature2 | Эң начар bureau delinquency күчтүүлүгү | 0,730 | 0,660 |
| fcb_feature3 | Активдүү bureau кредиттик мамилелеринин кеңдиги | 0,725 | 0,295 |
| fcb_feature1 | Жакынкы мезгилдеги bureau суроо интенсивдүүлүгү | 0,715 | 0,640 |
| app_feature1 | Жарыяланган киреше | 0,640 | 0,450 |
| app_feature2 | Суралган сумма / киреше катышы | 0,635 | 0,555 |
Operating point натыйжасы
Ens-Off үчүн Youden-optimal босого болжол менен:
\[ \hat p^\star=0{,}456 \]
деп берилген.
Бул чекитте:
\[ Sensitivity=0{,}716 \]
жана:
\[ Specificity=0{,}881 \]
билдирилет.
Test confusion matrix:
| Predicted 0 | Predicted 1 | |
|---|---|---|
| Actual 0 | 72.145 | 9.745 |
| Actual 1 | 2.647 | 6.674 |
Калибрлөө натыйжасы жана көйгөйлүү отчет
| Ens-Off чыгышы | 5-сүрөттөгү Brier скору |
|---|---|
| Isotonic алдындагы stacked meta-learner | 0,1918 |
| Isotonic кийинки production PD | 0,0726 |
Сүрөттө берилген маанилер болжол менен %62,1 салыштырмалуу азайууга туура келет. Бирок кыскача баяндама, натыйжалар жана жыйынтык бөлүмү болжол менен %18 азайууну билдирет. Ошондуктан калибрлөөнүн багыты так жакшырганын көрсөткөнү менен, жакшыртуунун өлчөмүн булак текстинде бир ишенимдүү пайыз менен берүү мүмкүн эмес.
Fairness натыйжалары
| Топ | AUROC | ΔDP (пункт) | ΔTPR (пункт) | ΔFPR (пункт) | ΔPPV (пункт) |
|---|---|---|---|---|---|
| Аял | 0,916 | +0,3 | +0,4 | +0,2 | −0,5 |
| Эркек | 0,920 | −0,2 | −0,3 | −0,1 | +0,4 |
| 18–30 | 0,913 | −1,2 | −1,4 | −0,6 | −1,3 |
| 31–45 | 0,919 | +0,1 | +0,2 | +0,1 | +0,2 |
| 46–60 | 0,922 | +0,5 | +0,6 | +0,3 | +0,7 |
| 60+ | 0,917 | +0,8 | +0,9 | +0,4 | +0,9 |
| Шаардык | 0,919 | +0,2 | +0,3 | +0,1 | +0,3 |
| Айылдык | 0,914 | −0,9 | −1,1 | −0,5 | −1,0 |
Эң чоң абсолюттук айырма 18–30 жаш тобундагы −1,4 пункт TPR айырмасы. Бирок бул таблицада ишеним интервалы же топ боюнча \(n\) маанилери берилбегендиктен натыйжалардын белгисиздиги сандык түрдө көрсөтүлбөйт.
Decision Curve Analysis билдирилгенби?
2-сүрөттөгү pipeline баалоо компоненттеринин арасында DCA да тизмеленген. Ошого карабай натыйжалар бөлүмүндө Decision Curve Analysis натыйжасы же графиги жок.
Изилдөөнүн келечектеги иш бөлүмүндө DCA кийин саясат босоголоруна ылайык көрсөтүлөрү айтылат. Ошондуктан учурдагы макала DCAны бүткөн талдоо катары колдобойт.
Өндүрүш жана кайра үйрөтүү логикасы
Булак сунуш кылган операциялык цикл:
model registry → айлык monitoring → үч айлык governance review → threshold бузулганда кайра үйрөтүү
түрүндө.
Retraining үчүн билдирилген эки негизги шарт:
\[ PSI_{\mathrm{feature}}>0{,}25 \]
же:
\[ KS\ \text{düşüşü}>10\% \]
болушу.
Изилдөөнүн негизги инженердик салымы
Макаланын салымы жаңы gradient-boosting алгоритмин, жаңы SHAP ыкмасын же жаңы calibration техникасын иштеп чыгуу эмес. Авторлор аны ачык “real-world implementation study” деп позициялашат.
Жаңычылдык дооматы негизинен төмөнкү компоненттерди бир операциялык түзүлүшкө бириктирүүгө таянат:
feature availability → канал бөлүү → WOE-LR → ensemble → isotonic calibration → SHAP reason codes → fairness audit → PSI/KS monitoring → champion–challenger governance.
Эң маанилүү чектөөлөр
- Бир гана финансылык мекеменин маалыматы колдонулган.
- Random split колдонулган; чыныгы out-of-time validation жүргүзүлгөн эмес.
- Экономикалык рецессия же башка пайыз/инфляция режиминде stress validation жок.
- Өтө жогорку IV маанилери убакыт өтүшү менен кайра текшерилиши керек.
- Эң жогорку тобокелдик decile ичинде isotonic моделдин жеңил ашыкча тобокелдик баалоосу сакталат.
- KMeans сегментациясы үчүн bootstrap cluster-stability талдоосу жүргүзүлгөн эмес.
- Online feature count булак ичинде дал келбейт.
- Brier жакшыртуусунун пайыздык мааниси булактагы сандарга шайкеш эмес.
- Fairness audit ичинде топ өлчөмү жана uncertainty интервалдары берилген эмес.
- Четке кагылган арыздардын аналитикалык популяциядагы статусу жана reject inference ыкмасы түшүндүрүлбөйт.
- Чийки кредиттик жазуулар банк купуялуулугуна байланыштуу коомчулукка ачык эмес.
Келечектеги изилдөөлөр
Булак кийинки төрт негизги кадамды аныктайт:
- 2024 Q2–Q4 originations боюнча чыныгы out-of-time validation,
- банк саясатынын босоголору менен decision-curve analysis,
- белгисиз учурларды manual underwriting-ге багыттоо үчүн conformal prediction,
- башка өнүгүп келе жаткан рыноктун POS портфелинде transportability баалоосу.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригиналдуу иштин аталышы: An Explainable Hybrid AI Framework for Real-Time Point-of-Sale Credit Scoring
Авторлор: Gulnaz Zakariya; Aiman Moldagulova; Nor’ashikin Ali.
Тең биринчи/тең салым: Булактa көрсөтүлгөн эмес.
Жооптуу автор: Aiman Moldagulova.
Мекемелер: Department of Software Engineering, Satbayev University, Almaty, Kazakhstan; Department of Cybersecurity, Information Processing and Storage, Satbayev University, Almaty, Kazakhstan; Department of Information Systems, Universiti Tenaga Nasional, Kajang, Selangor, Malaysia.
Булак түрү: Рецензияланган оригиналдуу изилдөө макаласы; ретроспективдүү бир-портфелдик кредиттик тобокелдик моделин иштеп чыгуу жана internal validation изилдөөсү.
Журнал: AI.
Басмакана: MDPI.
Библиографиялык жазуу: AI, 2026, Том 7, Сан 6, Макала 211.
DOI: 10.3390/ai7060211.
Алынган / кайра каралган / кабыл алынган / жарыяланган: 11 Май 2026 / 7 Июнь 2026 / 8 Июнь 2026 / 9 Июнь 2026.
Рецензия абалы: Рецензияланган журналдык жарыя.
Лицензия: Creative Commons Attribution (CC BY).
Academic Editors: Albert Y.S. Lam; Andy Chun.
Изилдөө мезгили: 1 Январь 2023–31 Март 2024.
Баштапкы жазуулардын саны: 926.000.
Аналитикалык үлгү: 806.537.
Default көрсөткүчү: %10,22.
Default аныктамасы: Байкалган келишим өмүрүндө жок дегенде бир жолу 90 же андан көп күн кечигүү; NPL91_EVER.
Кардар сегменттери: 455.827 учурдагы кардар жана 350.710 жаңы кардар.
Негизги модель 1: LR-Old — учурдагы кардарлар үчүн WOE + L2 Logistic Regression реалдуу убакыт скор-картасы.
Негизги модель 2: Ens-Off — учурдагы кардарлар үчүн LightGBM + CatBoost + үч катмарлуу neural network stacked ensemble жана isotonic calibration.
Негизги модель 3: LR-New — жаңы кардарлар үчүн WOE + L2 Logistic Regression реалдуу убакыт скор-картасы.
Модель тандоо/tuning: Stratified five-fold cross-validation жана Optuna TPE; ар бир ensemble base learner үчүн 30 сыноо.
Test AUROC: LR-Old 0,8475; Ens-Off 0,9178; LR-New 0,8348.
Test Gini: LR-Old 0,6950; Ens-Off 0,8356; LR-New 0,6696.
Test KS: LR-Old 0,5555; Ens-Off 0,6825; LR-New 0,5310.
Ens-Off validation AUROC: 0,9171. Бул validation ошол эле изилдөө мезгилинен random hold-out; external же out-of-time validation эмес.
Explainability: LightGBM жана CatBoost үчүн TreeSHAP, neural component үчүн KernelSHAP; record-level эң күчтүү терс салымдар adverse-action reason code-лорго айландырылат.
Fairness: Жыныс, жаш топ жана шаардык/айылдык жашоо үчүн demographic parity, TPR, FPR жана PPV айырмачылыктары каралган.
Monitoring: PSI, KS жана bad-rate; айлык мониторинг, үч айлык governance баалоо.
Каржылоо: Изилдөө тышкы каржылоо албаганын билдирет.
Этика комитети: Колдонулбайт деп көрсөтүлгөн. Булак идентификациясы алынган жана мекеме ичиндеги банк маалыматтары колдонулганын, адам-субъект изилдөөсү жүргүзүлбөгөнүн билдирет.
Маалымдалган макулдук: Колдонулбайт деп билдирилген.
Маалымат жеткиликтүүлүгү: Чийки кредит деңгээлиндеги маалымат банк купуялуулугуна байланыштуу коомчулукка ачык эмес. Булак анонимдүү aggregate статистикаларды, feature-family деңгээлиндеги сөздүктү, WOE bin аныктамаларын, эки production scorecard коэффициентин жана figure-generation кодун негиздүү суроо жана маалымат колдонуу келишими боюнча жооптуу автордон сураса болорун билдирет.
Авторлордун салымы: Концептуалдаштыруу G.Z. жана A.M.; методология, программалык камсыздоо, формалдуу талдоо, изилдөө, маалымат курациясы, биринчи долбоор жана визуалдаштыруу G.Z.; validation бардык авторлор; ресурстар жана долбоор башкаруу A.M.; жетекчилик A.M. жана N.A.; карап чыгуу/редакциялоо A.M. жана N.A.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдирген эмес. Өнөктөш финансылык мекеменин метод тандоодо, баалоо критерийлеринде, макала жазууда же жарыя чечиминде ролу болбогону айтылат.
Булакка берилгендик боюнча маанилүү эскертүүлөр
Калибрлөө: Тексттеги “болжол менен %18 Brier азайышы” менен 5-сүрөттөгү 0,1918 → 0,0726 сандары шайкеш эмес. Verianla бул эки маалыматтын бирин булактын атынан оңдобойт.
Online model roster: 1-сүрөт жана 3.5-бөлүм online жол үчүн 9 application + 4 bureau талаасын көрсөтөт, ал эми 2-таблица жана модель жыйынтыктары 9 белги деп берет. Акыркы production input count булакта ачык эмес.
Validation: “Validation” термини random hold-out маанисинде; чыныгы убакыттан тышкаркы текшерүү келечектеги иш катары калтырылган.
DCA: 2-сүрөт pipeline ичинде DCA көрсөтүлгөнүнө карабастан, азыркы натыйжа бөлүмүндө DCA жок жана келечектеги иш катары сунушталат.
Fairness: Demographic-parity формуласынын оң класс багыты менен “approval rate” түшүндүрмөсүнүн ортосунда терминологиялык/математикалык белгисиздик бар.
Маалымат популяциясы: Изилдөө “contracts” жана “loan applications” терминдерин алмаштыра колдонот; rejected-applicant популяциясы жана reject inference процесси түшүндүрүлгөн эмес.
Илимий чечмелөөнүн чеги
Бул изилдөө реалдуу банк портфелинде иштелип чыккан өндүрүшкө багытталган кредиттик тобокелдик архитектурасын билдирет; бирок билдирилген performance бир гана мекеме жана бир гана өлкө контекстине тиешелүү.
AUROC 0,918 же Gini 0,836 сыяктуу маанилерди башка банктын кардарларында күтүлгөн performance катары колдонууга болбойт. Кредиттик бюронун камтуусу, кардар жүрүм-туруму, продукт дизайны, экономикалык режим жана feature availability өзгөрсө, модель performance да өзгөрүшү мүмкүн.
Fairness натыйжалары изилденген демографиялык топторду жана тест топтомун гана камтыйт. Майда gap маанилери укуктук же этикалык мааниде универсалдуу “адилет модель” сертификаты эмес.
Ошондой эле SHAP reason code системасы түшүндүрүлүүнү колдогон инженердик механизм; ал өз алдынча модель башкаруусунун же жөнгө салуучу талаптардын баары аткарылганын далилдебейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген