

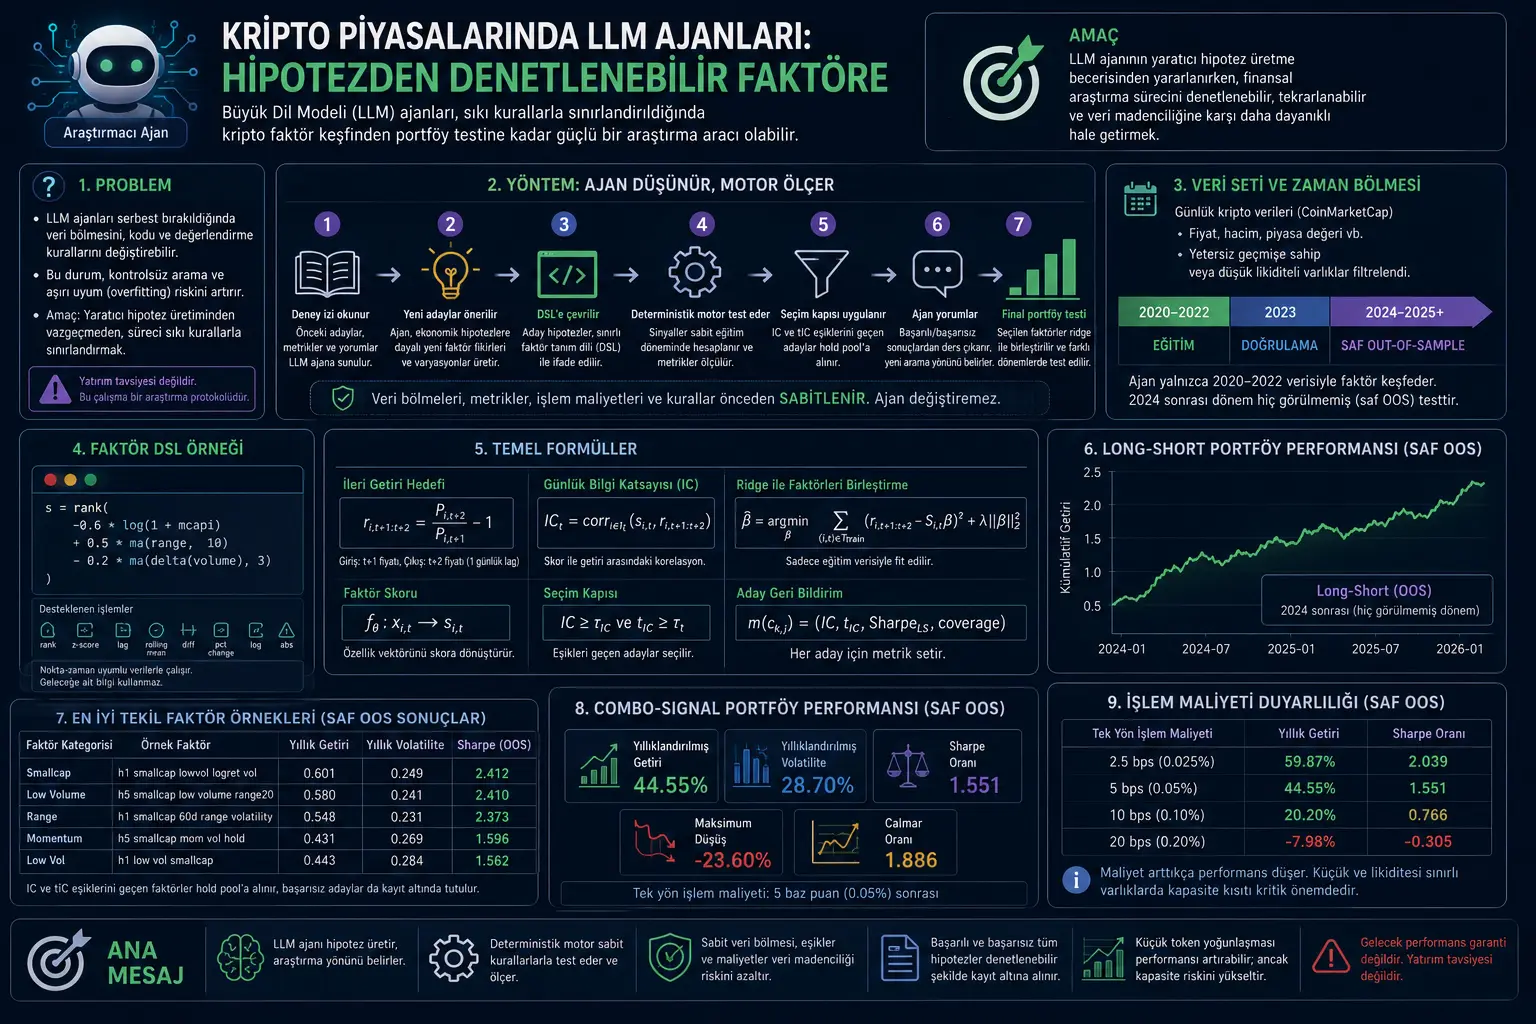
Bu tədqiqat LLM agentlərinin kripto bazarlarında faktor kəşfi üçün necə istifadə oluna biləcəyini araşdırır. Tədqiqatçılar agentin məhdudiyyətsiz şəkildə kodu, verilənlər bölgüsünü və ya qiymətləndirmə qaydasını dəyişməsinə icazə vermək əvəzinə, onu sərt protokol daxilində yerləşdirirlər. Beləliklə agent hipotez qurur, siqnal təsviri təklif edir və əvvəlki nəticələrdən öyrənir; lakin testi icra edən mühərrik sabit qaydalara əsasən işləyir.
Tədqiqatda faktor kəşfi birdəfəlik proqnoz problemi kimi deyil, ardıcıl hipotez axtarışı problemi kimi müəyyənləşdirilir. Agent əvvəl sınaqdan keçirilmiş namizədləri, ölçülmüş metrikləri və şərhləri oxuyur; sonra yeni, yanlışlana bilən faktor hipotezləri təklif edir. Bu hipotezlər sərbəst Python kodu kimi deyil, məhdud faktor DSL-i ilə yazılır. Beləliklə uğurlu və uğursuz bütün sınaqlar yoxlanıla bilən hala gəlir.
Məqalənin bildirdiyi əsas nəticələrdən biri yalnız 2020–2022 təlim verilənləri ilə seçilmiş faktorların 2024–2026 təmiz out-of-sample dövründə, 5 baz bəndi birtərəfli əməliyyat xərcindən sonra illikləşdirilmiş %44,55 gəlir və 1,55 Sharpe nisbəti yaratmasıdır. Lakin nəticələr xüsusilə kiçik və likvidliyi məhdud tokenlarda cəmləndiyi üçün tutum məhdudiyyəti vacib diqqət nöqtəsidir.
Problem Nədir?
LLM agentləri maliyyə tədqiqatlarında güclü alətlər ola bilər. Əvvəlki nəticələri oxuya, yeni hipotezlər təklif edə, siqnal formulları yaza və əks əlaqəyə görə istiqaməti dəyişə bilərlər. Lakin bu elastiklik ciddi metodoloji risk daşıyır: Əgər agent eyni anda verilənlər bölgüsünü, xüsusiyyətləri, kodu və qiymətləndirmə qaydasını dəyişə bilirsə, yaxşı görünən nəticələr real kəşfdən çox nəzarətsiz axtarışın məhsulu ola bilər.
Maliyyə faktor tədqiqatında bu risk daha da böyüyür. Çünki minlərlə mümkün siqnal sınaqdan keçirilə bilər. Bir çox siqnal keçmiş verilənlərdə təsadüfən uğurlu görünə bilər. Əgər uğursuz sınaqlar qeydə alınmırsa və ya out-of-sample dövrü həqiqətən ayrı saxlanmırsa, tədqiqat prosesi “yaxşı görünən nəticəni tapana qədər axtarma” probleminə çevrilə bilər.
Məqalənin həll etməyə çalışdığı əsas problem budur: LLM agentinin yaradıcı hipotez yaratma qabiliyyətindən faydalanarkən tədqiqat prosesini necə yoxlanıla bilən, təkrarlana bilən və verilənlər mədənçiliyinə qarşı daha dayanıqlı hala gətirə bilərik?
Metod Nə Təklif Edir?
Tədqiqat LLM agentini avtonom kəmiyyət tədqiqatçısı kimi qurur; lakin bu tədqiqatçı sərt qaydalar altında işləyir. Agentin vəzifəsi hipotez yaratmaq və axtarışın istiqamətini müəyyənləşdirməkdir. Təcrübə mühərrikinin vəzifəsi isə siqnalları hesablamaq, metrikləri ölçmək, seçim qapılarını tətbiq etmək, əməliyyat xərclərini nəzərə almaq və nəticələri qeyd etməkdir.
Bu ayrım məqalənin mərkəzində yer alır: Agent düşünür, mühərrik ölçür. Agent qiymətləndirmə qaydasını dəyişə bilməz. Verilənlər bölgüləri, əməliyyat xərcləri, portfel parametrləri və seçim hədləri əvvəlcədən sabitlənib.
Metod belə işləyir:
1. Təcrübə izi oxunur: Agent əvvəl sınaqdan keçirilmiş namizəd faktorları, metrikləri, qəbul-rədd qərarlarını və şərhləri oxuyur.
2. Yeni namizədlər təklif olunur: Agent həm mexaniki variasiyalar, həm də yeni iqtisadi hipotezlərə əsaslanan faktor namizədləri yaradır.
3. Namizədlər DSL-ə çevrilir: Hər hipotez nöqtə-zaman uyğun bazar dəyişənləri ilə işləyən məhdud faktor təsvirinə çevrilir.
4. Deterministik mühərrik sınaqdan keçirir: Faktorlar sabit təlim dövründə qiymətləndirilir. IC, tIC, long-short Sharpe və coverage kimi metriklər hesablanır.
5. Seçim qapısı tətbiq olunur: Yalnız əvvəlcədən müəyyən edilmiş IC və tIC hədlərini keçən namizədlər hold pool-a daxil edilir.
6. Agent şərh edir: Uğurlu və uğursuz hipotezlərdən nəticə çıxarılır. Agent yeni axtarış istiqamətini müəyyənləşdirir.
7. Final portfel testi aparılır: Seçilmiş yaxşı faktorlar ridge regression ilə birləşdirilir və təlim, doğrulama və təmiz out-of-sample dövrlərində ayrıca sınaqdan keçirilir.
Formullar Nəyi İzah Edir?
PDF-dəki formullar faktor kəşfinin necə nöqtə-zaman uyğun, yoxlanıla bilən və out-of-sample sınaq edilə bilən problem kimi qurulduğunu göstərir.
1. Hər aktiv üçün nöqtə-zaman xüsusiyyət vektoru
Burada \(x_{i,t}\), \(t\) tarixində \(i\) aktivi üçün müşahidə olunan xüsusiyyət vektorudur. Bu vektor yalnız \(t\) və ya ondan əvvəl məlum olan qiymət, həcm, bazar dəyəri və törədilmiş keçmiş dəyişənlərdən ibarətdir. Bu məqam vacibdir; çünki gələcəyə aid məlumatdan istifadə edilməməlidir.
2. İrəli gəlir hədəfi
Bu formul siqnalın \(t\) tarixində yaradıldığını, giriş qiymətinin \(t+1\), çıxış qiymətinin isə \(t+2\) olduğunu göstərir. Bir günlük execution lag əlavə edilməsi eyni günün bağlanış qiymətindən qeyri-real əməliyyat fərziyyəsini azaltmaq üçün istifadə olunur.
3. Faktorun skor funksiyası kimi tərifi
Bir faktor aktivin xüsusiyyət vektorunu skora çevirir. \(s_{i,t}\), eyni tarixdəki aktivləri sıralamaq üçün istifadə olunan cross-sectional skordur. Buradakı \(\theta\) klassik neyron şəbəkəsi parametri deyil; simvolik faktor təsviridir.
4. Agentin tədqiqat vəziyyəti
\(h_k\), \(k\). iterasiyada agentin gördüyü tədqiqat vəziyyətini təmsil edir. \(C\) əvvəlki namizədləri, \(M\) bu namizədlərin metriklərini, \(E\) isə təbii dildə şərhləri və qərarları göstərir. Bu quruluş agentin keçmiş uğur və uğursuzluqlardan öyrənməsinə imkan verir.
5. Agentin yeni namizəd təklifləri
Bu formul agentin hər turda birdən çox namizəd faktor təklif etdiyini göstərir. Hər namizəd hipotez, iqtisadi əsaslandırma, namizəd növü və icra edilə bilən faktor təsvirindən ibarətdir.
6. Bir namizədin ölçülmüş əks əlaqəsi
Bu metrik dəsti namizəd faktorun necə qiymətləndirildiyini göstərir. \(IC\), faktor skoru ilə növbəti gəlir arasındakı orta informasiya əmsalıdır. \(t_{IC}\), bunun statistik əhəmiyyətini; \(Sharpe_{LS}\), long-short portfel performansını; \(coverage\) isə faktorun neçə aktiv-tarix müşahidəsində skor yarada bildiyini ifadə edir.
7. Seçim qapısı
Bir faktorun seçilə bilməsi üçün əvvəlcədən müəyyən edilmiş \(IC\) və \(t_{IC}\) hədlərini keçməsi tələb olunur. Bu hədlər axtarış zamanı agentin istəyinə uyğun dəyişdirilmir. Bu, verilənlər mədənçiliyi riskini azaldan əsas nəzarət nöqtələrindən biridir.
8. Seçilmiş faktor dəsti
Axtarışın sonunda məqsəd yalnız bir siqnal deyil, yoxlanıla bilən və fərqli mexanizmləri təmsil edən faktor dəsti yaratmaqdır.
9. Ridge ilə faktorların birləşdirilməsi
Seçilmiş faktorlar final mərhələdə requlyarlaşdırılmış xətti modellə birləşdirilir. Bu model yalnız təlim dövründə fit edilir. Məqsəd müxtəlif faktorların siqnallarını vahid kompozit skora çevirərkən həddindən artıq uyğunlaşmanı məhdudlaşdırmaqdır.
10. Nümunə faktor təsviri
PDF-dəki bu formul mətn çıxarışında qismən pozulmuş görünür; kontekstdən oxunaraq yuxarıdakı kimi düzəldilib. Formul kiçik bazar dəyərinə, yüksək diapazon davranışına malik, lakin son həcm şoku məhdud olan aktivləri daha yüksək sıralamağa çalışan nümunə faktor təsviridir. Burada \(rank_t\), eyni tarixdəki aktivlər arasında cross-sectional sıralama aparır.
11. Gündəlik informasiya əmsalı
Bu formul müəyyən tarixdə faktor skorları ilə növbəti gəlir arasındakı Pearson korrelyasiyasını göstərir. Faktor skorları daha yüksək olan aktivlər həqiqətən daha yüksək gəlir yaradırsa \(IC_t\) müsbət olur.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Agentic AI müqayisə sxemi: Məqalənin ilk hissəsindəki sxem ənənəvi AI ilə agentic AI arasındakı fərqi ümumiləşdirir. Ənənəvi sistemlər daha sabit qaydalarla işləyərkən, agent əsaslı sistemlər məqsədyönlü düşünmə, əks əlaqədən öyrənmə və iterativ qərarvermə dövrü ilə işləyir. Bu tədqiqatda həmin elastiklik sabit qiymətləndirmə protokolu ilə məhdudlaşdırılır.
Faktor DSL quruluşu: Məqalənin metod bölməsi namizəd faktorların sərbəst kodla deyil, məhdud DSL ilə yazıldığını izah edir. Bu DSL cross-sectional rank, z-score, lag, rolling mean, rolling standard deviation, fərq alma, faiz dəyişməsi, loqarifm, mütləq dəyər və xətti kombinasiya kimi yoxlanıla bilən əməliyyatları dəstəkləyir.
Səhifə 6-dakı portfel qrafikləri: Quintile portfel vizualı combo-signal ilə sıralanan portfellərdə yuxarı qrupların aşağı qruplara nisbətən daha yaxşı performans göstərdiyini izah edir. Eyni səhifədəki long-short əyrisi yüksək skorlu aktivləri uzun, aşağı skorlu aktivləri qısa mövqe kimi saxlayan quruluşun dövr ərzində müsbət ayrışdığını göstərir.
Tək faktor cədvəli: Ən yaxşı fərdi faktorlar arasında smallcap, low volume, high range, low volatility və momentum komponentləri önə çıxır. Bu, agentin axtarış prosesində kiçik, likvidliyi məhdud və müəyyən trend/diapazon davranışı göstərən tokenlara yönəldiyini göstərir.
Fee sensitivity cədvəli: Əməliyyat xərci artdıqca performans azalır; lakin cədvəldə bəzi xərc fərziyyələrində strategiyanın müsbət qala bildiyi bildirilir. Bu hissə yalnız bruto gəlirə baxmağın yanıltıcı ola biləcəyini xatırladır.
Təcrübələr Necə Aparılıb?
Tədqiqatda CoinMarketCap mənbəli gündəlik kripto verilənlərindən istifadə olunur. Verilənlər dəsti 2020-ci ilin yanvarından 2025-ci ilin dekabrına qədər uzanır. Qiymət, həcm və bazar dəyəri kimi əsas dəyişənlər istifadə olunur. Kifayət qədər əməliyyat tarixçəsi olmayan və ya aşağı likvidliyə malik aktivlər filtrlənir.
Təcrübə dizaynında zaman bölgüsü vacibdir. 2020–2022 dövrü təlim, 2023 doğrulama, 2024-dən sonrakı dövr isə təmiz out-of-sample dövr kimi ayrılır. Bu quruluş agentin keçmişdə yaxşı görünən siqnalları birbaşa gələcək performansla qarışdırmasının qarşısını almağı hədəfləyir.
Agent beş axtarış turunda faktor namizədləri təklif edir. Bu namizədlər ölçü, volatillik, əməliyyat diapazonu, likvidlik, həcm dəyişikliyi və momentum kimi bazar mexanizmlərini sınaqdan keçirir. Uğurlu faktorlar hold pool-a daxil edilir; uğursuz faktorlar da qeyddən kənarlaşdırılmır, əksinə sonrakı axtarış qərarları üçün mənfi sübut kimi istifadə olunur.
Final mərhələdə seçilmiş faktorlar ridge regression ilə birləşdirilir. Portfellər quintile məntiqi ilə qurulur: Ən yüksək skorlu aktivlər yuxarı qrupa, ən aşağı skorlu aktivlər aşağı qrupa ayrılır. Long-short portfel isə yuxarı qrupu uzun, aşağı qrupu qısa mövqe kimi nəzərdən keçirir. Tədqiqatda bərabər çəkili və bazar dəyəri çəkili quruluşların fərqli davrandığı da vurğulanır.
Nəticələr Nəyi Göstərir?
Məqalənin bildirdiyi nəticələrə görə, agent axtarış prosesi kiçik bazar dəyərinə, məhdud likvidliyə, müəyyən diapazon davranışına və müsbət trend xüsusiyyətinə malik tokenlarda cəmləşən faktor ailəsi tapır. Ən yaxşı fərdi faktorlar arasında “smallcap”, “low volume”, “high range”, “low volatility” və momentum komponentləri önə çıxır.
Tək faktor cədvəlində ən yüksək Pure OOS Sharpe nisbətləri +2 ətrafında bildirilir. Məsələn, “h1 smallcap lowvol logret vol” faktoru +2.412 Pure OOS Sharpe, “h5 smallcap low volume range20” faktoru isə +2.410 Pure OOS Sharpe dəyəri ilə siyahıya alınır.
Combo-signal portfel performansında long-short strategiyası üçün illikləşdirilmiş gəlir 0.445, illik volatillik 0.287, Sharpe nisbəti 1.551, maksimum eniş -0.236 və Calmar 1.886 olaraq bildirilir. Bu, təlim dövründən kənarda da müəyyən riskə uyğunlaşdırılmış performansın müşahidə edildiyini göstərir.
Lakin məqalənin mühüm xəbərdarlığı var: Bazar dəyəri çəkili nəticələr zəif qalır. Bu, tapılan alfa mənbəyinin daha çox kiçik tokenlarda cəmləndiyini və tutumun məhdud ola biləcəyini düşündürür. Yəni nəticələr böyük miqyaslı, sürtünməsiz və asan tətbiq edilə bilən institusional strategiya kimi şərh edilməməlidir.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə süni intellektində LLM agentlərinin necə daha təhlükəsiz və yoxlanıla bilən şəkildə istifadə oluna biləcəyinə dair vacib nümunə təqdim edir. Agentin güclü tərəfi hipotez yaratmaq və tədqiqat istiqamətini dəyişmək bacarığıdır. Zəif tərəfi isə sərbəst buraxıldıqda qaydaları yumşaltmaq, istəmədən verilənlər sızması yaratmaq və ya keçmiş verilənlərə həddindən artıq uyğunlaşmaq riskidir.
Məqalə bu ikisini ayırır: Agent tədqiqat ideyasını yaradır, lakin protokolu dəyişə bilmir. Beləliklə uğurlu faktorlarla yanaşı uğursuz hipotezlər də qeydə alınır. Bu yanaşma maliyyə tədqiqatında “yalnız yaxşı nəticəni göstərmək” riskini azalda biləcək praktik çərçivə təqdim edir.
Kripto bazarları bu cür tədqiqat üçün uyğun sınaq sahəsidir. Çünki aktivlərin listinq tarixçələri fərqlidir, likvidlik bölgüsü kəskindir, spekulyativ maraq sürətlə dəyişir və standart fundamental analiz verilənləri məhduddur. Buna görə qiymət, həcm, bazar dəyəri, volatillik və momentum kimi mikrostruktur siqnallarının kombinasiyası tədqiqat baxımından əhəmiyyət qazanır.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya tövsiyəsi deyil. Bildirilən gəlirlər və Sharpe nisbətləri eksperimental tədqiqat protokolunun nəticəsidir. Real bazar tətbiqində likvidlik, əmr kitabının dərinliyi, spread, sürüşmə, vergi, tənzimləmə və əməliyyat riskləri fərqli nəticələr yarada bilər.
2. Kiçik token effekti tutum problemi yarada bilər. Məqalədə alfa mənbəyinin kiçik aktivlərdə cəmləndiyi bildirilir. Kiçik və likvidliyi məhdud tokenlarda əməliyyat xərci və bazar təsiri sürətlə arta bilər.
3. LLM agenti düzgün protokol olmadan risklidir. Agent verilənlər bölgüsünü, hədləri və ya kodu sərbəst şəkildə dəyişə bilirsə, nəticələr nəzarətsiz axtarış və overfitting məhsulu ola bilər.
4. Uğursuz hipotezlərin qeydi vacibdir. Yalnız uğurlu nəticələri bildirmək yanıltıcıdır. Bu tədqiqatın güclü tərəflərindən biri uğursuz namizədləri də append-only trace daxilində yoxlanıla bilən şəkildə saxlamağıdır.
5. Keçmiş performans gələcək performansa zəmanət vermir. Kripto bazarlarında rejimlər sürətlə dəyişə bilər. Bir dövrdə işləyən faktorlar növbəti dövrdə zəifləyə və ya tamamilə yox ola bilər.
6. Etik ifadə yetərsiz qala bilər. Məqalədə etik problem olmadığı bildirilsə də, maliyyə agentlərinin real bazarlarda istifadəsi investor davranışı və bazar təsiri baxımından daha geniş etik müzakirələr tələb edə bilər.
Riskli sahə qeydi: Mövzu kripto bazarlarında faktor kəşfi və portfel performansı ilə bağlıdır. Bu yazı investisiya tövsiyəsi deyil. Burada izah olunan nəticələr hər hansı kripto aktivini almaq, satmaq, saxlamaq və ya avtomatik strategiya qurmaq tövsiyəsi kimi qiymətləndirilməməlidir.
Ümumi qiymətləndirmə: Tədqiqat böyük dil modeli agentlərinin maliyyə araşdırmalarında necə istifadə oluna biləcəyini araşdırır. Lakin məqalənin əsas fikri “LLM sərbəst şəkildə strategiya yazsın” deyil. Əksinə, LLM agentinin hipotez yaratmasına icazə verilərkən, verilənləri bölmək, faktorları sınaqdan keçirmək, seçim həddi tətbiq etmək, əməliyyat xərclərini nəzərə almaq və out-of-sample qiymətləndirmə kimi kritik addımlar deterministik mühərrik tərəfindən idarə olunur.
Nəticə
Bu tədqiqat LLM agentlərinin maliyyə araşdırmalarında tam sərbəst buraxılmamalı olduğunu; bunun əvəzinə sərt təcrübə protokoluna bağlı hipotez axtarış sistemi kimi istifadə oluna biləcəyini göstərir. Agent yaradıcı və iterativ tədqiqat tərəfini üzərinə götürərkən, deterministik mühərrik verilənlər bölgüsünü, metrikləri, seçim qapısını və portfel testini idarə edir.
Kripto bazarlarında aparılan təcrübələrdə agent kiçik bazar dəyərinə, məhdud likvidliyə, yüksək diapazon davranışına və müsbət trend xüsusiyyətlərinə malik tokenlara fokuslanan faktor ailəsi kəşf edir. Bərabər çəkili long-short portfeldə out-of-sample dövründə əhəmiyyətli performans bildirilir. Lakin tutum məhdudluğu və kiçik tokenlarda cəmlənmə nəticələrin ehtiyatla oxunmasını tələb edir.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə süni intellektində dəyərli olan yalnız yaxşı proqnoz nəticəsi deyil. Daha vacibi hipotezin necə yaradıldığı, necə sınaqdan keçirildiyi, uğursuz sınaqların qeydə alınıb-alınmadığı və nəticələrin həqiqətən görülməmiş dövrdə sınaqdan keçirilib-keçirilmədiyidir.
Mənbə və Metod Qeydi
Bu yazı “From Hypotheses to Factors: Constrained LLM Agents in Cryptocurrency Markets” adlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, formullar, təcrübə dizaynı, tapıntılar və məhdudiyyətlər sadələşdirilərək izah edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib