

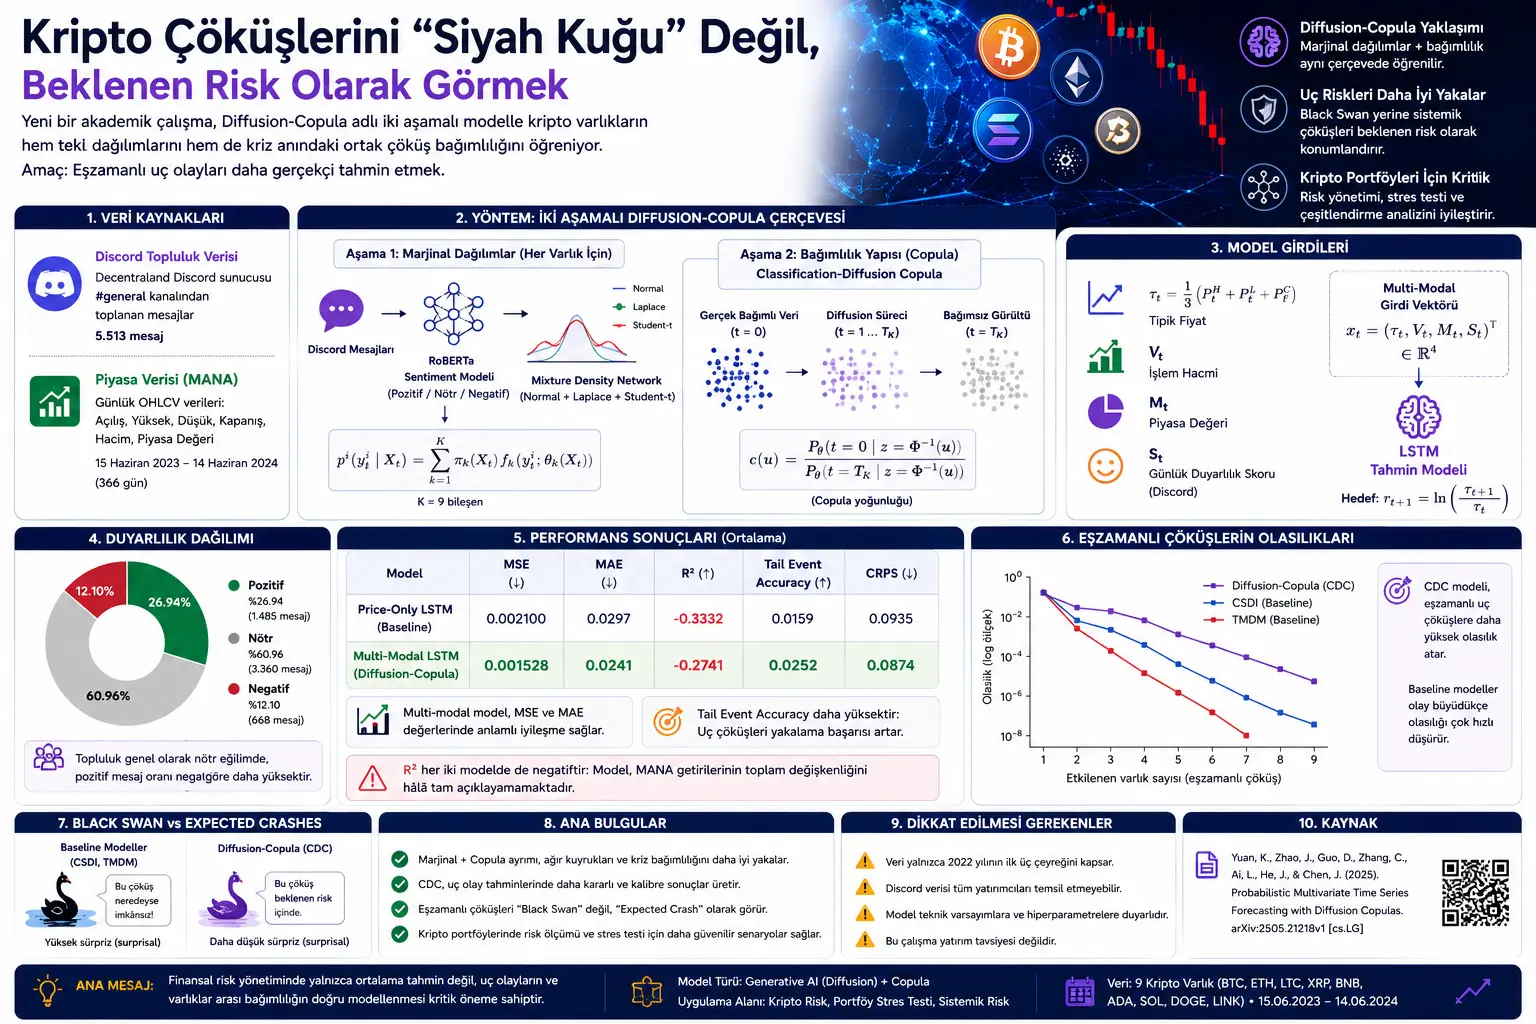
Бул жазуу финансылык убакыт катарларында, айрыкча кризис жана чектен чыккан тобокелдиктерди такыраак болжолдоону көздөгөн жасалма интеллект изилдөөсүнүн негизинде даярдалган. Каралган изилдөө Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas деген аталышта болуп, финансылык жасалма интеллект тармагындагы ICLR workshop эмгеги катары сунушталган.
Изилдөөнүн өзөгүндө маанилүү көйгөй турат: финансылык тобокелдикти бир эле активдин өзгөрмөлүүлүгүн болжолдоо менен өлчөөгө болбойт. Айрыкча кризис учурунда активдер чогуу түшүшү, корреляциялар жогорулашы жана кадимки мезгилде өзүнчө көрүнгөн тобокелдиктер бир убакта күчөшү мүмкүн. Ошондуктан модель ар бир активдин өзүнчө бөлүштүрүлүшүн да, активдердин ортосундагы көз карандылык түзүмүн да кармай алышы керек.
Авторлор ушул максатта Diffusion-Copula деп аталган эки баскычтуу ыкманы сунуштайт. Биринчи баскычта ар бир активдин өз киреше бөлүштүрүлүшү өзүнчө моделденет. Экинчи баскычта болсо бул активдердин ортосундагы көз карандылык түзүмү diffusion негизиндеги copula модели менен үйрөнүлөт. Ушундайча модель оор куйруктуу крипто киреше бөлүштүрүлүштөрүн да, кризис мезгилдеринде кездешкен бир учурдагы кыйроолорду да жакшыраак көрсөтүүгө аракет кылат.
Бул мазмун инвестициялык кеңеш эмес. Изилдөө крипто базарларында ыктымалдык болжолдоо жана тобокелдик моделдөө боюнча академиялык ыкманы сунуштайт. Табылгалар портфель тобокелдиги, стресс-тест жана системалык кыйроо сценарийлери үчүн маанилүү, бирок түз сатып алуу-сатуу сунушу катары чечмеленбеши керек.
Жаңы академиялык изилдөө крипто базарларындагы бир учурдагы кыйроолорду жакшыраак болжолдоо үчүн Diffusion-Copula деп аталган эки баскычтуу жасалма интеллект моделин сунуштайт. Модель адегенде ар бир крипто активдин өзүнүн оор куйруктуу киреше бөлүштүрүлүшүн өзүнчө үйрөнүп, андан соң бул активдердин ортосундагы көз карандылык түзүмүн diffusion негизиндеги copula менен бириктирет. Табылгаларга ылайык, классикалык diffusion моделдери айрым системалык кыйроолорду статистикалык жактан дээрлик мүмкүн эмес “Black Swan” окуялары катары көрсө, сунушталган модель мындай бир учурдагы кризистерди азыраак күтүлбөгөн “күтүлүүчү кыйроолор” катары классификациялай алат.
Көйгөй эмнеде?
Финансылык базарларда тобокелдикти болжолдоо көбүнчө ар бир активдин өзүнчө өзгөрмөлүүлүгүнө багытталат. Мисалы, Bitcoin, Ethereum же Solana келечекте канчалык өзгөрөрү болжолдонууга аракет кылынат. Бирок чыныгы кризисте маселе бир эле активдин түшүшү эмес. Көптөгөн активдер бир убакта кескин төмөндөшү мүмкүн.
Бул көрүнүш өзгөчө крипто базарларында байкалат. Крипто активдер кадимки мезгилде ар башка окуяга ээ болуп көрүнсө да, дүрбөлөң маалында бир багытта жана бир убакта кыймылдай алат. Башкача айтканда, кризис учурунда корреляциялар өсөт, портфелдеги диверсификация таасири алсырайт жана системалык тобокелдик чоңоёт.
Изилдөөнүн негизги суроосу мындай: жасалма интеллект модели орточо базар кыймылдарын гана эмес, бир убакта болгон өтө чоң кыйроолорду да чыныгыга жакын түрдө болжолдой алабы?
Авторлор сынга алган жагдай — айрым заманбап diffusion негизиндеги убакыт катар моделдеринде “normality bias” болушу. Бул моделдер орточо абалдарды жакшы үйрөнүшү мүмкүн; бирок чектен чыккан окуяларды, оор куйруктарды жана кризис учурундагы активдер аралык көз карандылыкты начар көрсөтүшү мүмкүн. Натыйжада чыныгы базарда кайра-кайра кездешиши мүмкүн болгон бир учурдагы кыйроолор модель үчүн өтө күтүлбөгөн жана дээрлик мүмкүн эмес окуядай көрүнүшү мүмкүн.
Ыкма эмнени сунуштайт?
Изилдөө классикалык copula түшүнүгүн заманбап generative AI ыкмалары менен кайра карайт. Copula ыкмасы көп өзгөрмөлүү бөлүштүрүлүштү эки бөлүккө ажыратат: ар бир активдин өз бөлүштүрүлүшү жана бул активдердин ортосундагы көз карандылык түзүмү.
Бул ажыратуу маанилүү. Анткени ар бир активдин өзүнчө бөлүштүрүлүшү оор куйруктуу болушу мүмкүн. Демек, чоң баа кыймылдары нормалдык бөлүштүрүүгө караганда көбүрөөк кездешиши мүмкүн. Ошол эле учурда кризис маалында активдердин ортосундагы корреляция түзүмү да өзгөрүшү мүмкүн. Бул эки өзгөчөлүктү бир end-to-end модель менен үйрөнүүгө аракет кылуу айрым шарттарда өзүнчө активдин калибрлөөсүн бузушу мүмкүн.
Сунушталган Diffusion-Copula алкагы эки баскычтуу:
Биринчи баскыч: Ар бир крипто активдин маржиналдык киреше бөлүштүрүлүшү Mixture Density Network менен моделденет. Бул модель Normal, Laplace жана Student-t компоненттерин колдонуп, оор куйруктарды жана ар башка бөлүштүрүлүш формаларын кармоого аракет кылат.
Экинчи баскыч: Бул маржиналдык бөлүштүрүлүштөр copula шкаласына өткөрүлүп, активдердин ортосундагы көз карандылык түзүмү Classification-Diffusion Copula менен үйрөнүлөт. Ошентип система ар бир активдин өз бөлүштүрүлүшүн сактоо менен кризис мезгилиндеги бирге кыймылдоо жүрүмүн жакшыраак моделдөөгө аракет кылат.
Бул ыкманын негизги идеясы мындай: адегенде ар бир активдин өз тобокелдик профилин туура үйрөн, андан кийин бул активдердин чогуу кантип кыйрай турганын өзүнчө моделде.
Формулалар эмнени түшүндүрөт?
Изилдөөдөгү формулалар көп өзгөрмөлүү финансылык болжолдоо ыктымалдык негизде кантип куруларын, маржиналдык бөлүштүрүлүштөр кантип ажыратыларын, copula түзүмү кантип ишке кирерин жана чектен чыккан тобокелдик метрикалары кантип бааланарын көрсөтөт.
1. Көп өзгөрмөлүү киреше вектору
Изилдөөдө \(d\) активдин бир убактагы кирешелери төмөнкү вектор менен көрсөтүлөт:
Бул жерде \(y_t^i\) — \(i\)-номердеги активдин \(t\) убактагы кирешеси. Моделдин максаты бул активдер кийинки мезгилде кантип бирге кыймылдашы мүмкүн экенин ыктымалдык негизде болжолдоо.
2. Өткөн байкоо терезеси
Модель өткөн байкоо терезесин шарт катары колдонот:
Бул жерде \(k\) — артка каралган убакыт кадамдарынын саны. Изилдөөдө практикалык колдонуу үчүн \(k=14\) Markov божомолу колдонулат. Башкача айтканда, модель учурдагы кирешени болжолдоп жатканда акыркы 14 байкоого көңүл бурат.
3. Ыктымалдык болжолдоонун максаты
Модель бир гана чекиттик болжол чыгарбайт. Анын ордуна шарттуу ыктымалдык тыгыздыгын үйрөнүүгө аракет кылат:
Бул туюнтма өткөн байкоолор \(X_t\) белгилүү болгондо, активдер бирге кандай ыктымалдык менен кандай киреше маанилерин ала аларын көрсөтөт. Тобокелдикти башкаруу жагынан бул ыкма бир гана “күтүлгөн киреше” божомолунан баалуураак.
4. Copula ажыратмасы
Sklar теоремасына негизделген негизги ажыратма төмөнкүдөй берилет:
Бул формула изилдөөнүн өзөгү. Биринчи көбөйтүү ар бир активдин өз маржиналдык бөлүштүрүлүшүн көрсөтөт. \(c(\cdot)\) болсо бул активдердин бирге кантип кыймылдаганын кармаган copula тыгыздыгы.
Башкача айтканда, модель “Bitcoin жалгыз кандай жүрөт?”, “Ethereum жалгыз кандай жүрөт?” жана “Бул экөө кризис маалында бирге кандай жүрөт?” деген суроолорду өзүнчө катмарларда карайт.
5. Copula шкаласына өткөрүү
Ар бир активдин мааниси өзүнүн маржиналдык кумулятивдик бөлүштүрүү функциясы менен copula шкаласына өткөрүлөт:
Бул жерде \(u_t^i\) — \([0,1]\) аралыгындагы маани. Бул өзгөртүү ар башка бөлүштүрүлүштөргө ээ активдерди жалпы шкалага алып келип, көз карандылык түзүмүн моделдөөнү жеңилдетет.
6. Кирешени эсептөө
Чийки баа катарынан киреше төмөнкүдөй эсептелет:
Авторлор баа деңгээлдеринин ордуна кирешелер менен иштешет. Анткени крипто баалары узак мезгилде өтө тез өсүп же түшүп кетиши мүмкүн, ошондуктан чийки баа деңгээли моделдин үйрөнүшүн кыйындатат. Кирешени колдонуу убакыт катарын бир тектүүрөөк түзүмдө кароого мүмкүндүк берет.
7. Mixture Density Network менен маржиналдык бөлүштүрүлүш
Ар бир активдин маржиналдык киреше бөлүштүрүлүшү аралашма тыгыздыгы катары моделденет:
Бул жерде \(\pi_k(X_t)\) аралашма салмактарын; \(f_k\) Normal, Laplace же Student-t сыяктуу компонент тыгыздыктарын; \(\theta_k(X_t)\) болсо компонент параметрлерин билдирет. Бул түзүм оор куйруктарды жана ар кандай киреше жүрүмдөрүн бир жөнөкөй бөлүштүрүлүшкө кыспай моделдөөгө аракет кылат.
8. 14 кадамдык Markov божомолу
Изилдөөдө кыска мөөнөттүү тарых төмөнкүдөй аныкталат:
Бул божомол модель акыркы 14 байкоого гана карап учурдагы киреше бөлүштүрүлүшүн болжолдой турганын билдирет. Крипто базарларындагы кыска мөөнөттүү өзгөрмөлүүлүк топтолуулары жана тренд бурулуштары ушул терезеде кармалууга аракет кылынат.
9. Маржиналдык моделдин жоготуу функциясы
Mixture Density Network терс log-likelihood максаты менен үйрөтүлөт:
Бул формула модельден байкалган кирешелерди жогорку ыктымалдык менен түшүндүрүүнү талап кылат. \(H(\pi)\) мүчөсү болсо аралашма компоненттерин тең салмактуу колдонууга түрткү берген entropy regularisation мүчөсү.
10. Copula маалыматтарын өзгөртүү
Маржиналдык бөлүштүрүлүштөр үйрөнүлгөндөн кийин ар бир актив үчүн CDF өзгөртүүсү колдонулат:
Бул өзгөртүүдөн кийин ар бир өлчөм \([0,1]\) аралыгына өткөрүлөт. Ошентип модель эми ар бир активдин өз шкаласы менен эмес, активдер аралык көз карандылык түзүмү менен иштейт.
11. Gaussian шкаласына өткөрүү
Classification-Diffusion Copula copula маалыматтарын Gaussian шкаласына өткөрөт:
Бул жерде \(\Phi^{-1}\) — стандарттуу нормалдык бөлүштүрүүнүн тескери кумулятивдик бөлүштүрүү функциясы. Бул кадам diffusion процесси аркылуу көз карандылык түзүмүн үйрөнүү үчүн колдонулат.
12. Classification-Diffusion Copula тыгыздыгы
Изилдөөдөгү эң маанилүү copula формулаларынын бири төмөнкүдөй:
Бул формула copula тыгыздыгын классификация катышы катары көрсөтөт. \(t=0\) көз каранды чыныгы маалымат абалын; \(t=T_K\) болсо көз карандылык жок кылынган көз карандысыз ызы-чуу абалын билдирет. Модель ушул эки абалды айырмалоону үйрөнүп, көз карандылык тыгыздыгын баалайт.
13. CDC гибриддик үйрөтүү жоготуусу
Copula моделин үйрөтүү классификация жана score matching компоненттерин бириктирген гибриддик максат менен жүргүзүлөт:
Биринчи мүчө моделдин diffusion убакыт кадамдарын туура айырмалоосун камсыз кылат. Экинчи мүчө үлгү алуу маалында керектүү тыгыздык градиенттеринин туруктуураак үйрөнүлүшүнө жардам берет.
14. Copula sampling үчүн score ыкмасы
Модель келечекке тиешелүү көз каранды үлгүлөрдү чыгарууда classifier градиенттеринен алынган болжолдуу score функциясын колдонот:
Бул туюнтма diffusion үлгү алуу процессинде кайсы багытта кыймылдоо керектигин аныктайт. Максат — көз карандысыз ызы-чуудан баштап, кризис мезгилинде байкалган чыныгыга жакын көз карандылык түзүмү бар үлгүлөрдү чыгаруу.
15. Gaussian шкаласынан copula шкаласына кайтуу
Denoising процесси аяктаганда Gaussian өзгөрмөлөрү кайра \([0,1]\) copula шкаласына өткөрүлөт:
Бул кадамдын соңунда модель активдер аралык көз карандылык түзүмүн алып жүргөн биргелешкен үлгүлөрдү чыгарган болот.
16. Тескери маржиналдык өзгөртүү
Акыркы баскычта copula үлгүлөрү кайра киреше маанилерине айландырылат:
Бул формула көз карандылык түзүмү үйрөнүлгөн copula үлгүлөрүн ар бир активдин өз маржиналдык бөлүштүрүлүшүнө кайра өткөрөт. Натыйжада өндүрүлгөн кирешелер ар бир активдин өзүнчө бөлүштүрүлүшүнө да, активдер аралык кризистик көз карандылыкка да ылайык болот.
17. RMSE
Изилдөөдө чекиттик болжолдун тактыгын өлчөө үчүн RMSE да колдонулат:
RMSE чоң болжолдоо каталарын катуураак жазалайт.
18. MAE
Орточо абсолюттук ката төмөнкүдөй эсептелет:
MAE болжолдор байкалган маанилерден орточо канчалык алыс экенин түз көрсөтөт.
19. CRPS
Ыктымалдык болжолдорунун сапатын өлчөө үчүн Continuous Ranked Probability Score колдонулат:
CRPS болжолдонгон толук бөлүштүрүлүш ишке ашкан маани менен канчалык шайкеш экенин өлчөйт. Ошондуктан ыктымалдык болжолдорунда чекиттик каталарга караганда байыраак баалоо берет.
20. Tail Event Accuracy
Моделдин чектен чыккан окуяларды кармоо ийгилиги Tail метрикасы менен өлчөнөт:
Бул метрика чындап болгон экстремалдык кыймылдардын канчасы модель тарабынан да экстремалдык кыймыл катары болжолдонгонун көрсөтөт. Крипто сыяктуу өтө өзгөрмөлүү базарларда бул өлчөм тобокелдикти башкаруу үчүн маанилүү.
21. PIT мааниси
Probability Integral Transformation болжолдоо бөлүштүрүлүшүнүн калибрлөөсүн өлчөө үчүн колдонулат:
Модель жакшы калибрленген болсо, \(u_t\) маанилери \([0,1]\) аралыгында uniform бөлүштүрүлүшү керек. Бул моделдин белгисиздик тууралуу болжолдору чыныгы маалыматка ылайык экенин көрсөтөт.
График, таблица жана схеманын негизги билдирүүсү
PDFдеги 1-сүрөт marginal calibration жыйынтыгын көрсөтөт. Кара үзүк сызык идеалдуу калибрлөөнү билдирет. Сунушталган CDC модели бул сызыкка жакыныраак жүрөт. Бул модель ар бир крипто активдин киреше бөлүштүрүлүшүн жакшыраак калибрлегенин көрсөтөт.
2-сүрөт QQ plot аркылуу куйрук жүрүмүн талдайт. CSDI жана TMDM моделдеринде көрүнгөн S түрүндөгү четтөө бул моделдер оор куйруктарды жетиштүү кармай албаганын көрсөтөт. CDC болсо экстремалдык квантилдерде сызыкка жакыныраак калып, чоң кыймылдарга ылайыктуураак бөлүштүрүлүш чыгарат.
1-таблица RMSE, MAE, CRPS жана Tail Event Accuracy метрикаларын салыштырат. CDC модели RMSE жана Tail Event Accuracy жагынан эң жакшы жыйынтык берет. Айрыкча Tail Event Accuracy мааниси CDC үчүн 0.025172, CSDI үчүн 0.015926, TMDM үчүн болсо 0.004483 болушу CDC экстремалдык кыймылдарды кармоодо күчтүүрөөк экенин көрсөтөт.
3-сүрөт экстремалдык квантилдерде корреляция түзүмү канчалык туура кармалганын көрсөтөт. Кризис сценарийлеринде CDCнин корреляциялык четтөөсү нөлгө жакындайт. Бул модель активдер аралык бир учурдагы кыймылдарды туруктуураак кармай турганын көрсөтөт.
5-сүрөт бир убакта бир нече актив өтө жогорулап же кыйрап кеткенде моделдер бул окуяга канча ыктымалдык бергенин көрсөтөт. Baseline моделдерде окуя чоңойгон сайын ыктымалдык тез төмөндөйт. CDC болсо бир учурдагы кыйроолорго жогорураак ыктымалдык запасын калтырат.
6-сүрөт “Black Swan” менен “Expected Crashes” айырмасын көрсөтмөлүү түрдө берет. Baseline моделдер чоң кыйроолорду өтө күтүлбөгөн окуялар катары классификацияласа, CDC бул окуяларды азыраак күтүлбөгөн, болжолдоо бөлүштүрүлүшүнүн ичинде көбүрөөк күтүлө турган кризистер катары жайгаштырат. Бул тобокелдикти башкаруу жагынан изилдөөнүн эң таасирдүү табылгасы.
Эксперименттер кандай жүргүзүлгөн?
Изилдөөдө тогуз алдыңкы крипто валюта колдонулган: BTC, ETH, LTC, XRP, BNB, ADA, SOL, DOGE жана LINK. Чийки маалымат 2022-жыл бою бир мүнөттүк OHLCV маалыматтарынан турган. Андан кийин маалымат 10 мүнөттүк жыштыкка төмөндөтүлгөн.
Талдоо айрыкча 2022-жылдын алгачкы үч чейрегине багытталган. Бул мезгил крипто базарларында өзгөрмөлүүлүк, кескин түзөтүүлөр жана системалык стресс мисалдары көп болгон мезгил.
Маржиналдык бөлүштүрүлүштөр үчүн Mixture Density Network колдонулган. Бул тармак үч Normal, үч Laplace жана үч Student-t бөлүштүрүлүшүнөн турган тогуз компоненттүү аралашма түзүмүн чыгарат. Өткөн киреше катарлары LSTM менен, өзгөрмөлүүлүк жана жол геометриясы сыяктуу кошумча белгилер параллелдүү MLP менен иштетилген.
Көз карандылык түзүмү үчүн Classification-Diffusion Copula колдонулган. Салыштыруу үчүн CSDI жана TMDM сыяктуу заманбап diffusion негизиндеги көп өзгөрмөлүү убакыт катар моделдери колдонулган.
Моделдин ийгилиги орточо ката метрикалары менен гана эмес, marginal calibration, QQ plot, tail event accuracy, joint extreme probability, CRPS жана Black Swan surprise талдоосу менен да бааланган. Бул изилдөө “орточо болжол жакшыбы?” деген суроого гана эмес, “кризис учурларын чындап кармайбы?” деген суроого да көңүл бурганын көрсөтөт.
Жыйынтыктар эмнени көрсөтөт?
Изилдөөнүн биринчи жыйынтыгы — өзүнчө маржиналдык моделдер финансылык тобокелдикти калибрлөөдө артыкчылык бере алат. Ар бир активдин өз оор куйруктуу бөлүштүрүлүшүн өзүнчө үйрөнүү бир жалпы моделдин экстремалдык окуяларды жумшартып жиберүү тобокелдигин азайтат.
Экинчи жыйынтык — CDC модели экстремалдык окуяларда жакшыраак калибрлөө камсыз кылат. PIT жана QQ графиктеринде CDC идеалдуу калибрлөө сызыгына жакыныраак турат. Бул модель белгисиздикти орточо аймакта гана эмес, куйруктарда да чыныгыга жакыныраак бере турганын көрсөтөт.
Үчүнчү жыйынтык бир учурдагы кризистерди моделдөөдө көрүнөт. Крипто базарларында көп активдин бир убакта кыйрашы сейрек, бирок өтө маанилүү тобокелдик. Baseline моделдер мындай окуяларга өтө аз ыктымалдык берип, аларды дээрлик мүмкүн эмес деп көрсө, CDC бул окуяларга маанилүүрөөк ыктымалдык берет.
Төртүнчү жыйынтык Black Swan чечмелөөсүнө байланыштуу. Изилдөөгө ылайык, CDC модели айрым чоң системалык кыйроолорду “модель такыр күтпөгөн күтүлбөгөн окуялар” катары эмес, болжолдоо бөлүштүрүлүшүнүн ичинде орун ала турган “күтүлүүчү кыйроолор” катары классификациялайт. Бул тобокелдик менеджерлери үчүн маанилүү. Анткени моделдин кризистерди такыр күтпөшү капиталдык буфер жана стресс-тест жагынан жаңылыш жыйынтыктарга алып келиши мүмкүн.
Бешинчи жыйынтык — end-to-end diffusion моделдери кадимки мезгилде жакшы көрүнгөнү менен, экстремалдык тобокелдикте кооптуу бир жактуулукка ээ болушу мүмкүн. Авторлор муну “normality bias” деп аташат. Орточо абалдарды жакшы үйрөнүү кризис учурларын туура үйрөндү дегенди билдирбейт.
Бул эмне үчүн маанилүү?
Финансылык жасалма интеллектте моделдер көбүнчө орточо болжолдоо ийгилиги менен бааланат. Бирок тобокелдикти башкаруу жагынан негизги суроо кээде мындай: модель эң жаман күндөрдү көрө алабы?
Крипто базарларында бул суроо андан да маанилүү. Анткени активдер кадимки мезгилде ар башка жүрүшү мүмкүн, бирок кризис учурунда бир убакта түшүшү мүмкүн. Эгер модель мындай бир учурдагы кыйроолорду мүмкүн эмес деп көрсө, портфель тобокелдиги чыныгысынан төмөн эсептелиши мүмкүн.
Diffusion-Copula ыкмасы бул көйгөйгө бекемирээк алкак сунуштайт. Модель адегенде ар бир активдин өз бөлүштүрүлүшүн туура калибрлөөгө аракет кылат. Андан кийин активдер аралык экстремалдык көз карандылыкты өзүнчө diffusion-copula түзүмү менен үйрөнөт. Ошентип системалык стресс сценарийлери чыныгыга жакыныраак түзүлүшү мүмкүн.
Бул ыкма портфель стресс-тести, Expected Shortfall эсептөө, көп активдүү туунду продукттарды баалоо жана кризис сценарийлерин түзүү сыяктуу тармактарда маанилүү болушу мүмкүн. Айрыкча тобокелдик менеджерлери үчүн модель “бул кыйроону таптакыр күткөн эмесмин” дебестен, “бул аз ыктымалдуу, бирок мүмкүн болгон сценарий” дей алышы баалуу.
Көңүл буруучу жагдайлар
Бул изилдөө инвестициялык кеңеш эмес. Модель крипто базарларында тобокелдик болжолдоо жана ыктымалдык сценарийлерин түзүү үчүн академиялык ыкманы сунуштайт.
Изилдөө тогуз крипто активге жана 2022-жылдын белгилүү бир мезгилине багытталган. Башка мезгилдерде, башка актив топторунда же башка базар режимдеринде жыйынтыктар өзгөрүшү мүмкүн.
Модель эки баскычтуу. Адегенде маржиналдык бөлүштүрүлүштөр үйрөнүлөт, андан кийин көз карандылык түзүмү моделденет. Ошондуктан биринчи баскычтагы каталар экинчи баскычтагы copula моделине өтүшү мүмкүн.
CDC модели күчтүү жыйынтыктарды бергени менен, жогорку өлчөмдүү портфелдерде эсептөө чыгымы, модель тандоо жана үлгү алуу туруктуулугу өзүнчө текшерилиши керек.
Изилдөө финансылык кыйроолорду “жакшыраак күтө алуу” дооматын айтат; бирок бул белгилүү бир крипто активдин баасын так болжолдой алат дегенди билдирбейт. Бул жерде негизги максат — бөлүштүрүлүштүк тобокелдикти жана системалык экстремалдык окуяларды болжолдоо.
Крипто базарларында ликвиддүүлүк, биржа үзгүлтүктөрү, жөнгө салуу жаңылыктары, onchain шоктор, stablecoin кризистери жана макро базар таасирлери сыяктуу көптөгөн тышкы факторлор моделдин көрсөткүчүнө таасир этиши мүмкүн.
Жыйынтык
Бул академиялык изилдөө финансылык убакыт катарларын болжолдоодо орточо көрсөткүчкө гана кароо жетишсиз экенин күчтүү көрсөтөт. Айрыкча крипто базарларында тобокелдиктин эң кооптуу бөлүгү — көптөгөн активдер бир убакта өтө чоң кыймыл жасаган системалык окуялар.
Diffusion-Copula модели бул көйгөйгө эки баскычтуу чечим сунуштайт: адегенде ар бир активдин оор куйруктуу киреше бөлүштүрүлүшү туура калибрленет; андан кийин бул активдердин ортосундагы кризистик көз карандылык diffusion негизиндеги copula менен моделденет.
Табылгалар CDC модели экстремалдык окуяларды жана бир учурдагы кыйроолорду чыныгыга жакыныраак көрсөтө аларын далилдейт. Baseline моделдер айрым кризистерди дээрлик мүмкүн эмес “Black Swan” деп көрсө, CDC бул окуяларды болжолдоо бөлүштүрүлүшүнүн ичинде көбүрөөк күтүлө турган “Expected Crashes” катары жайгаштыра алат.
Verianla үчүн бул изилдөөнүн негизги билдирүүсү мындай: финансылык жасалма интеллект моделдери жакшы күндөрдү гана эмес, жаман күндөрдү да моделдей алган даражада баалуу. Крипто базарларындагы чыныгы тобокелдик бир активдин өзгөрмөлүүлүгүнөн көбүрөөк, көптөгөн активдердин бир убакта кыйрашы мүмкүнчүлүгүндө жашырылган.
Булак жана ыкма жөнүндө эскертүү
Бул мазмун Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas аттуу академиялык PDF изилденип даярдалган. Текст сөзмө-сөз котормо эмес. Изилдөөнүн максаты, ыкмасы, негизги формулалары, эксперименттик түзүлүшү, график жана таблица билдирүүлөрү, табылгалары жана чектөөлөрү Verianla окурмандары үчүн жөнөкөйлөтүлүп, өз алдынча редакциялык кыргыз тилинде кайра баяндалган.
Формулалар изилдөөдөгү негизги математикалык түзүмгө берилген бойдон MathJax шайкеш LaTeX форматында берилген. Жазуу инвестициялык кеңеш, портфель сунушу же жандуу базар божомолу эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген