

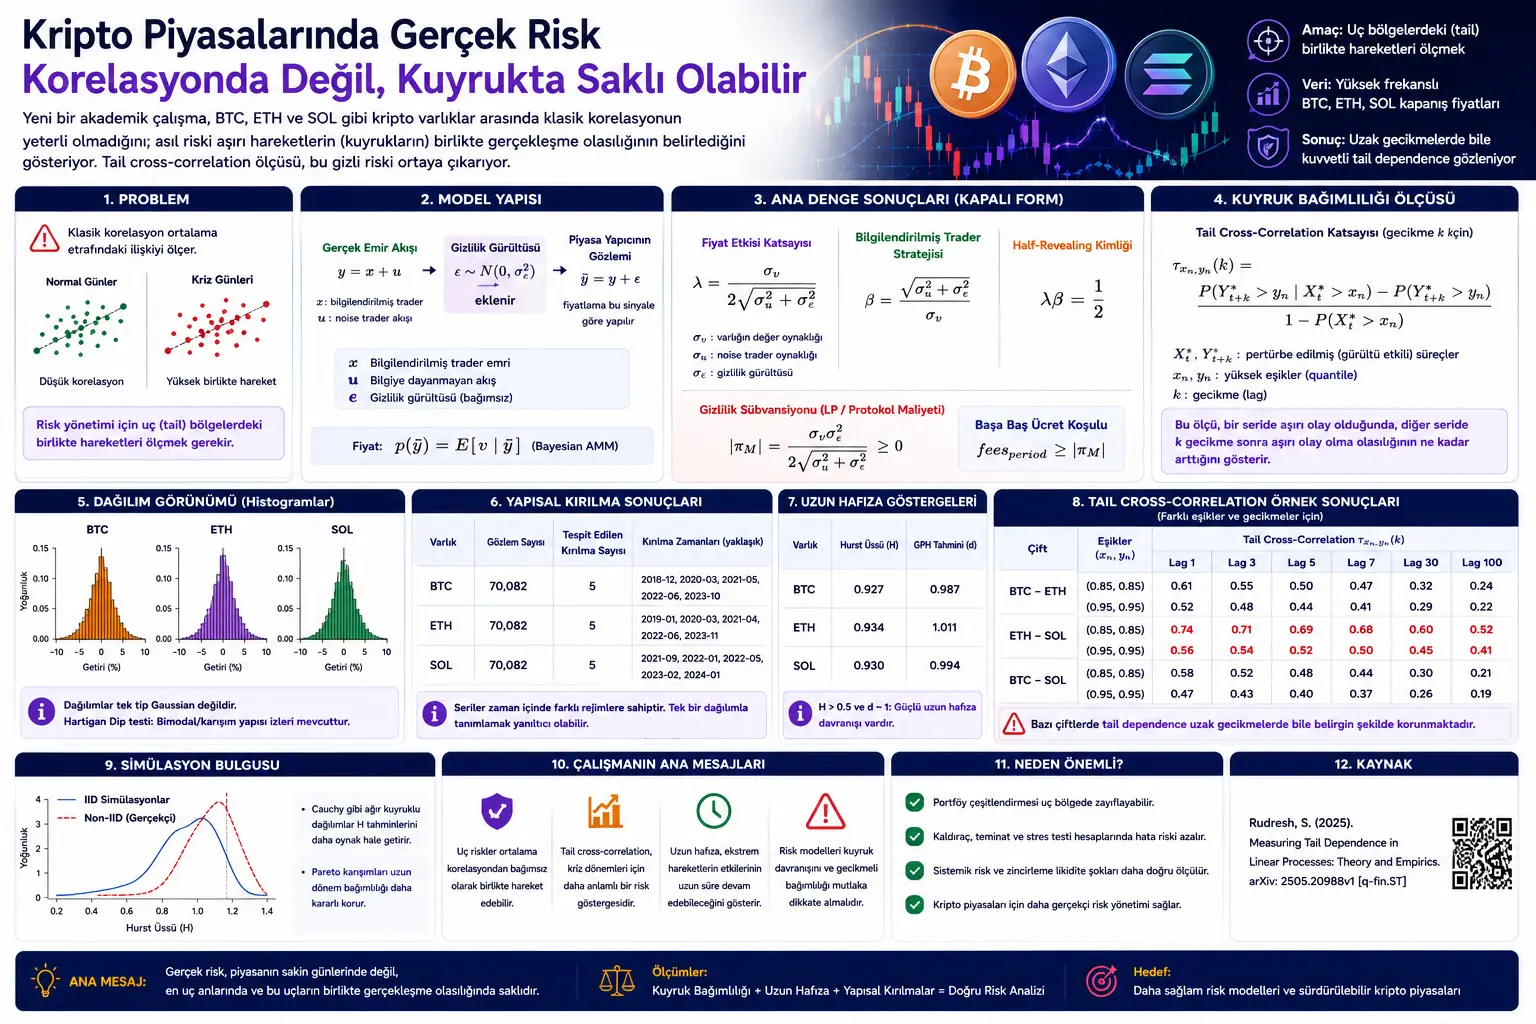
Алдын ала баалоо
Бул макала финансылык убакыт катарларындагы четки тобокелдиктерди жана өтө күчтүү биргелешкен кыймылдарды кантип өлчөөгө болорун изилдеген статистикалык эмгектин негизинде даярдалган. Каралган изилдөө Measuring Tail Dependence in Linear Processes: Theory and Empirics деген аталышты алып жүрөт.
Изилдөөнүн негизги темасы — стандарттуу корреляция өлчөмдөрү финансылык базарлардагы четки окуяларды түшүндүрүүдө жетишсиз болуп калышы мүмкүн экендиги. Кадимки мезгилдерде эки активдин ортосундагы байланыш алсыз көрүнгөнү менен, кризис же өтө катуу кыймылдар маалында ал күчөшү мүмкүн. Ошондуктан изилдөөчүлөр орточо маанинин айланасындагы өзгөрүүлөрдүн ордуна бөлүштүрүүнүн куйрук бөлүгүндөгү биргелешкен экстремумдарды талдаган жаңы tail cross-correlation ыкмасын сунушташат.
Макала бул идеяны өзгөчө BTC, ETH жана SOL сыяктуу жогорку жыштыктагы криптовалюта маалыматтары аркылуу көрсөтөт. Изилдөөдө оор куйруктуу бөлүштүрүүлөр, үзгүлтүксүз өзгөрүүчү бөлүштүрүүлөр, кыска/узак эс тутум, Hurst көрсөткүчү жана кечигүү менен пайда болгон четки көз карандылык байланыштары бирге каралат.
Бул мазмун инвестициялык кеңеш эмес. Макала крипто базарлардагы четки тобокелдик, оор куйрук, өтө күчтүү биргелешкен кыймыл жана статистикалык тобокелдик өлчөөсү тууралуу жөнөкөйлөштүрүлгөн академиялык түшүндүрмө болуп саналат.
Жаңы академиялык изилдөө финансылык убакыт катарларында классикалык корреляция өтө катуу базар кыймылдарын кармоодо жетишсиз болушу мүмкүн экенин көрсөтөт. Изилдөөчүлөр BTC, ETH жана SOL сыяктуу жогорку жыштыктагы криптовалюта маалыматтарына таянып, tail cross-correlation деп аталган четки көз карандылык өлчөмүн изилдешет. Натыйжалар бул крипто катарларда оор куйруктуу бөлүштүрүү касиеттери да, узак эс тутум жүрүм-туруму да бар экенин көрсөтөт. Эң көңүл бурдурган жыйынтыктардын бири — BTC-ETH, ETH-SOL жана BTC-SOL ортосундагы четки көз карандылык маанилери алыскы кечигүүлөрдө да тез жоголбойт. Бул крипто базарлардагы экстремалдык кыймылдар бир гана учурдук сокку эмес, туруктуу тобокелдик топтолушу түрүндө да көрүнүшү мүмкүн экенин аңдатат.
Көйгөй эмнеде?
Финансылык базарларда тобокелдик көбүнчө волатилдүүлүк, корреляция, Value-at-Risk жана Expected Shortfall сыяктуу өлчөмдөр менен бааланат. Бул өлчөмдөр пайдалуу, бирок айрыкча кризис маалында жетишсиз болуп калышы мүмкүн. Себеби базарлардагы эң чоң зыянды көп учурда орточо кыймылдар эмес, сейрек кездешкен, бирок абдан күчтүү четки окуялар жаратат.
Классикалык корреляция эки өзгөрмөнүн орточо маанинин айланасындагы биргелешкен кыймылын өлчөйт. Бирок эки крипто активдин кадимки күндөрдө төмөн корреляция көрсөтүшү, кескин төмөндөө же кескин өсүү күндөрүндө алар чогуу кыймылдабайт дегенди билдирбейт. Кризис учурунда өз-өзүнчө көрүнгөн тобокелдиктер бир убакта күчөшү мүмкүн.
Ошондуктан изилдөөнүн негизги суроосу мындай: финансылык убакыт катарларында, өзгөчө оор куйруктуу крипто маалыматтарында, куйрук аймактарындагы биргелешкен кыймылдарды кантип өлчөөгө болот?
Бул суроо академиялык гана эмес. Портфель тобокелдиги, системалык тобокелдик, рычагдуу соода, күрөө башкаруу, биржа тобокелдик көзөмөлү жана стресс-тест үчүн ал өтө маанилүү. Эгер модель четки көз карандылыкты төмөн бааласа, кризис маалындагы чыныгы жоготуу тобокелдиги чындыгынан кичине көрүнүшү мүмкүн.
Ыкма эмнени сунуштайт?
Изилдөө финансылык убакыт катарларын сызыктуу процесстер катары карайт. Бул процесстерде бүгүнкү маанини өткөндөгү соккулардын салмакталган суммасы катары элестетүүгө болот. Эгер соккулардын бөлүштүрүлүшү оор куйруктуу болсо, системанын четки жүрүм-туруму да стандарттуу Gaussian моделдеринен айырмаланат.
Изилдөөчүлөр адегенде үзгүлтүксүз өзгөрүүчү бөлүштүрүүлөр жана оор куйруктуу жүрүм-турум үчүн теориялык негиз түзүшөт. Андан кийин iid, башкача айтканда көз карандысыз жана бирдей бөлүштүрүлгөн абал менен non-iid, башкача айтканда көз карандысыз, бирок бирдей бөлүштүрүлбөгөн аралаш абалдарды өзүнчө карашат.
Макаланын маанилүү жагы — бир гана активдин куйругун эмес, эки башка убакыт катарынын экстремалдык маанилеринин кечигүү менен бирге пайда болуу ыктымалдыгын өлчөшү. Бул үчүн tail cross-correlation coefficient деп аталган өлчөм аныкталат.
Бул өлчөм бир катарда жогорку чектен ашуу болгондо, башка катардын белгилүү бир кечигүүдөн кийин өзүнүн жогорку чегинен ашуу ыктымалдыгы канчалык жогорулай турганын изилдейт. Ошентип “BTC’de өтө катуу кыймыл болсо, ETH же SOL тарапта белгилүү кечигүүлөрдө экстремалдык кыймылдардын топтолушу уланабы?” деген сыяктуу суроолорго ылайыктуураак статистикалык курал берилет.
Формулалар эмнени түшүндүрөт?
Изилдөөдөгү формулалар оор куйруктуу сызыктуу процесстер кандай аныкталарын, үзгүлтүксүз өзгөрүүчү куйруктар кантип өлчөнөрүн, четки көз карандылык коэффициенти кантип түзүлөрүн жана кыска/узак эс тутум түзүмү кечигүү менен пайда болгон tail dependence га кандай таасир этерин көрсөтөт.
1. Сызыктуу процесс түзүмү
Изилдөөнүн баштапкы чекити — эки сызыктуу процесс:
Бул жерде \(a_j\) жана \(b_j\) өткөндөгү соккулардын бүгүнкү мааниге болгон салмагын көрсөтөт. \(\epsilon^{(1)}\) жана \(\epsilon^{(2)}\) — жаңылык, башкача айтканда innovation катарлары. Бул түзүм финансылык убакыт катарларында өткөн соккулар бүгүнкү кыймылдарга кандай таасир этерин моделдөө үчүн колдонулат.
2. Coupled, башкача айтканда пертурбацияланган процесс
Изилдөөдө белгилүү бир убакыт чекитиндеги сокку көз карандысыз көчүрмө менен алмаштырылып, процесстин сезимталдыгы текшерилет:
Бул пертурбация белгилүү бир экстремалдык соккунун эки процесске тийгизген таасирин байкоого жардам берет. Ошентип экстремалдык окуялар убакыт ичинде кантип өтөрү жана башка катарга кантип чагылдырылары изилденет.
3. Тең салмакталган үзгүлтүксүз өзгөрүүчү куйруктар
Өзгөрмөнүн оор куйруктуу болушу чоң маанилер нормалдуу бөлүштүрүүгө караганда көбүрөөк кездешиши мүмкүн экенин билдирет. Изилдөөдө тең салмакталган үзгүлтүксүз өзгөрүүчү куйрук төмөнкүдөй аныкталат:
Бул жерде \(p\) оң куйруктун салмагын, \(q\) сол куйруктун салмагын көрсөтөт. Финансылык базарларда сол куйрук көбүнчө чоң төмөндөө тобокелдиктери менен байланышат. Оң куйрук болсо кескин өсүүлөрдү билдириши мүмкүн.
4. Жай өзгөрүүчү функция
Үзгүлтүксүз өзгөрүүчү бөлүштүрүүлөрдө куйрук түзүмүн толуктоочу жай өзгөрүүчү функция төмөнкүдөй аныкталат:
Бул туюнтма \(L(x)\) функциясы абдан чоң \(x\) маанилеринде масштаб өзгөрүүлөрүнө жай жооп берерин көрсөтөт. Оор куйрук теориясында бул функция негизги күч мыйзамынын жүрүм-турумун майда тууралоо менен толуктайт.
5. Оор куйруктуу сумманын куйругу
Классикалык жыйынтыктардын бири оор куйруктуу өзгөрмөлөрдүн сызыктуу суммасы да оор куйруктуу бойдон калышы мүмкүн экенин көрсөтөт:
Сумманын абсолюттук куйрук жүрүм-туруму төмөнкүдөй жыйынтыкталат:
Бул формула сызыктуу процесстин четки тобокелдиги жеке соккуларга гана эмес, коэффициенттердин куйруктагы салмагына да байланыштуу экенин көрсөтөт.
6. Оң куйруктун салымы
Оң тараптагы куйрук үчүн изилдөө төмөнкү түзүмдү берет:
Бул жерде \((\rho_n)_+\) коэффициенттин оң бөлүгүн, \((\rho_n)_-\) терс бөлүгүн билдирет. Бул айырмалоо маанилүү, анткени финансылык катарларда оң жана терс экстремумдар симметриялуу болбой калышы мүмкүн.
7. Аралаш бөлүштүрүүлөрдө үстөм куйрук
Non-iid, башкача айтканда бирдей бөлүштүрүлбөгөн оор куйруктуу өзгөрмөлөрдө сумманын эң экстремалдык жүрүм-туруму көп учурда эң оор куйруктуу компонент тарабынан аныкталат:
Бул жерде \(\alpha_j\) ар бир компоненттин куйрук индекси. Кичирээк \(\alpha\) оорураак куйрукту билдирет. Ошондуктан аралаш түзүмдө экстремалдык тобокелдикти көбүнчө эң кичине куйрук индексине ээ компонент жетектейт.
8. Tail cross-correlation коэффициенти
Изилдөөнүн борборундагы жаңы көз карандылык өлчөмү төмөнкүдөй:
Бул формула \(X_t^{*}\) катары жогорку чектен ашканда, \(Y_{t+k}^{*}\) катарынын \(k\) кечигүүдөн кийин өзүнүн жогорку чегинен ашуу ыктымалдыгы канчалык өзгөрөрүн өлчөйт. Башкача айтканда, экстремалдык окуялардын кечигүү менен болгон биргелешкен кыймылын изилдейт.
Бул өлчөм классикалык корреляциядан айырмаланат. Корреляция орточо маанинин айланасындагы биргелешкен кыймылды өлчөсө, \(\tau_{x_n,y_n}(k)\) экстремалдык чектен ашуу аймактарына гана көңүл бурат.
9. Кыска эс тутум түзүмү
Изилдөөдө кыска мөөнөттүү эс тутум үчүн коэффициенттер экспоненциалдуу азайган түзүм колдонулат:
Бул учурда өткөндөгү соккулардын таасири тез басаңдайт. Финансылык мааниде бул четки таасир кыска убакыт ичинде жоголушу мүмкүн болгон процесс түзүмүн билдирет.
10. Узак эс тутум түзүмү
Узак мөөнөттүү эс тутум үчүн коэффициенттер күч мыйзамы боюнча азаят:
Бул учурда өткөн соккулардын таасири жайыраак жоголот. Крипто базарларда экстремалдык кыймылдардын алыскы кечигүүлөрдө да таасирин сакташы мындай узак эс тутум жүрүм-туруму менен байланыштуу болушу мүмкүн.
11. IID жана бирдей чек шартындагы кечигүү катышы
IID жана бирдей quantile/чек катарында ырааттуу tail cross-correlation катышы болжол менен мындай берилет:
Бул формула кечигүү менен болгон четки көз карандылык кантип басаңдай турганын коэффициенттер катары жана куйрук индекси аныктарын көрсөтөт.
12. Non-IID шартындагы кечигүү катышы
Non-iid шартында окшош түзүм төмөнкүдөй пайда болот:
Бул жерде \(\alpha_0\) пертурбациялоочу негизги оор куйруктуу соккунун куйрук индекси. Изилдөөнүн маанилүү билдирүүлөрүнүн бири — татаал non-iid түзүмдөрдө да узак мөөнөттүү четки көз карандылык жүрүм-турумун аз сандагы параметрлер менен түшүндүрүүгө болот.
13. Ар башка чек катарлары эмне үчүн маанилүү?
Изилдөө ар башка өзгөрмөлөрдүн куйруктары ар башка салмакта болушу мүмкүн экенин баса белгилейт. Ошондуктан эки катар үчүн бирдей чек ордуна ар башка чектер колдонулушу мүмкүн:
Бул ыкма маанилүү. Анткени BTC, ETH жана SOL сыяктуу активдердин баа масштабдары, волатилдүүлүк деңгээлдери жана куйрук жүрүм-туруму ар башка. Бирдей абсолюттук чекти колдонуу бир активде экстремалдык окуяны кармап, экинчисинде кадимки кыймылды билдириши мүмкүн.
График, таблица жана схеманын негизги билдирүүсү
1-сүрөт, BTC, ETH жана SOL катарларынын гистограммаларын көрсөтөт. Графиктерде бөлүштүрүүлөр бир чокулуу жана жөнөкөй Gaussian түзүмүнө окшобой турганы көрүнөт. Изилдөө бул көрүнүштү Hartigan Dip тести менен да колдойт жана катарларда bimodal/аралаш бөлүштүрүү белгилери болушу мүмкүн экенин белгилейт.
1-таблица, BTC, ETH жана SOL үчүн структуралык үзүлүүлөрдү берет. Үч криптовалюта катарынын ар биринде 5 өзгөрүү чекити аныкталган. Бул табылга маалыматтарды iid, башкача айтканда көз карандысыз жана бирдей бөлүштүрүлгөн жөнөкөй түзүм катары кароо мүмкүн эмес болушу мүмкүн экенин көрсөтөт.
2-таблица, 3-таблица жана 4-таблица, BTC, ETH жана SOL үчүн ар башка сегменттерде Pareto, Cauchy жана Weibull бөлүштүрүүлөрүнүн AIC/BIC салыштыруусун көрсөтөт. Натыйжалар сегменттен сегментке өзгөрөт. BTCде айрым бөлүктөрдө Cauchy, айрымдарында Weibull алдыга чыгат. ETH жана SOL тарапта да ар башка сегменттерде ар башка оор куйруктуу моделдер жакшыраак дал келет. Бул крипто баа катарларын бир туруктуу бөлүштүрүү менен түшүндүрүү кыйын экенин көрсөтөт.
5-таблица, узак эс тутум көрсөткүчтөрүн берет. BTC үчүн Hurst көрсөткүчү 0.927, ETH үчүн 0.934, SOL үчүн 0.930 деп билдирилет. GPH баалоолору да BTC үчүн 0.987, ETH үчүн 1.011 жана SOL үчүн 0.994 деңгээлинде. Бул маанилер катарларда күчтүү узак эс тутум белгиси бар экенин көрсөтөт.
6-таблица, BTC-ETH, ETH-SOL жана BTC-SOL жуптары үчүн ар башка quantile чектеринде жана ар башка кечигүүлөрдө tail cross-correlation маанилерин көрсөтөт. Маанилүү жагы: айрым tail cross-correlation маанилери lag 1ден lag 100гө чейин негизинен сакталат. Мисалы, айрым чек айкалыштарында ETH-SOL байланышы 0.7 тегерегинде калат. Бул экстремалдык биргелешкен кыймыл алыскы кечигүүлөрдө да тез жоголбой турганын көрсөтөт.
2-сүрөт, симуляциялардан алынган Hurst көрсөткүчтөрүнүн бөлүштүрүлүшүн көрсөтөт. Кызыл үзүк сызык non-iid түзүмүндөгү маанини билдирет. Изилдөө non-iid жыйынтыктар iid симуляция диапазонунун ичинде калганын көрсөтүп, теориялык жыйынтыктар визуалдык жактан колдоого алынганын белгилейт.
Эксперименттер кантип жүргүзүлгөн?
Изилдөөдө адегенде BTC, ETH жана SOL жабылуу баалары каралган. Авторлор жогорку жыштыктагы криптовалюта маалыматтарын колдонуп, бул катарлардагы бөлүштүрүү түзүмү бир типтүүбү же жокпу, изилдешкен.
Катарларда структуралык үзүлүүлөр аныкталып, үч криптовалюта үчүн тең 5 өзгөрүү чекити табылган. Ошондуктан маалыматтар бир iid бөлүштүрүүдөн келет деп кабыл алуунун ордуна, сегменттерге бөлүнүп, аралаш бөлүштүрүү логикасы менен бааланган.
Ар бир сегмент үчүн Pareto, Cauchy жана Weibull бөлүштүрүүлөрү салыштырылган. AIC жана BIC маанилери аркылуу кайсы бөлүштүрүү кайсы сегментке жакшыраак туура келери аныкталган.
Андан кийин BTC, ETH жана SOL ортосунда tail cross-correlation коэффициенттери эсептелген. Ар башка quantile чектери колдонулган: 0.75, 0.85 жана 0.95 сыяктуу жогорку куйрук аймактары бааланган. Ошондой эле lag 1, 3, 5, 7, 30 жана 100 сыяктуу ар башка кечигүүлөр изилденген.
Акыркы этапта симуляциялык изилдөөлөр жүргүзүлгөн. Pareto, Cauchy, Weibull жана Fréchet сыяктуу оор куйруктуу бөлүштүрүүлөр астында кыска эс тутум жана узак эс тутум шарттары сыналган. Максат теориялык жыйынтыктар ар башка бөлүштүрүү үй-бүлөлөрүндө канчалык туруктуу экенин көрүү болгон.
Жыйынтыктар эмнени көрсөтөт?
Изилдөөнүн биринчи жыйынтыгы — BTC, ETH жана SOL сыяктуу крипто катарлар жөнөкөй Gaussian же бир гана бөлүштүрүүгө ээ түзүм сыяктуу жүрүм-турум көрсөтпөйт. Гистограммалар, структуралык үзүлүүлөр жана модель дал келүүсү таблицалары катарлар ар башка мезгилдерде ар башка бөлүштүрүү касиеттерин көрсөтүшү мүмкүн экенин ачып берет.
Экинчи жыйынтык — бул катарларда узак эс тутум белгилери күчтүү. Hurst көрсөткүчү жана GPH баалоолору крипто баа динамикасында өткөн соккулардын таасири тез жоголбой калышы мүмкүн экенин көрсөтөт.
Үчүнчү жыйынтык — tail cross-correlation өлчөмү крипто жуптарынын ортосундагы четки көз карандылыкты кармай алат. Айрыкча ETH-SOL байланышында айрым чектерде жогорку жана туруктуу tail cross-correlation маанилери байкалат. Бул кескин кыймылдар бир убакта гана эмес, кечигүү менен да бирге топтолушу мүмкүн экенин көрсөтөт.
Төртүнчү жыйынтык — кечигүү менен болгон tail dependence жүрүм-туруму татаал көрүнгөнү менен, айрым негизги параметрлер аркылуу түшүндүрүлүшү мүмкүн. Изилдөөгө ылайык, tail cross-correlation катышы коэффициенттердин кечигүү катышы жана куйрук индекси менен аныкталат. Бул узак мөөнөттүү четки тобокелдик күтүлгөндөн да тартиптүү түзүмгө ээ болушу мүмкүн экенин көрсөтөт.
Бешинчи жыйынтык — бөлүштүрүү тиби эс тутум өлчөмдөрүнө таасир этет. Симуляцияларда Cauchy сыяктуу моменттери жок оор куйруктуу бөлүштүрүүлөр Hurst баалоолорунда көбүрөөк өзгөрмөлүү жыйынтык чыгарышы мүмкүн, ал эми Pareto аралашмалары узак мөөнөттүү көз карандылык түзүмүн туруктуураак сакташы мүмкүн. Изилдөө муну “tail-induced partition of memory”, башкача айтканда куйрук түзүмүнүн эс тутумду бөлүшү идеясы менен түшүндүрөт.
Бул эмне үчүн маанилүү?
Крипто базарларда тобокелдик көбүнчө волатилдүүлүк же корреляция аркылуу талкууланат. Бирок бул изилдөө чыныгы коркунуч куйрук аймактарындагы биргелешкен кыймылдарда жашырылышы мүмкүн экенин көрсөтөт.
Портфель кадимки күндөрдө диверсификациялангандай көрүнүшү мүмкүн. Бирок өтө катуу базар кыймылдарында BTC, ETH жана SOL бир багытта кескин кыймылдаса, классикалык корреляция бул тобокелдикти алдын ала жетиштүү көрсөтпөшү мүмкүн. Tail cross-correlation дал ушул жерде маанилүүрөөк тобокелдик көрсөткүчүн сунуштайт.
Бул ыкма крипто үчүн гана эмес; камсыздандыруу, кайра камсыздандыруу, системалык финансылык тобокелдик, көп тараптуу дефолт талдоосу жана табигый кырсык тобокелдиги сыяктуу тармактар үчүн да маанилүү. Анткени бул тармактарда да негизги көйгөй көбүнчө бир гана окуя эмес, бир нече экстремалдык окуянын бирге болушу.
Verianla көз карашынан бул изилдөөнүн негизги билдирүүсү мындай: финансылык базарларда чыныгы тобокелдикти орточо жүрүм-турумдан эмес, четки жүрүм-турумдан издөө керек. Эгер модель кадимки күндөрдү гана жакшы түшүндүрүп, кризис күндөрүндө активдердин бирге кулашын кармай албаса, тобокелдикти башкаруу толук эмес болуп калат.
Көңүл буруучу жагдайлар
Бул изилдөө инвестициялык кеңеш эмес. BTC, ETH же SOL боюнча сатып алуу-сатуу сунушун бербейт.
Изилдөө теориялык статистикалык жыйынтыктарды белгилүү жогорку жыштыктагы крипто маалымат мисалдары менен бирге берет. Жыйынтыктарды ар башка биржаларда, ар башка маалымат мезгилдеринде жана ар башка крипто активдерде өзүнчө текшерүү керек.
Маалыматтарда структуралык үзүлүүлөрдүн болушу модель тандоону татаалдаштырат. Ошондуктан бүт мезгилди бир гана бөлүштүрүү үй-бүлөсү менен түшүндүрүүгө аракет кылуу жаңылыш болушу мүмкүн.
Tail cross-correlation жогорку чектерде эсептелгенде маалымат сейректейт. Ошондуктан өтө жогорку quantile деңгээлдеринде баалоо белгисиздиги өсүшү мүмкүн.
Hurst көрсөткүчү жана GPH сыяктуу узак эс тутум өлчөмдөрү оор куйруктуу бөлүштүрүүлөргө сезгич болушу мүмкүн. Айрыкча Cauchy сыяктуу моменттери жок бөлүштүрүүлөрдө бул баалоолор көбүрөөк өзгөрмөлүү жыйынтыктарды бериши мүмкүн.
Изилдөө четки көз карандылыкты өлчөйт, бирок бул себептүүлүктүн далили эмес. BTCдеги кескин кыймыл ETH же SOLдогу кескин кыймылдын себеби деп түз айтууга болбойт. Өлчөм биргелешкен же кечигүү менен болгон экстремалдык кыймыл үлгүсүн көрсөтөт.
Жыйынтык
Бул академиялык изилдөө финансылык убакыт катарларында четки көз карандылыкты классикалык корреляциядан өзүнчө караш керек экенин күчтүү көрсөтөт. BTC, ETH жана SOL мисалы крипто базарлар оор куйруктуу, структуралык үзүлүүлөрү бар жана узак эс тутум касиеттерине ээ болушу мүмкүн экенин көрсөтөт.
Изилдөө сунуштаган tail cross-correlation коэффициенти бир катардагы кескин кыймыл башка катарда кечигүү менен болгон кескин кыймыл ыктымалдыгын кантип өзгөртөрүн өлчөөгө аракет кылат. Бул өзгөчө кризис маалында активдердин бирге кыймылдоо тобокелдигин түшүнүү үчүн маанилүү курал.
Эң көңүл бурдурган табылга — айрым крипто жуптарында tail cross-correlation маанилери алыскы кечигүүлөрдө да өтө аз төмөндөйт. Бул крипто базарларда экстремалдык кыймылдар бир гана учурдук эмес, туруктуу жана топтолгон тобокелдик түзүмдөрүн жаратышы мүмкүн экенин көрсөтөт.
Verianla көз карашынан жыйынтык так: тобокелдикти башкарууда “орточо корреляция төмөнбү?” деп гана суроо жетишсиз. Андан да маанилүү суроо мындай: базардын куйругунда, башкача айтканда эң оор күндөрүндө, активдер бирге кыймылдайбы?
Булак жана ыкма жөнүндө эскертүү
Бул мазмун Measuring Tail Dependence in Linear Processes: Theory and Empirics аттуу академиялык PDF каралып даярдалган. Текст сөзмө-сөз котормо эмес. Изилдөөнүн максаты, теориялык түзүмү, негизги формулалары, крипто маалымат талдоосу, график жана таблица билдирүүлөрү, симуляция табылгалары жана чектөөлөрү Verianla окурмандары үчүн жөнөкөйлөштүрүлүп, өз алдынча жана редакциялык кыргыз тилинде кайра баяндалган.
Бул материал инвестициялык кеңеш, портфель сунушу же жандуу тобокелдик моделин орнотуу боюнча көрсөтмө эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген