

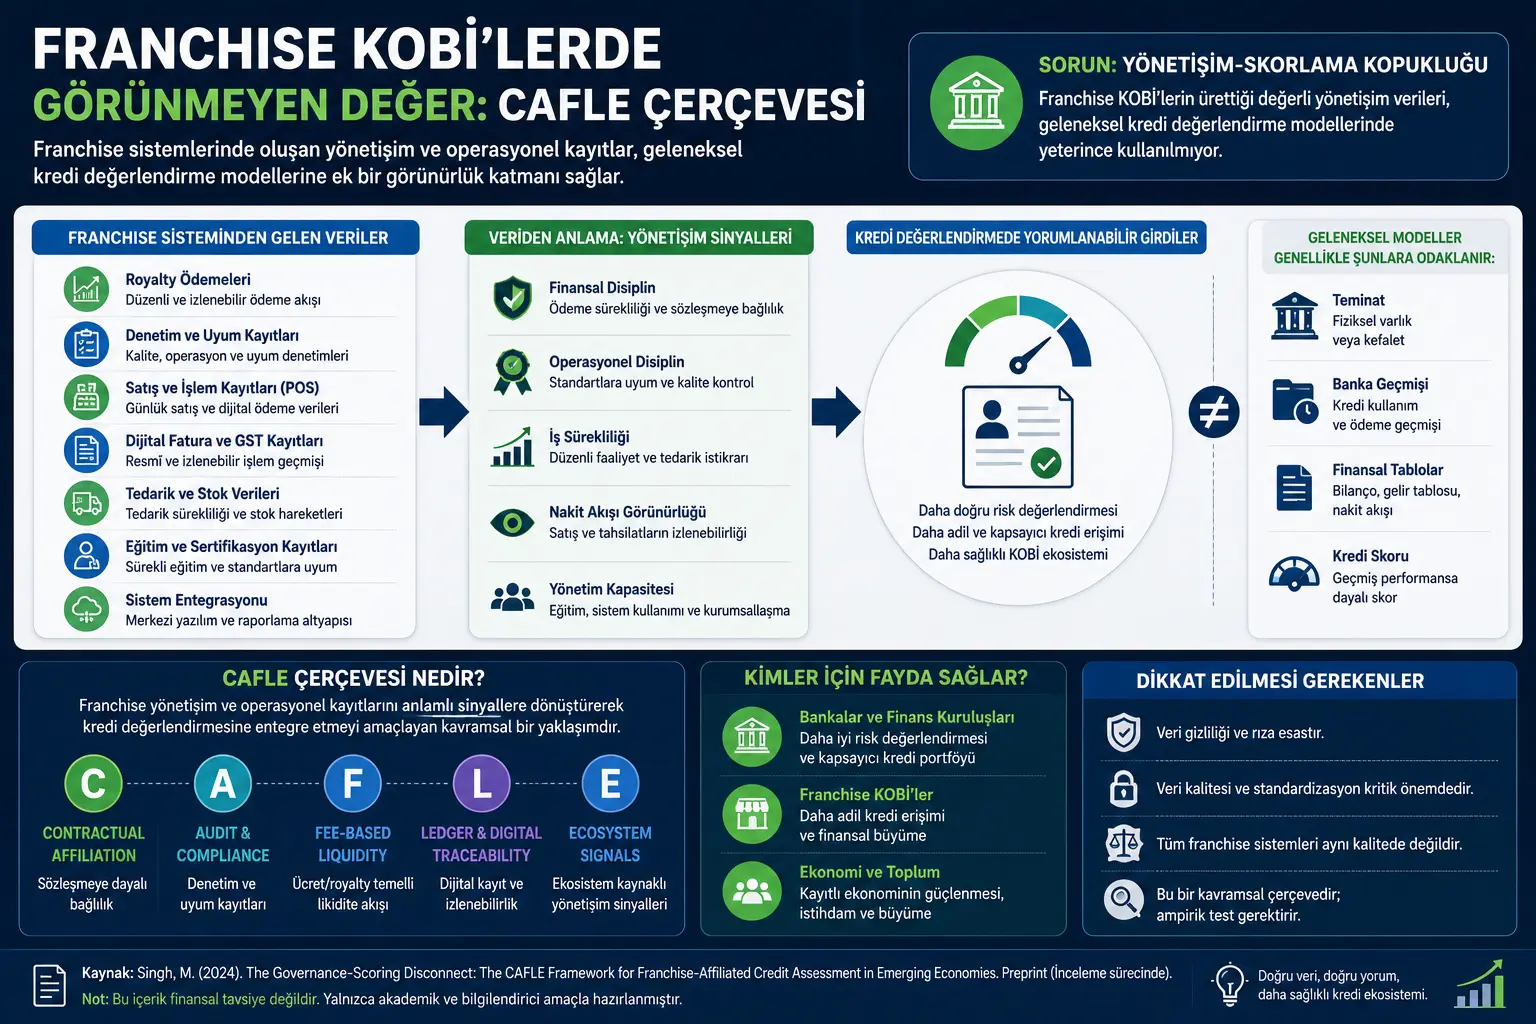
Бул изилдөө Мехул Сингх (Mehul Singh) тарабынан даярдалган “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” аттуу алдын ала басып чыгарылган (preprint) изилдөө долбоору болуп саналат. PDF бетинде изилдөөнүн кароо (рецензиялоо) процессинде экендиги жана комментарийлер үчүн ачык экени белгиленген. Ошондуктан, текстти рецензияланган акыркы макала катары эмес; концептуалдык алкактык сунуш жана келечектеги изилдөөлөр үчүн даярдалган теориялык салым катары окуу керек.
Изилдөө чөйрөсү боюнча; финансы, ЧОБ (кичи жана орто бизнес) каржылоосу, ишкердүүлүк, франчайзингди башкаруу, санариптик кредитти баалоо жана өнүгүп келе жаткан экономикалардын кесилишинде жайгашкан. Бул финансылык чечим, кредит берүү, кредит алуу же инвестициялык кеңеш эмес. Макалада каралган тема - франчайзингдик системаларда пайда болгон операциялык жазууларды (каттоолорду) кредиттик баалоодо кантип маңыздуураак колдонууга болоору жөнүндө академиялык талкуу болуп саналат.
Өнүгүп келе жаткан экономикаларда көптөгөн чакан ишканалар расмий (формалдуу) экономикага салым кошсо дагы, банктардан жана расмий финансы мекемелеринен кредит алууда кыйынчылыктарга дуушар болушат. Мунун негизги себептеринин бири - банктар бизнестин (ишкананын) чыныгы сапатын, төлөө жөндөмдүүлүгүн жана операциялык тартибин жетиштүү деңгээлде көрө албаганында. Бул көйгөй өзгөчө күрөөсү чектелүү, банктык тарыхы кыска же финансылык отчеттору начар ЧОБдордо айкын көрүнүп турат.
Бул изилдөө франчайзинг тармагына (franchise network) байланышкан ЧОБдордун өзгөчө статуска ээ экендигин ырастайт. Анткени бул ишканалар жалгыз иштеген көз карандысыз ишканалардай эмес. Алар роялти (royalty) төлөмдөрүн, операциялык аудиттерди, шайкештик (комплаенс) текшерүүлөрүн, стандарттуу отчеттуулук системаларын жана санариптик транзакциялардын жазууларын өндүрүшөт. Бирок салттуу кредитти баалоо моделдери көпчүлүк учурда бул башкаруу жазууларын системалуу түрдө колдонбойт. Автор бул үзүлүүнү (baylanışsızlıktı) "governance-scoring disconnect", б.а. "башкаруу маалыматтары менен кредиттик скорингдин (балл коюунун) ортосундагы үзүлүү" деп атайт.
Изилдөө сунуштаган CAFLE алкагы франчайзинг системаларында түзүлгөн бул жазууларды (маалыматтарды) кредиттик баалоодо кантип маанилүүрөөк сигналдарга айландырууга болоорун түшүндүрүүгө аракет кылат.
Көйгөй эмнеде?
ЧОБдор өзгөчө өнүгүп келе жаткан экономикаларда иш менен камсыз кылуу, жергиликтүү өндүрүш жана экономикалык жандуулук жагынан критикалык роль ойнойт. Бирок көптөгөн ЧОБдор расмий кредиттерге жетүүдө кыйынчылыктарды башынан өткөрүшөт. Банктар үчүн маселе төмөнкүдөй: Бизнестин (ишкананын) чындап эле дени сак, туруктуубу же тобокелдиги жогорубу дегенди түшүнүү дайыма эле оңой боло бербейт.
Бул жагдай маалыматтык асимметрия (bilgi asimetrisi) деп аталат. Маалыматтык асимметрия - бул транзакциядагы тараптардын бири экинчисине караганда көбүрөөк же сапаттуураак маалыматка ээ болушу. Кредит рыногунда бизнес (ишкана) өзүнүн абалын банкка караганда жакшыраак билет; ал эми банк толук эмес маалымат менен чечим чыгарууга аргасыз болот. Ушул себептен улам банктар күрөөнү (залогду) талап кылышат, узак банктык тарыхты издешет же чакан бизнеске этияттуураак мамиле кылышат.
Макаланын көңүл бурган жери - франчайзинг тармагына байланышкан ишканаларды бул сүрөттөлүштө өзүнчө кароо керектиги. Франчайзинг ишканасы, мисалы, дарыкана, ресторан, билим берүү борбору же чекене соода түйүнү көбүнчө үзгүлтүксүз текшерүүлөргө (аудиттерге), борбордук отчеттуулук эрежелерине, бренд стандарттарына жана санариптик төлөм системаларына көз каранды (байланган). Бул түзүм бизнес жөнүндө маанилүү маалыматтарды өндүрөт. Бирок салттуу кредит системалары көбүнчө күрөө (залог), банктык тарых, финансылык отчеттор жана классикалык кредиттик скоринг сыяктуу көрсөткүчтөргө басым жасашат.
Ошондуктан көйгөй маалыматтын жоктугунда эмес, болгон башкаруу (governance) маалыматтарынын кредиттик баалоодо туура чечмелене албаганында.
Метод эмнени сунуштайт?
Изилдөө эмпирикалык маалыматтарды анализдөөнү сунуш кылбайт; башкача айтканда, ал белгилүү бир маалымат топтому менен статистикалык тест жүргүзбөйт. Анын ордуна ал концептуалдык алкакты иштеп чыгат. Бул алкактын аталышы - CAFLE. CAFLE "Contractual Affiliation and Fee-based Liquidity Ecosystem" деген сөз айкашынын кыскартылышы. Кыргызчага болжол менен "Келишимге негизделген көз карандылык жана төлөмгө негизделген ликвиддүүлүк экосистемасы" деп которууга болот.
CAFLE алкагынын негизги ырастоосу төмөнкүдөй: Франчайзингдик системаларда пайда болгон роялти төлөмдөрү, операциялык аудит жазуулары, шайкештик (комплаенс) отчеттору, жеткирүү (supply) кыймылдары, POS сатуу маалыматтары, санариптик эсеп-фактуралар жана транзакциялардын жазуулары - кредиторлор үчүн бизнестин үзгүлтүксүздүгү жана тартип деңгээли жөнүндө баалуу сигналдарды өндүрө алат.
Роялти - бул франчайзинг ишканасынын брендди же бизнес моделин колдонуу үчүн франчайзерге (franchisor) үзгүлтүксүз төлөгөн акысы же үлүшү. Эгерде бул төлөмдөр үзгүлтүксүз, санариптик түрдө байкалуучу (traceable) жана сатуу иштери менен байланыштуу болсо, бул бизнестин (ишкананын) ишмердүүлүгүнүн үзгүлтүксүздүгүнүн көрсөткүчү болушу мүмкүн. Ошол сыяктуу эле, операциялык текшерүүлөрдөн үзгүлтүксүз өтүү бизнестин бренд стандарттарына туура келээрин жана белгилүү бир башкаруу тартибин сактап жатканын көрсөтө алат.
Автордун сунушу - бул жазуулар классикалык кредитти баалоо көрсөткүчтөрүнүн ордун басат дегенди билдирбейт. Туурараак чечмелөө - бул жазуулар (каттоолор) күрөө, банктык тарых, финансылык отчет жана кредиттик скоринг сыяктуу салттуу көрсөткүчтөргө кошумча көрүнүү (visibility) катмарын камсыздай алат.
Формулалар эмнени түшүндүрөт?
Бул PDFте математикалык теңдеме же сандык (количественный) модель формуласы жок. Изилдөө формулага негизделген эконометрикалык талдоонун (анализдин) ордуна концептуалдык алкак, адабиятты интеграциялоо, схемалар, таблицалар жана изилдөө сунуштары аркылуу илгерилейт.
Ошондуктан бул бөлүмдө өткөрүлө турган MathJax шайкеш формуласы жок. Макаланын аналитикалык түзүмү көбүнчө төмөнкүдөй логикалык байланышка негизделет: франчайзингди башкаруу үзгүлтүксүз жазууларды (маалыматтарды) өндүрөт; бул жазуулар санариптик түрдө байкоого жана чечмелөөгө боло турган абалга келсе, кредитордун бизнес (ишкана) жөнүндөгү маалымат белгисиздиги төмөндөшү мүмкүн.
Изилдөөнүн концептуалдык агымын жөнөкөй түрдө төмөнкүчө жалпылоого болот:
Бул туюнтма PDFте түзмө-түз (birebir) теңдеме катары орун албайт; ал изилдөөнүн негизги логикасын окурманга жөнөкөй көрсөтүү үчүн даярдалган редактордук схемалык баяндоо болуп саналат.
Эксперименттер кандайча жасалган?
Бул изилдөөдө лабораториялык эксперимент, талаа эксперименти же регрессияга негизделген эмпирикалык тест жүргүзүлгөн эмес. Изилдөө концептуалдык мүнөзгө ээ. Автор адабиятка (литературага) таянуу менен көйгөйдүн аныктамасын жана бул көйгөйгө жооп боло турган алкакты (framework) сунуштайт.
Адабияттарды карап чыгуу ЧОБ каржылоосу, маалыматтык асимметрия, сигнал теориясы, франчайзинг башкаруусу, мамилелик (relationship) банк иши, санариптик кредиттик системалар жана альтернативдик маалыматтарды колдонуу сыяктуу тармактарды бириктирет. Бул ыкма системалуу статистикалык мета-анализден көрө интегративдик адабиятты карап чыгуу (integrative literature review) мүнөзүнө ээ.
Изилдөө иштеп чыккан беш сунуш - келечекте маалыматтар менен сыналышы мүмкүн болгон гипотезага талапкерлер болуп саналат. Мисалы, изилдөөчүлөр ошол эле сектордогу (тармактагы) жана киреше деңгээлиндеги франчайзингдик ЧОБдор менен көз карандысыз ЧОБдорду салыштыра алышат. Банктык маалыматтарды, франчайзингдик аудит жазууларын, POS маалыматтарын, роялти төлөө тарыхын же санариптик эсеп-фактураларды колдонуу менен, CAFLEнин чындап эле кредитти баалоодо маанилүү салым кошо алар-албасы текшерилиши мүмкүн.
Натыйжалар эмнени көрсөтүп турат?
Изилдөө эмпирикалык натыйжа чыгарбагандыктан, "далилденди" деген тилди колдонууга болбойт. Анын ордуна, изилдөө көрсөткөн нерсе - маанилүү концептуалдык боштук. Франчайзингдик ЧОБдор көз карандысыз (өз алдынча) ишканаларга караганда көбүрөөк операциялык жазууларды (каттоолорду) өндүрүшү мүмкүн; бирок кредитор мекемелер бул жазууларды баалоо системаларына ар дайым эле киргизе беришпейт.
CAFLE алкагы бул боштукту жабуу үчүн үч негизги механизмди сунуштайт. Биринчиси, роялти жана үзгүлтүксүз төлөм агымдары бизнестин (ишкананын) үзгүлтүксүздүгү жөнүндө сигнал бере алат. Экинчиси, аудит жана шайкештик (комплаенс) жазуулары операциялык тартиптин көрсөткүчү болушу мүмкүн. Үчүнчүсү, франчайзингге тиешелүү инвестиция бизнестин узак мөөнөттүү улантуу ниетин жана чыгуу (exit) чыгымдарын көрсөтө алат.
Изилдөөнүн маанилүү салымы - кредиттик баалоодо бир гана финансылык отчеттор (таблицалар) эмес, бизнес (ишкана) жайгашкан башкаруу (governance) экосистемасы да эске алынышы мүмкүн экендигин ырасташы. Бул ыкма өзгөчө күрөөсү чектелүү, бирок үзгүлтүксүз франчайзинг системасынын ичинде иштеген чакан ишканалар үчүн маанилүү.
Бул эмне үчүн маанилүү?
Өнүгүп келе жаткан экономикаларда ЧОБ каржылоосу көп учурда эки уюлдун (uç) ортосунда тыгылып калат. Бир жагында кредитке муктаж болгон чакан ишканалар турат. Экинчи жагында болсо, бул ишканалар жөнүндө жетиштүү ишенимдүү маалыматым жок деп эсептеген банктар жана финансы мекемелери турат. Жыйынтыгында, кээ бир дени сак ишканалар жетиштүү деңгээлде көрүнбөгөндүктөн эле кредитке жетүүдө кыйынчылыктарга дуушар болушу мүмкүн.
CAFLE алкагы бул талкууга башкача терезе ачат. Эгерде бизнес (ишкана) франчайзингдик системанын ичинде иштесе, ал бизнес жөнүндө үзгүлтүксүз жазуулар ансыз деле өндүрүлүп жаткан болушу мүмкүн. Бул жазуулар бизнестин сатуу тартиби, төлөм тартиби, аудитке шайкештиги (uyum), жеткирүү үзгүлтүксүздүгү жана операциялык стандарты жөнүндө маалымат бере алат.
Бул көз караш банктар жана финтех (fintech) компаниялары үчүн альтернативдик маалыматтарды колдонуу жөн гана төлөм тарыхы же санариптик транзакциялардын саны эмес экендигин көрсөтүп турат. Франчайзинг башкаруусу (governance) да корпоративдик маалымат инфраструктурасынын бир түрү болушу мүмкүн. Бирок бул маалыматтын (датанын) мааниге ээ болушу үчүн аларды стандартташтыруу, уруксат (ыраазычылык) менен бөлүшүү жана кредиттик моделдер аркылуу туура чечмелөө керек.
Саясат иштеп чыгуучулар (policy makers) үчүн да бул тема маанилүү. ЧОБ кредиттеринде фонддун көлөмүн көбөйтүү гана жетишсиз болушу мүмкүн. Эгерде финансы мекемелери ишканалардын операциялык сапатын көрө албаса, кредиттик каналдар дагы деле тар бойдон кала бериши мүмкүн. Ошондуктан маалымат алмашуу (дата алмашуу), санариптик инфраструктура, франчайзингди башкаруу стандарттары жана кредитти баалоо алкактары чогуу каралышы керек.
Көңүл буруу пункттары
Биринчи көңүл бура турган жагдай, изилдөөнүн концептуалдык экендигинде. CAFLE алкагы логикалык түшүндүрмөнү сунуш кылганы менен, ал кеңири масштабдагы маалыматтар менен сыналган кредиттик модель эмес. Ошондуктан, "франчайзингдик ишканалардын тобокелдиги төмөн" же "банктар бул ишканаларга кредит бериши керек" деген сыяктуу кескин (kesin) жыйынтыктар чыгарылбашы керек.
Экинчи көңүл бура турган жагдай - бардык эле франчайзинг системалары бирдей сапатта эмес экендиги. Кээ бир франчайзинг тармактарында (network) аудиттер күчтүү, жазуулар (отчеттор) үзгүлтүксүз жана санариптик инфраструктура өнүккөн болушу мүмкүн. Кээ бирлеринде болсо аудиттер начар, отчеттуулук тартипсиз же жазуулар кемчиликтүү болушу мүмкүн. Мындай учурда башкаруу (governance) маалыматтары ишенимдүү кредиттик сигналды чыгарбашы мүмкүн.
Үчүнчү көңүл бура турган жагдай - тандоодогу бир жактуулук (selection bias). Күчтүүрөөк ишкерлер ансыз деле жакшыраак франчайзинг системаларына кошулуп жатышкан болушу мүмкүн. Бул учурда кредиттик ийгилик франчайзинг башкаруусунан (governance) эмес, ишкердин баштапкы сапатынан келип чыгышы мүмкүн. Келечектеги эмпирикалык изилдөөлөр бул айырмачылыкты кылдаттык менен сынашы керек.
Төртүнчү көңүл бура турган жагдай - маалыматтардын купуялыгы (data privacy) жана макулдук (rıza). Франчайзинг жазууларын кредиттик баалоодо колдонуу бизнестин ачык макулдугу, маалымат коопсуздугу, стандартташтыруу жана кыянаттык менен колдонуу (kötüye kullanım) тобокелдиктери жагынан кылдат иштелип чыгышы керек. Операциялык жазуулардын финансылык скоринг системаларына өткөрүлүшү ачык-айкындуулукту жана көзөмөлдөө механизмдерин талап кылат.
Акырында, бул макала финансылык кеңеш (tavsiye) эмес. Ишкананын кредитке жарамдуулугу анын франчайзинг тармагына байланыштуу же байланыштуу эместиги менен гана аныкталбайт. Акча агымы, карыздуулук, сектордун тобокелдиги, башкаруунун сапаты, рыноктук шарттар жана укуктук милдеттенмелер чогуу бааланышы керек.
Жыйынтык
Бул изилдөө ЧОБдорду каржылоодо көбүнчө көз жаздымда калган бир жагдайды күн тартибине алып чыгат: Кээ бир чакан ишканалар жөнүндө ойлогондон да көп операциялык маалымат бар, бирок кредиттик системалар бул маалыматты жетиштүү деңгээлде окуй албай жатат. Франчайзинг тармагына байланышкан ЧОБдор роялти төлөмдөрүнүн, аудиттердин, шайкештик процесстеринин жана санариптик транзакциялардын жазууларынын аркасында классикалык көз карандысыз (өз алдынча) ишканаларга караганда көрүнүктүүрөөк (görünür) болушу мүмкүн.
CAFLE алкагы бул көрүнүктүүлүктү кредиттик баалоодо кантип колдонууга болоору жөнүндө теориялык жол картасын сунуштайт. Алкак франчайзингди башкарууну (governance) брендди көзөмөлдөө же операциялык стандартташтыруу катары гана эмес, ошондой эле кредиторлор үчүн потенциалдуу маалымат булагы катары карайт.
Ошентсе да, бул ыкманын баалуулугу реалдуу маалыматтар менен сыналганда гана айкын болот. Келечекте банктык жазуулар, финтех (fintech) маалыматтары, франчайзингдик аудит системалары жана санариптик транзакция агымдары бириктирилип, бул алкактын иш жүзүндө (практикада) иштеп-иштебей турганы өлчөнүшү мүмкүн. Verianla жагынан алганда изилдөөнүн негизги билдирүүсү төмөнкүдөй: Кредитке жетүү көйгөйү жөн гана "акчанын жоктугу" эмес; ал туура бизнес (ишкана) маалыматын туура түрдө чечмелей албоо көйгөйү да болушу мүмкүн.
Булак жана Метод Эскертүүсү
Бул мазмун Мехул Сингх (Mehul Singh) тарабынан даярдалган "The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies" аттуу preprint (алдын ала басып чыгарылган) изилдөө долбооруна негизделип даярдалган. Изилдөө өнүгүп келе жаткан экономикаларда франчайзингге байланышкан ЧОБдорду кредиттик баалоодо башкаруу (governance) жазуулары кантип колдонулушу мүмкүн экенин талкуулаган концептуалдык алкакты сунуштайт.
Бул мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген