

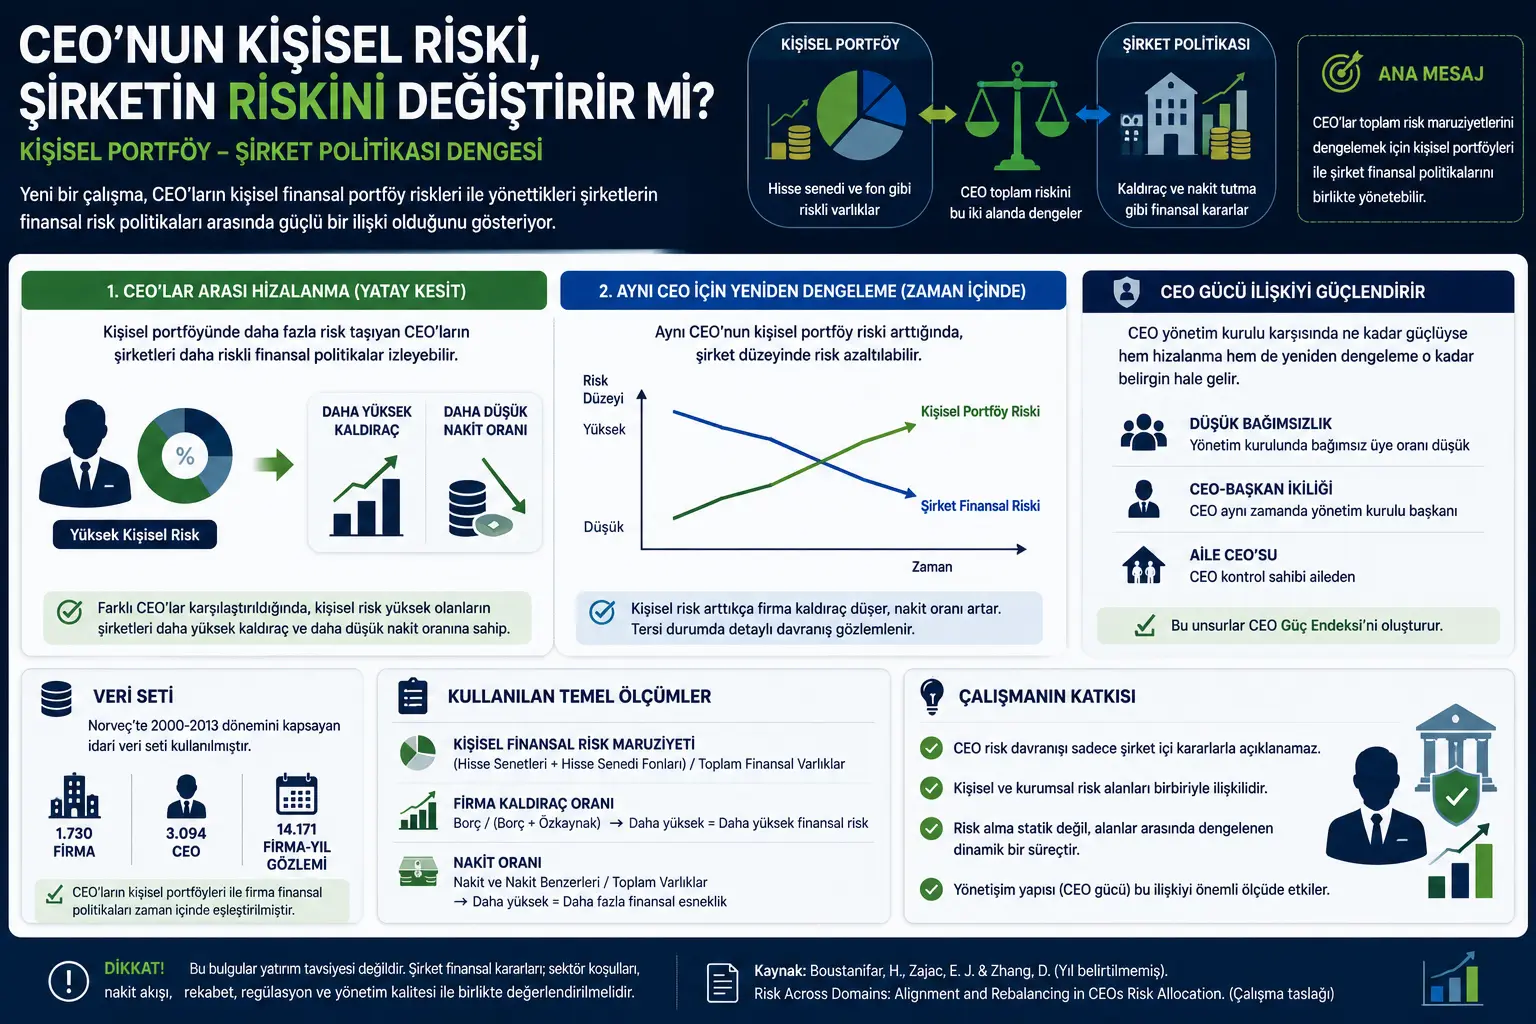
Бул изилдөө "Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation" аттуу академиялык изилдөө долбоорунун көрүнүшүндө. PDFтин ичинде рецензияланган (hakemli) журналда жарыяланганын көрсөткөн так жарыялоо (басып чыгаруу) маалыматы жок. Ошондуктан изилдөө рецензияланган акыркы макала катары эмес; башкаруу, корпоративдик финансы жана жүрүм-турумдук чечим кабыл алуу чөйрөлөрүндө эмпирикалык табылгаларды сунуштаган академиялык изилдөө долбоору катары бааланышы керек.
Тармагы (чөйрөсү) боюнча изилдөө; корпоративдик финансы, башкы директордун (CEO) жүрүм-туруму, директорлор кеңешинин күчү, капиталдын түзүмү, жүрүм-турумдук финансы (behavioral finance) жана жогорку башкаруу теориясынын (upper echelons theory) кесилишинде жайгашкан. Финансылык чечимдер, компаниянын леверидж (leverage) саясаты жана жеке инвестициялык портфель сыяктуу темаларды камтыгандыктан, бул макала инвестициялык кеңеш эмес. Мазмун академиялык табылгаларды жөнөкөйлөтүү жана окурманга изилдөөнүн негизги идеясын түшүндүрүү максатында даярдалган.
Бул изилдөө башкы директорлордун (CEO) тобокелчиликке баруу жүрүм-турумун компаниянын ичиндеги чечимдер менен гана түшүндүрүү толук эмес болуп калышы мүмкүн деп ырастайт. Изилдөөгө ылайык, башкы директорлор тобокелдикке байланыштуу чечимдерин өздөрүнүн жеке финансылык портфелдери менен алар башкарган компаниянын финансылык саясаттарынын ортосунда биргелешип баалай алышат. Башкача айтканда, башкы директордун акциялар жана фонддор сыяктуу тобокелдүү активдерге канчалык инвестиция салганы, компаниянын карыздуулук жана накталай акча кармоо саясаттары менен байланыштуу болушу мүмкүн.
Изилдөөнүн эки негизги табылгасы бар. Биринчиси, ар кандай башкы директорлорду салыштырганда, жеке портфелинде көбүрөөк тобокелдикти алып жүргөн башкы директорлор башкарган компаниялар жогорку леверидж (leverage) жана төмөн накталай акча кармоо тенденциясын көрсөтө алары байкалат. Экинчиси, ошол эле башкы директор убакыттын өтүшү менен изилденгенде, башкача сүрөттөлүш пайда болот: Башкы директордун жеке портфелинин тобокелдиги өскөндө, компания деңгээлиндеги тобокелдикке баруу азайышы мүмкүн; жеке тобокелдик азайганда болсо, компания деңгээлиндеги тобокелдикке баруу көбөйүшү мүмкүн.
Сырттан караганда карама-каршы (карама-каршы) көрүнгөн бул эки жыйынтык изилдөөнүн негизги идеясын түзөт: Башкы директордун тобокелчиликке баруу жүрүм-туруму бир гана чөйрөдө туруктуу пайда болгон өзгөчөлүк эмес; аны жеке жана корпоративдик чөйрөлөрдүн ортосунда тең салмакталган (балансталган) жалпы тобокелдик таасири (risk exposure) катары түшүнүүгө болот.
Көйгөй эмнеде?
Башкы директорлордун (CEO) тобокелдик артыкчылыктары компаниялардын карыз алуу, инвестиция, сатып алуу, инновация жана накталай акча сактоо чечимдерине таасир этиши мүмкүн. Мурдагы изилдөөлөр көбүнчө мындай логика менен илгерилеген: Тобокелдикти сүйгөн башкы директор кооптуураак корпоративдик саясатты жүргүзөт; ал эми тобокелдиктен качкан башкы директор этияттуураак болот.
Бул ыкма маанилүү болгону менен, ал көбүнчө башкы директордун жашоосундагы башка тобокелдик аймактарын (чөйрөлөрүн) сыртта калтырат. Бирок башкы директор жөн гана компанияны башкарган адам эмес. Ал ошондой эле жеке байлыгы, инвестициялары, акциялар портфели, фонддору, накталай активдери жана карыздары бар адам. Ошондуктан компаниянын ичинде кабыл алынган финансылык тобокелдик чечимдери башкы директордун жеке финансылык тобокелдиктерге кабылуусунан көз карандысыз болбошу мүмкүн.
Изилдөөнүн койгон негизги суроосу төмөнкүдөй: Башкы директорлор тобокелдикти өздөрүнүн жеке портфелдери менен компания саясаттарынын ортосунда өз-өзүнчө (бөлөк) алып жүрүшөбү, же жалпы тобокелдик максатынын тегерегинде бул аймактарды бирге тең салмакташабы?
Метод эмнени сунуштайт?
Изилдөө башкы директордун тобокелчиликке баруу жүрүм-турумуна "чөйрөлөр аралык тобокелдиктерди бөлүштүрүү" (cross-domain risk allocation) көз карашын алып келет. Бул ыкмага ылайык, башкы директордун тобокелдикке аппетити (risk appetite) менен тобокелдикке дуушар болуусу (risk exposure) бирдей нерсе эмес. Тобокелдикке аппетит адамдын тобокелчиликке барууга ыктоосун билдирет. Ал эми тобокелдикке кабылуу (risk exposure) - бул иш жүзүндө (fiilen) көтөрүлгөн тобокелдик; мисалы, жеке портфелдеги акциялардын катышы (ставкасы) же компаниянын карыз деңгээли сыяктуу байкоого боло турган көрсөткүчтөр менен өлчөөгө болот.
Авторлор башкы директордун жеке финансылык тобокелдиктерге кабылуусун жеке финансылык активдеринин канчалык бөлүгүн тобокелдүү активдерге бөлгөнү менен өлчөшөт. Тобокелдүү активдер - бул акциялар жана акцияларга негизделген инвестициялык фонддор сыяктуу базар баасы өзгөрүп турган активдер. Коопсуз активдер болсо накталай акча жана облигациялар сыяктуу тобокелдиги төмөн статьяларды камтыйт.
Компания деңгээлиндеги финансылык тобокелдик эки негизги көрсөткүч менен өлчөнөт: леверидж (leverage) жана накталай акчанын катышы (cash ratio). Леверидж компаниянын канчалык деңгээлде карыз менен каржыланганын көрсөтөт. Жогорураак леверидж жогорку финансылык тобокелдикти билдириши мүмкүн. Накталай акчанын катышы болсо компаниянын өз активдеринин ичинде канча накталай акча сактаганын көрсөтөт. Накталай акчанын катышынын жогору болушу финансылык ийкемдүүлүктү жана тобокелдик буферинин (risk tamponunun) төмөндүгүн билдириши мүмкүн.
Изилдөө Норвегияда башкы директорлордун жеке финансылык портфелдерин жана компаниянын финансылык саясаттарын убакыттын өтүшү менен байкай ала турган деталдуу административдик маалыматтарды колдонот. Ушундай жол менен, "Башкы директор тобокелдикти жакшы көрөбү?" деген суроо гана эмес, "Ошол эле башкы директордун жеке тобокелдиги өзгөргөндө компаниянын саясаты кандайча өзгөрөт?" деген суроо да изилдениши мүмкүн.
Формулалар эмнени түшүндүрөт?
PDFте эконометрикалык талдоо үчүн эки негизги теңдеме (формула) так (ачык) берилген. Ошондой эле, өзгөрмөлөрдү аныктоо бөлүмүнөн леверидж, накталай акча катышы жана жеке тобокелдикке кабылуу сыяктуу өлчөмдөр (өлчөөлөр) түшүнүлөт. Төмөндөгү MathJax блоктору PDFтеги символдук түзүмгө мүмкүн болушунча ишенимдүү түрдө даярдалган.
Биринчи теңдеме башкы директорлор ортосундагы айырманы сынайт. Бул жердеги максат - жеке финансылык тобокелдиги жогору болгон башкы директорлордун компаниянын кооптуураак саясаттары менен байланышы бар-жогун өлчөө. \(i\) фирманы, \(j\) башкы директорду (CEO), \(t\) жыл деңгээлин билдирет.
Экинчи теңдеме бир эле башкы директор-фирма жубунун (экилигинин) ичинде убакыттын өтүшү менен өзгөрүүнү карайт. Бул жерде критикалык өзгөрмө башкы директордун жеке портфель тобокелдигиндеги өзгөрүү болуп саналат. Бул теңдеме жеке тобокелдиктин өсүшү компания деңгээлиндеги компенсациялоочу (телдештирүүчү) тобокелдикти азайтуу менен байланыштуубу же жокпу, ошону сынайт.
Фирманын левериджи PDFтин өзгөрмөлөрдү аныктоо бөлүмүндө карыздын карыз менен өздүк капиталдын (özkaynak) суммасына болгон катышы катары берилген. Бул катыш өскөн сайын компаниянын финансылык тобокелдиктерге дуушар болуусу көбөйүшү мүмкүн.
Накталай акчанын катышы (Cash Ratio) накталай акчанын жана накталай акчага теңештирилген (барабар) каражаттардын жалпы активдерге болгон катышы катары аныкталат. Накталай акчанын катышынын жогору болушу компаниянын карызга же күтүлбөгөн шокторго каршы жогорку ликвиддүүлүк буферин сактап жатканын көрсөтүшү мүмкүн.
Башкы директордун жеке финансылык тобокелдиктерге дуушар болуусу (exposure), изилдөө логикасына ылайык, тобокелдүү финансылык активдердин жалпы финансылык активдердеги үлүшү катары каралышы мүмкүн. PDFте бул өлчөө; акциялардын жана акцияларга негизделген фонддордун жалпы финансылык активдерге карата катышы (ставкасы) аркылуу түшүндүрүлөт.
Изилдөөнүн негизги концептуалдык идеясын төмөнкүдөй жөнөкөй байланыш (мамиле) менен да жалпылоого болот: Башкы директордун жалпы тобокелдиктерге дуушар болуусу компания ичиндеги чечимдерден гана турбайт; жеке портфель жана компаниянын саясаттары чогуу жалпы тобокелдик сүрөтүн (пейзажын) түзөт.
Бул акыркы туюнтма PDFте түзмө-түз (birebir) математикалык теңдеме катары берилген эмес; ал изилдөөнүн теориялык логикасын окурманга жөнөкөй кылып көрсөтүү үчүн даярдалган редактордук корутунду формула болуп саналат.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFте графиктерге караганда таблицалар жана эконометрикалык натыйжалардын корутундулары көбүрөөк орун алган. Ошондуктан визуалдык негизги билдирүү таблицалардын эмне айтып жатканы аркылуу окулушу керек.
PDFтин 25-бетиндеги 1-Таблица (Table 1), тандалманын (үлгүнүн) негизги өзгөчөлүктөрүн көрсөтөт. Изилдөөдө 14 171 фирма-жыл байкоосу бар. Орточо фирма левериджи 0,41; орточо накталай акча катышы 0,12ди түзөт. Башкы директордун күч индекси (CEO power index) орто эсеп менен 0,72 деңгээлинде. Башкы директордун тобокелдик аппетитинин орточо өлчөмү 0,42 катары билдирилет. Бул таблица изилдөө фирма деңгээлинде да, башкы директор деңгээлинде да деталдуу өзгөрмөлөр менен иштеп жатканын көрсөтөт.
PDFтин 26-бетиндеги 2-Таблица, башкы директордун жеке тобокелдик аппетити менен фирманын саясаттарынын ортосундагы туурасынан (cross-sectional) байланышты көрсөтөт. Негизги билдирүү төмөнкүдөй: Жеке финансылык тобокелдикке дуушар болуу деңгээли жогору болгон башкы директорлор, жогорку фирма левериджи жана төмөн накталай акча сактоо көрсөткүчү менен байланыштуу. Бул табылга ар кандай башкы директорлордун ортосунда жеке жана корпоративдик тобокелчиликке баруу жүрүм-туруму бир багытта (bir yönde) тизилиши мүмкүн экенин көрсөтөт.
PDFтин 27-бетиндеги 3-Таблица, бир эле башкы директор-фирма жубунун (экилигинин) ичинде убакыттын өтүшү менен өзгөрүүнү карайт. Негизги билдирүү бул жерде тескери багытта (ters yönde): Башкы директордун жеке портфель тобокелдиги өскөндө, фирманын левериджи төмөндөп, накталай акчанын катышы өсүүдө. Бул, башкы директор өзүнүн жалпы тобокелдикке дуушар болуусун тең салмактоо үчүн компания деңгээлинде этияттуураак финансылык саясат жүргүзүшү мүмкүн деген идеяны колдойт.
PDFтин 28-бетиндеги 4-Таблица, башкы директордун күчүнүн ролун көрсөтөт. Башкы директордун күч индекси жогорулаганда, жеке тобокелдик менен фирманын тобокелдигинин ортосундагы тизилүү (тегиздөө) да, ошондой эле убакыттын өтүшү менен тең салмактуулук (баланс) байланышы да күчөйт. Башкача айтканда, башкы директор директорлор кеңешине караганда күчтүүрөөк болгондо, анын жеке тобокелдикке кабылуусунун компаниянын саясатына тийгизген таасири айкыныраак (көрүнүктүү) болуп калышы мүмкүн.
PDFтин 30-бетиндеги өзгөрмөлөрдү аныктоо таблицасы изилдөөнүн өлчөө түзүмүн жөнөкөйлөтөт. Леверидж - бул карыз менен өздүк капиталдын суммасынын ичиндеги карыздын үлүшү. Накталай акчанын катышы - бул накталай акчанын жана ага теңештирилген каражаттардын жалпы активдерге болгон катышы. Башкы директордун тобокелдик тенденциясы башкы директордун финансылык активдеринин канчалык бөлүгүн акциялар жана фонддор сыяктуу тобокелдүү активдерге бөлгөнү менен өлчөнөт. Ал эми башкы директордун күч индекси директорлор кеңешинин көз карандысыздыгынын төмөндүгү, үй-бүлөлүк башкы директор болуусу жана башкы директор менен төрагалык кызматтын бир адамда болушу (CEO duality) сыяктуу элементтердин жалпы суммасынан турат.
Эксперименттер кандайча жасалган?
Изилдөө лабораториялык эксперимент жүргүзбөйт. Анын ордуна ал Норвегиянын деталдуу административдик маалыматтары менен эмпирикалык (тажрыйбалык) талдоо жүргүзөт. Маалымат топтому (veri seti) башкы директорлордун жеке финансылык портфелдерин жана компаниялардын финансылык саясаттарын убакыттын өтүшү менен дал келтирүүгө (eşleştirmeye) мүмкүндүк берет.
Тандалма (Sample) 2000-2013-жылдарды камтыйт. Изилдөөчүлөр жоопкерчилиги чектелген коомдорго (ЖЧК / limited şirketler) басым жасашат; өтө кичинекей фирмаларды, кээ бир туунду компанияларды (bağlı ortaklıklar) жана финансылык институттар сыяктуу жөнгө салынган (regüle edilen) тармактарды сыртта калтырышат. Акыркы тандалма 14 171 фирма-жыл байкоолорун, 1 730 фирманы жана 3 094 башкы директорду камтыйт.
Анализдин биринчи этабында ар кандай башкы директорлордун ортосунда жеке финансылык тобокелдиктерге дуушар болуу менен фирманын левериджи жана накталай акча катышынын ортосундагы байланыш изилденет. Бул "базалык тизилүү" (bazal hizalanma) тести. Экинчи этапта, бир эле башкы директор-фирма жубунун (экилигинин) ичинде убакыттын өтүшү менен жеке портфель тобокелдигиндеги өзгөрүүнүн фирманын финансылык саясаттарына кандай таасир эткени талданат. Бул болсо "убакыттын ичинде кайра тең салмактоо" (zaman içi yeniden dengeleme) тести болуп саналат.
Изилдөөнүн көңүл бурарлык жактарынын бири - портфель тобокелдигиндеги өзгөрүүнү жигердүү (активдүү) соода (alım satım) чечимдеринен бөлүүгө аракет кылганы. Авторлор башкы директор соода кылбаган (транзакция жасабаган) жылдарда рыноктук (базар) баалуулуктардын өзгөрүшүнө байланыштуу портфелдин тобокелдиги кандай өзгөргөнүн карашат. Ошентип, жеке тобокелдиктин өзгөрүшү бир эле учурда кабыл алынган активдүү инвестициялык чечимдерден эмес, активдердин бааларынын өзгөрүүсүнөн келип чыгышы ыктымалдыгы бекемделет.
Акыр-аягы, башкы директордун күчү сыналат. Башкы директордун күч индексин түзүү үчүн башкы директордун директорлор кеңешинин төрагасы болушу, директорлор кеңешинин көз карандысыздык деңгээлинин төмөндүгү жана башкы директордун көзөмөлдөөчү (башкаруучу) үй-бүлөдөн келип чыгышы сыяктуу көрсөткүчтөр колдонулат. Бул индекс башкы директор компаниянын финансылык саясатын өзүнүн тобокелдик бөлүштүрүү артыкчылыктарына (preferences) ылайык канчалык деңгээлде таасир эте аларын өлчөө үчүн колдонулат.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи жыйынтыгы, башкы директорлор арасында жеке жана корпоративдик тобокелдиктер бир багытта тизилиши мүмкүн экендигинде. Жеке портфелинде тобокелдүү активдерди көбүрөөк алып жүргөн башкы директорлор фирманын жогорку левериджи жана накталай акчанын төмөн катышы сыяктуу кооптуураак финансылык компания саясаттары менен байланыштуу. Бул табылга башкы директордун жеке тобокелдик профили компаниянын чечимдеринде из (belirti) калтырышы мүмкүн экенин көрсөтүп турат.
Экинчи жыйынтык, бир эле башкы директорду убакыттын өтүшү менен карап чыкканда татаалыраак мамиле бар экенин көрсөтөт. Башкы директордун жеке портфелинин тобокелдиги жогорулаганда, фирма деңгээлиндеги тобокелдикке баруу (risk alma) төмөндөшү мүмкүн. Мисалы, компаниянын левериджи төмөндөшү же накталай акча катышы өсүшү мүмкүн. Тескерисинче, жеке тобокелдик азайганда, компания көбүрөөк финансылык тобокелдикке барышы мүмкүн.
Үчүнчү жыйынтык - бул мамилелерди башкы директордун күчү бекемдегени. Башкы директор директорлор кеңешине караганда күчтүүрөөк болгон кырдаалдарда (абалдарда), жеке тобокелдик менен компаниянын саясатынын ортосундагы тизилүү да, ошондой эле убакыттын өтүшү менен тең салмактуулук дагы айкыныраак көрүнөт. Бул тобокелдикти бөлүштүрүү жүрүм-туруму (risk tahsisi davranışı) жеке каалоо (tercih) маселеси гана эмес, корпоративдик ыйгарым укук жана көзөмөл түзүмүнө да байланыштуу экенин көрсөтүп турат.
Жалпысынан алганда, изилдөө башкы директордун тобокелдик жүрүм-турумун бир тараптуу өзгөчөлүк катары эмес, жеке жана корпоративдик чөйрөлөрдүн ортосунда башкарылган жалпы тобокелдиктерге дуушар болуусу катары карайт. Бул көз караш мурунку изилдөөлөрдө өзүнчө көрүлгөн эки жагдайды бириктирет: Башкы директорлор ортосундагы айырмачылыктарда тобокелдиктердин тизилиши, ошол эле башкы директордун ичинде убакыттын өтүшү менен тобокелдиктин тең салмактанышы.
Бул эмне үчүн маанилүү?
Бул изилдөө компаниянын финансылык саясаттарын баалоодо балансты (bilanço), сектордук шарттарды же директорлор кеңешинин чечимдерин гана кароо жетишсиз болуп калышы мүмкүн экенин көрсөтүп турат. Башкы директордун жеке финансылык дүйнөсү да компаниянын тобокелчиликке баруу ыкмасы менен байланыштуу болушу мүмкүн.
Мисалы, инвесторлор, аналитиктер жана директорлор кеңештери көбүнчө компаниянын леверидж катышы, накталай акча деңгээли жана карыз саясаты сыяктуу көрсөткүчтөрдү карашат. Бул изилдөө бул чечимдердин артында башкы директордун жалпы тобокелдикке дуушар болуусун (total risk exposure) тең салмактоого багытталган жүрүм-турум механизми болушу мүмкүн экенин болжолдойт. Эгерде башкы директор өзүнүн жеке портфелинде рыноктук тобокелдикти көбүрөөк алып жүрсө, ал компаниянын ичинде этияттуу карыз саясатына ыкташы мүмкүн.
Корпоративдик башкаруу жагынан да маанилүү бир билдирүү бар. Эгерде башкы директордун жеке тобокелдигине кабылуусу компаниянын саясаттарында чагылдырылса (көрүнсө), анда директорлор кеңешинин көзөмөлдөөчү ролу дагы да критикалык мааниге ээ болот. Өзгөчө башкы директор директорлор кеңешинин алдында күчтүү болгон структураларда, анын жеке тобокелдиктерди бөлүштүрүү тенденцияларынын компаниянын чечимдеринде көбүрөөк чагылдырылышы мүмкүн.
Бул табылгалар (натыйжалар) компанияны башкарууну адамдын реалдуураак жүрүм-турум модели менен ойлонууга чакырат. Башкы директордун чечимдери "компания үчүн эң жакшы финансылык көрсөткүч (катыш) кайсы?" деген суроонун гана жообу болбошу мүмкүн. Ошол эле учурда, ал башкы директордун жеке портфели, байлыгы, тобокелдикти кабыл алуусу (risk algısı) жана анын компаниядагы күчү менен бирге калыптанышы мүмкүн.
Көңүл буруу пункттары
Биринчи көңүл бура турган жагдай, изилдөө финансылык инвестициялык кеңеш катары окулбашы керек. Башкы директордун жеке портфель тобокелдиги же компаниянын леверидж деңгээли жалгыз инвестициялык чечим кабыл алуу үчүн жетиштүү маалымат эмес. Компаниянын баалуулугу (наркы), тармактык шарттар, акча агымы, атаандаштык, жөнгө салуу (регуляция), башкаруу сапаты жана макроэкономикалык чөйрө чогуу бааланышы керек.
Экинчи көңүл бура турган жагдай, изилдөө контекстинин (чөйрөсүнүн) Норвегия экендигинде. Норвегиянын деталдуу административдик маалымат инфраструктурасы, ачык-айкын эсепке алуу системалары жана институционалдык түзүмү мындай талдоо жүргүзүүгө мүмкүндүк берет. Табылгалар башка өлкөлөргө түздөн-түз өткөрүлүүдөн (taşınmadan) мурун ар кандай институционалдык чөйрөлөрдө кайрадан сынала (test edilmeli) тургандай болушу керек.
Үчүнчү көңүл бура турган жагдай, жеке портфель тобокелдиги менен компаниянын саясатынын ортосундагы байланыш дайыма эле башкы директордун аң-сезимдүү стратегиясы болбошу мүмкүн. Авторлор да башкы директорлор математикалык жактан жалпы тобокелдикти оптималдаштырууну ар дайым жасайт деп ырасташпайт. Тең салмактуулук (Dengeleme) жүрүм-туруму тобокелдикти кабыл алуу жана комфорт зонасы аркылуу көбүрөөк жашыруун (örtük) түрдө пайда болушу мүмкүн.
Төртүнчү көңүл бура турган жагдай - себептүүлүк чеги (nedensellik sınırı). Изилдөө күчтүү маалыматтарды жана туруктуу эффект (fixed effects) моделдерин колдонгону менен, бардык альтернативдүү түшүндүрмөлөрдү толугу менен жокко чыгаруу кыйын. Мисалы, компаниянын түзүмү, башкы директорду тандоо, үй-бүлөнүн ээлиги же корпоративдик маданият сыяктуу элементтер да тобокелдик саясаттарына таасир этиши мүмкүн.
Акыр-аягы, башкы директордун күчү тууралуу табылга кылдат чечмелениши керек. Башкы директордун күчтүү болушу ар дайым жаман же жакшы дегенди билдирбейт. Изилдөө көрсөткөн нерсе - башкы директордун күчү өскөндө, жеке тобокелдикке дуушар болуу менен компаниянын саясаттарынын ортосундагы байланыш көрүнүктүүрөөк (айкыныраак) болуп калат.
Жыйынтык
Бул изилдөө башкы директорлордун (CEO) тобокелчиликке баруу жүрүм-турумуна күчтүү жана башкача көз карашты сунуштайт. Башкы директордун жеке портфели менен компаниянын финансылык саясаттары бири-биринен толугу менен көз каранды эмес (өзүнчө) тармактар болбошу мүмкүн. Жеке байлыкта көтөрүлгөн тобокелдик менен компаниянын балансында (bilançosunda) көтөрүлгөн тобокелдик, бир эле чечим кабыл алуучунун (decision maker) жалпы тобокелдиктерге дуушар болуусунун ичинде чогуу калыптанышы мүмкүн.
Изилдөөнүн эң кызыктуу тарабы анын эки башка мамилени (байланышты) бир эле учурда көрсөткөндүгүндө. Башкы директорлордун арасында караганда, тобокелдүүрөөк жеке портфелге ээ болгон башкы директорлор кооптуураак компания саясаттары менен байланышкан. Бирок ошол эле башкы директор убакыттын өтүшү менен изилденгенде, жеке тобокелдик көбөйгөндө компаниянын тобокелдиги азайышы мүмкүн. Бул тобокелдик жүрүм-турумунун статикалык эмес, тең салмакталган процесс (балансталчу процесс) болушу мүмкүн экенин көрсөтөт.
Verianla жагынан алганда бул изилдөөнүн негизги билдирүүсү төмөнкүдөй: Компаниянын чечимдерин түшүнүү үчүн компаниянын балансын (bilanço) гана эмес, чечим чыгаруучунун башка тобокелдик аймактарын (чөйрөлөрүн) да кароо керек болушу мүмкүн. Башкы директордун жеке каржылык дүйнөсү компаниянын леверидж (leverage) жана накталай акча саясаттарында көрүнбөгөн таасир каналын (etki kanalı) түзүшү мүмкүн.
Булак жана Метод Эскертүүсү
Бул мазмун Хамид Бустанифар (Hamid Boustanifar), Эдвард Дж. Зажак (Edward J. Zajac) жана Дан Жанг (Dan Zhang) тарабынан даярдалган "Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation" аттуу академиялык изилдөө долбоорунун (working paper) негизинде даярдалган. Изилдөө Норвегиядагы башкы директорлордун (CEO) жеке финансылык портфелдери менен фирманын финансылык саясаттарын дал келтирген (eşleştiren) узунунан (longitudinal) маалыматтар аркылуу башкы директорлордун тобокелдик бөлүштүрүү жүрүм-турумун (risk allocation behavior) талдайт.
Бул мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген