

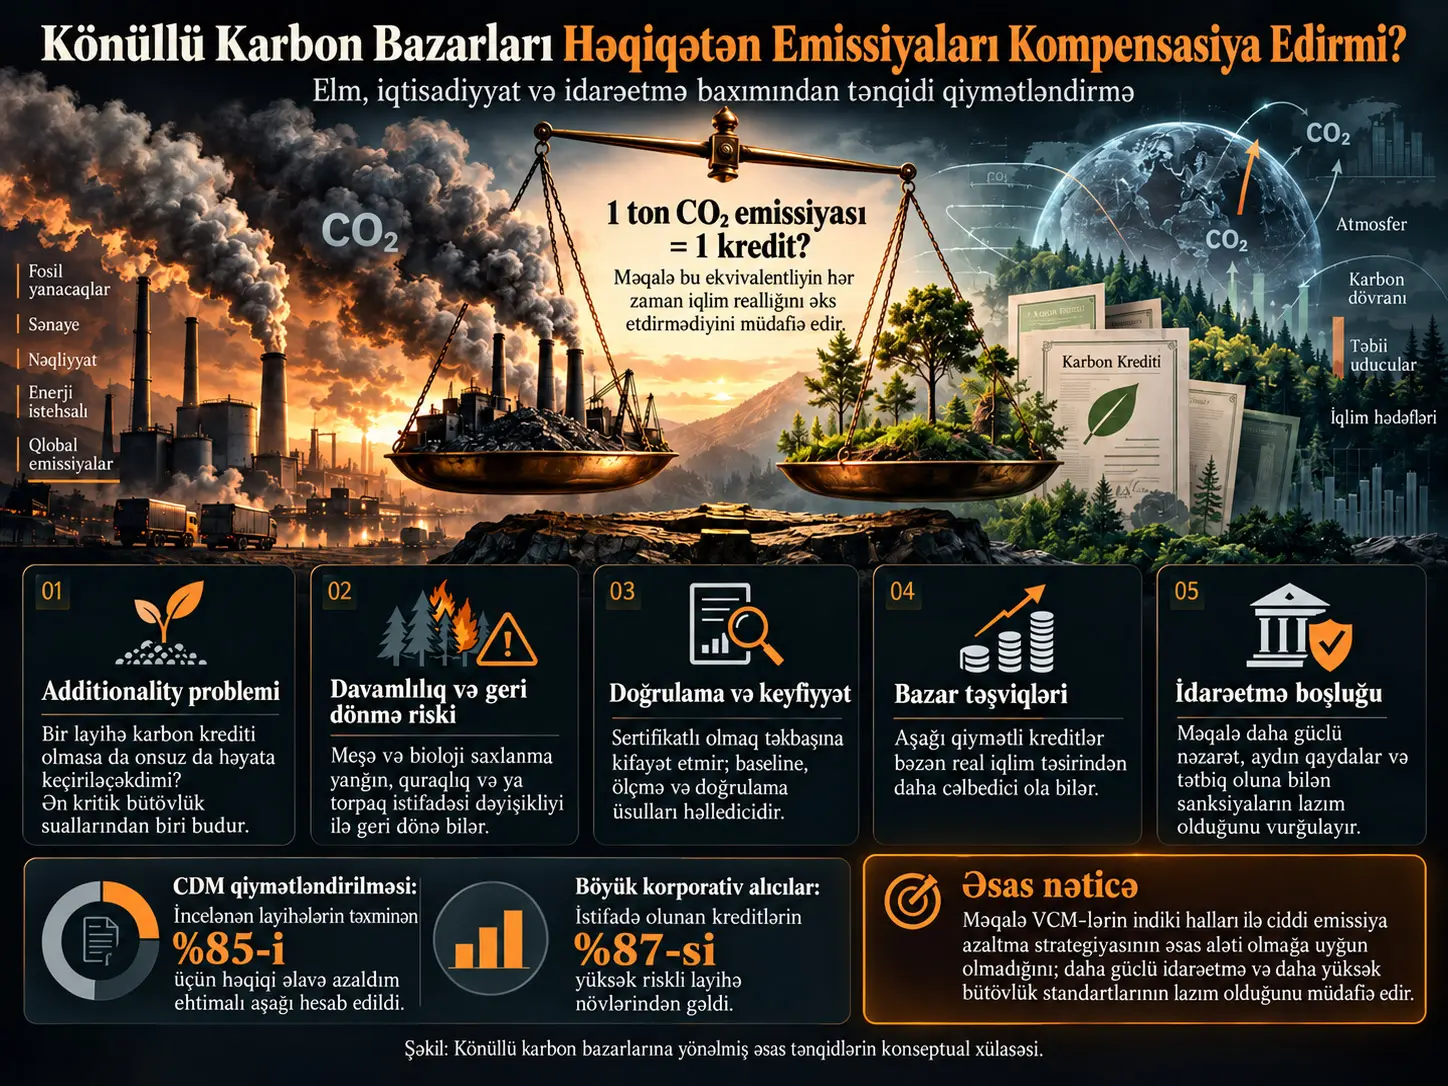
Könüllü Karbon Bazarları (Voluntary Carbon Markets, VCM), şirkətlərin və digər aktorların öz emissiyalarının bir hissəsini başqa yerlərdə həyata keçirildiyi iddia olunan emissiya azaldılması və ya karbonun uzaqlaşdırılması fəaliyyətlərindən yaranan kreditlərlə kompensasiya etməsinə imkan verən bazarlardır. Bu issue paper həmin mexanizmin elmi, iqtisadi və idarəetmə ilə bağlı fərziyyələrini tənqidi şəkildə araşdırır.
Müəllif xüsusilə dörd problemə diqqət yetirir: müxtəlif karbon mənbələri və uzaqlaşdırma üsulları arasında hər tona görə qurulan ekvivalentliyin məhdudiyyətləri; bir layihənin karbon krediti olmasa belə həyata keçirilib-keçirilməyəcəyini ifadə edən additionality problemi; bioloji karbon saxlanmasının davamlılığı və geri çevrilə bilməsi; özəl standart qurumları, doğrulayıcılar, alıcılar və satıcılar arasındakı təşviq və informasiya asimmetriyaları.
Tədqiqatın yanaşması empirik bazar eksperimenti deyil. Məqalə özünü açıq şəkildə “devil's advocate” mövqeyində qurur və mövcud elmi tədqiqatlar, siyasət sənədləri və bazar hesabatlarından çıxış edərək VCM-lərin mövcud strukturunu sorğulayır. Bəzi tənqidlər müstəqil akademik və institusional mənbələrlə dəstəklənsə də, mənbədə istifadə olunan bəzi nisbət və istinadların ayrıca diqqətlə qiymətləndirilməsi lazımdır.
Xüsusilə tədqiqatdakı bir qrafikdə Verra REDD+ kreditlərinin %92-sinin “phantom credit” olduğu Guizar-Coutiño və həmkarlarının 2022-ci il işinə aid edilir. Lakin müvafiq akademik tədqiqat bu nisbəti birbaşa bildirmir. Buna görə həmin nisbət burada təsdiqlənmiş elmi nəticə kimi istifadə edilmir.
Könüllü Karbon Bazarı Nədir?
Könüllü karbon bazarında müəyyən layihələr tərəfindən qarşısının alındığı, azaldıldığı və ya atmosferdən uzaqlaşdırıldığı hesablanan hər bir metrik ton karbon-dioksid ekvivalenti üçün karbon kreditləri yaradıla bilər. Bu kreditləri daha sonra könüllü iqlim hədəflərini dəstəkləmək istəyən şirkətlər, təşkilatlar və ya fərdlər ala bilər.
Layihələr arasında meşələrin qorunması və yenidən meşələndirmə, bərpa olunan enerji, metanın tutulması, torpaq və mavi karbon işləri, birbaşa havadan tutma və təmiz bişirmə texnologiyaları kimi çox fərqli fəaliyyətlər ola bilər.
Karbon Krediti Necə Yaranır?
Mənbədə verilən VCM arxitekturası ümumilikdə aşağıdakı zənciri göstərir:
- Emissiyanın azaldılması və ya karbonun uzaqlaşdırılması layihəsi yaradılır.
- Layihənin emissiya təsiri ölçülür, hesabatlandırılır və müstəqil doğrulama qurumları tərəfindən yoxlanılır.
- Verra/VCS, Gold Standard, American Carbon Registry və ya Climate Action Reserve kimi standart və qeydiyyat sistemləri çərçivəsində kredit yaradılır.
- Kredit unikal seriya nömrəsi ilə registry sistemində qeydiyyata alınır.
- Kredit birbaşa razılaşmalar, brokerlər, birjalar və ya karbon fondları vasitəsilə satılır.
- Şirkət və ya başqa bir alıcı krediti istifadə edir.
- İstifadə edilmiş kredit yenidən satılmaması üçün registry-də “retired” statusuna keçirilir.
Bu zəncir texniki baxımdan nizamlı görünsə də, iqlim baxımından əsas sual kreditin yaradılmış olması deyil, onun təmsil etdiyi azalmanın real, əlavə, ölçülə bilən, qalıcı və başqa yerdə iki dəfə sayılmamış olub-olmamasıdır.
Karbon Krediti Şirkətin Öz Emissiya Azaldılmasını Əvəz Edə Bilərmi?
Bu fərq könüllü karbon bazarı müzakirəsinin mərkəzindədir. Bir şirkətin öz fəaliyyətlərindən yaranan emissiyaları birbaşa azaltması ilə başqa yerdəki iqlim layihəsini maliyyələşdirərək karbon krediti alması eyni əməliyyat deyil.
Birləşmiş Millətlər Təşkilatının non-state actors üçün hazırladığı net-sıfır bütövlük yanaşması təşkilatların əvvəlcə öz dəyər zəncirlərində sürətli və dərin emissiya azaldılmasına üstünlük verməli olduğunu bildirir. Yüksək bütövlüklü könüllü karbon kreditləri dəyər zəncirindən kənardakı əlavə azaldılma fəaliyyətlərini dəstəkləyə bilər; lakin şirkətin aralıq dövr emissiya azaldılması hədəflərinin yerinə sayıla bilməz.
Buna görə “100 ton emissiya etdim, başqa yerdə 100 ton kredit aldım, nəticə sıfırdır” şəklindəki mühasibat bərabərliyi təkbaşına fiziki və ekoloji ekvivalentliyə zəmanət vermir.
Niyə Hər Bir Ton CO₂ Eyni Deyil?
Karbon uçotunda bir ton CO₂e ümumi ölçü vahidi kimi istifadə olunur. Lakin mənbə vurğulayır ki, bu riyazi ekvivalentlik fərqli karbon proseslərinin bütün xüsusiyyətlərini təmsil etmir.
Məsələn, fosil yanacaqların yandırılması geoloji anbarlarda çox uzun müddət qalmış karbonu aktiv karbon dövranına əlavə edir. Meşənin böyüməsi ilə bioloji şəkildə saxlanan karbon isə yanğın, quraqlıq, xəstəlik, torpaq istifadəsinin dəyişməsi və ya insan müdaxiləsi nəticəsində yenidən atmosferə qayıda bilər.
Buna görə iqlim bütövlüyü baxımından yalnız “neçə ton?” sualı kifayət deyil. Karbonun mənbəyi, saxlanmanın nə qədər davam edəcəyi, azalmanın həqiqətən kredit sayəsində baş verib-vermədiyi və gələcəkdə geri çevrilmə riski də qiymətləndirilməlidir.
Additionality Nədir və Niyə Karbon Kreditlərinin Əsas Problemlərindən Biridir?
Additionality, kredit verilən emissiya azalmasının karbon maliyyələşdirilməsi olmasaydı baş verməyəcək olması deməkdir.
Sadə nümunə ilə, əgər külək elektrik stansiyası karbon krediti olmasa da iqtisadi baxımdan onsuz da tikiləcəkdisə, sonradan bu layihə üçün “bu kredit sayəsində emissiya azaldıldı” demək mübahisəli olur. Çünki kredit yeni bir azalma yaratmamış, onsuz da həyata keçiriləcək fəaliyyəti maliyyələşdirmiş ola bilər.
CDM Tədqiqatının %85 Nəticəsi Nə Deməkdir?
Mənbənin istinad etdiyi Cames və həmkarlarının 2016-cı il Clean Development Mechanism qiymətləndirməsi, araşdırdıqları CDM layihələrinin təxminən %85-də emissiya azalmalarının həm həqiqətən əlavə, həm də həddindən artıq qiymətləndirilməmiş olma ehtimalını aşağı hesab etmişdir.
Bu ciddi bütövlük xəbərdarlığıdır. Lakin bu nisbət bütün mövcud könüllü karbon kreditlərinin %85-nin etibarsız olduğu demək deyil. CDM, Kyoto Protokolu çərçivəsində işləyən və 2005–2020 dövründə istifadə olunan ayrıca mexanizmdir. Bu nəticə xüsusilə additionality testinin tarixən nə qədər çətin olduğunu göstərir.
Əks-Faktual Problem
Additionality-nin əsas çətinliyi baş verməmiş gələcək ssenarinin ölçülməsini tələb etməsidir.
Meşə qorunmasaydı nə qədər kəsiləcəkdi? Enerji layihəsi karbon gəliri olmasaydı yenə qurulacaqdımı? Şirkət alternativ investisiya edəcəkdimi?
Bu sualların birbaşa müşahidə edilə bilən cavabları yoxdur. Buna görə layihələr “baseline” və ya əks-faktual ssenari qurur. Kredit miqdarı çox vaxt real dünyadakı müşahidə ilə bu fərziyyəvi ssenari arasındakı fərqdən hesablanır. Baseline həddindən artıq yüksək qurularsa, layihə əslində təmin etmədiyi azalmalar üçün də kredit yarada bilər.
Könüllü Karbon Bazarlarında Keyfiyyət Problemi Nə Qədər Böyükdür?
Mənbənin istifadə etdiyi mühüm müasir tədqiqatlardan biri 2024-cü ildə Nature Communications jurnalında dərc olunmuş və 2020–2023 arasında ən çox karbon krediti istifadə edən 20 şirkəti araşdırmış tədqiqatdır.
Araşdırmada satın alınmış kreditlərin %87-si real və əlavə emissiya azaldılması təmin etmə baxımından yüksək risk daşıyan layihə növləri kateqoriyasında qiymətləndirilmişdir.
Bu ifadəni düzgün oxumaq vacibdir. Tədqiqat həmin kreditlərin %87-sinin ayrı-ayrılıqda yoxlanaraq “saxta” olduğunun sübut edildiyini demir. Layihə növlərinin additionality, həddindən artıq kreditləndirmə və ya oxşar keyfiyyət problemlərinə meylliliyini qiymətləndirən risk təsnifatından istifadə olunur.
Şirkətlər Niyə Daha Aşağı Keyfiyyətli Kreditlər Ala Bilər?
Mənbə könüllü bazarın təşviq sistemində potensial uyğunsuzluq olduğunu irəli sürür. Kredit alan şirkət üçün görünən iqlim iddiası və ya uçot nəticəsi oxşar qaldıqda, daha ucuz kredit iqtisadi baxımdan daha cəlbedici ola bilər.
Trencher və həmkarlarının 2024-cü il təhlili də araşdırdıqları böyük şirkətlərin ucuz və yüksək riskli layihə növlərindən əhəmiyyətli miqdarda kredit aldığını bildirmişdir.
Bu vəziyyət klassik informasiya asimmetriyası probleminə çevrilə bilər: karbon kreditinin real iqlim keyfiyyətini qiymətləndirmək son dərəcə texniki olduğu halda, alıcı və ictimaiyyət çox vaxt yalnız “bir ton CO₂ krediti” etiketini görür.
Doğrulama Sistemi Problemi Həll Edirmi?
Könüllü bazarlarda üçüncü tərəf doğrulama qurumları, standart tərtibçiləri və registry sistemləri mövcuddur. Buna görə bazar tamamilə nəzarətsiz deyil.
Bununla belə, doğrulamanın uğuru istifadə edilən metodologiyadan, baseline-ın reallığından, məlumat keyfiyyətindən, maraqlar toqquşmasının idarə edilməsindən və permanence kimi uzunmüddətli risklərin necə nəzərə alınmasından asılıdır.
Buna görə “sertifikatlı” olmaq ilə “iqlim təsirinin heç bir qeyri-müəyyənlik daşımaması” eyni şey deyil.
Mənbədəki %92 “Phantom Credit” İddiası Niyə İstifadə Edilmədi?
Mənbə tədqiqatındakı bir qrafik Verra REDD+ kreditlərinin %92-sinin “phantom credit” olduğunu iddia edir və bu nisbəti Guizar-Coutiño və həmkarlarının 2022-ci il tədqiqatına bağlayır.
Lakin müvafiq akademik məqalə Science jurnalında deyil, Conservation Biology jurnalında dərc olunmuş və 9 ölkədəki 40 könüllü REDD+ layihəsini qiymətləndirmişdir. Məqalə sözügedən %92 nisbətini bu formada birbaşa bildirmir.
%90-dan yuxarı “phantom credit” iddiası sonradan müxtəlif elmi tədqiqatların nəticələrini birlikdə qiymətləndirən jurnalist araşdırmasında geniş yayılmış və istifadə edilən extrapolasiya üsuluna Verra etiraz etmişdir.
Buna görə burada elmi baxımdan daha təhlükəsiz yanaşma seçilərək nisbət mənbə tədqiqatının iddiası kimi qeyd olunmuş, təsdiqlənmiş kəmiyyət nəticəsi kimi istifadə edilməmişdir.
Karbon Bazarları Bərpa Olunan Enerji İnvestisiyalarını Maliyyələşdirə Bilərmi?
Könüllü karbon kreditlərinin müdafiə olunan funksiyalarından biri emissiyanı azaldan layihələrə əlavə gəlir verərək yeni investisiyaları təşviq etməkdir.
Mənbə bu funksiyanın tamamilə mövcud olmadığını demir. Karbon gəlirinin bəzi layihələrə maliyyə töhfəsi verə biləcəyini qəbul edir. Lakin xüsusilə iri miqyaslı bərpa olunan enerji investisiyalarında əsas maliyyələşdirmə problemlərinin karbon krediti qiymətindən xeyli daha geniş ola biləcəyini müdafiə edir.
Mənbənin verdiyi məlumatlara görə araşdırılan 1.700-dən çox bərpa olunan enerji layihəsində karbon kreditləri ümumi gəlirin %4-dən azını təşkil etmişdir. Müəllif bu nəticədən çıxış edərək bir çox iri günəş, külək və ya hidroelektrik investisiyasında kredit gəlirinin ilkin investisiya qərarının əsas səbəbi olmasının aşağı ehtimallı olduğunu müzakirə edir.
Kapitalın Dəyəri Niyə Vacibdir?
Bərpa olunan enerji layihələri yüksək ilkin investisiya tələb edir. Maliyyələşdirmə xərci artdıqca eyni günəş və ya külək stansiyasının istehsal etdiyi elektrik enerjisinin ümumi dəyəri də əhəmiyyətli dərəcədə arta bilər.
Mənbə inkişaf etməkdə olan iqtisadiyyatlarda ölkə riski, valyuta məzənnəsinin dəyişkənliyi, tənzimləyici qeyri-müəyyənlik, investisiya tarixçəsinin çatışmazlığı və zəif maliyyə mühiti kimi amillərin kapital xərclərini artıra biləcəyinə diqqət çəkir.
Bu kontekstdə güzəştli maliyyələşdirmə, inkişaf maliyyəsi qurumlarının zəmanətləri, blended finance və proqnozlaşdırıla bilən enerji siyasətləri karbon kreditlərindən fərqli alətlərdir. Müəllifin fikrincə, könüllü karbon bazarını bu daha geniş maliyyələşdirmə probleminin əsas həlli kimi görmək problem ilə siyasət alətini bir-birinə qarışdıra bilər.
VCM Tamamilə İşləməzdir?
Mənbə olduqca tənqidi mövqe tutsa da, daha dar nəticə çıxarmaq lazımdır. Könüllü karbon bazarlarının bütün layihələri eyni keyfiyyətdə deyil və yüksək bütövlüklü karbon kreditlərinin iqlim maliyyəsində tamamlayıcı rol oynaya biləcəyini qəbul edən institusional çərçivələr mövcuddur.
Birləşmiş Millətlər Təşkilatının yanaşması da yüksək keyfiyyətli könüllü kreditləri tamamilə rədd etmir. Əsas şərt şirkətlərin bu kreditləri öz dəyər zəncirlərindəki emissiya azaldılmalarının yerinə qoymaması və kreditlərin yüksək ekoloji və sosial bütövlük standartlarına cavab verməsidir.
Mənbənin Təklif Etdiyi İslahat Sahələri
Issue paper-in nəticə bölməsində mövcud VCM strukturunun ciddi emissiya azaldılmasında istifadə oluna bilməsi üçün geniş dəyişikliklərə ehtiyac olduğu müdafiə edilir. Önə çıxarılan sahələr bunlardır:
- Daha etibarlı və güclü idarəetmə strukturunun qurulması.
- Yalnız könüllü uyğunluğa əsaslanmayan tətbiq edilə bilən mükafat və sanksiya mexanizmlərinin hazırlanması.
- Könüllü kreditlərin qlobal azaldılma strategiyasındakı rolunun açıq şəkildə müəyyənləşdirilməsi.
- Layihələrin real iqlim təsirini ölçmək üçün daha güclü metodların hazırlanması.
- Additionality, qalıcı olma və baseline kimi əsas bütövlük meyarlarının daha etibarlı qiymətləndirilməsi.
- Şirkətlərin öz emissiya azaldılmaları ilə kənardan alınan kreditlərin açıq şəkildə ayrılması.
Tədqiqatın Dəstəklədiyi Nəticələr
- Karbon kreditlərinin iqlim bütövlüyü yalnız kredit miqdarı ilə qiymətləndirilə bilməz.
- Additionality karbon kreditləndirmə sistemlərində mühüm və yaxşı sənədləşdirilmiş problemdir.
- Bioloji karbon saxlanması qalıcı olma və geri çevrilmə riskləri daşıyır.
- Keçmiş və müasir karbon bazarlarında həddindən artıq kreditləndirmə və aşağı keyfiyyətlə bağlı mühüm empirik sübutlar mövcuddur.
- İri korporativ alıcıların istifadə etdiyi kreditlərin əhəmiyyətli bir hissəsi yüksək riskli layihə növlərindən gəlmişdir.
- Şirkətlərin öz dəyər zənciri emissiya azaldılmaları ilə könüllü kredit istifadəsi bir-birinin əvəzinə keçirilməməlidir.
- VCM keyfiyyətinin qiymətləndirilməsi güclü ölçmə, hesabatlandırma, doğrulama və idarəetmə tələb edir.
Tədqiqatın Təkbaşına Sübut Etmədiyi Məsələlər
- Bütün könüllü karbon kreditlərinin dəyərsiz olduğu sübut edilməmişdir.
- Hər karbon uzaqlaşdırma texnologiyasının təsirsiz olduğu göstərilməmişdir.
- Bütün REDD+ layihələrinin uğursuz olduğu nəticəsinə gəlmək olmaz.
- CDM-dəki %85 additionality nəticəsi bugünkü bütün VCM kreditlərinə birbaşa tətbiq edilə bilməz.
- Karbon bazarlarının heç bir şəraitdə iqlim maliyyəsinə töhfə verə bilməyəcəyi sübut edilməmişdir.
- Mənbədə verilən %92 “phantom credit” nisbəti istinad edilən elmi tədqiqatdan birbaşa təsdiqlənə bilmir.
Mənbə və Metod Qeydi
Orijinal başlıq: All in good faith…or so we wish? Everything that is wrong with Voluntary Carbon Markets
Müəllif: Kumar Sourabh.
Seriya: Issue Paper Series: Climate Governance.
Mənbə növü: İqlim idarəetməsi, ətraf mühit iqtisadiyyatı və elm/iqtisadiyyat fəlsəfəsi istiqamətində tənqidi issue paper.
Tədqiqatın yanaşması: Müəllif açıq şəkildə “devil's advocate” mövqeyi tutur; VCM-lərin elmi, iqtisadi və ədalət əsaslı fərziyyələrini ədəbiyyat, institusional hesabatlar və siyasət sənədləri əsasında sorğulayır.
Orijinal empirik məlumat: Tədqiqat öz layihə məlumat dəstini, sahə eksperimentini və ya ekonometrik təhlilini yaratmır. Kəmiyyət nisbətləri başqa tədqiqat və hesabatlardan götürülür.
Əsas anlayışlar: voluntary carbon markets, carbon credits, additionality, permanence, baseline, net zero, carbon removal, market integrity, information asymmetry, climate governance.
Xarici doğrulama qeydi: Mənbədə istifadə olunan Cames et al. (2016) tədqiqatının təxminən %85-lik aşağı additionality nəticəsi və Trencher et al. (2024) tədqiqatının böyük alıcıların kreditlərinin %87-sinin yüksək riskli layihə növlərindən gəldiyi nəticəsi müstəqil mənbələrdən təsdiqlənə bilir.
İstinad bütövlüyü xəbərdarlığı: Mənbənin Şəkil 2-sində Guizar-Coutiño et al. (2022) tədqiqatına bağlanan “%92 phantom Verra REDD+ credits” ifadəsi müvafiq resenziyalı məqalənin birbaşa nəticəsi deyil. Bundan əlavə, tədqiqat ədəbiyyat siyahısında Science kimi göstərilsə də, təsdiqlənmiş nəşr Conservation Biology jurnalındadır. Bu nisbət Verianla məqaləsində təsdiqlənmiş elmi nəticə kimi istifadə edilməmişdir.
Nəşr statusu: Yüklənmiş sənəd 17 səhifəlik issue paper versiyasıdır. Eyni başlıq və müəllif SSRN-də də siyahıya alınır; açıq axtarış nəticələrində fərqli səhifə sayları və qeyd identifikatorları olan bir neçə nəticə göründüyü üçün yüklənmiş PDF-də göstərilməyən vahid SSRN identifikatoru burada qəti bibliyografik identifikator kimi istifadə edilməmişdir.
Şərh sərhədi: Məqalənin VCM-lərin elmi və mənəvi legitimliyinə dair daha geniş qiymətləndirmələri müəllifin arqumentləridir. Verianla izahı bu normativ qiymətləndirmələri birbaşa təsdiqlənə bilən empirik nəticələrdən ayrı saxlayır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib