

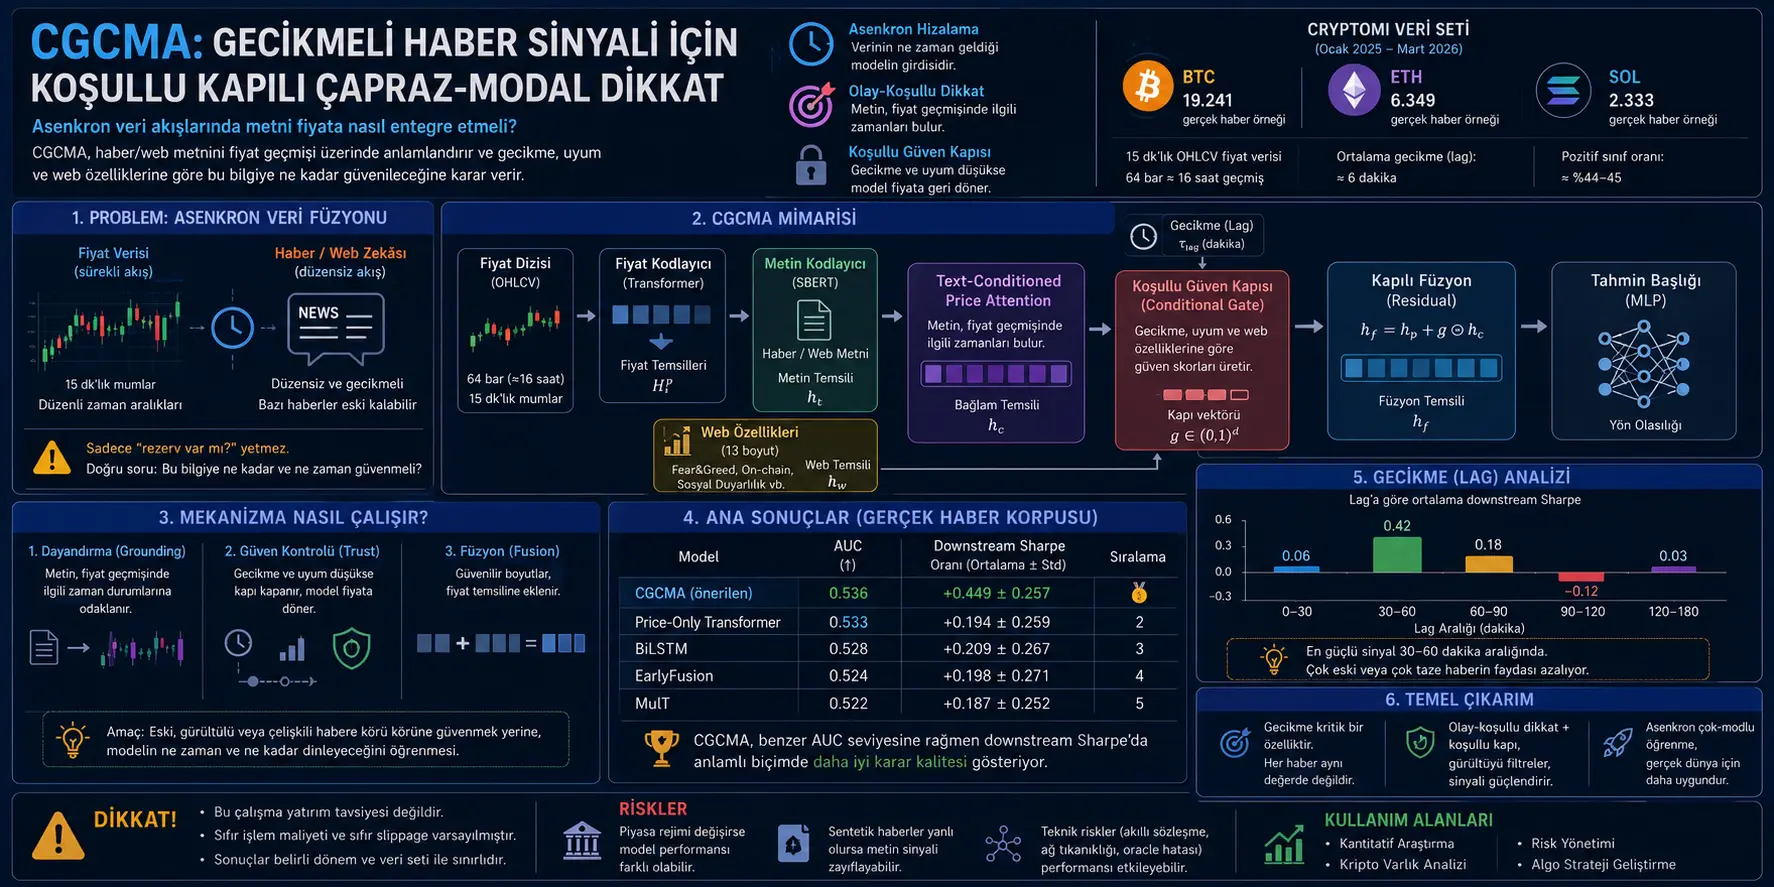
Riskli alan notu: Çalışma kripto para piyasaları üzerinde deney yapmaktadır. Bu yazı yatırım tavsiyesi değildir. Makaledeki Sharpe oranları ve yön tahmini sonuçları, sıfır işlem maliyeti ve sıfır slippage varsayımıyla yapılan kontrollü akademik değerlendirmelerdir; canlı al-sat performansı veya kesin piyasa tahmini olarak yorumlanmamalıdır.
Genel değerlendirme: Makale, çok-modlu öğrenmede önemli ama çoğu zaman gizlenen bir sorunu merkeze alıyor: Veriler her zaman aynı anda gelmez. Fiyat verisi 15 dakikalık mumlarla düzenli şekilde akarken, haber, duyuru, sosyal sinyal veya web zekâsı gecikmeli ve düzensiz gelir. Bu durumda asıl soru yalnızca “metin ve fiyat birlikte kullanılabilir mi?” değildir. Daha doğru soru şudur: Metin geldiğinde hâlâ taze mi, fiyat hareketiyle uyumlu mu ve modele ne kadar güvenle enjekte edilmeli?
Finansal piyasalarda fiyat verisi sürekli akar; haberler, sosyal medya sinyalleri, duyurular ve web istihbaratı ise düzensiz aralıklarla gelir. Klasik çok-modlu modeller çoğu zaman bu verileri aynı zaman dilimine sıkıştırır veya sabit pencereler içinde toplar. Fakat 8 dakika önce gelen bir haber ile 3 saat önce gelen bir haber aynı değerde olmayabilir.
Bu çalışma, bu problemi asenkron hizalama olarak tanımlıyor. Araştırmacı, kripto piyasalarını yalnızca finansal tahmin hedefi olarak değil, yüksek gürültülü ve zaman damgalı bir stres testi olarak kullanıyor. Bitcoin, Ethereum ve Solana için 15 dakikalık OHLCV fiyat pencereleri, gecikmeli haber/web bağlamı ve web özellikleri birlikte değerlendiriliyor.
Önerilen modelin adı CGCMA: Conditionally-Gated Cross-Modal Attention. Model önce haber/metin temsilini fiyat geçmişi üzerinde dikkat mekanizmasıyla “dayandırıyor”; sonra gecikme süresi, fiyat-metin uyumu ve web özelliklerini kullanarak bu metne ne kadar güvenileceğine karar veriyor. Böylece metin eski, çelişkili veya zayıf olduğunda model fiyat-odaklı tahmine geri dönebiliyor.
Problem Ne?
Çok-modlu öğrenme, genellikle senkron veri varsayımıyla çalışır. Örneğin video karesi ve ses aynı zamana hizalanabilir; görüntü ile açıklama metni aynı örneğe ait kabul edilir; konuşma metni ile ses kaydı aynı olay sınırlarına bağlanabilir. Fakat gerçek sistemlerde bu düzen her zaman yoktur.
Finansal piyasa verilerinde bu sorun daha belirgindir. Fiyat verisi belirli zaman aralıklarıyla akar. Buna karşılık haberler, duyurular, sosyal medya dalgaları, on-chain uyarılar veya duyarlılık sinyalleri düzensiz gelir. Bir haber fiyat hareketinden hemen sonra gelmiş olabilir, fiyat henüz tepki vermemiş olabilir veya piyasa haberi saatler önce fiyatlamış olabilir.
Bu nedenle metni yalnızca “var” veya “yok” diye ele almak yeterli değildir. Metnin ne kadar gecikmeli geldiği, fiyat geçmişiyle ne kadar uyumlu olduğu ve mevcut karar anında ne kadar güvenilir olduğu ayrıca modellenmelidir.
Makalenin ele aldığı temel boşluk budur: Mevcut multimodal finans modelleri çoğunlukla metin ve fiyatı sabit zaman pencerelerinde birleştirir. Bu yaklaşım, taze ve bayat sinyali aynı kefeye koyabilir. CGCMA ise gecikmeyi yalnızca yardımcı metadata olarak değil, model mimarisinin doğrudan girdisi olarak ele alır.
Yöntem Ne Öneriyor?
Çalışma, asenkron füzyonu iki ayrı alt probleme ayırıyor:
1. Grounding problemi: Gelen metin veya haber, fiyat geçmişinin hangi bölümüyle ilişkilidir? Model metni tüm fiyat dizisine eşit biçimde yaymak yerine, metin temsilini fiyat geçmişi üzerinde dikkat mekanizmasıyla gezdirir. Böylece haberin fiyat penceresindeki hangi zaman durumlarıyla ilişkili olabileceği öğrenilir.
2. Trust problemi: Bu metne ne kadar güvenilmeli? Haber taze mi, gecikmiş mi, fiyat temsiliyle uyumlu mu, yoksa çelişkili mi? Model bu soruya koşullu bir kapı mekanizmasıyla cevap verir.
CGCMA mimarisi dört ana parçadan oluşur:
Fiyat kodlayıcı: 15 dakikalık OHLCV fiyat penceresini Transformer tabanlı bir temsil hâline getirir. Her örnek için 64 barlık, yani yaklaşık 16 saatlik fiyat geçmişi kullanılır.
Metin ve web kodlayıcı: Haber metni dondurulmuş multilingual Sentence-BERT benzeri bir modelle gömülür. Ayrıca fear & greed, on-chain sinyaller, sosyal duyarlılık gibi 13 web özelliği ayrı bir web vektörüne dönüştürülür.
Text-conditioned price attention: Metin temsili, fiyat geçmişi üzerinde sorgu gibi kullanılır. Amaç, haberin fiyat dizisindeki ilgili market durumlarını bulmasıdır.
Conditional gate: Model; fiyat özeti, metinle dayandırılmış fiyat bağlamı, bu ikisi arasındaki fark, web özellikleri ve gecikme süresini birlikte kullanarak metin bağlamının hangi boyutlarda ne kadar enjekte edileceğine karar verir.
Formüller Ne Anlatıyor?
PDF’teki formüller, asenkron çok-modlu tahmin probleminin nasıl kurulduğunu ve CGCMA’nın metin-fiyat füzyonunu nasıl yaptığını gösteriyor. Formüller MathJax uyumlu olarak aşağıda verilmiştir.
1. Fiyat dizisi tanımı
Burada \(P_t\), \(t\) zamanında biten fiyat dizisini temsil eder. \(L\), bakılan geçmiş bar sayısıdır. Her \(p_i\), açılış, en yüksek, en düşük, kapanış ve hacimden oluşan 5 boyutlu OHLCV barıdır.
2. Web zekâsı ve gecikme süresi
\(W_t^{*}\), \(t^{*}\) zamanında toplanmış web zekâsı bağlamını gösterir. Bu bağlam haber özeti, fear & greed göstergesi, on-chain whale sinyalleri veya sosyal duyarlılık gibi bilgileri içerebilir. \(\tau_{lag}\), web bağlamının karar anına göre kaç dakika gecikmeli olduğunu gösterir.
3. Tahmin hedefi
Bu formül, modelin ikili yön tahmini yaptığını gösterir. \(c_t\), karar anındaki kapanış fiyatıdır. \(c_{t+H}\), \(H\) bar sonraki kapanış fiyatıdır. Eğer ileri getiri pozitifse \(y_t=1\), değilse \(y_t=0\) olur.
4. Asenkron hizalama kısıtı
Her fiyat barı için, karar zamanından önce gelen en yakın web olayı seçilir. Ancak bu web bağlamı çok eskiyse örnek dışarıda bırakılır. Çalışmada maksimum gecikme 180 dakika olarak alınır.
5. Öğrenilecek model
Model, fiyat dizisi, web zekâsı ve gecikme süresinden yola çıkarak \(y_t=1\) olasılığını tahmin etmeye çalışır. Buradaki önemli nokta, gecikmenin model girdisinin doğrudan bir parçası olmasıdır.
6. Fiyat kodlayıcı
Fiyat dizisi önce model boyutuna projekte edilir, konumsal embedding eklenir ve Transformer kodlayıcıdan geçirilir. \(h_p\), fiyat dizisinin global özetidir. \(H^p\), fiyat geçmişindeki tüm tokenların temsilidir.
7. Metin ve web kodlayıcı
\(e_{text}\), haber/web metninin cümle gömlemesidir. \(h_t\), model genişliğine taşınmış metin temsilidir. \(w\), 13 web özelliğinden oluşur; \(h_w\) ise bu özelliklerin MLP ile üretilmiş web bağlamıdır.
8. Metnin fiyat geçmişi üzerinde dikkatle dayandırılması
Bu bölüm CGCMA’nın “grounding” aşamasıdır. Metin temsili sorgu, fiyat geçmişi ise anahtar ve değer olarak kullanılır. Böylece haber/metin sinyali, fiyat dizisindeki ilgili market durumlarını arar ve \(h_c\) adlı olay-koşullu piyasa bağlamı üretilir.
9. Koşullu güven kapısı
Bu formül modelin “trust” aşamasını gösterir. \(\Delta_{pc}\), fiyat özeti ile metinle dayandırılmış bağlam arasındaki farktır. Kapı \(g\), fiyat temsili, metin-fiyat bağlamı, bu ikisinin farkı, web özellikleri ve gecikme süresini birlikte kullanarak metin bağlamına ne kadar güvenileceğine karar verir. \(\tau_{lag}/60\), gecikmenin saat cinsinden ölçeklenmiş hâlidir.
10. Kapılı residual füzyon
Burada \(\odot\), eleman bazlı çarpımı gösterir. Eğer \(g\) sıfıra yaklaşırsa model neredeyse yalnızca fiyat temsiliyle devam eder. Eğer \(g\) bazı boyutlarda açılırsa, metinle dayandırılmış bağlam fiyat temsiline residual olarak eklenir. Bu yapı, eski veya çelişkili metin geldiğinde modelin fiyat-only yola geri dönebilmesini sağlar.
11. Tahmin başlığı
Son aşamada kapılı füzyon temsili \(h_f\) ile web özellikleri \(h_w\) birleştirilir ve iki katmanlı MLP tahmin başlığına verilir. Modelin çıktısı, fiyat yönünün pozitif olma olasılığıdır.
12. Threshold tabanlı downstream trading değerlendirmesi
Model çıktısı pratik fayda açısından basit bir eşik stratejisiyle değerlendirilir. Olasılık 0.55 üstündeyse long, 0.45 altındaysa short, aradaysa pozisyonsuz kalınır. Bu bir canlı işlem önerisi değil, modellerin aynı koşullarda karşılaştırılması için kullanılan kontrollü bir ölçüm aracıdır.
13. Gerçekleşen getiri ve Sharpe oranı
\(r_t\), alınan pozisyon yönüne göre gerçekleşen getiriyi gösterir. \(SR\), downstream Sharpe oranıdır. Çalışma bu metriği canlı işlem başarısı olarak değil, model çıktılarının karar odaklı faydasını ölçen offline bir karşılaştırma metriği olarak kullanır.
Grafik, Tablo ve Şema Ana Mesajı
Sayfa 3’teki veri seti karşılaştırma tablosu: Tablo, PreBit, DAM, CryptoPulse ve benzeri önceki kripto çok-modlu veri setlerinin genellikle günlük çözünürlükte çalıştığını ve örnek başına modality lag bilgisini kaydetmediğini gösteriyor. CryptoMI ise 15 dakikalık fiyat hizalaması ve açık \(\tau_{lag}\) bilgisiyle ayrışıyor. Ana mesaj: Bu çalışma yalnızca yeni model değil, gecikme bilgisini ölçülebilir hâle getiren bir değerlendirme ortamı da sunuyor.
Sayfa 4’teki CGCMA mimari şeması: Şema, girişlerin fiyat dizisi, hizalanmış metin bağlamı, web scalar özellikleri ve freshness/time lag olarak ayrıldığını gösteriyor. Orta bölümde önce text-conditioned price attention ile grounding yapılıyor; sonra conditional gate ile güven kontrolü uygulanıyor. Ana mesaj: Model metni doğrudan fiyata yapıştırmıyor; önce fiyat geçmişinde anlamlandırıyor, sonra gecikme ve uyuma göre filtreliyor.
Sayfa 5’teki CryptoMI istatistik tablosu: Sentetik korpusta BTC, ETH ve SOL için yaklaşık 7 bin örnek bulunurken, gerçek haber korpusunda BTC için 19.241, ETH için 6.349, SOL için 2.333 örnek raporlanıyor. Gerçek haberlerde ortalama gecikme yaklaşık 6 dakika civarında ve pozitif sınıf oranı yaklaşık %44–45 düzeyinde. Bu, gerçek haber korpusunun sentetik korpusa göre daha dengeli olduğunu gösteriyor.
Sayfa 7’deki ana karşılaştırma tablosu: CGCMA, gerçek haber korpusunda +0.449 ± 0.257 downstream Sharpe ile en yüksek ortalama sonucu veriyor. Price-only Transformer +0.194, BiLSTM +0.209, EarlyFusion +0.198, MulT +0.187 seviyesinde kalıyor. Ana mesaj: CGCMA’nın avantajı büyük bir AUC sıçramasından çok, aynı eşik kuralı altında daha iyi karar faydası üretmesidir.
Sayfa 7’deki yardımcı metrik tablosu: AUC değerleri modeller arasında çok yakın kalıyor; CGCMA 0.536 AUC ile PriceTx-S’ye çok benzer bir düzeyde. Buna rağmen downstream Sharpe daha yüksek. Bu tablo, finansal model değerlendirmesinde yalnızca sınıflandırma metriğine bakmanın yetersiz olabileceğini gösteriyor.
Sayfa 8’deki modality lag grafiği: Web sinyalinin faydası gecikmeye göre doğrusal biçimde azalmıyor. 30–60 dakika aralığı en güçlü pozitif Sharpe değerini verirken, 0–30 dakika aralığı zayıf, 90–120 dakika aralığı ise negatif görünüyor. Ana mesaj: Haber sinyali yalnızca “ne kadar yeni?” sorusuyla değil, “hangi gecikme penceresinde anlamlı?” sorusuyla ele alınmalı.
Deneyler Nasıl Yapılmış?
Çalışmada CryptoMI adlı veri seti kullanılıyor. Fiyat tarafında Binance Futures üzerinden BTCUSDT, ETHUSDT ve SOLUSDT için Ocak 2025–Mart 2026 döneminde 15 dakikalık OHLCV verileri toplanıyor. Her örnek, 64 barlık yani yaklaşık 16 saatlik fiyat geçmişine bakıyor.
Web tarafında iki korpus bulunuyor. Birincisi, geliştirme ve mekanizma testleri için kullanılan LLM-sentezli sentetik korpus. İkincisi ise çalışmanın ana dış geçerlilik kanıtı olarak kullanılan gerçek haber korpusu. Gerçek haber korpusu CryptoCompare haberlerinden oluşturuluyor ve Aralık 2025–Mart 2026 dönemini kapsıyor.
Her karar zamanında, o ana kadar gelen en yakın web/haber bağlamı seçiliyor. Ancak bu bağlam 180 dakikadan eskiyse örnek dışarıda bırakılıyor. Böylece model, gelecekteki haberi kullanmıyor; yalnızca karar anında gerçekten bilinebilecek bilgiyi kullanıyor.
Değerlendirmede rolling walk-forward protokolü kullanılıyor. Bu protokolde veri kronolojik olarak eğitim, doğrulama ve test pencerelerine ayrılıyor. Her fold’da model eğitim setinde sıfırdan eğitiliyor, doğrulama setinde erken durdurma yapılıyor ve test setinde yeniden fit edilmeden tahmin üretiliyor. Bu yapı, finansal zaman serilerinde look-ahead bias riskini azaltmak için önemlidir.
Karşılaştırılan modeller arasında fiyat-only Transformer, text-only encoder, price+web late fusion, EarlyFusion, BiLSTM, MulT, Tensor Fusion Network ve CGCMA bulunuyor. Ayrıca fixed decay, learned decay, hard stale-text filter ve CGCMA-db gibi lag-aware kontrol varyantları da inceleniyor.
Sonuçlar Ne Gösteriyor?
1. Gecikme bilgisi gerçekten önemli görünüyor. Çalışmanın lag analizi, haber sinyalinin değerinin gecikmeye bağlı olarak değiştiğini gösteriyor. En güçlü sinyal doğrudan ilk 30 dakikada değil, 30–60 dakika aralığında ortaya çıkıyor. Bu sonuç, basit “en yeni haber en iyidir” varsayımını zayıflatıyor.
2. CGCMA ana karşılaştırmada en yüksek ortalama downstream Sharpe sonucunu veriyor. Gerçek haber korpusunda CGCMA +0.449 ± 0.257 ile price-only ve genel multimodal baseline’ların önüne geçiyor. Ancak güven aralıkları geniş olduğu için bu sonuç kesin ve genel üstünlük iddiası olarak değil, mevcut kısa gerçek-haber korpusu üzerinde destekleyici kanıt olarak okunmalı.
3. Web scalars tek başına açıklama sağlamıyor. PriceWeb modeli, serbest metni çıkarıp sadece fiyat ve yapılandırılmış web özelliklerini kullandığında CGCMA’nın performansına ulaşamıyor. Bu, ana kazanımın yalnızca web göstergelerinden değil, metnin fiyat geçmişine dayandırılması ve koşullu kapıdan geldiğini düşündürüyor.
4. Basit tazelik kuralları yeterli değil. FixedDecay ve HardFilter gibi yöntemler bazı fayda sağlıyor; fakat CGCMA’nın ulaştığı seviyeyi tam olarak yakalayamıyor. Bunun nedeni, gecikme etkisinin monoton olmaması olabilir. Haber bazen çok taze olduğunda henüz piyasa davranışıyla ilişki kurmamış, çok geç olduğunda ise bayatlamış olabilir.
5. AUC değerleri büyük sıçrama göstermiyor. Modellerin AUC değerleri 0.53 civarında kümeleniyor. Bu nedenle çalışmanın en dikkat çekici tarafı “model piyasayı çok daha iyi tahmin ediyor” iddiası değil; benzer sınıflandırma kalitesine rağmen karar odaklı Sharpe metriğinde daha iyi sıralama üretmesi.
6. Sentetik veri ölçeklenince sorun ortaya çıkıyor. Tam yıl sentetik BTC çalışmasında fiyat-only model ölçekten fayda görürken, CGCMA-lg zayıflıyor. Makale bunu metin sinyali çeşitliliğinin çökmesiyle açıklıyor: LLM-sentezli haberler uzun süre aşırı bullish olunca metin ayrıştırıcı sinyal taşımıyor. Bu bulgu, çok-modlu öğrenmede veri sayısı kadar metin çeşitliliğinin de önemli olduğunu gösteriyor.
Bu Neden Önemli?
Bu çalışma kripto piyasaları üzerinden yürütülmüş olsa da asıl katkısı daha genel bir yapay zekâ problemine işaret ediyor: Gerçek dünyada dış bağlam çoğu zaman gecikmeli gelir. Haber, alarm, rapor, sensör metadata’sı, sosyal sinyal, olay kaydı veya uzman notu birincil veri akışıyla aynı anda oluşmayabilir.
Bu nedenle gelecekteki çok-modlu sistemler yalnızca farklı veri türlerini birleştirmekle yetinmemeli; bu verilerin ne zaman geldiğini, hangi bağlama ait olduğunu ve karar anında hâlâ güvenilir olup olmadığını da öğrenmelidir.
CGCMA’nın dikkat çekici tarafı bu ayrımı mimariye yerleştirmesidir. Önce metin fiyat geçmişinde anlamlandırılır, sonra gecikme ve uyuma göre güven kapısı açılır veya kapanır. Bu fikir finans dışında da uygulanabilir: gecikmeli sağlık alarmı, geç gelen sensör notu, olay sonrası sosyal medya verisi veya canlı sistemlerde dış kaynaklı uyarılar benzer şekilde ele alınabilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Kripto piyasası üzerinde yapılan değerlendirme, canlı işlem stratejisi anlamına gelmez.
2. Preprint niteliğindedir. Bulgular hakemli nihai sürüm kesinliğiyle okunmamalıdır.
3. Gerçek haber korpusu kısadır. Ana sonuçlar Aralık 2025–Mart 2026 dönemindeki kısa bir gerçek-haber korpusuna dayanır. Farklı piyasa rejimlerinde sonuçlar değişebilir.
4. İşlem maliyeti ve slippage yoktur. Downstream Sharpe sıfır işlem maliyeti ve sıfır kayma varsayımıyla hesaplanmıştır. Canlı piyasada bu değerler ciddi biçimde değişebilir.
5. Sonuçlar haber-olan barlarla sınırlıdır. Model her piyasa barı için değil, geçerli web/haber bağlamı bulunan barlar üzerinde değerlendirilmiştir. Bu nedenle sonuçlar olay-koşullu asenkron tahmin bağlamında geçerlidir.
6. AUC artışı sınırlıdır. CGCMA’nın güçlü yanı, mevcut protokolde downstream karar faydasında görünür. Ham sınıflandırma başarısı açısından modeller birbirine yakındır.
7. Sentetik metin sinyali risklidir. Sentetik LLM haberlerinde yön çeşitliliği düşük olursa, çok-modlu model metinden fayda almak yerine önyargılı hâle gelebilir.
Sonuç
CGCMA çalışması, çok-modlu öğrenmede önemli bir noktayı görünür kılıyor: Farklı veri türlerini aynı modele koymak yeterli değildir. Verinin ne zaman geldiği, karar anına göre ne kadar eski olduğu ve birincil sinyalle uyumlu olup olmadığı da modellenmelidir.
Makalenin önerdiği mimari, bu problemi iki aşamada çözer. Önce metin, fiyat geçmişi üzerinde dikkat mekanizmasıyla dayandırılır. Ardından koşullu kapı, metnin hangi boyutlarının fiyata ne kadar eklenmesi gerektiğine karar verir. Bu kapı hem gecikmeyi hem fiyat-metin uyumunu hem de web özelliklerini kullanır.
Deneyler, CGCMA’nın mevcut kısa gerçek-haber korpusunda en yüksek ortalama downstream Sharpe sonucunu verdiğini gösteriyor. Ancak makale bunu dikkatli yorumluyor: Kripto tahmininin çözüldüğü değil, asenkron çok-modlu füzyon probleminin ölçülebilir ve mimari olarak ele alınabilir olduğu gösteriliyor.
Verianla okuru için ana mesaj şudur: Geciken bilgi bazen hâlâ değerlidir, bazen çok geç kalmıştır, bazen de fiyat hareketiyle çelişir. İyi bir çok-modlu model yalnızca bilgiyi okumaz; onun zamanını, bağlamını ve güvenilirliğini de tartar.
Kaynak ve Yöntem Notu
Bu yazı, “CGCMA: Conditionally-Gated Cross-Modal Attention for Event-Conditioned Asynchronous Fusion” başlıklı akademik PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; çalışmadaki problem, mimari, formüller, veri seti, grafikler, tablolar, deney protokolü, sonuçlar ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir