

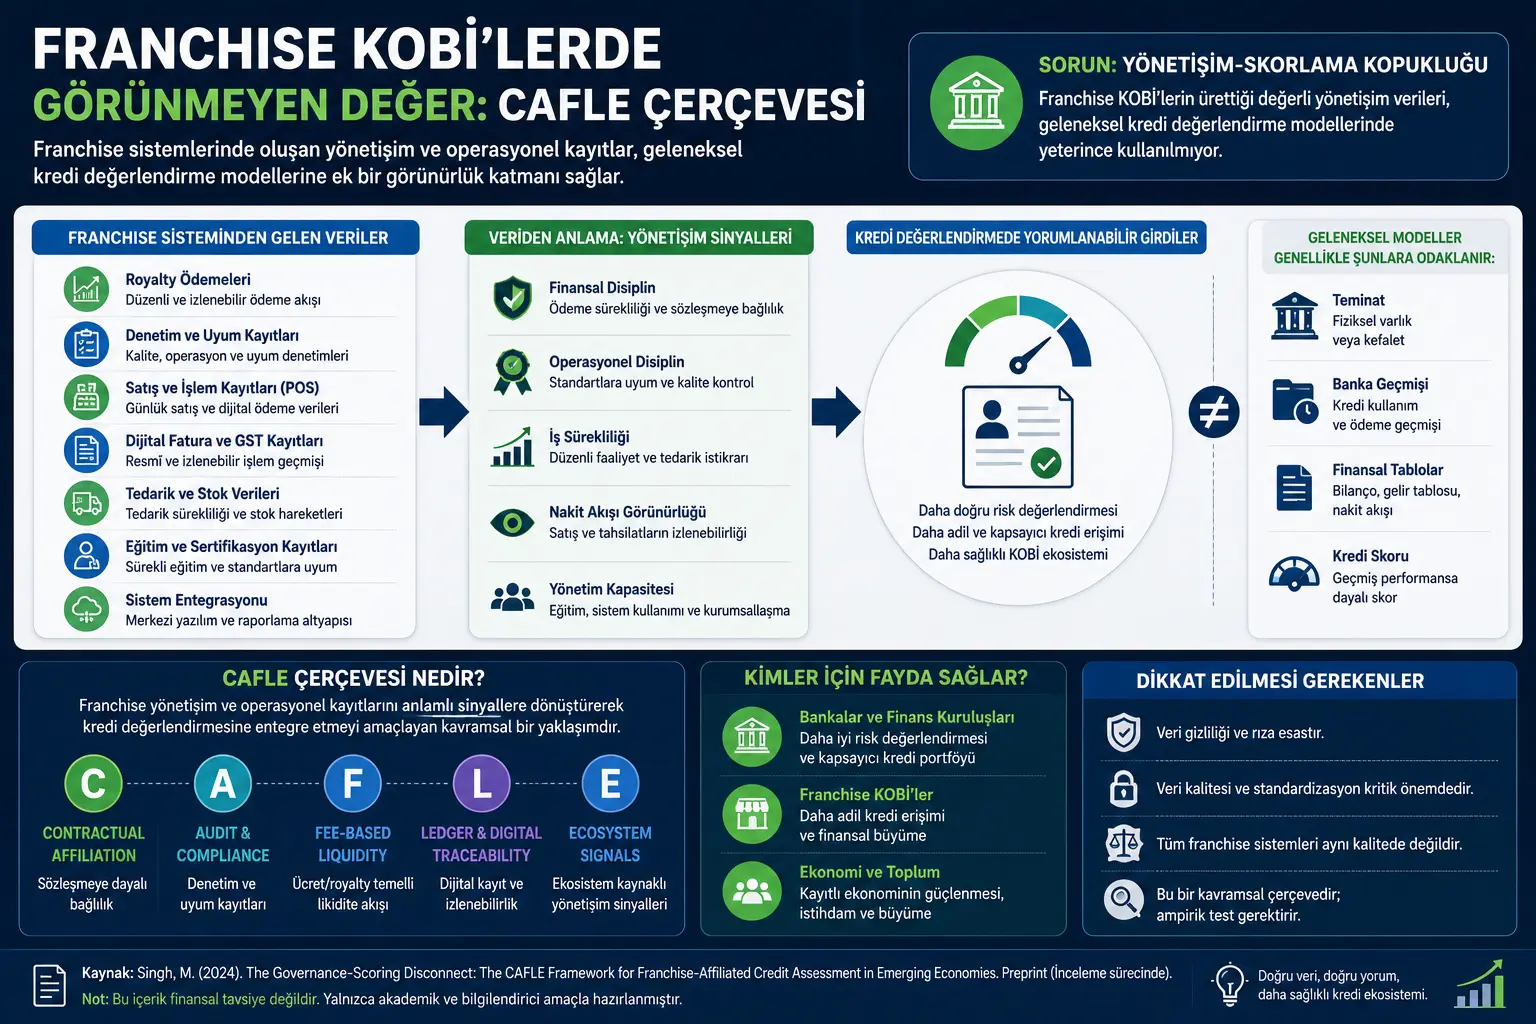
Bu çalışma, “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” başlıklı bir preprint araştırma taslağıdır. PDF üzerinde çalışmanın inceleme sürecinde olduğu ve yorumlara açık olduğu belirtilmektedir. Bu nedenle metin, hakemli nihai makale gibi değil; kavramsal bir çerçeve önerisi ve gelecek araştırmalar için hazırlanmış teorik bir katkı olarak okunmalıdır.
Alan bakımından çalışma; finans, KOBİ finansmanı, girişimcilik, franchise yönetişimi, dijital kredi değerlendirmesi ve gelişmekte olan ekonomiler başlıklarının kesişiminde yer almaktadır. Finansal karar, kredi verme, kredi alma veya yatırım tavsiyesi değildir. Makalede ele alınan konu, franchise sistemlerinde oluşan operasyonel kayıtların kredi değerlendirmesinde nasıl daha anlamlı kullanılabileceğine dair akademik bir tartışmadır.
Gelişmekte olan ekonomilerde birçok küçük işletme, kayıtlı ekonomiye katkı sağlasa da bankalardan ve resmi finans kuruluşlarından kredi almakta zorlanıyor. Bunun temel nedenlerinden biri, bankaların işletmenin gerçek kalitesini, ödeme kapasitesini ve operasyonel disiplinini yeterince görememesidir. Bu sorun özellikle teminatı sınırlı, kısa banka geçmişine sahip veya finansal tabloları zayıf olan KOBİ’lerde belirgindir.
Bu çalışma, franchise ağına bağlı KOBİ’lerin özel bir duruma sahip olduğunu savunuyor. Çünkü bu işletmeler yalnız başına çalışan bağımsız işletmeler gibi değildir. Royalty ödemeleri, operasyonel denetimler, uyum kontrolleri, standart raporlama sistemleri ve dijital işlem kayıtları üretirler. Ancak geleneksel kredi değerlendirme modelleri çoğu zaman bu yönetişim kayıtlarını sistematik biçimde kullanmaz. Yazar bu kopukluğu “governance-scoring disconnect”, yani “yönetişim verisi ile kredi skorlama arasındaki kopukluk” olarak adlandırıyor.
Çalışmanın önerdiği CAFLE çerçevesi, franchise sistemlerinde oluşan bu kayıtların kredi değerlendirmesinde nasıl daha anlamlı sinyallere dönüştürülebileceğini açıklamaya çalışıyor.
Problem Ne?
KOBİ’ler, özellikle gelişmekte olan ekonomilerde istihdam, yerel üretim ve ekonomik canlılık açısından kritik rol oynar. Fakat birçok KOBİ, resmi krediye erişimde zorluk yaşar. Bankalar açısından sorun şudur: İşletmenin gerçekten sağlıklı mı, sürdürülebilir mi, yoksa yüksek riskli mi olduğunu anlamak her zaman kolay değildir.
Bu durum bilgi asimetrisi olarak adlandırılır. Bilgi asimetrisi, işlemde taraflardan birinin diğerinden daha fazla veya daha kaliteli bilgiye sahip olmasıdır. Kredi piyasasında işletme kendi durumunu bankadan daha iyi bilir; banka ise eksik bilgiyle karar vermek zorunda kalır. Bu nedenle bankalar teminat ister, uzun banka geçmişi arar veya küçük işletmelere karşı daha temkinli davranır.
Makalenin dikkat çektiği nokta, franchise ağına bağlı işletmelerin bu resimde ayrı değerlendirilmesi gerektiğidir. Bir franchise işletmesi, örneğin bir eczane, restoran, eğitim merkezi veya perakende noktası, çoğu zaman düzenli denetimlere, merkezi raporlama kurallarına, marka standartlarına ve dijital ödeme sistemlerine bağlıdır. Bu yapı işletme hakkında önemli bilgiler üretir. Ancak geleneksel kredi sistemleri genellikle hâlâ teminat, banka geçmişi, finansal tablo ve klasik kredi skoru gibi göstergelere odaklanır.
Dolayısıyla sorun veri yokluğu değil, mevcut yönetişim verilerinin kredi değerlendirmesinde doğru yorumlanamamasıdır.
Yöntem Ne Öneriyor?
Çalışma ampirik bir veri analizi sunmuyor; yani belirli bir veri setiyle istatistiksel test yapmıyor. Bunun yerine kavramsal bir çerçeve geliştiriyor. Bu çerçevenin adı CAFLE’dir. CAFLE, “Contractual Affiliation and Fee-based Liquidity Ecosystem” ifadesinin kısaltmasıdır. Türkçeye yaklaşık olarak “Sözleşmeye Dayalı Bağlılık ve Ücret Temelli Likidite Ekosistemi” şeklinde çevrilebilir.
CAFLE çerçevesinin temel iddiası şudur: Franchise sistemlerinde oluşan royalty ödemeleri, operasyonel denetim kayıtları, uyum raporları, tedarik hareketleri, POS satış verileri, dijital fatura ve işlem kayıtları, işletmenin sürekliliği ve disiplin düzeyi hakkında kredi verenler için değerli sinyaller üretebilir.
Royalty, franchise işletmesinin markayı veya iş modelini kullanmak için franchisor’a düzenli ödediği ücret ya da paydır. Eğer bu ödemeler düzenli, dijital olarak izlenebilir ve satış faaliyetleriyle bağlantılıysa, işletmenin faaliyet sürekliliği hakkında bir gösterge olabilir. Aynı şekilde operasyonel denetimlerden düzenli geçmek, işletmenin marka standartlarına uyduğunu ve belirli bir yönetim disiplinini sürdürdüğünü gösterebilir.
Yazarın önerisi, bu kayıtların klasik kredi değerlendirme göstergelerinin yerine geçmesi değildir. Daha doğru yorum, bu kayıtların teminat, banka geçmişi, finansal tablo ve kredi skoru gibi geleneksel göstergelere ek bir görünürlük katmanı sağlayabileceğidir.
Formüller Ne Anlatıyor?
Bu PDF’te matematiksel denklem veya sayısal model formülü bulunmamaktadır. Çalışma, formül tabanlı bir ekonometrik analiz yerine kavramsal çerçeve, literatür entegrasyonu, şema, tablo ve araştırma önermeleri üzerinden ilerlemektedir.
Bu nedenle bu bölümde aktarılacak MathJax uyumlu bir formül yoktur. Makalenin analitik yapısı daha çok şu mantıksal ilişkiye dayanır: franchise yönetişimi düzenli kayıt üretir; bu kayıtlar dijital olarak izlenebilir ve yorumlanabilir hale gelirse kredi verenin işletme hakkındaki bilgi belirsizliği azalabilir.
Çalışmanın kavramsal akışı sade biçimde şöyle özetlenebilir:
Bu ifade PDF’te birebir denklem olarak yer almamaktadır; çalışmanın ana mantığını okuyucuya sade göstermek için hazırlanmış editoryal bir şematik anlatımdır.
Deneyler Nasıl Yapılmış?
Bu çalışmada laboratuvar deneyi, saha deneyi veya regresyon tabanlı ampirik test yapılmamıştır. Çalışma kavramsal niteliktedir. Yazar, literatürden hareketle bir problem tanımı ve bu probleme yanıt olabilecek bir çerçeve önermektedir.
Literatür incelemesi KOBİ finansmanı, bilgi asimetrisi, sinyal teorisi, franchise yönetişimi, ilişki bankacılığı, dijital kredi sistemleri ve alternatif veri kullanımı gibi alanları birleştirir. Bu yaklaşım, sistematik bir istatistiksel meta-analizden çok bütünleştirici literatür incelemesi niteliğindedir.
Çalışmanın geliştirdiği beş önerme, gelecekte veriyle test edilebilecek hipotez adaylarıdır. Örneğin araştırmacılar franchise bağlantılı KOBİ’ler ile bağımsız KOBİ’leri aynı sektör ve gelir düzeyinde karşılaştırabilir. Banka verileri, franchise denetim kayıtları, POS verileri, royalty ödeme geçmişi veya dijital fatura kayıtları kullanılarak CAFLE’nin gerçekten kredi değerlendirmesinde anlamlı katkı sağlayıp sağlamadığı test edilebilir.
Sonuçlar Ne Gösteriyor?
Çalışma ampirik sonuç üretmediği için “kanıtlandı” dili kullanılmamalıdır. Bunun yerine çalışmanın gösterdiği şey, önemli bir kavramsal boşluktur. Franchise bağlantılı KOBİ’ler, bağımsız işletmelere göre daha fazla operasyonel kayıt üretebilir; fakat kredi veren kurumlar bu kayıtları her zaman değerlendirme sistemlerine dahil etmez.
CAFLE çerçevesi, bu boşluğu kapatmak için üç ana mekanizma önerir. Birincisi, royalty ve düzenli ödeme akışları işletmenin sürekliliği hakkında sinyal verebilir. İkincisi, denetim ve uyum kayıtları operasyonel disiplin göstergesi olabilir. Üçüncüsü, franchise’a özgü yatırım işletmenin uzun vadeli devam etme niyetini ve çıkış maliyetini gösterebilir.
Çalışmanın önemli katkısı, kredi değerlendirmesinde yalnızca finansal tabloların değil, işletmenin içinde bulunduğu yönetişim ekosisteminin de dikkate alınabileceğini savunmasıdır. Bu yaklaşım özellikle teminatı sınırlı, fakat düzenli franchise sistemi içinde faaliyet gösteren küçük işletmeler için önemlidir.
Bu Neden Önemli?
Gelişmekte olan ekonomilerde KOBİ finansmanı çoğu zaman iki uç arasında sıkışır. Bir tarafta krediye ihtiyacı olan küçük işletmeler vardır. Diğer tarafta ise bu işletmeler hakkında yeterli güvenilir bilgiye sahip olmadığını düşünen bankalar ve finans kuruluşları bulunur. Sonuçta bazı sağlıklı işletmeler, yalnızca yeterince görünür olmadıkları için krediye erişmekte zorlanabilir.
CAFLE çerçevesi bu tartışmaya farklı bir pencere açıyor. Bir işletme franchise sistemi içinde faaliyet gösteriyorsa, o işletme hakkında zaten düzenli kayıtlar üretiliyor olabilir. Bu kayıtlar, işletmenin satış düzeni, ödeme disiplini, denetim uyumu, tedarik sürekliliği ve operasyonel standardı hakkında bilgi verebilir.
Bu bakış açısı, bankalar ve fintech şirketleri için alternatif veri kullanımının yalnızca ödeme geçmişi veya dijital işlem sayısından ibaret olmadığını gösterir. Franchise yönetişimi de bir tür kurumsal bilgi altyapısı olabilir. Ancak bu verinin anlamlı hale gelmesi için standartlaştırılması, izinli biçimde paylaşılması ve kredi modelleri tarafından doğru yorumlanması gerekir.
Politika yapıcılar açısından da konu önemlidir. KOBİ kredilerinde sadece fon miktarını artırmak yeterli olmayabilir. Eğer finansal kurumlar işletmelerin operasyonel kalitesini göremiyorsa, kredi kanalları yine dar kalabilir. Bu nedenle veri paylaşımı, dijital altyapı, franchise yönetişim standartları ve kredi değerlendirme çerçeveleri birlikte düşünülmelidir.
Dikkat Noktaları
İlk dikkat noktası, çalışmanın kavramsal olmasıdır. CAFLE çerçevesi mantıklı bir açıklama sunsa da, henüz geniş ölçekli veriyle test edilmiş bir kredi modeli değildir. Bu nedenle “franchise işletmeleri daha az risklidir” veya “bankalar bu işletmelere kredi vermelidir” gibi kesin sonuçlar çıkarılmamalıdır.
İkinci dikkat noktası, tüm franchise sistemlerinin aynı kalitede olmamasıdır. Bazı franchise ağlarında denetimler güçlü, kayıtlar düzenli ve dijital altyapı gelişmiş olabilir. Bazılarında ise denetimler zayıf, raporlama düzensiz veya kayıtlar eksik olabilir. Bu durumda governance verisi güvenilir bir kredi sinyali üretmeyebilir.
Üçüncü dikkat noktası, seçim yanlılığıdır. Daha güçlü girişimciler zaten daha iyi franchise sistemlerine katılıyor olabilir. Bu durumda kredi başarısı franchise yönetişiminden değil, girişimcinin başlangıçtaki kalitesinden kaynaklanabilir. Gelecek ampirik araştırmaların bu ayrımı dikkatle test etmesi gerekir.
Dördüncü dikkat noktası veri gizliliği ve rızadır. Franchise kayıtlarının kredi değerlendirmesinde kullanılması, işletmenin açık rızası, veri güvenliği, standartlaştırma ve kötüye kullanım riskleri bakımından dikkatli tasarlanmalıdır. Operasyonel kayıtların finansal skorlama sistemlerine aktarılması, şeffaflık ve denetim mekanizmaları gerektirir.
Son olarak, bu yazı finansal tavsiye değildir. Bir işletmenin krediye uygunluğu yalnızca franchise ağına bağlı olup olmamasına göre belirlenemez. Nakit akışı, borçluluk, sektör riski, yönetim kalitesi, pazar koşulları ve hukuki yükümlülükler birlikte değerlendirilmelidir.
Sonuç
Bu çalışma, KOBİ finansmanında çoğu zaman gözden kaçan bir noktayı gündeme getiriyor: Bazı küçük işletmeler hakkında sanıldığından daha fazla operasyonel bilgi vardır, fakat kredi sistemleri bu bilgiyi yeterince okuyamamaktadır. Franchise ağına bağlı KOBİ’ler, royalty ödemeleri, denetimler, uyum süreçleri ve dijital işlem kayıtları sayesinde klasik bağımsız işletmelerden daha görünür olabilir.
CAFLE çerçevesi, bu görünürlüğün kredi değerlendirmesinde nasıl kullanılabileceğine dair teorik bir yol haritası sunar. Çerçeve, franchise yönetişimini sadece marka kontrolü veya operasyon standardizasyonu olarak değil, aynı zamanda kredi verenler için potansiyel bir bilgi kaynağı olarak ele alır.
Yine de bu yaklaşımın değeri, ancak gerçek veriyle test edildiğinde netleşecektir. Gelecekte banka kayıtları, fintech verileri, franchise denetim sistemleri ve dijital işlem akışları bir araya getirilerek bu çerçevenin pratikte işe yarayıp yaramadığı ölçülebilir. Verianla açısından çalışmanın ana mesajı şudur: Kredi erişimi sorunu yalnızca “para yokluğu” değil; doğru işletme bilgisinin doğru biçimde yorumlanamaması sorunu da olabilir.
Kaynak ve Yöntem Notu
Bu içerik, Mehul Singh tarafından hazırlanan “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” başlıklı preprint araştırma taslağına dayalı olarak hazırlanmıştır. Çalışma, gelişmekte olan ekonomilerde franchise bağlantılı KOBİ’lerin kredi değerlendirmesinde yönetişim kayıtlarının nasıl kullanılabileceğini tartışan kavramsal bir çerçeve önermektedir.
Bu içerik birebir çeviri değildir; çalışmanın ana fikri Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir