

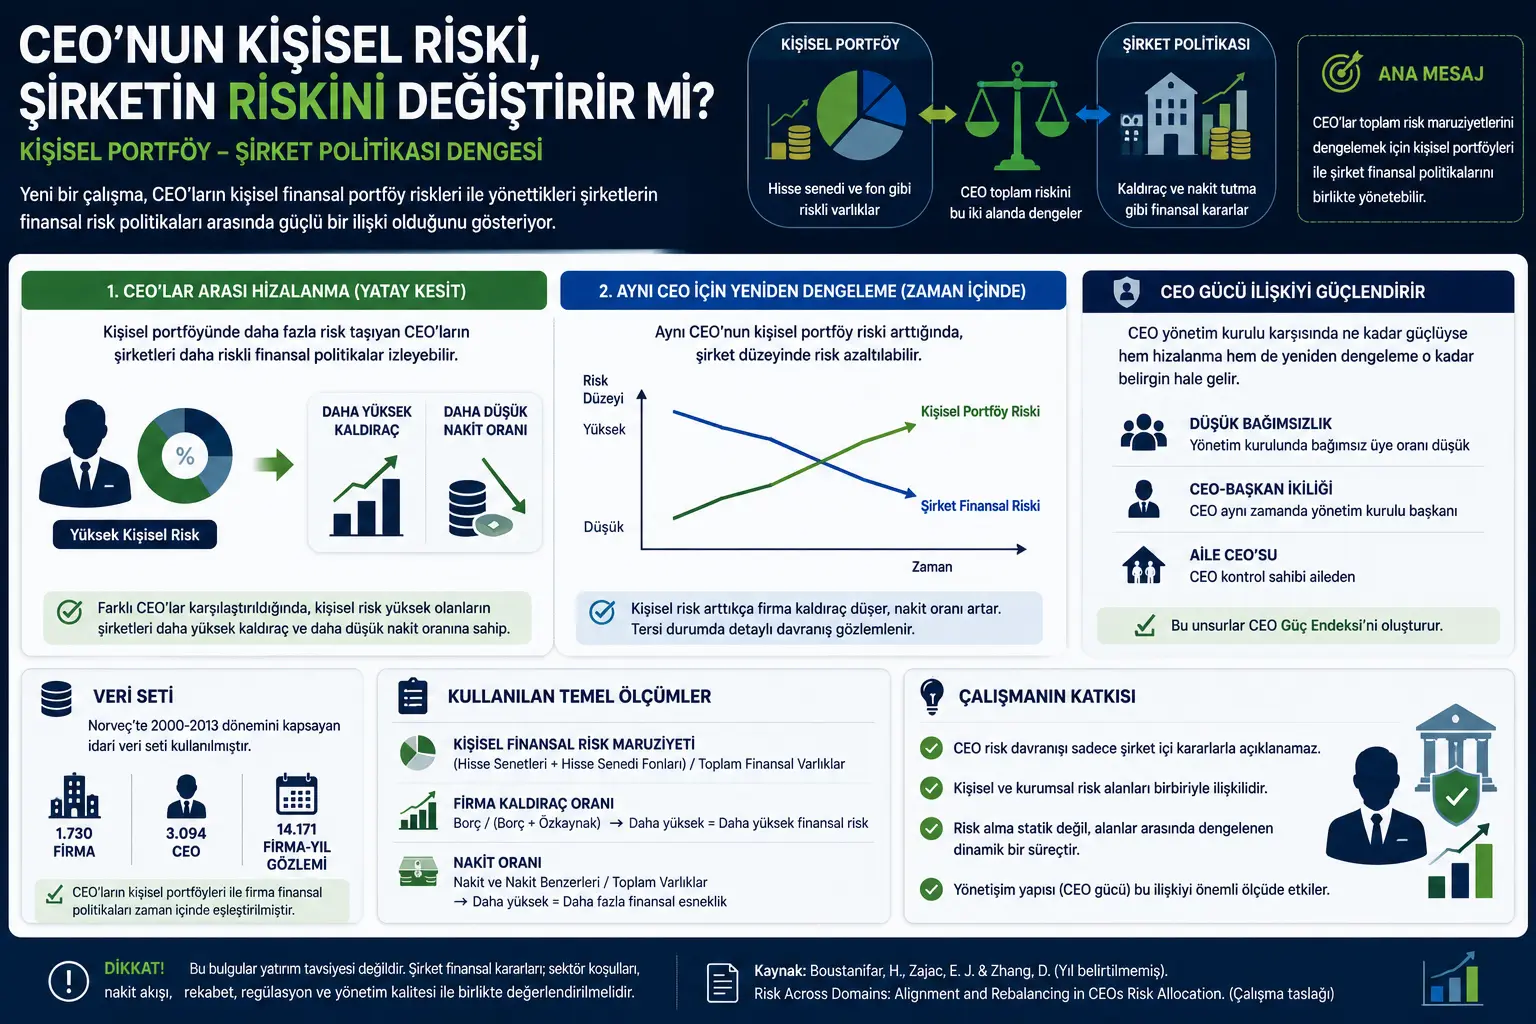
Bu çalışma, “Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation” başlıklı akademik bir araştırma taslağı görünümündedir. PDF içinde hakemli bir dergide yayımlandığını gösteren net bir yayın bilgisi yer almamaktadır. Bu nedenle çalışma, hakemli nihai makale olarak değil; yönetim, kurumsal finans ve davranışsal karar alma alanında ampirik bulgular sunan akademik çalışma taslağı olarak değerlendirilmelidir.
Alan bakımından çalışma; kurumsal finans, CEO davranışı, yönetim kurulu gücü, sermaye yapısı, davranışsal finans ve üst yönetim teorisi kesişimindedir. Finansal kararlar, şirket kaldıraç politikası ve kişisel yatırım portföyü gibi konulara temas ettiği için bu yazı yatırım tavsiyesi değildir. İçerik, akademik bulguları sadeleştirmek ve okuyucuya araştırmanın ana fikrini anlatmak amacıyla hazırlanmıştır.
Bu çalışma, CEO’ların risk alma davranışını yalnızca şirket içindeki kararlarla açıklamanın eksik kalabileceğini savunuyor. Araştırmaya göre CEO’lar, riskle ilgili kararlarını kişisel finansal portföyleri ve yönettikleri şirketin finansal politikaları arasında birlikte değerlendirebilir. Yani CEO’nun hisse senedi ve fon gibi riskli varlıklara ne kadar yatırım yaptığı, şirketin borçluluk ve nakit tutma politikalarıyla ilişkili olabilir.
Çalışmanın iki ana bulgusu var. Birincisi, farklı CEO’lar karşılaştırıldığında, kişisel portföyünde daha fazla risk taşıyan CEO’ların yönettiği şirketlerin daha yüksek kaldıraç ve daha düşük nakit tutma eğilimi gösterebildiği görülüyor. İkincisi, aynı CEO zaman içinde incelendiğinde daha farklı bir tablo ortaya çıkıyor: CEO’nun kişisel portföy riski arttığında, şirket düzeyinde risk alma azalabiliyor; kişisel risk azaldığında ise şirket düzeyinde risk alma artabiliyor.
Bu görünürde zıt iki sonuç, çalışmanın ana fikrini oluşturuyor: CEO risk alma davranışı, tek bir alanda sabit biçimde ortaya çıkan bir özellik değil; kişisel ve kurumsal alanlar arasında dengelenen toplam risk maruziyeti olarak anlaşılabilir.
Problem Ne?
CEO’ların risk tercihleri, şirketlerin borçlanma, yatırım, satın alma, inovasyon ve nakit tutma kararlarını etkileyebilir. Önceki araştırmalar çoğunlukla şu mantıkla ilerlemiştir: Risk seven CEO daha riskli şirket politikaları izler; riskten kaçınan CEO ise daha temkinli davranır.
Bu yaklaşım önemli olsa da, CEO’nun hayatındaki diğer risk alanlarını genellikle dışarıda bırakır. Oysa CEO yalnızca şirket yöneten biri değildir. Aynı zamanda kişisel serveti, yatırımları, hisse senedi portföyü, fonları, nakit varlıkları ve borçları olan bir bireydir. Dolayısıyla şirket içinde alınan finansal risk kararları, CEO’nun kişisel finansal risk maruziyetinden bağımsız olmayabilir.
Çalışmanın sorduğu ana soru şudur: CEO’lar riski kişisel portföyleri ve şirket politikaları arasında ayrı ayrı mı taşır, yoksa toplam bir risk hedefi etrafında bu alanları birlikte mi dengeler?
Yöntem Ne Öneriyor?
Çalışma, CEO risk alma davranışına “alanlar arası risk tahsisi” bakışı getiriyor. Bu yaklaşıma göre CEO’nun risk iştahı ile risk maruziyeti aynı şey değildir. Risk iştahı, kişinin risk alma eğilimini ifade eder. Risk maruziyeti ise fiilen taşınan risktir; örneğin kişisel portföyde hisse senedi oranı veya şirketin borçluluk düzeyi gibi gözlemlenebilir göstergelerle ölçülebilir.
Yazarlar, CEO’nun kişisel finansal risk maruziyetini kişisel finansal varlıklarının ne kadarını riskli varlıklara ayırdığıyla ölçüyor. Riskli varlıklar; hisse senetleri ve hisse senedi yatırım fonları gibi piyasa değeri dalgalanan varlıklardır. Güvenli varlıklar ise nakit ve tahvil gibi daha düşük riskli kalemleri içerir.
Şirket düzeyindeki finansal risk iki ana göstergeyle ölçülür: kaldıraç ve nakit oranı. Kaldıraç, şirketin borçla ne kadar finanse edildiğini gösterir. Daha yüksek kaldıraç, daha yüksek finansal risk anlamına gelebilir. Nakit oranı ise şirketin varlıkları içinde ne kadar nakit tuttuğunu gösterir. Daha yüksek nakit oranı, finansal esneklik ve daha düşük risk tamponu anlamına gelebilir.
Çalışma, Norveç’te CEO’ların kişisel finansal portföylerini ve şirket finansal politikalarını zaman içinde izleyebilen detaylı idari veriler kullanır. Bu sayede yalnızca “CEO riskli biri mi?” sorusu değil, “Aynı CEO’nun kişisel riski değiştiğinde şirket politikası nasıl değişiyor?” sorusu da incelenebilir.
Formüller Ne Anlatıyor?
PDF’te ekonometrik analiz için iki ana denklem açık biçimde verilmektedir. Ayrıca değişken tanımları bölümünden kaldıraç, nakit oranı ve kişisel risk maruziyeti gibi ölçümler anlaşılmaktadır. Aşağıdaki MathJax blokları, PDF’teki sembol yapısına mümkün olduğunca sadık biçimde hazırlanmıştır.
İlk denklem, CEO’lar arasındaki farkı test eder. Burada amaç, kişisel finansal riski yüksek CEO’ların daha riskli şirket politikalarıyla ilişkili olup olmadığını ölçmektir. \(i\) firma, \(j\) CEO, \(t\) yıl düzeyini temsil eder.
İkinci denklem, aynı CEO-firma eşleşmesi içinde zamanla değişimi inceler. Burada kritik değişken, CEO’nun kişisel portföy riskindeki değişimdir. Bu denklem, kişisel riskteki artışın şirket düzeyinde telafi edici bir risk azaltımıyla ilişkili olup olmadığını test eder.
Firma kaldıracı, PDF’in değişken tanımı bölümünde borcun borç ve özkaynak toplamına oranı olarak verilmektedir. Bu oran yükseldikçe şirketin finansal risk maruziyeti artabilir.
Nakit oranı, nakit ve nakit benzerlerinin toplam varlıklara oranı olarak tanımlanır. Daha yüksek nakit oranı, şirketin borç veya beklenmedik şoklara karşı daha yüksek likidite tamponu tuttuğunu gösterebilir.
CEO’nun kişisel finansal risk maruziyeti, çalışma mantığına göre riskli finansal varlıkların toplam finansal varlıklar içindeki payı olarak düşünülebilir. PDF’te bu ölçüm; hisse senetleri ve hisse senedi fonlarının toplam finansal varlıklara oranı üzerinden açıklanır.
Çalışmanın ana kavramsal fikri de şu sade ilişkiyle özetlenebilir: CEO’nun toplam risk maruziyeti yalnızca şirket içi kararlardan oluşmaz; kişisel portföy ve şirket politikaları birlikte toplam risk resmini oluşturur.
Bu son ifade, PDF’te birebir matematiksel denklem olarak verilmemiştir; çalışmanın teorik mantığını okuyucuya sade göstermek için hazırlanmış editoryal bir özet formüldür.
Grafik, Tablo ve Şema Ana Mesajı
PDF’te grafiklerden çok tablolar ve ekonometrik sonuç özetleri yer almaktadır. Bu nedenle görsel ana mesaj, tabloların ne anlattığı üzerinden okunmalıdır.
PDF’in 25. sayfasındaki Tablo 1, örneklemin temel özelliklerini gösterir. Çalışmada 14.171 firma-yıl gözlemi vardır. Ortalama firma kaldıracı 0,41; ortalama nakit oranı 0,12’dir. CEO güç endeksi ortalama 0,72 seviyesindedir. CEO risk iştahı ölçüsünün ortalaması 0,42 olarak raporlanır. Bu tablo, çalışmanın hem firma hem de CEO düzeyinde ayrıntılı değişkenlerle çalıştığını gösterir.
PDF’in 26. sayfasındaki Tablo 2, CEO kişisel risk iştahı ile firma politikaları arasındaki yatay kesit ilişkisini gösterir. Ana mesaj şudur: Kişisel finansal risk maruziyeti daha yüksek CEO’lar, daha yüksek firma kaldıracı ve daha düşük nakit tutma oranı ile ilişkilidir. Bu bulgu, farklı CEO’lar arasında kişisel ve kurumsal risk alma davranışlarının aynı yönde hizalanabileceğini gösterir.
PDF’in 27. sayfasındaki Tablo 3, aynı CEO-firma eşleşmesi içinde zamanla değişimi inceler. Ana mesaj burada ters yöndedir: CEO’nun kişisel portföy riski arttığında, firma kaldıracı azalmakta ve nakit oranı artmaktadır. Bu, CEO’nun toplam risk maruziyetini dengelemek için şirket düzeyinde daha temkinli finansal politika izleyebileceği fikrini destekler.
PDF’in 28. sayfasındaki Tablo 4, CEO gücünün rolünü gösterir. CEO güç endeksi arttığında hem kişisel risk ile firma riski arasındaki hizalanma hem de zaman içindeki dengeleme ilişkisi güçlenmektedir. Yani CEO yönetim kuruluna göre daha güçlü olduğunda, kişisel risk maruziyetinin şirket politikalarına yansıması daha belirgin hale gelebilir.
PDF’in 30. sayfasındaki değişken tanımı tablosu, çalışmanın ölçüm yapısını sadeleştirir. Kaldıraç borç ve özkaynak toplamı içindeki borç payıdır. Nakit oranı, nakit ve nakit benzerlerinin toplam varlıklara oranıdır. CEO risk eğilimi, CEO’nun finansal varlıklarının ne kadarını hisse senedi ve fon gibi riskli varlıklara ayırdığıyla ölçülür. CEO güç endeksi ise düşük yönetim kurulu bağımsızlığı, aile CEO’su olma ve CEO-başkan ikiliği gibi unsurların toplamından oluşur.
Deneyler Nasıl Yapılmış?
Çalışma laboratuvar deneyi yapmamaktadır. Bunun yerine Norveç’e ait detaylı idari verilerle ampirik analiz yürütmektedir. Veri seti, CEO’ların kişisel finansal portföylerini ve şirketlerin finansal politikalarını zaman içinde eşleştirmeye imkân verir.
Örneklem 2000-2013 dönemini kapsar. Araştırmacılar limited şirketlere odaklanır; çok küçük firmaları, bazı bağlı ortaklıkları ve finansal kuruluşlar gibi düzenlenmiş sektörleri dışarıda bırakır. Nihai örneklem 14.171 firma-yıl gözlemi, 1.730 firma ve 3.094 CEO içerir.
Analizin ilk aşamasında, farklı CEO’lar arasında kişisel finansal risk maruziyeti ile firma kaldıracı ve nakit oranı arasındaki ilişki incelenir. Bu, “bazal hizalanma” testidir. İkinci aşamada, aynı CEO-firma eşleşmesi içinde zamanla kişisel portföy riskindeki değişimin firma finansal politikalarını nasıl etkilediği analiz edilir. Bu da “zaman içi yeniden dengeleme” testidir.
Çalışmanın dikkat çekici yönlerinden biri, portföy riskindeki değişimi aktif alım satım kararlarından ayırmaya çalışmasıdır. Yazarlar, CEO’nun işlem yapmadığı yıllarda portföy riskinin piyasa değerlerindeki değişim nedeniyle nasıl değiştiğine bakar. Böylece kişisel riskteki değişimin aynı anda alınan aktif yatırım kararlarından değil, varlık fiyatlarındaki hareketlerden kaynaklanma ihtimali güçlendirilir.
Son olarak CEO gücü test edilir. CEO’nun yönetim kurulu başkanı olması, yönetim kurulunun bağımsızlık düzeyinin düşük olması ve CEO’nun kontrol sahibi aileden gelmesi gibi göstergeler kullanılarak CEO güç endeksi oluşturulur. Bu endeks, CEO’nun şirket finansal politikalarını kendi risk tahsisi tercihleri doğrultusunda ne kadar etkileyebileceğini ölçmeye yarar.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, CEO’lar arasında kişisel ve kurumsal riskin aynı yönde hizalanabildiğidir. Kişisel portföyünde daha fazla riskli varlık taşıyan CEO’lar, daha yüksek kaldıraç ve daha düşük nakit oranı gibi daha riskli finansal şirket politikalarıyla ilişkilidir. Bu bulgu, CEO’nun kişisel risk profilinin şirket kararlarında iz bırakabileceğini gösterir.
İkinci sonuç, aynı CEO içinde zamanla bakıldığında daha karmaşık bir ilişki olduğunu gösterir. CEO’nun kişisel portföy riski arttığında, firma düzeyinde risk alma azalabilmektedir. Örneğin şirket kaldıracı düşebilir veya nakit oranı artabilir. Tersi durumda, kişisel risk azaldığında şirket daha fazla finansal risk alabilir.
Üçüncü sonuç, CEO gücünün bu ilişkileri güçlendirdiğidir. CEO’nun yönetim kuruluna göre daha güçlü olduğu durumlarda hem kişisel risk ile şirket politikası arasındaki hizalanma hem de zaman içindeki dengeleme daha belirgin görünmektedir. Bu da risk tahsisi davranışının yalnızca kişisel tercih meselesi olmadığını, aynı zamanda kurumsal yetki ve denetim yapısıyla bağlantılı olduğunu gösterir.
Genel olarak çalışma, CEO risk davranışını tek yönlü bir özellik olarak değil, kişisel ve kurumsal alanlar arasında yönetilen toplam risk maruziyeti olarak ele alır. Bu bakış açısı, önceki araştırmalarda ayrı ayrı görülen iki durumu birleştirir: CEO’lar arası farklarda risk hizalanması, aynı CEO içinde zamanla risk dengelemesi.
Bu Neden Önemli?
Bu çalışma, şirket finansal politikalarını değerlendirirken yalnızca bilanço, sektör koşulları veya yönetim kurulu kararlarına bakmanın yeterli olmayabileceğini gösteriyor. CEO’nun kişisel finansal dünyası da şirketin risk alma biçimiyle ilişkili olabilir.
Örneğin yatırımcılar, analistler ve yönetim kurulları genellikle şirketin kaldıraç oranı, nakit seviyesi ve borç politikası gibi göstergeleri inceler. Bu çalışma, bu kararların arkasında CEO’nun toplam risk maruziyetini dengelemeye dönük davranışsal bir mekanizma olabileceğini düşündürüyor. CEO kişisel portföyünde daha fazla piyasa riski taşıyorsa, şirket içinde daha temkinli borç politikalarına yönelebilir.
Kurumsal yönetişim açısından da önemli bir mesaj vardır. CEO’nun kişisel risk maruziyeti şirket politikalarına yansıyorsa, yönetim kurulunun gözetim rolü daha kritik hale gelir. Özellikle CEO’nun yönetim kurulu karşısında güçlü olduğu yapılarda, kişisel risk tahsisi eğilimlerinin şirket kararlarına daha fazla yansıması mümkündür.
Bu bulgular, şirket yönetimini daha gerçekçi bir insan davranışı modeliyle düşünmeye çağırır. CEO kararları yalnızca “şirket için en iyi finansal oran nedir?” sorusunun cevabı olmayabilir. Aynı zamanda CEO’nun kişisel portföyü, serveti, risk algısı ve şirket üzerindeki gücüyle birlikte şekillenebilir.
Dikkat Noktaları
İlk dikkat noktası, çalışmanın finansal yatırım tavsiyesi olarak okunmaması gerektiğidir. Bir CEO’nun kişisel portföy riski veya şirketin kaldıraç düzeyi, tek başına yatırım kararı vermek için yeterli bilgi değildir. Şirket değeri, sektör koşulları, nakit akışı, rekabet, regülasyon, yönetim kalitesi ve makroekonomik ortam birlikte değerlendirilmelidir.
İkinci dikkat noktası, çalışma bağlamının Norveç olmasıdır. Norveç’in detaylı idari veri altyapısı, şeffaf kayıt sistemleri ve kurumsal yapısı bu tür bir analizi mümkün kılar. Bulgular başka ülkelere doğrudan taşınmadan önce farklı kurumsal ortamlarda tekrar test edilmelidir.
Üçüncü dikkat noktası, kişisel portföy riski ile şirket politikası arasındaki ilişkinin her zaman bilinçli bir CEO stratejisi olmak zorunda olmamasıdır. Yazarlar da CEO’ların her an matematiksel olarak toplam risk optimizasyonu yaptığını iddia etmez. Dengeleme davranışı, risk algısı ve konfor alanı üzerinden daha örtük biçimde de ortaya çıkabilir.
Dördüncü dikkat noktası, nedensellik sınırıdır. Çalışma güçlü veri ve sabit etkili modeller kullansa da, tüm alternatif açıklamaları tamamen dışlamak zordur. Örneğin şirketin yapısı, CEO seçimi, aile sahipliği veya kurumsal kültür gibi unsurlar da risk politikalarını etkileyebilir.
Son olarak, CEO gücü bulgusu dikkatli yorumlanmalıdır. CEO’nun güçlü olması her zaman kötü veya iyi anlamına gelmez. Çalışmanın gösterdiği şey, CEO gücü arttığında kişisel risk maruziyeti ile şirket politikaları arasındaki ilişkinin daha görünür hale gelebildiğidir.
Sonuç
Bu çalışma, CEO risk alma davranışına güçlü ve farklı bir bakış sunuyor. CEO’nun kişisel portföyü ile şirketin finansal politikaları birbirinden tamamen bağımsız alanlar olmayabilir. Kişisel servette taşınan risk ile şirket bilançosunda taşınan risk, aynı karar vericinin toplam risk maruziyeti içinde birlikte şekillenebilir.
Araştırmanın en ilginç tarafı, iki farklı ilişkiyi aynı anda göstermesidir. CEO’lar arasında bakıldığında, daha riskli kişisel portföye sahip CEO’lar daha riskli şirket politikalarıyla ilişkilidir. Ancak aynı CEO zaman içinde incelendiğinde, kişisel risk arttığında şirket riski azalabilir. Bu da risk davranışının statik değil, dengelenen bir süreç olabileceğini gösterir.
Verianla açısından bu çalışmanın ana mesajı şudur: Şirket kararlarını anlamak için yalnızca şirketin bilançosuna değil, karar vericinin diğer risk alanlarına da bakmak gerekebilir. CEO’nun kişisel finansal dünyası, şirketin kaldıraç ve nakit politikalarında görünmeyen bir etki kanalı oluşturabilir.
Kaynak ve Yöntem Notu
Bu içerik, Hamid Boustanifar, Edward J. Zajac ve Dan Zhang tarafından hazırlanan “Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation” başlıklı akademik çalışma taslağına dayalı olarak hazırlanmıştır. Çalışma, Norveç’te CEO kişisel finansal portföyleri ile firma finansal politikalarını eşleştiren uzunlamasına veriler üzerinden CEO risk tahsisi davranışını incelemektedir.
Bu içerik birebir çeviri değildir; çalışmanın ana fikri Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir