

Robotların dünyayı değiştirmesi denildiğinde akla genellikle fiziksel dünya gelir: fabrikadaki robot kolu, insansız araç, otomatik depo veya insanın yaptığı işi devralan makine. Oysa daha sessiz ve görünmesi daha zor bir dönüşüm ekonomik sistemin içinde yaşanmaktadır.
Yapay zekâ artık yalnız hesap yapan bir araç değildir. Finansal sistemlerde veri analizi, müşteri profilleme, piyasa analizi, risk yönetimi, dolandırıcılık tespiti, portföy süreçleri, pazarlama, müşteri iletişimi ve çeşitli karar destek mekanizmalarında kullanılmaktadır. 2026 tarihli uluslararası finansal istikrar çalışmaları, AI kullanımının finans kuruluşlarının karar süreçlerine giderek daha fazla girdiğini ve yüksek otonomili “agentic AI” sistemlerinin daha uzun görev zincirlerini gerçekleştirebilmesinin ayrıca denetlenmesi gereken bir alan hâline geldiğini belirtmektedir.
Ancak tehlikenin yalnız makinelerin insanlardan daha hızlı işlem yapması olduğu düşünülmemelidir.
Daha derin mesele şudur:
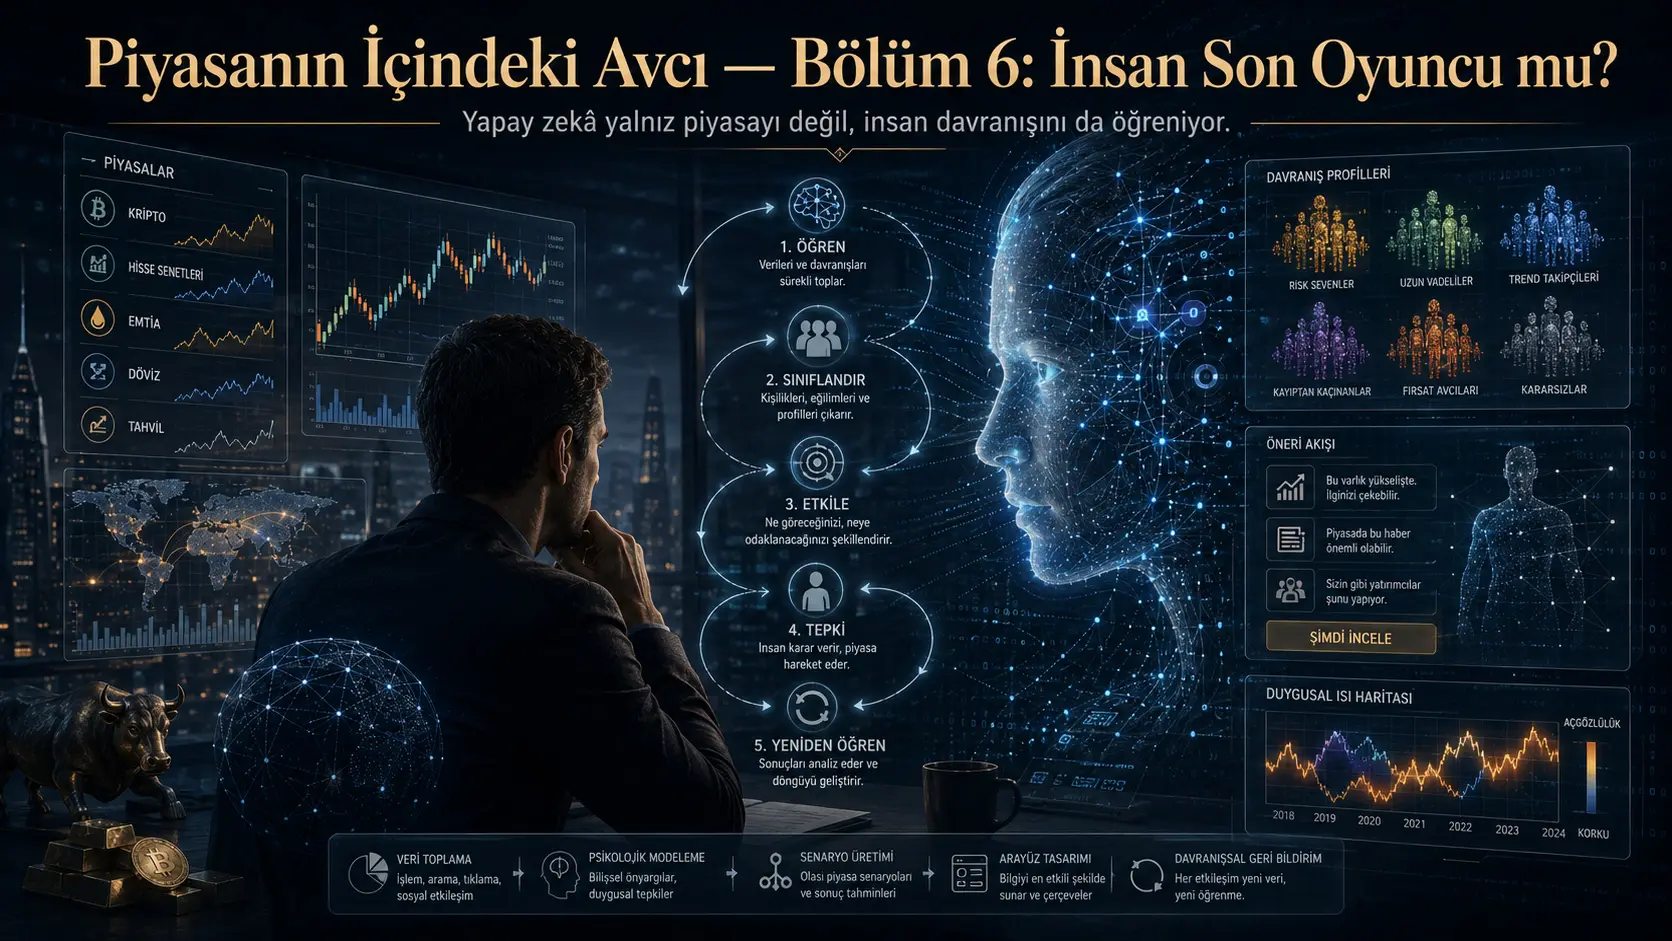
Yapay zekâ yalnız piyasayı öğrenmiyor. İnsan davranışını da öğrenebiliyor.
Bir sistem açısından yatırımcının adını bilmek her zaman gerekli değildir. İşlem sıklığı, tepki zamanı, ürün tercihi, hangi tür içeriğe ilgi gösterdiği, hangi koşullarda karar değiştirdiği veya hangi mesajlardan sonra etkileşiminin arttığı gibi veriler davranış profilleri oluşturmak için kullanılabilir. Finansal AI kullanımına ilişkin resmî çalışmalar müşteri profillemeyi gerçek kullanım alanları arasında açıkça göstermektedir.
Fakat burada daha önemli bir ikinci aşama vardır.
İnsan davranır, makine öğrenir demek eksiktir.
Dijital sistem insanın ne gördüğünü de etkileyebilir.
Öneriler, sıralamalar, bildirimler, içerik seçimi, ödül mekanizmaları, pazarlama mesajları ve kişiselleştirilmiş arayüzler kullanıcının sonraki davranışını etkileyebilir. Kontrollü bir finansal uygulama deneyinde yalnızca bildirim verilmesi işlem sayısını yaklaşık %11, puan ve ödül mekanizması ise yaklaşık %12 artırmıştır. Aynı deney bazı dijital etkileşim özelliklerinin daha riskli işlemlerin oranını da yükseltebildiğini göstermiştir.
Bu nedenle gerçek döngü şuna daha yakındır:
İnsan davranır → sistem gözlemler → davranışı modeller → içerik veya dijital çevre değişir → insan buna tepki verir → yeni davranış yeni veriye dönüşür → sistem yeniden uyarlanır.
Burada önemli bir teknik sınır vardır: Her yapay zekâ her kullanıcı davranışından anında yeniden eğitilmez. Bazı temel modeller yeni sürümler ve yeniden eğitim süreçleriyle geliştirilir. Bazı kurum içi modeller yeni verilerle periyodik olarak güncellenir. Bazı öneri ve optimizasyon sistemleri ise kullanıcı geri bildirimi veya çevrim içi deneylerden çok daha dinamik biçimde yararlanabilir. Bilimsel çalışmalarda öneri sistemlerinin kullanıcıya bir içerik göstermesi, kullanıcının buna tepki vermesi ve bu tepkinin sonraki model güncellemelerinde yeniden kullanılması gerçek bir “feedback loop” olarak tanımlanmaktadır.
Bunun anlamı şudur:
Geçmişte insanın davranışı geleceğin modelini oluşturabilir; geleceğin modeli ise insanın göreceği dünyayı değiştirerek yeni davranışların oluşmasına katkıda bulunabilir.
Bu durum yapay zekânın bilinçli olarak insanları “avladığı” anlamına gelmez. Böyle bir genelleme için kanıt yoktur. Ancak AI, öneri sistemleri, davranışsal tasarım ve kötü niyetli aktörlerin ürettiği içerikler aynı dijital ortamda birleştiğinde, insanın yalnız gözlemlenen değil aynı zamanda etkilenebilen ve yeniden modellenebilen ekonomik aktöre dönüşmesi mümkündür.
Bu yüzden Bölüm 6’nın temel sorusu şudur:
Oyuncu hâlâ yalnız piyasayı mı okumaya çalışıyor, yoksa artık piyasa sistemleri de oyuncuyu okuyup onun göreceği bilgi ortamını şekillendirmeye mi başlıyor?
Dünyayı ele geçirmek yalnız fiziksel değildir
İnsanlığın makine korkusu tarih boyunca fiziksel olmuştur.
Makine insanın işini alır.
Robot fabrikayı çalıştırır.
Otonom araç sürücünün yerini alır.
İnsansı robot fiziksel görevleri yerine getirir.
Bütün bunlar gözle görülebilir.
Ekonomik otomasyon ise çoğu zaman görünmez.
Bir risk modelinin hangi verileri değerlendirdiğini görmeyiz.
Bir haberin neden önümüze geldiğini görmeyiz.
Bir müşteri grubunun neden belirli bir ürüne yönlendirildiğini görmeyiz.
Bir algoritmanın milyonlarca veri noktası arasında hangi örüntüyü bulduğunu görmeyiz.
İşte bu nedenle ekonomik sistemdeki AI dönüşümü fiziksel robotlaşmadan daha sessizdir.
Robot insanın kas gücüne yaklaşır. Yapay zekâ insanın karar alanına yaklaşır.
Bugün finansal kuruluşlarda AI'nın müşteri profilleme, piyasa analizi, yatırım planlaması, portföy süreçleri ve müşteri danışmanlığı gibi alanlarda kullanıldığı resmî olarak belgelenmektedir.
Buradaki “ekonomik sistemi ele geçirmek” ifadesi bilinçli bir makinenin dünyaya hükmetmesi anlamına gelmemelidir.
Daha doğru ifade şudur:
İnsanlar ve kurumlar daha önce insanlar tarafından yürütülen ekonomik karar süreçlerinin belirli parçalarını giderek yazılımlara devrediyor.
Yapay zekâ da değişiyor
İnsan değişir.
Piyasa değişir.
Teknoloji değişir.
Yapay zekâ sistemleri de aynı kalmaz.
Ancak “AI sürekli kendi kendine öğreniyor” cümlesi fazla geneldir.
Gerçekte birkaç farklı gelişme biçimi vardır.
Birincisi: temel model gelişir.
Yeni veri, yeni eğitim yöntemleri, yeni mimariler ve yeni model sürümleri ortaya çıkar. Kullanılan AI sistemi bir yıl sonra aynı yetenek düzeyinde kalmak zorunda değildir.
İkincisi: kuruma özel sistem geliştirilir.
Bir kuruluş kendi verileri, testleri, insan müdahaleleri ve geri bildirimleri üzerinden kullandığı AI sistemini iyileştirebilir. 2026 tarihli finansal AI çalışması insan denetimi sırasında AI önerilerinin ne zaman reddedildiğinin izlenmesini ve bu bilgilerin sistemi iyileştirmek için geri besleme olarak kullanılmasını açıkça önermektedir.
Üçüncüsü: çevrim içi optimizasyon sistemleri vardır.
Öneri sistemleri veya bazı bandit tabanlı sistemler, hangi seçeneğin hangi kullanıcı veya bağlamda daha iyi sonuç verdiğini geri bildirim üzerinden öğrenebilir. Bu tip sistemler “deneme – tepki – güncelleme” mantığıyla çalışabilir. Akademik literatürde kullanıcının öneriye verdiği tepkinin gelecekteki önerileri etkilemesi ve böylece kapalı bir geri besleme döngüsü oluşması uzun süredir incelenmektedir.
Dolayısıyla doğru cümle:
Her AI seni anında öğrenmez; fakat AI ekosistemi yeni veriler, yeni modeller, yeni geri bildirimler ve yeni deneylerle sürekli gelişebilir.
İnsan da aynı kalmıyor
Burada genellikle ikinci hata yapılır.
İnsan sanki sabit bir nesneymiş gibi düşünülür.
Oysa insan da öğrenir.
Yeni strateji öğrenir.
Yeni grafik kalıbı görür.
Yeni influencer izler.
Yeni haber diline alışır.
Yeni risklerden korkar.
Yeni teknolojilere güvenmeye başlar.
Bir dönem işe yarayan davranış başka bir dönemde değişebilir.
Bu nedenle modelin karşısındaki insan sabit değildir.
Model değişir.
İnsan değişir.
Piyasa değişir.
Ve bunların birbirleriyle etkileşimi yeni davranışlar üretir.
Geleceğin piyasası sabit bir makinenin sabit insanları analiz ettiği bir yer olmayabilir. Değişen makineler ile değişen insanların birbirlerini sürekli etkilediği bir sistem olabilir.
Oyuncuyu tanımak artık ismini bilmek değildir
Eski dünyada bir insanı tanımak kimliğini bilmekti.
Adı.
Mesleği.
Yaşı.
Geliri.
Bugünkü veri ekonomisinde davranışsal tanıma bundan farklı olabilir.
Bir model açısından daha ilginç olan şu olabilir:
- hangi koşulda işlem aktivitesi artıyor,
- hangi fiyat hareketi dikkat çekiyor,
- hangi mesaj tipi etkileşim üretiyor,
- hangi tür içeriğin ardından davranış değişiyor,
- hangi ürünlerle daha fazla etkileşim kuruluyor,
- hangi koşullarda karar süresi kısalıyor.
Bu verilerin tamamının bütün kuruluşlar tarafından toplandığı veya aynı amaçlarla kullanıldığı söylenemez.
Fakat AI ile müşteri profillemenin finans sektöründe gerçek kullanım alanı olduğu belgelenmiştir.
Buradan şu önemli sonuç çıkar:
Geleceğin sisteminin seni tanıması için adını bilmesine gerek olmayabilir. Davranış örüntünü tanıması yeterli olabilir.
İnsanlar davranış kümelerine dönüşebilir
Bir AI sistemi milyonlarca kişiyi tek tek isimlerle düşünmek zorunda değildir.
Benzer özellikler gösteren kullanıcıları istatistiksel olarak birbirine yakın değerlendirebilir.
Örneğin açıklama amacıyla düşünelim:
- sert yükselişlerden sonra daha fazla işlem yapanlar,
- sert düşüşlerde aktivitesi artanlar,
- haber sonrası hızlı tepki verenler,
- sosyal ilgi arttığında daha sık işlem yapanlar,
- yüksek volatilitede karar değiştirenler.
Bunlar belirli bir gerçek platformun kullandığı sınıflar değildir; mekanizmayı anlatmak için örnek davranış gruplarıdır.
Modern modellerde grup bunun gibi okunabilir bir etiket taşımak zorunda da değildir.
Matematiksel temsil çok daha karmaşık olabilir.
Asıl amaç şu soruya cevap vermektir:
“Belirli koşullar oluştuğunda bu davranış grubunun hangi tepkiyi verme olasılığı artıyor?”
Bu geleceği bilmek değildir.
Olasılık modellemektir.
Asıl dönüşüm: İnsan davranıyor, AI öğreniyor — ama hikâye burada bitmiyor
Döngüyü yalnız şöyle kurarsak:
İnsan → davranış → AI öğrenir
en önemli kısmı kaçırırız.
Çünkü dijital sistem yalnız gözlemci değildir.
Bir şeyler gösterir.
Bir şeyleri sıralar.
Bazı mesajları öne çıkarır.
Bildirim gönderir.
İçerik tavsiye eder.
Bir arayüz oluşturur.
Bunların tamamı insanın sonraki davranışını etkileyebilir.
Daha doğru model:
İnsan → davranış → veri → model → seçim/sıralama/mesaj → insan tepkisi → yeni veri.
Öneri sistemleri üzerine hakemli akademik çalışmalar, algoritmanın önerdiği içeriğin kullanıcı davranışını etkilediğini; bu davranışın yeniden eğitim verisine dönüştüğünde sistem ile kullanıcı arasında geri besleme döngüsü oluşabildiğini göstermiştir. Bazı çalışmalar bu döngünün kullanıcı davranışlarını birbirine daha fazla benzetebileceğini de ortaya koymuştur.
Bu çok önemli bir ayrımdır.
Model yalnız insanın geçmişini öğrenmiyor olabilir; modelin yaptığı seçimler insanın gelecekte üreteceği verinin oluşmasına da katkıda bulunabilir.
Geleceği tahmin etmekten geleceği etkilemeye
Bir model yalnız:
> “Bu kişi ne yapar?”
diye sorarsa tahmin yapmaktadır.
Fakat sistem:
> “Hangi mesajı gösterirsem bu davranışın olasılığı artar?”
sorusuna göre optimize edilmeye başlarsa artık davranış üzerinde etki üretebilecek bir mekanizmaya dönüşür.
Bu otomatik olarak kötü niyet anlamına gelmez.
Örneğin sistem kişiye uygun risk uyarısını gösterebilir.
Dolandırıcılık şüphesi varsa işlemi durdurabilir.
Kullanıcı için daha uygun bilgi sunabilir.
Ama aynı teknik kapasite kötü teşviklerle birleşirse farklı sonuç verebilir.
Teknolojinin yönünü yalnız ne yapabildiği değil, ne için optimize edildiği belirler.
Bir bildirim gerçekten insan davranışını değiştirebilir mi?
Evet.
Bu yalnız varsayım değildir.
Dokuz binden fazla katılımcının yer aldığı kontrollü bir yatırım uygulaması deneyinde, push bildirimleri kullanıcıların işlem sayısını kontrol grubuna göre yaklaşık %11 artırmıştır. Puan ve ödül mekanizması ise işlem sayısını yaklaşık %12 artırmıştır. Aynı deney bu iki tasarımın daha riskli yatırımlarda yapılan işlemlerin oranını da artırabildiğini bulmuştur.
Bu çalışma şunu kanıtlamaz:
> “Bütün yatırım uygulamaları kullanıcıyı bilerek zarar ettirmek için tasarlanmıştır.”
Böyle bir sonuç çıkarılamaz.
Ama çok önemli başka bir şeyi gösterir:
Dijital tasarım değiştiğinde finansal davranış da ölçülebilir biçimde değişebilir.
Sahte grafik taktiği neden bu kadar önemli?
İnternette finansal içeriklerin önemli bir kısmı grafikler üzerinden sunulmaktadır.
“Bu çizgi her seferinde çalışıyor.”
“Büyük oyuncuların gizli yöntemi.”
“AI'nin bulduğu formül.”
“Bu kod piyasayı önceden görüyor.”
“Bu stratejinin başarı oranı çok yüksek.”
Bunlardan bazıları samimi deneyim paylaşımı olabilir.
Bazıları kötü analiz olabilir.
Bazıları yalnız çalışan örnekleri seçiyor olabilir.
Bazıları ise kasıtlı biçimde yanlış olabilir.
AI burada yeni bir risk yaratıyor:
İkna edici yanlış bilgi üretmenin maliyetini düşürebilir.
Profesyonel grafik hazırlanabilir.
Kod üretilebilir.
Teknik açıklama yazılabilir.
Gerçekmiş gibi görünen performans raporu hazırlanabilir.
Sahte uzman kimliği oluşturulabilir.
Çok sayıda farklı kişiye farklı ikna mesajları gönderilebilir.
Resmî yatırımcı koruma davalarında sözde AI tarafından üretilmiş yatırım önerilerinin insanları sahte işlem platformlarına çekmek amacıyla kullanıldığı vakalar bulunmaktadır. 2025 sonunda açılan bir davada en az 14 milyon dolarlık yatırımcı parasının kötüye kullanıldığı ve gerçekte söz konusu platformlarda işlem gerçekleşmediği iddia edilmiştir. Bunlar dava iddialarıdır; kesinleşmiş mahkeme hükmü olarak sunulmamaktadır.
AI manipülasyonu derken neyi kastediyoruz?
Burada kelimeler çok önemlidir.
“AI manipülasyon yapıyor” denildiğinde sanki bağımsız iradesi olan bir makinenin gizlice insanlara karşı plan yaptığı anlaşılabilir.
Bu bölüm böyle bir iddia kurmamaktadır.
Gerçekte birbirinden ayrılması gereken en az dört mekanizma vardır:
1. İnsan AI'yı manipülasyon aracı olarak kullanabilir.
Sahte içerik, kişiselleştirilmiş mesaj, otomatik hesaplar veya yapay görüntü ve ses üretebilir.
2. Öneri sistemi yanlış veya yanıltıcı içeriği büyütebilir.
Sistem gerçeği değil etkileşimi optimize ediyorsa yüksek etkileşim üreten içerik daha görünür olabilir.
3. Dijital arayüz kullanıcı davranışını yönlendirebilir.
Bildirim, sıralama, puan, varsayılan seçenek veya başka tasarım unsurları davranışı etkileyebilir.
4. AI destekli kişiselleştirme farklı insanlara farklı ikna yolları sunabilir.
Bu dört mekanizmanın aynı aktör tarafından aynı anda yürütüldüğü varsayılamaz.
Ama teknik olarak birbirleriyle birleşmeleri mümkündür.
Manipülasyonun en tehlikeli taktikleri
Sahte otorite: Bir kişinin görünüşü, sesi veya uzman dili taklit edilerek güven oluşturulabilir. Tüketici koruma otoriteleri AI destekli ses klonlamasının dolandırıcılık için kullanılabildiğini açıkça belgelemektedir.
Sahte kanıt: Gerçek olmayan işlem kayıtları, seçilmiş grafikler, uydurma backtestler veya yalnız başarılı örnekler kullanılarak yöntem olduğundan güçlü gösterilebilir.
Sahte sosyal kanıt: Çok sayıda hesap aynı fikri destekliyormuş gibi gösterilebilir.
Kişiselleştirilmiş ikna: Her kullanıcıya aynı mesaj yerine kullanıcının ilgi alanına veya davranış profiline göre farklı anlatı sunulabilir.
Aciliyet: İnsan düşünmeden karar vermeye zorlanabilir.
Tekrar maruziyeti: Aynı fikir farklı kaynaklardan geliyor gibi tekrar tekrar karşıya çıkabilir.
Oyunlaştırma: Finansal karar, oyun içi ödül veya başarı hissine benzer biçimde sunulabilir. Kontrollü deneyler bazı oyunlaştırma ve bildirim unsurlarının işlem davranışını değiştirebildiğini göstermektedir.
Dark pattern: Kullanıcı arayüzü kullanıcıyı belirli tercihe yönlendirecek biçimde tasarlanabilir. Uluslararası tüketici politikası çalışmaları bu tür tasarımları insanları yanıltabilen, zorlayabilen veya kendi çıkarlarına aykırı kararlara yöneltebilen uygulamalar olarak tanımlamaktadır.
Model insanı test edebilir mi?
Bu soru doğru kurulmalıdır.
Bütün AI sistemlerinin insanları deney faresi gibi tek tek test ettiğini söyleyemeyiz.
Ama dijital sistemlerde deney yapmak yeni değildir.
Farklı mesajlar, arayüzler veya öneriler farklı kullanıcı gruplarına gösterilebilir.
Hangi seçeneğin daha fazla tıklama, etkileşim veya başka hedef sonuç ürettiği ölçülebilir.
Çevrim içi öğrenme ve contextual bandit gibi yöntemler de “exploration–exploitation” problemi üzerinden farklı seçeneklerin sonucunu ölçüp sonraki seçimleri geliştirmeyi amaçlayan gerçek teknik yöntemlerdir.
Bu nedenle teknik olarak mümkün olan şu döngüdür:
Seçenek A göster → tepkiyi ölç → seçenek B göster → sonuçları karşılaştır → sonraki seçimi optimize et.
Bu bir alışveriş önerisinde de kullanılabilir.
Bir içerik platformunda da.
Bir reklam sisteminde de.
Finansal dijital etkileşimde de davranışsal etkiler ortaya çıkabilir.
Ancak belirli bir finans kuruluşunun bunu yatırımcıyı kaybettirmek amacıyla kullandığını söylemek için doğrudan kanıt gerekir.
Geçmiş davranış artık yalnız geçmiş değildir
Yapay zekâ açısından geçmiş veri eğitim malzemesidir.
İnsan dün ne yaptı?
Hangi mesaj işe yaradı?
Hangi davranış grubu hangi koşula tepki verdi?
Hangi öneri daha fazla etkileşim oluşturdu?
Bunlar gelecekteki modellerde kullanılabilir.
Fakat geçmişe dayalı model gelecekteki çevreyi değiştirmeye başladığında veri artık nötr değildir.
Öneri sistemleri literatüründeki temel sorunlardan biri tam olarak budur: sistem geçmiş davranıştan öğrenirken geçmiş davranışın kendisi de önceki önerilerden etkilenmiştir. Böylece model kendi yarattığı dünyanın verisinden yeniden öğrenmeye başlayabilir.
Bu nedenle:
AI yalnız insanın geçmiş algısını kullanmayabilir; geçmiş önerilerin insan üzerinde yarattığı etkileri de yeni veri zannederek öğrenebilir.
Bilimsel literatürde buna algoritmik geri besleme ve confounding problemi denmektedir. Bazı çalışmalarda bu tür döngülerin kullanıcıların tüketim veya seçim davranışlarını birbirine yaklaştırabildiği gösterilmiştir.
Bu finans için neden önemli?
Çünkü finansal piyasada inanç davranış üretir.
Davranış emir üretir.
Emir fiyatı etkileyebilir.
Fiyat yeni inanç üretir.
Yeni inanç yeni davranış üretir.
Buna bir de algoritmik içerik seçimi eklendiğinde ortaya daha karmaşık bir döngü çıkar:
Anlatı → algoritmik yayılım → insan davranışı → piyasa hareketi → yeni içerik → yeni anlatı.
Buradan “bütün piyasa sosyal medya algoritmaları tarafından kontrol edilmektedir” sonucu çıkarılamaz.
Ama bilgi ortamı ile piyasa davranışı arasındaki geri beslemenin giderek daha önemli hâle geldiğini görmezden gelmek de doğru olmaz.
Sahte bir taktik gerçek davranış yaratabilir
Burada rahatsız edici bir paradoks vardır.
Bir grafik taktiği bilimsel olarak güçlü olmayabilir.
Fakat yeterince çok insan o taktiğe inanırsa insanlar benzer seviyelere bakmaya başlayabilir.
Benzer zamanlarda benzer davranışlar gösterebilir.
Böylece başlangıçta yalnız anlatı olan şey davranış üretmeye başlayabilir.
Bu, o taktiğin geleceği tahmin ettiği anlamına gelmez.
İnsanların taktiğe verdiği ortak tepkinin piyasada gözlemlenebilir hâle gelmesi anlamına gelir.
Bazen sistem yalnız insanların neye inandığını ölçmez; insanların neye inanacağını etkileyen bilgi akışının da parçası olur.
Yapay zekâ burada yeni davranışları öğrenebilir
İnsanlar yeni bir piyasa davranışı geliştirdiğinde eski model zayıflayabilir.
Ama model ekosistemi de sabit kalmaz.
Yeni veriler toplanır.
Yeni davranış kümeleri ortaya çıkar.
Yeni modeller geliştirilir.
Model performansı ölçülür.
İnsan müdahaleleri incelenir.
Yeni sürümler uygulanabilir.
2026 tarihli finansal AI rehber çalışması, insanın AI önerilerini ne zaman değiştirdiğinin veya geçersiz kıldığının izlenmesini ve bu örüntülerin AI sistemini geliştirmek amacıyla kullanılmasını açıkça tavsiye etmektedir.
Bu nedenle uzun vadede karşılıklı adaptasyon ortaya çıkabilir:
İnsan AI'ya uyum sağlar.
AI sistemleri yeni insan davranışlarından öğrenerek güncellenir.
İnsan yeniden davranış değiştirir.
Sistem yeniden ölçer.
Bu, hiçbir zaman tamamlanmayan bir adaptasyon yarışı yaratabilir.
İşte Bölüm 6'nın en karanlık tarafı
Gelecekte ekonomik sistemin insanı “anlaması” yalnız geçmiş veriden tahmin üretmekle sınırlı kalmayabilir.
Sistem:
- davranışı ölçebilir,
- gruplandırabilir,
- tepki olasılıklarını tahmin edebilir,
- hangi mesajın hangi grupta daha etkili olduğunu ölçebilir,
- dijital çevreyi kişiselleştirebilir,
- sonraki davranışı yeniden gözlemleyebilir.
Bütün bunlar aynı sistem tarafından veya kötü niyetle yapılmak zorunda değildir.
Ama teknolojik parçalar vardır.
Ve parçaların birleşme ihtimali geleceğin önemli tüketici koruma sorunlarından biridir.
İnsanı anlamanın ekonomik değeri varsa, insanın davranışını etkileyebilmenin ekonomik değeri daha da büyük olabilir.
AI kendi yarattığı insanı mı öğrenebilir?
Bu soru ilk bakışta felsefi görünür.
Fakat öneri sistemlerinde teknik karşılığı vardır.
Bir sistem belirli içerikleri önerir.
İnsan bu içeriklerle daha fazla karşılaşır.
Davranışı değişebilir.
Sistem değişmiş davranışı kaydeder.
Sonra:
> “Kullanıcı bunu seviyor.”
sonucunu çıkarır.
Oysa kullanıcının davranışının bir kısmı zaten algoritmanın önceki seçiminin sonucudur.
Bu nedenle akademik araştırmalarda öneri sisteminin kendi ürettiği davranış verisinden tekrar öğrenmesi önemli bir nedensellik ve geri besleme problemi olarak incelenmektedir.
Finans açısından bunun teorik karşılığı çok önemlidir:
Sistem insanların yalnız doğal davranışını öğrenmeyebilir; sistemin oluşturduğu bilgi ortamına tepki veren insanın davranışını da öğrenebilir.
Geleceğin oyuncusu insan mı, model mi?
İnsan piyasaya:
> “Ne olacak?”
diye bakar.
Model:
> “Hangi olasılık daha yüksek?”
diye bakar.
İnsan karar verir.
Model milyarlarca veri noktasını karşılaştırabilir.
İnsan uyur.
Makinenin biyolojik uyku ihtiyacı yoktur.
İnsan aynı anda birkaç piyasayı takip eder.
Yazılım çok daha fazla piyasayı aynı anda izleyebilir.
Bu yüzden geleceğin eşitsizliği yalnız:
> “Kim daha fazla bilgi biliyor?”
olmayabilir.
Daha kritik soru:
> “Kim bilgiyi daha hızlı analiz edip eyleme dönüştürebiliyor?”
olabilir.
Ve piyasa giderek daha uzun süre açık kalıyor
Bu dönüşüm AI'dan bağımsız değildir.
Temmuz 2026'da büyük bir geleneksel pay piyasasında 24 saat işleme geçişe hazırlanmak üzere resmî bir düzenleyici toplantı duyurulmuştur. Görüşülecek konular arasında gece işlemleri, operasyonlar, sistem dayanıklılığı ve genişletilmiş işlem saatlerinin fırsatları ile sorunları bulunmaktadır. Bu, bütün piyasaların kesin olarak 7/24 olacağı anlamına gelmez; ancak kesintisiz piyasaya doğru kurumsal tartışmanın artık resmî aşamaya geldiğini göstermektedir.
İnsan açısından bunun anlamı basittir:
Piyasanın çalışma süresi büyürken insanın biyolojik kapasitesi büyümüyor.
Programlanabilir para + AI
Aynı dönemde finansal altyapının başka bir katmanı da dönüşmektedir.
2026'da tamamlanan büyük bir uluslararası prototip, tokenlaştırılmış ticari banka parası ile tokenlaştırılmış merkez bankası rezervlerinin ortak programlanabilir platform üzerinde birleştirilebildiğini göstermiştir. Prototip koşullu ödeme mantığının doğrudan işlemlere eklenebilmesini ve uygulanması hâlinde sınır ötesi toptan ödemelerin günün her saatinde gerçekleşebilmesini teknik olarak göstermiştir.
Buna AI ajanlarını eklediğimizde önemli bir gelecek sorusu doğar:
Karar verebilen yazılım + programlanabilir para + programlanabilir varlık + sürekli çalışan finansal altyapı.
Bunların tek bir bütün hâline geleceği kesin değildir.
Fakat her bir parçanın ayrı ayrı gelişmekte olduğu belgelenmiştir.
Agentic AI neden farklı?
Klasik AI bir soruya cevap verebilir.
Agentic AI ise hedefe ulaşmak için birden fazla adım planlayabilir, araç kullanabilir ve belirli yetkiler verilmişse eylem gerçekleştirebilir.
2026 tarihli finansal AI raporu yüksek otonomili sistemler için “human-in-command”, kill switch, işlem limitleri ve müşteri fonları üzerinde doğrudan işlem yapıldığında ek insan onayı gibi kontrol mekanizmalarını özellikle tartışmaktadır. Bu önlemlerin resmî raporda yer alması bile finans sektörünün AI ajanlarının ekonomik eylem kapasitesini ciddi biçimde değerlendirdiğini göstermektedir.
Aynı çalışma bugün üretken AI'nın tamamen otonom piyasa işlemlerinde yaygın kullanıldığına ilişkin kanıtın hâlâ sınırlı olduğunu da açıkça söylemektedir.
Yani:
Bugün tamamen AI tarafından yönetilen piyasa yoktur.
Ama:
AI ajanlarının finansal karar zincirine daha fazla girmesi gerçek bir gelişim alanıdır.
Makinelerin aynı şeyi düşünmesi
Geleceğin tehlikesi yalnız makinelerin insanlardan üstün olması değildir.
Daha ilginç risk:
çok sayıda makinenin birbirine benzemesidir.
Finansal istikrar otoriteleri ortak AI modelleri, aynı veri kaynakları veya benzer altyapıların çok sayıda kuruluş tarafından kullanılması hâlinde davranışların korelasyonunun artabileceğini; sürü davranışı, pro-siklik hareket, likidite sıkışması ve varlık fiyatı kırılganlıklarının büyüyebileceğini açıkça belirtmektedir.
Geleceğin problemi makinelerin birbirinden farklı düşünmesi değil, aynı anda aynı şeyi düşünmesi olabilir.
Avcı artık kim?
Bu noktada “Piyasanın İçindeki Avcı” kavramını yeniden düşünmek gerekir.
Avcı mutlaka tek kişi değildir.
Tek şirket değildir.
Tek fon değildir.
Tek makine değildir.
Tek gizli merkez değildir.
Bazen:
- aynı teşviklere,
- aynı davranış verisine,
- aynı optimizasyon hedeflerine,
- aynı piyasa sinyallerine
tepki veren çok sayıda bağımsız sistemin toplamı dışarıdan tek bir organizma gibi görünebilir.
Bu bilinçli koordinasyon kanıtı değildir.
Emergent, yani sistemin parçalarının etkileşiminden ortaya çıkan davranış olabilir.
İnsanları yönlendirmek geleceği şekillendirmek midir?
Bir insanın ne yapacağını kesin olarak bilemezsiniz.
Ama milyonlarca insan içinde belirli davranışların olasılığını küçük miktarda bile değiştirebilirseniz toplam sonuç ekonomik olarak anlamlı olabilir.
Burada “geleceği şekillendirmek” sözü mutlak kontrol anlamına gelmez.
Daha sınırlı fakat gerçek anlamı şudur:
Bilgi ortamını değiştirmek, insanların gelecekte vereceği bazı kararların olasılıklarını değiştirebilir.
İşte bu nedenle AI'nın davranış analizi ile kişiselleştirme kapasitesini birbirinden ayrı düşünemeyiz.
İnsan kendini nasıl koruyacak?
Bu bölüm yatırım tavsiyesi vermemektedir.
Ama dijital manipülasyona karşı kendini korumak yatırım stratejisi değil, temel dijital özsavunmadır.
Bir: Kaynağın kim olduğunu doğrula.
Profesyonel görünen video, grafik veya kod gerçek otorite değildir.
İki: “AI yaptı” ifadesini kanıt olarak görme.
Bir yöntemin AI tarafından üretilmiş olması onun doğru olduğunu göstermez.
Üç: Performansın tamamını iste.
Tek başarılı grafik yerine başarısız sonuçlar, kullanılan dönem, veri seçimi ve test yöntemi görülmelidir.
Dört: Görüntü ve sese tek başına inanma.
AI destekli ses klonlama ve kişi taklidinin dolandırıcılıkta kullanılabildiği resmî olarak belgelenmiştir.
Beş: Aciliyet gördüğünde doğrulamayı artır.
“Şimdi”, “son fırsat”, “hemen gir”, “kaçırma” gibi dil karar süresini azaltmak için kullanılabilir.
Altı: Aynı fikri yüz hesapta görmek yüz bağımsız kaynak değildir.
İçerikler ortak kaynaktan çoğaltılmış veya algoritmik olarak büyütülmüş olabilir.
Yedi: Ekonomik teşviki sor.
Bu kişiye veya sisteme sen işlem yaptığında, kayıt olduğunda, tıkladığında veya başka insan getirdiğinde ekonomik fayda doğuyor mu?
Sekiz: Sana gösterilen akışı gerçek dünyanın tarafsız özeti sanma.
Kişiselleştirilmiş içerik akışı dünyanın ne düşündüğünü değil, sistemin sana göstermeyi seçtiği şeyi temsil edebilir.
Dokuz: Karar ile eylem arasına zaman koy.
İçerik seni aşırı heyecanlandırıyor veya korkutuyorsa bu, doğrulama süresini kısaltmak yerine uzatmak için neden olmalıdır.
On: Bir fikrin sana nasıl ulaştığını da analiz et.
Yalnız:
> “Bu bilgi doğru mu?”
değil,
> “Bu bilgi neden tam şimdi benim karşıma çıktı?”
sorusunu da sor.
Çünkü geleceğin okuryazarlığı değişiyor
Geçmişte finansal okuryazarlık:
faiz,
bilanço,
fiyat,
borç,
risk
bilmekti.
Bunların hepsi hâlâ önemlidir.
Ama gelecekte başka sorular eklenecektir:
- Bu içeriği bana kim gösterdi?
- Bu kararın ne kadarı algoritmik?
- Ben hangi veriyle profilleniyorum?
- Bu öneri neden bana geliyor?
- Bu sistem neyi optimize ediyor?
- Modelin başarısı benim çıkarımla aynı şey mi?
- Karşımdaki kişi gerçekten insan mı?
- Gösterilen performans gerçek mi?
- Ben karar mı veriyorum, yoksa karar ortamım mı tasarlanıyor?
Geleceğin en büyük eşitsizliği
Bence Bölüm 6'nın ulaştığı en önemli sonuçlardan biri budur:
Geleceğin ekonomik eşitsizliği yalnız sermaye eşitsizliği olmayabilir.
Yalnız bilgi eşitsizliği de olmayabilir.
Modelleme kapasitesi eşitsizliği olabilir.
Bir taraf yalnız kendi davranışını görür.
Diğer taraf milyonlarca davranıştan örüntü çıkarabilir.
Bir taraf kendisine gösterilen grafiğe bakar.
Diğer taraf hangi grafiğin hangi davranış grubunda daha fazla tepki ürettiğini ölçebilir.
Bir taraf piyasayı tahmin etmeye çalışır.
Diğer taraf piyasa ile birlikte piyasa katılımcılarının davranışını modellemeye çalışabilir.
Oyuncular piyasayı sınıflandırmaya çalışırken, piyasa sistemleri de oyuncuları sınıflandırmaya başladı.
İnsan son oyuncu mu?
Bugün hayır.
İnsan hâlâ ekonomik sistemin merkezindedir.
Sermayenin sahibi insandır.
Kuralları insanlar koyar.
Hedefleri insanlar belirler.
AI sistemlerinin yetkisini insanlar sınırlar.
Hukuki sorumluluk insan ve kurumlar üzerindedir.
2026 tarihli resmî finansal AI çalışması da yüksek otonomili sistemlerde nihai hesap verebilirliğin insanlarda ve finansal kuruluşlarda kalması gerektiğini açıkça vurgulamaktadır.
Ama başka bir soru giderek önem kazanıyor:
İnsan sistemin sahibi olarak kalırken, sistemin her kararında bulunan son oyuncu olmaktan çıkabilir mi?
Cevap muhtemelen bazı alanlarda evet olacaktır.
İnsan hedefi verir.
Makine alt görevleri yürütür.
İnsan sınırı koyar.
Makine saniyede binlerce hesap yapar.
İnsan denetler.
Makine sürekli çalışır.
Bu gelecek kesin değildir.
Ama mevcut gelişmeler bu yöndeki olasılığı artık ciddiye almamız gerektiğini göstermektedir.
Bölüm 6'nın ana gerçeği
Yapay zekâ dünyayı ele geçirmiş değildir.
Ekonomik sistem AI tarafından yönetilmiyor.
AI geleceği bilmiyor.
AI insan zihnini okumuyor.
AI bütün yatırımcıları kişisel olarak avlamıyor.
Bunların hiçbirini bu bölüm iddia etmemektedir.
Ama gerçekler yeterince çarpıcıdır:
AI insan davranışını modelleyebilir.
İnsanları davranış örüntülerine göre sınıflandırabilir.
Dijital sistemler insanın göreceği bilgiyi kişiselleştirebilir.
Dijital tasarım insan davranışını değiştirebilir.
Öneri sistemlerinde davranış ile algoritma arasında geri besleme döngüleri oluşabilir.
AI kötü niyetli kişiler tarafından sahte içerik ve ikna kapasitesini ölçeklendirmek için kullanılabilir.
AI sistemlerinin kendisi de yeni sürümler, yeni veriler ve yeni geri bildirimlerle gelişebilir.
Finansal altyapı aynı dönemde daha programlanabilir ve daha kesintisiz hâle gelmektedir.
Bunlar geleceğe ilişkin komplo değildir.
Bunlar bugün ayrı ayrı gözlenebilen gelişmelerdir.
Geleceğe ilişkin asıl soru bu parçaların ne ölçüde birleşeceğidir.
Geçmişte insan piyasayı anlamaya çalışıyordu. Gelecekte piyasa sistemleri insanı daha iyi anlamaya başlarsa ne olacak?
Ve daha rahatsız edici soru:
Sistem yalnız insanı anlamakla kalmaz, insanın göreceği dünyayı da şekillendirirse gelecekte karar kimin kararı olacak?
Çalışmanın Yöntemi ve Bulguları
Yöntem
Bu bölüm tek bir bilimsel araştırmanın özeti değildir. Finansal yapay zekâ, agentic AI, müşteri profilleme, dijital etkileşim tasarımları, öneri sistemi geri besleme döngüleri, çevrim içi öğrenme, AI destekli dolandırıcılık, tokenizasyon ve genişleyen piyasa saatlerine ilişkin resmî ve hakemli kaynakların sentezidir.
İddialar dört sınıfa ayrılmıştır:
- Belgelenmiş mevcut kullanım
- Deneysel olarak gösterilmiş davranış etkisi
- Resmî olarak tanımlanmış gelecek veya sistemik risk
- Mevcut eğilimlerden çıkarılmış fakat henüz kanıtlanmamış gelecek senaryosu
Ana bulgular
| İddia | Durum |
|---|---|
| Finansal AI sistemleri müşteri profillemede kullanılmaktadır. | Belgelenmiş mevcut kullanım. |
| AI insanları davranış özelliklerine göre modelleyebilir. | Makine öğrenmesinin gerçek teknik kapasitesi; finansal profilleme mevcut kullanım alanıdır. |
| Dijital yatırım uygulaması tasarımı işlem davranışını değiştirebilir. | Kontrollü deneyle gösterilmiştir. |
| Öneri sistemi kullanıcının davranışını etkileyip daha sonra bu davranıştan yeniden öğrenebilir. | Hakemli öneri sistemleri literatüründe belgelenmiş geri besleme problemidir. |
| Her AI her kullanıcı etkileşiminden anında kendisini eğitir. | Yanlış genelleme. |
| AI modelleri yeni sürüm, retraining, kurum içi geri bildirim ve bazı çevrim içi öğrenme mekanizmalarıyla geliştirilebilir. | Teknik olarak belgelenmiş. |
| AI sahte finansal içerik ve dolandırıcılığın ölçeğini büyütebilir. | Resmî vakalar ve tüketici koruma uyarılarıyla belgelenmiş risk. |
| Ortak AI modelleri finans kuruluşlarının daha benzer davranmasına yol açabilir. | Resmî finansal istikrar riski. |
| Agentic AI finansal sistemlerde daha yüksek otonomiyle kullanılmaya hazırlanılmaktadır. | Aktif gelişim ve risk yönetimi alanı. |
| Üretken AI bugün bütün piyasalarda tamamen otonom işlem yapmaktadır. | Desteklenmemektedir; mevcut kanıt sınırlıdır. |
| 24 saatlik geleneksel piyasa altyapısı resmî gündemdedir. | Belgelenmiştir. |
| Programlanabilir, günün her saatinde çalışabilen tokenlaştırılmış finansal altyapı prototipleri vardır. | Belgelenmiştir. |
| AI bilinçli biçimde bütün yatırımcıları kandırıp piyasada karşı işlem açmaktadır. | Kanıtlanmamış iddia; bu bölüm tarafından ileri sürülmemektedir. |
En önemli sonuç
Bölümün temel bulgusu yapay zekânın insan davranışını kesin olarak tahmin edebilmesi değildir.
Temel bulgu:
İnsan davranışı giderek daha fazla veriye dönüşürken, AI bu veriyi modelleyebilir; dijital sistemler ise insanın karşılaşacağı bilgi ortamını değiştirebilir. Bu ikisi birleştiğinde insan ile algoritma arasında çift yönlü bir geri besleme döngüsü ortaya çıkabilir.
Sınırlılıklar
- Her finans kuruluşu aynı AI teknolojilerini veya aynı veri setlerini kullanmamaktadır.
- Müşteri profilleme yapılması, kullanıcıya karşı işlem yapıldığı anlamına gelmez.
- Davranış tahmini kesin davranış bilgisi değildir.
- Kişiselleştirme manipülasyonla eş anlamlı değildir.
- Öneri sistemi geri besleme sonuçları platform, hedef fonksiyon ve kullanıcı grubuna göre değişebilir.
- Her AI sistemi sürekli çevrim içi öğrenme yapmaz.
- AI tarafından oluşturulan bütün finansal içerikler sahte değildir.
- Sosyal medyada yayılan her strateji manipülasyon değildir.
- Agentic AI'nın gelecekteki finansal kullanım kapsamı bugün kesin olarak bilinmemektedir.
- 24 saatlik piyasa tartışmaları bütün piyasaların kesintisiz olacağını kanıtlamaz.
- Tokenizasyon projeleri bütün finansal sistemin aynı altyapıya taşınacağını kanıtlamaz.
Kaynak ve Yöntem Notu
Kaynak yapısı: Bölüm, 2024–2026 dönemindeki resmî finansal istikrar raporları, yatırımcı davranışı deneyleri, tüketici koruma çalışmaları, dijital etkileşim raporları, tokenizasyon prototipleri ve öneri sistemleri üzerine hakemli bilimsel çalışmalar kullanılarak hazırlanmıştır.
AI ve finans: 2026 tarihli küresel finansal istikrar istişare raporu müşteri profilleme, yatırım planlaması, piyasa analizi ve agentic AI kullanımını finans sektöründeki gerçek veya aktif olarak araştırılan alanlar arasında göstermektedir. Aynı belge, tamamen otonom üretken AI trading kullanımına ilişkin mevcut kanıtın sınırlı olduğunu açıkça belirtmektedir.
AI'nın gelişmesi ve geri bildirim: Aynı rapor, insan denetimi sırasında AI kararlarının ne zaman değiştirildiğinin analiz edilmesini ve bu bilgilerin sistemi geliştirmek için kullanılmasını önerirken; hakemli öneri sistemleri araştırmaları kullanıcıya yapılan önerilerin davranışı etkileyip bu davranışın daha sonraki model eğitimine yeniden girebildiğini göstermektedir.
Dijital davranış etkisi: Kontrollü finansal uygulama deneyinde push bildirimleri ve ödül mekanizmalarının işlem sıklığında ölçülebilir artış oluşturduğu gösterilmiştir. Sonuç, dijital tasarımın finansal davranışı etkileyebileceğine ilişkin deneysel kanıt sağlamaktadır; bütün platformların aynı etkiyi oluşturduğu anlamına gelmez.
Manipülasyon ve aldatıcı tasarım: Dijital tüketici politikası çalışmaları insanları yanıltan, zorlayan veya belirli tercihlere yönlendiren arayüz tekniklerini gerçek bir tüketici koruma sorunu olarak tanımlamaktadır.
AI destekli dolandırıcılık: Resmî tüketici koruma belgeleri AI destekli ses klonlama ve taklit risklerini ele almaktadır. 2025 tarihli ayrı bir finansal dava ise sözde AI yatırım önerileri kullanılarak yatırımcı güveni kazanıldığı ve sahte platformlara yönlendirildiği iddiasını içermektedir. Dava iddiaları kesinleşmiş hüküm olarak sunulmamıştır.
Piyasanın gelecekteki çalışma biçimi: 2026'da geleneksel pay piyasalarında 24 saat işleme doğru hareketin operasyonel ve yatırımcı koruma boyutlarının görüşüleceği resmî toplantı ilan edilmiştir.
Programlanabilir finans: Aynı yıl tamamlanan uluslararası prototipte tokenlaştırılmış ticari banka mevduatı ile tokenlaştırılmış merkez bankası rezervleri ortak programlanabilir altyapıda birleştirilmiş ve uygulanması hâlinde günün her saatinde çalışan toptan ödeme olasılığı gösterilmiştir.
Bilimsel ve hukuki sınır: Bölüm hiçbir kişi, finans kuruluşu, piyasa, teknoloji şirketi veya platformun yatırımcıları gizlice profilleyip onlara karşı işlem yaptığını iddia etmemektedir. Belirli bir aktöre yönelik manipülasyon suçlaması yapılmamaktadır. Belgelenmiş teknolojik kapasite ile belirli bir kötüye kullanım iddiası birbirinden ayrılmıştır.
Çalışmanın söylediği: AI insan davranışını modelleyebilir; dijital tasarım davranışı etkileyebilir; bazı sistemlerde kullanıcı davranışı ile algoritmik öneri arasında geri besleme oluşabilir; AI sistemleri yeni veriler ve güncellemelerle gelişebilir; AI kötü niyetli kullanımın ölçeğini büyütebilir; finansal altyapı daha otomatik ve programlanabilir hâle gelmektedir.
Çalışmanın söylemediği: AI'nın insan zihnini okuduğunu, geleceği bildiğini, bütün yatırımcıları tek merkezden yönettiğini, belirli bir platformun kullanıcılarını bilerek kaybettirdiğini veya yapay zekânın bilinçli biçimde insanlığa karşı ekonomik savaş yürüttüğünü söylememektedir.
Koruma notu: Bölümdeki koruma önerileri yatırım tavsiyesi değildir. Kaynak doğrulama, sahte içerik tespiti, dijital manipülasyonu fark etme ve karar ortamını sorgulama amacı taşıyan temel dijital-finansal özsavunma ilkeleridir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir