

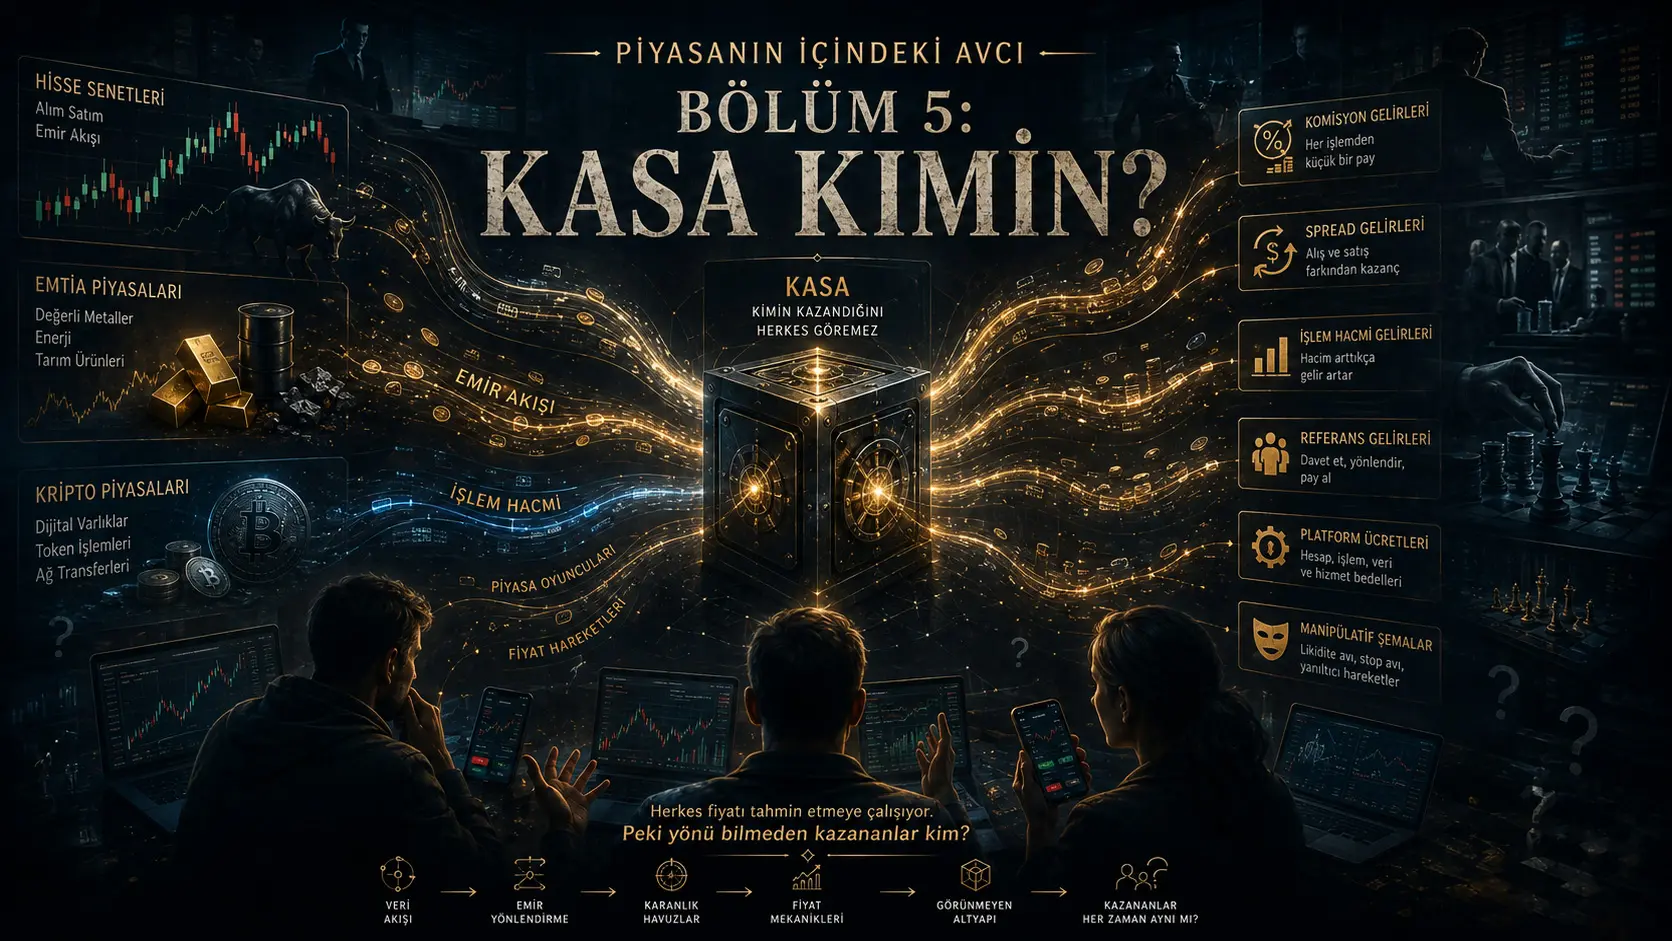
Piyasada kaybedilen her para aynı yere gitmez. Bir vadeli sözleşmede bir tarafın işlem kârı karşı taraftaki işlem zararıyla doğrudan bağlantılı olabilir. Bir spot varlığın piyasa değeri düştüğünde ise ekrandan silinen servetin tamamı başka bir yatırımcının hesabına geçmez. İşlem ücretleri, spread, finansman maliyetleri ve bazı aracılık gelirleri ise doğrudan başka bir ekonomik aktörün gelirine dönüşebilir. Dolandırıcılıkta daha da farklı bir durum vardır: yatırımcının parası bazen gerçek bir piyasaya hiç ulaşmamış olabilir. Bu nedenle “para kaybolmaz, yalnız el değiştirir” sözü bazı işlemleri açıklasa da bütün finans piyasasını açıklamaya yetmez. Bazı türev sözleşmelerinin işlem kâr ve zarar yapısı sıfır toplamlıdır; spot varlıkların piyasa değeri ise marjinal fiyat değişimiyle karşı tarafta eşit nakit kazancı oluşmadan azalabilir.
Bu bölümün konusu “kasanın” gizli bir kişi veya kurum olduğunu iddia etmek değildir. Modern finansal sistemde birden fazla gelir katmanı vardır. İşlem oldukça ücret kazanan altyapılar, alış ve satış fiyatı arasındaki farktan gelir sağlamaya çalışan likidite sağlayıcılar, belirli piyasalarda müşteri emir akışı karşılığında ödeme alan aracılar, takipçinin hesap açması veya işlem yapması üzerinden ücret elde eden yönlendiriciler ve kendi ürününü satan içerik üreticileri bulunabilir. Bunların önemli bölümü yasal ekonomik faaliyetlerdir. Ancak müşterinin daha çok işlem yapmasıyla gelir artarken müşterinin uzun vadeli sonucu aynı ölçüde önem taşımıyorsa çıkarların tamamen aynı yönde olduğu varsayılamaz. Resmî piyasa yapısı ve yatırımcı koruma belgeleri bu tür teşvik çatışmalarını açıkça tartışmaktadır.
Daha ciddi kategori ise açıkça yasa dışı davranışlardır. Yanlış veya yanıltıcı bilgiyle kalabalık oluşturup önceden alınmış pozisyonu yükselen fiyatlardan boşaltmak; gerçekleşmesi amaçlanmayan emirlerle sahte arz-talep görüntüsü yaratmak; yapay işlem aktivitesi oluşturmak veya yatırımcıyı gerçekte var olmayan işlem platformlarına yönlendirmek düzenleyici makamların yıllardır işlem yaptığı gerçek vakalardır. Bunlar “piyasa böyle çalışır” denilerek normalleştirilemez. Bunların adı manipülasyon veya dolandırıcılıktır.
Kasa tek bir yerde değildir. Bazen komisyondur, bazen spread'dir, bazen işlem hacmidir, bazen çıkar çatışmasıdır. Bazen de ortada piyasa bile yoktur.
Önce en rahatsız edici soruyu soralım: Kasa gerçekten kimin?
Bir yatırımcı piyasaya girdiğinde çoğu zaman tek bir soruyla ilgilenir:
Yükselecek mi, düşecek mi?
Ama piyasadaki herkesin gelir modeli bu sorunun cevabına bağlı değildir.
Bir yatırımcı yönü doğru tahmin etmek zorunda olabilir.
Bir işlem altyapısı için ise işlemin gerçekleşmesi yeterli olabilir.
Bir içerik üreticisinin geliri, takipçinin kârından değil üyeliğinden gelebilir.
Bazı yönlendirme modellerinde gelir, kullanıcının hesap açması, para yatırması veya işlem yapmasıyla oluşabilir. Uluslararası düzenleyici inceleme, finansal içerik üreticileriyle piyasa aracıları arasındaki ödemelerin sabit ve değişken modeller içerdiğini belgelemiştir.
Bir piyasa yapıcı ise yön tahmininden ziyade alıcı ile satıcı arasındaki likiditeyi sağlamaya, spread elde etmeye ve oluşan stok riskini yönetmeye çalışabilir. Fakat burada önemli bir düzeltme gerekir: piyasa yapıcılık “risksiz kasa” değildir. Piyasa yapıcı karşısındaki kişinin kendisinden daha iyi bilgi taşıması, fiyatın envanterinin tersine hareket etmesi veya likiditenin aniden kaybolması nedeniyle zarar edebilir. Spread bu risklerin bir bölümünün ekonomik karşılığıdır.
Dolayısıyla ilk gerçek şudur:
Piyasadaki herkes fiyatın yönünü tahmin ederek para kazanmaya çalışmaz.
İşlem yapanla işlem yaptıran aynı oyunu mu oynuyor?
Hayır.
İşlem yapan kişinin ekonomik sonucu:
alış fiyatı → satış fiyatı → maliyetler
zincirine bağlıdır.
İşlem hizmeti sunan bir yapının geliri ise bazı modellerde:
işlem sayısı × ücret
veya
işlem hacmi × gelir oranı
gibi farklı bir ekonomik mantığa dayanabilir.
Bu iki tarafın çıkarlarının mutlaka çatıştığı anlamına gelmez. Sağlıklı bir piyasanın işlem altyapısına, aracılara ve likidite sağlayıcılara ihtiyacı vardır. Ancak gelir işlem sıklığı arttıkça yükseliyorsa, müşteriyi daha fazla işlem yapmaya teşvik eden tasarımın ekonomik anlamı ayrıca sorgulanmalıdır.
Resmî bir piyasa yapısı incelemesi, komisyonların düşmesi veya ortadan kalkmasının bireysel yatırımcıların daha sık işlem yapmasına yol açabileceğini; emir akışı karşılığında ödeme modellerinin ise müşterinin emirlerinin nereye yönlendirildiğine ilişkin teşvikler oluşturduğunu açıkça değerlendirmiştir. Aynı rapor, “ücretsiz” ile “komisyonsuz” işlemin aynı anlama gelmediğine özellikle dikkat çekmektedir.
Bir hizmetin ekranda sıfır lira yazması, ekonomik maliyetinin sıfır olduğu anlamına gelmez.
“Komisyonsuz işlem” gerçekten ücretsiz olabilir mi?
Bazı piyasalarda yatırımcıdan doğrudan işlem komisyonu alınmayabilir. Fakat işlemin toplam ekonomik maliyetinde spread, fiyat gerçekleşme kalitesi, finansman, para dönüşümü, ürün maliyeti veya emir yönlendirme yapısı gibi başka unsurlar bulunabilir.
Bazı ülkelerde kullanılan bir modelde aracı, müşterinin emir akışını belirli likidite sağlayıcılara yönlendirmesi karşılığında ödeme alabilir. Resmî düzenleyici belgeler bu modelin, emrin en iyi şekilde gerçekleştirilmesi yükümlülüğü ile potansiyel çıkar çatışması yaratabileceğini yıllardır tartışmaktadır. 2025 tarihli resmî ekonomik çalışma da emir akışının belirli piyasa yapıcılar açısından ekonomik değer taşıdığını ve bu yapının fiyat keşfi, spread ve işlem kalitesi üzerinde etkileri olabileceğini incelemektedir.
Ancak bu noktada “emir akışı için ödeme varsa yatırımcı kesin zarara uğrar” demek de doğru değildir. Model bazı piyasalarda fiyat iyileştirmesi ve düşük doğrudan komisyonla birlikte çalışabilir; düzenleyici tartışmanın nedeni tam da fayda ve çıkar çatışmasının aynı yapıda bulunabilmesidir.
Gerçek soru şudur:
> Ben işlemi yaptığımda karşımdaki ekonomik zincirde kim, hangi nedenle para kazanıyor?
Emir akışımız neden para eder?
Bu az konuşulan konulardan biridir.
Bireysel yatırımcıların emirleri bazı profesyonel işlem şirketleri açısından değerlidir çünkü küçük, birbirinden bağımsız ve gelecekteki büyük fiyat hareketleriyle daha düşük ilişki gösteren emir akışları, daha bilgili veya büyük kurumsal emir akışına kıyasla daha düşük “adverse selection” riski taşıyabilir.
Resmî piyasa yapısı incelemesi, profesyonel piyasa yapıcıların emir akışını gelecekteki fiyat hareketleriyle ilişkili olup olmamasına göre ayırt etmeye ekonomik teşviki bulunduğunu; büyük miktarda emir verisinin risk yönetimi ve işlem modellerini geliştirmekte kullanılabildiğini belirtmektedir.
Bu, bireysel yatırımcının kimliğinin özel olarak hedeflendiği anlamına gelmez.
Daha ilginç gerçek şudur:
> Bir yatırımcı için emir yalnız “alış” veya “satış”tır. Profesyonel piyasa sistemi için aynı emir aynı zamanda veri ve karşı taraf riski hakkında istatistiksel bilgidir.
İşte “aynı ekran, aynı oyun değil” dediğimiz noktalardan biri budur.
İnsan neden çok işlem yaptıkça mutlaka daha çok kazanmaz?
Çünkü her işlem yeni bir fırsat yaratırken aynı zamanda yeni maliyet yaratır.
Bu konuda finans literatürünün en bilinen uzun dönemli çalışmalarından biri 60 binden fazla bireysel hesabın yıllarca süren işlem kayıtlarını incelemiştir. Çalışmada ortalama yatırımcıların işlem maliyetlerinden önce piyasa ortalamasına yakın sonuçlar elde ettiği, fakat maliyetlerden sonra performanslarının gerilediği bulunmuştur. En fazla işlem yapan %20'lik grubun net getirisi özellikle daha düşük kalmıştır. Çalışma eski bir veri dönemine aittir ve bugünkü bütün piyasalar için doğrudan yüzde tahmini olarak kullanılamaz; fakat sık işlem ile maliyetlerin uzun dönem sonucu aşındırabilmesi arasındaki ilişkiyi gösteren temel bulgulardan biridir.
Bu bulgu “işlem yapmak kötüdür” demek değildir.
Şunu söyler:
> Yeni işlem yapmanın ekonomik değeri, yeni işlemin yarattığı maliyeti aşmak zorundadır.
Bu matematik, yatırımcının duygularından bağımsızdır.
İşlem uygulamaları neden insanı sürekli ekrana çağırıyor?
Dijital yatırımın büyük faydası piyasaya erişimi kolaylaştırmasıdır. Fakat aynı teknoloji yatırım davranışını şekillendiren tasarım araçları da sunmuştur.
Bildirimler.
Puanlar.
Ödüller.
Sıralamalar.
Yanıp sönen fiyatlar.
Sosyal karşılaştırma.
2024 tarihli kontrollü bir düzenleyici deneyde push bildirimleri işlem sayısını yaklaşık %11, puan ve ödül mekanizması yaklaşık %12 artırmıştır. Aynı iki özellik riskli yatırımlarda gerçekleştirilen işlemlerin oranını da artırmıştır. Araştırma bütün dijital platformların aynı sonucu doğurduğunu iddia etmemektedir; fakat ek bilgi sağlamayan arayüz özelliklerinin bile işlem davranışını değiştirebildiğini deneysel olarak göstermektedir.
2025 tarihli daha geniş davranışsal veri araştırması da yoğun dijital etkileşim özellikleri bulunan uygulamaların kullanıcılarında daha problemli işlem davranışları ve olumsuz sonuçlarla ilişki gözlemlemiş; ancak araştırmacılar ürün farklılıkları ve kullanıcı özellikleri nedeniyle bunun tek başına nedensellik kanıtı olmadığını özellikle belirtmiştir.
Buradan son derece önemli bir ayrım çıkar:
Bir uygulamanın sana işlem imkânı vermesi başka şeydir; seni işlem yapmaya devam ettirecek şekilde tasarlanması başka şeydir.
Kasa işlem sayısını mı sever?
Bütün işletmeler için tek cevap yoktur.
Ama gelirinin bir bölümü işlem hacmine bağlı olan ekonomik modellerde daha fazla işlem, daha fazla gelir yaratabilir. Bu matematiksel çıkarım için yatırımcının kazanması şart değildir.
Bir müşteri on işlem yapıp kazanabilir.
On işlem yapıp kaybedebilir.
İki durumda da işlem ücretleri veya işlem hacmine bağlı gelirler oluşmuş olabilir.
İşte bu nedenle:
> Müşterinin işlem yapması ile müşterinin para kazanması ekonomik olarak aynı hedef değildir.
Bu cümle bütün aracıları suçlamaz. Yalnız gelir fonksiyonu ile müşteri sonucunun aynı değişken olmadığını ifade eder. Emir akışı için ödeme ve dijital etkileşim uygulamalarına ilişkin resmî değerlendirmeler de bu teşvik sorusunu açık biçimde gündeme getirmektedir.
Bazı ürünlerde karşı taraf gerçekten müşterinin kaybından kazanabilir mi?
Evet, bazı tezgâh üstü perakende türev modellerinde bu çıkar çatışması resmî belgelerde açık biçimde tanımlanmıştır.
Bazı sağlayıcılar müşterinin işleminin doğrudan karşı tarafı olabilir ve pozisyonlarını dış piyasada tamamen hedge etmeyebilir. Böyle bir durumda müşteri zararı sağlayıcının ekonomik kazancına dönüşebilir. Avrupa çapındaki yatırımcı koruma çalışmalarında bu yapı “yerleşik çıkar çatışması” başlığı altında açıkça ele alınmıştır.
Bu, bütün türev piyasaların veya bütün sağlayıcıların bu şekilde çalıştığı anlamına gelmez.
Bazı işlemler merkezi piyasalarda tarafların emirlerinin eşleşmesiyle gerçekleşir.
Bazı sağlayıcılar müşteri riskini hedge eder.
Bazı iş modelleri yalnız komisyon veya spread üzerinden gelir sağlar.
Bu yüzden ürünün adı değil, işlemin ekonomik yapısı önemlidir.
Perakende yatırımcıların çoğunun kaybettiği ürünler gerçekten var mı?
Evet.
Belirli yüksek riskli kaldıraçlı perakende türev ürünlerine ilişkin çok ülkeli düzenleyici incelemede hesapların yaklaşık %74–89'unun zarar ettiği tespit edilmiş; ortalama müşteri zararlarının ülkeler ve sağlayıcılar arasında önemli ölçüde değiştiği bildirilmiştir. Bu sonuçlar üzerine kaldıraç sınırlamaları, negatif bakiye koruması, işlem teşviklerine kısıtlamalar ve sağlayıcı bazında zarar oranı uyarıları gibi önlemler uygulanmıştır.
Bu oran:
- bütün yatırımcıların,
- bütün borsaların,
- bütün spot piyasaların,
- bütün kripto işlemlerinin,
- veya bütün türevlerin
%74–89 kaybettirdiği anlamına gelmez.
Belirli bir yüksek riskli ürün sınıfına ilişkin bulgudur.
Fakat insanlar açısından önemli gerçek şudur:
> Bazı finansal ürünlerde “kazanan ve kaybeden eşit dağılır” şeklindeki sezgisel varsayım gerçek hesap verileriyle uyuşmayabilir.
İnsan neden yalnız yanlış yön tahmin ettiği için kaybetmez?
Piyasa kaybının birden fazla kaynağı vardır:
| Kayıp kaynağı | Ne oluyor? |
|---|---|
| Yanlış fiyat yönü | Varlık beklenenin tersine hareket eder. |
| İşlem maliyetleri | Komisyon, spread ve diğer maliyetler getiriyi azaltır. |
| Sık işlem | Her yeni karar yeni maliyet ve hata ihtimali yaratır. |
| Kaldıraç | Küçük fiyat hareketinin sermaye üzerindeki etkisi büyür. |
| Finansman | Pozisyon taşındıkça ek maliyet oluşabilir. |
| Kötü gerçekleşme | Görülen fiyat ile işlemin gerçekleştiği fiyat farklılaşabilir. |
| Davranışsal teşvikler | Kullanıcı gerekenden fazla işlem yapmaya yöneltilebilir. |
| Çıkar çatışması | Hizmet sağlayıcının geliri müşteri sonucundan farklı hedefe bağlanabilir. |
| Manipülasyon | Yatırımcı sahte arz-talep veya yanıltıcı bilgiyle karşılaşabilir. |
| Dolandırıcılık | Gerçek yatırım veya gerçek piyasa hiç bulunmayabilir. |
İşte bu yüzden “kaybetti çünkü piyasayı okuyamadı” açıklaması bazen gerçeğin yalnız bir bölümüdür. İşlem maliyetleri ve aşırı işlem üzerine akademik bulgular ile ürün yapısına ilişkin düzenleyici veriler kaybın başka ekonomik katmanlarının da bulunduğunu göstermektedir.
Peki “fırıldaklık” dediğimiz şey gerçekten var mı?
Burada kelimeleri çok dikkatli kullanmak gerekir.
Yasal piyasa yapıcılığı fırıldaklık değildir.
Arbitraj fırıldaklık değildir.
Komisyon almak fırıldaklık değildir.
Spread kazanmak fırıldaklık değildir.
Algoritma kullanmak fırıldaklık değildir.
Bir yatırımcının diğerinden daha hızlı veya daha iyi analiz yapması da tek başına fırıldaklık değildir.
Fakat piyasalarda resmî olarak tanımlanmış ve yaptırıma uğramış manipülasyon teknikleri gerçekten vardır.
1. Kalabalığı şişir, sonra üzerine sat
Klasik manipülasyon yöntemlerinden birinde kişi veya grup önceden pozisyon alır; ardından yanlış veya yanıltıcı bilgilerle yoğun alım ilgisi oluşturmaya çalışır. Fiyat yükseldikten sonra kendi pozisyonunu yeni gelen alıcılara satar. Tanıtım bittiğinde fiyat düşebilir ve geç kalan yatırımcılar zararla karşılaşabilir.
Bu mekanizma resmî yatırımcı rehberlerinde açıkça tanımlanmıştır ve sosyal medya, yatırım siteleri, sohbet odaları, reklamlar ve diğer iletişim kanallarının bu amaçla kullanılabileceği belirtilmektedir.
Bölüm 2'de anlattığımız:
> “Bir şey herkesin diline düştüğünde kim daha önce pozisyon almıştı?”
sorusunun yasa dışı uç noktası budur.
Ancak tekrar vurgulayalım:
> Bir varlığın sosyal medyada popüler olması tek başına bu manipülasyonun gerçekleştiğini kanıtlamaz.
2. Emir defterinde olmayan bir kalabalık göstermek
Elektronik piyasalarda belgelenmiş başka bir manipülasyon yöntemi, gerçekten gerçekleştirme niyeti bulunmayan büyük emirlerle sahte arz veya talep görüntüsü yaratmaktır.
Bir taraf büyük satış emirleri görür.
“Demek ki ciddi satış baskısı var” diye düşünebilir.
Fiyat veya diğer yatırımcıların davranışı değiştiğinde, sahte emirler gerçekleşmeden iptal edilir ve manipülatör diğer taraftaki gerçek işlemini gerçekleştirmeye çalışır.
Büyük bir resmî yaptırım kararında yüz binlerce emrin gerçekleşmeden iptal edilmek amacıyla yerleştirildiği; bunların piyasa katılımcılarına yanlış arz-talep sinyalleri göndermek için kullanıldığı ve bazı durumlarda yapay fiyatlara yol açtığı tespit edilmiştir.
Bu davranışın adı:
spoofing.
Birden fazla fiyat seviyesinde benzer sahte emir katmanları oluşturulması ise piyasa gözetiminde sıklıkla layering başlığı altında incelenir. 2026 tarihli piyasa gözetim kurallarında spoofing, layering ve wash trading açıkça yasaklı kötüye kullanım türleri arasında sayılmaya devam etmektedir.
Emir defterinde gördüğümüz her emir gelecekte gerçekleşecek gerçek alım veya satım niyeti olmak zorunda değildir.
3. Hacim varmış gibi göstermek
Başka bir manipülasyon alanı gerçek ekonomik işlem ilgisi bulunmadığı hâlde piyasada işlem aktivitesi veya talep görüntüsü yaratmaya yönelik işlemlerdir.
Bu tür yapay işlem davranışları, piyasa gözetiminde wash trading ve fictitious trading gibi kategoriler altında değerlendirilebilir. Güncel düzenleyici uygulamalar spoofing, kapanış dönemindeki bozucu işlemler ve wash trading'i piyasa bütünlüğünü bozan yasa dışı davranışlar arasında açıkça saymaktadır.
İnsan açısından sorun açıktır:
> Hacim gördüğünde gerçek bağımsız alıcı ve satıcı ilgisi olduğunu varsayarsın. Eğer hacim yapaysa, piyasanın sana anlattığı hikâye de yapay olabilir.
4. Gerçekte hiç olmayan kazancı göstermek
Burada artık manipülasyondan çıkıp doğrudan dolandırıcılığa giriyoruz.
2025 sonunda açılan resmî bir davada sosyal medya reklamlarıyla insanların yatırım gruplarına çekildiği, sözde yapay zekâ tarafından üretilen yatırım önerileriyle güven oluşturulduğu, ardından yatırımcıların gerçekte işlem yapılmayan sahte dijital varlık platformlarına yönlendirildiği iddia edilmiştir. Resmî şikâyete göre yatırımcılardan en az 14 milyon dolar toplanmış; kullanıcı para çekmek istediğinde ayrıca “ön ödeme” niteliğinde ücretler talep edilmiştir. Bu dosyadaki iddialar mahkeme süreci bağlamında değerlendirilmelidir; ancak kullanılan yöntem düzenleyicilerin güncel yatırımcı uyarılarında da önemli bir risk olarak yer almaktadır.
Buradaki en önemli gerçek şu:
Bazen yatırımcı piyasada kaybetmez. Çünkü ortada gerçek piyasa yoktur.
Ekranda fiyat olabilir.
Kâr olabilir.
Grafik olabilir.
“AI sinyali” olabilir.
Hesap bakiyesi olabilir.
Ama bunların hepsi yalnız bir kullanıcı arayüzündeki rakam olabilir.
Gerçek para piyasada işlem görmemiş olabilir.
5. “Kazandırıyorum” diyerek insan toplamak
Bu mekanizmanın tamamı yasa dışı değildir.
Bir kişi gerçekten eğitim satabilir.
Analiz hizmeti sunabilir.
İçerik üretebilir.
Reklam alabilir.
Referans ortaklığı yapabilir.
Bunlar mevzuata ve gerekli açıklamalara uyulduğunda meşru ticari faaliyetler olabilir.
Fakat takipçinin:
- hesap açması,
- para yatırması,
- işlem yapması,
- veya belirli hacme ulaşması
içerik üreticisine ödeme sağlıyorsa, yatırımcının bilmesi gereken ekonomik bir ilişki doğar. Uluslararası düzenleyici raporlar finansal içerik üreticilerinin sabit ücretlerin yanında değişken performans veya yönlendirme bazlı ödeme modelleriyle çalışabildiğini belgelemektedir.
İşte Bölüm 2'de söylediğimiz cümle burada yeniden karşımıza çıkıyor:
Piyasada para kazandığını söyleyen kişiyle, insanları piyasaya sokarak para kazanan kişi aynı şey değildir.
Bir tarafın kaybetmesi her zaman başka tarafın aynı miktarı kazandığı anlamına gelir mi?
Hayır.
Bu ayrımı yapmak çok önemlidir.
Türev sözleşmede
Belirli standart vadeli sözleşmelerde işlem kâr ve zararları karşılıklı yapıdadır: bir tarafın piyasa kaynaklı kazancı karşı tarafın piyasa kaynaklı kaybıdır. İşlem maliyetleri hesaba katıldığında katılımcıların toplam net sonucu daha da azalabilir çünkü ücretler sistem dışındaki hizmet sağlayıcılara gider.
Spot varlıkta
Diyelim bir şirketin 1 milyar payı var.
Son fiyat 100 liraysa ekrandaki piyasa değeri:
100 milyar lira.
Yeni işlemler fiyatı 90 liraya indirirse hesaplanan piyasa değeri:
90 milyar liraya
düşer.
Ekrandan 10 milyar liralık piyasa değeri silinmiştir.
Fakat bunun gerçekleşmesi için birinin 10 milyar lira kazanmış olması gerekmez.
Çünkü bütün 1 milyar pay 90 liradan el değiştirmemiştir. Yeni marjinal fiyat, elde tutulan bütün payların değerlemesini değiştirmiştir.
Bu nedenle:
> Spot piyasada “10 milyar kaybolduysa biri 10 milyar kazandı” sonucu matematiksel olarak doğru değildir.
Bu, piyasa değeri ile gerçekleşmiş nakit transferinin birbirinden farklı kavramlar olmasının sonucudur.
O hâlde para nereye gidiyor?
Tek bir cevap yok.
| Olay | Ekonomik sonuç |
|---|---|
| Vadeli işlem zararı | Piyasa kâr/zararı karşı taraftaki pozisyonla doğrudan bağlantılıdır. |
| Spot fiyat düşüşü | Piyasa değeri azalabilir; eşit miktarda nakit bir başkasına geçmek zorunda değildir. |
| Komisyon | Ücret hizmet sağlayıcının gelirine dönüşür. |
| Spread | Likidite sağlayıcının gelirinin ve taşıdığı riskin ekonomik bileşenlerinden biridir. |
| Finansman maliyeti | Sözleşmenin yapısına göre karşı tarafa veya finansman mekanizmasına aktarılır. |
| Referans geliri | Kullanıcının belirli eylemi yönlendirme gelirine dönüşebilir. |
| Ücretli üyelik | İşlem sonucu ne olursa olsun içerik sağlayıcısına gelir oluşabilir. |
| Manipülasyon | Yasa dışı davranan taraf, oluşturduğu yapay fiyat hareketinden faydalanmaya çalışır. |
| Sahte yatırım platformu | Para gerçek yatırım işlemine hiç ulaşmadan doğrudan kötü niyetli kişilerce alınabilir. |
Kimler yönü bilmeden para kazanabilir?
“Yönü bilmeden” ifadesini “risksiz kazanmak” anlamında kullanmamak gerekir.
Ancak gelir modeli doğrudan uzun veya kısa yön tahminine bağlı olmayan aktörler vardır.
İşlem hizmeti sağlayanlar
Gelirleri işlem ve hizmet ücretlerinden gelebilir.
Likidite sağlayıcılar
Alış-satış farkından ve piyasa yapıcılık faaliyetinden gelir elde etmeye çalışırlar; ancak envanter ve daha bilgili karşı taraf riski taşırlar.
Arbitraj yapanlar
Varlığın uzun vadede yükselip düşmesinden ziyade iki bağlantılı fiyat arasındaki geçici farktan yararlanmaya çalışabilirler.
İçerik ve yönlendirme işletmeleri
Üyelik, reklam, yönlendirme, hesap açılışı veya başka ticari modellerden gelir elde edebilirler.
Piyasa manipülatörleri
Bu kategori önceki gruplardan tamamen ayrıdır. Burada gelir meşru hizmetten değil, yatırımcıları yanıltarak fiyat veya hacim görüntüsünü bozma girişiminden doğar ve yasa dışıdır.
“Kasa her zaman kazanır” diyebilir miyiz?
Hayır.
Bu ifade finans piyasalarını gereğinden fazla kumarhane modeline indirger.
Bir aracı kurum zarar edebilir.
Bir piyasa yapıcı zarar edebilir.
Bir borsa işlem hacmi kaybedebilir.
Bir fon batabilir.
Bir arbitraj işlemi ters gidebilir.
Bir hedge başarısız olabilir.
Finansal aracılar da sermaye ve operasyon riski taşır.
Fakat şu cümle çok daha doğrudur:
Bazı katılımcıların geliri fiyat yönünden çok işlem faaliyetinin devam etmesine bağlıdır.
İşte “kasa” metaforuyla anlatmak istediğimiz budur.
İnsanlar neden tekrar tekrar piyasaya dönüyor?
Çünkü piyasanın sunduğu ödül dağılımı psikolojik olarak güçlüdür.
Büyük kazanç mümkündür.
Kazanç hikâyeleri görünürdür.
Kayıplar daha sessiz kalabilir.
İşlem birkaç saniyede yapılabilir.
Yeni fırsat sürekli ortaya çıkıyormuş gibi görünür.
Telefon her zaman cebimizdedir.
Sosyal medya yeni hikâyeyi sürekli önümüze getirir.
Dijital etkileşim araştırmaları, bildirim ve ödül gibi özelliklerin işlem sayısını bilgi vermeden dahi artırabildiğini göstermektedir. Dolayısıyla modern finans piyasasında insanın karşısında yalnız fiyat grafiği değil, dikkatini tekrar tekrar piyasaya döndürmeye çalışan bir dijital çevre de bulunabilir.
Kazanan kim?
Bu soruya tek isim verilemez.
Gerçek yatırım yapan ve doğru analiz yapan insan kazanabilir.
Riskini doğru fiyatlayan profesyonel kazanabilir.
Uzun vadeli sermaye sahibi kazanabilir.
Likidite sağlayan işletme hizmet geliri elde edebilir.
Aracı işlem gelirinden kazanabilir.
İçerik üreticisi kendi iş modelinden kazanabilir.
Arbitrajcı fiyat farklılığından kazanabilir.
Ve ne yazık ki manipülatör veya dolandırıcı da mağdurlar üzerinden yasadışı kazanç elde etmeye çalışabilir.
Bunların tamamını “büyük oyuncular kazanıyor, küçük oyuncular kaybediyor” şeklinde tek cümleye sıkıştırmak gerçeği bozacaktır.
Asıl ayrım başka yerdedir:
> Kim fiyat riskini taşıyor, kim işlem hizmeti satıyor, kim işlemden bağımsız gelir elde ediyor ve kim kuralları ihlal ediyor?
Kaybeden kim?
Kaybeden yalnız yanlış hisseyi, yanlış emtiayı veya yanlış kriptoyu seçen kişi değildir.
Kaybeden bazen:
- çok sık işlem yaparak maliyet biriktiren,
- kendisine satılan hikâyeyi performans kanıtı sanan,
- ücretsiz hizmetin ekonomik modelini sorgulamayan,
- çıkar çatışmasını görmeyen,
- sahte hacmi gerçek talep sanan,
- sosyal medya kalabalığını bağımsız yatırımcı görüşü sanan,
- gerçek olmayan platformdaki ekrandaki bakiyeyi gerçek para sanan
kişi de olabilir. Bu risklerin her biri akademik veya düzenleyici literatürde ayrı biçimlerde belgelenmiştir.
İnsan neye bakmalı?
Bu seri yatırım stratejisi vermediği için “şunu al, bunu yap, şu seviyede çık” demeyecektir.
Fakat bir sistemi anlamak için sorulması gereken sorular vardır:
- Bu kişi veya yapı benim işlem yapmamdan para kazanıyor mu?
- Ben kazanmasam da o kazanabiliyor mu?
- Gösterilen performans bütün işlemleri mi kapsıyor?
- İçeriğin arkasında ücretli ilişki var mı?
- Gerçek yatırım mı yapıyorum, yoksa yalnız bir sözleşmeye mi taraf oluyorum?
- Karşı tarafım kim?
- İşlem gerçekten merkezi veya doğrulanabilir bir piyasada mı gerçekleşiyor?
- Ekranda gördüğüm hacim ve emirlerin gerçek ekonomik niyeti temsil ettiğinden nasıl emin olunuyor?
- “Ücretsiz” denen hizmet gerçekte nasıl para kazanıyor?
Bunlar yatırım tavsiyesi değil, ekonomik ilişkinin ne olduğunu anlama sorularıdır.
Bölüm 5'in ana gerçeği
Piyasa tek bir kasa değildir.
Karşımızda tek bir “avcı” oturmamaktadır.
Bunun yerine çok katmanlı bir ekonomik sistem vardır.
Bir katmanda yatırımcılar birbirleriyle risk değiştirir.
Bir katmanda aracılar işlem hizmeti sunar.
Bir katmanda piyasa yapıcılar likidite sağlar.
Bir katmanda algoritmalar fiyat farklılıklarını arar.
Bir katmanda medya ve içerik ekonomisi insanları piyasaya getirir.
Bir katmanda işlem hacmi kendi başına ekonomik değere dönüşür.
Ve sistemin dışında veya kenarında, kuralları ihlal ederek yatırımcıyı kandırmaya çalışan insanlar da bulunur.
Bunların hepsini birbirine karıştırırsak gerçeğe ulaşamayız.
Fakat birbirinden ayırdığımızda çok önemli bir şey görünür:
Bir yatırımcı yalnız fiyatın yönünü bilmek zorunda kalırken, sistemdeki bazı aktörlerin kazancı yatırımcının işlem yapmaya devam etmesine bağlı olabilir.
İşte “Kasa Kimin?” sorusunun cevabı burada başlıyor.
Bu bölüm neyi iddia etmiyor?
Bu bölüm:
- bütün aracıların müşterilerinin kaybetmesini istediğini,
- bütün piyasa yapıcıların yatırımcıları avladığını,
- bütün ücretsiz işlem modellerinin yatırımcı aleyhine olduğunu,
- bütün finansal içerik üreticilerinin çıkar çatışması içinde olduğunu,
- bütün yüksek işlem hacimlerinin sahte olduğunu,
- bütün sosyal medya hareketlerinin manipülasyon olduğunu,
- piyasadaki her kaybın başka birinin aynı miktarda kazancı olduğunu,
- veya bütün piyasaların tek bir merkez tarafından yönetildiğini
iddia etmemektedir.
Kanıtların desteklediği sonuç şudur:
Modern piyasalarda yatırımcı sonucundan bağımsız gelir modelleri, belgelenmiş çıkar çatışmaları ve gerçek manipülasyon yöntemleri vardır. Bunları birbirinden ayırmadan piyasanın para akışını anlamak mümkün değildir.
Sıradaki soru
Artık ilk beş bölümde önemli parçaları ortaya koyduk.
Oyuncuların davranışlarının ölçülebildiğini gördük.
Kazanç vitrininin arkasındaki ekonomik teşvikleri gördük.
Borsa, emtia ve kriptonun giderek aynı finansal ağda birleştiğini gördük.
Fiyatın tek bir yerde doğmadığını gördük.
Ve şimdi paranın her durumda aynı yere gitmediğini, piyasadaki herkesin de aynı yöntemle para kazanmadığını gördük.
Bundan sonra daha büyük soruya geçebiliriz:
Bütün bunlar ayrı ayrı çalışan mekanizmalar mı, yoksa birlikte çalıştıklarında yatırımcının karşısına bambaşka bir piyasa mı çıkarıyor?
Çalışmanın Yöntemi ve Bulguları
Bu bölüm nasıl hazırlandı?
Bölüm 5 tek bir çalışmanın özeti değildir. Piyasa mikro yapısı, bireysel yatırımcı performansı, dijital işlem davranışı, yüksek riskli perakende türev ürünleri, sosyal medya kaynaklı yatırım teşvikleri ve piyasa manipülasyonu konusunda hakemli araştırmalar ile resmî düzenleyici belgeler karşılaştırılmıştır.
Ana kanıtlar
| Konu | Belgelenmiş bulgu | Sınır |
|---|---|---|
| Sık işlem | 60 binden fazla hesabı inceleyen tarihsel hakemli araştırmada en sık işlem yapan bireysel yatırımcıların net performansı daha düşük bulunmuştur. | 1990'lı yıllardaki belirli bir piyasa ve yatırımcı örneklemidir; güncel bütün piyasalara aynı oranlarla genellenemez. |
| Yüksek riskli perakende türevleri | Çok ülkeli düzenleyici analizde incelenen hesapların %74–89'u zarar etmiştir. | Belirli bir ürün sınıfına aittir; bütün yatırımların kayıp oranı değildir. |
| Karşı taraf çıkar çatışması | Bazı OTC sağlayıcı modellerinde şirketin müşterinin karşı tarafı olması ve riski hedge etmemesi durumunda doğrudan çıkar çatışması oluşabileceği resmî olarak belgelenmiştir. | Bütün aracı modelleri için geçerli değildir. |
| Emir akışı geliri | Bazı piyasalarda perakende emir akışı ekonomik değer taşır ve aracıların emir yönlendirme teşvikleri doğurabilir. | Uygulama ve mevzuat ülkeye göre değişmektedir. |
| Dijital etkileşim | Kontrollü deneyde bildirim ve ödül özellikleri işlem sıklığını artırmıştır. | Her uygulamanın veya her kullanıcının aynı davranacağı kanıtlanmamıştır. |
| Finansal içerik üreticileri | Sabit ve değişken ücret modellerinin bulunduğu uluslararası düzenleyici incelemeyle belgelenmiştir. | Gelir elde edilmesi tek başına yanıltıcı davranış anlamına gelmez. |
| Pump-and-dump | Yanlış veya yanıltıcı bilgilerle alım çılgınlığı yaratıp önceden alınmış pozisyonu yüksek fiyattan satmak resmî olarak tanımlanmış manipülasyon yöntemidir. | Her sosyal medya kaynaklı fiyat yükselişi bu kategoriye girmez. |
| Spoofing | Gerçekleştirme niyeti olmadan yerleştirilen emirlerle sahte arz-talep sinyali oluşturulmasına ilişkin büyük yaptırım vakaları vardır. | Normal emir iptali tek başına spoofing değildir; manipülatif niyet gerekir. |
| Sahte yatırım platformları | 2025 tarihli resmî davada sosyal medya grupları, sözde AI önerileri ve sahte işlem platformları üzerinden en az 14 milyon dolarlık kötüye kullanım iddia edilmiştir. | Dosyadaki unsurlar resmî şikâyetteki iddialardır; nihai mahkeme kararıyla karıştırılmamalıdır. |
En önemli metodolojik ayrım
Bu bölümde dört ayrı kategori bilinçli olarak birbirinden ayrılmıştır:
- Normal piyasa riski: yatırımcının fiyat hareketinden zarar etmesi.
- Meşru piyasa geliri: komisyon, spread, aracılık, piyasa yapıcılık veya hizmet karşılığı gelir.
- Çıkar çatışması: hizmet sağlayıcının ekonomik teşvikinin müşterinin amacıyla tam örtüşmemesi.
- Manipülasyon veya dolandırıcılık: yanıltma, sahte emir, yapay faaliyet veya gerçek olmayan yatırım yoluyla kuralları ihlal eden davranış.
Birinci, ikinci ve üçüncü kategorinin varlığı dördüncü kategorinin bulunduğunu kanıtlamaz. Bu ayrım makalenin temel hukuki ve bilimsel güvenlik sınırıdır.
Çalışmanın sınırlılıkları
- Piyasa yapıları ülkelere ve ürünlere göre farklıdır.
- Bireysel yatırımcıların kayıp oranı bütün piyasalarda aynı değildir.
- İşlem hacmiyle bağlantılı gelir tek başına müşteri aleyhine davranıldığını kanıtlamaz.
- Algoritmik işlem veya piyasa yapıcılık manipülasyonla eş anlamlı değildir.
- Bir emrin kısa sürede iptal edilmesi tek başına spoofing kanıtı değildir.
- Sosyal medya kaynaklı popülerlik tek başına pump-and-dump kanıtı değildir.
- Spot piyasada değer kaybı ile karşı tarafa gerçekleşmiş nakit transferi aynı şey değildir.
- Resmî şikâyetlerde yer alan iddialar ile kesinleşmiş yaptırım kararları birbirinden ayrılmalıdır.
Kaynak ve Yöntem Notu
Kaynak türü: Hakemli akademik araştırmalar, uluslararası yatırımcı koruma raporları, resmî piyasa yapısı incelemeleri ve kesinleşmiş veya açık biçimde dava statüsü belirtilmiş piyasa kötüye kullanımı belgelerinin özgün sentezi.
Bireysel yatırımcı performansı: 60 binden fazla hanenin işlem kayıtlarını kullanan klasik hakemli çalışma, daha yüksek işlem sıklığı ile daha düşük net performans arasında ilişki bulmuştur. Çalışma 1991–1996 dönemine aittir ve güncel piyasalar için doğrudan performans tahmini olarak kullanılmamıştır.
Yüksek riskli ürünler: Çok ülkeli düzenleyici analizde incelenen perakende CFD hesaplarının %74–89'unun zarar ettiği ve ürünlerin karmaşıklık, kaldıraç, pazarlama ve belirli iş modellerindeki çıkar çatışmaları nedeniyle yatırımcı koruma sorunu oluşturduğu belirtilmiştir.
Emir akışı ve işlem ekonomisi: Resmî piyasa yapısı incelemeleri, perakende emir akışının profesyonel piyasa yapıcılar açısından ekonomik değer taşıyabildiğini, bazı piyasalarda emir akışı karşılığı ödeme düzenlerinin kullanıldığını ve bu yapıların aracı teşvikleri bakımından incelendiğini göstermektedir.
Dijital etkileşim: Kontrollü deney ve 2025 davranışsal veri çalışmaları; bildirim, ödül ve benzeri dijital tasarım özelliklerinin işlem davranışını değiştirebildiğini göstermektedir. Nedensellik sınırları ilgili araştırmalarda ayrıca belirtilmiştir.
Finansal içerik üreticileri: 2025 tarihli uluslararası düzenleyici rapor, piyasa aracılarıyla finansal içerik üreticileri arasındaki sabit ve değişken ücret modellerini belgelemektedir.
Manipülasyon: Yanlış veya yanıltıcı bilgiyle fiyat şişirme ve ardından pozisyon boşaltma resmî yatırımcı rehberlerinde tanımlanmış yasa dışı bir yöntemdir. Gerçekleştirme niyeti olmadan sahte arz-talep görüntüsü oluşturan emir davranışına ilişkin kesinleşmiş büyük yaptırım kararları da bulunmaktadır.
Sahte yatırım ortamları: 2025 tarihli bir resmî şikâyette sosyal medya reklamı, yatırım grupları, sözde yapay zekâ yatırım tavsiyeleri ve gerçekte işlem yapılmayan sahte platformların birlikte kullanıldığı ve en az 14 milyon doların kötüye kullanıldığı iddia edilmiştir. Bu bölüm dosyadaki unsurları kesinleşmiş mahkeme bulgusu olarak değil, resmî dava iddiası olarak aktarmaktadır.
Etik ve hukuki sınır: Makalede hiçbir kişi, ülke, banka, şirket, borsa, aracı kurum, fon, sosyal medya hesabı veya işlem platformu hedef gösterilmemiştir. Yasa dışı davranışlara ilişkin örnekler yalnız mekanizmayı açıklamak amacıyla anonimleştirilmiştir.
Çalışmanın söylediği: Modern piyasalarda fiyat yönü tahmininden bağımsız gelir modelleri, belgelenmiş çıkar çatışmaları ve resmen tanımlanmış piyasa manipülasyonu yöntemleri bulunmaktadır. Yatırımcı zararını yalnız “yanlış fiyat tahmini” ile açıklamak eksiktir.
Çalışmanın söylemediği: Bütün finansal aracılar, piyasa yapıcılar, içerik üreticileri veya işlem platformlarının yatırımcı aleyhine çalıştığını; bütün piyasanın hileli olduğunu veya bütün kayıpların yasa dışı faaliyetlerden kaynaklandığını söylememektedir.
Ticari sınır: Bu makale dizisi ücretsiz bilgilendirme çalışmasıdır. Herhangi bir yatırım ürünü, sinyal, üyelik, bot, strateji, kaldıraç seviyesi, giriş-çıkış noktası veya kazanç yöntemi sunmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir