

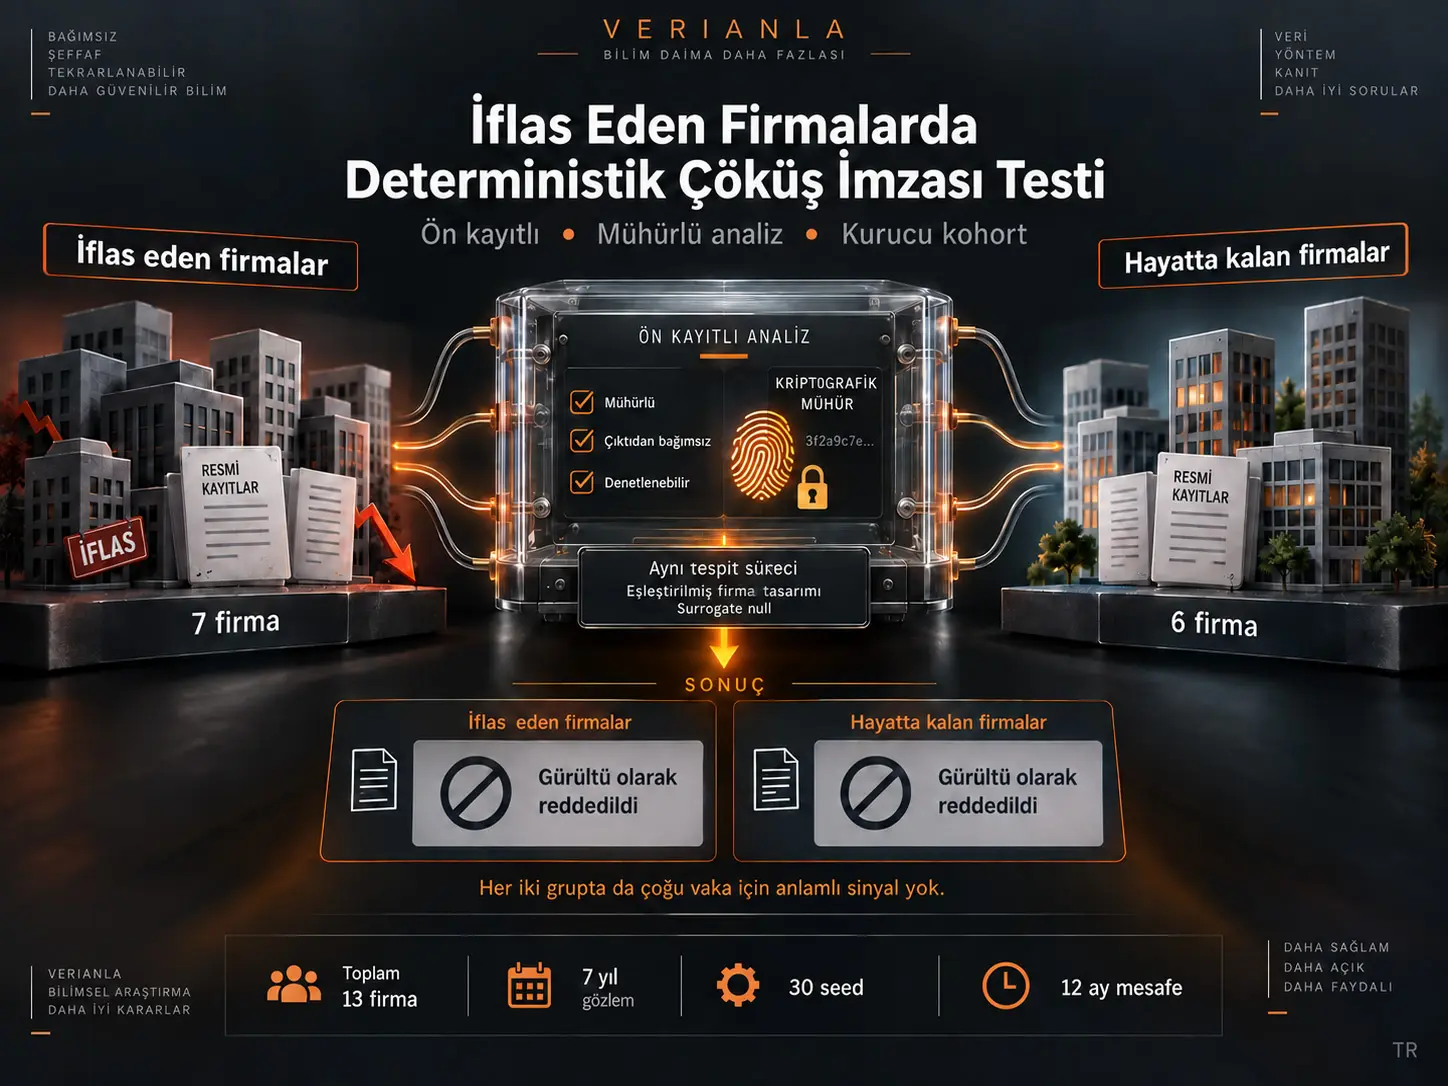
Bu çalışma, şirketlerin daha sonra iflasa sürüklenmesinden önce davranışsal kamu kayıtlarında saptanabilir bir deterministik yapı değişiminin bulunup bulunmadığını sınayan, analiz kuralları sonuçlar görülmeden önce sabitlenmiş ve kriptografik olarak mühürlenmiş bir forensik test çalışmasıdır. Çalışmada kullanılan deterministik yapı tespit aracı, bir etkinin hem yeterince büyük olmasını hem de yapısal olarak eşleştirilmiş surrogate verilere göre yeterince sıra dışı görünmesini aynı anda gerektiren iki parçalı bir karar mekanizmasına sahiptir. Araç, Chapter 11 iflasına giren yedi firma ile bunların altı eşleştirilmiş hayatta kalan rakibinden oluşan toplam 13 firma üzerinde uygulanmıştır. On üç firmanın 11'inde karar ölçütü robust biçimde hiçbir seed'de aşılmamış; iki sınır vakada görülen geçişler ise yapısal olarak eşleştirilmiş gürültü sınırından istatistiksel olarak ayrılamamıştır. Takip çalışması, yeterli veri yoğunluğuna sahip sınırdaki iflas etmiş firmada aracın belirli deterministik sinyal ailelerini gerçekten algılayabildiğini göstermiş, buna rağmen gerçek firma kaydı yine abstention üretmiştir. Bununla birlikte sonuç yalnız aracın algılayabildiği sinyal aileleri için ve veri yoğunluğunun yeterli olduğu koşullarda geçerlidir; düşük veri yoğunluğunda non-detection, sinyalin yokluğu olarak yorumlanamaz.
Araştırmanın en güçlü sonucu, bir “iflas imzası” bulması değil, tersine detector davranışının iflas eden firmalar ile aynı dönem ve sektörde yaşayan firmaları ayırt etmemesidir. Altı eşleşmiş başarısız–hayatta kalan çiftinde ve tek başına değerlendirilen görüntüleme sektöründeki iflas vakasında görülen temel örüntü, detector'ın çoğu kaydı “gürültü olarak reddetmesi”dir. Kaynak yazarları bu sonucu şirketlerin davranışlarında hiçbir deterministik düzen bulunmadığı biçiminde yorumlamamaktadır; karar yalnız detector'ın kendi kalibrasyon alanında hangi sinyal biçimlerini güvenilir biçimde sertifikalandırabildiğiyle sınırlıdır.
Çalışmanın daha geniş metodolojik katkısı, sonucu bilinen olaylarda sonradan uygun pencere, değişken veya eşik seçilmesinden kaynaklanan hindsight ve analyst tuning sorununu azaltmaya yönelik bir araştırma mimarisidir. Hedef olayların önceden kapalı bir liste olarak tanımlanması, başarısız firmaların yaşayan rakiplerle eşleştirilmesi, analiz kodunun ve kriterlerin sonuçtan önce SHA-256 parmak izleriyle mühürlenmesi, kararların çoklu seed üzerinde sınanması ve negatif/pozitif kontrollerin aynı disiplinle yürütülmesi, araştırmacının sonuca göre yöntemi sessizce değiştirme alanını daraltmaktadır.
Araştırmanın temel problemi
Bir şirket battıktan sonra geçmiş verilerinde çöküşe işaret ettiği düşünülen örüntüler bulmak görece kolaydır. Sonuç zaten bilindiğinde analist gözlem penceresini değiştirebilir, farklı değişkenler seçebilir, eşikleri yeniden ayarlayabilir veya yalnız anlatıya uyan dönemleri öne çıkarabilir. Bu işlemler bilinçli bir manipülasyon olmak zorunda değildir; ancak aynı veri üzerinde çok sayıda karar sonradan alınırsa araştırmacının farkında olmadan sonuca uyum sağlayan bir analiz oluşturması mümkündür.
Kaynak çalışma bu problemi çok dar ve falsifiye edilebilir bir soruya dönüştürmektedir: Sonuçlar görülmeden önce sabitlenmiş belirli bir deterministik yapı tespit aracı, daha sonra Chapter 11 iflasına giren firmaların kamu kayıtlarında bir değişimi işaretliyor mu ve aynı işareti benzer dönemde faaliyet gösterip yaşamaya devam eden eşleşmiş firmalardan daha sık mı üretiyor?
Bu nedenle çalışma bir genel şirket iflası teorisini test etmemektedir. Test edilen nesne belirli bir analiz pipeline'ı, belirli veri kanalları, belirli zaman pencereleri, belirli surrogate karşılaştırmaları ve önceden tanımlanmış karar kriteridir.
Ön Kayıt ve Kriptografik Mühürleme Bu Çalışmada Neden Önemlidir?
Ön kayıt ve kriptografik mühürleme, hangi firmaların çalışmaya alınacağı, hangi olayın kurumsal “ölüm” sayılacağı ve detector'ın hangi kurallarla karar vereceği gibi sonucu değiştirebilecek seçimlerin sonuç görüldükten sonra değiştirilmesini zorlaştırmak için kullanılmıştır. Analiz pipeline'ının ve kontrol kodunun SHA-256 parmak izleri önceden kaydedildiği için çalıştırılan dosyalarda sonradan yapılan bir byte değişikliği bile önceki mühürle uyuşmazlık oluşturacaktır.
Kurumsal “ölüm” tanımının önceden kapatılması
Çalışma başlamadan önce kabul edilebilir kurumsal ölüm olayları dört kategoriyle sınırlandırılmıştır:
- Chapter 7 veya Chapter 11 bankruptcy,
- finansal sıkıntının zorladığı bir satın alma,
- iflas/insolvency nedeniyle borsadan çıkarılma,
- şirketin hukuken sona ermesi veya dissolution.
Bu listenin “kapalı” tutulması önemlidir. Araştırmacı daha sonra dramatik biçimde değer kaybetmiş fakat hukuken bu dört koşuldan hiçbirini karşılamayan bir firmayı uygun bir sonuç elde ettiği için yeni bir beşinci kategori tanımlayarak çalışmaya dahil edemez.
Nitekim çalışmada sekizinci bir aday firma tüm analiz pipeline'ından geçirilmiş, ancak sonradan kurumsal ölüm tanımıyla uyumsuz olduğu görülünce ana kohorttan çıkarılmıştır. Firma ciddi hisse değeri kaybı, CEO değişimi ve temettü kesintisi yaşamış olmasına karşın bankruptcy başvurusunda bulunmamış, distress acquisition yaşamamış, insolvency nedeniyle delist edilmemiş ve hukuken sona ermemiştir. Üstelik firmanın detector sonucu o sırada zaten bilinmektedir: 30 seed'in hiçbirinde kriteri aşmamıştır. Firmayı kohortta tutmak için sonuca bakıldıktan sonra “ekonomik ölüm” benzeri yeni bir kategori oluşturmak gerekecekti. Ön kayıt tam olarak bu tür bir post-hoc değişikliği yasakladığı için firma ana analizden çıkarılmıştır.
Eşleşmiş başarısız firma–hayatta kalan firma tasarımı
Yedi Chapter 11 firmasının altısı, mümkün olduğunda aynı sektör, dönem ve pazardan yaşamaya devam eden bir rakiple eşleştirilmiştir. Yedinci firma, görüntüleme/fotoğrafçılık sektöründeki eski bir üretici olup temiz bir sektör ve dönem eşleşmesi bulunmadığından bağımsız tek-firma protokolüyle değerlendirilmiştir.
Hayatta kalan firmalar yalnız bir kontrol süsü değildir. Eğer detector gerçekten çöküşe özgü bir yapı okuyorsa, en temel beklentilerden biri iflas eden firma ile benzer koşullarda yaşamaya devam eden firma arasında farklı davranmasıdır. Detector'ın iki gruba da aynı biçimde abstention vermesi, görülen davranışın iflasa özgü olmadığı yönünde doğrudan bilgi sağlar.
| # | Sektör | Chapter 11 firması | Eşleşmiş yaşayan firma | Veri rejimi |
|---|---|---|---|---|
| 1 | Ev videosu / medya perakendesi | Video kiralama zinciri | Abonelik tabanlı streaming rakibi | En erken dönem; en az kanal |
| 2 | Genel ürün perakendesi | Eski büyük mağaza zinciri | Büyük ölçekli genel perakendeci | Erken dönem |
| 3 | Yatırım bankacılığı | Küresel yatırım bankası | Benzer yatırım bankası | Geçiş dönemi |
| 4 | Tüketici elektroniği perakendesi | Elektronik perakende zinciri | Rakip elektronik perakendecisi | Geçiş dönemi |
| 5 | Kitap perakendesi | Ulusal kitapçı zinciri | Rakip kitapçı zinciri | Geçiş dönemi |
| 6 | Özel oyuncak perakendesi | Oyuncak perakendecisi | Kitlesel pazar perakendecisi | En yeni dönem; tüm kanallar |
| 7 | Görüntüleme / fotoğrafçılık | Eski görüntüleme üreticisi | Temiz eşleşme yok; standalone | Yeni döneme yakın |
Yedi yıllık gözlem penceresi ve 12 aylık mesafe
Her firma için detector yedi yıllık bir gözlem penceresi kullanmıştır. Ancak pencere iflas anına kadar uzatılmamış, kurumsal ölüm referansından 12 ay önce sonlandırılmıştır. Bu 12 aylık standoff, bankruptcy öncesindeki açık kriz dönemini, acil hukuki işlemleri ve terminal finansal sıkıntıyı detector'ın girdisinden çıkarmayı amaçlamaktadır.
Böylece detector'ın bulacağı herhangi bir örüntünün yalnızca şirketin zaten görünür biçimde çökmekte olduğu son ayları okuması önlenmeye çalışılmıştır. Yaşayan firmalar da eşleştirildikleri başarısız firmanın anchor tarihine göre aynı zaman penceresinde değerlendirilmiştir.
Veri kanalları
Veri kanalları özel şirket içi kaynaklardan değil, kamu kayıtlarından türetilmiştir. Kaynak, düzenleyici kurum bildirimlerini ve federal dava kayıtlarını açıkça belirtmektedir. Bazı kanallar tüm dönem boyunca sürekli mevcutken diğerleri firma ve tarihe bağlı olarak seyrektir. Örneğin özel mülkiyete geçen bir şirket için içeriden öğrenen işlemlerine ilişkin belirli kayıtların yapısal olarak bulunmaması mümkündür.
Kaynak bu tür yapısal yoklukları otomatik missing-data olarak doldurmadığını; gerçek veya yapısal sıfır ile eksik veri arasında önceden ayrım yapıldığını belirtmektedir. Bununla birlikte kullanılan kanalların tam teknik tanımı ve bunların nasıl üretildiği proprietary kabul edildiği için yayımlanmamıştır.
Üç veri rejiminin metodolojik önemi
Kohort erken, geçiş ve daha yeni olmak üzere farklı veri rejimlerini kapsamaktadır. Eski gözlem pencerelerinde daha az kayıt kanalı mevcutken en yeni dönemlerde bütün kanallar bulunabilmektedir. Bu çeşitlilik önemlidir; detector yalnız eski ve seyrek veri dönemlerinde abstention verseydi sonuç kolayca veri bulunabilirliğine bağlanabilirdi. Kaynakta abstention örüntüsü yeni ve daha zengin kayıt dönemlerinde de görülmektedir.
Bununla birlikte terminal karar bütün firmalarda ortak olan tek sürekli kanal üzerinden verildiği için kanal sayısındaki farklılık doğrudan sınıflandırmayı belirlememektedir. Seyrek kanallar kapsam ve attestation düzeyini etkiler, ana terminal kararın kendisini değil.
“Gürültü Olarak Reddedildi” Kararı Ne Anlama Gelir?
“Gürültü olarak reddedildi” ifadesi detector'ın firma verisinde hiçbir yapı veya değişim görmediği anlamına gelmez; yalnızca önceden belirlenmiş iki şartın aynı seed üzerinde birlikte karşılanmadığını ifade eder. Bir firmanın deterministik yapı taşıdığına karar verilebilmesi için hem etki büyüklüğü koşulunun hem de surrogate tabanlı anlamlılık koşulunun eşzamanlı olarak sağlanması gerekmektedir.
Kaynak, karar kriterini işlevsel olarak açıklamakta ancak eşiklerin sayısal değerlerini ve kriterin tam matematiksel biçimini proprietary olarak saklamaktadır. Bu nedenle Verianla anlatımında kaynakta bulunmayan bir denklem oluşturulmamıştır.
Gerçek firma kayıtlarında dikkat çekici durum, kriterin iki bileşeninin ayrı ayrı zaman zaman sağlanabilmesine rağmen neredeyse hiçbir seed üzerinde aynı anda sağlanmamasıdır. Kaynak bu olguyu “anti-coincidence” olarak tanımlar. Büyük etki görülen seed ile surrogate açısından güçlü anlamlılık görülen seed çoğunlukla aynı değildir. Karar iki koşulun birleşimini istediği için detector deterministik yapı sertifikalandırmaz.
Bu ayrım önemlidir. Abstention, “firma verileri tamamen rastgeledir” sonucuyla eşdeğer değildir. Daha dar ifade şudur: Ölçülen yapı, detector'ın önceden mühürlenmiş kriteri altında hem yeterince büyük hem de uygun surrogate nulldan yeterince ayrışmış olarak aynı anda doğrulanamamıştır.
Çalışmanın Yöntemi ve Bulguları
Seed-robustness protokolü
Detector'da rastgelelik içeren işlemler bulunduğu için tek bir random seed ile elde edilen sonuç yeterli kabul edilmemiştir. Firmalar canonical olarak sabitlenmiş ana seed'e ek olarak 30 bağımsız ve önceden ilan edilmiş seed üzerinden değerlendirilmiştir.
Çalışmada iki kayıt sınıfı tanımlanmıştır. Bir firma 30 seed'in sıfırında karar kriterini geçerse robust abstention; en az bir seed'de kriteri geçerse seed-fragility sınıfına alınmıştır. Tek bir crossing dahi görmezden gelinmemiştir.
Burada önemli bir protokol ayrıntısı vardır: ilk firma çifti, 30-seed robustness kuralı ikinci çiftten itibaren benimsenmeden önce ilk çalışma protokolü altında değerlendirilmiştir. Kaynak tablo bu ilk iki kaydı karşılaştırma sürekliliği için “0 crossing” biçiminde göstermektedir; diğer satırlar gerçek 30-seed sweep sonuçlarıdır.
| Sektör | Rol | Crossing / 30 | Kaynak sınıflandırması |
|---|---|---|---|
| Ev videosu / medya | İflas eden firma | 0 | Robust abstention |
| Ev videosu / medya | Yaşayan firma | 0 | Robust abstention |
| Genel ürün perakendesi | İflas eden firma | 0 | Robust abstention |
| Genel ürün perakendesi | Yaşayan firma | 0 | Robust abstention |
| Yatırım bankacılığı | İflas eden firma | 0 | Robust abstention |
| Yatırım bankacılığı | Yaşayan firma | 4 | Boundary / seed-fragility |
| Tüketici elektroniği | İflas eden firma | 0 | Robust abstention |
| Tüketici elektroniği | Yaşayan firma | 0 | Robust abstention |
| Kitap perakendesi | İflas eden firma | 0 | Robust abstention |
| Kitap perakendesi | Yaşayan firma | 0 | Robust abstention |
| Özel oyuncak perakendesi | İflas eden firma | 0 | Robust abstention |
| Özel oyuncak perakendesi | Yaşayan firma | 0 | Robust abstention |
| Görüntüleme / fotoğrafçılık | İflas eden firma; standalone | 1 | Boundary / seed-fragility |
Toplam 13 firma içinde 11 firma robust abstention üretmiştir. Bunların altısı iflas eden, beşi yaşayan firmadır. Sınırda kalan iki kaydın biri yaşayan yatırım bankası, diğeri ise standalone olarak değerlendirilen iflas etmiş görüntüleme firmasıdır.
Detector İflas Eden Firmaları Hayatta Kalan Firmalardan Ayırdı mı?
Hayır. Bu kurucu kohortta detector davranışı eventual bankruptcy durumunu ayırmamıştır: robust abstention hem iflas eden hem yaşayan firmalarda görülmüş, iki seed-fragility sınır vakası da gruplar arasında birer tane olacak biçimde dağılmıştır. Bu simetri, kaynak çalışmanın en açık ampirik bulgusudur.
Bu bulgunun önemi yalnız “sinyal bulunamadı” demekten daha fazladır. Eğer detector'ın crossing davranışı çökmeye özgü olsaydı, başarısız firmalarda sistematik biçimde yaşayan firmalardan farklı bir örüntü beklenirdi. Kaynak kohortta böyle bir ayrım gözlenmemektedir.
İki sınır vaka
Yaşayan yatırım bankası 30 seed'in 4'ünde, standalone görüntüleme sektörü iflas firması ise 30 seed'in 1'inde kriteri geçmiştir. Ön kayıtlı sınıflandırmaya göre her ikisi de seed-fragility kaydıdır; çünkü karar kullanılan random seed'e göre değişmektedir.
Bu geçişlerin gerçekten bir sinyali mi yoksa karar sınırına yakın olmanın doğal oynaklığını mı temsil ettiğini belirlemek için ayrı bir negatif kontrol çalışması yürütülmüştür.
Negatif ve Pozitif Kontroller Neden Birlikte Gereklidir?
Negatif kontrol, görünen bir crossing'in aynı yapısal özelliklere sahip fakat zaman düzeni bozulmuş gürültüde de ne sıklıkta ortaya çıktığını sınar; pozitif kontrol ise detector'ın gerçekten deterministik bir sinyal mevcut olduğunda onu algılayabilecek güce sahip olup olmadığını sınar. Null sonucun güçlü yorumlanabilmesi için yalnız “gürültüyü aşmadı” demek değil, aracın ilgili veri yoğunluğunda gerçek bir sinyali yakalayabildiğini de göstermek gerekir.
Negatif kontrol: 500'er surrogate örneği
İki boundary firma için 500'er surrogate seri üretilmiştir. Governing null olarak kullanılan surrogate, gerçek kanalın değer dağılımını, sparsity yapısını ve olay sayısını korurken yalnız temporal ordering'i bozmaktadır. Böylece detector'ın hedeflediği temporal determinism ortadan kaldırılırken veri yapısının diğer temel özellikleri mümkün olduğunca korunmaktadır.
İkinci ve daha zayıf surrogate yapısı yalnız ortalama olay hızını korumuştur. Kaynak bunu raporlamakla birlikte ana null olarak kabul etmez; çünkü yalnız ortalama hıza göre oluşturulmuş gürültüyü aşmak temporal determinism'i değil, yalnızca verinin daha zengin dağılımsal yapıya sahip olduğunu gösterebilir.
Her iki boundary firmanın observed crossing rate'i kendi structure-matched null dağılımının yaklaşık yüzde 95 sınırında yer almıştır. Yaşayan yatırım bankasının 4/30 crossing'i ve iflas etmiş görüntüleme firmasının 1/30 crossing'i, null dağılımının kendisinin yaklaşık yirmide bir olasılıkla ürettiği sınır davranışından istatistiksel olarak ayrılamamıştır.
Dolayısıyla doğru ifade “crossing'lerin gürültü olduğu kanıtlandı” değildir. Kaynak daha dar bir sonuç verir: crossing'ler geleneksel yüzde 5 düzeyinde yapısal olarak eşleştirilmiş gürültüden istatistiksel olarak ayırt edilememektedir.
Negatif kontroldeki önemli prosedürel sınırlılık
Çalışma önemli bir metodolojik ayrıntıyı açıkça bildirir: temporal-shuffle surrogate'ın governing null kabul edilmesi kararı kontrol çalışması çalıştırıldıktan sonra verilmiştir. Yazar bunun sonucu hedefleyen bir seçim olmadığını ve temporal determinism testi açısından daha uygun ve muhafazakâr null olduğunu savunmaktadır; ayrıca iki surrogate sonucunu da raporlamaktadır. Bununla birlikte bu kararın post-run olması, ilk kontrol çalışmasının tam anlamıyla bütün kararları önceden sabitlenmiş bir yapı olmadığını gösteren önemli bir sınırlılıktır. Kaynak, gelecekteki çalışmalar için bu surrogate'ın governing null olarak önceden kaydedildiğini belirtmektedir.
İlk pozitif kontrol neden yetersiz kaldı?
Negatif kontrol crossing'lerin null çizgisini aşmadığını gösterebilir; fakat detector'ın gerçek bir deterministik yapı mevcut olduğunda onu yakalayabileceğini göstermez. Bu nedenle başlangıç çalışmasında deterministik yapı içeren pozitif kontrol serileri oluşturulmuştur.
Ancak yoğun pozitif kontrol detector'da hiçbir crossing üretmemiştir. Bu sonuç tek başına detector'ın duyarsız olduğunu gösterebilirdi; fakat pozitif seri gerçek firma verisine benzetilmek için seyrek ve count-based bir forma dönüştürülmekteydi. Bu count-rendering adımının deterministik yapıyı detector'a ulaşmadan önce bozmuş olması da mümkündü.
Bu iki olasılık ilk pozitif kontrolle ayrılamadığı için kaynak başlangıçta ne “detector güçsüzdür” ne de “detector yeterince güçlüdür” sonucuna izin vermiştir. Bu belirsizlik daha sonra ayrı ve önceden mühürlenmiş takip çalışmasıyla ele alınmıştır.
Takip çalışması: rendering, güç ve veri yoğunluğu
Takip çalışmasının ilk adımı, count-rendering işleminden sonra deterministik yapısını koruduğu bağımsız bir ölçütle doğrulanmış bir pozitif kontrol üretmek olmuştur. Bu doğrulamada sealed criterion'dan bağımsız olarak permutation entropy kullanılmıştır. Böylece count-rendering'in determinismi genel olarak mutlaka yok ettiği açıklaması reddedilebilmiştir.
Ardından graded power analysis uygulanmıştır. Standalone iflas etmiş boundary firmanın gerçek veri yoğunluğunda, detector'ın kendi kalibrasyon ailesinden enjekte edilmiş deterministik sinyal bütün seed'lerde geri kazanılmıştır. Kaynak ayrıca bu powered bölgenin önemli miktarda ek gürültü ve veri thinning altında da sürdüğünü raporlamaktadır. Aynı veri yoğunluğundaki gerçek firma kaydı ise abstention üretmeye devam etmiştir.
Bu sonuç, o belirli veri yoğunluğunda detector'ın “hiçbir şeyi yakalayamayan” bir araç olmadığı anlamına gelir. Algılayabildiği türden deterministik bir sinyal verildiğinde detector bunu görmektedir; gerçek firma kaydında aynı ölçütte böyle bir detectable signature bulunmamaktadır.
Bu “gerçek yokluk” sonucunun iki zorunlu sınırı
Birinci sınır sinyal ailesidir. Takip çalışması detector'ın her olası deterministik yapıyı algılayamadığını da göstermiştir. Deterministik olduğu ve rendering sonrasında yapısını koruduğu bağımsız biçimde doğrulanan en az bir sinyal ailesi detector kriterini yine de tetiklememektedir. Bu nedenle sonuç “firmada hiçbir deterministik yapı yoktur” değildir; yalnız detector'ın algılayabildiği sinyal ailelerinden bir çöküş imzasının bulunmadığı söylenebilir.
İkinci sınır marjdır. Standalone iflas firmasının real crossing rate'i kendi structure-matched null dağılımının altında temiz bir mesafede değildir; yaklaşık yüzde 95 sınırının üzerindedir veya onunla aynı sınırda bulunmaktadır. Kaynak bu durumu zero-margin olarak tanımlar. Dolayısıyla detector'ın yakalayacağı güçte bir sinyal dışlanmaktadır; detector eşiğinin altında kalan daha zayıf veya farklı biçimli bir yapı dışlanmamaktadır.
Düşük yoğunluklu yaşayan boundary firma
Yaşayan yatırım bankasının daha düşük veri yoğunluğunda durum farklıdır. O yoğunlukta hiçbir pozitif kontrol güvenilir biçimde firing üretmemiştir. Bu nedenle detector'ın bu veri yoğunluğunda gerçek bir deterministik sinyali algılayabilecek güçte olduğu doğrulanmamıştır.
Firmanın crossing rate'i kendi null çizgisinin biraz üzerinde olsa da bu fazlalık detection olarak yorumlanamaz. Kaynak, ağır biçimde thinning uygulanmış ve deterministik yapı taşımayan surrogate verilerin de benzer crossing üretebildiğini belirtmektedir. Bu nedenle düşük yoğunluktaki sonuç sparsity artifact'tan ayrılamamaktadır.
| Durum | Pozitif kontrol | Gerçek firma kaydı | İzin verilen yorum |
|---|---|---|---|
| Yeterli yoğunluktaki iflas boundary firması | Detectable ailede bütün seed'lerde geri kazanım | Abstention | Detector'ın algılayabildiği aileler için bounded genuine absence |
| Düşük yoğunluktaki yaşayan boundary firması | Güvenilir firing yok | Sınır crossing'i | Non-detection; sonuç güç bakımından doğrulanmamış |
Bu Çalışma Şirket İflasını Önceden Tahmin Eden Bir Model Sunuyor mu?
Hayır. Çalışma bir bankruptcy prediction modeli veya operasyonel erken uyarı sistemi sunmamaktadır. İncelenen detector, sabitlenmiş geçmiş veri pencerelerinde belirli deterministik yapı ölçütlerini test eden forensik bir araştırma aracıdır ve kaynak yazarları sonuçları gelecekteki şirket iflaslarını tahmin etme performansı olarak yorumlamamaktadır.
Çalışmanın desteklediği sonuçlar
- Kurucu kohorttaki 13 firmanın 11'i detector kriterini robust biçimde aşmamıştır.
- Bu 11 kaydın altısı iflas etmiş, beşi hayatta kalan firmadır.
- İki boundary crossing vakasından biri iflas etmiş, biri yaşayan firmadır.
- Her iki boundary vaka structure-matched null altında gürültü sınırından istatistiksel olarak ayrılamamaktadır.
- Detector davranışı kurucu kohortta eventual failure durumunu ayırmamaktadır.
- Yeterli veri yoğunluğundaki iflas boundary firmasında detector, kendi algılayabildiği kalibrasyon ailesinden enjekte edilmiş deterministik sinyali yakalayabilmektedir.
- Aynı yoğunlukta gerçek firma kaydı detectable signature üretmemektedir.
- Düşük veri yoğunluğunda detector gücü doğrulanmadığı için abstention yalnız non-detection olarak yorumlanmalıdır.
Çalışmanın desteklemediği sonuçlar
- Tüm şirket iflaslarının deterministik imzadan yoksun olduğu gösterilmemiştir.
- Detector'ın bütün deterministik sinyal ailelerini algıladığı gösterilmemiştir.
- Kurucu kohorttan bütün sektörlere veya bütün bankruptcy türlerine population-level genelleme yapılamaz.
- Chapter 7, distress-forced acquisition, insolvency delisting ve dissolution kohortta ayrı ayrı test edilmiş değildir; kurucu kohortun yedi başarısız firması Chapter 11 vakalarıdır.
- Bir firmanın “gürültü olarak reddedilmesi”, şirketin sağlıklı, düzensiz veya patolojik olduğu anlamına gelmez.
- Çalışma gerçek zamanlı ticari bankruptcy prediction performansı göstermemektedir.
- Zero-margin sonuç detector eşiğinin altında kalan zayıf veya farklı biçimli deterministik sinyalleri dışlamaz.
Metodolojik güçlü yönler
Çalışmanın en belirgin güçlü yönü, negatif sonucu metodolojik bir başarısızlık olarak gizlememesi ve analistin sonradan karar değiştirebileceği alanları olabildiğince sınırlandırmasıdır. Kapalı kurumsal ölüm tanımı, matched survivor tasarımı, seed robustness, pre-result SHA-256 mühürleri, bağımsız reviewer re-derivation ve başarısız pozitif kontrolün açıkça raporlanması bu yaklaşımın parçalarıdır.
Özellikle sekizinci aday firmanın çıkarılması, ön kaydın yalnız teorik bir vaat olmadığını gösteren önemli bir örnektir. Firma çalışmanın anlatısına rahatlıkla dahil edilebilecek kadar ciddi ekonomik sıkıntı yaşamış olsa da önceden kabul edilmiş ölüm sınıflarından birine girmediği için kohorta alınmamıştır.
Temel sınırlılıklar
Küçük kurucu kohort: Yedi bankruptcy vakası ve altı matched survivor, population base rate hakkında güçlü çıkarımlar yapmak için yeterli değildir. Kaynak da kohortun bir population sample olmaktan çok metodolojik bir kurucu set olduğunu belirtmektedir.
Tek ölüm türünün fiilen temsil edilmesi: Ön kayıtta dört ölüm türü bulunmasına rağmen yedi başarısız firmanın tamamı Chapter 11 bankruptcy'dir. Bu nedenle çalışma distress acquisition, insolvency delisting veya dissolution olaylarını ampirik olarak temsil etmez.
Terminal kararın tek sürekli kanala dayanması: Birden fazla davranışsal kanal bulunmasına rağmen terminal detector kararı bütün firmalarda sürekli mevcut olan tek kanal üzerinden taşınmaktadır. Daha seyrek kanalların olası katkıları ana kriter aşılmadığı için downstream aşamada değerlendirilememiştir.
Proprietary ayrıntılar: Kanal üretim tanımları, kriterin tam matematiksel biçimi ve sayısal eşikleri yayımlanmadığından dışarıdan tamamen bağımsız yeniden üretim sınırlıdır. SHA-256 mühürleri dosyaların değiştirilmediğini denetlemeye yardımcı olsa da saklanan metodolojik içeriğin bilimsel uygunluğunu tek başına doğrulamaz.
Detector family scope: Takip çalışması en az bir rendering-surviving deterministik ailenin criterion tarafından algılanmadığını açık biçimde göstermektedir. Bu durum genuine-absence yorumunu detector'ın detectable families kümesine sınırlar.
Zero-margin: Yeterli yoğunluktaki iflas boundary firmasının gerçek kaydı kendi null çizgisinin açık biçimde altında değildir. Bu nedenle çalışma “temiz ve geniş marjlı yokluk” değil, detector'ın eşiğini aşan imzanın bulunmadığı daha dar bir sonuç verir.
Kriptografik denetim izi
Kaynak, metodoloji ve kontrol bileşenleri için önceden kaydedilmiş SHA-256 fingerprints raporlamaktadır. Ek bölümde tam değerlerin Supplementary Table S1'de yer aldığı, ana metinde ise okunabilirlik için kısaltılmış değerlerin gösterildiği belirtilmiştir.
| Artefakt | Kısaltılmış SHA-256 |
|---|---|
| Sealed analysis pipeline / decision criterion | 86a48ffd… |
| Joint methodology seal / channel + measurand definitions | 28576806… |
| Standalone single-firm runner | 6ffbc4f2… |
| Control-study design / pre-registered | f79ec761… |
| Control-study code | 5770fd99… |
| Control-study results | 4949045d… |
Bağımsız rigor reviewer'ın, çalıştırılan artefaktlardan fingerprint'leri yeniden hesapladığı ve önceden kaydedilen değerlerle eşleştirdiği; ayrıca firma bazındaki istatistikleri yazarların raporlarından bağımsız biçimde yeniden türettiği belirtilmektedir. Düzeltilmesi gereken mühürlü kayıtların önceki sürümleri silinmemiş, nedenleriyle birlikte korunmuştur.
Kaynak ve Yöntem Notu
Özgün çalışma: A Pre-Registered, Sealed Test for a Deterministic Collapse Signature in Failing Firms: A Disciplined Null on a Founding Cohort
Yazar: Gulam Mustafa Nazary
Kurum: Zeaba Technologies LLC
Kaynak türü: Çalışma kâğıdı / preprint niteliğinde metodolojik ve ampirik araştırma.
Platform: SSRN; abstract ID 7124418.
Resmî kayıt bağlantısı:SSRN çalışma kaydı
Yıl: 2026.
DOI: Kaynak PDF'de DOI belirtilmemiştir; doğrulanmış bir DOI bilgisi bulunmadığından eklenmemiştir.
Dergi / cilt / sayı: Kaynak PDF'de dergi, cilt, sayı veya hakemli yayın bilgisi verilmemektedir.
Hakemlik durumu: Hakemli dergide yayımlandığı doğrulanmadığından çalışma Verianla'da hakemli makale olarak sunulmamalıdır.
Lisans: Kaynak PDF'de açık lisans beyanı bulunmamaktadır.
Veri kaynakları: Düzenleyici disclosure kayıtları ve federal litigation dockets dahil olmak üzere kamu kayıtlarından türetilmiş davranışsal kanallar kullanılmıştır. Kanal tanımlarının ayrıntıları proprietary olarak saklanmıştır.
Örneklem: Chapter 11 bankruptcy yaşayan yedi firma ve bunların altı matched survivor'ı; toplam 13 firma. Altı başarısız firma eşleştirilmiş, görüntüleme/fotoğrafçılık sektöründeki yedinci başarısız firma standalone protokolle analiz edilmiştir.
Gözlem penceresi: Her firma için yedi yıl; başarısız firmanın death anchor'ından 12 ay önce sona eren pencere. Survivor pencereleri eşleştirildikleri başarısız firmanın anchor tarihine göre aynı biçimde tanımlanmıştır.
Karar mekanizması: Sürekli mevcut kanala uygulanan iki parçalı conjunctive criterion. Deterministik yapı ancak effect-magnitude koşulu ile surrogate-significance koşulu aynı anda sağlanırsa sertifikalandırılmaktadır. Tam formül ve sayısal threshold'lar proprietary olduğu için kaynakta verilmemiştir.
Seed robustness: Ana protokolde 30 bağımsız seed. Sıfır crossing robust abstention, bir veya daha fazla crossing seed-fragility olarak kaydedilmiştir. İlk firma çifti, 30-seed convention benimsenmeden önceki protokol altında değerlendirilmiş ve kaynak tabloda süreklilik amacıyla 0 crossing olarak gösterilmiştir.
Negatif kontrol: İki boundary firma için 500'er surrogate draw. Governing null; değer dağılımı, sparsity ve event counts özelliklerini koruyup temporal order'ı bozan structure-matched surrogate'dır.
Pozitif kontrol ve takip: İlk pozitif kontrol count-rendering ile detector sensitivity arasında ayrım yapamadığı için sonuçsuz kalmıştır. Takip çalışması permutation entropy ile rendering sonrasında determinism'i bağımsız doğrulamış ve gerçek firma yoğunluklarında graded power analysis gerçekleştirmiştir.
Ana bulgu: Detector'ın kurucu kohorttaki davranışı eventual bankruptcy durumunu ayırmamıştır. Yeterli yoğunlukta ve detector'ın algılayabildiği sinyal aileleri için bir boundary iflas firmasındaki abstention, detectable signature'ın bounded genuine absence'ı olarak yorumlanabilir. Düşük yoğunlukta ise yalnız non-detection sonucu verilebilir.
Temel metodolojik sınırlama: Cohort küçüktür, fiilen yalnız Chapter 11 failure türü temsil edilmektedir, terminal karar tek sürekli kanal üzerinden taşınmaktadır, detector bazı deterministik aileleri algılamamaktadır ve kritik detector ayrıntılarının bir kısmı proprietary olarak yayımlanmamıştır.
Kaynakta kullanılan temel literatür: Surrogate-data yöntemi için Theiler ve arkadaşları (1992), geliştirilmiş surrogate yaklaşımı için Schreiber ve Schmitz (1996), preregistration yaklaşımı için Nosek ve arkadaşları (2018), permutation entropy için Bandt ve Pompe (2002) referans gösterilmiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir