

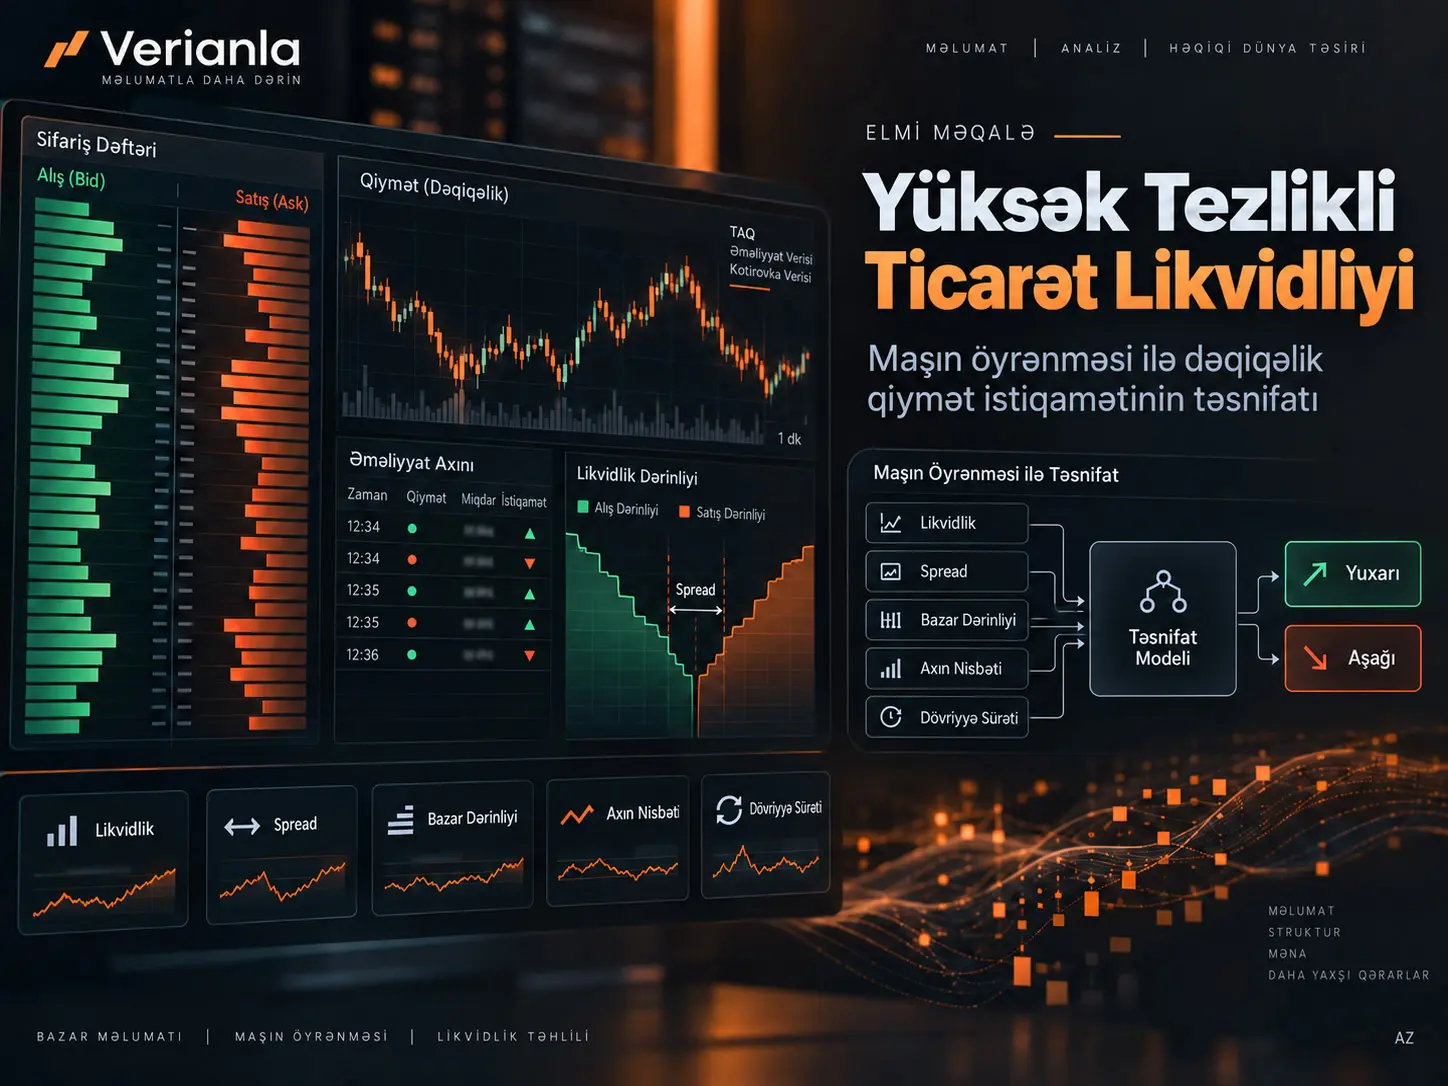
Bu tədqiqat yüksək tezlikli maliyyə məlumatlarından törədilən likvidlik göstəricilərindən istifadə etməklə dəqiqəlik qiymət hərəkətinin istiqamətinin “Up” və ya “Down” kimi təsnifləndirilməsini araşdırır. Tədqiqatın proqnozlaşdırma çərçivəsi Refinitiv Tick History-dəki Trade and Quote (TAQ) məlumatlarından dəqiqə səviyyəsində yaradılan likvidlik dəyişənlərini Logistik Reqressiya (LR), Dəstək Vektor Maşını (SVM) və Random Forest (RF) təsnifləndiricilərinə giriş kimi verən maşın öyrənməsi yanaşmasıdır. Məlumatlar 11:00-16:00 aralığı ilə məhdudlaşdırılmış, 1 dəqiqəlik nümunələməyə çevrilmiş və mənbədə hər ticker üzrə gündə təxminən 300 müşahidə əldə edildiyi bildirilmişdir. Bütün xüsusiyyətlərlə bildirilən dəqiqliklər LR üçün %62,75, SVM üçün %62,79 və RF üçün %60,78; seçilmiş xüsusiyyət kombinasiyası ilə isə müvafiq olaraq %54,90, %50,98 və %62,74-dür. Bununla belə, mənbədə cədvəl, qarışıqlıq matrisi və nəticə mətni arasında bəzi daxili uyğunsuzluqlar olduğuna görə model üstünlüyü barədə tək və şərtsiz hökm vermək düzgün deyil.
Müəlliflərin xüsusiyyət əhəmiyyəti ilə bağlı şərhində Liquidity Ratio, Flow Ratio və Turnover ən təsirli likvidlik göstəriciləri arasında önə çıxır. Tədqiqat qısa zaman intervalında istiqamət proqnozunun likvidliyin çoxsaylı ölçülərindən yararlana biləcəyini müdafiə edir; lakin istifadə olunan səhmlərin kimliyi, tarix aralığı, ümumi nümunə həcmi, sinif balansı, SVM nüvəsi, Random Forest hiperparametrləri, xüsusiyyət seçimi alqoritmi və ətraflı hədəf etiketləmə qaydası bildirilmədiyi üçün nəticələrin təkrar istehsal oluna bilməsi və fərqli bazarlara ümumiləşdirilməsi məhduddur.
Tədqiqat problemi: likvidliyi tək bir rəqəm əvəzinə çoxölçülü siqnal kimi nəzərdən keçirmək
Maliyyə bazarı likvidliyi aktivin əməliyyat xərcini və qiymət təsirini məhdud saxlayaraq alınıb satıla bilməsi ilə əlaqəli çoxölçülü bazar xüsusiyyətidir. Mənbə tədqiqat likvidliyi yalnız bir spread və ya dərinlik göstəricisinə endirmək əvəzinə tightness, depth, resiliency və trading dynamics kimi fərqli bazar xüsusiyyətlərindən törədilən göstəricilərin birlikdə qiymətləndirilməsini əsas götürür. Tədqiqatın əsas sualı bu çoxsaylı likvidlik göstəricilərinin qısa zaman intervallarında qiymət istiqamətini təsnifləndirmək üçün mənalı girişlər təqdim edib-etməməsidir.
Tədqiqat əvvəlki likvidlik klasterləşdirməsi və nadir hadisə araşdırmalarına əsaslanaraq yüksək tezlikli məlumatlarda likvidlik riskini anlamağa və qiymət hərəkətləri üçün proqnozlaşdırıcı modellər hazırlamağa yönəlir. Ədəbiyyat bölməsində Brexit kimi makroiqtisadi və ya siyasi şokların likvidliyə təsiri, Zonoid depth funksiyaları ilə nadir hadisə aşkarlanması, yüksək tezlikli məlumatlarda likvidlik klasterləşdirməsi və çoxölçülü likvidlik təhlili nümunələri müzakirə olunur. Bu ədəbiyyat çərçivəsi tədqiqatın birbaşa sınaqdan keçirdiyi yeni geosiyasi hadisə demək deyil; yalnız likvidliyin xarici şoklara həssas və birölçülü olmayan bazar xüsusiyyəti olduğunu əsaslandırmaq üçün istifadə edilir.
Likvidlik Göstəriciləri Qiymət İstiqaməti Proqnozunda Necə İstifadə Olunur?
Tədqiqatda likvidlik göstəriciləri hər 1 dəqiqəlik zaman intervalı üçün TAQ məlumatlarından törədilən müstəqil dəyişənlər kimi istifadə olunur; bu dəyişənlər Logistik Reqressiya, SVM və Random Forest modellərinə verilərək qiymət hərəkətinin istiqaməti “Up” və ya “Down” sinfinə təyin edilir. Mənbə dəqiqə daxilindəki ilk trade qeydini və həmin dəqiqədəki bütün quote qeydlərini toplayır; orta kotirovka alış və satış qiymətlərini, eləcə də kotirovka ölçülərini hesablayır və bunlardan yaradılan likvidlik göstəricilərini təsnifləndirmə girişinə çevirir.
Məlumat axını
| Mərhələ | Mənbədə bildirilən əməliyyat | Elmi mənası |
|---|---|---|
| Məlumat mənbəyi | Refinitiv Tick History; TAQ və tədqiqat gündəmində LOB | Əməliyyat və kotirovka səviyyəsində yüksək tezlikli bazar qeydləri |
| Zaman filtri | Hər gün 11:00-16:00 | Təhlil gün daxili müəyyən hissə ilə məhdudlaşdırılır |
| Zaman ayırdetməsi | 1 dəqiqə | Hər ticker üzrə gündə təxminən 300 zaman intervalı |
| Dəqiqədaxili məlumat | İlk trade və həmin dəqiqədəki bütün quote qeydləri | Qiymət istiqaməti və likvidlik göstəriciləri üçün əsas qeydlər |
| Kotirovkaların xülasələşdirilməsi | Orta bid, ask və əlaqəli ölçülər | Dəqiqə səviyyəsində təmsilçi kotirovka dəyişənləri |
| Hədəf | Qiymət hərəkətinin istiqaməti: Up / Down | İkili təsnifləndirmə problemi |
| Məlumat bölgüsü | %70 təlim, %15 doğrulama, %15 test | Model qurma, seçim və son qiymətləndirməni ayırmaq |
İstifadə olunan likvidlik dəyişənləri
Mənbə modelə verilən müstəqil dəyişənləri dörd əsas qrupda sadalayır. Lakin bu metriklərin riyazi düsturları, hesablama pəncərələri və ya normallaşdırma təfərrüatları mənbədə verilmir. Buna görə aşağıdakı izahlar metriklərin tədqiqatdakı rolunu açıqlayır; mənbədə olmayan dəqiq düsturlar yenidən yaradılmamışdır.
| Mənbədə sadalanan göstəricilər | Tədqiqatdakı funksiyası | Mənbədə düstur varmı? |
|---|---|---|
| Turnover, Market Depth, Log Depth, Dollar Depth | Əməliyyat fəallığı və əmr/kotirovka dərinliyi ilə əlaqəli girişlər | Xeyr |
| Spread, Effective Spread, Relative Spread növləri | Alış-satış qiymətləri arasındakı tightness və əməliyyat xərci ölçüsünü təmsil edən girişlər | Xeyr |
| Quote Slope, Log Quote Slope, Adjusted Log Quote Slope | Kotirovka strukturunun qiymət və miqdar əlaqəsini xülasələşdirən girişlər | Xeyr |
| Composite Liquidity, Liquidity Ratio 1 (Amivest), Flow Ratio, Order Ratio, Illiquidity (Amihud) | Likvidliyin əməliyyat axını, qiymət təsiri və birləşik ölçülərini təmsil edən girişlər | Xeyr |
“Bütün Xüsusiyyətlər” ilə “Xüsusiyyət Kombinasiyası” Arasındakı Fərq Nədir?
“Bütün Xüsusiyyətlər” şərti mənbədə sadalanan mövcud likvidlik göstəricilərinin modeldə birlikdə istifadə edilməsini; “Xüsusiyyət Kombinasiyası” şərti isə təsnifləndirmə xətasını azaltması gözlənilən daha kiçik likvidlik göstəriciləri alt dəstinin istifadə edilməsini ifadə edir. Mənbə alt dəst seçiminin məqsədini izah edir, lakin hansı xüsusiyyət seçmə alqoritminin istifadə edildiyini, axtarışın necə aparıldığını və ya hər model üçün seçilən yekun dəyişən siyahısını mətndə ətraflı bildirmir.
Üç təsnifləndirici niyə birlikdə sınaqdan keçirilir?
Logistik Reqressiya xətti qərar strukturuna əsaslanan baza təsnifləndirici, SVM siniflər arasında ayırıcı qərar sərhədi axtaran üsul, Random Forest isə çoxsaylı qərar ağaclarının birləşməsindən ibarət ansambl təsnifləndiricidir. Bu təriflər tədqiqatın nəticəsi deyil; model ailələrinin funksiyasını anlamağa yönəlmiş öyrədici izahdır. Mənbədə bu modellərin ətraflı hiperparametrləri verilmədiyi üçün hansı nüvənin, requlyarlaşdırma dəyərinin, ağac sayının, maksimum dərinliyin və ya sinif çəkisinin istifadə edildiyi məlum deyil.
Qarışıqlıq matrisi necə oxunur?
Mənbə qarışıqlıq matrisinin sol yuxarı hüceyrəsini düzgün proqnozlaşdırılmış “Up”, sağ aşağı hüceyrəsini isə düzgün proqnozlaşdırılmış “Down” hərəkətləri kimi müəyyən edir. Sağ yuxarı və sol aşağı hüceyrələr yanlış təsnifləndirmələrdir. Mənbə həmçinin dəqiqliyi qiymət istiqaməti ilə bağlı düzgün proqnozların faizi kimi müəyyən edir.
Verianla konseptual izahı: Mənbənin bu tərifi standart şəkildə aşağıdakı əlaqə ilə ifadə edilə bilər: \(\mathrm{Accuracy}=\frac{N_{\mathrm{correct}}}{N_{\mathrm{total}}}\times 100\). Bu tənlik mənbə məqalədə ayrıca düstur kimi verilməmişdir; yalnız mənbədə yazılı dəqiqlik tərifini riyazi olaraq görünən etmək və cədvəldaxili uyğunluğu qiymətləndirmək üçün istifadə edilmişdir.
Tədqiqatın Metodu və Nəticələri
Modelin hazırlanma quruluşu
Üç model əvvəlcə bütün müstəqil dəyişənlərlə təlimləndirilir. Daha sonra mənbə təsnifləndirmə xətasını azaltmağı hədəfləyən xüsusiyyət alt dəsti seçiminin aparıldığını bildirir. Məlumat %70 təlim, %15 doğrulama və %15 test olaraq bölünür. Bu bölgü xüsusiyyət və ya model seçiminin birbaşa test dəstinə əsaslandırılmasının qarşısını almağa yönəlmiş əsas maşın öyrənməsi quruluşudur; lakin mənbə bölgünün zamansal, yoxsa təsadüfi aparıldığını açıqlamır. Yüksək tezlikli maliyyə məlumatlarında bu detal vacibdir, çünki zamansal məlumat sızması riski model performansının şərhini dəyişə bilər.
Mənbədə bildirilən qarışıqlıq matrisləri və dəqiqliklər
| Model | Bütün xüsusiyyətlər qarışıqlıq matrisi | Accuracy_AF | Xüsusiyyət kombinasiyası qarışıqlıq matrisi | Accuracy_FC |
|---|---|---|---|---|
| LOG / LR | [[25, 4], [4, 7]] | %62,75 | [[28, 1], [22, 0]] | %54,90 |
| SVM | [[28, 1], [18, 4]] | %62,79 | [[16, 13], [12, 10]] | %50,98 |
| RF | [[22, 7], [13, 9]] | %60,78 | [[27, 2], [17, 5]] | %62,74 |
Mənbə Nəticələrində Ən Yüksək Dəqiqlik Hansı Modeldə Görünür?
Mənbə cədvəlində bildirilən rəqəmlər əsas götürüldükdə ən yüksək tək dəqiqlik dəyəri bütün xüsusiyyətlərlə işləyən SVM üçün %62,79-dur; Random Forest-ın xüsusiyyət kombinasiyası nəticəsi %62,74-dür. Buna baxmayaraq nəticə bölməsində müəlliflər Random Forest-ın digər modelləri geridə qoyduğunu və ən yüksək dəqiqliyi verdiyini bildirirlər. Bu iki ifadə eyni mənbə daxilində tam üst-üstə düşmədiyinə görə Verianla məqaləsi model üstünlüyünü qəti şəkildə müəyyənləşdirmək əvəzinə bu biblioqrafik və ədədi uyğunsuzluğu açıq şəkildə qoruyur.
Mənbədaxili uyğunluq yoxlaması
| Yoxlama nöqtəsi | Mənbədə görünən vəziyyət | Şərh sərhədi |
|---|---|---|
| LR, bütün xüsusiyyətlər | Qarışıqlıq matrisi [[25, 4], [4, 7]] olduğu halda cədvəl dəqiqliyi %62,75 kimi verilmişdir. | Matris hüceyrələri birbaşa doğru/yanlış sayları kimi şərh edilərsə 32/40 = %80 alınır. Buna görə matrislə bildirilən faiz arasında ciddi daxili uyğunsuzluq vardır; Verianla dəyəri düzəltmir. |
| SVM, bütün xüsusiyyətlər | Matris [[28, 1], [18, 4]], dəqiqlik %62,79. | Matris üzrə 32/51 təxminən %62,75 alınır; mənbə faizi ilə kiçik fərq vardır. |
| RF, bütün xüsusiyyətlər və alt dəst | %60,78-dən %62,74-ə yüksəlir. | Mənbənin “baseline modellər tuned modellərə görə daha yüksəkdir” ümumiləşdirməsi RF üçün keçərli deyil; LR və SVM-də isə alt dəst nəticəsi azalır. |
| Model üstünlüyü | Nəticə mətni RF-nin ən yüksək dəqiqliyi verdiyini deyir; cədvəl ən yüksək bildirilən dəyəri SVM üçün %62,79 göstərir. | Şəkil əsaslı əlavə nəticə bunu izah edə bilər, lakin yüklənmiş PDF-də müvafiq şəkil səhifələri yalnız xarici PNG yönləndirmə mətnini ehtiva etdiyinə görə bu ehtimal təsdiqlənə bilmir. |
Xüsusiyyət əhəmiyyəti nəticəsi
Mənbə Liquidity Ratio, Flow Ratio və Turnover göstəricilərinin xüsusiyyət əhəmiyyəti təhlilində davamlı olaraq önə çıxdığını bildirir. Bu nəticə modelin istiqamət qərarlarında yalnız spread tipli göstəricilərə deyil, əməliyyat axını və əməliyyat fəallığı ilə əlaqəli dəyişənlərə də çəki verdiyini düşündürən modeldaxili əhəmiyyət nəticəsidir. Lakin mənbədə bu üç dəyişənin dəqiq əmsalları və ya əhəmiyyət balları mətn cədvəlində verilmir; buna görə Verianla ədədi əhəmiyyət dərəcəsi yaratmır.
Bütün dəyişənlər, yoxsa azaldılmış xüsusiyyət dəsti?
LR və SVM üçün mənbədə bildirilən dəqiqlik bütün likvidlik dəyişənləri istifadə edildikdə daha yüksəkdir: LR %62,75-dən %54,90-a, SVM %62,79-dan %50,98-ə düşür. RF-də isə əksinə, seçilmiş xüsusiyyət kombinasiyası %60,78-dən %62,74-ə yüksəlir. Buna görə mənbə mətnindəki “geniş xüsusiyyət dəsti daha yaxşı nəticə verir” şərhi iki model tərəfindən dəstəklənərkən RF nəticəsi bu ümumiləşdirməyə istisna yaradır. Tədqiqatın təhlükəsiz şərhi budur ki, xüsusiyyət azaltmanın təsiri model ailəsindən asılı görünür və mənbədə təqdim edilən tək eksperiment quruluşu ilə bütün modellər üçün birtərəfli nəticə çıxarmaq olmaz.
Bu Nəticələr Fərqli Səhmlərə və Bazar Şəraitlərinə Ümumiləşdirilə Bilərmi?
Mənbə tədqiqat bu ümumiləşdirilə bilməni göstərmir. Müəlliflər fərqli səhm məlumat dəstlərində oxşar dəqiqlik və xüsusiyyət əhəmiyyəti nümunələrinin davam edib-etmədiyinin gələcəkdə sınaqdan keçirilməsini açıq şəkildə təklif edirlər; əlavə olaraq mövcud mətn istifadə olunan ticker siyahısını, tarix aralığını, bazar rejimlərini və ümumi nümunə həcmini ətraflı vermədiyinə görə nəticələr yalnız bildirilən məlumat və eksperiment quruluşu çərçivəsində qiymətləndirilməlidir.
Tədqiqatın dəstəklədiyi nəticələr
- TAQ əsaslı likvidlik göstəriciləri mənbədə qurulan test quruluşunda dəqiqəlik qiymət istiqamətini təsnifləndirmək üçün istifadə oluna bilmişdir.
- Mənbədə bildirilən dəqiqlik dəyərləri təxminən %50,98 ilə %62,79 aralığındadır.
- LR və SVM-də bütün xüsusiyyətlər seçilmiş xüsusiyyət kombinasiyasından daha yüksək bildirilən dəqiqlik vermişdir.
- RF-də seçilmiş xüsusiyyət kombinasiyası bütün xüsusiyyətlər şərtindən daha yüksək bildirilən dəqiqlik vermişdir.
- Müəlliflərin xüsusiyyət əhəmiyyəti şərhinə görə Liquidity Ratio, Flow Ratio və Turnover önə çıxan girişlərdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Bu modellərin gəlirli canlı ticarət strategiyası yaratdığını göstərmir; əməliyyat xərci, slippage, bazar təsiri və xalis gəlir təhlili təqdim edilməmişdir.
- Likvidlik göstəricilərinin qiymət hərəkətlərinə səbəb-nəticə əlaqəsi ilə yol açdığını sübut etmir; tədqiqat proqnozlaşdırıcı təsnifləndirmə çərçivəsidir.
- Fərqli səhmlər, birjalar, dövrlər və ya böhran rejimləri üçün eyni dəqiqliklərin əldə ediləcəyini göstərmir.
- Real vaxt istehsal mühitində gecikmə, məlumat əldəetmə, əməliyyat sürəti və ya əməliyyat dayanıqlılığı uğurunu sınaqdan keçirmir.
- Mənbədə bildirilməyən hiperparametrlər və məlumat bölgüsü təfərrüatları səbəbindən nəticələrin müstəqil olaraq eyni şəkildə təkrar istehsal edilə biləcəyinə zəmanət vermir.
Təkrar istehsal oluna bilmə baxımından çatışmayan məlumatlar
| Məlumat | Mənbədəki vəziyyət | Niyə vacibdir? |
|---|---|---|
| Ticker/səhm siyahısı | Bildirilmir | Aktiv seçiminin nəticələrə təsirini qiymətləndirmək üçün |
| Tarix aralığı və bazar rejimi | Bildirilmir | Zamansal ümumiləşdirilə bilmə və rejim asılılığı üçün |
| Ümumi nümunə həcmi | Bildirilmir | Test nəticələrinin statistik etibarlılığını anlamaq üçün |
| Up/Down etiketinin tam riyazi tərifi | Ətraflı verilmir | Proqnoz üfüqünü və etiketləmə məntiqini yenidən qurmaq üçün |
| Xüsusiyyət düsturları | Bildirilmir | Likvidlik dəyişənlərini eyni şəkildə hesablamaq üçün |
| Xüsusiyyət seçimi alqoritmi | Bildirilmir | “Feature Combination” şərtini təkrar istehsal etmək üçün |
| LR/SVM/RF hiperparametrləri | Bildirilmir | Model davranışını və performansını təkrar istehsal etmək üçün |
| Miqyaslama, standartlaşdırma və çatışmayan məlumat əməliyyatları | Bildirilmir | Xüsusilə SVM və LR üçün girişlərin emalını doğrulamaq üçün |
| Bölgünün zamansal/təsadüfi xarakteri | Bildirilmir | Zamansal məlumat sızması riskini qiymətləndirmək üçün |
| Statistik qeyri-müəyyənlik / etibar intervalı | Bildirilmir | Kiçik dəqiqlik fərqlərinin mənalı olub-olmadığını qiymətləndirmək üçün |
Mənbə və Metod Qeydi
Tam özgün başlıq: High-Frequency Trading Liquidity Analysis | Application of Machine Learning Classification
Müəlliflər: Sid Bhatia, Sidharth Peri, Sam Friedman, Michelle Malen.
Qurum: Stevens Institute of Technology. Yüklənmiş versiyada qurum sənəd səviyyəsində göstərilmiş, müəllif üzrə ayrıca afiliyasiya uyğunluğu verilməmişdir.
Sənəd tarixi: 5 Avqust 2024. arXiv təqdimetmə tarixi: 19 Avqust 2024.
Platforma və sinif: arXiv, q-fin.TR — Trading and Market Microstructure. arXiv identifikatoru: 2408.10016v1. arXiv/DataCite DOI: 10.48550/arXiv.2408.10016.
Mənbə növü və resenziya: Yüklənmiş sənəd arXiv preprint versiyasıdır. Rəsmi arXiv qeydində bu versiya üçün jurnal, cild, nömrə və ya resenziyalı nəşr məlumatı verilmir; buna görə Verianla mətni tədqiqatı resenziyalı jurnal məqaləsi kimi təqdim etmir.
Lisenziya: arXiv qeydi CC BY 4.0 lisenziyasını göstərir. Yenidən istifadədə uyğun istinad, lisenziya keçidi və dəyişiklik edilibsə bunun bildirilməsi tələb olunur.
Məlumat və metod: Tədqiqat Refinitiv Tick History daxilindəki TAQ məlumatına əsaslanır; tədqiqat gündəmində Limit Order Book məlumatı da qeyd olunur. Təhlil 11:00-16:00 intervalına və 1 dəqiqəlik zaman ayırdetməsinə endirilmişdir. Modellər LR, SVM və RF; məlumat bölgüsü %70/%15/%15-dir.
Corresponding author, maliyyələşdirmə, maraqlar toqquşması, məlumat əlçatanlığı və CRediT töhfələri: Yüklənmiş mənbədə açıq şəkildə bildirilməmişdir.
Şəkillər: Yüklənmiş PDF-in 6-13. səhifələri all-feat-log, all-feat-rf, all-feat-svm, feat-combo-log, feat-combo-rf, feat-combo-svm, feature-import-mdi və svm-feature-impor adlı PNG şəkillərinə yönləndirmə mətni ehtiva edir; şəkillərin özləri bu PDF nüsxəsinə gömülməmişdir. Buna görə mənbədə mətn kimi verilməyən dəqiq xüsusiyyət əhəmiyyəti əmsalları və ya şəkil geometriyaları Verianla tərəfindən uydurulmamışdır.
Əsas metodoloji sərhəd: Tədqiqat qiymət istiqaməti təsnifləndirmə eksperimentidir; canlı ticarət gəlirliliyi, səbəbiyyət, digər bazarlara ümumiləşdirilə bilmə və ya istehsal mühiti performansı haqqında birbaşa sübut təqdim etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib