

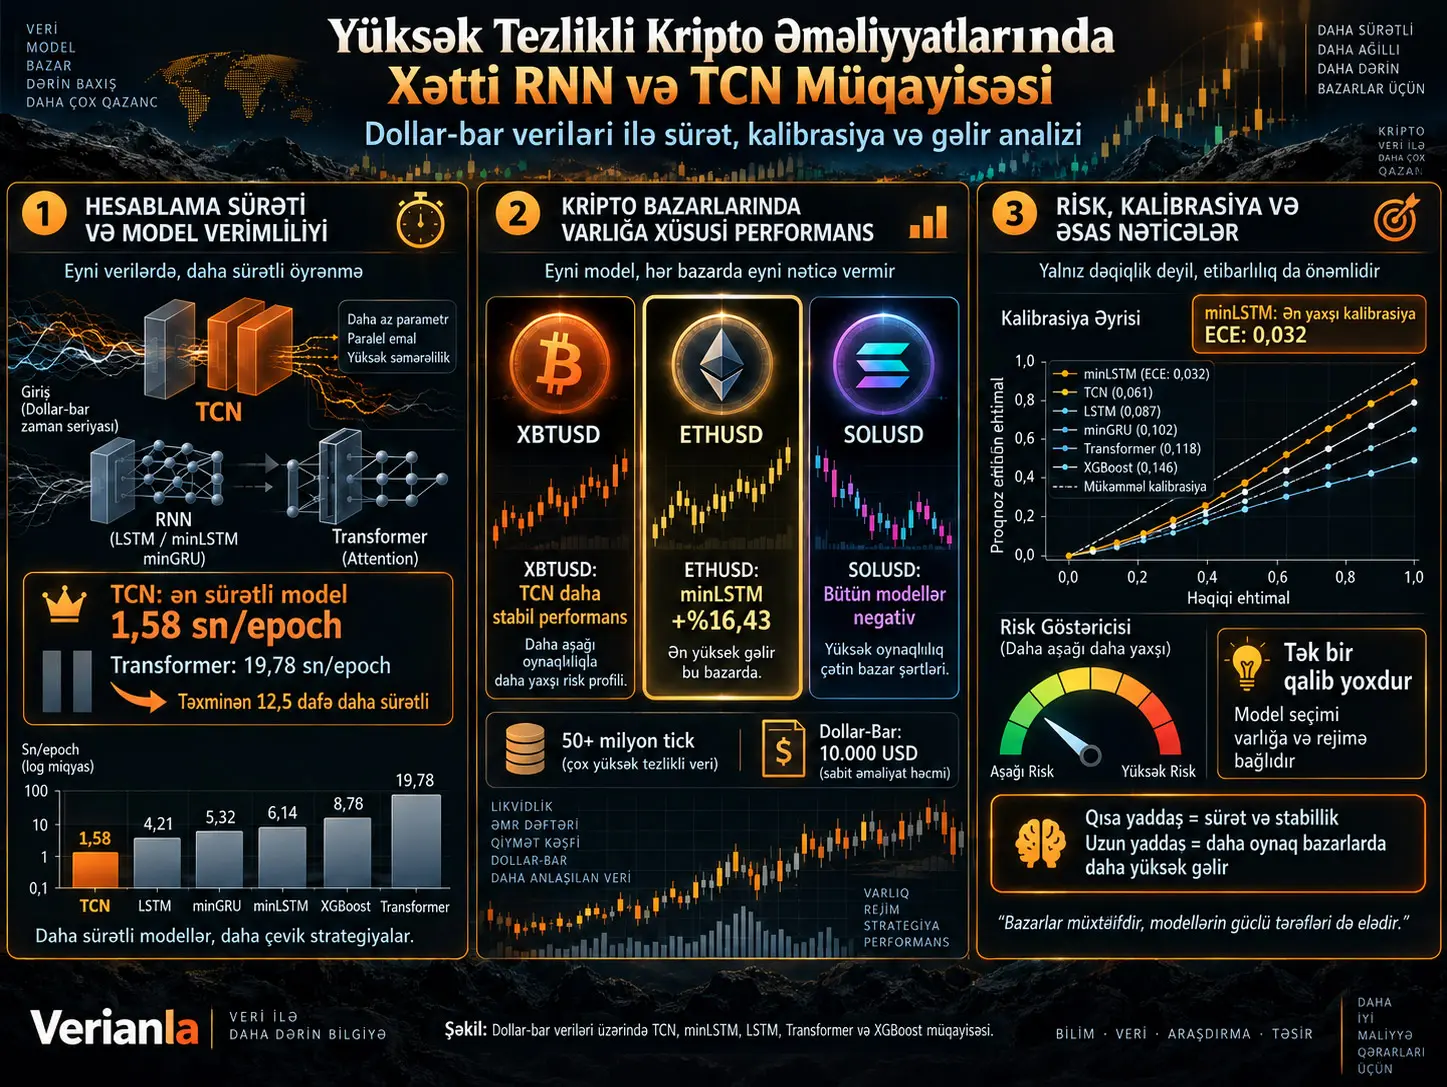
Yüksək tezlikli maliyyə məlumatlarında güclü model yalnız düzgün proqnoz verməli deyil; eyni zamanda milyonlarla əməliyyatdan ibarət axını kifayət qədər sürətlə emal etməli, bazar rejimi dəyişdikdə köhnə məlumatı unuda bilməli, yaratdığı ehtimallar yaxşı kalibrasiya olunmalı və əməliyyat xərcləri şəraitində iqtisadi dəyər yarada bilməlidir. Bu tədqiqat problemin müxtəlif tərəflərini eyni eksperimental quruluşda sınaqdan keçirərək minGRU, minLSTM, klassik LSTM, Temporal Convolutional Network (TCN), Transformer və XGBoost modellərini müqayisə edir.
Təcrübələr Kraken kriptovalyuta birjasından əldə edilmiş 50 milyondan çox tick-i əhatə edən XBTUSD, ETHUSD və SOLUSD məlumatları üzərində aparılmışdır. Sabit zaman intervalları əvəzinə təxminən 10.000 USD əməliyyat dəyərinə çatdıqda yeni müşahidə yaradan dollar-bar nümunələməsindən istifadə olunur. Bununla çox aktiv və çox sakit bazar dövrlərinin eyni zaman barında həddindən artıq fərqli sayda əməliyyat daşımasının azaldılması məqsədi güdülür.
Tədqiqatın əsas nəticəsi odur ki, heç bir model arxitekturası bütün bazarlarda üstün deyil. TCN hesablama baxımından açıq-aşkar ən sürətli modeldir. \(L=1024\) ardıcıllıq uzunluğunda bir epoch TCN üçün 1,58 saniyə, minLSTM üçün 4,90 saniyə, minGRU üçün 4,00 saniyə, klassik LSTM üçün 4,16 saniyə və Transformer üçün 19,78 saniyədir.
İqtisadi nəticələr isə aktivə görə əks istiqamətə dəyişir. XBTUSD-də \(L=1024\) üçün minLSTM +%9,52 ilə ən yüksək mütləq gəliri yaradır, TCN isə 0,174 Sortino nisbəti və −%0,86 maksimum drawdown ilə daha sabit risk profili göstərir. ETHUSD-də minLSTM +%16,43 gəlir və 0,276 Sortino ilə aydın şəkildə önə çıxır. SOLUSD-də isə heç bir model ümumi nümunədə müsbət gəlir yarada bilmir.
Tədqiqatın daha ümumi mesajı budur ki, maliyyə zaman sıralarında “daha böyük model”, “daha uzun yaddaş” və ya “daha müasir arxitektura” ifadələri təkbaşına performans zəmanəti yaratmır. Modelin induktiv qərəzi, bazarın yetkinliyi, volatillik rejimi, tələb olunan yaddaş uzunluğu və proqnoz ehtimallarının kalibrasiyası birlikdə qiymətləndirilməlidir.
Yüksək tezlikli maliyyə məlumatları niyə fərqlidir?
Təbii dil kimi bir çox sequence-learning problemində uzun keçmiş kontekst mühüm məlumat daşıya bilər. Maliyyə mikrostrukturunda isə köhnə məlumatın dəyəri daha sürətlə yox ola bilər. Əmr axını, qısamüddətli alış-satış təzyiqi, likvidlik dəyişiklikləri və qiymət geri dönüşləri bir neçə əməliyyat ərzində təsirini itirə bilər.
Buna görə əsas problem yalnız “uzun keçmişi xatırlamaq” deyil. Model hansı məlumatın artıq səs-küy olduğunu ayırd etməli və yeni bazar rejiminə sürətlə uyğunlaşmalıdır.
Klassik LSTM bu məqsədlə forget, input və output gate strukturlarından istifadə edir; lakin zaman addımları ardıcıl emal edildiyi üçün GPU paralelləşdirilməsi məhdudlaşır. Transformer bütün ardıcıllığı paralel emal edə bilir, amma standart self-attention hesablama dəyəri ardıcıllıq uzunluğuna görə təxminən \(O(L^2)\) böyüyür.
minGRU və minLSTM kimi xətti rekurrent arxitekturalar bu ikisinin arasında bir həll təklif edir: recurrent state qorunarkən hidden-state asılılığı gate hesabından çıxarılır və hesablama parallel associative scan formasına çevrilə bilər.
minGRU və minLSTM Niyə Daha Asan Paralelləşdirilə Bilir?
Standart GRU-dakı update gate təxminən:
\[ z_t=\sigma(W_zx_t+U_zh_{t-1}) \]
şəklindədir. Buradakı \(h_{t-1}\), əvvəlki hidden state hesablanmadan cari gate dəyərinin tamamlana bilməməsi deməkdir.
minGRU yanaşmasında recurrent hidden-state termini gate hesabından çıxarılır:
\[ z_t=\sigma(W_zx_t) \]
və namizəd vəziyyət:
\[ \tilde{h}_t=g(W_hx_t) \]
şəklində hesablanır.
Yenilənmə:
\[ h_t=(1-z_t)\odot h_{t-1}+z_t\odot\tilde{h}_t \]
olur.
Bu struktur:
\[ h_t=a_th_{t-1}+b_t \]
şəklində xətti recurrence formasına çevrildiyi üçün associative scan ilə paralel hesablana bilər. Mənbənin nəzəri çərçivəsində bu struktur ümumi hesablama işi baxımından \(O(L)\), paralel reduction dərinliyi baxımından isə təxminən \(O(\log L)\) xüsusiyyətinə malikdir və inference zamanı gələn yeni müşahidə üçün yalnız cari state-in yenilənməsi kifayətdir.
TCN fərqli yanaşmadan istifadə edir
Temporal Convolutional Network isə recurrent state istifadə etmək əvəzinə causal və dilated convolution tətbiq edir. Əsas təcrübədə kernel ölçüsü \(k=3\) və dilation dəyərləri \(\{1,2\}\)-dir.
Effective receptive field:
\[ RF=1+\sum_i(k-1)d_i \]
olduğuna görə əsas TCN təxminən 7 dollar-bar keçmişi görə bilir.
Üç laylı \(\{1,2,4\}\) dilation variantında receptive field təxminən 15 bar olur.
Bu məqam vacibdir: təcrübədə TCN üçün giriş ardıcıllığı \(L=1024\) olsa da modelin son proqnozunun effektiv keçmişi bütün 1024 bar deyil. Əsas TCN-nin inductive bias-ı xüsusilə çox qısa lokal mikrostruktur nümunələrini öyrənməyə məcbur edilmişdir.
Dollar-Bar Nümunələməsi Nədir və Niyə İstifadə Olunur?
Standart 1 dəqiqəlik barlar hər zaman intervalında eyni müddəti əhatə edir, lakin eyni miqdarda iqtisadi aktivliyi əhatə etmir. Bir dəqiqə ərzində bazar son dərəcə hərəkətlidirsə minlərlə əməliyyat baş verə bilər; sakit bir dəqiqədə isə çox az əməliyyat ola bilər.
Tədqiqatda bunun əvəzinə hər yeni bar ümumi əməliyyat dəyəri müəyyən edilmiş həddə çatdıqda yaradılır:
\[ \sum_{i=k_{last}+1}^{k}p_iv_i\geq\theta \]
və
\[ \theta=10.000\ \text{USD}. \]
Beləliklə, hər dollar-bar təxminən eyni dollar ifadəsində iqtisadi əməliyyat aktivliyini təmsil etməyə çalışır.
| Aktiv | Dollar-Bar Sayı | Orta Gündəlik Volatillik | Gəlirin Kurtosis-i |
|---|---|---|---|
| XBTUSD | ≈699.299 | %2,1 | 4,2 |
| ETHUSD | ≈450.100 | %3,4 | 5,8 |
| SOLUSD | ≈320.500 | %5,8 | 12,1 |
SOLUSD-nin 12,1 kurtosis dəyəri üç aktiv arasında ən qalın quyruqlu qiymət davranışının bu bazarda olduğunu göstərir. XBTUSD isə 4,2 ilə daha aşağı kurtosis dəyərinə malikdir.
Mənbənin nəzəri lemma-sı dollar barların dispersiyanı sabitləşdirdiyini müdafiə edir. Bununla belə, tənlik sabitləşdirilən kəmiyyətin fiziki coin həcmi deyil, qiymət × həcm ilə ölçülən təxmini dollar əməliyyat dəyəri olduğunu göstərir. Buna görə “hər barda həcm sabitdir” ifadəsi texniki baxımdan dollar-notional sabitliyinə daha yaxın oxunmalıdır.
Modellər Hansı Girişlərdən İstifadə Edir?
Mənbə mikrostruktur xüsusiyyətləri kimi açıq şəkildə üç girişi müəyyən edir.
Loqarifmik gəlir:
\[ r_t=\ln\left(\frac{p_t}{p_{t-1}}\right) \]
Order Flow Imbalance:
\[ OFI_t= \frac{ V_t^{buy}-V_t^{sell} }{ V_t^{buy}+V_t^{sell}+\epsilon } \]
Tick intensity:
\[ \tau_t=\ln(1+\text{count}_t). \]
Bütün xüsusiyyətlər heavy-tail təsirini azaltmaq üçün median ətrafında mərkəzləşdirilmiş və interquartile range istifadə olunaraq RobustScaler ilə miqyaslandırılmışdır.
Bununla belə, mənbə giriş vektorunu \(x_t\in\mathbb{R}^{4}\) kimi müəyyən edir və Universal Model giriş layı da 4 ölçülü girişi 256 ölçüyə proyeksiya edir. Xüsusiyyət siyahısında isə yalnız üç dəyişən açıq şəkildə verilir. Dördüncü xüsusiyyətin nə olduğu PDF-də göstərilmir. Bu, tədqiqatın tam şəkildə yenidən istehsalı baxımından mühüm çatışmazlıqdır.
Model Müqayisəsi Necə Ədalətli Edilir?
Dərin modellər ortaq bir Universal Model çərçivəsinə yerləşdirilmişdir:
Giriş → 256 ölçülü projection → sequence encoder → layer normalization → Bear / Neutral / Bull təsnifat başlığı
Model parametrlərinin çoxu təxminən 200.000–500.000 aralığında saxlanılmışdır. Ardıcıllıq uzunluğu:
\[ L\in\{256,512,1024\} \]
şəklində dəyişdirilmişdir.
Müqayisə edilən modellər:
- iki laylı klassik LSTM,
- minGRU,
- minLSTM,
- iki laylı qısa-yaddaşlı TCN,
- iki laylı və dörd attention head-li Transformer,
- 100 estimator və maksimum dərinlik 6 istifadə edən XGBoost-dur.
XGBoost sequence modeli deyil və \(L\) dəyişməsindən birbaşa təsirlənməyən tabular baseline kimi istifadə edilmişdir.
Transformer isə causal mask istifadə edir, lakin explicit positional encoding istifadə etmir. Bu eksperimental dizayn Transformer nəticələrinin şərhində xüsusilə vacibdir.
Walk-Forward Doğrulaması Niyə Vacibdir?
Maliyyə zaman sıralarında təsadüfi train-test bölünməsi gələcək müşahidələrin keçmişə sızmasına səbəb ola bilər. Tədqiqatda beş qatlı expanding-window walk-forward validation istifadə olunur.
İlk təlim bölməsi məlumatın %50-sidir. Daha sonra təlim pəncərəsi genişləndirilir və yalnız daha sonrakı dövr test edilir.
Bu struktur:
Keçmişdə öyrət → gələcəkdə test et → təlim pəncərəsini genişləndir → yenidən test et
məntiqi ilə real vaxt modelinin yenidən təliminin zaman sırasını təxmin edir.
Backtest necə işləyir?
Başlanğıc kapital:
\[ 100.000\ \text{USD} \]
kimi müəyyən edilmişdir.
Modelin ən yüksək sinif ehtimalı:
\[ \tau=0,40 \]
həddini aşarsa Bear və ya Bull sinfinə görə short və ya long mövqe açılır. Siqnal əks istiqamətə döndükdə mövqe bağlanır.
Alqoritm fee və slippage terminlərini də ehtiva edir. Lakin PDF bu iki parametr üçün istifadə olunan rəqəmsal dəyərləri göstərmir. Modellərin yaratdığı əməliyyat sayı ciddi şəkildə fərqləndiyinə görə bu çatışmazlıq xalis PnL-in yenidən istehsal oluna bilməsinə birbaşa təsir göstərə bilər.
Tədqiqatın Metodu və Nəticələri
Hesablama müddəti: TCN niyə önə çıxır?
| Model | L=256 | L=512 | L=1024 |
|---|---|---|---|
| Transformer | 4,02 san | 8,70 san | 19,78 san |
| minLSTM | 1,46 san | 2,63 san | 4,90 san |
| minGRU | 1,29 san | 2,21 san | 4,00 san |
| LSTM | 1,39 san | 2,26 san | 4,16 san |
| TCN | 0,62 san | 0,98 san | 1,58 san |
TCN bütün ardıcıllıq uzunluqlarında ən aşağı epoch müddətinə malikdir.
\(L=1024\) üçün TCN-nin minLSTM ilə müqayisədə təxminən:
\[ \frac{4,90}{1,58}\approx3,1 \]
dəfə sürətli olduğu görünür.
Transformer müqayisəsi isə:
\[ \frac{19,78}{1,58}\approx12,5 \]
dəfədir.
Mənbənin abstract və nəticə bölməsindəki “15× faster than Transformers” ifadəsi buna görə Cədvəl 2-dəki birbaşa dəyərlərdən əldə edilən təxminən 12,5× nisbəti ilə tam üst-üstə düşmür.
Proqnoz Dəqiqliyi ilə Maliyyə Gəliri Eyni Şeydirmi?
Xeyr. Tədqiqatın mühüm nəticələrindən biri macro F1 balının iqtisadi gəlirlə xətti əlaqə göstərməməsidir.
| Model | XBTUSD F1 | ETHUSD F1 | SOLUSD F1 |
|---|---|---|---|
| LSTM | 0,372 | 0,392 | 0,350 |
| minGRU | 0,391 | 0,430 | 0,354 |
| minLSTM | 0,377 | 0,434 | 0,364 |
| TCN | 0,377 | 0,414 | 0,350 |
| Transformer | 0,357 | 0,403 | 0,319 |
| XGBoost | 0,363 | 0,380 | 0,360 |
Bütün F1 dəyərlərinin təxminən 0,30–0,43 diapazonunda olması yüksək tezlikli kripto məlumatlarındakı aşağı signal-to-noise nisbətini göstərir.
Bununla belə, təsnifatdakı bir neçə ballıq fərq maliyyə performansına birə-bir çevrilmir. Strategiyanın iqtisadi nəticəsi siqnalın hansı bazar dövrlərində düzgün olduğu, yanlış proqnozun böyüklüyü, mövqenin müddəti, ehtimal kalibrasiyası və əməliyyat tezliyi kimi amillərdən də asılıdır.
Bitcoin-də Hansı Model Davranışı Görünür?
\(L=1024\) üçün XBTUSD nəticələri:
| Model | Ümumi Gəlir | Max Drawdown | Sortino | Əməliyyat |
|---|---|---|---|---|
| LSTM | +%9,09 | −%1,08 | 0,135 | 642 |
| minGRU | +%4,11 | −%1,39 | 0,097 | 414 |
| minLSTM | +%9,52 | −%1,72 | 0,152 | 481 |
| TCN | +%4,29 | −%0,86 | 0,174 | 594 |
| Transformer | +%4,99 | −%1,42 | 0,144 | 830 |
| XGBoost | +%8,71 | −%1,29 | 0,125 | 2012 |
Mütləq gəlirdə minLSTM və LSTM önə çıxarkən TCN daha aşağı gəlir, lakin daha yüksək Sortino və daha aşağı maksimum drawdown göstərir.
\(L=512\) kontekstində klassik LSTM-in gəliri +%12,58, Sortino-su 0,159; TCN-nin gəliri +%7,20, lakin Sortino-su 0,209 kimi bildirilmişdir.
Bu nəticə Bitcoin-də daha uzun kontekstin avtomatik olaraq daha yaxşı olmadığını göstərir. Mənbəyə görə orta səviyyəli yaddaş mütləq gəlir baxımından, qısa lokal yaddaş isə riskə uyğunlaşdırılmış sabitlik baxımından üstünlük verə bilər.
Ethereum-da minLSTM Niyə Önə Çıxır?
ETHUSD \(L=1024\) nəticələrində minLSTM nəzərəçarpacaq dərəcədə fərqlənir:
| Model | Gəlir | Max Drawdown | Sortino |
|---|---|---|---|
| LSTM | +%9,84 | −%4,72 | 0,109 |
| minGRU | −%5,11 | −%6,80 | −0,041 |
| minLSTM | +%16,43 | −%1,28 | 0,276 |
| TCN | −%15,67 | −%17,06 | −0,144 |
| Transformer | −%10,45 | −%10,50 | −0,146 |
| XGBoost | −%52,37 | −%52,40 | −0,288 |
Mənbə bunu Ethereum-dakı daha uzunmüddətli momentum məlumatının recurrent yaddaş tərəfindən tutula bilməsi ilə əlaqələndirir.
Lakin ardıcıllıq uzunluğu nəticəsi monoton deyil:
\[ L=256:\ +14,75\% \]
\[ L=512:\ +1,45\% \]
\[ L=1024:\ +16,43\%. \]
Buna görə nəticə “daha uzun ardıcıllıq həmişə daha yaxşıdır” kimi şərh edilə bilməz. Müəyyən kontekst uzunluqlarının bazar rejimi ilə qarşılıqlı təsiri vacibdir.
Solana Nəticələri Model Məhdudiyyətləri Haqqında Nə Göstərir?
SOLUSD-də \(L=1024\) üçün bütün modellər ümumi nümunədə zərərdədir:
| Model | Gəlir | Max Drawdown |
|---|---|---|
| LSTM | −%17,63 | −%17,75 |
| minGRU | −%13,05 | −%13,12 |
| minLSTM | −%8,83 | −%8,84 |
| TCN | −%8,59 | −%8,60 |
| Transformer | −%15,33 | −%15,34 |
| XGBoost | −%35,77 | −%35,77 |
Bu, model müqayisəsinin bəlkə də ən mühüm mənfi nəticəsidir. Yaxşı arxitektura seçmək təkbaşına güclü alpha mənbəyi yaratmır. Çox yüksək volatillik və qalın quyruqlar şəraitində yalnız mikrostruktur xüsusiyyətlərindən ibarət siqnal dəsti qeyri-kafi qala bilər.
Mənbə gələcəkdə Level-2 order book, cross-exchange liquidity və əlavə risk-management qatlarının araşdırılmasını məhz buna görə təklif edir.
Kalibrasiya Niyə Təsnifat Dəqiqliyi Qədər Vacibdir?
Model “Bull ehtimalı %80” deyirsə, bu proqnozların təxminən %80-nin həqiqətən Bull olması gözlənilir. Bu uyğunluq probability calibration ilə ölçülür.
| Model | ECE |
|---|---|
| minLSTM | 0,032 |
| minGRU | 0,041 |
| LSTM | 0,048 |
| TCN | 0,055 |
| Transformer | 0,067 |
| XGBoost | 0,089 |
Aşağı ECE daha yaxşı kalibrasiyanı təmsil edir. minLSTM bu ölçüdə ən yaxşı nəticəni verir.
Səhifə 8-dəki hədd həssaslığı qrafiki ETHUSD-də confidence threshold 0,30-dan 0,60-a dəyişdirilərkən XGBoost gəlirinin təxminən −%80 ilə +%20 arasında çox sərt hərəkət etdiyini göstərir. minLSTM və LSTM isə daha hamar əyrilər yaradır.
Bu nəticə yalnız proqnoz sinfinin deyil, proqnoza verilən etibar dəyərinin də iqtisadi strategiyanın sabitliyini dəyişdirdiyini göstərir.
Ən Pis Əməliyyatlar Modellərin Yaddaş Davranışını Göstərirmi?
ETHUSD üçüncü walk-forward fold-da bildirilən worst-trade nəticələri:
| Model | Ən Böyük Zərər | Müddət | İstiqamət |
|---|---|---|---|
| LSTM | −%14,57 | 99 bar | Short |
| minGRU | −%16,09 | 4 bar | Short |
| minLSTM | −%13,39 | 9 bar | Short |
| TCN | −%14,32 | 6 bar | Long |
| Transformer | −%12,82 | 10 bar | Short |
Mənbə LSTM-in 99 bar davam edən zərərini “state persistence” problemi kimi şərh edir: model köhnə bazar vəziyyətini lazım olduğundan daha uzun müddət daşıya bilər.
Lakin cədvəldə “Max Loss %” ilə ümumi strategiya cədvəlindəki “Max Drawdown %” eyni kəmiyyət deyil. Məsələn, minLSTM üçün worst trade −%13,39 olduğu halda ümumi equity maximum drawdown −%1,28-dir. Mənbə bu iki faizin hansı fərqli bazaya görə normallaşdırıldığını ətraflı izah etmir; buna görə onlar birbaşa bir-biri ilə müqayisə edilməməlidir.
Bootstrap Nəticələri Nə Dərəcədə Etibarlıdır?
Mənbə 1.000 bootstrap nümunələməsindən istifadə edir. XBTUSD-də LSTM, minLSTM, TCN və XGBoost Sharpe intervallarının ciddi şəkildə üst-üstə düşdüyü, buna görə riskə uyğunlaşdırılmış performans fərqlərinin statistik baxımdan aydın şəkildə ayrılmadığı bildirilir.
ETHUSD \(L=1024\) üçün minLSTM Sharpe intervalı:
\[ [0,11,\ 0,28] \]
TCN intervalı:
\[ [-0,16,\ -0,04] \]
kimi bildirilir və intervallar üst-üstə düşmür.
Bununla belə, metod bölməsində “%95 bootstrap güvən intervalı” deyilməsinə baxmayaraq aşağı və yuxarı sərhədlərin 5-ci və 95-ci persentillər olduğu izah edilir. Standart percentile-bootstrap terminologiyasında 5.–95. persentil mərkəzi %90 interval yaradır; mərkəzi %95 interval üçün adətən 2,5.–97,5. persentillər istifadə olunur. Bu, mənbənin statistik hesabatında düzəldilməli uyğunsuzluqdur.
TCN-nin Yaddaşı 7 Bardırsa Niyə Bu Qədər Yaxşı İşləyə Bilir?
Mənbə bunu maliyyə mikrostrukturunun güclü locality xüsusiyyəti ilə izah edir. Çox qısamüddətli order-flow imbalance və tick intensity dəyişiklikləri, xüsusilə yetkin və likvid bazarlarda uzaq keçmişdən daha vacib ola bilər.
TCN receptive field təxminən 7 bardan 15 bara artırıldıqda XBTUSD gəliri:
\[ +4,29\%\rightarrow+5,12\% \]
və ETHUSD:
\[ -15,67\%\rightarrow-12,01\% \]
kimi dəyişir.
Bu genişlənmə müəyyən qədər yaxşılaşma yaratsa da ETHUSD-ni müsbət gəlirə daşımır. Mənbə TCN-nin uzaq keçmişi adaptiv şəkildə çəkiləndirə bilməməsinin momentum-ağırlıqlı bazarlarda məhdudlaşdırıcı ola biləcəyini müdafiə edir.
Tədqiqatın Dəstəklədiyi Əsas Nəticələr
- TCN istifadə olunan A100/PyTorch eksperimental mühitində müqayisə edilən neural sequence modellərindən daha sürətli öyrədilir.
- Transformer təlim müddəti ardıcıllıq uzunluğu artdıqca digər modellərdən daha sürətlə böyüyür.
- minGRU və minLSTM-in hesablama müddəti ardıcıllıq uzunluğu ilə təxminən xətti miqyaslanır.
- F1 balı ilə backtest gəliri arasında birə-bir əlaqə yoxdur.
- XBTUSD-də qısa-lokal TCN daha yüksək riskə uyğunlaşdırılmış sabitlik göstərə bildiyi halda LSTM/minLSTM daha yüksək mütləq gəlir yarada bilər.
- ETHUSD \(L=1024\) təcrübəsində minLSTM +%16,43 gəlir və 0,276 Sortino ilə güclü nəticə göstərir.
- minLSTM 0,032 ECE ilə ən yaxşı ehtimal kalibrasiyasını təmin edir.
- SOLUSD-də \(L=1024\) şəraitində bütün modellər ümumilikdə mənfidir.
- Model performansı aktivdən, ardıcıllıq uzunluğundan və volatillik rejimindən asılıdır.
- TCN receptive field-i genişləndirmək nəticələri müəyyən qədər yaxşılaşdırsa da model sıralamasını tamamilə dəyişmir.
Tədqiqatın Dəstəkləmədiyi Nəticələr
Tədqiqat minLSTM-in bütün kriptovalyuta bazarlarında ən yaxşı model olduğunu göstərmir.
TCN-nin ən sürətli olması onun ən gəlirli model olması demək deyil.
Transformer-in bu təcrübədə zəif performansı bütün Transformer və ya attention əsaslı zaman sırası modellərinin HFT üçün yararsız olduğunu sübut etmir; sınaqdan keçirilən Transformer explicit positional encoding istifadə etmir.
Backtest gəlirləri real canlı əməliyyat gəlirləri deyil. Exchange latency, order-book queue position, market impact və istifadə olunan real fee/slippage parametrləri nəticələri dəyişə bilər.
50 milyondan çox tick istifadə olunması modelin gələcəkdə də gəlirli olacağına zəmanət vermir.
Dollar-bar nümunələməsi maliyyə məlumatını tamamilə stationary və ya IID etdiyini sübut etmir; yalnız aktivlik intensivliyindəki heterogenliyi azaltmağı məqsəd qoyur.
SOLUSD nəticəsi bütün altcoin bazarlarında dərin öyrənmənin işləməyəcəyi demək deyil.
Tədqiqat canlı birja infrastrukturundakı nanosaniyə/mikrosaniyə order-routing performansını ölçmür; təlim və backtest kontekstində yüksək tezlikli məlumat modelləşdirməsini araşdırır.
Mənbə və Metod Qeydi
Özgün başlıq: Linear Recurrent versus Convolutional Neural Networks for High-Frequency Cryptocurrency Trading: Evidence from Dollar-Bar Data
Müəllif: Ahoora Rostamian.
Qurum: University of Essex.
Nəşr növü: SSRN preprint; Elsevier-a göndərilmiş preprint formatı.
SSRN göndərilmə tarixi: 27 May 2026.
SSRN Abstract ID: 6839368.
DOI: 10.2139/ssrn.6839368.
Resenziya statusu: Mənbə açıq şəkildə resenziyadan keçmədiyini bildirir.
Müəllif hüququ / lisenziya: SSRN qeydi “All rights reserved; no reuse allowed without permission” vəziyyətini göstərir. Buna görə mənbənin şəkil və cədvəlləri Verianla daxilində yenidən yayımlanmamışdır.
Məlumat mənbəyi: Kraken kriptovalyuta birjasının tick məlumatları.
Aktivlər: XBTUSD, ETHUSD və SOLUSD.
Ümumi xam məlumat: Mənbə 50 milyondan çox tick bildirir.
Dollar-bar həddi: 10.000 USD.
Təxmini bar sayları: XBTUSD 699.299; ETHUSD 450.100; SOLUSD 320.500.
Təqvim dövrü: PDF məlumat nümunəsinin dəqiq başlanğıc və bitmə tarixlərini açıq şəkildə bildirmir.
Modellər: LSTM, minGRU, minLSTM, TCN, Transformer və XGBoost.
Ardıcıllıq uzunluqları: 256, 512 və 1024.
Aparat: Tək NVIDIA A100-SXM4 GPU, 40 GB HBM2e.
Proqram təminatı: PyTorch 2.1 və CUDA 12.1; minRNN-lərdə torch.compile reduce-overhead rejimi.
Doğrulama: Beş fold expanding-window walk-forward validation.
Backtest: 100.000 USD başlanğıc equity, 0,40 confidence threshold; long/short siqnalları.
Əsas yenidən istehsal məhdudiyyətləri: Dördüncü input feature müəyyən edilməyib; fee və slippage dəyərləri verilməyib; exact dataset tarix aralığı göstərilməyib.
Statistik hesabat qeydi: Mənbə %95 bootstrap CI ifadəsindən istifadə etsə də 5.–95. persentilləri bildirdiyini deyir; bu, standart percentile şərhi altında mərkəzi %90 intervaldır.
Hesablama qeydi: Mənbə TCN-nin Transformer-dan 15× sürətli olduğunu bildirir; Cədvəl 2-nin \(L=1024\) dəyərləri 19,78 san və 1,58 san olduğuna görə birbaşa nisbət təxminən 12,5×-dir.
Transformer şərhi: Sınaqdan keçirilən baseline explicit positional encoding istifadə etmədiyinə görə nəticələr Transformer ailəsinin bütün variantlarına ümumiləşdirilməməlidir.
Maliyyə şərhi sərhədi: Bildirilən faizlər tədqiqatın walk-forward backtest nəticələridir; real investisiya gəliri, canlı HFT performansı və ya gələcək performans zəmanəti deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib