


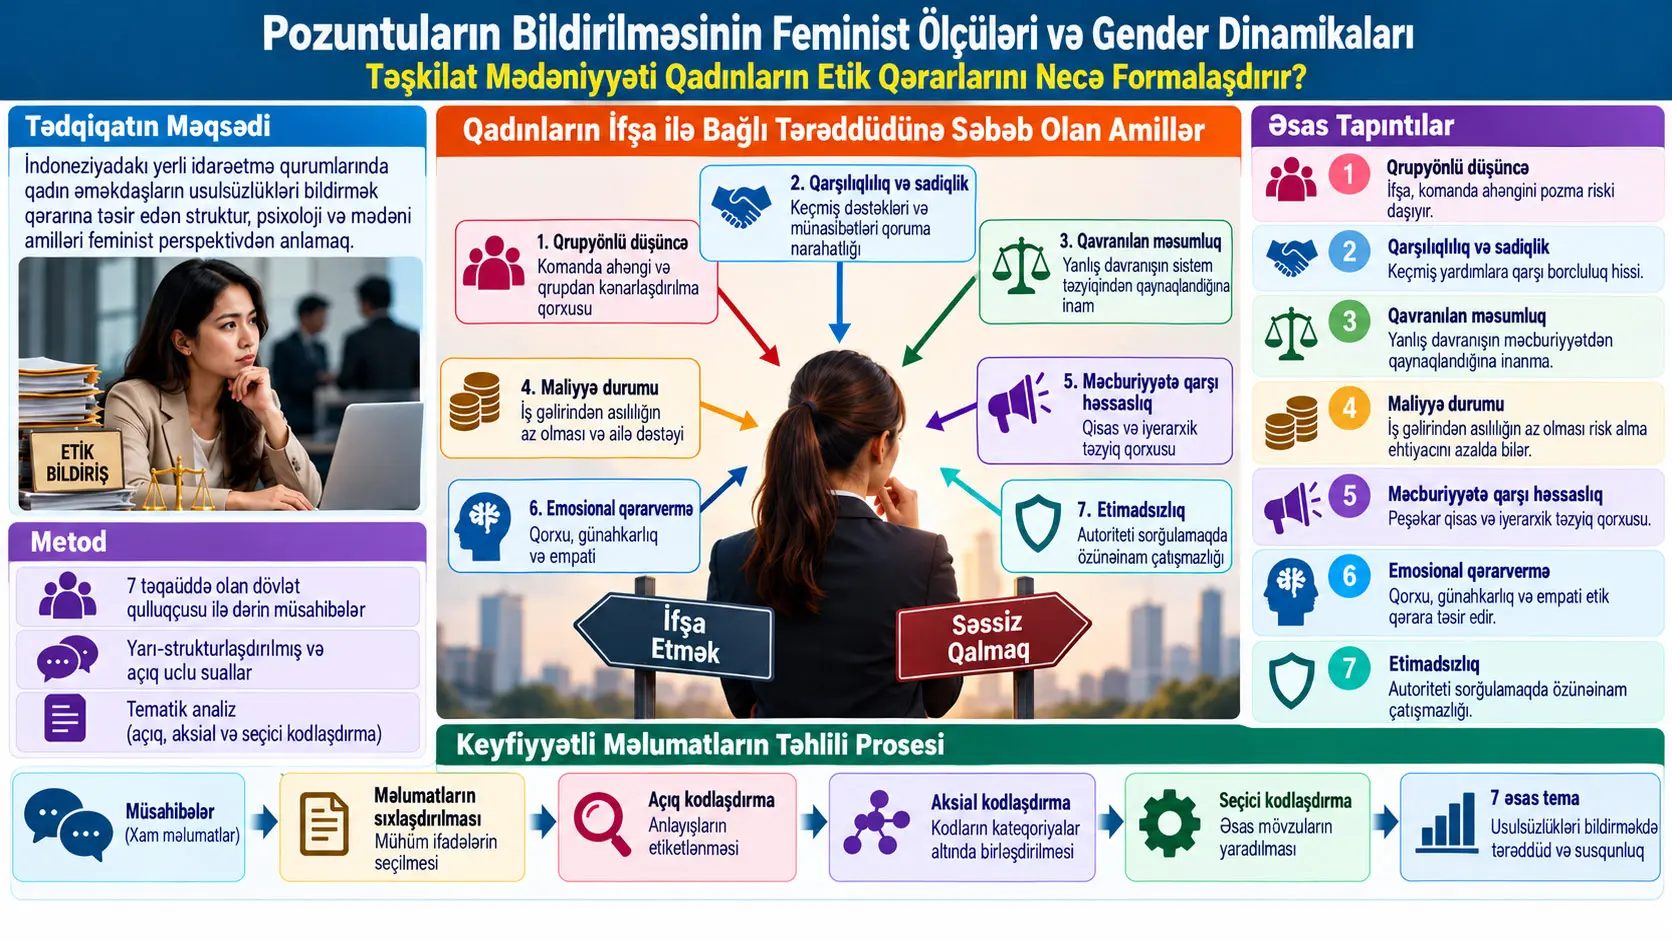
Pozuntuların bildirilməsi və ya etik məlumatlandırma (whistleblowing), təşkilat daxilində müşahidə olunan yanlış, etikadan kənar və ya qaydalara zidd davranışların səlahiyyətli şəxslərə və ya mexanizmlərə bildirilməsini ifadə edən etik davranış sahəsidir. Bu tədqiqat İndoneziyanın yerli idarəetmə orqanları kontekstində qadın əməkdaşların pozuntuları bildirməsini çətinləşdirdiyi düşünülən sosial, təşkilati, psixoloji və münasibət dinamiklərini feminist baxış və rasional fəaliyyət nəzəriyyəsi çərçivəsində araşdıran keyfiyyət tədqiqatıdır. Tədqiqatçı keçmişdə yerli idarəetmə orqanlarında çalışmış və xidmət dövrlərində korrupsiya hallarının baş verdiyi təşkilati mühitlərlə bağlı təcrübəsi olan yeddi təqaüdçü dövlət qulluqçusu ilə dərin yarı-strukturlaşdırılmış müsahibələr aparmışdır.
Müsahibə məlumatları tematik şəkildə təhlil edilmiş; açıq kodlaşdırma, oxlu kodlaşdırma və seçici kodlaşdırma yolu ilə yeddi əsas tema müəyyən edilmişdir: qrupa yönəlmiş düşüncə, qarşılıqlılıq və sədaqət, qavranılan günahsızlıq, maliyyə müstəqilliyi adlandırılan iqtisadi mövqe teması, məcburetməyə qarşı həssaslıq, emosional qərarvermə və güvənsizlik/özünəinam çatışmazlığı. Müəllifin şərhinə görə bu temalar iyerarxik və kollektivist təşkilati mühitlərdə yanlış davranışı bildirməməyin yalnız “etik laqeydlik” ilə izah edilə bilməyəcəyini; şəxsin sosial münasibətlərini, karyerasını, statusunu, emosional yükünü və qavradığı riskləri birlikdə qiymətləndirə bildiyini göstərir.
Tədqiqatın mühüm nəzəri iddiası budur ki, rasional fəaliyyət yanaşmasındakı xərc–fayda qiymətləndirməsi yalnız maddi itki və ya hüquqi risklərdən ibarət deyil. Sosial təcrid, rəhbərlərlə münasibətlərin pozulması, sədaqətsiz kimi damğalanma, günahkarlıq hissi, qorxu, peşəkar qisas və avtoritetə qarşı çıxmağın yaratdığı psixoloji yük də qərarın qavranılan “xərci”nə çevrilə bilər. Belə halda şəxs etik baxımdan yanlış hesab etdiyi davranışı bildirməməyin özü üçün daha təhlükəsiz seçim olduğuna qərar verə bilər.
Bununla belə, tədqiqatın nəticələri diqqətlə məhdudlaşdırılmalıdır. Tədqiqat İndoneziyadakı bütün qadın dövlət qulluqçularını təmsil edən kəmiyyət araşdırması deyil. O, yalnız yeddi təqaüdçü dövlət qulluqçusunun geriyə dönük anlatılarına əsaslanır; amillərin tezliyini və ya nisbi böyüklüyünü ölçmür. Bundan əlavə, metod bölməsində müsahibə verilən şəxslərin gender bölgüsü göstərilmir. Buna görə nəticələri “qadınlar təbiətən pozuntuları bildirmirlər” şəklində şərh etmək olmaz; tədqiqatın əsas diqqəti qadınların davranışlarını formalaşdıra bilən təşkilati güc münasibətləri, sosial gözləntilər və mədəni şəraitdir.
Tədqiqatın əsas problemi nədir?
Təşkilatda rəsmi bildiriş sisteminin mövcud olması əməkdaşların bu sistemdən həqiqətən istifadə edəcəyi demək deyil. Mənbə məqalənin çıxış nöqtəsi də budur. Bürokratik və iyerarxik qurumlarda yazılı qaydalar etik məlumatlandırmanı dəstəkləyirmiş kimi görünsə də, qeyri-rəsmi güc münasibətləri, rəhbərlərə sədaqət, iş yoldaşları ilə münasibətlər, gender gözləntiləri və qisas qorxusu əməkdaşların danışmasını çətinləşdirə bilər.
Əvvəlki tədqiqatların mühüm hissəsi “qadınlar, yoxsa kişilər daha çox məlumat verir?” kimi davranış tezliyinə və ya gender ilə məlumatvermə ehtimalı arasındakı statistik əlaqələrə yönəlmişdir. Bu tədqiqatın araşdırma boşluğu isə fərqlidir: tədqiqatçı yalnız məlumatvermə davranışının baş verib-vermədiyini deyil, qadınların niyə müəyyən təşkilati şəraitdə susmağı daha təhlükəsiz və ya daha uyğun seçim kimi görə bildiyini anlamağa çalışır.
Buna görə gender tədqiqatda yalnız “qadın/kişi” formasında rəqəmsal dəyişən kimi nəzərdən keçirilmir. Feminist perspektiv təşkilat daxilindəki iyerarxiyanı, səlahiyyət bölgüsünü, qadınlardan gözlənilən davranış formalarını, peşəkar legitimlik problemlərini və qərarvermə gücünə çıxışı anlamağa xidmət edən şərh çərçivəsi kimi istifadə olunur.
Feminist perspektiv bu tədqiqatda nəyi sorğulayır?
Mənbə kişi dominantlı və ya sərt iyerarxik təşkilatlarda qadınların yalnız fərdi seçimlərinə görə əlverişsiz vəziyyətə düşmədiyini; iş rollarının, səlahiyyətlə bağlı gözləntilərin və institusional strukturların da onların davranış imkanlarını məhdudlaşdıra bildiyini müzakirə edir. Qadınların inzibati, dəstəkləyici və ya “uyğunlaşan” rollara daha münasib hesab edilməsi kimi gender stereotipləri rəhbərlərə itaətin və münaqişədən yayınmağın qadınlardan gözlənilən davranışlara çevrilməsinə töhfə verə bilər.
Bu çərçivədə pozuntu barədə məlumat vermək sadəcə “yanlış gördüm və bildirdim” şəklində fərdi etik qərar deyil. Əgər səlahiyyətə meydan oxumaq qadın əməkdaş baxımından hörmətsizlik, sədaqətsizlik, narahatlıq yaratmaq və ya təşkilati iyerarxiyanı aşmaq kimi qavranıla bilirsə, eyni etik hərəkətin qadın və kişi əməkdaşlar üçün fərqli sosial nəticələri ola bilər.
Tədqiqatın feminist oxunuşu buna görə qadınları “daha zəif” və ya “daha emosional” kimi təsnif etməyi məqsəd qoymur. Əsas sual təşkilat mədəniyyətinin və gender normalarının hansı davranışları təhlükəsiz, ağlabatan və ya qəbul edilən hala gətirməsidir.
Rasional Fəaliyyət Nəzəriyyəsi Bu Tədqiqatda Susmağı Necə İzah Edir?
Rasional fəaliyyət nəzəriyyəsi bu tədqiqatda əməkdaşın yanlış davranışı bildirib-bildirməmək qərarını qavradığı faydalar, xərclər, məhdudiyyətlər və mümkün nəticələr arasında apardığı qiymətləndirmə kimi izah edir; sosial təcrid, karyera itkisi, qisas, münasibətlərin pozulması və emosional yük çox yüksək qavranıldıqda susmaq etik baxımdan ideal olmasa belə, şəxs üçün özünü qoruyan rasional seçimə çevrilə bilər.
Burada “rasional” sözü nə deməkdir?
Rasional sözü “doğru”, “əxlaqi” və ya “qüsursuz” demək deyil. Nəzəriyyənin tədqiqatdakı istifadəsi şəxsin mövcud şəraitdə seçimləri qiymətləndirərək özü üçün ən az zərərli və ya ən çox fayda verən davranışı seçməsi mənasındadır.
Əməkdaş yanlış davranışı bildirməyin əxlaqi baxımdan doğru olduğunu düşünə bilər; lakin bildiriş nəticəsində yüksəliş imkanını itirmək, başqa vəzifəyə göndərilmək, iş yoldaşları tərəfindən təcrid olunmaq və ya rəhbərlərin təzyiqinə məruz qalmaq ehtimalını yüksək hesab edirsə, qərar balansı dəyişə bilər. Mənbə bu halda susmağın etik laqeydlikdən daha çox özünüqoruma strategiyası kimi ortaya çıxa biləcəyini müzakirə edir.
Rasional fəaliyyət nəzəriyyəsinin klassik xərc–fayda hesabı burada necə genişlənir?
Tədqiqatın nəzəri töhfələrindən biri xərc anlayışının yalnız pul və ya iş itkisi üzərindən oxunmamasıdır. Müsahibələrdən çıxarılan temalar sosial, münasibət və emosional xərclərin də qərar hesabına daxil ola bildiyini göstərir.
| Xərc sahəsi | Tədqiqatdakı mənası |
|---|---|
| Peşəkar xərc | Vəzifə dəyişikliyi, yüksəliş imkanlarının zədələnməsi, daha pis mövqeyə keçirilmə və ya təşkilati təcrid qorxusu. |
| Sosial xərc | İş qrupundan təcrid olunmaq, “problem yaradan şəxs” kimi görülmək və ya qrup uyğunluğunu pozmaqda günahlandırılmaq. |
| Münasibət xərci | Əvvəllər kömək etmiş rəhbərə və ya iş yoldaşına xəyanət etmiş kimi hiss etmək və uzunmüddətli münasibətlərin pozulmasından çəkinmək. |
| Emosional xərc | Qorxu, günahkarlıq, empatiya, narahatlıq və münaqişə yaratmağın psixoloji yükü. |
| Status və güc xərci | Daha aşağı iyerarxik mövqedən güclü rəhbəri sorğulamağın yarada biləcəyi risk. |
Birinci tema: Qrupa yönəlmiş düşüncə
Qrupa yönəlmiş düşüncə, fərdin öz hərəkətindən əvvəl qrup uyğunluğunu, birlik hissini və ortaq münasibətləri qorumağa üstünlük verməsi mənasında işlədilmişdir. Mənbədəki müsahibə anlatılarına görə bəzi əməkdaşlar yanlış davranışı bildirməyi yalnız şəxsi etik vəzifə kimi deyil, komanda daxilindəki tarazlığı poza biləcək hərəkət kimi qiymətləndirə bilirlər.
Bu halda məlumat verən şəxs iş yoldaşlarının gözündə qrupun rahatlığını pozan və ya “problem yaradan” şəxsə çevrilə bilər. Sosial təcrid ehtimalı məlumatvermə davranışının xərcini artırır. Müəllif bu nümunəni rasional fəaliyyət nəzəriyyəsi ilə əlaqələndirərək susmağın şəxsin özünü və qrupdakı mövqeyini qoruyan seçim kimi qavranıla biləcəyini müdafiə edir.
İkinci tema: Qarşılıqlılıq və sədaqət
Qarşılıqlılıq və sədaqət, əvvəllər dəstək alınmış rəhbərə və ya iş yoldaşına qarşı borcluluq hissinin yanlış davranışı bildirmə qərarına təsir edə bilməsini ifadə edir. Mənbədəki anlatılarda karyera inkişafına kömək etmiş, yüksəlişi dəstəkləmiş və ya keçmişdə şəxsi yardım göstərmiş şəxsin sonradan yanlış davranışla əlaqələndirilməsi etik vəzifə ilə sədaqət arasında münaqişə yaradır.
Bu halda məlumatvermə yalnız qayda pozuntusunu bildirmək deyil, şəxsi etimad münasibətini pozmaq və ya keçmişdə alınmış yaxşılığa nankorluq etmək kimi qavranıla bilər. Mənbə bu əxlaqi borcluluq hissinin susmağı gücləndirə biləcəyini irəli sürür.
Üçüncü tema: Qavranılan günahsızlıq
Qavranılan günahsızlıq, yanlış davranış görülsə belə, həmin davranışı edən şəxsin şüurlu pis niyyətlə hərəkət etmədiyinə inanılmasıdır. Müsahibə anlatılarında bəzi yanlış davranışların şəxsin fərdi seçimi deyil, sistem təzyiqi, seçim yoxluğu və ya institusional şərtlərin nəticəsi kimi qiymətləndirildiyi görünür.
Bu şərh əxlaqi məsuliyyətin fərddən sistemə keçməsinə səbəb ola bilər. Əməkdaş “şəxs əslində pis deyil; sistem onu buna məcbur edib” deyə düşündükdə, məlumatvermənin ədalətsiz cəzalandırma ola biləcəyini düşünə bilər.
Mənbə bu mexanizmi bir növ əxlaqi rasionallaşdırma kimi müzakirə edir. Yanlış davranışın təcililiyi zehində yumşaldıldıqda, bildirməməyin etik xərci də şəxsin gözündə azala bilər. Müəlliflər baxımından bunun uzunmüddətli riski hesabatlılığın zəifləməsi və etik olmayan təcrübələrin normallaşa bilməsidir.
Dördüncü tema: Maliyyə müstəqilliyi, ailə dəstəyi və iş gəlirindən asılılıq
Mənbə bu temanı Cədvəl 1-də Financial Independence adlandırır; xülasə bölməsində isə “financial dependence” ifadəsindən istifadə edir. Ətraflı izah bəzi qadınların ailənin əsas gəlir gətirəni olmaması, həyat yoldaşı və ya ailə resurslarına arxalana bilməsi və buna görə iş yerindəki mövqelərini etik mübarizə ilə riskə atmaq üçün daha aşağı şəxsi stimul qavraması üzərində qurulub.
Buna görə tədqiqat “maliyyə müstəqilliyi həmişə məlumatverməni azaldır” kimi ümumi nəticə təqdim etmir. Mənbədə təsvir edilən daha dar mexanizm şəxsin mövcud iş gəlirinə iqtisadi baxımdan nə dərəcədə ehtiyac duyması və bu ehtiyacın iş yerində risk alma motivasiyası ilə necə əlaqələndirilməsidir.
Burada diqqətçəkən paradoks var: maliyyə təminatı bir çox kontekstdə güclənmə vasitəsi kimi qəbul oluna bildiyi halda, mənbədə bəzi anlatılar işdənkənar iqtisadi təminatı mövcud iş yerində etik münaqişəyə girmək ehtiyacını azaldan amil kimi şərh edir. Bu şərh yalnız bu keyfiyyət məlumatı kontekstində qiymətləndirilməlidir.
Beşinci tema: Məcburetməyə qarşı həssaslıq
Məcburetməyə qarşı həssaslıq, aşağı institusional güc və ya iyerarxik mövqe səbəbindən təzyiqə, hədəyə və ya dolayı qisas tədbirlərinə müqavimət göstərməyin çətinləşməsidir. Mənbədə qadınların daha aşağı vəzifələrdə olduqları hallarda güclü rəhbərlərə qarşı çıxmağın çətin ola biləcəyi, danışan şəxslərin daha az arzu olunan vəzifələrə keçirilmə və ya məsuliyyətlərinin azaldılması kimi nəticələrdən qorxa bildiyi təsvir olunur.
Qisas həmişə açıq hədə formasında olmaq məcburiyyətində deyil. İclaslardan kənarlaşdırılma, mühüm vəzifələrdən uzaqlaşdırılma və ya daha pis mövqeyə göndərilmə ehtimalı da təşkilati səlahiyyətin əməkdaş davranışını formalaşdıra biləcəyi mexanizmlər kimi müzakirə edilmişdir.
Mənbənin mühüm müşahidələrindən biri dolayı öyrənmədir: əməkdaş özü qisasla üzləşməsə belə, keçmişdə danışan başqa əməkdaşların zərər gördüyünü müşahidə etmək “məlumatvermənin bədəli ağırdır” qavrayışını gücləndirə bilər.
Altıncı tema: Emosional qərarvermə
Emosional qərarvermə, etik məlumatvermə qərarının qorxu, günahkarlıq və empatiya kimi emosiyalardan müstəqil olmadığını vurğulayan temadır. Uzun illər birlikdə çalışılan şəxsi bildirmək sadəcə prosedurun tətbiqi deyil; şəxsi münasibəti bitirə və ya münaqişə yarada biləcək davranış kimi hiss edilə bilər.
Mənbə bu emosional xərcləri rasional fəaliyyət nəzəriyyəsinə zidd amil kimi deyil, qərar hesabının bir hissəsi kimi şərh edir. Davranışın sosial və psixoloji nəticəsi şəxs tərəfindən çox ağır qavranılırsa, bu nəticələr də qərarda real “xərc” funksiyasını yerinə yetirə bilər.
Yeddinci tema: Güvənsizlik və səlahiyyəti sorğulamaqda özünəinam çatışmazlığı
Güvənsizlik, əməkdaşların öz biliklərinə, mühakimələrinə, institusional legitimliklərinə və ya güclü şəxslərə etiraz etmək səlahiyyətinə güvənə bilməməsi kimi müəyyən edilir. Mənbədə qadınların yanlış davranışı görsələr də, “bəlkə səhv başa düşmüşəm?”, “məni ciddi qəbul edərlərmi?” və ya “rəhbəri sorğulamaq hörmətsizlik sayılarmı?” kimi narahatlıqlar yaşaya bildiyi təsvir olunur.
Bu tema xarici təzyiq ilə daxilləşdirilmiş güc bərabərsizliyi arasındakı əlaqəni göstərir. Əməkdaş birbaşa hədələnməsə belə, səlahiyyətə meydan oxumaq haqqının özündə olmadığını düşünürsə, susma yarana bilər.
| Əsas tema | Mənbədə verilmiş alt temanın Azərbaycan dilində qarşılığı | Elmi şərh sərhədi |
|---|---|---|
| Qrupa yönəlmiş düşüncə | Uyğunluğu üstün tutmaq; problem yaradan şəxs kimi önə çıxmaqdan qorxmaq | Keyfiyyət teması; yayılma nisbəti ölçülməyib. |
| Qarşılıqlılıq və sədaqət | Yaxşılıqların qarşılığını vermək öhdəliyi; etimada xəyanət etmək qorxusu | Keyfiyyət teması; səbəb-nəticə təsir ölçüsü yoxdur. |
| Qavranılan günahsızlıq | Yanlış davranışın təzyiq və ya sistem qüsurlarından qaynaqlandığına inanmaq | İştirakçı anlatılarının şərhidir. |
| Maliyyə müstəqilliyi | Risk almaq üçün maliyyə zərurətinin aşağı qavranılması | Mənbədə “financial dependence” ifadəsi ilə terminoloji gərginlik var. |
| Məcburetməyə qarşı həssaslıq | Peşəkar nəticələrdən qorxmaq; rəhbərlərdən gələn hədə və ya təzyiq | Qisasın kəmiyyət tezliyi ölçülməyib. |
| Emosional qərarvermə | Qorxu, günahkarlıq və empatiyanın susmağa təsiri | Emosiyalar klinik və ya psixometrik şkalalarla ölçülməyib. |
| Güvənsizlik | Səlahiyyəti sorğulamaq üçün kifayət qədər özünəinamın olmaması; hörmətsiz görünmək qorxusu | Keyfiyyət anlatılarından formalaşdırılmış temadır. |
Müəlliflərin təşkilatlar üçün tövsiyələri hansılardır?
Mənbə yalnız qadınların niyə susduğunu izah etməklə kifayətlənmir, təşkilatların məlumatvermə sistemlərini necə daha təhlükəsiz edə biləcəyinə dair idarəetmə tövsiyələri də təqdim edir.
Birinci tövsiyə əməkdaşın kimliyini qoruyan anonim və şifrələnmiş bildiriş kanallarının müstəqil etik məsullar tərəfindən idarə edilməsidir. Burada məqsəd yalnız texniki anonimlik deyil, bildirişdən sonra qisas qorxusunu azaltmaqdır.
İkinci tövsiyə qisas tədbirlərinə qarşı açıq və tətbiq edilə bilən sıfır tolerantlıq siyasətlərinin hazırlanmasıdır. Bildiriş verən əməkdaşı qorxudan, təcrid edən və ya cəzalandıran şəxslərə qarşı təşkilati sanksiya mexanizmlərinin müəyyən edilməsi tövsiyə olunur.
Üçüncü tövsiyə etik təlimin yalnız “yanlışı bildir” göstərişi formasında olmamasıdır. Mənbə sədaqət–məlumatvermə münaqişəsini, gender əsaslı dilemmaları və real həyat ssenarilərini əhatə edən münasibətlərə həssas etik təlimi tövsiyə edir.
Dördüncü tövsiyə görünən etik liderlikdir. Rəhbərlərin bildirilmiş legitim problemlərə şəffaf şəkildə cavab verməsi və danışan əməkdaşların cəzalandırılmadığını göstərməsi əməkdaşların risk hesabını dəyişə bilən təşkilati siqnal kimi qiymətləndirilir.
Sonda, performans qiymətləndirmələrində yalnız nəticə və məhsuldarlığın deyil, etik davranışın da nəzərə alınması; məlumat verən əməkdaşların karyeradan kənarlaşdırılmaması müdafiə olunur.
Tədqiqatın Metodu və Nəticələri
Bu Tədqiqatın Nəticələri Qadınların Birbaşa Öz Anlatılarıdırmı?
Bunu tam şəkildə demək olmaz; metod bölməsində yeddi təqaüdçü dövlət qulluqçusu ilə müsahibə aparıldığı qeyd olunur, lakin bu yeddi şəxsin gender bölgüsü və birbaşa araşdırılan qadın əməkdaşlarla eyni şəxslər olub-olmadığı izah edilmir. Buna görə nəticələrin mühüm hissəsi təqaüdçü dövlət qulluqçularının qadın əməkdaşların davranışları və təşkilat mədəniyyəti ilə bağlı geriyə dönük qavrayışları kimi oxunmalıdır.
Nümunə kimlərdən ibarətdir?
Tədqiqatçı İndoneziyanın yerli idarəetmə orqanlarında işləmiş yeddi təqaüdçü dövlət qulluqçusu ilə müsahibə aparmışdır. Mənbə bu şəxslərin xidmət etdikləri dövrdə yerli idarəetmələrində yerli idarəetmə rəhbəri ilə əlaqəli korrupsiya hallarının yaşandığını və buna görə bürokratik struktur, etik dilemmalar və təşkilati reaksiyalar barədə təcrübəyə malik olduqlarını bildirir.
Onların təqaüdçü olması tədqiqatçı tərəfindən metodoloji üstünlük kimi şərh edilmişdir. Aktiv xidmətdə olmadıqları üçün mövcud institusional təzyiqlərdən nisbətən uzaq şəkildə keçmiş təcrübələrini daha açıq qiymətləndirə biləcəkləri düşünülmüşdür.
Bununla yanaşı, təqaüdçülük eyni zamanda mühüm məhdudiyyətdir. Bugünkü yerli idarəetmə əməkdaşlarının qarşılaşdığı bildiriş mexanizmləri, müdafiə tədbirləri və təşkilat mədəniyyəti keçmiş dövrlərdən fərqli ola bilər. Mənbə nəticə bölməsində bu məhdudiyyəti açıq şəkildə qəbul edir.
İştirakçılar necə seçilib?
İştirakçılar purposive sampling, yəni məqsədli nümunələmə ilə seçilib. Məqsədli nümunələmə tədqiqat sualı baxımından xüsusi təcrübəyə və ya biliyə malik şəxslərin şüurlu şəkildə tədqiqata daxil edilməsi üsuludur.
Bu üsul statistik təsadüfi nümunələmə deyil. Yeddi şəxsin İndoneziyadakı bütün yerli idarəetmə əməkdaşlarını və ya bütün qadın əməkdaşları rəqəmsal şəkildə təmsil etdiyi fərz edilə bilməz. Məqsəd müəyyən sosial və institusional prosesin necə təcrübədən keçirildiyini dərindən anlamaqdır.
Müsahibələr necə aparılıb?
Tədqiqat dərin, yarı-strukturlaşdırılmış müsahibələrdən istifadə etmişdir. Yarı-strukturlaşdırılmış müsahibədə tədqiqatçının əvvəlcədən müəyyən olunmuş mövzu başlıqları olur; lakin iştirakçının cavabına uyğun əlavə suallar verilə bilər və iştirakçı təcrübəsini öz sözləri ilə genişləndirə bilər.
Suallar açıq uclu hazırlanmış; iştirakçılardan korrupsiya təcrübələri, təşkilat mədəniyyəti, etik qərarvermə və gender ölçüləri barədə ətraflı anlatılar əldə edilməyə çalışılmışdır.
Mənbə bütün iştirakçılardan müsahibədən əvvəl məlumatlandırılmış razılıq alındığını; tədqiqatın məqsədlərinin, iştirakın könüllü olduğunun və istənilən vaxt tədqiqatdan çıxmaq hüququnun izah edildiyini bildirir. Cavablar anonimləşdirilmiş və konkret yerli idarəetmələrə və ya konkret korrupsiya hallarına şəxsiyyəti bağlaya biləcək məlumatlar çıxarılmışdır.
Mənbə həmçinin keçmiş etik hadisələri xatırlamağın emosional təsirini nəzərə aldığını və iştirakçılara danışmaq istəmədikləri mövzularda sərhəd qoya bilməyə icazə verildiyini bildirir.
Tematik Təhlil Bu Tədqiqatda Necə Aparılıb?
Tematik təhlildə müsahibələr əvvəlcə sözbəsöz transkripsiya edilmiş, sonra açıq kodlaşdırma ilə mühüm anlayışlar işarələnmiş, kodlar daha geniş kateqoriyalar altında birləşdirilmiş, oxlu kodlaşdırma ilə temalar arasındakı əlaqələr araşdırılmış və seçici kodlaşdırma ilə tədqiqatın mərkəzi anlatısını təşkil edən nüvə temalar sintez edilmişdir.
Məlumatın sıxlaşdırılması, məlumatın göstərilməsi və nəticə çıxarma
Mənbə keyfiyyət məlumatlarının təhlilini üç əlaqəli proseslə izah edir: data condensation, data display və conclusion drawing.
Məlumatın sıxlaşdırılması, müsahibə qeydlərindəki böyük həcmdə mətnin tədqiqat sualı ilə əlaqəli mənalı hissələrə ayrılması, təşkil edilməsi və kateqoriyalara çevrilməsidir. Məqsəd məlumatı təsadüfi şəkildə qısaltmaq deyil, əsas mənaları sistemli şəkildə görünən etməkdir.
Məlumatın göstərilməsi, yaranmış kod və temaların müqayisə edilə və şərh oluna bilən şəkildə təşkil edilməsidir. Məqalədəki tema–alt tema cədvəli bu mərhələnin görünən nəticələrindən biridir.
Nəticə çıxarma, təkrarlanan nümunələr və temalar əsasında tədqiqat sualına dair şərh inkişaf etdirməkdir. Bu mərhələdə tədqiqatçı fərdi ifadələri daha geniş təşkilat mədəniyyəti və gender dinamikləri ilə əlaqələndirir.
Açıq kodlaşdırma nədir?
Açıq kodlaşdırma, xam müsahibə mətnindəki mənalı ifadə hissələrinə ilkin etiketlərin verilməsidir. Mənbə tədqiqatçının korrupsiya təcrübələri, etik qərarlar, təşkilat mədəniyyəti, güc dinamikləri və gender gözləntiləri ilə bağlı ifadələri sistemli şəkildə işarələdiyini bildirir.
Məsələn, bir anlatıda “rəhbər barədə məlumat verən şəxsin başqa vəzifəyə göndərilməsindən qorxma” fikri varsa, bununla əlaqəli ilkin kodlar qisas, güc bərabərsizliyi və ya peşəkar risk kimi anlayışlarla əlaqələndirilə bilər. Bu nümunə kod adları tədqiqatın sözbəsöz kod kitabı deyil; açıq kodlaşdırmanın məntiqini öyrətmək üçün verilən izahdır.
Oxlu kodlaşdırma nədir?
Oxlu kodlaşdırma, açıq kodlaşdırmada yaranan hissələrin hansı daha geniş proseslər altında və bir-biri ilə necə əlaqəli olduğunu araşdırma mərhələsidir. Mənbə bu mərhələdə xüsusilə gender gözləntilərinin etik qərarlarla, itaət və sədaqət normalarının qadın əməkdaşların davranışları ilə və iyerarxik strukturların səlahiyyətə meydan oxuma istəyinə necə bağlandığını qiymətləndirmişdir.
Seçici kodlaşdırma nədir?
Seçici kodlaşdırma, çoxsaylı kateqoriya arasından tədqiqatın əsas izahedici hekayəsini təşkil edən nüvə temaların müəyyənləşdirilməsi və bir araya gətirilməsidir. Mənbə bu mərhələdə rəsmi idarəetmə və bildiriş mexanizmləri mövcud olsa da, etik olmayan davranışların necə davam edə bildiyini izah edən əsas anlatıları sintez etdiyini bildirir.
Refleksiv yanaşma nədir?
Mənbə təhlil zamanı tədqiqatçının şərhlərini iştirakçı təcrübələrindən ayırmamağa yönəlmiş refleksiv yanaşmadan istifadə etdiyini bildirir. Refleksivlik tədqiqatçının öz fərziyyələrinin və baxış bucağının keyfiyyət məlumatına necə təsir edə biləcəyindən xəbərdar olaraq şərhlərini davamlı sorğulaması deməkdir.
“Member checking” necə tətbiq edilib?
Məqalə etibarlılığı artırmaq üçün “member checking” aparıldığını bildirir və ilkin nəticələrin “colleagues” ilə paylaşılaraq şərhlərin onların perspektivlərini düzgün əks etdirib-etdirmədiyinin yoxlandığını deyir. Lakin bu “colleagues” ifadəsinin yeddi ilkin müsahibə iştirakçısını, yoxsa tədqiqatçının başqa həmkarlarını nəzərdə tutduğu açıqlanmır.
Buna görə Verianla mətni bu mərhələni qəti şəkildə “iştirakçı doğrulaması aparıldı” adlandırmır. Mənbənin verdiyi metod adı ilə izah arasındakı qeyri-müəyyənlik qorunur.
Yeddi tema bir-birindən tamamilə müstəqildirmi?
Mənbə temaları analitik olaraq ayrı başlıqlarda təqdim edir; lakin anlatıda bu temaların bir-birini qidalandıra bildiyi görünür. Qrup uyğunluğunu qoruma istəyi sədaqət öhdəliyi ilə; sədaqət emosional günahkarlıqla; aşağı iyerarxik güc məcburetməyə qarşı həssaslıqla; güc bərabərsizliyi isə özünəinam çatışmazlığı ilə əlaqəli şəkildə müzakirə edilmişdir.
Bu əlaqələr statistik korrelyasiya deyil. Tədqiqatda korrelyasiya əmsalı, reqressiya, p dəyəri və ya təsir böyüklüyü hesablanmayıb. Əlaqələr keyfiyyət tematik şərhləridir.
Tədqiqat hansı nəticəni “sübut etmir”?
Tədqiqat qadınların kişilərdən daha az və ya daha çox məlumat verdiyini kəmiyyətcə ölçməyib. Kişi və qadın qruplarının məlumatvermə nisbətlərini müqayisə etməyib. Buna görə genderlər arasında davranış tezliyi fərqi bu tədqiqatın birbaşa nəticəsi deyil.
Tədqiqat yeddi temadan hansının ən güclü amil olduğunu da göstərmir. Temaların cədvəldəki sırası əhəmiyyət sıralaması deyil və müsahibə anlatılarından tema tezliyi dərc edilməyib.
Tədqiqat bütün qadınların sədaqətə, qorxuya və ya emosional təzyiqə eyni şəkildə reaksiya verəcəyini göstərmir. Müəlliflərin nəticələri İndoneziyanın yerli idarəetmələrinin kollektivist, iyerarxik və kişi dominantlı kimi müzakirə olunan müəyyən təşkilati kontekstinə əsaslanır.
Tədqiqat susmağın etik baxımdan doğru olduğunu müdafiə etmir. Rasional fəaliyyət nəzəriyyəsi ilə susmağın niyə şəxs üçün özünü qoruyan seçim kimi görünə bildiyi izah edilir.
Tədqiqatın dəstəklədiyi əsas nəticələr
| Mənbə tərəfindən dəstəklənən nəticə | Düzgün şərh |
|---|---|
| Qrup uyğunluğuna verilən əhəmiyyət məlumatvermə tərəddüdü ilə əlaqələndirilib. | Keyfiyyət temasıdır; bütün qadınlara ümumiləşdirilə bilməz. |
| Rəhbərlərə və iş yoldaşlarına sədaqət susmağı dəstəkləyə bilər. | Müsahibə anlatılarındakı münasibət öhdəliyi şərhidir. |
| Yanlış davranan şəxsin pis niyyətli olmadığına inanmaq bildirmə istəyini azalda bilər. | Qavranılan niyyət və məsuliyyət şərhinə əsaslanan temadır. |
| İqtisadi mövqe və iş gəlirinə ehtiyac risk hesabına təsir edə bilər. | Mənbə terminologiyası maliyyə müstəqilliyi/asılılığı məsələsində tam ardıcıl deyil. |
| Peşəkar qisas qorxusu məlumatvermə davranışını zəiflədə bilər. | Keyfiyyət anlatılarındakı güc və məcburetmə ilə bağlı temadır. |
| Qorxu, günahkarlıq və empatiya etik qərarın emosional xərcini artıra bilər. | Psixometrik ölçmə aparılmayıb. |
| Səlahiyyəti sorğulamağa dair aşağı özünəinam susmağa töhfə verə bilər. | Mənbədə “insecurity” teması altında şərh olunub. |
Tədqiqatın güclü tərəfi nədir?
Tədqiqatın güclü tərəfi gender ilə məlumatvermə davranışı arasındakı əlaqəni yalnız “qadın, yoxsa kişi daha çox bildirir?” sualına endirməməsidir. Tədqiqat davranış qərarının sosial öhdəliklər, təşkilati iyerarxiya, emosional münasibətlər, qavranılan niyyət və şəxsi təhlükəsizlik hesabı daxilində necə formalaşa biləcəyini ətraflı keyfiyyət anlatıları ilə müzakirə edir.
Təqaüdçü dövlət qulluqçularından istifadə həmçinin aktiv institusional təzyiqdən uzaqda geriyə dönük qiymətləndirmə aparmağa imkan verir. Bununla yanaşı, eyni xüsusiyyət hazırkı əməkdaş təcrübələrinin birbaşa təmsil olunmaması problemini də yaradır.
Tədqiqatın əsas məhdudiyyətləri
Kiçik və məqsədli nümunə: Tədqiqat yalnız yeddi təqaüdçü dövlət qulluqçusuna əsaslanır; nəticələr statistik təmsil iddiası daşımır.
Geriyə dönük anlatılar: İştirakçılar keçmişdə baş vermiş hadisələri xatırlayırlar. Buna görə anlatılar hazırkı əməkdaşların mövcud şəraitini tam əks etdirməyə bilər.
İştirakçıların genderinin açıq şəkildə bildirilməməsi: Metod bölməsində yeddi təqaüdçü dövlət qulluqçusunun genderi göstərilmir. Buna baxmayaraq, bəzi müzakirə ifadələri “tədqiqatımızdakı qadınlar” formasındadır. Buna görə müsahibə iştirakçıları ilə təhlil edilən qadın əməkdaşların eyni qrup olduğu fərz edilməməlidir.
Tək institusional kontekst: Tədqiqat İndoneziyanın yerli idarəetmələrinə yönəlir. Özəl sektor, başqa ölkələr və ya fərqli bürokratik sistemlər eyni sosial və təşkilati dinamiklərə malik olmaya bilər.
Kəmiyyət çəkisi ölçülməyib: Yeddi temanın qərara nə qədər təsir etdiyi, hansı temanın daha geniş yayıldığı və ya bir-biri ilə hansı statistik ölçüdə əlaqəli olduğu ölçülməyib.
Kişilərlə birbaşa müqayisə yoxdur: Tədqiqatın əsas diqqəti qadınlarla bağlı gender dinamikləridir. Kişi əməkdaşların oxşar şəraitdəki təcrübələri sistemli müqayisə qrupu kimi araşdırılmayıb.
Member checking açıqlığı: Mənbə ilkin nəticələrin “colleagues” ilə paylaşıldığını bildirir, lakin bu şəxslərin ilkin müsahibə iştirakçıları olub-olmadığını açıqlamır.
Gələcək tədqiqatlar üçün tövsiyələr
Mənbə aktiv şəkildə işləyən dövlət qulluqçularının da gələcək tədqiqatlara daxil edilməsini tövsiyə edir. Beləliklə, keçmiş təcrübələrə əsaslanan təqaüdçü baxışları ilə hazırkı institusional təcrübələr müqayisə edilə bilər.
Həmçinin sorğu və ya eksperimental dizaynlardan istifadə bu keyfiyyət tədqiqatında müəyyən edilən psixoloji və sosial-mədəni temaların daha geniş nümunələrdə nə dərəcədə göründüyünü araşdırmağa imkan verə bilər.
Fərqli institusional və mədəni kontekstlərdə müqayisəli tədqiqatların aparılması İndoneziyanın yerli idarəetmələrində müəyyən edilən temaların başqa ölkələrdə və ya özəl sektorda da ortaya çıxıb-çıxmadığını qiymətləndirmək baxımından vacibdir.
Mənbə sonda kişilərin və müxtəlif gender kimliklərinin məlumatvermə sistemlərindəki təcrübələrinin də müqayisəli şəkildə araşdırılmasını tövsiyə edir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Feminisms and Gendered Dynamics of Whistleblowing: How Organisational Culture Shapes Women’s Ethical Decisions.
Müəllif: Ach Maulidi.
Müəllif sırası: Tək müəllifli tədqiqatdır.
Bərabər töhfə: Tək müəllifli tədqiqat olduğu üçün bərabər töhfə tətbiq edilmir.
Məsul müəllif: Ach Maulidi; mənbə PDF-də müəllif adının yanında məsul müəllif işarəsi və institusional e-poçt məlumatı var.
Qurum: Department of Accounting, Faculty of Business and Economics, Universitas Surabaya, Surabaya, Indonesia.
Jurnal: Accounting Analysis Journal.
Nəşriyyat: UNNES; jurnalın rəsmi institusional məlumatında Department of Accounting, Faculty of Economics and Business, Universitas Negeri Semarang ilə Ikatan Akuntan Indonesia Tingkat Pusat arasında əməkdaşlıq göstərilir.
Cild / say / səhifələr: Volume 14, Number 3, 202–213.
Say ili: 2025.
Məqalə DOI-si: 10.15294/aaj.v14i3.21255.
Məqalə identifikatoru: Article ID 21255.
Göndərilmə tarixi: 11 Fevral 2025.
Reviziya tarixi: 17 Mart 2025.
Qəbul tarixi: 11 Mart 2026.
Məqaləyə xas nəşr tarixi: 31 Mart 2026.
Biblioqrafik tarix qeydi: Məqalə Volume 14, Number 3 (2025) daxilində yer alır. Rəsmi say metadata qeydi sayı 5 Noyabr 2025 tarixində nəşr olunmuş göstərdiyi halda, məqalə tarixçəsi 11 Mart 2026 qəbul və 31 Mart 2026 nəşr tarixlərini verir. Bu xronologiya mənbələr arasında metadata uyğunsuzluğu yaradır; Verianla məqaləyə xas 31 Mart 2026 nəşr tarixini ayrıca, say ilini 2025 olaraq ayrıca saxlamışdır.
Mənbə növü: Keyfiyyət, kəşfedici, yarı-strukturlaşdırılmış müsahibəyə əsaslanan empirik tədqiqat məqaləsi.
Resenziya: Accounting Analysis Journal resenziyalı elmi jurnaldır. Jurnalın rəsmi siyasətinə görə tədqiqat məqalələri ən azı iki mütəxəssis tərəfindən double-blind peer review prosesindən keçirilir.
Preprint vəziyyəti: Mənbə PDF və rəsmi məqalə metadata qeydində bu tədqiqat üçün ayrıca preprint versiyası göstərilmir.
Lisenziya: Creative Commons Attribution 4.0 International, CC BY 4.0.
Maliyyələşdirmə: Mənbə məqalədə ayrıca maliyyələşdirmə bəyanatı görünmür.
Maraqlar toqquşması: Mənbə məqalədə ayrıca maraqlar toqquşması bəyanatı görünmür.
Məlumatların əlçatanlığı: Mənbə məqalədə ayrıca məlumatların əlçatanlığı bəyanatı görünmür.
CRediT / müəllif töhfələri: Mənbə məqalədə ayrıca CRediT töhfə bölməsi yoxdur.
Etika və məlumatlandırılmış razılıq: Metod bölməsində bütün iştirakçılardan müsahibədən əvvəl məlumatlandırılmış razılıq alındığı, iştirakın könüllü olduğu, geri çəkilmə hüquqlarının izah edildiyi, cavabların anonimləşdirildiyi və şəxsiyyəti müəyyən edə bilən detalların çıxarıldığı bildirilir. Mənbə ayrıca etik komitənin adını və ya təsdiq nömrəsini göstərmir.
Nümunə: İndoneziyanın yerli idarəetmələrində işləmiş yeddi təqaüdçü dövlət qulluqçusu.
Nümunələmə üsulu: Purposive sampling, yəni məqsədli nümunələmə.
Məlumat toplama üsulu: Dərin yarı-strukturlaşdırılmış müsahibələr və açıq uclu suallar.
Məlumatların təhlili üsulu: Keyfiyyət məlumatlarının təhlili; məlumatın sıxlaşdırılması, məlumatın göstərilməsi və nəticə çıxarma; tematik təhlil; açıq kodlaşdırma, oxlu kodlaşdırma və seçici kodlaşdırma.
Refleksivlik: Mənbə şərhlərin iştirakçı təcrübələrində əsaslandırılması məqsədilə refleksiv yanaşmadan istifadə edildiyini bildirir.
Member checking qeydi: Mənbə etibarlılığı artırmaq məqsədilə “member checking” aparıldığını yazır, lakin tətbiqi ilkin nəticələrin “colleagues” ilə paylaşılması kimi izah edir. Bu şəxslərin tədqiqatın yeddi müsahibə iştirakçısı olub-olmadığı aydın deyil.
İştirakçı genderi qeydi: Metod bölməsində yeddi təqaüdçü dövlət qulluqçusunun gender bölgüsü göstərilmir. Buna görə bütün müsahibə iştirakçılarının qadın olduğu fərz edilməyib.
Əsas nəticələr: Qrupa yönəlmiş düşüncə, qarşılıqlılıq və sədaqət, qavranılan günahsızlıq, maliyyə müstəqilliyi adlandırılan iqtisadi mövqe teması, məcburetməyə qarşı həssaslıq, emosional qərarvermə və güvənsizlik.
Maliyyə teması terminologiyası qeydi: Mənbənin xülasəsi “financial dependence”, Cədvəl 1 isə “Financial Independence” ifadəsindən istifadə edir. Ətraflı nəticə anlatısı qadınların işlərinin ailənin əsas gəlir mənbəyi olmaması, həyat yoldaşı/ailə maliyyəsinə arxalana bilməsi və iş yerində risk alma stimulunun aşağı qavranması üzərində qurulub. Bu ifadələr səssizcə vahid və qəti iqtisadi anlayışa çevrilməyib.
Statistika/formul vəziyyəti: Tədqiqat keyfiyyət tədqiqatıdır. p dəyəri, reqressiya, etibar intervalı, təsir böyüklüyü və ya temaların yayılmasını göstərən kəmiyyət müqayisəsi təqdim etmir. Mənbədə mərkəzi riyazi formul yoxdur.
Səbəb-nəticə sərhədi: Yeddi tema müsahibə anlatılarından yaradılmış keyfiyyət izahedici temalardır. Temalar ilə məlumatvermə davranışı arasında kəmiyyət səbəb-nəticə əmsalı hesablanmayıb.
Ümumiləşdirilə bilmə sərhədi: Kiçik məqsədli nümunə, təqaüdçü dövlət qulluqçularının geriyə dönük anlatıları və İndoneziyanın yerli idarəetmə konteksti səbəbindən nəticələr bütün qadın əməkdaşlara, bütün dövlət qurumlarına və ya başqa ölkələrə avtomatik ümumiləşdirilə bilməz.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib