

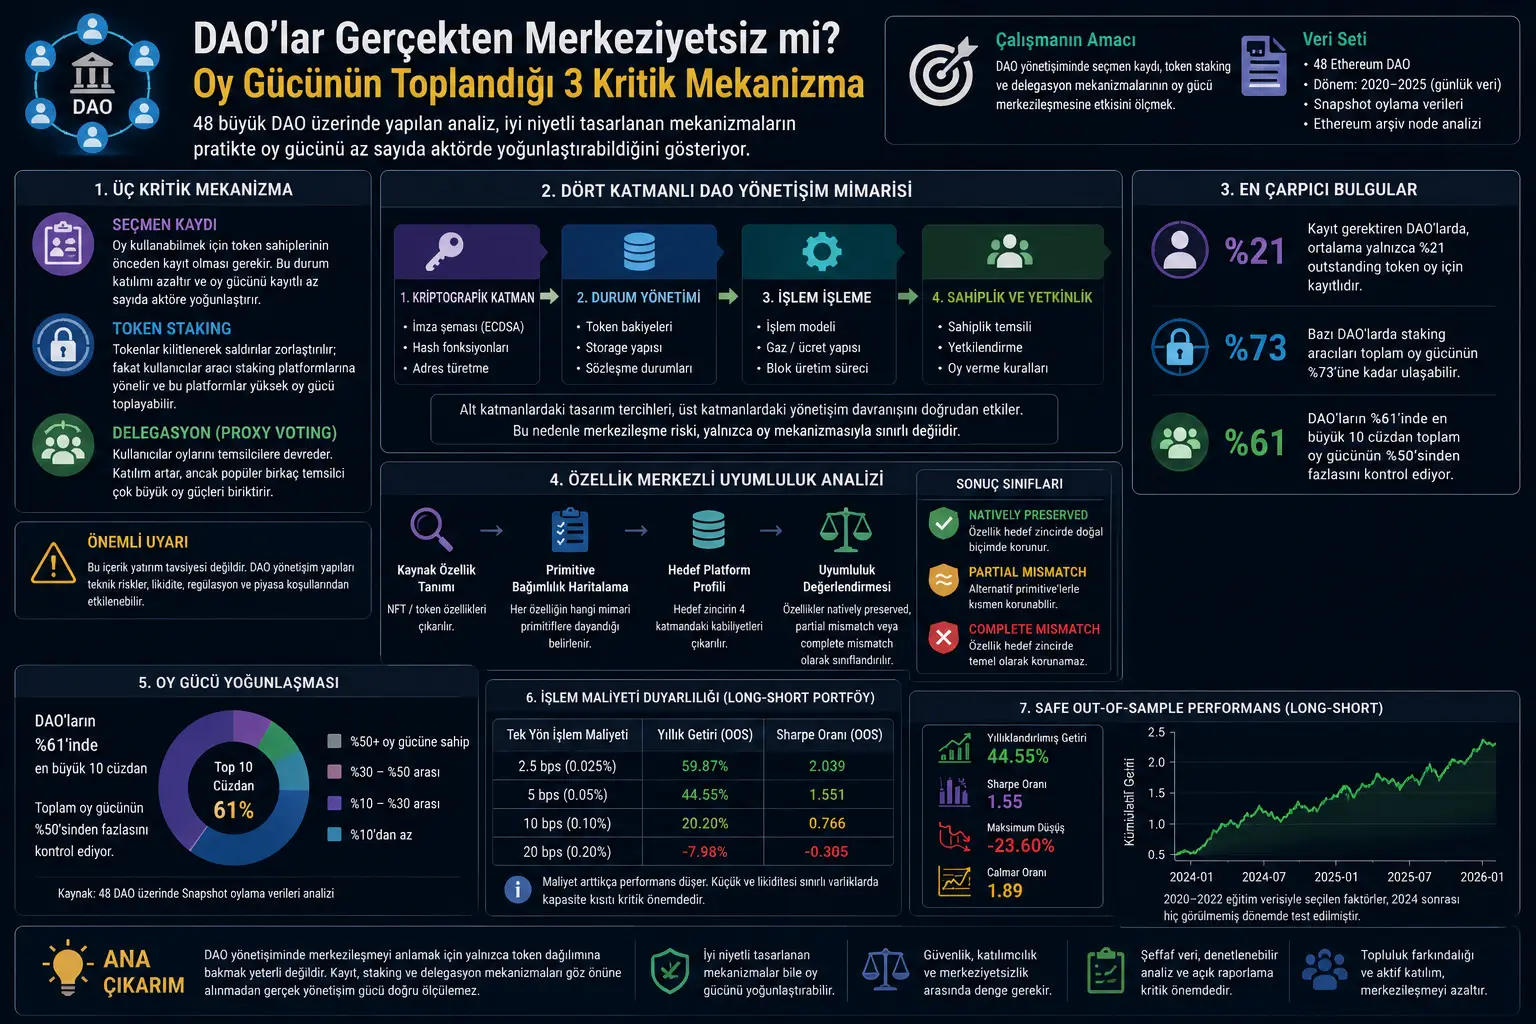
DAO-lar, yəni mərkəzləşdirilməmiş avtonom təşkilatlar, blokçeyn protokollarının qərarlarını token sahibləri vasitəsilə idarə etməyi hədəfləyir. Nəzəri olaraq hər governance token sahibi protokolun gələcəyinə təsir edən səsvermələrdə iştirak edə bilər. Lakin praktikada bu proses daha mürəkkəbdir.
Bu tədqiqat Ethereum üzərində yerləşdirilmiş və aktiv istifadə olunan 48 böyük DAO-nun idarəetmə strukturlarını araşdırır. Tədqiqatçılar xüsusilə üç mexanizmə fokuslanırlar: seçici qeydiyyatı, token staking və proxy/delegasiya yolu ilə səsvermə. Bu mexanizmlər ilk baxışda təhlükəsizliyi artırmaq, hücumların qarşısını almaq və ya iştirakı asanlaşdırmaq üçün hazırlanıb. Lakin məqaləyə görə eyni mexanizmlər gözlənilmədən səsvermə gücünü dar bir qrupda da cəmləşdirə bilər.
Məsələn, bəzi DAO-larda token sahiblərinin böyük hissəsi səs vermək üçün qeydiyyatdan keçməyib. Bəzilərində tokenlar mərkəzləşdirilmiş birjalarda, DEX hovuzlarında və ya lending protokollarında saxlanıldığı üçün real istifadəçilərin səsvermə hüququ faktiki olaraq istifadə edilə bilmir. Staking sistemlərində isə istifadəçilər iqtisadi gəliri qorumaq üçün vasitəçi platformalara yönəlirlər; bu vasitəçilər də yüksək səsvermə gücü toplaya bilər. Delegasiya isə iştirakı artırarkən səsvermə gücünü populyar bir neçə nümayəndədə cəmləşdirə bilər.
Problem Nədir?
DAO ideyasının mərkəzində belə bir vəd var: Protokolu idarə edən qərarlar kiçik idarəçi qrupunun deyil, token sahiblərinin ortaq iradəsi ilə qəbul edilir. Lakin bu vədin gerçəkləşməsi üçün iki şey tələb olunur. Birincisi, token sahibləri səs verə bilməlidir. İkincisi, səsvermə gücü çox az sayda aktorda cəmləşməməlidir.
Məqalənin göstərdiyi problem DAO-ların bu iki məqsədi eyni anda həyata keçirməkdə çətinlik çəkməsidir. Təhlükəsizlik üçün tətbiq edilən bəzi mexanizmlər iştirakı azalda bilər. İştirakı artırmaq üçün tətbiq edilən delegasiya mexanizmləri isə səsvermə gücünü bir neçə güclü nümayəndəyə ötürə bilər. Staking mexanizmləri hücumları çətinləşdirə bilər; lakin token sahiblərini uzun müddət kilidləyərək onları vasitəçi platformalara yönəldə bilər.
Buna görə DAO idarəetməsi yalnız “neçə nəfər token saxlayır?” sualı ilə ölçülə bilməz. Daha vacib suallar bunlardır: Neçə token həqiqətən səsvermə üçün qeydiyyatdadır? Tokenlar mərkəzləşdirilmiş birja və ya smart contract cüzdanlarında saxlanılırmı? Staking edənlər birbaşa səs verirlər, yoxsa vasitəçi platformalar səsvermə gücünü toplayır? Delegasiya səsvermə gücünü paylayır, yoxsa daha da mərkəzləşdirir?
Metod Nə Təklif Edir?
Tədqiqat 48 DAO-nun idarəetmə müqavilələrini və tərtibatçı sənədlərini araşdırmaqla başlayır. Bu DAO-lar Ethereum üzərində idarəetmə müqavilələri olan, böyük xəzinə ölçüsünə malik, ictimai, aktiv və son dövrdə səsvermə keçirmiş layihələr arasından seçilir.
Tədqiqatçılar hər DAO üçün governance contract, governance token contract, staking contract, treasury cüzdanları, vesting müqavilələri, mərkəzləşdirilmiş birja cüzdanları, DEX hovuzları və lending protokolları ilə əlaqəli ünvanları təhlil edirlər. Həmçinin Snapshot kimi off-chain səsvermə platformalarından səs məlumatlarını toplayırlar.
Metod üç əsas başlıq üzrə irəliləyir:
1. Token sahibliyi və token növləri: DAO tokenları şirkət səhmləri ilə müqayisə edilir. Authorized, issued, treasury, unvested, outstanding və floating token fərqləri əsasında hansı tokenların həqiqətən idarəetmə və iqtisadi hüquq daşımalı olduğu müzakirə edilir.
2. Seçici qeydiyyatı və staking təsiri: Token sahibi olmaqla səs verə bilmək arasındakı fərq araşdırılır. Bəzi DAO-larda istifadəçilərin səs verə bilməsi üçün qeydiyyatdan keçməsi, bəzi DAO-larda isə tokenlarını kilidləməsi tələb olunur.
3. Proxy voting və delegasiya təsiri: İstifadəçilərin səsvermə gücünü başqa cüzdanlara və ya nümayəndələrə ötürməsi təhlil edilir. Delegasiyanın iştirakı artırıb-artırmadığı və səsvermə gücünü necə cəmləşdirdiyi araşdırılır.
Formullar Nəyi İzah Edir?
PDF-də klassik mənada riyazi model və ya uzun tənliklər dəsti yoxdur. Tədqiqat daha çox empirik ölçmə, nisbət müqayisəsi və idarəetmə mexanizmlərinin təhlili üzərində qurulub. Buna baxmayaraq, məqalənin analiz məntiqini anlamaq üçün bəzi nisbətləri sadə şəkildə yazmaq olar.
1. Outstanding token nisbəti
Bu nisbət səlahiyyət verilmiş ümumi token təklifi daxilində həqiqətən dövriyyədə olan və hüquqlardan istifadəyə uyğun sayıla bilən tokenların payını anlamağa kömək edir. Məqalə bir çox DAO-da treasury və vesting müqavilələrindəki tokenlar nəzərə alınmadıqda bazar dəyəri və idarəetmə gücü hesablamalarının şişə biləcəyini vurğulayır.
2. Qeydiyyatdan keçmiş səs tokenı nisbəti
Bu nisbət səsverməyə uyğun tokenların nə qədərinin həqiqətən idarəetmə üçün qeydiyyatdan keçdiyini göstərir. Tədqiqatda qeydiyyat tələb edən DAO-ların əksəriyyətində bu nisbətin aşağı olduğu; bunun da səsvermə gücünü qeydiyyatdan keçmiş az sayda aktorda cəmləşdirdiyi bildirilir.
3. Staking-dən sonra floating token nisbəti
Staking tokenları idarəetmə baxımından daha təhlükəsiz hala gətirə bilər; lakin eyni zamanda sərbəst alınıb-satıla bilən token miqdarını azaldır. Bu vəziyyət likvidlik və bazar qiyməti üzərində daha az sayda aktorun təsirli olmasına səbəb ola bilər.
4. Səsvermə gücünün cəmləşməsi
Bu nisbət ən böyük 10 səsverən cüzdanın istifadə olunan ümumi səsvermə gücünün nə qədərinə nəzarət etdiyini göstərir. Məqalədə DAO-ların böyük hissəsində səsvermə gücünün ilk 10 cüzdanda yüksək səviyyədə cəmləşdiyi bildirilir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 3-dəki böyük DAO cədvəli: 48 DAO-nun authorized, issued, treasury, unvested, outstanding, registered, staking və floating token nisbətləri siyahıya alınır. Bu cədvəl DAO token sahibliyinin yalnız “ümumi təklif”lə başa düşülə bilməyəcəyini göstərir. Bir tokenın buraxılmış olması onun mütləq səsvermə gücü daşıdığı anlamına gəlməyə bilər.
Səhifə 5-dəki qeydiyyatlı token qrafiki: Bu qrafik outstanding tokenların nə qədərinin səsvermə üçün qeydiyyatlı olduğunu göstərir. Əsas mesaj qeydiyyat tələb edən bir çox DAO-da səsverməyə uyğun tokenların böyük hissəsinin həqiqətən səsvermə mexanizminə daxil olmamasıdır.
Səhifə 5-dəki CEX və on-chain market qrafiki: Bu qrafik outstanding tokenların nə qədərinin mərkəzləşdirilmiş birjalarda, DEX-lərdə və ya lending protokollarında saxlandığını göstərir. Vacib mesaj budur: Tokenlar iqtisadi baxımdan istifadəçilərə məxsus görünsə belə, texniki olaraq birja və ya smart contract cüzdanında saxlanılırsa governance hüququ faktiki olaraq dondurula bilər.
Səhifə 8-dəki top 10 səsvermə gücü qrafiki: Bu vizual bir çox DAO-da səsvermə gücünün ən böyük 10 cüzdanda cəmləşdiyini göstərir. Delegasiya iştirakı artıra bilər; lakin səsvermə gücünü populyar nümayəndə ünvanlarında toplamaq riski daşıyır.
Səhifə 12-dəki governance structure cədvəli: 48 DAO-nun qeydiyyat tələbi, qeydiyyat üsulu və səsvermə forması siyahıya alınır. Bu cədvəl DAO-ların idarəetmə dizaynlarının bir-birindən ciddi şəkildə fərqləndiyini və “DAO” sözünün vahid tip idarəetmə modeli demək olmadığını göstərir.
Təcrübələr Necə Aparılıb?
Tədqiqatda eksperimental proses klassik laboratoriya təcrübəsi deyil; smart contract, token bölgüsü və idarəetmə verilənlərinin təhlili formasındadır. Tədqiqatçılar əvvəlcə 48 DAO seçirlər. Bu seçimdə Ethereum üzərində idarəetmə müqaviləsinin olması, böyük xəzinə ölçüsünə sahib olması, ictimai olması və yaxın dövrdə aktiv səsvermə keçirmiş olması kimi meyarlardan istifadə edilir.
Daha sonra DAO-ların müqavilə ünvanları, governance token müqavilələri, staking müqavilələri, treasury və vesting cüzdanları Etherscan vasitəsilə araşdırılır. Mərkəzləşdirilmiş birjalara aid cüzdanlar, DEX hovuzları və lending protokol ünvanları ayrıca toplanır. Ethereum archive node istifadə edilərək müəyyən blok hündürlüyündə token sahibliyi və müqavilə vəziyyətləri təhlil edilir.
Səsvermə tərəfində isə off-chain idarəetmə verilənləri Snapshot API vasitəsilə toplanır. Beləliklə həm zəncir üzərindəki token sahibliyi, həm də zəncirxarici səsvermə davranışı birlikdə qiymətləndirilir.
Tədqiqatın məqsədi konkret DAO-nu təkbaşına ittiham etmək deyil. Daha çox DAO dizaynında istifadə olunan mexanizmlərin sistemli şəkildə səsvermə gücünün mərkəzləşməsinə necə töhfə verə bildiyini göstərməkdir.
Nəticələr Nəyi Göstərir?
1. Token sahibi olmaq səsvermə hüququna sahib olmaq demək olmaya bilər. Bir çox DAO-da token sahibi olan cüzdanların səs verə bilməsi üçün ayrıca qeydiyyatdan keçməsi tələb olunur. Bu qeydiyyat mexanizmi treasury və unvested tokenların səs verməsinin qarşısını almaq üçün faydalı ola bilər; lakin praktikada bir çox legitim token sahibini də governance xaricində qoya bilər.
2. Qeydiyyat mexanizmləri iştirakı kəskin şəkildə azalda bilər. Tədqiqatda qeydiyyat tələb edən 36 DAO-nun yalnız 4-də outstanding supply-ın yarısından çoxunun səsvermə üçün qeydiyyatlı olduğu bildirilir. Orta qeydiyyatlı token nisbəti təxminən %21 olaraq göstərilir. Bu, səsvermə gücünün faktiki olaraq daha kiçik qrup daxilində cəmləşməsinə səbəb ola bilər.
3. Mərkəzləşdirilmiş birjalar və smart contract-lar governance hüququnu kilidləyə bilər. Bir çox istifadəçi tokenlarını CEX-lərdə, DEX hovuzlarında və ya lending protokollarında saxlayır. Bu tokenlar iqtisadi baxımdan istifadəçilərin aktivi kimi görünsə də, governance baxımından çox vaxt aktiv səsvermə hüququna çevrilmir. CEX və ya smart contract cüzdanı qeydiyyatdan keçə bilmirsə, onun arxasındakı istifadəçilər də səs verə bilməz.
4. Staking hücumların qarşısını ala bilər, amma vasitəçiləri gücləndirə bilər. Token staking qısa müddətə token alıb zərərli proposal keçirmək kimi hücumları çətinləşdirə bilər. Lakin uzun kilidləmə müddətləri istifadəçiləri Convex, StakeDAO və ya Aura kimi vasitəçilərə yönəldə bilər. Bu vasitəçilər istifadəçilər adından staking edərkən governance gücünü özlərində cəmləşdirə bilərlər.
5. Delegasiya iştirakı artırarkən mərkəzləşmə yarada bilər. Delegasiya passiv token sahiblərinə səsvermə hüququnu daha məlumatlı nümayəndələrə ötürmək imkanı verir. Lakin əksər sistemlərdə istifadəçi bütün səsvermə gücünü bir ünvana ötürdüyü üçün populyar delegatlar çox böyük səs blokları yarada bilər.
6. DAO dizaynı təhlükəsizlik, istifadə rahatlığı və mərkəzləşdirilməmə arasında tarazlıq tələb edir. Məqalənin əsas nəticəsi budur. Hər mexanizm bir problemi həll edərkən başqa bir problemi böyüdə bilər. Qeydiyyat təhlükəsizliyi artırır, amma iştirakı azaldır. Staking hücum xərcini artırır, amma likvidliyi azaldır və vasitəçiləri gücləndirir. Delegasiya passivliyi azaldır, amma səsvermə gücünü nümayəndələrdə cəmləşdirir.
Bu Niyə Vacibdir?
DAO-lar Web3 dünyasında yalnız texniki protokollar deyil; eyni zamanda iqtisadi və siyasi qərarvermə sistemləridir. Bir DeFi protokolunun yenilənməsi, xəzinəsinin istifadəsi, yeni maliyyə məhsullarının açılması və ya risk parametrlərinin dəyişdirilməsi DAO səsvermələri ilə müəyyən edilə bilər.
Əgər səsvermə gücü bir neçə cüzdanda, böyük birjada, staking vasitəçisində və ya populyar delegatda cəmləşirsə, DAO-nun mərkəzləşdirilməmə iddiası zəifləyir. Bu halda istifadəçilər protokolun həqiqətən icma tərəfindən, yoxsa görünməyən böyük aktorlar tərəfindən idarə olunub-olunmadığını sorğulaya bilərlər.
Məqalə həmçinin DAO-ların şirkət səhmlərinə bənzər, amma onlardan daha mürəkkəb quruluşa malik olduğunu göstərir. Şirkətlərdə treasury shares, outstanding shares və voting rights kimi fərqlər hüquqi sistemlə daha aydın müəyyən edilib. DAO-larda isə bütün governance tokenlar texniki baxımdan oxşar göründüyü üçün hansı tokenın hansı hüququ daşıdığı əlavə mexanizmlərlə müəyyən edilməlidir.
Diqqət Edilməli Məqamlar
1. Tədqiqat preprintdir. Tapıntılar yekun rəyçi qiymətləndirməsindən keçmiş məqalə dəqiqliyi ilə oxunmamalıdır.
2. DAO verilənləri zamanla dəyişə bilər. Token bölgüləri, staking nisbətləri, delegasiya strukturları və governance müqavilələri dəyişə bilər. Məqalədəki analiz konkret verilən toplama tarixləri və blok hündürlüyü kontekstində qiymətləndirilməlidir.
3. Mərkəzləşmə həmişə pis niyyət demək deyil. Səsvermə gücünün cəmləşməsi idarəetmə riski yarada bilər; lakin bu, avtomatik olaraq sui-istifadə və ya hücum olduğu anlamına gəlmir.
4. KYC və anonimlik arasında çətin tarazlıq var. Verified registration pis aktorları məhdudlaşdıra bilər; lakin istifadəçi məxfiliyini və iştirak rahatlığını azalda bilər.
5. CEX tokenları mürəkkəb mülkiyyət problemi yaradır. Birja cüzdanındakı tokenların real idarəetmə hüququ kimə məxsusdur: birjaya, yoxsa istifadəçilərinə? Bu sual texniki olduğu qədər hüquqi və iqtisadi sualdır.
6. Staking təhlükəsizliyi artırarkən bazar likvidliyini azalda bilər. Uzun müddət kilidlənən tokenlar governance hücumlarını çətinləşdirə bilər; lakin floating supply azalır və qiymət/likvidlik daha az sayda aktorun davranışından asılı hala gələ bilər.
Sahə: Blokçeyn idarəetməsi, DAO-lar, DeFi, smart contract-lar, token sahibliyi, səsvermə gücünün mərkəzləşməsi və Web3 təhlükəsizliyi.
Riskli sahə qeydi: Mövzu DeFi protokolları, DAO idarəetməsi və token sahibliyi ilə bağlıdır. Bu yazı investisiya tövsiyəsi, hüquqi məsləhət və ya konkret DAO haqqında qəti hökm deyil. Tədqiqat texniki və idarəetmə mexanizmlərinin mərkəzləşmə təsirlərini araşdıran akademik analiz kimi oxunmalıdır.
Ümumi qiymətləndirmə: Məqalə DAO-ların nəzəri olaraq mərkəzləşdirilməmiş idarəetmə vəd etdiyini; lakin praktikada səsvermə gücünün çox vaxt az sayda cüzdan, vasitəçi platforma və ya nümayəndə üzərində cəmləşə bildiyini göstərir. Tədqiqatın vacib tərəfi yalnız “bəzi DAO-lar mərkəzləşdirilməmiş deyil” deməməsi; bunun arxasındakı konkret mexanizmləri, yəni seçici qeydiyyatı, token staking və proxy/delegasiya strukturlarını araşdırmasıdır.
Nəticə
Bu tədqiqat DAO-ların mərkəzləşdirilməmə iddiasını daha diqqətlə oxumağımız lazım olduğunu göstərir. DAO-nun tokenı paylanmış ola bilər; lakin səsvermə hüququ, qeydiyyat sistemi, staking quruluşu və delegasiya mexanizmi səbəbindən faktiki olaraq dar bir qrupa keçə bilər.
Məqalənin ən mühüm töhfəsi DAO mərkəzləşməsini yalnız istifadəçi maraqsızlığına və ya böyük cüzdanlara bağlamamasıdır. Tədqiqatçılar mərkəzləşmənin birbaşa idarəetmə mexanizmlərinin dizaynından yarana biləcəyini göstərirlər. Seçici qeydiyyatı, staking və delegasiya düzgün məqsədlərlə hazırlansa belə, praktikada səsvermə gücünü cəmləşdirə bilər.
Verianla oxucusu üçün əsas mesaj budur: DAO-ların həqiqətən mərkəzləşdirilməmiş olub-olmadığını anlamaq üçün yalnız token bölgüsünə baxmaq kifayət deyil. Hansı tokenların səsvermə üçün qeydiyyatlı olduğu, hansılarının staking vasitəçilərində, hansılarının birjalarda olduğu, hansılarının delegatlara ötürüldüyü və top 10 cüzdanın nə qədər səsvermə gücünə nəzarət etdiyi birlikdə araşdırılmalıdır.
Mənbə və Metod Qeydi
Bu yazı “On the Centralization of Governance Power in Decentralized Autonomous Organizations” adlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, cədvəllər, qrafiklər, tapıntılar və məhdudiyyətlər sadələşdirilərək izah edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib