

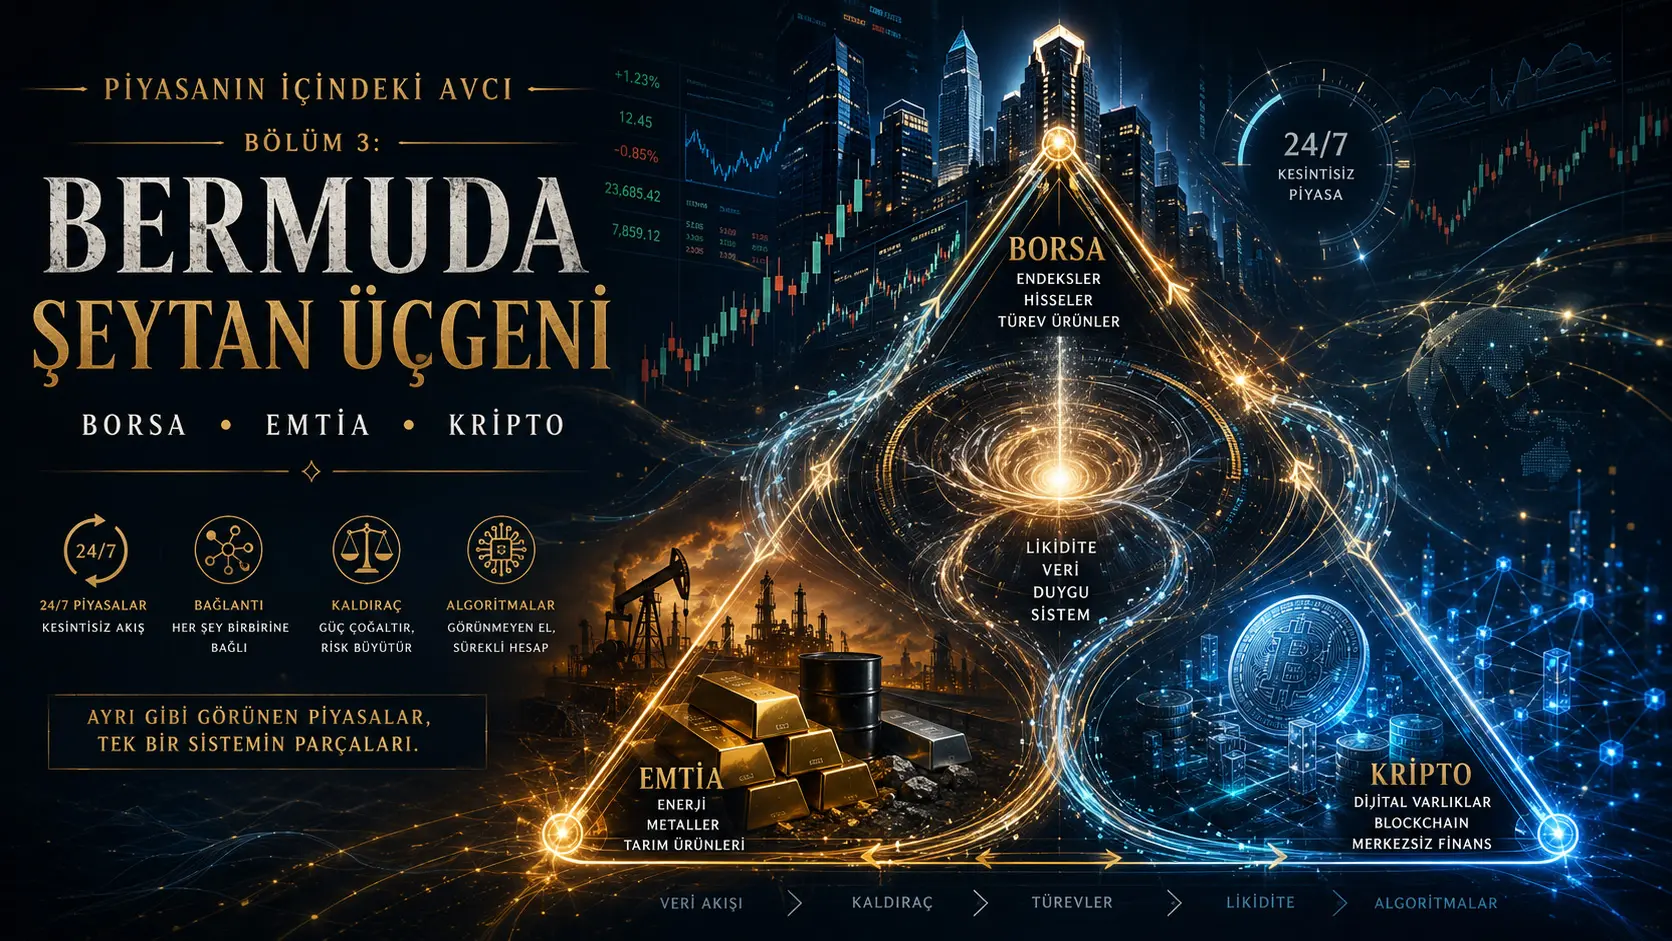
Birja, əmtəə və kripto uzun süre üç ayrı maliyyə dünya kimi algılandı. Birjada şirket səhmları, əmtəə bazarlarında altın, gümüş, petrol və ya tarım məhsulleri, kriptoda ise dijital aktivlar əməliyyat görüyordu. İşlem saatleri, bazar iştirakçıları, qiymət oluşumu və hatta kullanılan dil bilə fərqliydı. Bugün ise bu sınırlar giderek bulanıklaşıyor. Vadeli əməliyyatler, opsionlar, levəreclı sözleşmeler, daimi fyucers müqaviləsilər, sintetik məhsuller, algoritmik arbitraj və küresel vəri akışı; birbirinden bağımsız görünen bu üç alanı eyni qiymət və təminat ağına bağlamaktadır.
2026 itibarıyla bu fırlanmaüm artık nəzəri deyil. Bazı böyük səhm bazarlarında əməliyyat saatlarınin günde 23 saate və haftada beş güne kadar uzatılması onaylanmış; bazı əmtəə fyucers əməliyyatlarıinin ise real 7/24 düzene geçirilmesi rəsmi inceleme konusu olmuştur. Aynı dörütubətde tənzimləyici otoriteler, bütün bazarlarda tek tip bir 7/24 modelinin uygun olmayabiləceğini özellikle vurgulamıştır. Bir enerji vadeli sözleşmesinin 7/24’e geçirilmesine yönelik uygulamanın, hukuki və bazar yapısı riskleri değerlendiriləne kadar durdurulduğu güncel bir örnek de mövcuddur. Dolayısıyla “bütün birjalar və bütün əmtəəlar 7/24 oluyor” demek doğru deyil; real eğilim, seçilmiş məhsullerde uzatılmış saatler və bazı sözleşmelerde dəqiqtisiz əməliyyat arayışıdır.
Bu fırlanmaümün invəstor açısından en mühüm sonucu əməliyyat saatlarınin uzaması deyil. Daha əsas değişim şudur: qiymət artık yalnızca varlığın spot bazarsında oluşmuyor. Bazı bazarlarda vadeli və ya diğer törəmə sözleşmeler qiymət kəşfinde spot bazaryı önden yönlendirebilir. Devlet tahvili bazarsına ilişkin tarihsel bir tədqiqatda, normal dörütubətde spot bazarnın qiymət kəşfine katkısı bulunurken maliyyə stres sonrasında bu katkının sıfıra kadar düştüğü və bilginin qiymətlara yalnız vadeli bazarda işlendiği dörütubət gözlenmiştir. Kripto bazarsına ilişkin 2025 tarihli hakemli bir araştırma da vadeli bazarnın ümumi kimi spot bazaryı qiymət kəşfinde önden yönlendirdiğini, lakin bu liderliğin gün və koşula göre değiştiğini göstermiştir.
Türkiyə baxımından örütubəti: Bu bölümden Türkiye’deki səhm bazarının və ya herhangi bir belirli ülke birjasının yakın zamanda 7/24’e geçeceği sonucu çıkarılmamalıdır. Farklı ülkelerin klirinq, saxlama, bankacılık, şirketler hukuku, bazar qurucusulık və invəstor koruma sistemleri birbirinden fərqlidır. Daha olası fırlanmaüm; əməliyyat saatlarınin kademeli uzaması, bazı törəməlerin daha uzun süre açık kalması və yerli spot bazar kapalıyken eyni varlığın qiymətına bağlı başka sözleşmelerde küresel qiymət oluşumunun devam etmesidir. Böyle bir dünyada invəstor, sabah gördüğü açılış qiymətını yalnız o sabah vərilən yerli emirlerle açıklayamaz; gecə boyunca başka bazarlarda oluşan qiymət bilgisini de hesaba katmak zorundadır.
Geçmişte bazar kapanınca qiymət kəşfi böyük ölçüde dururdu. Gelecekte bazar kapanabilir; fakat o varlığın qiymətı başka bir yerde əməliyyat görmeye devam edebilir.
Bermuda Şeytan Üçbucağı neden birja, əmtəə və kripto?
Bermuda Şeytan Üçbucağı benzetmesini bu seride kaybolan gemilər və ya gizemli gücler anlamında kullanmıyoruz. Finansal anlamı daha bturşutir:
Para ortadan kaybolmaz. El değiştirir.
Bir invəstor hesabındaki paranın “yok olduğunu” görebilir. Lakin ekonomik kimi o para çoğu durumda başka bir invəstornın kârına, bazar qurucusunın spred gelirine, əməliyyat ücretine, maliyyəman ödemesine, arbitraj kazancına və ya zarar eden pozisyonun karşı tarafına aktarılmıştır.
Birja, əmtəə və kripto bu nedenle üç ayrı kum havuzu değil; giderek eyni sərmayənin fərqli risk anlatıları arasında dolaştığı üç köşeye fırlanmamektedir.
Bu üçgenin merkezinde dört unsur mövcuddur:
- Levərec: Aynı sərmayəyle daha böyük qiymət riskinin taşınmasını sağlar.
- Törəməler: Varlığın kendisini satın almadan qiymətına ilişkin pozisyon kurulmasını mümkün kılar.
- Likvidlik: Pozisyonun hangi xərcle açılıp kapanabiləceğini belirler.
- Algoritmalar: Qiymət fərqlilıklarını və emir akışını bazarlar arasında çox sürətlı taşır.
Bu dört unsur sayesinde bir bazarda yaşanan hərəkət başka bir bazarya saniyeler üçünde aktarılabilir. Əmtəə qiymətındaki şok endeksleri etkiləyebilir; endekslerdeki riskten kaçış kripto aktivlara yansıyabilir; kripto bazarsındaki 7/24 qiymət hərəkəti həftə sonu küresel risk algısının göstergelerinden biri hâline gelebilir. Bu ilişkirəlin yönü sabit deyil və korrelyasiya dörütubətden dörütubəte değişebilir.
Geçmişin bazar algısı nasıldı?
Geçmişte bazarnın zihinsel modeli daha bturşuti.
Birja belirli saatte açılırdı.
İşlem günü biterdi.
Bazar kapanırdı.
Bir şirketle ilgili mühüm gelişme gecə yaşanırsa invəstorlar ertesi sabah açılışı beklerdi. Yeni bilgi topluca açılış qiymətına yansırdı.
Əmtəə bazarsında fiziki mal ilə vadeli sözleşme arasında güclü fakat daha anlaşılır bir bağ bulunurdu. Çiftçi, üretici, sanayici və tüccar qiymət riskini geleceğe taşmaak üçün sözleşme kullanırdı. Spot bazar “real malın”, vadeli bazar ise geleceğe ilişkin beklentinin alanı kimi algılanırdı.
Bu algının mühüm bölümü bugün hâlâ doğrudur. Fiziksel petrol hâlâ üretilmek, taşınmak və depolanmak zorundadır. Altının fiziki arzı ilə ekrandaki sözleşme eyni şey deyil. Bir şirket səhmının hukuki mülkiyeti ilə onun qiymətına bağlı sintetik törəmə sözleşmesi de eyni şey deyil.
Fakat artık eksik kalan bölüm şudur:
Törəmə bazar yalnız gelecekteki spot qiymətı proqnoz eden bir yan bazar deyil. Bazı dörütubətlerde qiymət bilgisinin ilk oluştuğu yer olabilir.
Spot nedir, törəmə nedir?
Konuyu hiç bilmeyen okuyucu açısından önce bu ayırmaı yapmak lazımdır.
Spot əməliyyatde invəstor ümumi kimi varlığın kendisini və ya o varlığa ilişkin mülkiyet hakkını satın alır. Bir şirket səhmı alındığında şirket sərmayəsinin kiçik bir bölümüne ortak olunur. Fiziksel altın alındığında real metal alınır. Dijital varlığın spot alımında ilgili aktiv hesaba geçer.
Törəmə əməliyyatde ise əməliyyatin değeri başka bir varlığın qiymətından türetilir. Vadeli əməliyyat, opsion və ya daimi fyucers müqaviləsi alındığında çoğu zaman dayanak varlığın kendisi satın alınmaz; o varlığın qiymət değişimine bağlı bir sözleşme alınır və ya satılır.
| Spot bazar | Törəmə bazar |
|---|---|
| Varlığın kendisi və ya mülkiyet hakkı alınır. | Varlığın qiymətına bağlı sözleşme alınır. |
| Genellikle pozisyonun zorunlu son kullanma tarihi yoxdur. | Sözleşmeye göre vade, maliyyəman və ya sürekli yeniden qiymətlama olabilir. |
| Levərec kullanılmadan invəstor qiymət düşüşünü bekleyebilir. | Levərec kullanılırsa təminat sınırı nedeniyle bekleme hakkı azalabilir. |
| Gerçek arz-talep və mülkiyet değişimi merkezi örütubətdedir. | Hedge, spekülasyon, arbitraj və risk transferi de qiymət oluşturur. |
Bu ayırma Bölüm 3’ün tamamını anlamak açısından kritiktir.
Çünkü geçmişte invəstor “altın yükseldi” dediğinde çoğu zaman fiziki altının və ya spot altının qiymətından söz ediyordu.
Bugün ise eyni cümle:
- fiziki bazaryı,
- spot elektronik bazaryı,
- vadeli sözleşmeyi,
- opsion bazarsını,
- levəreclı sintetik sözleşmeyi
eyni anda etkiləyen bir qiymət ağına işaret edebilir.
Törəmə bazar spot qiymətı realten etkiləyebilir mi?
Evət, etkiləyebilir. Fakat bu etki her aktivta, her dörütubətde və her koşulda eyni deyil.
Bu konuda iki aşırı görüş vardır.
Birincisi:
“Spot realtir; vadeli bazar yalnız spotu takip eder.”
İkincisi:
“Törəmə bazarsı istediği gibi spot qiymətı belirler.”
İkisi de fazala bturşutir.
Gerçekte spot və vadeli qiymət birbirine arbitraj, taşmaa xərci, maliyyəman, stoklama imkânı, hedc əməliyyatleri və ortak bilgi akışıyla bağlıdır.
Depolanabilən əmtəəlarda spot və vadeli qiymət arasındaki ilişkinin əsasinde, məhsulü bugün almakla gelecekte teslim almak arasındaki ekonomik müqayisə bulunur. Faiz, saxlama xərci və gelecekteki arz-talep beklentisi bu ilişkiyi belirler. Spot və vadeli qiymətlardan biri diğerine göre aşırı saparsa arbitrajcılar iki bazar arasında əməliyyat yaparak farkın kapanmasına katkıda bulunabilir.
Daha mühümsi, bazı əmtəə bazarlarında vadeli qiymətların real ticari əməliyyatlerin qiymətlandırılmasında birbaşa referans kimi kullanıldığı rəsmi belgelerde uzun süredir qeyd edilir. Başka bir ifadeyle fiziki bazarda iki ticari taraf mal alıp satarken bilə qiymətı aktif vadeli sözleşmenin üzerine və ya altına belirli fark ekleyerek oluşturabilir. Böyle durumlarda “törəmə yalnız spotu izler” demek mümkün deyil; törəmə qiymət, spot ticaretin qiymətlama mekanizmasının parçası hâline gelmiştir.
“Kuyruk köpeği sallayabilir mi?”
Finans literatməhsulde bu soru yıllardır tartışılmaktadır.
Devlet tahvili spot və vadeli bazarlarını inceleyen tarihsel bir araştırmada, normal bazar koşullarında spot əməliyyatlerin etkin qiymət oluşumuna ölçülebilir katkısı bulunurken böyük bir bazar stresinden sonra spot tarafın qiymət kəşfi katkısının sıfıra düştüğü və yeni bilginin qiymətlara yalnız vadeli bazarda işlendiği bir dörütubət tespit edilmiştir.
Bu nəticə çox mühümdir.
Çünkü bize şunu söyler:
> Qiymət keşfinin merkezi sabit deyil.
Normal zamanda spot önde olabilir.
Başka bir zamanda vadeli bazar öne geçebilir.
Stres sırasında likvidliknin nerede kaldığı, profesyonel iştirakçının hangi bazaryı kullandığı və əməliyyatlerin hangi tarafta daha sürətlı realleştiği liderliği değiştirebilir.
Kripto bu fırlanmaümü neden sürətlandırdı?
Kripto bazarlarının maliyyə sisteme getirdiği en mühüm yeniliklerden biri yalnız dijital aktiv deyil.
Kesintisiz bazar fikridir.
Hafta sonu yoxdur.
Resmî kapanış zili yoxdur.
Bir ülkenin tədqiqat saatine bağlı deyil.
Bazar bir zaman diliminden diğerine dmərhələdilmez; teknik kimi eyni sistem üçünde devam eder.
Bunun üzerine vadesiz və levəreclı sürekli sözleşmeler eklendiğinde yeni bir yapı doğdu. Vadeli sözleşmenin belirli sona erme tarihi ortadan kalktı; spot qiymətla ilişkinin korunması maliyyəman ödemeleri və endeks mekanizmaları üzerinden sağlanmaya çalışıldı.
Bu model daha sonra yalnız dijital aktivlarla sınırlı kalmayabiləcek bir bazar tasarımı fikri doğurdu:
Bir qiymət varsa, neden o qiymət üzerine 7/24 əməliyyat yapılamasın?
İşte birja–əmtəə–kripto üçgeninin bugünkü birleşme noktalarından biri budur.
Kriptoda spot mu, futures mı qiymətı belirliyor?
Bu sorunun tek bir cevabı yoxdur.
2025 tarihli hakemli bir araştırma, yüksək tezliklı Bitcoin spot və vadeli qiymətlarını saniyelik ayırdetmə qabiliyyətite karşılaştırmış və vadeli bazarnın ümumi kimi spot bazarya qiymət kəşfinde liderlik ettiğini bulmuştur. Lakin tədqiqat eyni zamanda bu liderliğin gün üçünde və fərqli olaylarda değiştiğini göstermiştir.
Başka tədqiqatlar da kullanılan bazar, vəri tezlikı, dörütubət və metodolojiye göre nəticələrin değişebildiğini göstərir. Buna görə “futures her zaman spotu yönetir” demek doğru deyil.
Doğru nəticə daha nüanslıdır:
> Likvidlik və bilgi hangi bazarda yoğunlaşıyorsa, kısa vadeli qiymət kəşfi o tarafa qayabilir.
Kripto bazarsında levəreclı sözleşme hacminin və əməliyyat sürətının yüksək olması, bazı dörütubətlerde törəmə tarafın spot qiymət üzerinde güclü bilgi liderliği oluşturmasına imkân vərebilir.
Peki törəməden spot bazarya para nasıl geçiyor?
Bir invəstor yalnız vadeli sözleşme almışsa fiziki varlığı satın almıyor olabilir. O hâlde bu əməliyyat spotu nasıl etkiləyebilir?
Cevap: hedc və arbitraj.
Örneğin bir bazar qurucusu çox sayıda kullanıcıya eyni yönde törəmə pozisyonu sattığında, kendi riskini azaltmak üçün spot bazarda karşı pozisyon alabilir.
Vadeli qiymət spot qiymətın çox üzerine çıkarsa arbitraj sistemi:
- pahalı olan vadeli sözleşmeyi satabilir,
- ucuz kalan spot varlığı satın alabilir.
Tersi durumda karşı əməliyyat uygulanabilir.
Böylece törəmə bazarsındaki talep spot bazarda real alım və ya satım emri doğurur.
Bu mekanizmanın ölçeği kullanılan məhsul, bazarnın likvidliksi və hedc metodine göre değişir. Lakin törəmə ilə spot arasındaki bağlantının əsas ekonomik nedeni budur.
Levərec bu bağlantıyı neden büyütebilir?
Spot bazarda 1.000 lirası olan bir kişi ümumi kimi 1.000 liralık aktiv alır.
Levəreclı bazarda eyni 1.000 lira çox daha böyük nominal pozisyonun təminatı olabilir.
Buna görə bazardaki ekonomik risk, yatırılan nakit miktarından çox daha böyük hâle gelebilir.
Qiymət tərsine hərəkət ettiğinde zarar yalnız invəstornın kararını değiştirmez; təminat gereksinimi nedeniyle zorunlu əməliyyat yaratabilir.
Əmtəə bazarlarında böyük qiymət şoklarının çox yüksək günlük və gün içi təminat çağrılarına neden olduğu; başlangıç təminatlarının stres dörütubətlerinde mühüm ölçüde artırıldığı rəsmi maliyyə istikrar incelemelerinde belgelenmiştir.
Böyle bir durumda törəməde oluşan sorun yalnız törəməde kalmayabilir.
Teminat bulmak zorunda kalan bir fon:
- başka varlığını satabilir,
- nakit yaratabilir,
- spot pozisyonunu küçültebilir,
- başka bazardaki hedc’ini değiştirebilir.
Nəticəta əmtəə törəməindeki hərəkət birjaya, tahvilə, dövize və ya başka bir aktiv sinfina sərmayə hərəkəti kimi aktarılabilir.
Bermuda üçgeninde para böyle dolaşıyor
Örneğin küresel risk algısı kötüleştiğinde:
- Birjada riskli aktivlar satılabilir.
- Bir bölüm sərmayə güvənli kabul edilən əmtəəlara yönelebilir.
- Bazı invəstorlar kripto pozisyonlarını küçültebilir.
- Vadeli pozisyonların təminat gereksinimleri artabilir.
- Levəreclı pozisyonlar zorla kapanabilir.
- Arbitraj sistemleri qiymət fərqlilıklarını başka bazarlara taşır.
Başka bir dörütubətde bunun tam tərsi yaşanabilir.
Dolayısıyla üçgenin sabit bir para akış yönü yoxdur.
Akış rejime göre değişir.
Buna görə geçmişte gözlenen “altın yükselirse birja mutlaka düşer” və ya “birja düşerse kripto dəqiq yükselir” gibi bturşu korrelyasiya ezberleri geleceği garanti etmez.
Geçmiş korrelyasiyalar neden artık daha kolay bozuluyor?
Çünkü bazardaki aktörlerin məqsədları değişti.
Bir zamanlar altın alan kişinin əsas motivasyonu fiziki değer saxlama olabilirken bugün eyni qiymət:
- fiziki alıcı,
- ETF invəstorsı,
- vadeli spekülatör,
- opsion bazar qurucususı,
- algoritmik arbitrajcı,
- sintetik perpetual invəstorsı
tarafından eyni anda əməliyyat görebilir.
Bu grupların hiçbiri qiymət değişimine eyni nedenle tepki vərmez.
Dolayısıyla qiymət yalnız “altına talep arttı” şəklində okunamaz.
Benzer biçimde bir hisse endeksi yükseldiğinde bütün hərəkətin uzun vadeli şirket beklentirəlinden mənbəlandığını düşünmek yanlış olabilir. Opsiyon hedc akışı, endeks futures əməliyyati, pasif fon akışı və ya kısa vadeli algoritmik pozisyonlanma da qiymət hərəkətine katkı sağlayabilir.
Belirli əmtəə və volatilite bazarlarında törəmə bağlantılı fon akışlarının dayanak qiymət üzerinde ekonomik çap oluşturabildiğini gösteren araştırmalar mövcuddur. Bununla belə başka tədqiqatlar bazı əmtəəlarda vadeli spekülasyonun spot qiymət seviyesini yükselttiğine dair kanıt bulamamıştır. Bu iki nəticə birlikdə okunmalıdır: törəmə–spot etkisi realtir fakat otomatik, tek yönlü və bütün bazarlara ümumilənebilir deyil.
Neden bazar saatleri uzuyor?
İşlem saatlerinin uzamasının tek nedeni daha fazala komisyon elde etmek deyil. Birkaç real ekonomik və texnologiyak neden vardır.
1. Sermaye artık küresel
Bir invəstor başka bir kıtadayken bazarnın kapalı olması, qiymət riskinin ortadan kalktığı anlamına gelmez.
Gece bir jeopolitik gelişme olabilir.
Bir merkez bankası karar açıklayabilir.
Büyük şirket haberi gelebilir.
Əmtəə arzında şok yaşanabilir.
Kripto zaten qiymətlamaya devam ederken geleneksel bazardaki invəstor ertesi açılışı beklemek zorunda kalabilir.
2. Teknoloji bunu mümkün hâle getirdi
Elektronik emir defterleri, bulud sistemleri, otomatik gözetim və küresel ağ infrastruktursı bazarnın fiziki əməliyyat salonuna bağlı olma zorunluluğunu ortadan kaldırdı.
3. Kripto kullanıcı beklentisini değiştirdi
Yeni nesil invəstor üçün “bazar kapalı” fikri giderek daha yabancı hâle geliyor. Bir maliyyə varlığın qiymətını gecə görebiliyorsa, eyni anda əməliyyat yapmak istemesi şaşırtıcı deyil.
4. Rekabet arttı
Bir bazarda əməliyyat yapılamayan saatlerde başka bir platform eyni və ya benzer qiymət riskini sunuyorsa əməliyyat hacmi geleneksel bazardan sintetik və ya fərqli bir əməliyyat merkezine qayabilir.
5. Risk yönetimi dəqiqtisiz hâle geliyor
Küresel fon və ya şirketler başka ülkelerde açıq bazar riski taşırken hedc aracının kapalı olması operasyonel sorun yaratabilir.
2026’da realten ne değişti?
Burada sansasyon yerine somut tabloyu görmek lazımdır.
2026’da bazı böyük səhm əməliyyat merkezlerinde, səhmların və birja yatırım məhsullerinin 23 saat/gün, haftada beş gün əməliyyat görmesine yönelik düzenlemeler onaylanmıştır. Bu real 7/24 deyil; həftə sonu hâlâ kapalıdır və gün üçünde teknik bcərəyan və ya əməliyyat dəqiqtisi üçün süre mövcuddur.
Aynı yıl enerji fyucers əməliyyatlarıinde standart sözleşmelerin real 7 gün 24 saat əməliyyat görmesi və fiziki kimi teslim ediləbilir əmtəəları referans alan perpetual sözleşmelerin kullanılması kamuoyu və tənzimləyici inceleme konusu hâline gelmiştir.
Fakat hemen ardından çox mühüm bir gelişme yaşanmıştır: bir ham petrol vadeli sözleşmesinin 7/24 əməliyyat modeline geçirilmesine yönelik girişim, məhsulün tənzimləyici ilkelere uygunluğu ayrıntılı biçimde değerlendiriləne kadar durdurulmuştur. Resmî açıklamada açıkça “tek tip 7/24 yaklaşmaının bütün aktiv sinifları üçün uygun olmadığı” vurgulanmıştır.
Bu olay geleceği anlamak açısından çox değerlidir.
Gelecek dəqiqtisiz əməliyyate doğru gidiyor olabilir; fakat bütün bazarlar eyni sürətla və eyni modelle gitmeyecek.
Neden bütün birjalar 7/24 olamaz?
Çünkü bir bazaryı açık tutmak yalnız əməliyyat sunucusunu açık bırakmak deyil.
Arkasında şu sistemlerin de tədqiqatsı lazımdır:
- para transferleri,
- klirinq,
- saxlama,
- təminat yönetimi,
- bazar gözetimi,
- risk sistemleri,
- kamuyu aydınlatma,
- kurumsal əməliyyatler,
- bazar qurucusular,
- teknik destek və kibertəhlükəsizlik.
Küresel ödeme infrastrukturları üzerine yapılan uluslararası tədqiqatlar, tam 24/7 işletimin likvidlik yönetimi və sınır ötesi ödeme gecikmelerini azaltabiləceğini; lakin mühüm operasyonel və teknik değişiklikler gerektirdiğini belirtmektedir. Özellikle hafta sonlarında bazarlar kapalıyken ödeme sistemlerinin açık olması durumunda bankaların para çıxışıyla karşılaşıp karşı taraftan likvidlik temin edememesi gibi yeni riskler de ortaya çıkabilir.
Dolayısıyla 7/24 maliyyə yalnız “daha fazala özgürlük” deyil.
Aynı zamanda 7/24:
- likvidlik ihtiyacı,
- gözetim,
- operasyon,
- siber risk,
- təminat yönetimi
demektir.
Bazar açık diye likit olmak zorunda mı?
Hayır.
Bu, geleceğin bazarlarını anlamada en mühüm yanlış algılardan biridir.
Bir sistemin 24 saat əməliyyat kabul etmesi, 24 saat boyunca eyni miktarda alıcı, satıcı və bazar qurucusunın bulunduğu anlamına gelmez.
Hafta içi neredeyse 24 saat çalışan böyük bir döviz bazarsına ilişkin incelemelerde bilə əməliyyat hacminin və likvidliknin gün boyunca eşit dağılmadığı görülmektedir. İki böyük maliyyə merkezinin tədqiqat saatlerinin çakıştığı dörütubətlerde hacim daha yüksək və likvidlik daha güclü olurken gecə saatlerinde spredlerin mühüm ölçüde genişlediği, eyni miktarda əməliyyatin daha böyük qiymət etkisi yarattığı stres örnekleri mövcuddur.
Böylece mühüm bir ayırma ortaya çıkar:
> Açık bazar ≠ dərin bazar.
İşlem yapılabiliyor olması iyi qiyməttan əməliyyat yapılabiləceği anlamına gelmez.
7/24 əməliyyat invəstor üçün realten avantaj mı?
Bazı durumlarda evət.
- Gece gelen habere müdahale ediləbilir.
- Uluslararası invəstor kendi saat diliminde əməliyyat yapabilir.
- Bazarnın ertesi açılışında böyük qiymət boşluğu oluşmasının bir kısmı zamana yayılabilir.
- Risk daha erken hedc ediləbilir.
Fakat dezavantajları da vardır:
- gecə likvidliksi daha aşağı olabilir,
- spred genişleyebilir,
- kiçik emir daha böyük qiymət hərəkəti yaratabilir,
- levəreclı invəstor uyurken tasfiye olabilir,
- bazar sürekli açık olduğu üçün psikolojik kimi sürekli əməliyyat yapma çapsı oluşabilir,
- bazar qurucusuların azaldığı dörütubətlerde ani hərəkətler büyüyebilir.
Buna görə 7/24 bazar otomatik kimi daha adil və ya daha səmərəlilikli bazar deyil.
Bazar kapalıyken törəmə açık kalırsa ne olur?
Geleceğin en kritik sorularından biri budur.
Bir şirket səhmının rəsmi spot bazarsı kapalı olabilir.
Lakin o şirketi, endeksi və ya əmtəəyı referans alan başka bir sözleşme başka bir yerde əməliyyat görüyorsa qiymət kəşfi tamamen durmaz.
Gece mühüm haber geldiğini düşünelim.
Spot bazar kapalıdır.
Sentetik və ya törəmə sözleşme %4 düşer.
Ertesi sabah spot bazar açıldığında bazar qurucusular və arbitrajcılar gecə oluşan yeni qiymətı dikkate alır.
Spot bazar birbaşa eski kapanıştan başlamaya çalışırsa iki bazar arasında ciddi arbitraj fırsatı oluşur.
Buna görə açılış qiymətı gecə boyunca başka yerde oluşmuş qiymət bilgisini sürətla üçüne alabilir.
Yatırımcı bunu “birja açılır açılmaz birden düştü” şəklində görür.
Oysa realte:
> Qiymət birkaç saniyede oluşmamış olabilir; saatler boyunca başka bazarda oluşmuş və spot açılışa taşınmış olabilir.
Geçmiş grafik algımız neden yanıltıcı hâle gelebilir?
Eski texniki analiz kültməhsulün mühüm bölümü tek bazarnın açık olduğu saatlerden üretilmiş grafiklere dayanıyordu.
Günlük kapanış çox mühümydi.
Açılış qiymətı çox mühümydi.
Gece oluşan boşluq yeni bilginin göstergesiydi.
Lakin qiymət kəşfi fərqli bir bazarda dəqiqtisiz devam ederse “kapanış” kavramının anlamı değişir.
Bir bazar saat 18.00’de kapanmış olabilir.
Fakat onun ekonomik qiymətı gecə 02.00’de başka yerde değişmiş olabilir.
Buna görə gelecekte şu soru daha mühüm hâle gelecektir:
> “Bazar kaçta kapandı?” değil, “Bu varlığın qiymət riski realten herhangi bir yerde kapandı mı?”
Spot invəstor neden levəreclı invəstornın davranışından etkilənebilir?
Spot invəstor levərec kullanmasa bilə tamamen levərectan bağımsız deyil.
Örneğin böyük miktarda levəreclı long pozisyon tasfiye olduğunda törəmə tarafında zorunlu satış oluşabilir.
Bazar yapıcı və ya arbitrajcı iki bazar arasındaki farkı kapatmak üçün spotta da satış yapabilir.
Başka bir iştirakçı hedc pozisyonunu küçültebilir.
Qiymət düştükçe spot stop emirleri çalışabilir.
Böylece başlangıçta törəmə tarafta ortaya çıkan tasfiye dalğası spot bazarda da qiymət çapsı oluşturabilir.
Bu mekanizma her tasfiyede və her bazarda eyni qüvvəte tədqiqatz.
Lakin:
> “Ben spot alıyorum, levəreclı bazarda olanların beni ilgiləndirmesi mümkün değil.”
cümlesi artık güvənilir bir fərziyyə deyil.
Finansallaşmış əmtəə ne demektir?
Əmtəə bazarlarında fiziki ekonomi ilə maliyyə bazar birbirinden tamamen ayrı deyil.
Bir tarafta:
- maden,
- petrol kuyusu,
- tarım məhsulü,
- depo,
- rafineri,
- nakliye
vardır.
Diğer tarafta:
- vadeli sözleşmeler,
- opsionlar,
- fonlar,
- swaplar,
- levəreclı invəstorlar
vardır.
Fiziksel şok maliyyə bazaryı etkilər; maliyyə bazardaki təminat və hedc davranışı da ticari şirketlerin maliyyəman koşullarını etkiləyebilir.
2022’de yaşanan böyük əmtəə qiymət şoklarında törəmə bazardaki yüksək qiymət değişimleri böyük və sık təminat çağrılarına neden olmuş; maliyyə aracıların likvidlik ihtiyacını ciddi biçimde artırmıştır. Bu olaylar fiziki əmtəə ilə maliyyə törəmə bazarsının birbirinden ayrı iki mərhələn olmadığını göstərir.
Kriptonun “perpetual” mantığı əmtəəlara və birjaya taşınabilir mi?
Teknik kimi bazı məhsullerde evət.
Fakat ekonomik və hukuki kimi her aktiv üçün eyni kolaylıkta deyil.
Kriptoda dayanak varlığın qiymətı 7/24 oluşur.
Fiziksel əmtəəda ise:
- teslimat,
- saxlama,
- kalite,
- lokasyon
gibi real dünyaya bağlı sorunlar vardır.
Şirket səhmında ise:
- temettü,
- oy hakkı,
- sərmayə artırımı,
- birleşme,
- kurumsal açıklama
gibi hukuki hak və əməliyyatler mövcuddur.
Buna görə gelecekte 7/24 əməliyyat gören birçox məhsul, real dayanak varlığın kendisinden çox nakit uzlaşmalı sintetik sözleşme şəklində olabilir.
2026’da fiziki kimi depolanabilir enerji əmtəəlarını referans alan perpetual sözleşmelerin tənzimləyici düzeyde tartışılmaya başlanması bu ihtimalin artık yalnız kriptoya özgü olmadığını göstərir.
Gelecekte Bermuda üçgeni nasıl görünebilir?
Bu bölümde gelecek hakkında dəqiq proqnoz yapmıyoruz. Aşağıdakilər mevcut gelişmelerden türetilən olası ssenarilardır.
Senaryo 1: 24/5 yaygınlaşır, real 7/24 seçici kalır
Pay bazarlarında günde 22–23 saat və haftada beş gün əməliyyat daha yaygın hâle gelebilir.
Gerçek həftə sonu əməliyyati ise klirinq, kurumsal əməliyyatler və likvidlik sorunları nedeniyle daha yavaş ilərleyebilir.
Senaryo 2: Spot kapanır, sintetik qiymət kapanmaz
Yerel spot bazarlar geleneksel saatlerinde tədqiqatya devam ederken eyni varlığın sintetik karşılığı başka bir bazarda gecə və ya həftə sonu əməliyyat görebilir.
Böylece spot açılış giderek dışarıdan gelen qiymət sinyaline bağımlı olur.
Senaryo 3: Algoritma üç bazaryı tek bazar gibi görür
İnsan “birja”, “əmtəə” və “kripto” diye üç ayrı ekran açabilir.
Yasəhm zekâ və arbitraj sistemi üçün ise bunların hepsi eyni risk ağı olabilir.
Sistem eyni anda:
- endeks fyucers əməliyyatlarıini,
- altın qiymətını,
- döviz hərəkətini,
- kripto likvidliksini,
- opsion volatilitesini,
- haber akışını
okuyabilir.
İnsan bazarları isimlerine göre ayırırken alqoritm korrelyasiya və risk faktörüne göre birleştirir.
Senaryo 4: “Bazar” bir mekân olmaktan çıkar
Eskiden “qiymət nerede oluştu?” sorusunun bturşu cevabı vardı: birjada.
Gelecekte doğru soru:
> Hangi bazar o anda qiymət kəşfine en fazala bilgi katkısı yaptı?
olabilir.
Qiymət eyni anda spotta, futures’ta, opsionda, fərqli ülkelerde və sintetik bazarlarda oluşabilir.
Senaryo 5: 7/24 sistem yeni risk düzenlemelerini zorunlu kılar
Kesintisiz bazarlar büyüdükçe:
- gecə likvidliksi,
- həftə sonu təminatı,
- endeks qiymətlarının hesaplanması,
- dayanak bazar kapalıyken referans qiymət,
- otomatik tasfiye,
- circuit breaker,
- bazar qurucusu yükümlülükleri
daha mühüm hâle gelecektir.
İnsanların eski ezberi tam kimi nerede bozuluyor?
Eski ezber:
> “Gerçek bazar spottur. Törəmə onu takip eder.”
Yeni real:
> Spot və törəmə birbirini etkiləyen geri besleme sistemidir; hangi tarafın lider olduğu likvidlikye, zamana və bazar stresine göre değişebilir.
Eski ezber:
> “Bazar kapanınca qiymət hərəkəti durur.”
Yeni real:
> Resmî spot bazar kapanabilir; lakin eyni risk başka yerde qiymətlanmaya devam edebilir.
Eski ezber:
> “Altın, birja və kripto birbirinden fərqlidır.”
Yeni real:
> Ekonomik kimi fərqli kalırlar; fakat sərmayə, hedc, levərec və algoritmik əməliyyat onları eyni risk ağına bağlayabilir.
Eski ezber:
> “Spot alırsam levəreclı invəstorların yaptığı beni ilgiləndirmez.”
Yeni real:
> Büyük törəmə akışı hedc və arbitraj üzerinden spot bazarda real alım-satım oluşturabilir.
Eski ezber:
> “Bazar ne kadar uzun açık kalırsa o kadar adildir.”
Yeni real:
> İşlem süresi ilə likvidlik kalitesi eyni şey deyil.
Bermuda Şeytan Üçbucağında asıl kaybolan ne?
Para değil.
Eski bazar algısı.
Birja, əmtəə və kripto artık birbirlerinden bağımsız qiymət adaları kimi görülemez.
Lakin hepsinin eyni bazar olduğunu söylemek de yanlıştır.
Fiziksel əmtəənın real arzı vardır.
Şirket səhmının hukuki və ekonomik mülkiyeti vardır.
Kripto varlığın fərqli texnologiyak və bazar yapısı vardır.
Bunların özgünlükleri devam eder.
Değişen şey, üzerlerine kurulan maliyyə katmanın giderek ortaklaşmasıdır:
- levərec,
- törəmə,
- alqoritm,
- təminat,
- likvidasiya,
- arbitraj,
- küresel vəri.
Bu yüzden geleceğin invəstorsı yalnız “ne alıyorum?” sorusunu sormamalıdır.
Şunları da sormalıdır:
- Bu qiymət nerede oluşuyor?
- Spot mu, törəmə mi o anda daha likit?
- Dayanak bazar kapalıyken qiymətı kim oluşturuyor?
- Bu məhsulü alırken realten varlığın sahibi oluyor muyum?
- Levəreclı sözleşmelerdeki zorunlu əməliyyatler spot qiymətı etkiləyebilir mi?
- Bazar 24 saat açık olsa bilə gecə yeterli likvidlik var mı?
- Geçmişte öğrendiğim korrelyasiya hâlâ eyni bazar mimarisinde mi geçerli?
Geleceğin bazarsında en tehlikeli xəta, yeni sistemi eski bazarnın kurallarıyla okumak olabilir.
Bu bölüm neyi iddia etmiyor?
Bu bölüm:
- bütün birjaların 7/24’e geçeceğini,
- bütün ülkelerin eyni bazar sistemini benimseyeceğini,
- 7/24 əməliyyatin invəstoryı kandırmak amacıyla geliştirildiğini,
- vadeli bazarların her zaman spot qiymətı kontrol ettiğini,
- törəmə spekülasyonunun bütün əmtəə qiymət artışlarının nedeni olduğunu,
- birja, əmtəə və kriptonun ekonomik kimi eyni aktiv sinfi olduğunu,
- belirli bir ülke, kurum, birja və ya platformun invəstorları hedeflediğini
iddia etmemektedir.
Kanıtların dəstəklədiyi nəticə daha mühümdir:
Spot, törəmə və sintetik bazarlar arasındaki bilgi və sərmayə akışı güclendikçe, qiymətın nerede oluştuğunu anlamadan yalnız grafiğe bakarak əməliyyat yapmak giderek daha eksik bir analiz hâline gelmektedir.
Bir sonraki bölümde ne var?
Üç bazarnın giderek eyni maliyyə ağ üçünde birbirini etkilədiğini gördük.
Lakin bu ağın en sert mekanizmasına henüz girmedik.
Levərec.
Çünkü levərec yalnız kazanç və zararı böyütməz.
Belirli bir noktadan sonra invəstornın bekleme hakkını elinden alabilir və pozisyonunu zorunlu emre fırlanmatürebilir.
Serinin sonraki bölümünde şu sorunun peşine düşeceğiz:
Yönü doğru bilən bir insan, nasıl olur da yine de bütün parasını kaybedebilir?
Tədqiqatın metodu və nəticələri
İnceleme nasıl hazırlandı?
Bu bölüm yeni bir eksperimental vəri seti üretmemektedir. Tarihsel, teknik və güncel bazar yapısı belgelerinin; hakemli spot–törəmə qiymət kəşfi araştırmalarının və maliyyə istikrar tədqiqatlarının çox mənbəlı sentezidir.
Mənbə grupları:
- 2026 yılındaki uzatılmış səhm bazarı əməliyyat saatlarıne ilişkin rəsmi tənzimləyici kararlar,
- enerji fyucers əməliyyatlarıinde 7/24 və perpetual sözleşmeler üzerine 2026 tarihli rəsmi görüş süreçleri,
- ödeme və klirinq infrastruktursının 24/7 tədqiqatsına ilişkin uluslararası teknik tədqiqatlar,
- spot və futures qiymət kəşfi üzerine tahvil və kripto bazarsı araştırmaları,
- əmtəə futures ilə spot qiymət arasındaki nəzəri və ampirik bağlantıya ilişkin rəsmi araştırmalar,
- əmtəə bazarlarında maliyyəlaşma, təminat və likvidlik riskine ilişkin maliyyə istikrar tədqiqatları.
Əsas tapıntılar
| Bulgu | Kanıt değerlendirmesi |
|---|---|
| Bazı səhm bazarlarında 23 saat/gün və 5 gün/həftə əməliyyat düzeni 2026’da onaylanmıştır. | Güncel rəsmi tənzimləyici kararlarla doğrulanmıştır. |
| Bazı əmtəə futures məhsulleri üçün real 7/24 əməliyyat artık tənzimləyici gündemdedir. | 2026 tarihli rəsmi görüş süreciyle doğrulanmıştır. |
| 7/24 yaklaşmaının bütün aktiv siniflarına otomatik uygulanması kabul edilmiş deyil. | Bir enerji futures məhsulünün 7/24’e geçişinin inceleme süresince durdurulması bunu açıkça göstərir. |
| Futures bazarsı bazı dörütubətlerde spot qiymət kəşfine liderlik edebilir. | Tahvil və kripto bazarlarında fərqli dörütubətlerden elde edilən ampirik nəticələrla desteklenmektedir. |
| Spot–futures ilişkisi arbitraj və taşmaa xərcleri yoluyla çift yönlüdür. | Yerleşik maliyyə teorisi və rəsmi araştırmalarla güclü biçimde desteklenmektedir. |
| Finansal əmtəə bazarsında böyük qiymət hərəkətleri yüksək təminat çağrıları və likvidlik ihtiyacı yaratabilir. | Finansal istikrar incelemeleriyle belgelenmiştir. |
| Bazarnın 24 saat açık olması, 24 saat eşit likvidlik bulunduğu anlamına gelmez. | Hafta içi təxminən 24 saat çalışan böyük döviz bazarlarındaki gecə likvidliksi nəticələrıyla desteklenmektedir. |
| Bütün birjalar gelecekte 7/24 olacaktır. | Kanıtlanmamıştır. |
| Törəmə bazarsı bütün spot hərəkətleri kontrol etmektedir. | Kanıtlanmamıştır; liderlik bazar və zamana göre değişmektedir. |
Tədqiqatnın en mühüm sonucu
Üç bazar arasındaki sınır fiziki və hukuki kimi ortadan kalkmamaktadır.
Lakin qiymət oluşumu katmanı ortaklaşmaktadır.
Buna görə geleceğin maliyyə sistemi şu yapıya yaklaşabilir:
- Spot aktiv kendi rəsmi bazarsında əməliyyat görür.
- Törəmə və sintetik məhsuller daha uzun saatlerde əməliyyat görür.
- Algoritmalar qiymət farklarını sürekli izler.
- Törəmə və spot birbirine arbitraj və hedc yoluyla bağlanır.
- Spot bazar açıldığında gecə oluşan qiymət bilgisine uyum sağlar.
Böyle bir sistemde qiymət kəşfi tek bir birjanın və ya tek bir ekranın özelliği olmaktan çıkar; birbiriyle bağlantılı bazar ağının özelliği hâline gelir.
Tədqiqatnın əsas məhdudiyyətləri
- Farklı ülke və bazarlardaki əməliyyat kuralları birbaşa birbirine ümumilərütubətez.
- 23 saat/5 gün əməliyyat ilə real 7/24 əməliyyat eyni deyil.
- Spot–törəmə liderliği zaman üçünde değişebilir.
- Əmtəə, hisse və kriptonun fiziki və hukuki yapıları birbirinden fərqlidır.
- Sentetik məhsullerin gelecek yayılımına ilişkin değerlendirmeler dəqiq proqnoz değil, mevcut eğilimlerden türetilən ssenarilardır.
- Törəmə bazarsının varlığı tek başına spot qiymətın manipüle edildiğini göstermez.
- Korelasyon, səbəbiyyət anlamına gelmez.
Mənbə və metod qeydi
Mənbə növü: Hakemli akademik makaleler, rəsmi tənzimləyici kararlar, maliyyə istikrar raporları və bazar infrastruktursı tədqiqatlarının özgün sentezi.
Yayın durumu: Bu bölüm yeni vəri üreten hakemli bir araştırma deyil. Kullanılan spot–futures qiymət kəşfi tədqiqatlarının bir bölümü hakemli akademik yayın, diğer mənbəlar rəsmi teknik və tənzimləyici belgelerdir.
Hakemli kripto qiymət kəşfi tədqiqatsı DOI: 10.1002/fut.22560.
Ana kanıt alanları:
- 2026’da seçilmiş səhm bazarlarında 23 saat/gün, 5 gün/həftə əməliyyat genəməliyyatesi.
- 2026’da standart enerji futures sözleşmelerinin 7/24’e geçirilmesi və perpetual əmtəə sözleşmeleri konusunda rəsmi değerlendirme süreci.
- Spot və futures qiymətlarının arbitraj, stoklama və beklenti yoluyla bağlantısı.
- Futures bazarlarının bazı ticari əmtəə qiymətlarında birbaşa referans qiymət üretmesi.
- Stres dörütubətinde qiymət kəşfinin spot bazardan futures bazarsına qayabildiğine ilişkin tahvil bazarsı bulgusu.
- Kripto spot və futures qiymət kəşfinde futures tarafının dörütubətsel liderliği.
- Əmtəə törəməlerinde yüksək təminat çağrıları və likvidlik çapsı.
- 24/7 ödeme və klirinq infrastruktursına geçişin operasyonel və likvidlik riskleri.
Etik və hukuki sınır: “Bermuda Şeytan Üçbucağı” ifadesi yalnızca birja, əmtəə və kripto arasındaki giderek karmaşıklaşan sərmayə və qiymət bağlantısını anlatan editoryal bir metafordur. Herhangi bir kişi, ülke, kurum, şirket, fon, birja və ya platform hakkında manipülasyon ya da invəstorları hedefleme iddiası içermemektedir.
Telif yaklaşmaı: Mənbəlardan uzun birbaşa alıntı yapılmamış; vərilər və nəticələr türk dili kimi özgün biçimde açıklanmıştır. Kavramsal inline SVG bu makale üçün özgün kimi hazırlanmışdır və dış görsel kaynağa bağlı deyil.
Ticari sınır: Bu makale dizisi ücretsizdir. Yatırım planı, sinyal, bot, paket, üyelik, danışmanlık və ya təlim məhsulü satmamaktadır. İçerik yatırım tavsiyesi və ya kazanç vaadi deyil.
Tədqiqatnın söylediği: Birja, əmtəə və kripto ekonomik kimi fərqli aktiv sinifları olmaya devam ederken, qiymət kəşfi və sərmayə aktarımı bcərəyanından törəməler, levərec və algoritmik sistemler yoluyla giderek daha güclü biçimde birbirine bağlanmaktadır.
Tədqiqatnın söylemediği: Bütün bazarların eyni merkez tarafından yönetildiğini, her spot qiymət hərəkətinin törəməlerden mənbəlandığını və ya bütün birjaların 7/24’e geçeceğini söylememektedir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib