

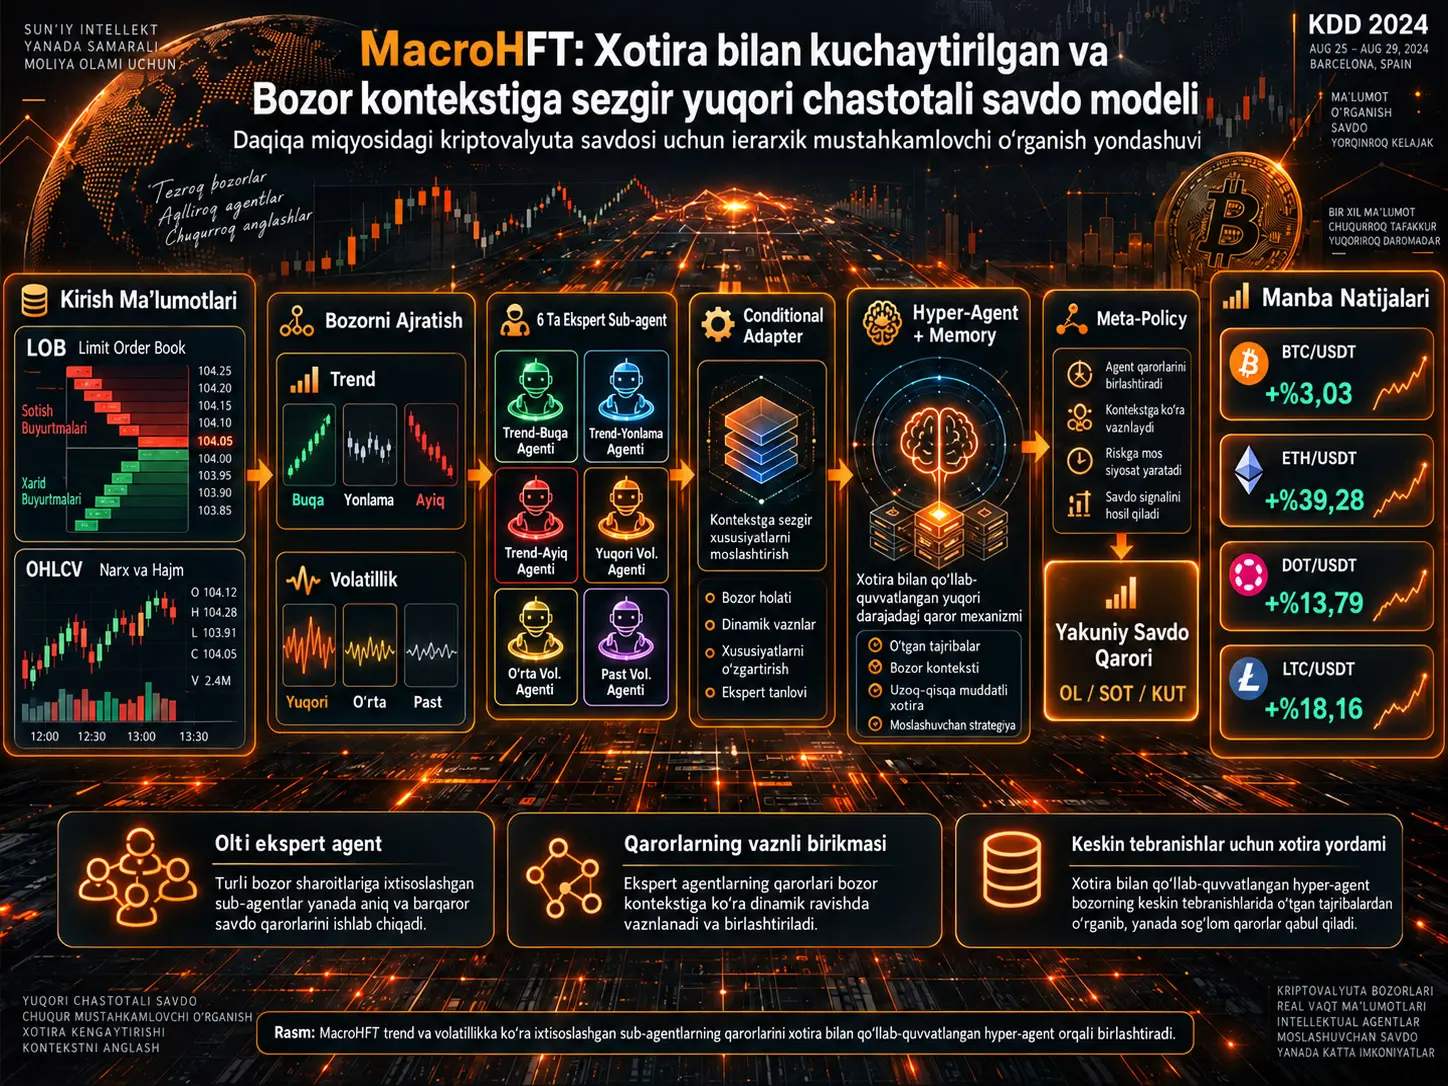
MacroHFT — daqiqalik miqyosdagi kriptovalyuta savdosida o‘zgaruvchan bozor sharoitlariga moslashish maqsadida ishlab chiqilgan, xotira bilan qo‘llab-quvvatlangan va kontekstga sezgir ierarxik mustahkamlovchi o‘rganish tizimidir. Chuqiao Zong, Chaojie Wang, Molei Qin, Lei Feng, Xinrun Wang va Bo An tomonidan ishlab chiqilgan usul bitta trading agenti barcha bozor rejimlarini o‘rganishini kutish o‘rniga turli trend va volatillik sharoitlariga ixtisoslashgan sub-agentlarni yaratadi hamda ularning qarorlarini hyper-agent orqali birlashtiradi.
Tadqiqotning asosiy muammosi kripto bozorining statsionar emasligidir. Bir xil trading policy o‘suvchi, pasayuvchi, yonlama, yuqori volatillikli yoki past volatillikli bozorlarda bir xil natija bermasligi mumkin. Standart RL agentlari, shuningdek, ayrim ko‘rsatkichlarga haddan tashqari moslashib, yaqin davrdagi bozor kontekstidan yetarli foydalanmasligi mumkin. MacroHFT bu muammolarni market decomposition, conditional adaptation, policy mixture va episodic memory kabi to‘rtta bir-birini to‘ldiruvchi mexanizm orqali hal qiladi.
Birinchi bosqichda daqiqalik ma’lumotlar trend va volatillik ko‘rsatkichlariga ko‘ra oltita turli guruhga ajratiladi: Bull, Medium Trend, Bear, Volatile, Medium Volatility va Stable. Har bir ma’lumot guruhida alohida DDQN asosidagi sub-agent o‘qitiladi. Har bir sub-agent joriy bozor konteksti va mavjud pozitsiya ma’lumotidan conditional adapter orqali foydalanib, o‘zining ichki holat ifodasini masshtablashi va siljitishi mumkin.
Ikkinchi bosqichda hyper-agent ushbu oltita ekspert agentdan faqat bittasini tanlamaydi. Har bir sub-agentning Q-qiymatlariga softmax vazn beradi va ularni birlashtirib yagona meta-policy hosil qiladi. Shu tariqa tizim turli ekspertlarning qarashlaridan bir vaqtning o‘zida foydalanishi mumkin. Hyper-agent, shuningdek, so‘nggi bozor tajribalarini saqlaydigan memory module yordamida yaqin o‘tmishdagi o‘xshash bozor holatlaridan foydalanishni ko‘zlaydi.
BTC/USDT, ETH/USDT, DOT/USDT va LTC/USDT bo‘yicha o‘tkazilgan tarixiy simulyatsiyalarda MacroHFT mos ravishda %3,03, %39,28, %13,79 va %18,16 Total Return qayd etgan. Tadqiqotning 1-jadval natijalarida tizim to‘rtta ma’lumot to‘plamining barchasida taqqoslangan usullardan yuqoriroq Total Return hosil qilgan; riskka moslashtirilgan metrikalarning katta qismida ham kuchli natijalar ko‘rsatgan.
Biroq natijalar jonli exchange deployment emas. Tizim daqiqa darajasida qaror qabul qiladi, tranzaksiya xarajati doimiy %0,02 sifatida modellashtiriladi va haqiqiy network latency, exchange queue priority, market impact hamda operatsion HFT infratuzilmasi eksperimental ravishda o‘lchanmaydi.
MacroHFT Nima Uchun Bitta RL Agenti O‘rniga Bir Nechta Ekspertdan Foydalanadi?
Kriptovalyuta bozorlari narx yo‘nalishi va volatillik jihatidan tez o‘zgarishi mumkin. Uzoq vaqt qatori ichida o‘sish, pasayish, yonlama harakat, yuqori volatillik va past volatillik davrlari ketma-ket uchrashi mumkin. Bitta RL agentining barcha bu xatti-harakatlarni bitta siyosat ichida o‘rganishi overfitting va policy bias muammolariga olib kelishi mumkin.
Shu sababli MacroHFT avval bozorni turli dinamikalarga ajratadi. Manba ikkita asosiy mezondan foydalanadi:
- Trend: narx vaqt qatoriga low-pass filter qo‘llangandan keyingi chiziqli regressiya qiyaligi.
- Volatillik: tegishli ma’lumot bo‘lagining o‘rtacha narx o‘zgaruvchanligi.
Har bir vaqt qatori bo‘lagi avval doimiy uzunlikdagi chunk-larga bo‘linadi. Trend qiymatlarining quantile taqsimotidan foydalanib uchta guruh tuziladi:
- Bull — ijobiy trend,
- Medium — taxminan yonlama trend,
- Bear — salbiy trend.
Alohida ravishda volatillik quantile-lari bo‘yicha:
- Volatile — yuqori volatillik,
- Medium — o‘rta volatillik,
- Stable — past volatillik
guruhlari hosil qilinadi.
Bu yerda muhim jihat shundaki, tadqiqot trend va volatillik yorliqlarining o‘zaro kombinatsiyalaridan to‘qqizta agent yaratmaydi. Uchta trend va uchta volatillik guruhi alohida ma’lumot ostto‘plamlari sifatida ishlatiladi va jami oltita sub-agent o‘qitiladi.
Conditional Adapter Nima Qiladi?
Conditional adapter — sub-agentning trading policy-sini faqat joriy narx va order-book holatiga emas, balki yaqin davrdagi bozor konteksti va mavjud pozitsiyaga qarab o‘zgartiradigan mexanizmdir.
Low-level state uchta tarkibiy qismdan iborat:
Bu yerda:
- \(s_{lt}^{1}\): joriy LOB va OHLCV snapshot-dan olingan single-state xususiyatlari,
- \(s_{lt}^{2}\): so‘nggi 60 vaqt qadamidagi bozor ma’lumotidan olingan context xususiyatlari,
- \(P_t\): traderning joriy pozitsiyasidir.
Single-state va context ma’lumotlari alohida neural layer-larda ifodalanadi. Mavjud pozitsiya ham embedding-ga aylantiriladi:
Bu yerdagi \(c\) bozor konteksti bilan mavjud holding holatining birlashtirilgan conditional representation-idir.
Conditional representation ikkita vektor hosil qiladi:
va state representation masshtablanib siljitiladi:
Manba ushbu dizayn Diffusion Transformer-dagi Adaptive Layer Norm g‘oyasidan ilhomlanganini bildiradi.
Asosiy maqsad, masalan, bir xil narx harakati trader allaqachon pozitsiyada ekaniga yoki yaqin davrdagi trend/volatillik rejimiga qarab turli Q-qiymat hosil qilishini osonlashtirishdir.
Low-Level DDQN Agentlari Qanday O‘qitiladi?
Har bir sub-agentning asosi Double Deep Q-Network (DDQN) va dueling-network arxitekturasidir.
Dueling tuzilma Q-qiymatni state value va action advantage sifatida ajratadi:
Training loss faqat standart TD error-dan iborat emas. EarnHFT tadqiqotida ishlatilgan Optimal Value Supervisor ham kiritilgan:
Bu yerdagi \(Q^*\) berilgan holatda dinamik dasturlash orqali hisoblangan optimal Q-qiymatdir. Shu tariqa sub-agent nafaqat o‘zining izlanish tajribasi, balki hisoblangan optimal action-value ma’lumoti orqali ham yo‘naltiriladi.
MacroHFT va EarnHFT O‘rtasidagi Asosiy Farq Nima?
EarnHFT turli bozor trendlarida o‘qitilgan agent pool yaratadi va router joriy bozor sharoitiga qarab ulardan bitta agentni tanlaydi. MacroHFT esa ikkita muhim o‘zgarish kiritadi.
Birinchidan, bozor faqat trend bo‘yicha emas, trend + volatillik asosida segmentlanadi.
Ikkinchidan va yanada muhimi, hyper-agent sub-agentlardan birini tanlash o‘rniga barcha sub-agentlarning Q-qiymatlariga vazn beradi:
MacroHFT-da \(N=6\).
Final action:
orqali aniqlanadi.
Shu sababli MacroHFT-dagi meta-policy “agent selector” emas, balki policy mixture tuzilmasidir.
Nima Uchun Hyper-Agentga Xotira Qo‘shiladi?
Kripto bozorida o‘xshash ko‘rinadigan ikki holatning qisqa muddatli natijasi juda turlicha bo‘lishi mumkin. Bundan tashqari, crash, tez rebound yoki breakout kabi kam uchraydigan harakatlar standart replay buffer ichida kam ifodalanishi mumkin.
MacroHFT buning uchun sig‘imi cheklangan jadval asosidagi episodic memory-ni belgilaydi:
Bu yerda:
- \(K\): state encoder tomonidan yaratilgan key vektorlari,
- \(E\): state-action experience juftliklari,
- \(V\): tajribalarning hisoblangan qiymatlari.
Yangi tajriba kelganda:
hosil qilinadi va \((k,(s,a),v)\) memory-ga yoziladi.
Xotira maksimal sig‘imga yetganda FIFO yondashuvi qo‘llanadi; eng eski yozuv o‘chiriladi. Ushbu dizayn bozorning yaqin o‘tmishi joriy qaror nuqtai nazaridan qimmatroq degan farazga asoslanadi.
Hyper-agent joriy state-ga eng yaqin \(m\) ta tajribani L2 masofasi orqali qidiradi:
va ulardan olinadigan memory Q-target-ni hosil qiladi:
Bu qiymat hyper-agentning standart RL target-iga qo‘shimcha supervision sifatida kiradi:
Manba matni yaqin va o‘xshash tajribalardan samaraliroq foydalanilishini bildiradi. Biroq chop etilgan Tenglama (7) da attention vazni L2 masofasiga to‘g‘ridan-to‘g‘ri proportsional ko‘rinishi matematik notatsiyada noaniqlik keltirib chiqaradi; manba bu nuqtani alohida izohlamaydi.
Limit Order Book va Texnik Kirishlar Qanday Ishlatiladi?
Manba besh darajali Limit Order Book-dan foydalanadi:
Har bir darajada bid/ask narxi va mavjud miqdor mavjud.
Bundan tashqari OHLCV ma’lumoti:
ishlatiladi.
Qo‘shimcha 4-jadvalda ko‘plab texnik xususiyatlar ta’riflangan. Ular orasida:
- candle body va wick o‘lchovlari,
- besh bid/ask darajasining normallashtirilgan miqdorlari,
- weighted average prices,
- buy/sell spreads,
- buy/sell volume,
- volume imbalance,
- price spread,
- VWAP o‘lchovlari,
- bid/ask log returns,
- WAP log returns,
- 60 vaqt qadamli rolling trend features
mavjud.
Masalan, volume imbalance:
va price spread:
sifatida ta’riflanadi.
Tadqiqot Usuli va Natijalari
Ma’lumot to‘plamlari
| Bozor | Training | Validation | Test |
|---|---|---|---|
| BTC/USDT | 05.03.2022 – 22.02.2023 | 18.03.2023 – 15.06.2023 | 22.06.2023 – 15.10.2023 |
| ETH/USDT | 01.02.2022 – 31.01.2023 | 01.02.2023 – 31.05.2023 | 01.06.2023 – 31.10.2023 |
| DOT/USDT | 01.02.2022 – 31.01.2023 | 01.02.2023 – 31.05.2023 | 01.06.2023 – 31.10.2023 |
| LTC/USDT | 01.02.2022 – 31.01.2023 | 01.02.2023 – 31.05.2023 | 01.06.2023 – 31.10.2023 |
BTC ma’lumotlari bo‘linishida training, validation va test davrlari orasida manba jadvalida bo‘sh vaqt oraliqlari mavjud; Verianla ularni avtomatik ravishda to‘ldirmagan.
Trading setup
Tajribalar 4 ta NVIDIA RTX 4090 GPUda o‘tkazilgan.
Transaction commission:
deb belgilangan va manba bu Binance siyosatiga mos ekanini bildirgan.
Training chunk uzunliklari:
- BTC/USDT: 360 daqiqa = 6 soat,
- ETH/USDT, DOT/USDT va LTC/USDT: 4320 daqiqa = 3 kun.
Har bir sub-agent 15 epoch; hyper-agent ham 15 epoch o‘qitilgan.
Barcha neural-network parametrlarida Adam optimizer va:
ishlatilgan.
Sub-agent optimal supervisor koeffitsienti:
bo‘yicha validation ko‘rsatkichlari asosida tanlangan.
Hyper-agent uchun:
va memory-loss koeffitsienti:
sifatida sinab ko‘rilgan. DOT/USDT uchun \(\beta=1\), qolgan uchta bozor uchun \(\beta=5\) tanlangan.
Taqqoslangan usullar
MacroHFT sakkizta baseline bilan taqqoslangan:
- DQN,
- DDQN,
- PPO,
- CDQNRP,
- CLSTM-PPO,
- EarnHFT,
- Imbalance Volume (IV),
- MACD.
Baholash mezonlari
Oltita moliyaviy metrika ishlatilgan:
- Total Return (TR),
- Annual Sharpe Ratio (ASR),
- Annual Calmar Ratio (ACR),
- Annual Sortino Ratio (ASoR),
- Annual Volatility (AVOL),
- Maximum Drawdown (MDD).
Total Return:
Annual Volatility daqiqalik return-larni yiliga 525.600 daqiqa farazi asosida annualize qilishga tayanadi:
Annual Sharpe Ratio:
Asosiy samaradorlik natijalari
| Bozor | TR (%) | ASR | ACR | ASoR | AVOL (%) | MDD (%) | Trading Number |
|---|---|---|---|---|---|---|---|
| BTC/USDT | 3,03 | 0,61 | 2,06 | 0,34 | 18,19 | 5,41 | 19 |
| ETH/USDT | 39,28 | 3,89 | 8,41 | 2,49 | 20,93 | 9,67 | 20 |
| DOT/USDT | 13,79 | 0,97 | 2,45 | 0,68 | 40,31 | 15,89 | 38 |
| LTC/USDT | 18,16 | 1,50 | 3,11 | 0,66 | 29,59 | 14,24 | 138 |
Manbaning 1-jadval va 3-rasmiga ko‘ra, MacroHFT to‘rtta bozorning barchasida eng yuqori Total Return qiymatini hosil qilgan.
BTC/USDT
MacroHFT %3,03 daromad hosil qilgan, manbada taqqoslangan barcha baseline-larning BTC natijalari esa manfiy. Masalan, CDQNRP −%1,51, PPO −%9,15, EarnHFT −%11,16 va MACD −%18,99 daromad qayd etgan.
Biroq ayrim manfiy-return modellari pastroq AVOL yoki MDD hosil qilgan. Shuning uchun MacroHFT-ning yuqoriroq daromad natijasi “barcha risk mezonlarida eng past risk” degani emas.
ETH/USDT
MacroHFT:
qayd etgan.
Xuddi shu testda EarnHFT %18,02, IV %0,56 va PPO −%2,12 daromad hosil qilgan.
MacroHFT, shuningdek:
qiymatlarini qayd etadi.
DOT/USDT
MacroHFT %13,79 Total Return hosil qilgan. IV %10,58 bilan ijobiy daromad hosil qilgan boshqa kuchli usuldir; EarnHFT −%2,67 va MACD −%20,29.
LTC/USDT
MacroHFT %18,16 daromad hosil qilgan. IV %7,75, EarnHFT %0,54; MACD esa −%13,16.
Hyper-Agent Haqiqatan Ham Turli Ekspertlarni Aralashtiradimi?
Manbaning 5-rasmi BTC/USDT testida hyper-agent vaqt davomida oltita turli sub-agentga bergan vaznlarni ko‘rsatadi. Vaznlar doimiy emas; bozor konteksti o‘zgargan sari dominant ekspert ham o‘zgaradi.
Ushbu tasvir MacroHFT faqat training vaqtida turli agentlar yaratib qolmasligini, inference vaqtida ham bozor sharoitiga qarab ekspertlarning contribution-ini uzluksiz o‘zgartirishini ko‘rsatadi.
Conditional Adapter va Memory Haqiqatan Ham Kerakmi?
Ablation testlari ikkita asosiy komponentning ta’sirini alohida baholaydi:
- w/o-CA: conditional adapter olib tashlangan MacroHFT,
- w/o-MEM: memory mexanizmi olib tashlangan MacroHFT.
| Bozor | Model | TR (%) | ASR | MDD (%) |
|---|---|---|---|---|
| BTC | w/o-CA | 1,69 | 0,36 | 7,24 |
| BTC | w/o-MEM | 2,03 | 0,49 | 6,49 |
| BTC | MacroHFT | 3,03 | 0,61 | 5,41 |
| ETH | w/o-CA | 14,27 | 2,42 | 7,57 |
| ETH | w/o-MEM | 12,73 | 1,26 | 20,87 |
| ETH | MacroHFT | 39,28 | 3,89 | 9,67 |
| DOT | w/o-CA | -16,79 | -1,18 | 31,66 |
| DOT | w/o-MEM | 2,41 | 0,34 | 27,23 |
| DOT | MacroHFT | 13,79 | 0,97 | 15,89 |
| LTC | w/o-CA | -6,71 | -0,36 | 18,83 |
| LTC | w/o-MEM | -8,66 | -0,58 | 22,03 |
| LTC | MacroHFT | 18,16 | 1,50 | 14,24 |
Eng katta farqlar DOT va LTC bozorlarida kuzatiladi. Manba ushbu test davrlarida bozor qiymati DOT uchun taxminan %14,85 va LTC uchun taxminan %24,94 pasayganini bildiradi.
LTC-da to‘liq MacroHFT %18,16 daromad hosil qilgan, conditional adapter olib tashlanganda −%6,71, memory olib tashlanganda esa −%8,66 daromad olingan.
ETH-da MacroHFT %39,28 daromad hosil qilgan, w/o-CA %14,27 va w/o-MEM %12,73. Biroq MDD nuqtai nazaridan w/o-CA %7,57 bilan to‘liq MacroHFT-ning %9,67 qiymatidan pastroq. Demak, ablation natijasi ham barcha risk mezonlarida mutlaq ustunlikni ko‘rsatmaydi.
Memory Mexanizmi Keskin Bozor Harakatlarida Nima Beradi?
Manbaning 6-rasmida ETH bozorida memory olib tashlanganda model keskin narx pasayishiga yetarlicha tez javob bera olmaydi va sezilarli zarar yuzaga keladi. Conditional adapter olib tashlanganda esa model bozor flat/bear sharoitidan bull sharoitiga o‘tayotganda trading policy-ni yetarlicha o‘zgartira olmaydi va o‘sish imkoniyatini qo‘ldan boy beradi.
Mualliflar ushbu kuzatuvlarni memory keskin va kam uchraydigan narx harakatlarida, conditional adapter esa rejim o‘zgarishlarida muhim ekaniga doir xulq-atvor dalili sifatida talqin qiladilar.
Manbada Ko‘rsatilgan Trading Misollari Nimani Anglatadi?
Manbaning 4-rasmida to‘rtta misol ko‘rsatilgan.
ETH
Mualliflar modelni qisqa muddatli o‘sishda “breakout” imkoniyatini ushlaydigan strategiya sifatida talqin qiladilar. Pozitsiya qisqa harakat ichida ochilib yopiladi.
DOT
MacroHFT uzoq davom etgan o‘sish qismida pozitsiyasini saqlab, trend-following xatti-harakatini namoyon etadi va keyin pozitsiyadan chiqadi.
LTC
Narx qulashida stop-loss-ga o‘xshash chiqish xatti-harakati, undan keyin rebound vaqtida yangi foydali pozitsiya misoli ko‘rsatiladi.
BTC
Umuman pasayish tendensiyasidagi bozor ichida kichikroq o‘sishlardan foydalanishga urinadigan operatsiyalar ko‘rsatiladi.
Ushbu to‘rtta misol usulning formal trading rules-i emas. Ular mualliflarning model yuzaga chiqargan trading xatti-harakatiga bergan ex-post talqinlaridir.
Tadqiqot Qo‘llab-quvvatlaydigan Natijalar
- Trend va volatillikni alohida mezonlar sifatida qo‘llab ekspert sub-agentlarni o‘qitish sinovdan o‘tkazilgan kripto bozorlarida ishlaydigan ierarxik RL tuzilmasini yaratgan.
- Conditional adapter joriy bozor konteksti va pozitsiyaning low-level Q-policy-ga bevosita ta’sirini kuchaytiradi.
- Bitta ekspertni tanlash o‘rniga oltita sub-agentning Q-qiymatlarini aralashtiradigan hyper-agent sinovdan o‘tkazilgan ma’lumot to‘plamlarida kuchli natijalar bergan.
- Memory mexanizmini olib tashlash, ayniqsa, keskin bozor harakatlari bo‘lgan ayrim testlarda samaradorlikni sezilarli darajada pasaytirgan.
- Conditional adapterni olib tashlash rejim o‘zgarishlariga moslashuvni zaiflashtirgan.
- MacroHFT to‘rtta test ma’lumot to‘plamining barchasida ijobiy Total Return hosil qilgan va manbaning 1-jadvalidagi barcha baseline-lardan yuqori Total Return qayd etgan.
- DOT va LTC kabi test davrida umumiy bozor narxi keskin tushgan ma’lumot to‘plamlarida ham model ijobiy daromad hosil qilgan.
- EarnHFT-dagi single-agent routing o‘rniga policy mixture ishlatish ushbu tadqiqotning markaziy arxitektura farqlaridan biridir.
Tadqiqot Qo‘llab-quvvatlamaydigan Umumlashtirishlar
- MacroHFT jonli Binance yoki boshqa exchange-da ayni daromadlarni hosil qilishi ko‘rsatilmagan.
- %39,28 ETH yoki %18,16 LTC daromadi kelajakda takrorlanishi ko‘rsatilmagan.
- Model klassik ultra-low-latency HFT tizimlarining microsecond yoki nanosecond execution vaqtini o‘lchamaydi.
- Haqiqiy exchange queue priority, network jitter, packet loss, API throttling yoki co-location afzalligi eksperimental ravishda modellashtirilmagan.
- Market impact katta pozitsiyalarda natijalarni qanday o‘zgartirishi keng ko‘lamda sinovdan o‘tkazilmagan.
- Faqat long-position tuzilmasi haqiqiy HFT strategiyalarining barchasini ifodalamaydi.
- To‘rtta kriptovalyutada olingan natijalarni barcha token, exchange yoki bozor davrlariga umumlashtirib bo‘lmaydi.
- Conditional adapter yoki memory komponentlari yakka holda har bir trading algoritmida bir xil miqdorda samaradorlik oshishini ta’minlashi ko‘rsatilmagan.
Asosiy Metodologik Cheklovlar
Birinchidan, model faqat \(P_t\geq0\) pozitsiyalarga ruxsat beradi; ya’ni short-selling tuzilmasi mavjud emas. Bu haqiqiy kripto HFT tizimlarining strategiya maydoniga nisbatan muhim soddalashtirishdir.
Ikkinchidan, tranzaksiya xarajati to‘rtta bozorning barchasida doimiy %0,02 deb qabul qilinadi. Haqiqiy trading fee, spread va execution cost trader tier, exchange, order turi va bozor sharoitiga qarab o‘zgarishi mumkin.
Uchinchidan, trading interval bir daqiqa. Bu yuqori qaror chastotasini ta’minlashi mumkin, biroq klassik market-microstructure HFT-dagi microsecond/nanosecond latency poygasidan juda farqli vaqt miqyosidir.
To‘rtinchidan, tizim to‘rtta kripto trading pair-da sinovdan o‘tkazilgan. Bozorlar soni keng universal umumlashtirish uchun cheklangan.
Beshinchidan, model-selection va hyperparameter tanlovlari validation davrlaridagi daromadlarga asoslanadi. Bu yondashuv test to‘plamini himoya qilishga yordam bersa-da, model-development jarayonining muayyan tarixiy rejimlarga bog‘liqligini butunlay bartaraf etmaydi.
Oltinchidan, manba xotira mexanizmining yaqin tajribalarni vaznlashda ishlatilgan Tenglama (7) ning chop etilgan ko‘rinishi bilan “o‘xshashlikka ko‘ra yaqinroq tajribalardan foydalanish” haqidagi matnli izoh orasida aniq bo‘lmagan matematik nuqtani qoldiradi.
Manba va Usul Haqida Izoh
Asl sarlavha: MacroHFT: Memory Augmented Context-aware Reinforcement Learning On High Frequency Trading.
Mualliflar: Chuqiao Zong, Chaojie Wang, Molei Qin, Lei Feng, Xinrun Wang va Bo An.
Mas’ul muallif: Chaojie Wang.
Muassasalar: Nanyang Technological University; Skywork AI; Singapore University of Technology and Design.
Nashr: Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining, KDD ’24.
Konferensiya: 25–29 Avgust 2024, Barcelona, Spain.
Nashriyot: Association for Computing Machinery.
ACM ISBN: 979-8-4007-0490-1/24/08.
DOI: 10.1145/3637528.3672064.
arXiv: 2406.14537v1 [cs.LG], 20 Iyun 2024.
Asosiy usul: Memory-Augmented Context-aware Hierarchical Reinforcement Learning.
Low-level RL: Dueling DDQN + Optimal Value Supervisor + conditional adaptation.
High-level RL: Barcha sub-agent Q-policies-ning softmax vaznli mixture-i + episodic memory supervision.
Sub-agentlar soni: 6.
Market decomposition: Bull, Medium Trend, Bear, Volatile, Medium Volatility va Stable.
LOB chuqurligi: 5 daraja.
Low-level context window: 60 daqiqa.
Trading vaqt aniqligi: 1 daqiqa.
Action space: \(\{0,1\}\) maqsadli pozitsiya.
Pozitsiya cheklovi: Faqat non-negative / long position.
Commission: %0,02.
Test bozorlari: BTC/USDT, ETH/USDT, DOT/USDT va LTC/USDT.
Baseline soni: 8.
Baselines: DQN, DDQN, PPO, CDQNRP, CLSTM-PPO, EarnHFT, Imbalance Volume va MACD.
Moliyaviy mezonlar: TR, ASR, ACR, ASoR, AVOL va MDD.
GPU: 4 × NVIDIA RTX 4090.
Optimizer: Adam.
Learning rate: \(1\times10^{-4}\).
Training: Sub-agentlar 15 epoch; hyper-agent 15 epoch.
Asosiy test daromadlari: BTC %3,03; ETH %39,28; DOT %13,79; LTC %18,16.
Ablation natijasi: Conditional adapter va memory-ni olib tashlash to‘rtta bozorning barchasida Total Return-ni pasaytirgan; DOT va LTC-da variantlar manfiy daromadgacha tushgan.
Funding: National Research Foundation, Singapore — Industry Alignment Fund – Pre-positioning (IAF-PP) Funding Initiative.
Kod: Manba dastur ZONG0004/MacroHFT GitHub repozitoriyasida e’lon qilinganini bildiradi.
Manba ichidagi texnik izoh 1: Low-level target-position izohidagi bid/ask order terminologiyasi shu bo‘limda berilgan bid/ask ta’riflari bilan yo‘nalish jihatidan to‘liq mos ko‘rinmaydi.
Manba ichidagi texnik izoh 2: Memory lookup izohi eng yaqin tajribalarni ta’kidlagan holda, chop etilgan attention formulasi L2 masofasini bevosita vaznlaydi; manba bu notatsiya farqini izohlamaydi.
Asosiy ilmiy chegara: Natijalar tarixiy bozor ma’lumotlari ustidagi trading simulation-ga tegishli; jonli exchange execution tajribasi yoki ultra-low-latency ishlab chiqarish HFT tizimi bahosi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan