

Moliyaviy sun’iy intellekt modellarini o‘qitish uchun sifatli, uzoq va ishonchli ma’lumot talab qilinadi. Biroq moliya sohasida real ma’lumotga kirish har doim ham mumkin emas. Tashkilotlar tranzaksiya yozuvlarini ulashishni istamasligi mumkin, foydalanuvchi maxfiyligi himoya qilinishi kerak yoki kam uchraydigan anomaliya namunalari model o‘qitish uchun yetarli bo‘lmasligi mumkin. Shu sababli sintetik ma’lumot ishlab chiqarish moliyaviy modellashtirishning muhim tadqiqot yo‘nalishiga aylangan.
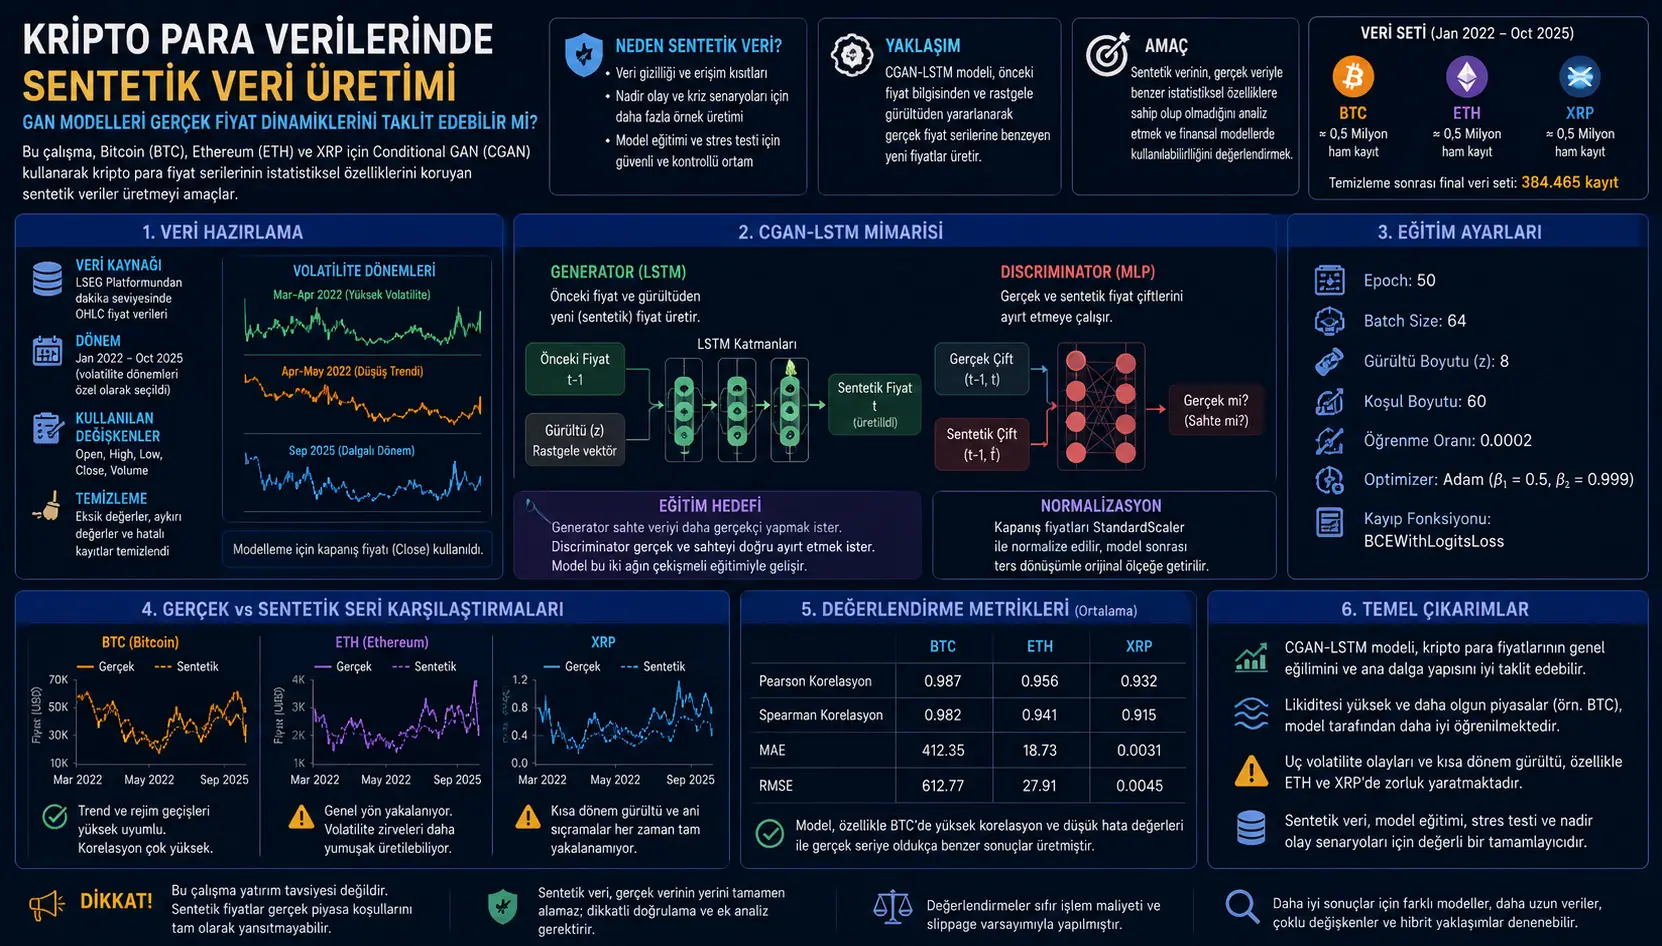
Ushbu tadqiqot kriptovalyuta narx vaqt qatorlarida sintetik ma’lumot ishlab chiqarish uchun Conditional Generative Adversarial Network, ya’ni shartli generativ raqobatli tarmoq yondashuvidan foydalanadi. Modelda generator tomonida LSTM turidagi takrorlanuvchi tarmoq, discriminator tomonida esa MLP tuzilmasi mavjud. Maqsad oldingi narx ma’lumoti va shovqindan foydalanib, real narx qatorlariga statistik jihatdan o‘xshash yangi yopilish narxlarini yaratishdir.
Tajribalar BTC, ETH va XRP ustida o‘tkazilgan. Ma’lumot 2022-yil yanvar–2025-yil oktabr oralig‘idagi kengroq davrdan olingan; ayniqsa 2022-yil mart–aprel, 2022-yil aprel–may va 2025-yil sentabr kabi yuqori volatillik davrlari o‘rganilgan. Natijalar model ayniqsa BTC kabi likvidroq va yetukroq bozorlarda narx tendensiyasini ancha yaxshi taqlid qilganini, ETH va XRP kabi shovqinliroq yoki tashqi hodisalarga sezgir aktivlarda esa ayrim volatillik cho‘qqilarini yumshatishga moyil ekanini ko‘rsatadi.
Muammo nimada?
Moliyaviy ma’lumotlar sun’iy intellekt modellari uchun juda qimmatli; biroq ular ko‘pincha sezgir hisoblanadi. Bank, to‘lov tizimlari, kripto tranzaksiyalar, firibgarlikni aniqlash va pul yuvishga qarshi tahlil kabi sohalarda real tranzaksiya yozuvlarini ulashish maxfiylik, tartibga solish va strategik sir sabab cheklanishi mumkin.
Bu holat model ishlab chiqishni qiyinlashtiradi. Agar yetarli real ma’lumot bo‘lmasa, kam uchraydigan anomaliya yoki inqiroz davrlari kam ifodalanadi. Model faqat normal davrlarni o‘rganib, noodatiy bozor harakatlarida zaif qolishi mumkin. Sintetik ma’lumot ishlab chiqarish shu nuqtada ishga tushadi: real ma’lumotning statistik xususiyatlarini saqlaydigan, ammo real yozuvning aynan nusxasi bo‘lmagan yangi namunalarning yaratilishi tadqiqot va model sinovlari uchun foydali bo‘lishi mumkin.
Kriptovalyuta bozorlari bu muammo uchun mos sinov maydonidir. Chunki ular yuqori volatillik, keskin rejim o‘zgarishlari, tashqi hodisalarga sezgirlik va uzluksiz savdo oqimini o‘z ichiga oladi. Ammo aynan shu xususiyatlar sabab modellashtirish qiyin. Generativ model faqat narxning umumiy yo‘nalishini emas, vaqt ichidagi tebranishni, keskin sakrashlarni va inqiroz davrlaridagi turli xatti-harakatlarni ham ushlashga harakat qilishi kerak.
Usul nimani taklif qiladi?
Tadqiqot kriptovalyuta yopilish narxlaridan sintetik vaqt qatori yaratish uchun Conditional GAN arxitekturasini taklif qiladi. Bu arxitekturada ikki asosiy tarmoq birgalikda o‘qitiladi:
Generator: LSTM turidagi tarmoq. U oldingi narx ma’lumoti va shovqin signalidan foydalanib, joriy narxning sintetik muqobilini yaratishga harakat qiladi. LSTM tanlanishining sababi moliyaviy narx qatorlari ketma-ket va vaqtga bog‘liq bo‘lishidir.
Discriminator: MLP asosidagi klassifikator. Unga berilgan narx jufti real ma’lumotdanmi yoki generator tomonidan yaratilganmi, shuni ajratishga harakat qiladi.
Model mantig‘i adversarial, ya’ni raqobatli o‘rganishga tayanadi. Generator yanada realistik sintetik narx yaratishga harakat qilsa, discriminator real va sintetik namunalarni farqlashga urinadi. O‘qitish davom etgan sari generator discriminator’ni alday oladigan darajada realistik namunalar yaratishni o‘rganadi.
Ma’lumotni qayta ishlashda yopilish narxlari StandardScaler bilan normallashtiriladi. Model o‘qitilgach teskari transformatsiya qo‘llanib, sintetik narxlar asl masshtabga qaytariladi. Shu tariqa natijalarni iqtisodiy jihatdan talqin qilish mumkin bo‘ladi.
Formulalar nimani anglatadi?
PDF’da sun’iy neyron tarmoqlar, RNN/LSTM, GAN maqsad funksiyasi, StandardScaler va yo‘qotish funksiyasi uchun asosiy formulalar mavjud. Quyidagi formulalar maqoladagi notatsiyaga imkon qadar sodiq qolgan holda MathJax bilan mos shaklda berilgan.
1. Sun’iy neyron tarmoqdagi tugun chiqishi
Ushbu formula klassik sun’iy neyron tarmoq tuguni qanday ishlashini ko‘rsatadi. Avval oldingi tugunlardan kelgan chiqishlar vaznlar bilan ko‘paytirilib jamlanadi; keyin aktivatsiya funksiyasi qo‘llanib yangi chiqish olinadi. Bu yerda \(w_{i,j}\) \(i\) tugundan \(j\) tugunga boradigan vaznni; \(g_j\) aktivatsiya funksiyasini; \(in_j\) vaznlangan jami kirishni anglatadi.
2. RNN’da vaqtga bog‘liqlik
RNN oldingi holat \(z_{t-1}\) bilan joriy kirish \(x_t\)’ni birga ishlatib yangi holat \(z_t\)’ni hosil qiladi. Bu tuzilma vaqt qatorlarida oldingi ma’lumot bugungi chiqishga ta’sir qilishiga imkon beradi. Kripto narx qatorlari vaqtga bog‘liq bo‘lgani uchun RNN va LSTM kabi tuzilmalar bunday ma’lumotlarda ko‘p ishlatiladi.
3. LSTM gate’lari
LSTM klassik RNN’ning uzoq muddatli bog‘liqliklarni o‘rganishdagi qiyinchiligini kamaytirish uchun gate mexanizmlaridan foydalanadi. \(f_t\) unutish gate’i, \(i_t\) kirish gate’i, \(o_t\) chiqish gate’i. \(c_t\) hujayra xotirasini, \(z_t\) qisqa muddatli chiqishni anglatadi. Moliyaviy qatorlarda avvalgi narx rejimlari ta’sirini saqlash uchun bu xotira tuzilmasi muhim.
4. GAN minimax o‘yini
Ushbu formula GAN o‘qitishini ikki o‘yinchili o‘yin sifatida belgilaydi. Generator \(g\) discriminator \(d\)’ni aldashga harakat qiladi; discriminator esa real va soxta namunalarni ajratishga urinadi. O‘qitishning maqsadi generator real ma’lumot taqsimotiga o‘xshash namunalar yaratishidir.
5. GAN qiymat funksiyasi
Ushbu formula discriminator’ning real namunalarni real, generator namunalarini soxta sifatida ajratish muvaffaqiyatini o‘lchaydi. \(x\) real ma’lumotdan kelgan namuna; \(z\) generator’ga berilgan shovqin; \(g(z)\) yaratilgan namuna; \(d(x)\) discriminator’ning reallik ehtimolini ko‘rsatadi.
6. StandardScaler normallashtirishi
Ushbu formula narx ma’lumoti qanday standartlashtirilishini ko‘rsatadi. \(x\) asl kuzatuv, \(\mu\) qatorning o‘rtachasi, \(\sigma\) standart og‘ishidir. Shu tariqa ma’lumotlar o‘rtachasi nol, dispersiyasi bir bo‘ladigan qilib masshtablanadi. Bu amal GAN va LSTM kabi gradient asosidagi modellarni barqarorroq o‘qitishga yordam berishi mumkin.
7. Shartli narx jufti tuzilmasi
Tadqiqotda ma’lumot oldingi narx va joriy narx o‘rtasidagi shartli juftlar ko‘rinishida tashkil etiladi. Generator oldingi narx ma’lumotini shart sifatida ishlatib, joriy narxning sintetik muqobilini yaratishga harakat qiladi. Discriminator esa bu juft real yoki sintetik ekanini klassifikatsiya qiladi.
8. Binary cross-entropy yo‘qotishi
Ushbu yo‘qotish funksiyasi discriminator’ning real/soxta klassifikatsiya xatosini o‘lchash uchun ishlatiladi. \(y=1\) real namunani, \(y=0\) sintetik namunani ko‘rsatadi. Model chiqishi \(x\) sigmoid funksiyasi bilan ehtimolga aylantiriladi.
9. Sigmoid funksiyasi
Sigmoid funksiyasi model chiqishini 0 bilan 1 orasidagi ehtimol qiymatiga aylantiradi. Tadqiqotda BCEWithLogitsLoss ishlatilgani uchun sigmoid va binary cross-entropy amallari son jihatdan barqarorroq yagona tuzilma ichida bajariladi.
10. Discriminator yo‘qotishi
Discriminator ham real namunalar, ham generator yaratgan soxta namunalar ustida o‘qitiladi. Umumiy discriminator yo‘qotishi ushbu ikki yo‘qotishning o‘rtachasidir.
Grafik, jadval va sxemaning asosiy xabari
4-sahifadagi ANN/RNN/LSTM sxemasi: Sxema klassik sun’iy neyron tarmoq, RNN va LSTM tuzilmalarini yonma-yon ko‘rsatadi. Asosiy xabar: oddiy tarmoqlar alohida kirish-chiqish munosabatlariga e’tibor qaratadi, RNN va LSTM esa vaqtga bog‘liqlikni saqlashi mumkin. Shu sababli LSTM kripto narx qatorlari kabi ketma-ket ma’lumotlarga mosroq.
6-sahifadagi metodologik oqim sxemasi: Tadqiqot ish oqimi ma’lumotni olish, ma’lumotni qayta ishlash, model tahlili, CGAN-LSTM modelini qurish, volatillik davrlarini tanlash, normallashtirish, GAN adabiyotini ko‘rib chiqish va natijalarni tahlil qilishdan iborat. Ushbu sxema tadqiqot faqat model o‘qitishga emas, ma’lumot tanlash va volatillik davrlarini ajratishga ham asoslanganini ko‘rsatadi.
7-sahifadagi kriptovalyuta evolyutsiyasi grafiklari: BTC, ETH va XRP’ning 2022–2025 oralig‘idagi narx va o‘zgarish dinamikasi ko‘rsatiladi. Asosiy xabar kripto aktivlar turli davrlarda keskin narx harakatlari va yuqori volatillik ko‘rsatishidir. Shu sababli sintetik ma’lumot ishlab chiqarishda faqat o‘rtacha narx tendensiyasini emas, volatillik xatti-harakatini ham ushlash kerak.
8-sahifadagi volatillik davrlari grafigi: Uch xil davr taqqoslanadi. 2022-yil mart–aprel davrida yuqori chastotali tebranishlar kuzatiladi. 2022-yil aprel–may davrida yo‘nalishliroq va keskin pasayishlar ajralib turadi. 2025-yil sentabr davrida volatillik cheklanganroq bo‘lsa ham keskin sakrashlar mavjud. Ushbu grafiklarning asosiy xabari har bir volatillik davri bir xil xususiyatga ega emasligidir.
9-sahifadagi CGAN-LSTM arxitektura sxemasi: Generator tomonida LSTM oldingi narx va shovqindan sintetik narx yaratadi. Discriminator real va soxta narx juftlarini ajratishga harakat qiladi. Asosiy xabar model shunchaki tasodifiy narx yaratmasligi; oldingi narxni shart sifatida ishlatib vaqt bog‘liqligini qurishidir.
11–13-sahifalardagi o‘qitish yo‘qotishi grafiklari: BTC, ETH va XRP uchun generator va discriminator yo‘qotishlari ko‘rsatiladi. Grafiklarda o‘qitishning dastlabki davrlarida tez o‘zgarish bo‘lib, keyin barqarorroq darajaga o‘tishi ko‘rinadi. Bu adversarial o‘qitish ma’lum muvozanatga yaqinlashayotganini ko‘rsatadi.
14-sahifadagi real-sintetik taqsimot grafiklari: BTC, ETH va XRP uchun real va yaratilgan qiymatlar taqsimoti deyarli chiziqli chiziq bo‘ylab to‘planadi. Bu model narx darajalarini juda yaqin ishlab chiqayotganini ko‘rsatadi. Biroq yuqori korrelyatsiya o‘zi ekstremal hodisalar va taqsimot dumlari to‘liq ushlanganini anglatmaydi.
15–20-sahifalardagi real va yaratilgan qatorlar taqqoslanishi: Grafiklarda real narx qatori bilan sintetik qator ko‘p davrlarda bir-biriga juda yaqin yuradi. BTC’da umumiy trend va rejim o‘tishlari yaxshiroq saqlansa, ETH va XRP’da ayrim keskin cho‘qqilar yoki qisqa muddatli shovqinlar yumshoqroq yaratiladi. Asosiy xabar model umumiy narx tendensiyasini yaxshi ushlagani, biroq volatillik ekstremumlarini har bir aktivda bir xil kuchda hosil qilmasligidir.
Tajribalar qanday o‘tkazilgan?
Tadqiqot BTC, ETH va XRP uchun daqiqalik darajadagi narx ma’lumotlaridan foydalanadi. Umumiy davr 2022-yil yanvar–2025-yil oktabr deb ko‘rsatiladi; tajribalarda ayniqsa uchta yuqori volatillik davri tanlanadi: 2022-yil mart–aprel, 2022-yil aprel–may va 2025-yil sentabr.
Ma’lumot LSEG Platform’dan olingan. Xom ma’lumot taxminan 0,5 million yozuvni o‘z ichiga oladi. Tozalash va sifat tekshiruvlaridan keyin yakuniy dataset 384.465 yozuvga tushiriladi. Ishlatilgan o‘zgaruvchilar period, open, high, low va close sifatida beriladi; modellashtirishda ayniqsa yopilish narxiga e’tibor qaratiladi.
Har bir kripto aktiv va davr uchun model alohida o‘qitiladi. O‘qitishda 50 epoch ishlatiladi. Algorithm 1’dagi sozlamalarga ko‘ra shovqin o‘lchami 8, shart o‘lchami 60, batch size 64, o‘rganish tezligi 0.0002, Adam parametrlari \(\beta_1=0.5\), \(\beta_2=0.999\) qilib tanlanadi.
Model avval yopilish narxlarini StandardScaler bilan normallashtiradi. Keyin o‘qitish juftlari tuziladi: shart sifatida \(t-1\) narx, real ma’lumot sifatida \(t\) narx ishlatiladi. Generator sintetik \(t\) narx yaratganda discriminator real va sintetik juftlarni ajratishga harakat qiladi.
Natijalarni baholashda Pearson korrelyatsiyasi, Spearman korrelyatsiyasi, MAE, RMSE va grafik taqqoslash ishlatiladi. Ushbu metrikalar sintetik qator real qator bilan qanchalik o‘xshash harakat qilishini tushunishga yordam beradi.
Natijalar nimani ko‘rsatadi?
1. Model umumiy narx tendensiyasini yaxshi taqlid qiladi. Grafik taqqoslashlarda sintetik qator real narx qatorining umumiy yo‘nalishini va asosiy to‘lqin tuzilishini katta darajada kuzatadi. Ayniqsa BTC’da trend o‘tishlari va o‘rta-uzoq muddatli naqshlar yaxshiroq saqlangan ko‘rinadi.
2. BTC’da moslik eng kuchli ko‘rinadi. BTC uchun hisobot qilingan Pearson va Spearman korrelyatsiyalari ancha yuqori. Tadqiqot buni Bitcoin bozorining likvidroq, yetukroq va nisbatan barqaror statistik naqshlarga ega bo‘lishi bilan bog‘laydi.
3. ETH’da umumiy yo‘nalish ushlansa ham volatillik cho‘qqilari yumshashi mumkin. ETH uchun model narx harakatining asosiy yo‘nalishini kuzata oladi; ammo ayrim keskin volatillik cho‘qqilarida yaratilgan qator pastroq amplituda ko‘rsatishi mumkin. Bu holat GAN modellarida ekstremal hodisalar va og‘ir dumlarni yaratish qiyinligi bilan mos keladi.
4. XRP’da qisqa muddatli shovqin aniqroq muammo tug‘diradi. XRP natijalarida ayrim oraliqlarda yaxshi mahalliy moslik ko‘rinsa ham, qisqa muddatli shovqinga sezgirlik yuqoriroq. Maqola buni XRP tashqi hodisalar, tartibga solish yangiliklari va korporativ rivojlanishlarga sezgirroq bo‘lishi mumkinligi bilan izohlaydi.
5. StandardScaler tanlovi o‘qitish barqarorligiga hissa qo‘shadi. Moliyaviy qatorlar ekstremal qiymatlar va yuqori volatillikni o‘z ichiga olgani uchun masshtablash juda muhim. StandardScaler gradient portlashi yoki yo‘qolishi riskini kamaytirib, GAN-LSTM o‘qitishini barqarorroq qilishi mumkin.
6. BCEWithLogitsLoss son jihatdan barqarorlik beradi. Tadqiqotda sigmoid va binary cross-entropy alohida qo‘llanish o‘rniga BCEWithLogitsLoss ishlatiladi. Bu tanlov discriminator’ning haddan tashqari ishonchli chiqishlarida yuzaga kelishi mumkin bo‘lgan sonli beqarorlikni kamaytirishi mumkin.
Bu nima uchun muhim?
Sintetik moliyaviy ma’lumot ishlab chiqarish faqat akademik data augmentation usuli emas. To‘g‘ri ishlatilsa, maxfiylikni himoya qilish, model chidamliligi, stress test, anomaliyani aniqlash va kam uchraydigan ssenariylarni simulyatsiya qilish uchun foydali bo‘lishi mumkin. Ayniqsa moliyaviy tashkilotlar real tranzaksiya ma’lumotini ulashishni istamasa, real ma’lumotga o‘xshash, ammo real yozuvning aynan nusxasi bo‘lmagan sintetik ma’lumot tadqiqotni osonlashtirishi mumkin.
Kripto bozorlari bu jihatdan o‘rgatuvchi sinov muhiti beradi. Chunki yuqori volatillik va keskin rejim o‘zgarishlari generativ modellar faqat o‘rtacha narx darajasini emas, vaqt ichidagi dinamikani ham o‘rganishini talab qiladi. Ushbu tadqiqot sodda, ammo maqsadli CGAN-LSTM arxitekturasi bu dinamikani ma’lum darajada ushlay olishini ko‘rsatadi.
Biroq natijalar muhim ogohlantirish ham beradi: yuqori korrelyatsiya sintetik ma’lumot har jihatdan real ma’lumotga teng degani emas. Ayniqsa ekstremal hodisalar, kam uchraydigan inqiroz xatti-harakatlari, keskin likvidlik bo‘shliqlari va tashqi yangilik sabab narx sakrashlari sintetik ma’lumotda zaifroq ifodalanishi mumkin. Shu sababli sintetik ma’lumot real ma’lumot o‘rniga so‘roqsiz qo‘yilmasligi, nazoratli yordamchi ma’lumot sifatida baholanishi kerak.
E’tibor beriladigan jihatlar
1. Ushbu tadqiqot investitsiya tavsiyasi emas. Sintetik narx ishlab chiqarish jonli bozor prognozi yoki oldi-sotdi tavsiyasi degani emas.
2. Preprint xususiyatiga ega. Natijalar yakuniy hakamlikdan o‘tgan versiya aniqligi bilan o‘qilmasligi kerak.
3. Sintetik ma’lumot real ma’lumotning to‘liq o‘rnini bosa olmaydi. Model umumiy narx naqshlarini ushlashi mumkin; ammo ekstremal hodisalar, likvidlik inqirozlari va tashqi yangilik ta’sirlarini to‘liq ifodalamay qolishi mumkin.
4. Yuqori korrelyatsiya o‘zi yetarli sifat dalili emas. Moliyaviy vaqt qatorlarida volatillik klasterlanishi, og‘ir dumlar, drawdown xatti-harakati va rejim o‘tishlari ham alohida baholanishi kerak.
5. Model faqat yopilish narxiga e’tibor qaratadi. OHLC ma’lumoti mavjud bo‘lsa-da, modellashtirish asosan yopilish narxi orqali olib boriladi. Hajm, order book, on-chain ma’lumot yoki yangilik signallari modelga kiritilmagan.
6. Tashqi hodisalar sintetik ishlab chiqarishni qiyinlashtiradi. ETH yangilanishlari, XRP tartibga solish yangiliklari yoki makroiqtisodiy shoklar kabi tashqi omillarni faqat tarixiy narx ketma-ketligidan to‘liq o‘rganib bo‘lmasligi mumkin.
7. Mode collapse va ortiqcha silliqlash riski bor. GAN modellari ayrim holatlarda xilma-xillikni kamaytirishi yoki haddan tashqari silliq qatorlar yaratishi mumkin. Shu sababli sintetik ma’lumot ishlab chiqarishda vizual nazorat bilan birga taqsimot testlari ham zarur.
Xavfli soha eslatmasi: Tadqiqot kriptovalyuta narx ma’lumotlari bilan bog‘liq. Ushbu yozuv investitsiya tavsiyasi emas. Bu yerda tushuntirilgan usullar Bitcoin, Ethereum yoki XRP uchun narx prognozi, oldi-sotdi strategiyasi yoki aniq bozor yo‘nalishini chiqarish sifatida talqin qilinmasligi kerak. Maqola sintetik moliyaviy ma’lumot ishlab chiqarish va modellashtirish nuqtayi nazaridan baholanishi kerak.
Umumiy baholash: Maqola real moliyaviy ma’lumotlar har doim ham oson kiriladigan yoki ulashiladigan bo‘lmasligidan kelib chiqadi. Ayniqsa moliyaviy tranzaksiyalar, tashkilot ichki yozuvlari, anomaliyani aniqlash va firibgarlik tahlili kabi sohalarda ma’lumot maxfiyligi, kirish cheklovlari va muvozanatsiz sinf taqsimotlari muhim muammolar tug‘dirishi mumkin. Tadqiqot bu muammoga kriptovalyuta narx vaqt qatorlari orqali Conditional GAN asosidagi sintetik ma’lumot ishlab chiqarish bilan yondashadi.
Xulosa
Ushbu tadqiqot kriptovalyuta narx qatorlarida CGAN-LSTM arxitekturasi bilan sintetik ma’lumot ishlab chiqarish mumkin va o‘rgatuvchi yondashuv ekanini ko‘rsatadi. Generator’ning LSTM tuzilmasi oldingi narx ma’lumotidan vaqt bog‘liqligini qursa, discriminator real va sintetik narx juftlarini ajratishga harakat qiladi. Ushbu raqobatli o‘qitish real qatorga o‘xshash yangi narx ketma-ketliklarini yaratishni maqsad qiladi.
Tajribalar model ayniqsa BTC kabi likvidroq va yetukroq bozorlarda kuchli moslik berishini; ETH va XRP kabi yuqoriroq strukturaviy volatillik va tashqi hodisalarga sezgir aktivlarda esa ayrim cheklovlar ko‘rsatishini aniqlaydi. Bu natija sintetik moliyaviy ma’lumot ishlab chiqarishda aktivlar o‘rtasidagi farqlar muhimligini ko‘rsatadi.
Verianla o‘quvchisi uchun asosiy xabar shunday: sintetik ma’lumot ishlab chiqarish moliyaviy sun’iy intellektda muhim yordamchi vosita bo‘lishi mumkin; biroq yaratilgan ma’lumot real bozor xatti-harakatining qaysi jihatlarini saqlashi va qaysi jihatlarini yumshatishi sinchiklab tekshirilishi kerak. GAN modeli real narx chizig‘ini taqlid qilishi mumkin, ammo moliyaviy risk tahlili uchun eng muhim narsa ekstremal hodisalar va rejim o‘tishlarini qanchalik saqlashidir.
Manba va usul bo‘yicha izoh
Ushbu yozuv “Synthetic Data in Cryptocurrencies Using Generative Models” nomli akademik PDF asosida tayyorlangan original o‘zbekcha tahririy kontentdir. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, usul, formulalar, dataset, grafiklar, natijalar va cheklovlar soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan