

Oldindan baholash
Ushbu maqola moliyaviy vaqt qatorlarida ekstremal risklar va keskin birgalikdagi harakatlarni qanday o‘lchash mumkinligini o‘rganuvchi statistik tadqiqot asosida tayyorlangan. Ko‘rib chiqilgan tadqiqot Measuring Tail Dependence in Linear Processes: Theory and Empirics nomini olgan.
Tadqiqotning asosiy mavzusi standart korrelyatsiya o‘lchovlari moliyaviy bozorlardagi ekstremal hodisalarni tushuntirishda yetarli bo‘lmasligi mumkinligidir. Oddiy davrlarda ikki aktiv o‘rtasidagi bog‘liqlik sust ko‘rinsa ham, inqiroz yoki keskin harakatlar davrida u kuchayishi mumkin. Shu sababli tadqiqotchilar o‘rtacha qiymat atrofidagi tebranishlar o‘rniga taqsimotning dum qismidagi umumiy ekstremumlarni tahlil qiluvchi yangi tail cross-correlation yondashuvini taklif qilmoqda.
Maqola bu g‘oyani ayniqsa BTC, ETH va SOL kabi yuqori chastotali kriptovalyuta ma’lumotlari orqali namoyish etadi. Tadqiqotda og‘ir dumli taqsimotlar, muntazam o‘zgaruvchi taqsimotlar, qisqa/uzoq xotira, Hurst eksponenti va kechikkan ekstremal bog‘liqlik munosabatlari birgalikda ko‘rib chiqiladi.
Ushbu material investitsiya tavsiyasi emas. Maqola kripto bozorlarida ekstremal risk, og‘ir dum, keskin birgalikdagi harakat va statistik risk o‘lchovi haqida soddalashtirilgan akademik tushuntirishdir.
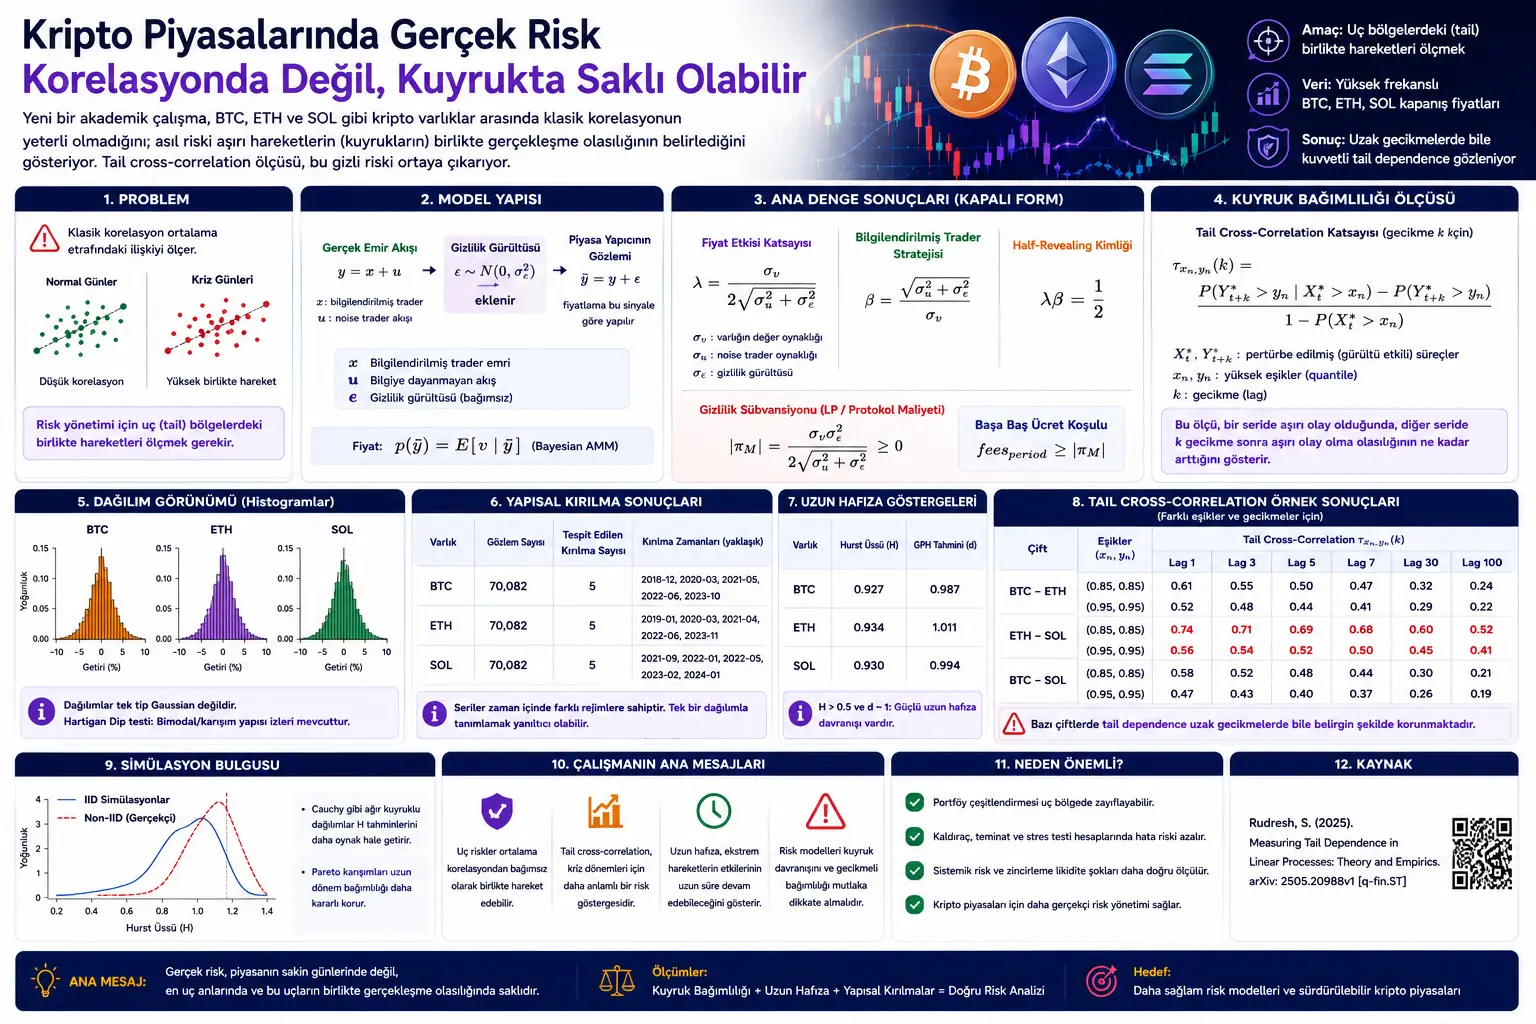
Yangi akademik tadqiqot moliyaviy vaqt qatorlarida klassik korrelyatsiya keskin bozor harakatlarini ushlashda yetarli bo‘lmasligi mumkinligini ko‘rsatmoqda. Tadqiqotchilar BTC, ETH va SOL kabi yuqori chastotali kriptovalyuta ma’lumotlaridan kelib chiqib, tail cross-correlation deb ataladigan ekstremal bog‘liqlik o‘lchovini o‘rganmoqda. Natijalar ushbu kripto qatorlarda ham og‘ir dumli taqsimot xususiyatlari, ham uzoq xotira xatti-harakati mavjudligini ko‘rsatadi. Eng e’tiborga molik natijalardan biri BTC-ETH, ETH-SOL va BTC-SOL o‘rtasidagi ekstremal bog‘liqlik qiymatlari uzoq kechikishlarda ham tez yo‘qolmasligidir. Bu holat kripto bozorlaridagi ekstremal harakatlar faqat bir lahzalik shoklar emas, balki barqaror risk klasterlari ko‘rinishida ham kuzatilishi mumkinligini anglatadi.
Muammo nima?
Moliyaviy bozorlarda risk ko‘pincha volatilite, korrelyatsiya, Value-at-Risk va Expected Shortfall kabi o‘lchovlar bilan baholanadi. Bu o‘lchovlar foydali, biroq ayniqsa inqiroz davrlarida yetarli bo‘lmasligi mumkin. Chunki bozorlardagi eng katta zararlarni ko‘pincha o‘rtacha harakatlar emas, kam uchraydigan, ammo juda kuchli ekstremal hodisalar keltirib chiqaradi.
Klassik korrelyatsiya ikki o‘zgaruvchining o‘rtacha qiymat atrofidagi birgalikdagi harakatini o‘lchaydi. Ammo ikki kripto aktiv oddiy kunlarda past korrelyatsiya ko‘rsatishi, keskin pasayish yoki keskin ko‘tarilish kunlarida birga harakat qilmasligini anglatmaydi. Inqiroz paytida alohida ko‘ringan risklar bir vaqtda yuzaga chiqishi mumkin.
Shu sababli tadqiqotning asosiy savoli quyidagicha: moliyaviy vaqt qatorlarida, ayniqsa og‘ir dumli kripto ma’lumotlarida, dum hududlaridagi birgalikdagi harakatlarni qanday o‘lchash mumkin?
Bu savol faqat akademik emas. Portfel riski, tizimli risk, leverage bilan savdo, garov boshqaruvi, birja risk nazorati va stress-test uchun u kritik ahamiyatga ega. Agar model ekstremal bog‘liqlikni past baholasa, inqiroz paytidagi haqiqiy yo‘qotish riski aslidan kichik ko‘rinishi mumkin.
Usul nimani taklif qiladi?
Tadqiqot moliyaviy vaqt qatorlarini chiziqli jarayonlar sifatida ko‘rib chiqadi. Bu jarayonlarda bugungi qiymatni o‘tmishdagi shoklarning og‘irliklangan yig‘indisi sifatida tasavvur qilish mumkin. Agar shoklar taqsimoti og‘ir dumli bo‘lsa, tizimning ekstremal xatti-harakati ham standart Gaussian modellardan farq qiladi.
Tadqiqotchilar avval muntazam o‘zgaruvchi taqsimotlar va og‘ir dumli xatti-harakatlar uchun nazariy asos yaratadi. Keyin iid, ya’ni mustaqil va bir xil taqsimlangan holat bilan non-iid, ya’ni mustaqil, ammo bir xil taqsimotga ega bo‘lmagan aralash holatlarni alohida ko‘rib chiqadi.
Maqolaning muhim jihati shundaki, u faqat bitta aktivning dumini emas, balki ikki turli vaqt qatorining ekstremal qiymatlari kechikish bilan birga yuz berish ehtimolini o‘lchaydi. Buning uchun tail cross-correlation coefficient deb ataladigan o‘lchov ta’riflanadi.
Bu o‘lchov bir qatorda yuqori chegaradan oshish yuz berganda, boshqa qatorning ma’lum kechikishdan keyin o‘zining yuqori chegarasidan oshish ehtimoli qanchalik ortishini tahlil qilishga urinadi. Shu tariqa “BTC’da ekstremal harakat yuz bersa, ETH yoki SOL tomonida ma’lum kechikishlarda ekstremal harakat klasteri davom etadimi?” kabi savollar uchun mosroq statistik vosita taqdim etiladi.
Formulalar nimani anglatadi?
Tadqiqotdagi formulalar og‘ir dumli chiziqli jarayonlar qanday ta’riflanishini, muntazam o‘zgaruvchi dumlar qanday o‘lchanishini, ekstremal bog‘liqlik koeffitsienti qanday qurilishini hamda qisqa/uzoq xotira tuzilmasi kechikkan tail dependence ga qanday ta’sir qilishini ko‘rsatadi.
1. Chiziqli jarayon tuzilmasi
Tadqiqotning boshlang‘ich nuqtasi ikkita chiziqli jarayondir:
Bu yerda \(a_j\) va \(b_j\) o‘tmishdagi shoklarning bugungi qiymatga ta’sir og‘irligini ko‘rsatadi. \(\epsilon^{(1)}\) va \(\epsilon^{(2)}\) — yangilik, ya’ni innovation qatorlaridir. Bu tuzilma moliyaviy vaqt qatorlarida o‘tgan shoklar bugungi harakatlarga qanday ta’sir qilishini modellashtirish uchun ishlatiladi.
2. Coupled, ya’ni perturbatsiya qilingan jarayon
Tadqiqotda ma’lum vaqt nuqtasidagi shok mustaqil nusxa bilan almashtirilib, jarayonning sezgirligi tekshiriladi:
Ushbu perturbatsiya ma’lum bir ekstremal shokning ikki jarayonga ta’sirini kuzatishga yordam beradi. Shu tariqa ekstremal hodisalar vaqt bo‘ylab qanday uzatilishi va boshqa qatorga qanday aks etishi tahlil qilinadi.
3. Muvozanatlangan muntazam o‘zgaruvchi dumlar
O‘zgaruvchining og‘ir dumli bo‘lishi katta qiymatlar normal taqsimotga qaraganda tez-tez uchrashi mumkinligini anglatadi. Tadqiqotda muvozanatlangan muntazam o‘zgaruvchi dum quyidagicha ta’riflanadi:
Bu yerda \(p\) o‘ng dum og‘irligini, \(q\) esa chap dum og‘irligini ko‘rsatadi. Moliyaviy bozorlarda chap dum ko‘pincha katta pasayish risklari bilan bog‘liq. O‘ng dum esa keskin ko‘tarilishlarni ifodalashi mumkin.
4. Sekin o‘zgaruvchi funksiya
Muntazam o‘zgaruvchi taqsimotlarda dum tuzilmasini to‘ldiruvchi sekin o‘zgaruvchi funksiya quyidagicha ta’riflanadi:
Bu ifoda \(L(x)\) funksiyasi juda katta \(x\) qiymatlarida masshtab o‘zgarishlariga sekin javob berishini ko‘rsatadi. Og‘ir dum nazariyasida bu funksiya asosiy darajali qonun xatti-harakatini nozik tarzda to‘ldiradi.
5. Og‘ir dumli yig‘indining dumi
Klassik natijalardan biri og‘ir dumli o‘zgaruvchilarning chiziqli yig‘indisi ham og‘ir dumli bo‘lib qolishi mumkinligini ko‘rsatadi:
Yig‘indining mutlaq dum xatti-harakati quyidagicha umumlashtiriladi:
Bu formula chiziqli jarayonning ekstremal riski faqat alohida shoklarga emas, koeffitsientlarning dumdagi og‘irligiga ham bog‘liqligini ko‘rsatadi.
6. Musbat dum hissasi
Musbat tomondagi dum uchun tadqiqot quyidagi tuzilmani beradi:
Bu yerda \((\rho_n)_+\) koeffitsientning musbat qismini, \((\rho_n)_-\) esa manfiy qismini ifodalaydi. Bu farqlash muhim, chunki moliyaviy qatorlarda musbat va manfiy ekstremumlar simmetrik bo‘lmasligi mumkin.
7. Aralash taqsimotlarda ustun dum
Non-iid, ya’ni bir xil taqsimotga ega bo‘lmagan og‘ir dumli o‘zgaruvchilarda yig‘indining eng ekstremal xatti-harakati ko‘pincha eng og‘ir dumli komponent tomonidan belgilanadi:
Bu yerda \(\alpha_j\) har bir komponentning dum indeksidir. Kichikroq \(\alpha\) og‘irroq dumni anglatadi. Shu sababli aralash tuzilmada ekstremal riskni ko‘pincha eng kichik dum indeksiga ega komponent boshqaradi.
8. Tail cross-correlation koeffitsienti
Tadqiqot markazidagi yangi bog‘liqlik o‘lchovi quyidagicha:
Bu formula \(X_t^{*}\) qatori yuqori chegaradan oshganda, \(Y_{t+k}^{*}\) qatorining \(k\) kechikishdan keyin o‘zining yuqori chegarasidan oshish ehtimoli qanchalik o‘zgarishini o‘lchaydi. Ya’ni ekstremal hodisalarning kechikkan birgalikdagi harakatini tahlil qiladi.
Bu o‘lchov klassik korrelyatsiyadan farq qiladi. Korrelyatsiya o‘rtacha atrofidagi birgalikdagi harakatni o‘lchasa, \(\tau_{x_n,y_n}(k)\) faqat ekstremal chegaradan oshish hududlariga e’tibor qaratadi.
9. Qisqa xotira tuzilmasi
Tadqiqotda qisqa muddatli xotira uchun koeffitsientlar eksponensial kamayadigan tuzilma qo‘llanadi:
Bu holatda o‘tmishdagi shoklarning ta’siri tez so‘nadi. Moliyaviy ma’noda bu ekstremal ta’sir qisqa vaqt ichida yo‘qolishi mumkin bo‘lgan jarayon tuzilmasini ifodalaydi.
10. Uzoq xotira tuzilmasi
Uzoq muddatli xotira uchun koeffitsientlar darajali qonun bo‘yicha kamayadi:
Bu holatda o‘tmishdagi shoklarning ta’siri sekinroq yo‘qoladi. Kripto bozorlarda ekstremal harakatlarning uzoq kechikishlarda ham ta’sirini saqlashi shunday uzoq xotira xatti-harakati bilan bog‘lanishi mumkin.
11. IID va bir xil chegara holatida kechikkan nisbat
IID va bir xil quantile/chegara ketma-ketligi holatida ketma-ket tail cross-correlation nisbati taxminan quyidagicha beriladi:
Bu formula kechikkan ekstremal bog‘liqlik qanday so‘nishini koeffitsientlar ketma-ketligi va dum indeksi belgilashini ko‘rsatadi.
12. Non-IID holatda kechikkan nisbat
Non-iid holatda o‘xshash tuzilma quyidagicha yuzaga keladi:
Bu yerda \(\alpha_0\) perturbatsiya qiluvchi asosiy og‘ir dumli shokning dum indeksidir. Tadqiqotning muhim xabarlaridan biri shundaki, murakkab non-iid tuzilmalarda ham uzoq muddatli ekstremal bog‘liqlik xatti-harakati oz sonli parametrlar bilan tushuntirilishi mumkin.
13. Turli chegara ketma-ketliklari nega muhim?
Tadqiqot turli o‘zgaruvchilarning dumlari turli og‘irlikka ega bo‘lishi mumkinligini ta’kidlaydi. Shu sababli ikkala qator uchun bir xil chegara o‘rniga turli chegaralar ishlatilishi mumkin:
Bu yondashuv muhim. Chunki BTC, ETH va SOL kabi aktivlarning narx masshtablari, volatilite darajalari va dum xatti-harakatlari turlicha. Bir xil mutlaq chegaradan foydalanish bir aktivda ekstremal hodisani ushlashi, boshqasida esa oddiy harakatni ifodalashi mumkin.
Grafik, jadval va sxemaning asosiy xabari
1-rasm, BTC, ETH va SOL qatorlarining histogrammalarini ko‘rsatadi. Grafiklarda taqsimotlarning bir cho‘qqili va oddiy Gaussian tuzilmasiga o‘xshamasligi ko‘rinadi. Tadqiqot bu ko‘rinishni Hartigan Dip testi bilan ham qo‘llab-quvvatlaydi va qatorlarda bimodal/aralash taqsimot izlari bo‘lishi mumkinligini qayd etadi.
1-jadval, BTC, ETH va SOL uchun strukturaviy uzilishlarni beradi. Har uchala kriptovalyuta qatorida ham 5 ta o‘zgarish nuqtasi aniqlangan. Bu topilma ma’lumotlarni iid, ya’ni mustaqil va bir xil taqsimlangan oddiy tuzilma sifatida ko‘rib chiqish mumkin emasligini ko‘rsatadi.
2-jadval, 3-jadval va 4-jadval, BTC, ETH va SOL uchun turli segmentlarda Pareto, Cauchy va Weibull taqsimotlarining AIC/BIC taqqoslashini taqdim etadi. Natijalar segmentdan segmentga o‘zgaradi. BTC’da ayrim bo‘limlarda Cauchy, ayrimlarida Weibull ustun keladi. ETH va SOL tomonida ham turli segmentlarda turli og‘ir dumli modellar yaxshiroq mos keladi. Bu kripto narx qatorlarini bitta o‘zgarmas taqsimot bilan tushuntirish qiyinligini ko‘rsatadi.
5-jadval, uzoq xotira ko‘rsatkichlarini beradi. BTC uchun Hurst eksponenti 0.927, ETH uchun 0.934, SOL uchun 0.930 deb xabar qilingan. GPH baholari ham BTC uchun 0.987, ETH uchun 1.011 va SOL uchun 0.994 darajasidadir. Bu qiymatlar qatorlarda kuchli uzoq xotira belgisi borligini anglatadi.
6-jadval, BTC-ETH, ETH-SOL va BTC-SOL juftliklari uchun turli quantile chegaralari va turli kechikishlarda tail cross-correlation qiymatlarini ko‘rsatadi. Muhim nuqta shuki: ayrim tail cross-correlation qiymatlari lag 1 dan lag 100 gacha katta darajada saqlanadi. Masalan, ayrim chegara kombinatsiyalarida ETH-SOL bog‘liqligi 0.7 atrofida qoladi. Bu ekstremal birgalikdagi harakat uzoq kechikishlarda ham tez yo‘qolmasligini ko‘rsatadi.
2-rasm, simulyatsiyalardan olingan Hurst eksponenti qiymatlarining taqsimotini ko‘rsatadi. Qizil uzilgan chiziq non-iid qurilmasidagi qiymatni ifodalaydi. Tadqiqot non-iid natijalar iid simulyatsiya diapazoni ichida qolishini ko‘rsatib, nazariy natijalar vizual ravishda qo‘llab-quvvatlanishini ta’kidlaydi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda avval BTC, ETH va SOL yopilish narxlari o‘rganilgan. Mualliflar yuqori chastotali kriptovalyuta ma’lumotlaridan foydalanib, ushbu qatorlardagi taqsimot tuzilmasi bir xil turga mansubmi yoki yo‘qmi, tekshirgan.
Qatorlarda strukturaviy uzilishlar aniqlangan va har uchala kriptovalyuta uchun 5 ta o‘zgarish nuqtasi topilgan. Shu sababli ma’lumotlar bitta iid taqsimotdan keladi, deb faraz qilish o‘rniga segmentlarga ajratilib, aralash taqsimot mantiqi bilan baholangan.
Har bir segment uchun Pareto, Cauchy va Weibull taqsimotlari taqqoslangan. AIC va BIC qiymatlari yordamida qaysi taqsimot qaysi segmentga yaxshiroq mos kelishi aniqlangan.
Keyin BTC, ETH va SOL o‘rtasida tail cross-correlation koeffitsientlari hisoblangan. Turli quantile chegaralari ishlatilgan: 0.75, 0.85 va 0.95 kabi yuqori dum hududlari baholangan. Shuningdek lag 1, 3, 5, 7, 30 va 100 kabi turli kechikishlar ko‘rib chiqilgan.
Oxirgi bosqichda simulyatsiya tadqiqotlari o‘tkazilgan. Pareto, Cauchy, Weibull va Fréchet kabi og‘ir dumli taqsimotlar ostida qisqa xotira va uzoq xotira holatlari sinovdan o‘tkazilgan. Maqsad nazariy natijalar turli taqsimot oilalari ostida qanchalik barqaror ekanini ko‘rish bo‘lgan.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi natijasi BTC, ETH va SOL kabi kripto qatorlar oddiy Gaussian yoki yagona taqsimotli tuzilma kabi harakat qilmasligidir. Histogrammalar, strukturaviy uzilishlar va model mosligi jadvallari qatorlar turli davrlarda turli taqsimot xususiyatlarini ko‘rsatishi mumkinligini namoyon qiladi.
Ikkinchi natija ushbu qatorlarda uzoq xotira belgilarining kuchli ekanidir. Hurst eksponenti va GPH baholari kripto narx dinamikasida o‘tgan shoklarning ta’siri tez yo‘qolmasligi mumkinligini anglatadi.
Uchinchi natija tail cross-correlation o‘lchovi kripto juftliklari o‘rtasidagi ekstremal bog‘liqlikni ushlay olishidir. Ayniqsa ETH-SOL munosabatida ayrim chegaralarda yuqori va barqaror tail cross-correlation qiymatlari kuzatiladi. Bu keskin harakatlar nafaqat bir vaqtda, balki kechikish bilan ham birga klasterlanishi mumkinligini ko‘rsatadi.
To‘rtinchi natija shundaki, kechikkan tail dependence xatti-harakati murakkab ko‘rinsa-da, ayrim asosiy parametrlar bilan tushuntirilishi mumkin. Tadqiqotga ko‘ra tail cross-correlation nisbati koeffitsientlarning kechikkan nisbati va dum indeksi bilan belgilanadi. Bu uzoq muddatli ekstremal risk o‘ylanganidan ko‘ra tartibliroq tuzilishga ega bo‘lishi mumkinligini ko‘rsatadi.
Beshinchi natija taqsimot turi xotira o‘lchovlariga ta’sir qilishidir. Simulyatsiyalarda Cauchy kabi momentlari mavjud bo‘lmagan og‘ir dumli taqsimotlar Hurst baholarida o‘zgaruvchanroq natijalar berishi mumkin, Pareto aralashmalari esa uzoq muddatli bog‘liqlik tuzilmasini barqarorroq saqlashi mumkin. Tadqiqot buni “tail-induced partition of memory”, ya’ni dum tuzilmasining xotirani ajratishi g‘oyasi bilan izohlaydi.
Bu nega muhim?
Kripto bozorlarida risk ko‘pincha volatilite yoki korrelyatsiya orqali muhokama qilinadi. Ammo ushbu tadqiqot haqiqiy xavf dum hududlaridagi birgalikdagi harakatlarda yashiringan bo‘lishi mumkinligini ko‘rsatadi.
Portfel oddiy kunlarda diversifikatsiyalangan ko‘rinishi mumkin. Ammo keskin bozor harakatlarida BTC, ETH va SOL bir yo‘nalishda keskin harakat qilsa, klassik korrelyatsiya bu riskni oldindan yetarlicha ko‘rsatmasligi mumkin. Tail cross-correlation aynan shu nuqtada mazmunliroq risk ko‘rsatkichini beradi.
Bu yondashuv faqat kripto uchun emas, sug‘urta, qayta sug‘urta, tizimli moliyaviy risk, ko‘p tomonlama default tahlili va tabiiy ofat riski kabi sohalar uchun ham muhim. Chunki bu sohalarda ham asosiy muammo ko‘pincha bitta hodisa emas, balki bir nechta ekstremal hodisaning birga yuz berishidir.
Verianla nuqtai nazaridan ushbu tadqiqotning asosiy xabari shunday: moliyaviy bozorlarda haqiqiy riskni o‘rtacha xatti-harakatdan ko‘ra ekstremal xatti-harakatdan izlash kerak. Agar model faqat oddiy kunlarni yaxshi tushuntirib, inqiroz kunlarida aktivlarning birga qulashini ushlay olmasa, risk boshqaruvi to‘liq bo‘lmaydi.
E’tibor beriladigan jihatlar
Ushbu tadqiqot investitsiya tavsiyasi emas. BTC, ETH yoki SOL bo‘yicha oldi-sotdi tavsiyasi bermaydi.
Tadqiqot nazariy statistik natijalarni ma’lum yuqori chastotali kripto ma’lumotlari misollari bilan birga taqdim etadi. Natijalarni turli birjalarda, turli ma’lumot davrlarida va turli kripto aktivlarda alohida sinash kerak.
Ma’lumotlarda strukturaviy uzilishlar mavjudligi model tanlashni qiyinlashtiradi. Shu sababli butun davrni bitta taqsimot oilasi bilan tushuntirishga urinish chalg‘ituvchi bo‘lishi mumkin.
Tail cross-correlation yuqori chegaralarda hisoblanganda ma’lumot siyraklashadi. Shu sababli juda yuqori quantile darajalarida baholash noaniqligi ortishi mumkin.
Hurst eksponenti va GPH kabi uzoq xotira o‘lchovlari og‘ir dumli taqsimotlarga sezgir bo‘lishi mumkin. Ayniqsa Cauchy kabi momentlari mavjud bo‘lmagan taqsimotlarda bu baholar o‘zgaruvchanroq natija berishi mumkin.
Tadqiqot ekstremal bog‘liqlikni o‘lchaydi, ammo bu sababiylik isboti emas. BTC’dagi keskin harakat ETH yoki SOL’dagi keskin harakatning sababi deb bevosita aytib bo‘lmaydi. O‘lchov birgalikdagi yoki kechikkan ekstremal harakat naqshini ko‘rsatadi.
Xulosa
Ushbu akademik tadqiqot moliyaviy vaqt qatorlarida ekstremal bog‘liqlik klassik korrelyatsiyadan alohida ko‘rib chiqilishi kerakligini kuchli tarzda ko‘rsatadi. BTC, ETH va SOL misoli kripto bozorlar og‘ir dumli, strukturaviy uzilishli va uzoq xotirali xususiyatlarga ega bo‘lishi mumkinligini anglatadi.
Tadqiqot taklif qilgan tail cross-correlation koeffitsienti bir qatordagi keskin harakat boshqa qatorda kechikkan keskin harakat ehtimolini qanday o‘zgartirishini o‘lchashga urinadi. Bu ayniqsa inqiroz davrlarida aktivlarning birga harakat qilish riskini tushunish uchun muhim vositadir.
Eng e’tiborga molik topilma ayrim kripto juftliklarida tail cross-correlation qiymatlari uzoq kechikishlarda ham juda kam kamayishidir. Bu kripto bozorlarida ekstremal harakatlar faqat bir lahzalik emas, balki barqaror va klasterlangan risk tuzilmalari hosil qilishi mumkinligini ko‘rsatadi.
Verianla nuqtai nazaridan xulosa aniq: risk boshqaruvida faqat “o‘rtacha korrelyatsiya pastmi?” deb so‘rash yetarli emas. Muhimroq savol shuki: bozorning dumida, ya’ni eng keskin kunlarida, aktivlar birga harakat qiladimi?
Manba va usul bo‘yicha izoh
Ushbu material Measuring Tail Dependence in Linear Processes: Theory and Empirics nomli akademik PDF ko‘rib chiqilib tayyorlangan. Matn so‘zma-so‘z tarjima emas. Tadqiqotning maqsadi, nazariy tuzilmasi, asosiy formulalari, kripto ma’lumotlar tahlili, grafik va jadval xabarlari, simulyatsiya topilmalari hamda cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy o‘zbek tilida qayta bayon qilingan.
Material investitsiya tavsiyasi, portfel tavsiyasi yoki jonli risk modelini o‘rnatish bo‘yicha ko‘rsatma emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan