

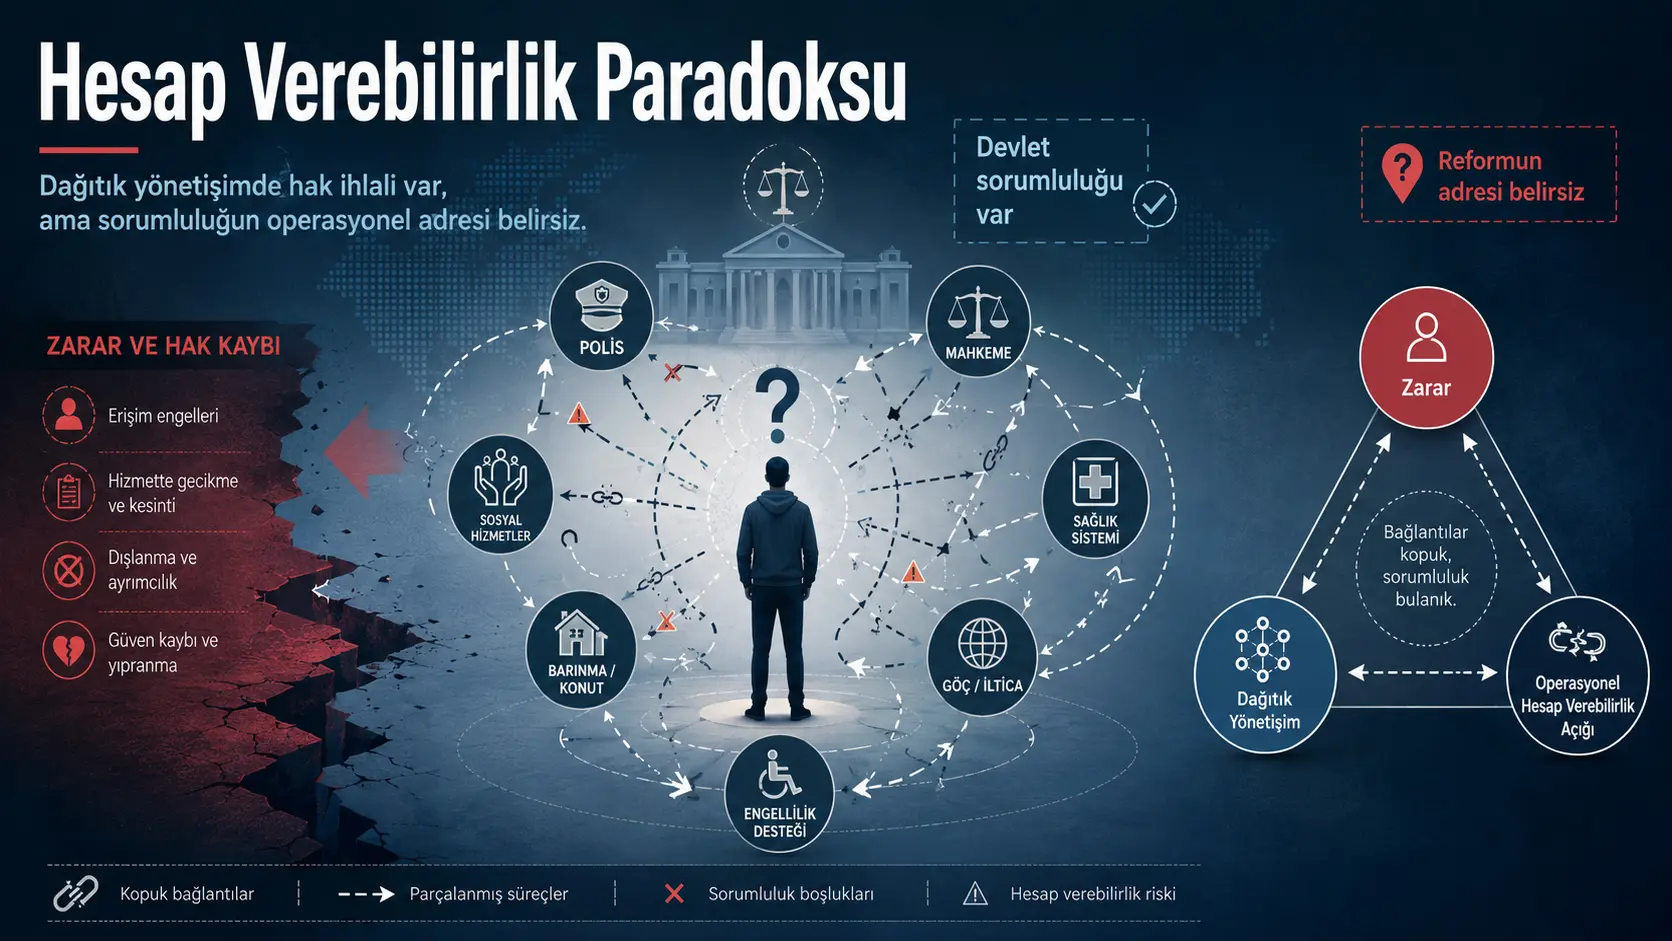
An’anaviy inson huquqlari huquqi, biror huquq buzilishi sodir bo‘lganda ushbu qoidabuzarlikni sodir etgan yoki uning oldini olmagan aniq bir subyektni topish mumkin degan farazga tayanadi. Qiynoqlarning bir aybdori, o‘zboshimchalik bilan ushlab turishning bir vakolatli organi, kamsitishning (diskriminatsiyaning) bir ijrochisi mavjud bo‘ladi. Sabab-oqibat zanjiri kuzatiladi; huquqiy javobgarlik va hisobdorlik muayyan shaxs yoki tashkilotga yo‘naltiriladi.
Tahera Anvarning (Tahera Anwar) tadqiqoti zamonaviy davlat boshqaruvi ushbu farazni borgan sari murakkablashtirib borayotganini ilgari suradi. Bugungi kunda inson huquqlari; politsiya, sudlar, ijtimoiy xizmatlar, sog‘liqni saqlash muassasalari, migratsiya idoralari, mahalliy hokimiyat organlari, xususiy pudratchilar va avtomatlashtirilgan qaror qabul qilish tizimlari o‘rtasida taqsimlangan boshqaruv yo‘llari orqali amalga oshiriladi. Vakolatlar taqsimlangan, ma’lumotlar turli ma’lumotlar bazalarida saqlanadi va hech bir tashkilot huquqni ta’minlash yo‘lini to‘liq yakka o‘zi nazorat qilmasligi mumkin.
Ushbu tuzilmada davlat huquqning ta’minlanmay qolishidan huquqiy jihatdan javobgar bo‘lib qolsa-da, tuzatuvchi aralashuv aynan qaysi tashkilotga, jarayon nuqtasiga yoki idoralararo bog‘lanishga yo‘naltirilishi kerakligini aniqlash imkonsiz bo‘lishi mumkin. Tadqiqot ushbu holatni “hisobdorlik paradoksi” deb ataydi: Huquqiy javobgarlik mavjud, biroq operatsion hisobdorlikning institutsional manzili osonlikcha topilmaydi.
Maqolaning asosiy hissasi ushbu paradoks yuzaga kelishi uchun uchta shartni taklif qiluvchi “Hisobdorlik bo‘shlig‘i uchburchagi”dir: Haqiqiy huquqiy zarar yuzaga kelishi, huquqning bir nechta tashkilotdan iborat taqsimlangan boshqaruv tizimi doirasida taqdim etilishi hamda tuzatuvchi aralashuv yo‘naltirilishi mumkin bo‘lgan aniq operatsion hisobdorlik nuqtasining mavjud emasligi. Shuningdek, tadqiqot hisobdorlik tashkilotlar o‘rtasida qanday parchalanishini ko‘rsatuvchi zanjir, to‘rt qismli muvaffaqiyatsizliklar tipologiyasi va olti shartli diagnostik testni taqdim etadi.
Tadqiqot empirik izlanish emas. Taklif etilgan tushunchalar, tipologiya va test hali dala ma’lumotlari bilan tasdiqlanmagan. Matnning hissasi shundaki, u amaldagi inson huquqlari doktrinalari davlatga huquqiy javobgarlik yuklay olsa-da, tizim ichida islohot qayerga yo‘naltirilishi kerakligini doim ham tushuntirib bera olmasligini ko‘rsatadigan nazariy asosni ishlab chiqqan.
An’anaviy “qoidabuzarlikni sodir etgan subyekt” modeli nima?
Inson huquqlari huquqining klassik hisobdorlik mantig‘ida huquqbuzarlik bilan ushbu qoidabuzarlikni sodir etgan, unga ko‘maklashgan yoki uning oldini olmagan subyekt o‘rtasida kuzatilishi mumkin bo‘lgan bog‘liqlik mavjud bo‘ladi. Agar davlat xizmatchisi yomon muomala qilgan bo‘lsa, xodimning va u biriktirilgan tashkilotning javobgarligi o‘rganiladi. Agar biror shaxs noqonuniy tarzda ushlab turilgan bo‘lsa, ushlab turish to‘g‘risida qaror qabul qilgan yoki uni ijro etgan vakolatli organ aniqlanishi mumkin.
Maqola ushbu yondashuvni “violator model”, ya’ni qoidabuzarlikni sodir etgan subyekt modeli deb ataydi. Model to‘g‘ridan-to‘g‘ri davlat zo‘ravonligi, ochiq beparvoliklar va bitta tashkilot doirasida sodir bo‘lgan huquqbuzarliklar bo‘yicha kuchli hisoblanadi. Qoidabuzarlik qayerda va kim tomonidan sodir etilganini aniqlash mumkin bo‘lgani sababli tergov, sanksiya, tovon puli va institutsional islohot aniq bir manzilga yo‘naltirilishi mumkin.
Muallif ushbu model o‘z kuchini yo‘qotganini ilgari surmaydi. Qiynoqlar, o‘zboshimchalik bilan ushlab turish, kamsitish va davlat xizmatchilarining ochiq beparvoligi hali ham aniqlanishi mumkin bo‘lgan aybdorlarni o‘z ichiga olishi mumkin. Tadqiqotning da’vosi ancha cheklangan: bugungi kunda ayrim huquqiy muvaffaqiyatsizliklar bitta shaxs yoki tashkilotning xatti-harakatidan emas, balki alohida qaralganda oqilona ko‘ringan ko‘plab tashkilotlar jarayonlarining o‘zaro birlashuvidan kelib chiqadi.
Zamonaviy boshqaruv klassik modelni nima uchun qiyinlashtirmoqda?
Yigirmanchi asrning inson huquqlari huquqi asosan iyerarxik davlat institutlari hisobga olingan holda rivojlangani ta’kidlanadi. Bunga qarshi o‘laroq, bugungi davlat boshqaruvida huquqlardan foydalanish borgan sari tarmoqlar, shartnomalar, davlat-xususiy sherikligi, ixtisoslashtirilgan muassasalar, autsorsing xizmatlari va avtomatlashtirilgan qaror qabul qilish tizimlari orqali amalga oshirilmoqda.
Shaxs o‘z huquqiga erishishi uchun quyidagi turdagi bosqichlarni bosib o‘tishi talab qilinishi mumkin:
- Dastlabki arizani davlat tashkilotiga topshirish;
- Boshqa bir tashkilotdan hujjat yoki xulosa olish;
- Uchinchi bir tashkilotga yo‘naltirilish;
- Turli tashkilotlar tomonidan qo‘llanadigan muddat va ariza talablariga mos kelish;
- Bir tashkilot chiqargan qaror boshqa tashkilot tizimiga yetib borishini kutish;
- Bir-biridan mustaqil bo‘lgan shikoyat va yordam yo‘llariga rioya qilish.
Ushbu yo‘lning istalgan nuqtasida kichik kechikish, ma’lumot yo‘qotilishi, mos kelmaydigan ma’lumotlar tizimi, vakolat chegarasi yoki muvaffaqiyatsiz yo‘naltirish yuzaga kelishi mumkin. Har bir tashkilot o‘z jarayonini qonunchilikka muvofiq bajarganini isbotlay olishi mumkin; biroq tashkilotlarning umumiy o‘zaro ta’siri shaxsni o‘z huquqidan mahrum qilishi mumkin.
Maqoladagi uchta boshlang‘ich misol
Oilaviy zo‘ravonlik
Tadqiqotda keltirilgan birinchi misolda zo‘ravonlikka uchragan ayol politsiyaga murojaat qiladi. Politsiya voqea joyiga yetib keladi va hisobot tuzadi; ammo yuridik yordam yoki shoshilinch boshpana bo‘yicha yo‘naltirish berilmaydi. Ayol o‘z imkoniyatlari bilan boshpana topadi, lekin u yerda yana yangidan ariza to‘ldirishi kerak bo‘ladi. Uy-joy ko‘magi politsiya hisobotini talab qiladi; ushbu hisobot esa boshqa bir politsiya bo‘limidan so‘ralishi lozim. Sud tomonidan chiqarilgan cheklov/aralashuv qarori bolalarni himoya qilish muassasasi bilan avtomatik tarzda almashilmaydi. Ayol yangi hujum tufayli kasalxonada bo‘lgan vaqtda yuridik yordam uchrashuviga bora olmaydi va uning ishi yopib qo‘yiladi.
Ushbu misolda har bir tashkilot o‘z xizmat vazifalari doirasida muhim harakatni amalga oshirgan. Politsiya hisobot tuzgan, boshpana muassasasi arizani qabul qilgan, sud qaror chiqargan va bepul yuridik yordam tizimi uchrashuv tayinlagan. Shunga qaramay, jarayon bir butun sifatida baholanganda, shaxs barqaror himoyaga erisha olmagan.
Qochoqlik arizasi
Ikkinchi misolda migratsiya nazorati ostida bo‘lgan qochqinning boshpana berish arizasini ko‘rib chiqishni talab qilish huquqi mavjud. Biroq e’tiroz bildirish uchun yetti kunlik muddat belgilangan. Travmadan keyingi stress tufayli shifoxonaga yotqizilgan shaxs muddatni o‘tkazib yuboradi; uning arizasi rad etiladi va u ta’qib xavfi mavjud bo‘lgan mamlakatga qaytarib yuboriladi.
Qonun chiqaruvchi organ muddatni belgilagan, kengash muddatni qo‘llagan va nazorat organi amaldagi siyosatga amal qilgan. Har bir harakat alohida baholanganda institutsional vazifalarga mos ko‘rinishi mumkin. Huquqiy muvaffaqiyatsizlik esa barcha amallarning birgalikda yaratgan qat’iy va nomutanosib murojaat yo‘lidan kelib chiqadi.
Nogironlik ko‘magi
Uchinchi misolda nogironligi bo‘lgan shaxs shaxsiy parvarish yordamiga muhtoj bo‘ladi. Qo‘llab-quvvatlash dasturi qonunan mavjud; biroq ariza topshirish uchun olti oylik kutish ro‘yxatiga ega bo‘lgan mutaxassisdan batafsil tibbiy xulosa olish talab qilinadi. Shaxs ushbu xulosani kutish jarayonida uydan chiqa olmaydigan og‘ir holatda qoladi.
Qonun chiqaruvchi organ tizimni loyihalashtirgan, ma’muriyat ariza shartlarini bajargan va ixtisoslashtirilgan sog‘liqni saqlash xizmati o‘z imkoniyatlari doirasida ishlagan. Muammo bitta tashkilotning ochiq noqonuniy xatti-harakatidan ko‘ra, bir-biriga mos kelmaydigan jarayonlarning birgalikda huquqdan foydalanishga to‘sqinlik qilishidadir.
Hisobdorlik paradoksining ta’rifi
Tadqiqotga ko‘ra, paradoks bir-biriga zid ko‘rinsa-da, bir vaqtning o‘zida to‘g‘ri bo‘lishi mumkin bo‘lgan ikkita qoidadan iborat:
- Davlat yuzaga kelgan huquqiy muvaffaqiyatsizlik uchun huquqiy jihatdan javobgardir.
- Hech bir tashkilot operatsion hisobdorlikning birlamchi manzili sifatida osonlikcha belgilana olmaydi.
Boshqacha aytganda, davlat darajasida javobgarlik saqlanib qoladi; ammo tizim ichida islohot, monitoring yoki tuzatuvchi aralashuv qayerga yo‘naltirilishi kerakligi noaniq bo‘lib qoladi.
Bu yerdagi “paradoks” so‘zi qat’iy mantiqiy ziddiyat ma’nosida ishlatilmaydi. Ushbu atama inson huquqlari huquqidagi uzoq yillik institutsional umidning buzilishini ifodalaydi: Huquqiy javobgarlik belgilangan taqdirda, hisobdorlik ham xuddi shu chiziq bo‘yicha boradi deb hisoblanadi. Taqsimlangan boshqaruvda javobgarlik davlatga yuklanishi mumkin; biroq operatsion o‘zgarish kiritilishi kerak bo‘lgan tashkilot, jarayon yoki bog‘lanish nuqtasini aniq ko‘rsatib bo‘lmasligi mumkin.
Davlat javobgarligi va operatsion hisobdorlik o‘rtasidagi farq
| Tushuncha | Javob beradigan savoli | Funksiyasi |
|---|---|---|
| Davlat javobgarligi | Huquq ta’minlanmaganligi uchun huquqiy jihatdan kim javobgar? | Qoidabuzarlikni davlatga yuklaydi; majburiyat va huquqiy javobgarlikni keltirib chiqaradi. |
| Operatsion hisobdorlik | Tizim ichida qaysi jarayon, tashkilot yoki aloqa tuzatilishi kerak? | Islohot, monitoring, tuzatuvchi aralashuv va zararni qoplashning institutsional manzilini belgilaydi. |
Operatsion hisobdorlik ayb yoki huquqiy javobgarlik bilan teng ma’noli emas. Biror tashkilotni operatsion aralashuv manzili sifatida ko‘rsatish ushbu tashkilot butun zarardan yakka o‘zi huquqiy javobgar ekanini anglatmaydi. Tushunchaning maqsadi — xuddi shu zararning takrorlanishining oldini olish uchun tizimning qaysi nuqtasiga aralashish kerakligini aniqlashdir.
Agar tadqiqotchi yoki nazoratchi muvaffaqiyatsizlikning takrorlanishini real tarzda oldini oladigan aniq bir tashkilot, jarayon nuqtasi yoki tashkilotlar birlashmasini topa olmasa, operatsion hisobdorlik noaniq, tarqoq yoki ko‘rinmas holga kelgan bo‘ladi.
Tadqiqot savoli
Tadqiqotning asosiy tadqiqot savoli quyidagicha:
Hech bir tashkilot operatsion hisobdorlikning birlamchi manzili sifatida osonlikcha belgilana olmaydigan taqsimlangan boshqaruv tizimlarida yuzaga keladigan huquqiy muvaffaqiyatsizliklarni inson huquqlari huquqi qanday tushunchalashtirishi kerak?
Hissalarning iyerarxiyasi
Muallif tadqiqot hissasini ahamiyat darajasiga ko‘ra uchta bosqichda taqdim etadi:
- Birlamchi hissa – Hisobdorlik paradoksi: Davlat javobgarligi davom etayotgan bo‘lsa-da, operatsion hisobdorlik manzili topilmaydigan huquqiy muvaffaqiyatsizliklarni tavsiflaydi.
- Birlamchi hissa – Hisobdorlik bo‘shlig‘i uchburchagi: Paradoks yuzaga kelishi uchun zarur bo‘lgan uchta shartni vizuallashtiradi.
- Ikkilamchi hissalar: Hisobdorlikning parchalanish zanjiri, taqsimlangan muvaffaqiyatsizliklar tipologiyasi va olti shartli Taqsimlangan hisobdorlik testi.
Hisobdorlik bo‘shlig‘i uchburchagi
PDF’ning sakkizinchi sahifasidagi 1-rasm nazariyaning “asosiy hissasi” sifatida tavsiflanadi. Modelning uchta majburiy komponenti quyidagilardir:
- Zarar: Haqiqiy huquqiy muvaffaqiyatsizlik yuzaga kelgan bo‘lishi kerak.
- Taqsimlangan boshqaruv: Huquq yo‘li bir nechta tashkilotdan iborat bo‘lishi va hech bir subyekt butun jarayonni nazorat qilmasligi lozim.
- Oson aniqlanadigan operatsion hisobdorlikning mavjud emasligi: Oqilona tadqiqotchi muvaffaqiyatsizlikning takrorlanishini oldini oladigan aniq bir institutsional aralashuv nuqtasini belgilay olmasligi kerak.
Muallifning uchburchak shaklini tanlashiga sabab, ushbu elementlar o‘rtasida to‘g‘ri chiziqli yoki xronologik ketma-ketlik mavjud emasligidir. Zarar avval, boshqaruvning tarqoqligi keyin va hisobdorlik bo‘shlig‘i eng oxirida paydo bo‘ladi degan sodda zanjir ilgari surilmaydi. Uchala shart birgalikda mavjud bo‘lishi lozim. Shartlardan biri olib tashlansa, paradoks yo‘qoladi.
Masalan, zarar bo‘lmasa, o‘rganiladigan huquqiy muvaffaqiyatsizlik ham bo‘lmaydi. Agar butun huquq yo‘li bitta tashkilot tomonidan boshqarilsa, an’anaviy hisobdorlik vositalari ko‘p hollarda aralashuv manzilini ko‘rsata oladi. Islohot yo‘naltirilishi mumkin bo‘lgan aniq bir tashkilot yoki tashkilotlar birlashmasi mavjud bo‘lsa ham, operatsion hisobdorlik yo‘qolgan hisoblanmaydi.
Chizmada “yagona zararni qoplash yo‘lining yo‘qligi” uchburchakning alohida burchagi emas, balki uchta shartning birlashuvidan kelib chiqadigan natija sifatida ko‘rsatilgan. Shu bilan birga, nomida “uchburchak” so‘zi bo‘lishiga qaramay, PDF faylida rasm klassik geometrik uchburchak shaklida chizilmagan; uchta tushuncha to‘rtburchak ramka va vertikal o‘q ichiga joylashtirilgan.
Hisobdorlikning parchalanish zanjiri
To‘qqizinchi sahifadagi 2-rasm uchburchak shartlarini emas, balki jarayon davomida hisobdorlik qanday yo‘qolib borishini tushuntiradi:
Huquq egasi → A tashkilot → B tashkilot → C tashkilot → D tashkilot → Huquqning ta’minlanmay qolishi → Oson aniqlanadigan operatsion hisobdorlikning mavjud emasligi
Huquq egasi tizim bo‘ylab harakatlangan sari javobgarlik bir tashkilotdan ikkinchisiga o‘tadi. Har bir tashkilot faqat o‘ziga kelib tushgan ishni ko‘rib chiqadi va keyingi tashkilotga o‘tkazadi. Zanjir oxirida zarar yuzaga kelgan bo‘lsa ham, hech bir tashkilot butun jarayonning to‘liq egasi emas.
Ushbu model hisobdorlik birdaniga yo‘q bo‘lib ketmasligini; balki vazifalarni o‘tkazish, yo‘naltirish, ma’lumotlar uzatish va tashkilot chegaralari bo‘ylab asta-sekin parchalanib (erib) borishini ta’kidlaydi.
Taqsimlangan hisobdorlik muvaffaqiyatsizligi nima?
Maqola “taqsimlangan hisobdorlik muvaffaqiyatsizliklari” iborasini shakllangan huquqiy doktrina sifatida emas, balki intuitiv va analitik kategoriya sifatida taklif qiladi. Ushbu toifaga kiradigan huquqiy muvaffaqiyatsizlik to‘rtta xususiyatga ega:
- Zarar haqiqiy va oldindan aytib bo‘ladigan darajada bo‘ladi.
- Natija hech qanday individual xatti-harakat yakka o‘zi tushuntirib bera olmaydigan ko‘p tashkilotli o‘zaro ta’sirdan kelib chiqadi.
- Yagona va oson aniqlanadigan operatsion subyektga yuklab bo‘lmaydi.
- Davlatning zararni oldini olish va uni qoplash bo‘yicha tizimli majburiyati saqlanib qoladi.
To‘rtta muvaffaqiyatsizlik turi
| Tur | Ta’rif | Maqolada keltirilgan misol |
|---|---|---|
| I tur – Aniq subyektning mavjud emasligi | Bir nechta tashkilot natijaga kichik hissa qo‘shadi; hech bir tashkilot natijani yakka o‘zi izohlay olmaydi. | Oilaviy zo‘ravonlikka uchragan shaxsning tashkilotlar o‘rtasidagi bo‘shliqlarda qolib ketishi |
| II tur – Ko‘p sonli kichik hissalar | Har bir subyekt kichik to‘siq yaratadi; jamlangan natija og‘irlashadi. | Ko‘plab kichik protsessual to‘siqlarni o‘z ichiga olgan qochqinlar shikoyat tizimi |
| III tur – Algoritmik boshqaruv | Qaror avtomatlashtirilgan tizim tomonidan shakllantiriladi; mas’ul inson subyekti noaniq. | Ijtimoiy yordamga muvofiqlik algoritmlari |
| IV tur – Davlat-xususiy tarmoqlari | Javobgarlik davlat tashkilotlari va nodavlat xizmat ko‘rsatuvchilar o‘rtasida bo‘linadi. | Fuqarolik jamiyati tashkilotlariga topshirilgan boshpanasizlik xizmatlari |
Tipologiya har bir holatni qat’iy tasniflovchi tasdiqlangan shkala emas. Bitta holat bir vaqtning o‘zida bir nechta turga yaqin bo‘lishi mumkin. Masalan, nogironlik ko‘magi ham ko‘p sonli kichik ma’muriy to‘siqlarni, ham avtomatlashtirilgan baholash komponentlarini o‘z ichiga olsa, II va III tur xususiyatlarini birgalikda namoyon etishi mumkin.
Taqsimlangan hisobdorlik testi
O‘n birinchi sahifadagi jadval paradoksni amaliyotda aniqlash uchun oltita shartni taklif qiladi:
| Shart | Nazariy manbasi |
|---|---|
| 1. Huquqiy zarar yuzaga kelgan. | Zararning zarurligi |
| 2. Natijaga bir nechta tashkilot hissa qo‘shgan. | Taqsimlangan boshqaruv |
| 3. Hech bir tashkilot zararni to‘liq yakka o‘zi keltirib chiqarmagan. | Taqsimlangan sababiyat |
| 4. Hech bir tashkilotning xatti-harakati natijani yakka o‘zi tushuntirish uchun yetarli emasdek ko‘rinadi. | Aniq yakka qoidabuzarlikning yo‘qligi |
| 5. Birlashgan tizim oldindan ko‘rish mumkin bo‘lgan tarzda chetlatish yoki huquq yo‘qotilishini keltirib chiqarmoqda. | Tasodifiy emas, balki tizimli muvaffaqiyatsizlik |
| 6. Samarali operatsion hisobdorlik yo‘li mavjud emas. | Oson aniqlanadigan aralashuv manzilining yo‘qligi |
Oltita shartning barchasi bajarilgan taqdirda, taqsimlangan hisobdorlik muvaffaqiyatsizligi mavjud degan prezumpsiya (faraz) shakllanishi taklif etiladi. Muallif ushbu test mexanik huquqiy formula emasligini ochiq ta’kidlaydi. Test konseptual nazariyadan kelib chiqqan vaqtinchalik diagnostik vosita bo‘lib, empirik tasdiqlashga muhtojdir.
Salbiy qarshi misol nima uchun muhim?
Tadqiqot tushunchaning chegaralarini ko‘rsatish maqsadida yagona tashkilot bilan bog‘liq muvaffaqiyatsizlik misolini keltiradi. Zo‘ravonlikka uchragan shaxs bir xil politsiya bo‘limiga qayta-qayta qo‘ng‘iroq qiladi, xodimlar muntazam ravishda voqea joyiga borishdan bosh tortadi va oqibatda shaxs o‘ldiriladi.
Bu holatda birlamchi operatsion hisobdorlik nuqtasi aniq: Aralashuv va islohot to‘g‘ridan-to‘g‘ri tegishli politsiya bo‘limiga yo‘naltirilishi kerak. Davlat qonunan javobgardir, biroq hisobdorlik manzili yo‘qolmagan. Shu sababli ushbu holat hisobdorlik paradoksi hisoblanmaydi.
Qarshi misol barcha ko‘p tashkilotli yoki og‘ir huquqbuzarliklarning avtomatik tarzda paradoks deb hisoblanishining oldini oladi. Muayyan tashkilotning xatti-harakati zararning asosiy sababi sifatida ko‘rsatilishi mumkin bo‘lsa, klassik hisobdorlik modeli qo‘llanilishi mumkin.
Inson huquqlari bo‘yicha Yevropa sudi misollari
Maqola o‘z nazariyasini to‘g‘ridan-to‘g‘ri tasdiqlangan sud amaliyoti doktrinasi sifatida taqdim etmaydi. Inson huquqlari bo‘yicha Yevropa sudining (IHYeS) uchta qarorida paradoks yuzaga kelishi mumkin bo‘lgan tarkibiy sharoitlar ko‘rinishini ta’kidlaydi.
Z va boshqalar Buyuk Britaniyaga qarshi
Bolalar uzoq vaqt davomida og‘ir suiiste’mollik va beparvolikka duchor bo‘lgan ushbu sudda mahalliy hokimiyat organlari, ijtimoiy xizmatlar va sudlar jarayonga jalb qilingan bo‘lsa-da, samarali himoya ta’minlanmagan. Tadqiqotga ko‘ra, ushbu qaror zararni qoplash choralari nazariy yoki qog‘ozda emas, balki amaliy va samarali bo‘lishi kerakligini ko‘rsatadi.
Muallif bu ishni jarayonga ko‘plab tashkilotlar jalb qilinganiga qaramay, tizimli himoyaning amalga oshmagani va islohot manzilini bitta tashkilot bilan cheklab bo‘lmasligi nuqtai nazaridan baholaydi.
Osman Buyuk Britaniyaga qarshi
Osman ishida tahdidlardan xabardor bo‘lgan politsiyaning yetarli darajada himoya choralarini ko‘rmagani yashash huquqiga oid ijobiy majburiyatlar doirasida o‘rganilgan. Maqolada sudning asosiy diqqat markazida politsiya bo‘lganiga qaramay, politsiya, sudlar va ijtimoiy xizmatlar kabi tashkilotlar tomonidan yaratilgan kengroq himoya muhiti operatsion hisobdorlik muammosini yaqqol ko‘rsatib bergani ta’kidlanadi.
Opuz Turkiyaga qarshi
Tadqiqot og‘ir oilaviy zo‘ravonlik kontekstidagi Opuz qarorini davlatning hayotni va yomon muomaladan himoya qilishni kafolatlash majburiyati hamda zaruriy g‘amxo‘rlik (due diligence) ko‘rsatish javobgarligi nuqtai nazaridan ko‘rib chiqadi. Politsiya, prokuratura va ijtimoiy xizmatlar o‘rtasidagi institutsional tarqoqlik huquqiy javobgarlik davlatga yuklanganiga qaramay, operatsion islohotni bitta tashkilotga yo‘naltirishni qiyinlashtirgani ilgari suriladi.
Ushbu uchta qaror hisobdorlik paradoksi sudlar tomonidan qabul qilingan mustaqil huquqiy doktrina ekanligini bildirmaydi. Maqola qarorlarni o‘zining nazariy asosi yuzaga kelishi mumkin bo‘lgan tizimli sharoitlarga oid misollar sifatida talqin qiladi.
Amaldagi doktrinalar nima uchun yetarli deb hisoblanmaydi?
| Doktrina yoki nazariya | Tushuntiradigan mavzusi | Maqolada aniqlangan kamchilik |
|---|---|---|
| Davlat javobgarligi | Huquq ta’minlanmaganligini davlatga huquqiy jihatdan yuklash | Qoidalarga mos ish ko‘rgan bir nechta tashkilotning o‘zaro ta’siridan kelib chiqqan xatoda islohot manzilini ko‘rsatmaydi. |
| Ijobiy majburiyatlar | Davlatning nafaqat cheklanish, balki himoya choralarini ko‘rish vazifasi | Taqsimlangan tizim ichida operatsion javobgarlik qanday taqsimlanishini belgilamaydi. |
| Zaruriy g‘amxo‘rlik | Davlatning xususiy shaxslar tomonidan sodir etilgan zo‘ravonlikning oldini olish, tergov qilish va jazolash vazifasi | Har bir tashkilot yakka o‘zi qoidalarga mos ko‘ringan vaziyatda muvaffaqiyatsizlik o‘rnini taxmin qiladi, lekin topa olmasligi mumkin. |
| Strukturaviy adolatsizlik | Yakka subyekt sabab bo‘lmagan tizimli zararlar | Siyosiy va jamoaviy javobgarlikni ta’minlaydi; maxsus operatsion huquqiy testni taqdim etmaydi. |
| Jamoaviy javobgarlik | Guruhning umumiy javobgarlikni zimmaga olishi | Muayyan boshqaruv yo‘llarida islohot qayerga yo‘naltirilishini tushuntirmaydi. |
| Yakka tartibdagi javobgarlik | Bevosita aybdorning javobgarligi | Tizim darajasidagi o‘zaro ta’sir muvaffaqiyatsizliklariga yetib bora olmaydi. |
| Ma’muriy yuk nazariyasi | Insonlarning davlat bilan o‘zaro munosabatda duch keladigan o‘rganish, psixologik va muvofiqlik xarajatlari | Yuklarni tushuntiradi; operatsion hisobdorlikning normativ manzilini belgilamaydi. |
| Ko‘p qo‘llar muammosi | Ko‘p sonli subyektlar bo‘lganda javobgarlikning tarqalib ketishi | Muammoni tavsiflaydi; inson huquqlari tizimi uchun uchburchak yoki diagnostik testni taqdim etmaydi. |
“Ko‘p qo‘llar muammosi”dan farqi
Dennis Tompson (Dennis Thompson) va Helen Nissenbaum tadqiqotlari shuni ko‘rsatadiki, ko‘plab subyektlar natijaga hissa qo‘shadigan muhitda javobgarlik tarqalib ketishi mumkin. Hisobdorlik paradoksi ushbu xulosadan foydalanadi, biroq ikkita qo‘shimcha elementni taqdim etganini ta’kidlaydi:
- Davlat javobgarligi shaklidagi rasmiy huquqiy yuklash bilan islohot yo‘naltiriladigan operatsion hisobdorlik o‘rtasidagi farq;
- Ushbu farqni inson huquqlari sohasida qo‘llash uchun Uchburchak va Taqsimlangan hisobdorlik testi ko‘rinishidagi diagnostik vositalar.
Ko‘p qo‘llar muammosi “ko‘p sonli subyektlar bo‘lganda kim javobgar ekanini aniqlash qiyin” desa, hisobdorlik paradoksi “davlatning javobgarligi belgilangan bo‘lsa ham, tizim ichida tuzatish qayerga yo‘naltirilishi noaniq qolishi mumkin” deydi.
Iris Marion Yang bilan nazariy bog‘liqlik
Iris Marion Yang (Iris Marion Young) o‘tmishdagi muayyan zararning aniqlanishi mumkin bo‘lgan aybdoriga qaratilgan javobgarlik modeli bilan ijtimoiy jarayonlar qayta ishlab chiqaradigan tarkibiy adolatsizliklarga oid siyosiy javobgarlikni bir-biridan ajratadi.
Maqola Yangning ushbu yondashuvini inson huquqlarini institutsional boshqarish tizimiga ko‘chirishni maqsad qiladi. Yangning savoli ko‘proq “tarkibiy adolatsizlik oldida kimlar umumiy javobgarlikni o‘z zimmasiga oladi?” bo‘lsa, ushbu tadqiqot “operatsion hisobdorlik boshqaruv yo‘lida qayerda parchalanib ketdi?” savoliga qaratilgan.
Mark Bovens bilan nazariy bog‘liqlik
Mark Bovens hisobdorlikni ham xatti-harakatni tushuntirish va asoslash majburiyatini o‘z ichiga olgan mexanizm, ham hisobdor bo‘lish fazilati sifatida ko‘rib chiqadi.
Maqolada tashkilotlar yuqori turuvchi organlarga hisobot taqdim etishi sababli hisobdorlik mexanizmi shaklan mavjud bo‘lishi mumkinligi; shunga qaramay, tizimli natija uchun javobgar subyektni aniqlab bo‘lmasligi sababli haqiqiy operatsion hisobdorlik mavjud bo‘lmasligi mumkinligi ilgari suriladi.
Shu nuqtai nazardan muammo faqat nazoratning zaifligi, shaffoflikning pastligi yoki sanksiyalarning samarasizligi emas. Undan ham oldin keladigan muammo mavjud: Nazorat va sanksiya yo‘naltirilishi kerak bo‘lgan operatsion muassasaning o‘zi noaniq bo‘lib qolgan.
Paradoksning uchta o‘ziga xos hissa da’vosi
- Rasmiy javobgarlik bilan operatsion hisobdorlikni ajratish: Davlatning mavhum darajada javobgar bo‘lishi tizimdagi uzilish nuqtasi topilganini anglatmaydi.
- Taqsimlangan hisobdorlik muvaffaqiyatsizligi toifasi: Yagona subyektning xatti-harakati bilan tushuntirib bo‘lmaydigan huquq yo‘qotishlari uchun yangi intuitiv toifa taklif etilmoqda.
- Diagnostik vositalar: Uchburchak, Parchalanish zanjiri va olti shartli test muvaffaqiyatsizlikning institutsional tuzilishini o‘rganish maqsadida taqdim etilmoqda.
Nima uchun yigirma birinchi asr muammosi?
Tadqiqotga ko‘ra, zamonaviy boshqaruv oddiy iyerarxiyalar o‘rniga tarmoqlar, ixtisoslashgan institutlar, shartnoma asosidagi xizmatlar, davlat-xususiy sherikliklari va algoritmik tizimlar orqali ishlaydi. Bu tuzilma bitta tashkilotning butun huquq yo‘lini ko‘rishini va unga egalik qilishini qiyinlashtiradi.
Taqsimlangan boshqaruv kengaygani sari kichik institutsional jarayonlarning jamlangan ta’siri ahamiyat kasb etadi. Huquqning boy berilishi muayyan xodimning ochiq qoidabuzarligidan emas, balki vaqt chegaralari, yo‘naltirishlar, hujjat talablari, ma’lumotlar nomutanosibligi, avtomatik qarorlar va xususiy xizmat ko‘rsatuvchilar o‘rtasidagi o‘zaro ta’sirdan kelib chiqishi mumkin.
Shu sababli maqola inson huquqlari huquqi faqat yangi huquqlarni belgilash bilan cheklanib qolmasdan, murakkab tizimlarda operatsion hisobdorlikni qanday topish usullarini ham rivojlantirishi kerakligini ta’kidlaydi.
Tadqiqotda ko‘rib chiqilgan e’tirozlar
“Har doim bir qoidabuzar mavjud bo‘ladi.”
Bunga javoban tadqiqot davlat javobgarligini yoki individual aybdorlarni inkor etmasligini bildiradi. Muhokama qilinayotgan masala shundaki, huquqiy javobgarlik yuklangandan keyin islohot tizim ichida qayerga yo‘naltirilishi kerakligini topib bo‘lmaydi.
“Qoidabuzar allaqachon davlatning o‘zidir.”
Davlatning huquqiy jihatdan javobgar ekanini aytish shaklan to‘g‘ri bo‘lishi mumkin; biroq bu javob qaysi idoralararo aloqa yoki protsedura o‘zgartirilishi kerakligini tushuntirib bermaydi.
“Ushbu yondashuv yakka subyektlarni oqlaydi.”
Muallif buning aksini ta’kidlaydi. Konseptual asos individual javobgarlikni bekor qilish o‘rniga, mavjud vositalar ilg‘ay olmaydigan tizimli muvaffaqiyatsizliklarni ham hisobdorlik maydoniga kiritishni maqsad qiladi.
“Bu shunchaki ijobiy majburiyatlar yoki ko‘p qo‘llar muammosining yangi nomidir.”
Ijobiy majburiyatlar davlatning burchini, ko‘p qo‘llar muammosi esa javobgarlikning tarqalishini tushuntirishi; hisobdorlik paradoksi esa bularga qo‘shimcha ravishda operatsion aralashuv nuqtasini topib bo‘lmasligini alohida muammoga aylantirgani ilgari suriladi.
“Tadqiqot yechim emas, faqat tashxis taqdim etmoqda.”
Muallif to‘g‘ri tashxis qo‘yish islohotning dastlabki sharti ekanini va tadqiqot tizimli islohot takliflarini ham ishlab chiqqanini qayd etadi.
Amaldagi hisobdorlik institutlari muammoni nima uchun e’tibordan chetda qoldirishi mumkin?
| Muassasa | Odatda qidiradigan elementi | Taqsimlangan muvaffaqiyatsizlikdagi cheklov |
|---|---|---|
| Sudlar | Javobgar yoki huquqiy javobgar subyekt | Birlamchi operatsion subyekt aniqlanmasligi mumkin. |
| Xalqaro shartnoma organlari | Majburiyatning buzilishi | Idoralararo o‘zaro ta’sir oqibatlarini o‘rganish uchun mo‘ljallanmagan bo‘lishi mumkin. |
| Ombudsmanlar | Muayyan tashkilotning harakati yoki harakatsizligi | Bir nechta tashkilot o‘rtasidagi topshirish nuqtalari vakolat doirasidan tashqarida qolishi mumkin. |
| Auditorlar (Nazorat organlari) | Qonunchilik va tartib-taomillarga rioya etish | Tizim bir butun sifatida huquqni haqiqatan ta’minlayotganini o‘lchamasligi mumkin. |
Tadqiqot bahosiga ko‘ra, ushbu institutlarning aksariyati aniq bir qoidabuzar yoki hisobdor subyekt mavjud bo‘ladi degan taxmin bilan ishlab chiqilgan. Paradoks esa subyektni topishdan oldingi bosqichda hisobdorlikning institutsional o‘rni noaniq bo‘lib qolganini ko‘rsatadi.
Inson huquqlari nuqtai nazaridan uchta oqibat
- Aniq operatsion hisobdorliksiz huquqiy muvaffaqiyatsizlik: Inson huquqlari huquqidan yangi tushunchalarni ishlab chiqishni talab qiladi.
- Muayyan javobgarsiz zararni qoplash zarurati: Faqat individual kompensatsiya o‘rniga tizim dizayni va idoralararo jarayonlarni o‘zgartirishni talab qilishi mumkin.
- Operatsion manzilsiz monitoring: “Qaysi tashkilot muvaffaqiyatsizlikka uchradi?” savolidan “Operatsion hisobdorlik tizimning qayerida parchalandi?” savoliga o‘tishni taqozo etadi.
Tashxisdan islohotga o‘tish
Huquq yo‘li hisobdorligi
Davlat nafaqat alohida tashkilotlarning harakatlari, balki shaxsning o‘z huquqiga erishishi uchun bosib o‘tgan butun ma’muriy va huquqiy yo‘lning ishlashi uchun ham javobgar deb hisoblanishi kerak.
Yetakchi tashkilot javobgarligi
Taqsimlangan tizimlarda bitta tashkilot jarayonning boshidan oxirigacha muvofiqlashtirishni nazorat qilish va idoralararo vazifalar topshirilishini to‘liq ta’minlash uchun qonuniy javobgarlikni o‘z zimmasiga olishi taklif qilinadi.
Tizimli zaruriy g‘amxo‘rlik
Zaruriy g‘amxo‘rlik yondashuvini faqat tashkilotlarning individual faoliyatini emas, balki tizimning umumiy ishlashini va o‘zaro ta’sirning ehtimoliy xatarlarini kuzatadigan darajada kengaytirish yoqlanadi.
Hisobdorlikni xaritalash
Inson huquqlari institutlariga faqat “zararga kim sabab bo‘ldi?” degan savolni emas, balki “operatsion hisobdorlik tizimning qaysi nuqtasida yo‘qoldi?” degan savolni berish taklif etiladi.
Turli sohalardagi amaliy misollar
| Soha | Tur | Paradoksning shakllanish shakli |
|---|---|---|
| Oilaviy zo‘ravonlik | I tur | Politsiya, sud, boshpana va ijtimoiy xizmatlar ishlayotgan bo‘lsa-da, hech bir tashkilot to‘liq himoya natijasini o‘z zimmasiga olmaydi. |
| Qochqinlar shikoyatlari | II tur | Qisqa muddatlar, qat’iy tartiblar va travmaga moslashtirilmaganlik jamlangan chetlatishni keltirib chiqaradi. |
| Nogironlik ko‘magi | II / III tur | Hujjat yuki, mutaxassislarni kutish muddatlari va avtomatlashtirilgan jarayonlar yordamdan foydalanishga to‘sqinlik qiladi. |
| Bolalarni himoya qilish | I tur | Maktab xabar beradi, ijtimoiy xodim tashrif buyuradi va sud qaror chiqaradi; ammo monitoringni yakka bir tashkilot kafolatlamaydi. |
| Boshpanasizlik va uy-joy | IV tur | Ko‘plab davlat va xususiy tashkilotlar baholaydi, yo‘naltiradi va kutish ro‘yxatiga kiritadi; shaxs tashkilotlar o‘rtasidagi bo‘shliqda qolib ketadi. |
| Iqlim sababli ko‘chish | I / IV tur | Atrof-muhit, uy-joy va migratsiya idoralari o‘rtasida integratsiyalashgan mas’uliyat mavjud emas. |
Tadqiqot nima deydi?
- Davlatning huquqiy jihatdan javobgar bo‘lishi islohot yo‘naltiriladigan institutsional joy aniq ekanligini anglatmaydi.
- Ko‘p tashkilotli boshqaruv yo‘llari tashkilotlar alohida-alohida qoidalarga mos ko‘rinsa-da, tizimli huquqiy muvaffaqiyatsizliklarni keltirib chiqarishi mumkin.
- Operatsion hisobdorlik; ayblash, ayb va davlat javobgarligidan alohida tahlil darajasidir.
- Haqiqiy zarar, taqsimlangan boshqaruv va aralashuv manzilining topilmasligi birgalikda yuz berganda hisobdorlik paradoksi paydo bo‘lishi mumkin.
- Ayrim zararlarni qoplash choralari bitta tashkilotni jazolashdan ko‘ra, butun huquq yo‘lini qayta loyihalashni talab qilishi mumkin.
Tadqiqot nima demaydi?
- Barcha huquqbuzarliklarda aniqlanishi mumkin bo‘lgan aybdor yo‘qolganini ilgari surmaydi.
- To‘g‘ridan-to‘g‘ri davlat zo‘ravonligi va bitta tashkilotning og‘ir beparvoligini klassik javobgarlik usullari bilan tekshirib bo‘lmaydi deb aytmaydi.
- Davlat javobgarligi, ijobiy majburiyatlar yoki zaruriy g‘amxo‘rlik doktrinalaridan voz kechishni taklif qilmaydi.
- Uchburchak va test empirik jihatdan tasdiqlanganini ko‘rsatmaydi.
- Tadqiqotda qo‘llanilgan sud ishlarining sudlar tomonidan “hisobdorlik paradoksi” sifatida tasniflanganini da’vo qilmaydi.
- Har bir ko‘p tashkilotli muvaffaqiyatsizlik avtomatik ravishda taqsimlangan hisobdorlik muvaffaqiyatsizligi ekanini aytmaydi.
- Yagona yetakchi tashkilot tuzish barcha tizimli muammolarni hal qilishini isbotlamaydi.
Tadqiqotning kuchli tomonlari
- Davlat javobgarligi bilan islohotning operatsion manzilini bir-biridan aniq ajratib ko‘rsatishi;
- Taqsimlangan tashkilotlar tizimlarida ko‘rinmas qolishi mumkin bo‘lgan hisobdorlik muammosiga nom berishi;
- Nazariy da’voni uchta majburiy shart, bitta mexanizm, bitta tipologiya va bitta diagnostik test bilan tizimlashtirishi;
- Tushunchaning haddan tashqari kengayib ketishining oldini olish uchun salbiy qarshi misol keltirishi;
- Amaldagi huquqiy doktrinalar va hisobdorlik nazariyalari bilan o‘xshashlik hamda farqlarni ochiq muhokama qilishi;
- Nazariyani oilaviy zo‘ravonlik, qochqinlar huquqi, nogironlik, bolalarni himoya qilish, boshpanasizlik va algoritmik boshqaruv kabi sohalarga tatbiq etishi;
- Huquqbuzarlikdan so‘ng faqat ayblashga emas, balki takrorlanishning oldini olish va tizim dizayniga e’tibor qaratishi.
Cheklovlar
- Tadqiqot taqrizdan o‘tgan ilmiy jurnal nashri emas.
- Birlamchi empirik ma’lumotlar, intervyular, so‘rovnomalar, holatlar bazasi yoki statistik tahlillarni o‘z ichiga olmaydi.
- Hisobdorlik bo‘shlig‘i uchburchagi va olti shartli test empirik tarzda tasdiqlanmagan.
- Test vaqtinchalik intuitiv vositadir; sudlar yoki ma’muriyatlar uchun majburiy huquqiy standart emas.
- Tanlangan misollar asosan Avstraliya va Yevropa manbalariga tayanadi.
- IHYeSning uchta qarori nazariyaning tushuntiruvchi misollaridir; tizimli sud amaliyoti tahlili yoki qiyosiy holatlar tahlili o‘tkazilmagan.
- Operatsion hisobdorlikning “oson aniqlanmasligi” amaliyotda turlicha talqin qilinishi mumkin bo‘lgan mezondir.
- Bir nechta tashkilot mavjud bo‘lgan ayrim holatlarda ham asosiy javobgar tashkilotni aniqlash mumkin; nazariya bu farqni har bir vaziyatda avtomatik tarzda hal qilmaydi.
- Yuqori murakkablik, oldindan ko‘ra olishlik va davlat javobgarligi kabi omillar muhim bo‘lsa-da, Uchburchakning asosiy elementlari orasiga kiritilmagan.
- 1-rasm “uchburchak” deb atalsa-da, vizual jihatdan geometrik uchburchak shaklida taqdim etilmagan.
- Taklif etilgan islohotlarning samaradorligi, xarajatlari va kutilmagan oqibatlari dala ma’lumotlari orqali o‘rganilmagan.
O‘tmish, bugun va kelajak nuqtai nazaridan ahamiyati
O‘tmishda inson huquqlari huquqining muhim yutug‘i qoidabuzarliklarni ko‘rinadigan qilish, aybdorlarni aniqlash va davlatlarga huquqiy javobgarlik yuklash bo‘lgan. Ushbu yondashuv to‘g‘ridan-to‘g‘ri zo‘ravonlik, o‘zboshimchalik harakatlari va muayyan davlat xizmatchilarining xatti-harakatlari bo‘yicha o‘z ahamiyatini saqlab qolmoqda.
Bugungi ma’muriy davlatda esa huquqlar ko‘plab tashkilotlar, ma’lumotlar tizimlari va xizmat ko‘rsatuvchilar orqali amalga oshiriladi. Insonlar ko‘pincha faqat huquqiy huquqqa emas, balki ushbu huquqdan foydalanish imkonini beradigan ariza, hujjat, yo‘naltirish, baholash, shikoyat va kuzatuv zanjirlariga bog‘liq bo‘lib qoladi. Zanjirning qismlari alohida-alohida ishlab turgan bo‘lsa-da, butun jarayon muvaffaqiyatsizlikka uchrashi mumkin.
Kelajakda ushbu nazariyaning qimmati uning turli mamlakatlar va xizmat sohalaridagi real holatlarda tekshirilishiga bog‘liq. Tadqiqotlar huquq yo‘lidagi tashkilotlar sonini, vazifalar topshirilishini, ma’lumotlar almashinuvini, muvaffaqiyatsiz yo‘naltirishlarni, takroriy arizalarni va tizimga qayta kirishlarni o‘lchashi mumkin. Uchburchak va test haqiqatan ham qaysi holatlarda islohot manzilini topishga yordam berishi qiyosiy tahlil qilinishi mumkin.
Tadqiqotning metodologiyasi va natijalari
Tadqiqot dizaynining texnik xulosasi
| Metodologiya komponenti | Tadqiqotdagi yondashuv |
|---|---|
| Tadqiqot turi | Nazariy va doktrinal inson huquqlari huquqi tadqiqoti |
| Asosiy usul | Doktrinal huquqiy tahlil, huquq falsafasi sintezi va konseptual nazariya ishlab chiqish |
| O‘rganilgan huquqiy manbalar | Xalqaro inson huquqlari konvensiyalari, umumiy sharhlar, tavsiyaviy qarorlar va Inson huquqlari bo‘yicha Yevropa sudi pretsedentlari |
| O‘rganilgan nazariy sohalar | Davlat javobgarligi, ijobiy majburiyatlar, zaruriy g‘amxo‘rlik, strukturaviy adolatsizlik, ma’muriy yuk, quyi bo‘g‘in byurokratiyasi, ko‘p qo‘llar muammosi va hisobdorlik nazariyasi |
| Birlamchi empirik ma’lumotlar | Mavjud emas |
| Inson ishtirokchilar | Mavjud emas |
| Statistik tahlil | Mavjud emas |
| Asosiy nazariy natija | Hisobdorlik paradoksi |
| Asosiy vizual natija | Hisobdorlik bo‘shlig‘i uchburchagi |
| Ikkilamchi natijalar | Hisobdorlikning parchalanish zanjiri, to‘rt qismli tipologiya va olti shartli Taqsimlangan hisobdorlik testi |
| Keyslardan foydalanish xususiyati | Nazariyani tushuntiruvchi huquqiy doktrina va boshqaruv misollari; empirik tasdiqlash emas |
Tadqiqotning asosiy nazariy qoidasi
Inson huquqlari huquqi davlat javobgarligini belgilash uchun rivojlangan doktrinalarga ega; ammo javobgarlik taqsimlangan boshqaruv tizimi ichida qaysi institutsional nuqtada operatsion islohotga aylantirilishini aniqlash uchun teng kuchli asosga ega emas.
Paradoksning minimal shartlari
| Shart | Asosi | Shart mavjud bo‘lmasa |
|---|---|---|
| Huquqiy zarar | Hisobdorlik muammosi haqiqiy huquq ta’minlanmasligiga asoslanishi kerak. | Paradoks yuzaga kelmaydi. |
| Taqsimlangan boshqaruv | Vakolat va ma’lumotlar bir nechta tashkilot o‘rtasida bo‘lingan bo‘lishi kerak. | Yagona tashkilotli klassik hisobdorlik qo‘llanishi mumkin. |
| Operatsion manzilning aniqlanmasligi | Qaytarilishning oldini oluvchi tuzatuvchi aralashuv nuqtasi oson topilmasligi kerak. | Operatsion hisobdorlik mavjud bo‘ladi. |
Nazariy mexanizm
Tadqiqot taklif qilayotgan mexanizmni quyidagicha umumlashtirish mumkin:
Taqsimlangan huquq yo‘li → Idoralararo vazifalarni topshirish → Javobgarlikning parchalanishi → Hech bir tashkilotning to‘liq natijani o‘z zimmasiga olmasligi → Huquqning ta’minlanmay qolishi → Islohot manzilining noaniqlashuvi
Ushbu ifoda matematik yoki sababiyati tasdiqlangan formula emas. Tadqiqotning konseptual mexanizmining soddalashtirilgan o‘zbekcha ifodasidir.
Asosiy nazariy xulosalar
- Huquqiy javobgarlik bilan operatsion hisobdorlik bir xil tahlil darajasi emas.
- Davlat javobgar deb hisoblansa ham, tuzatuvchi aralashuvning tizim ichidagi manzili yo‘qolishi mumkin.
- Tashkilotlarning alohida-alohida qonun hujjatlariga muvofiq ko‘rinishi huquq yo‘lining to‘liq ishlashini isbotlamaydi.
- Huquqiy muvaffaqiyatsizlik kichik va alohida qaralganda oqilona ko‘ringan institutsional to‘siqlarning to‘planishidan kelib chiqishi mumkin.
- Mavjud sud, ombudsman va nazorat modellari asosan aniqlanishi mumkin bo‘lgan bitta tashkilotni nazarda tutadi.
- Ayrim holatlarda zararni qoplash yagona aybdorni jazolashdan ko‘ra, tizimni qayta loyihalashni talab qiladi.
- Taqsimlangan hisobdorlik testi huquq doktrinasi emas, balki tadqiqot va tashxis uchun ishlab chiqilgan vaqtinchalik vositadir.
Kelajakda tekshirilishi mumkin bo‘lgan tadqiqot savollari
- Huquq yo‘lidagi tashkilotlar va vazifalarni topshirish soni ortgani sari huquqning ta’minlanmaslik ehtimoli oshib boradimi?
- Yagona ma’lumotlar tizimlari operatsion hisobdorlikni aniqlashni osonlashtiradimi?
- Yetakchi tashkilot javobgarligi idoralararo yo‘qotishlarni kamaytiradimi?
- Taqsimlangan hisobdorlik testi turli tadqiqotchilar tomonidan izchil qo‘llana oladimi?
- Paradoksning uchta sharti muvaffaqiyatli va muvaffaqiyatsiz huquq yo‘llarini bir-biridan ajrata oladimi?
- Tizimli himoya choralari faqat individual tovon puliga asoslangan choralarga qaraganda takrorlanishning oldini olishda ko‘proq samara beradimi?
- Algoritmik va davlat-xususiy boshqaruv tarmoqlarida hisobdorlik turlicha shakllarda parchalanadimi?
Manba va metodologiya eslatmasi
Tadqiqotning asl nomi: The Accountability Paradox: Operational Accountability Beyond the Violator Model
Muallif: Tahera Anwar
Mualliflar tartibi: Yagona muallifli tadqiqot.
Teng hissa yoki hammualliflik: Mavjud emas.
Mas’ul muallif: Tahera Anwar; rasmiy SSRN qaydnomasida aloqa uchun muallif sifatida ko‘rsatilgan.
SSRN muallif raqami: 11703548
Muassasa: PDF faylida institutsional aloqadorlik ko‘rsatilmagan. Rasmiy SSRN qaydnomasida muallif “Independent”, ya’ni mustaqil tadqiqotchi sifatida qayd etilgan.
Matn sanasi: 2026-yil 11-iyun
SSRN’ga yuklangan sana: 2026-yil 24-iyun
Sahifalar soni: 26
SSRN ro‘yxatga olish raqami: 6920238
DOI: PDF faylida va rasmiy SSRN qaydnoma ma’lumotlarida DOI ko‘rsatilmagan. Shu sababli DOI taxmin qilinmagan.
Jurnal yoki konferensiya: Taqrizdan o‘tgan jurnal yoki konferensiya nashri haqida ma’lumot mavjud emas.
Nashr platformasi: SSRN
Nashriyot: Taqrizli akademik nashriyot ko‘rsatilmagan. SSRN — tadqiqot ulashilgan elektron tadqiqot platformasidir.
Nashr yili: 2026
Taqriz holati: Taqrizli jurnal yoki konferensiyada qabul qilinganligi to‘g‘risida ma’lumot yo‘q. Tadqiqot SSRN’da e’lon qilingan nazariy dastlabki ish sifatida baholanishi lozim.
Rasmiy havola:SSRN tadqiqot qaydnomasi
Manfaatlar to‘qnashuvi: Muallif tadqiqotga ta’sir qilishi mumkin bo‘lgan moliyaviy yoki shaxsiy munosabatlar mavjud emasligini ma’lum qiladi.
Moliyalashtirish: Tadqiqot uchun davlat, tijorat yoki notijorat tashkilotlaridan maxsus mablag‘ olinmagani bildirilgan.
Etika qo‘mitasi: Tadqiqotda inson ishtirokchilardan foydalanilmagan va faqat ochiq hujjatlar tahlil qilingan. Shu sababli etika qo‘mitasi xulosasi talab etilmasligi ko‘rsatilgan.
Tadqiqot turi: Doktrinal huquqiy tahlil, huquq falsafasi sintezi va konseptual inson huquqlari nazariyasi
Asosiy tadqiqot sohalari: Inson huquqlari huquqi, davlat javobgarligi, hisobdorlik nazariyasi, taqsimlangan boshqaruv, ma’muriy davlat va tizimli himoya choralari
Ma’lumotlar holati: Birlamchi ma’lumotlar yig‘ilmagan, statistik tahlil o‘tkazilmagan. Xalqaro huquqiy hujjatlar, Inson huquqlari bo‘yicha Yevropa sudi qarorlari, jamoat tergovi hisobotlari va mavjud akademik adabiyotlar nazariy jihatdan umumlashtirilgan.
Rasmlar: 8-sahifada Hisobdorlik bo‘shlig‘i uchburchagi, 9-sahifada Hisobdorlikning parchalanish zanjiri keltirilgan. Dastlabki rasm “uchburchak” deb atalgan bo‘lsa-da, vizual jihatdan klassik geometrik uchburchak shaklida emas.
Asosiy metodologik cheklov: Paradoks, tipologiya, uchburchak va test empirik jihatdan tasdiqlanmagan. Pretsedent va boshqaruv misollari tushunchani tushuntirish maqsadida qo‘llangan; tizimli holatlar taqqoslanishi yoki sababiyat tekshiruvi o‘tkazilmagan.
Ilmiy o‘qish bo‘yicha ogohlantirish: Tadqiqot zamonaviy inson huquqlari tizimlarida operatsion hisobdorlik nima uchun ko‘rinmas bo‘lib qolishini tushuntiruvchi o‘ziga xos va tekshirilishi mumkin bo‘lgan nazariy asosni taklif etadi. Biroq ushbu asosning turli huquq tizimlarida to‘g‘ri kelishi, taklif qilingan testning ishonchli natijalar berishi yoki islohot takliflari huquqiy muvaffaqiyatsizliklarni kamaytirishi hali empirik jihatdan isbotlanmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan