

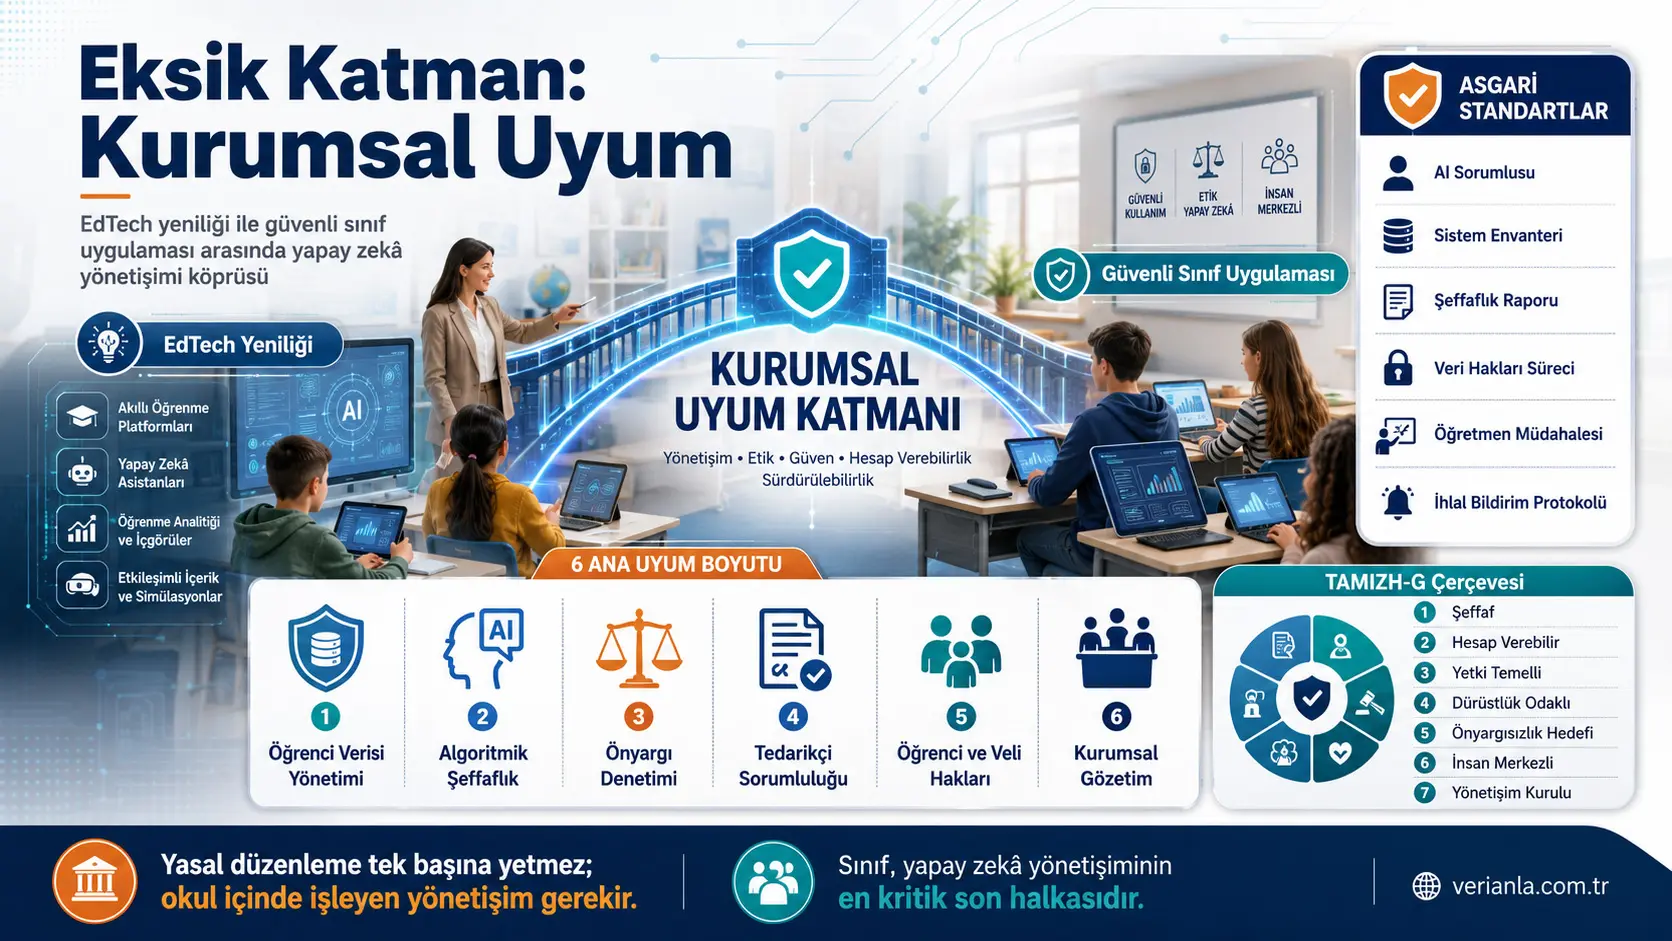
Ин таҳқиқот «Қабати мутобиқати институтсионалӣ»-ро баррасӣ мекунад, ки гуфта мешавад барои низомҳои зеҳни сунъӣ дар муассисаҳои таълимӣ миёни қонунҳои миллӣ ва амалияи ҳаррӯзаи синфӣ норасоӣ дорад. Муаллифон аз натиҷаҳои аудити мутобиқати зеҳни сунъӣ, ки гуфта мешавад дар шаш муассисаи таълимии K-12 дар Ҳиндустон гузаронида шудааст, истифода бурда, идоракунии маълумоти хонандагон, шаффофияти алгоритмӣ, аудити ғаразнокӣ, масъулияти таъминкунанда, ҳуқуқҳои хонандагон ва волидон ва назорати институтсионалиро арзёбӣ кардаанд. Дар аудит гузориш шудааст, ки дар чор самт ягон муассиса, дар шаффофияти алгоритмӣ танҳо як муассиса ва дар масъулияти таъминкунанда ду муассиса мутобиқ буданд. Таҳқиқот барои бартараф кардани ин холигӣ модели идоракунии дар дохили муассиса ҷойгиршуда бо номи TAMIZH-G-ро пешниҳод мекунад. Бо вуҷуди ин, намуна танҳо аз шаш муассиса иборат аст; тарзи интихоби муассисаҳо, далелҳои аудит, қоидаҳои баҳогузорӣ, платформаи санҷидашуда ва маълумоти хом шарҳ дода нашудаанд. Аз ин рӯ, натиҷаҳо далелҳои омории қобили умумисозӣ ба аҳолии васеъ нестанд, балки бозёфтҳои иктишофӣ ва тавсифӣ мебошанд.
Далели асосии мақола ин аст, ки танҳо истинод кардани мактаб ба қонунҳо ё принсипҳои ахлоқии марбут ба зеҳни сунъӣ истифодаи бехатарро таъмин намекунад. Барои он ки уҳдадориҳои ҳуқуқӣ ба амалияи ҳаррӯза табдил ёбанд, гуфта мешавад, ки дар дохили муассиса бояд роҳбари масъул, феҳристи низомҳои зеҳни сунъӣ, қоидаҳои шартномаҳои таъминкунандагон, равандҳои ҳуқуқи маълумот, салоҳияти дахолати омӯзгор, аудити мунтазами ғаразнокӣ ва шӯрои доимии идоракунӣ мавҷуд бошанд.
TAMIZH-G принсипҳои шаффофият, ҳисоботдиҳӣ, устувории бар пояи ваколати институтсионалӣ, поквиҷдонӣ ва истифодаи маълумот танҳо барои мақсади муайян, аудити ғаразнокӣ, инсонмеҳварӣ ва шӯрои доимии идоракуниро якҷо мекунад. Аммо таҳқиқот муқоисаи пешу баъдро пешниҳод намекунад, ки нишон диҳад ин модел дар мактабе, ки татбиқ шудааст, вайроншавии маълумотро коҳиш дода, адолати алгоритмиро афзоиш дода ё натиҷаҳои хонандагонро беҳтар кардааст. Дар ин марҳила TAMIZH-G бештар аз он ки стандарти тасдиқшуда бошад, чаҳорчӯбаи идоракуниест, ки татбиқ ва санҷиши мустақили он тавсия мешавад.
Мушкилоти асосии таҳқиқот чист?
Низомҳои мутобиқшавандаи омӯзиш бо дастгирии зеҳни сунъӣ, воситаҳои баҳодиҳии автоматӣ, муҳаррикҳои тавсияи хонандагон, низомҳои ҳозирбинӣ бо шинохти чеҳра ва омӯзгорони зеҳни сунъӣ босуръат ба муҳити таълим ворид мешаванд. Ин воситаҳо метавонанд ҳаҷми зиёди маълумотро дар бораи дастовардҳои таҳсилӣ, рафтор, ҳамкорӣ, хусусиятҳои биометрӣ ва одатҳои омӯзиши хонандагон коркард кунанд.
Мушкилоти асосие, ки муаллифон муайян кардаанд, ин аст, ки истифодаи технология аз иқтидори идоракунии муассисаҳо тезтар пеш меравад. Қоидаҳои миллӣ метавонанд муайян кунанд, ки маълумоти кӯдакон чӣ гуна ҳифз шавад ё дар низомҳои зеҳни сунъии хавфи баланд кадом уҳдадориҳо татбиқ гарданд. Аммо агар дар сатҳи мактаб ҷудогона муайян нашавад, ки ин уҳдадориҳоро кӣ иҷро мекунад, кадом низомҳо санҷида мешаванд, волидон чӣ гуна огоҳ мешаванд ё омӯзгор чӣ гуна ба қарори зеҳни сунъӣ дахолат мекунад, холигии татбиқ ба вуҷуд меояд.
Таҳқиқот ин холигиро Қабати мутобиқати институтсионалӣ меномад. Ин қабат маҳсулоти нармафзорӣ ё сертификати якдафъаина нест. Он маҷмӯи нақшҳо, шӯроҳо, сабтҳо, стандартҳои шартномавӣ, давраҳои аудит ва равандҳои ҳуқуқи маълумот дар дохили сохтори худи мактаб ё донишгоҳ мебошад.
Се қабати идоракунии зеҳни сунъӣ чӣ гуна муайян мешаванд?
Мақола идоракунии зеҳни сунъӣ дар таълимро дар се сатҳ баррасӣ мекунад:
| Қабати идоракунӣ | Бозигарон ва воситаҳои асосӣ | Вазифаи асосӣ |
|---|---|---|
| Қабати фаромиллӣ ё миллӣ | Қонуни Иттиҳоди Аврупо дар бораи зеҳни сунъӣ, тавсияҳои UNESCO ва қонунгузории миллии ҳифзи маълумот | Муайян кардани ҳуқуқҳо, уҳдадориҳо ва синфҳои хавфи умумӣ |
| Қабати бозор ё таъминкунанда | Ширкатҳои EdTech, шартҳои хизматрасонӣ, сиёсатҳои маҳсулот ва аудитҳои тарафи сеюм | Идора кардани таҳия, истифода ва амалияҳои коркарди маълумоти маҳсулот |
| Қабати институтсионалӣ | Маъмурияти мактабҳо ва донишгоҳҳо, масъулони зеҳни сунъӣ, шӯроҳо ва аудитҳои мунтазам | Табдил додани принсипҳои ҳуқуқӣ ва ахлоқӣ ба равандҳои ҳаррӯзаи харид, истифода ва ҳуқуқи хонандагон |
Муаллифон мегӯянд, ки баҳсҳои сиёсӣ бештар ба ду қабати аввал тамаркуз кардаанд, дар ҳоле ки қабати сеюм ҳам дар таҳқиқот ва ҳам дар амал заиф мондааст. Мавҷуд будани сиёсати махфияти худи таъминкунандаи EdTech маънои онро надорад, ки мактаб онро назорат мекунад ё ба волидон равандҳои амалишавандаи ҳуқуқиро пешниҳод менамояд.
Қабати мутобиқати институтсионалӣ бояд кадом вазифаҳоро иҷро кунад?
Вазифаи қабати институтсионалӣ табдил додани принсипҳои абстрактӣ ба амалиёти ҳаррӯзаи ченшаванда аст. Масалан, худи принсипи «маълумоти хонандагон бояд ҳифз шавад» кофӣ нест. Муассиса бояд сабт кунад, ки кадом маълумот ҷамъ мешавад, ҷамъоварии маълумоти нолозимро пешгирӣ кунад, муҳлати нигоҳдориро муайян намояд, ҳуқуқҳои дастрасиро маҳдуд созад ва раванди иҷрои дархости ҳазфро ташкил кунад.
Ба ҳамин монанд, ибораи «алгоритмҳо бояд шаффоф бошанд» ҳатман маънои ошкор кардани коди манбаъ барои ҳама надорад. Дар заминаи таълим шаффофият талаб мекунад, ки омӯзгор, хонанда ва волидон фаҳманд тавсия ба кадом навъҳои маълумот такя мекунад, қарор то чӣ андоза автоматӣ аст, кадом маҳдудиятҳо вуҷуд доранд ва салоҳияти қарори ниҳоӣ дар дасти кист.
Заминаи глобалии таҳқиқот чӣ гуна сохта шудааст?
Муаллифон бо такя ба Гузориши ҷаҳонии мониторинги таҳсилоти UNESCO дар соли 2023 таносуби кишварҳоеро, ки махфияти маълумоти таълимиро аз нигоҳи ҳуқуқӣ кафолат медиҳанд, тақрибан як ҳафтум нишон медиҳанд. Илова бар ин, бо истинод ба таҳқиқоти OECD аз соли 2023 гуфта мешавад, ки дар камтар аз %10 мактабҳои кишварҳои баррасишуда сиёсати расмии институтсионалии идоракунии зеҳни сунъӣ мавҷуд аст.
Баррасии Human Rights Watch аз соли 2022 низ ҳамчун намуна оварда мешавад, ки 164 маҳсулоти технологияи таълимӣ дар 49 кишвар кӯдаконро пайгирӣ мекарданд ва дар бисёр ҳолатҳо волидон ба қадри кофӣ огоҳ карда нашуда буданд. Ин рақамҳо дар мақола аз манбаъҳои дуюмдараҷа оварда шудаанд; таҳқиқот таҳлили мустақили маълумотро барои аз нав ҳисоб кардани ин таносубҳои глобалӣ анҷом надодааст.
Хулосаи муаллифон ин аст, ки мушкилот танҳо дар набудани матнҳои махфият нест. Ҳатто агар қонуни миллӣ қавӣ бошад, ҳангоми набудани нақшҳои масъул ва ҷараёнҳои амалишавандаи корӣ дар дохили муассиса, ҳифзи ҳуқуқӣ метавонад то сатҳи синф нарасад.
Чаро заминаи Ҳиндустон интихоб шудааст?
Таҳқиқот қайд мекунад, ки Ҳиндустон аҳолии зиёди синни мактабӣ дорад, ки тақрибан 250 миллион хонандаро дар бар мегирад, ва истифодаи EdTech дар кишвар дар давраи COVID-19 суръат гирифтааст. Сиёсати миллии маорифи Ҳиндустон 2020 истифодаи технологияро дастгирӣ мекунад, дар ҳоле ки Қонуни ҳифзи маълумоти шахсии рақамӣ 2023 барои маълумоти кӯдакон ҳуқуқҳо ва уҳдадориҳо пешбинӣ мекунад.
Тибқи далели мақола, як сиёсат истифодаи технологияро суръат мебахшад, дар ҳоле ки сиёсати дигар ҳифзи маълумотро талаб мекунад. Пайванди амалии ҳаррӯзаи байни ин ду сиёсатро бояд маъмурияти мактабҳо ташкил кунад. Холигии мутобиқати институтсионалӣ маҳз дар ҳамин нуқта пайдо мешавад.
Аудит чӣ гуна тарҳрезӣ шудааст?
Гузориш мешавад, ки TransScend Ishya дар шаш муассисаи K-12, ки дар онҳо платформаи бо зеҳни сунъӣ истифодашаванда мавҷуд буд, аудити мутобиқати институтсионалӣ гузаронидааст. Аудит дар атрофи шаш самт сохта шудааст:
- Идоракунии маълумоти хонандагон: Механизми ризоият, каминасозии маълумот ва муҳлати нигоҳдорӣ.
- Шаффофияти алгоритмӣ: Қобили фаҳм будани тавсияҳои зеҳни сунъӣ барои омӯзгорон ва волидон.
- Арзёбии ғаразнокӣ ва баробарӣ: Санҷидани одилона будани натиҷаҳо барои гурӯҳҳои гуногуни иҷтимоӣ-иқтисодӣ ё демографӣ.
- Ҳисоботдиҳии таъминкунанда: Муқаррароти шартномавӣ дар бораи мақсади истифодаи маълумот, зеркоркардкунандагон ва огоҳкунии вайроншавӣ.
- Ҳуқуқҳои хонандагон ва волидон: Иҷрои дархостҳои дастрасӣ, ислоҳ ва ҳазфи маълумот.
- Назорати институтсионалӣ: Мавҷуд будани шахси масъул барои зеҳни сунъӣ ё шӯрои доимии идоракунӣ.
Матн бо ҷадвали муфассали баҳогузорӣ шарҳ намедиҳад, ки ин самтҳо бо кадом меъёр «мутобиқ» ё «номувофиқ» ҳисоб шудаанд. Ҳамчунин нишон дода нашудааст, ки муассисаҳои санҷидашуда хусусӣ ё давлатӣ буданд, дар кадом иёлатҳо ҷой доштанд, шумораи хонандагон чанд буд, вазифаи платформаи истифодашуда чӣ буд, аудит кай гузаронида шуд ва чанд ҳуҷҷат баррасӣ гардид.
Бозёфтҳои асосии аудит кадомҳоянд?
| Самти мутобиқат | Мушкилоти гузоришшуда | Шумораи муассисаҳои мутобиқ |
|---|---|---|
| Идоракунии маълумоти хонандагон | Ҷамъоварии маълумоти биометрӣ ё рафторӣ берун аз доираи эълоншуда | 0/6 |
| Шаффофияти алгоритмӣ | Набудани тавзеҳ барои волид ё омӯзгор дар бораи тавсияҳои зеҳни сунъӣ | 1/6 |
| Арзёбии ғаразнокӣ ва баробарӣ | Набудани аудити ҳуҷҷатшудаи ғаразнокӣ аз ҷониби таъминкунанда ё муассиса | 0/6 |
| Ҳисоботдиҳии таъминкунанда | Набудани муқаррароте дар шартномаҳо, ки зеркоркардкунандагони маълумотро ошкор мекунанд | 2/6 |
| Ҳуқуқҳои хонандагон ва волидон | Набудани раванди ҳуҷҷатшуда барои дархости дастрасӣ ба маълумот ё ҳазфи он | 0/6 |
| Назорати институтсионалӣ | Набудани масъули таъйиншуда ё шӯрои идоракунии зеҳни сунъӣ | 0/6 |
Паёми асосии ҷадвал ин аст, ки ҳарчанд дар муассисаҳои санҷидашуда воситаҳои зеҳни сунъӣ истифода мешаванд, инфрасохтори институтсионалӣ барои идора кардани онҳо ниҳоят маҳдуд аст. Дар шаффофияти алгоритмӣ танҳо як муассиса ва дар ҳисоботдиҳии таъминкунанда ду муассиса мутобиқ арзёбӣ шудаанд. Дар чор самти дигар муассисаи мутобиқ гузориш нашудааст.
Муаллифон мегӯянд, ки ҳамаи муассисаҳо поёнтар аз стандартҳои ҳадди ақали қонунҳои миллии худ фаъолият мекарданд. Аммо матн таҳлили муфассали ҳуқуқӣ дар сатҳи мактаб, моддаҳои вайроншуда, посухҳои муассисаҳо ё қарори мақоми ваколатдорро пешниҳод намекунад. Аз ин рӯ, ин изҳорот қарори қатъии мақоми танзимкунанда дар бораи қонуншиканӣ нест, балки арзёбии ташкилоте мебошад, ки аудитро анҷом додааст.
Натиҷаи «0/6» чӣ гуна бояд тафсир шавад?
«0/6» маънои онро дорад, ки дар байни шаш муассисаи баррасишуда ягон муассиса ба меъёри дахлдор ҷавобгӯ ҳисоб нашудааст. Ин рақам маънои онро надорад, ки ҳамаи мактабҳои Ҳиндустон мутобиқати сифр доранд. Азбаски усули интихоби намуна шарҳ дода нашудааст, маълум нест, ки муассисаҳо то чӣ андоза кишварро намояндагӣ мекунанд.
Дар таҳқиқот фосилаи эътимод, ҳошияи хато, санҷиши гипотеза ё вазнгузории намуна истифода нашудааст. Натиҷаҳо мушоҳидаҳои тавсифӣ бар асоси ҷадвали басомад мебошанд. Бо вуҷуди ин, ба даст омадани натиҷаи 0/6 дар чор самт як нишонаи муҳими ибтидоӣ аст, ки дар муассисаҳои баррасишуда мушкилоти системавии идоракунӣ вуҷуд дошта метавонад.
Мушкилоти идоракунии маълумоти хонандагон чӣ маъно дорад?
Дар таҳқиқот гуфта мешавад, ки маълумоти биометрӣ ё рафторӣ дар доираи васеътар аз он чизе, ки ба хонандагон ва волидон шарҳ дода шудааст, ҷамъоварӣ шудааст. Маълумоти биометрӣ метавонад тасвири чеҳра, изи ангушт ё ченакҳои шабеҳи муайянкунандаи шахсиятро дар бар гирад; маълумоти рафторӣ бошад метавонад басомади пахшҳо, вақти кор, намунаи ҷавоб ва ҳамкориҳои дохили платформаро фаро гирад.
Аммо дар таҳқиқот сабтҳои намунавӣ дар бораи он ки кадом навъи маълумот дар кадом муассиса ҷамъоварӣ шудааст, оварда нашудаанд. Нишон дода нашудааст, ки доираи эълоншуда чӣ гуна муайян шудааст, дар варақаи ризоияти волидон чӣ навишта шудааст ва платформа дар амал кадом маълумотро коркард мекунад. Аз ин рӯ, хусусияти мушкилот таъриф шудааст, вале занҷири далелҳои бозёфт нашр нашудааст.
Чаро шаффофияти алгоритмӣ муҳим аст?
Низоми зеҳни сунъӣ метавонад дар бораи сатҳи дастоварди хонанда, ҳолати хавф ё он ки кадом муҳтаворо бояд бинад, тавсия диҳад. Агар омӯзгор сабаби ин тавсияро нафаҳмад, ошкор кардани арзёбии нодуруст, нопурра ё ғаразноки низом душвортар мешавад.
Равиши шаффофияте, ки таҳқиқот пешниҳод мекунад, талаб мекунад, ки натиҷаи зеҳни сунъӣ ба шакли қобили фаҳм барои омӯзгор ва волид шарҳ дода шавад. Бояд равшан бошад, ки низом ба хулосаи «хонанда ақиб мемонад» танҳо бар асоси холҳои имтиҳон, ҳозиршавӣ, маълумоти рафторӣ ё нишондиҳандаи дигар расидааст.
Он ки дар аудит танҳо як муассиса дар ин соҳа мутобиқ дониста шудааст, нишон медиҳад, ки тавзеҳпазирӣ шояд ба раванди харид ва истифодаи маҳсулот ба қадри кофӣ ворид нашуда бошад.
Аудити ғаразнокӣ ва баробарӣ чиро меомӯзад?
Аудити ғаразнокии алгоритмӣ бояд бисанҷад, ки оё низом нисбат ба гурӯҳҳои гуногуни хонандагон мунтазам сатҳҳои гуногуни хато ё имкониятҳоро ба вуҷуд меорад ё не. Масалан, низоми таснифи хавф метавонад дар гурӯҳҳои муайяни забонӣ, минтақавӣ, ҷинсӣ, дорои маъюбият ё иҷтимоӣ-иқтисодӣ огоҳиҳои нодурусти бештар диҳад.
Гузориш шудааст, ки дар ҳеҷ яке аз шаш муассисаи санҷидашуда аудити ҳуҷҷатшудаи ғаразнокӣ аз ҷониби таъминкунанда ё мактаб вуҷуд надошт. Бо вуҷуди ин, таҳқиқот маълумоти муқоисавии нишондиҳандаҳои гурӯҳиро пешниҳод намекунад, ки исбот кунад модели истифодашуда воқеан натиҷаҳои табъизомез ба вуҷуд овардааст. Бозёфт на ин аст, ки ғаразнокӣ исбот шудааст, балки ин аст, ки механизми аудит барои таҳқиқи ғаразнокӣ вуҷуд надорад.
Масъулияти таъминкунанда ва зеркоркардкунанда чист?
Ширкати EdTech, ки мактаб бо он шартнома бастааст, метавонад маълумоти хонандагонро ба хизматрасониҳои дигари абрӣ, ширкатҳои таҳлилӣ ё таъминкунандагони зеҳни сунъӣ интиқол диҳад. Ин тарафҳои сеюм дар қонуни ҳифзи маълумот метавонанд ҳамчун зеркоркардкунанда ё зерпудратчӣ арзёбӣ шаванд.
Дар таҳқиқот гуфта мешавад, ки танҳо дар шартномаҳои ду муассиса муқаррароти кофӣ барои ошкор кардани зеркоркардкунандагон мавҷуд буд. Номаълум будани зеркоркардкунандагон метавонад масъалаҳои он ки маълумот ба кадом кишвар интиқол меёбад, чӣ қадар нигоҳ дошта мешавад ва дар ҳолати вайроншавӣ кӣ масъул аст, норӯшан гардонад.
Чаро ҳуқуқҳои хонандагон ва волидонро танҳо бо матни сиёсат таъмин кардан мумкин нест?
Он ки қонуни ҳифзи маълумот ҳуқуқи дастрасӣ, ислоҳ ё ҳазфро медиҳад, маънои онро надорад, ки мактаб ин дархостҳоро худкор иҷро карда метавонад. Муассиса бояд канали ирсоли дархост, усули тасдиқи шахсият, муҳлати посух, корманди масъул ва тартиби ирсол ба таъминкунандаро ташкил кунад.
Дар аудит гузориш шудааст, ки дар ягон муассиса раванди ҳуҷҷатшудаи дархости дастрасӣ ё ҳазф вуҷуд надошт. Ин натиҷа фарқи байни мавҷуд будани ҳуқуқҳо дар рӯи коғаз ва қобили истифода шудани онҳо дар ҳаёти ҳаррӯзаро мушаххас мекунад.
Чаро набудани назорати институтсионалӣ мушкилоти марказӣ ҳисоб мешавад?
Гузориш шудааст, ки дар ҳеҷ яке аз шаш муассиса масъули таъйиншуда ё шӯрои идоракунии зеҳни сунъӣ вуҷуд надошт. Ҳангоми набудани чунин нақш, интихоби таъминкунанда, вайроншавии маълумот, хатои алгоритмӣ ё шикояти волидон метавонад байни воҳидҳои гуногун бе соҳиби масъулият монад.
Аз ин рӯ, тезиси асосии мақола аз як мушкили махфият васеътар аст. Норасоии асосӣ набудани созмони доимиест, ки ҳамаи мушкилотро ба таври мунтазам баррасӣ кунад.
Чаҳорчӯбаи TAMIZH-G чист?
TAMIZH-G модели идоракунии зеҳни сунъӣ мебошад, ки барои ҷойгир шудан дар дохили муассисаҳои таълимӣ тарҳрезӣ шудааст. Ҳар ҳарфи номи англисии он як уҳдадории идоракуниро ифода мекунад:
| Ҳарф | Принсипи аслӣ | Муодили тоҷикӣ ва татбиқи институтсионалӣ |
|---|---|---|
| T | Transparent | Шаффофият: Шарҳ додани натиҷаҳои зеҳни сунъӣ ба омӯзгорон, волидон ва хонандагон; таъсис додани стандарти фаҳмопазирӣ. |
| A | Accountable | Ҳисоботдиҳӣ: Таъйин кардани роҳбарони масъул, танзим кардани шартномаҳои таъминкунандагон ва ҳуҷҷатгузории вокуниш ба вайроншавӣ. |
| M | Mandate-Driven | Устувории бар пояи ваколати институтсионалӣ: Идоракунӣ на машварати муваққатӣ, балки вазифаи расмии 3-5 сола бошад, ки аз ҷониби роҳбарият дода шудааст. |
| I | Integrity-Based | Якпорчагӣ ва поквиҷдонӣ: Истифодаи маълумот танҳо барои мақсади таълимии эълоншуда ва табдил надодани маълумоти хонандагон ба даромади тиҷоратии дуюмдараҷа. |
| Z | Zero-Bias | Аудити ғаразнокӣ: Чен кардани мунтазами баробарии демографӣ пеш ва баъд аз истифода ва гузаронидани аудити солонаи ғаразнокӣ. |
| H | Human-Centric | Инсонмеҳварӣ: Қобилияти омӯзгор барои бекор кардани тавсияи зеҳни сунъӣ, ризоияти мувофиқ ба синну сол ва ҳифзи ҳуқуқҳои волидон. |
| G | Governance Model | Модели идоракунӣ: Таъсиси Шӯрои доимии идоракунии рақамӣ ва ахлоқии зеҳни сунъӣ дар дохили муассиса. |
Ибораи «Zero-Bias» ҳадафи номгузоришудаи чаҳорчӯба аст. Таҳқиқот исбот намекунад, ки ягон низом метавонад ба ғаразнокии мутлақан сифрӣ бирасад. Маънои амалии он ин аст, ки набудани ғаразнокӣ пешфарз гирифта нашавад ва он мунтазам чен карда шавад.
TAMIZH-G дар муассисаҳо чӣ гуна татбиқ мешавад?
Модел давраи татбиқи чормарҳиларо пешниҳод мекунад:
- Аудити ташхисӣ: Муайян кардани вазъи ҷории муассиса дар шаш самти мутобиқат.
- Таъсиси шӯро: Таъсиси Шӯрои идоракунии рақамӣ ва ахлоқии зеҳни сунъӣ бо аъзоён, ваколатҳо ва басомади ҷаласаҳои муайяншуда.
- Татбиқи чаҳорчӯба: Омода кардани ҳуҷҷатҳои сиёсӣ, омӯзиши кормандон, феҳристи низомҳо ва ислоҳи шартномаҳои таъминкунандагон.
- Баррасии солонаи мутобиқат: Аудити такрорӣ, гузориши шаффофият барои ҷомеа ва арзёбии камолоти идоракунӣ.
Муаллифон ин моделро ҳамчун сертификати якдафъаинае, ки аз берун дода мешавад, тавсиф намекунанд. Гарчанде шарики мустақили мутобиқат метавонад бо муассиса кор кунад, соҳибии қарор бояд дар мактаб ё донишгоҳ боқӣ монад. Принсипи «идоракуниро ба берун вогузор кардан мумкин нест» дар маркази модел қарор дорад.
Чаҳорчӯба бо кадом қоидаҳо алоқаманд карда мешавад?
TAMIZH-G дар буриши се манбаи асосии сиёсат ҷойгир карда мешавад:
- Қонуни ҳифзи маълумоти шахсии рақамии Ҳиндустон 2023: ризоият, маҳдудият ба мақсад ва ҳуқуқҳои маълумоти кӯдакон;
- Сиёсати миллии маорифи Ҳиндустон 2020: истифодаи технология дар таълим ва табдили институтсионалӣ;
- Принсипҳои UNESCO дар бораи ахлоқи зеҳни сунъӣ ва истифодаи инсонмеҳвар дар таълим.
Таҳқиқот пешниҳод намекунад, ки TAMIZH-G ҷойгузини стандартҳои ISTE, воситаи SELFIE-и Комиссияи Аврупо ё арзёбии маҳсулоти EdTech Tulna дар Ҳиндустон шавад. Вазифаи чаҳорчӯба таъсис додани созмони доимӣ дар дохили муассиса аст, ки чунин роҳнамоҳоро татбиқ кунад.
Заминаи Аврупо чӣ гуна баррасӣ шудааст?
Бахши аврупоии мақола идоракунии зеҳни сунъиро дар заминаи ҳуқуқи инсон, демократия, фарогирӣ ва иштироки шаҳрвандон баррасӣ мекунад. Қонуни Иттиҳоди Аврупо дар бораи зеҳни сунъӣ дар баробари GDPR, Қонуни идоракунии маълумот, Қонуни маълумот, Қонуни хизматрасониҳои рақамӣ ва Қонуни бозорҳои рақамӣ ҳамчун қисми экосистемаи васеътари танзимкунанда пешниҳод мешавад.
Муаллифон қайд мекунанд, ки низомҳои зеҳни сунъии тавлидӣ ва умумимақсадӣ мафҳумҳои муаллифӣ, масъулият ва назоратро душвор месозанд. Дар таълим бошад, гуфта мешавад, ки зеҳни сунъӣ ба ҷойи истифодаи маҳдуде, ки танҳо ба натиҷаҳои санҷиш ё фанҳои асосӣ равона шудааст, бояд омӯзиши лоиҳаасос, эҷодӣ, демократӣ ва инсонмеҳварро дастгирӣ кунад.
Лоиҳаи DECIDE ҳамчун намунаи равиши аврупоӣ зикр мешавад, ки ҳадафаш додани нақш ба шаҳрвандон дар қарорҳои бо дастгирии зеҳни сунъӣ мебошад. Аммо лоиҳаи DECIDE дар феҳристи манбаъҳо бо ҳувияти пурраи библиографӣ нишон дода нашудааст. Бахши Аврупо инчунин муқоисаи системавии кишварҳо, намунаи муассисаҳо ё мутобиқсозии бандҳои байни стандартҳоро пешниҳод намекунад. Ин бахш бештар баҳси мафҳумӣ ва меъёрӣ аст, на муқоисаи эмпирикӣ.
Стандарти ҳадди ақали глобалии институтсионалие, ки мақола пешниҳод мекунад, чист?
Муаллифон тавсия медиҳанд, ки дар ҳар мактаб ё донишгоҳе, ки аз зеҳни сунъӣ истифода мебарад, ҳадди ақал унсурҳои зерин мавҷуд бошанд:
- Масъули идоракунии зеҳни сунъӣ бо ваколат ва масъулияти муайян;
- Феҳристи низомҳо, ки ҳамаи низомҳои истифодашавандаи зеҳни сунъӣ, мақсадҳо, воридоти маълумот, натиҷаҳо ва таъминкунандагони онҳоро нишон медиҳад;
- Гузориши солонаи шаффофияти алгоритмӣ, ки ба хонандагон, волидон ва ҷомеаи мактаб пешниҳод мешавад;
- Меъмории ҳуқуқи маълумоти хонандагон, ки дархостҳои дастрасӣ, ислоҳ ва ҳазфи маълумотро амалишаванда мекунад;
- Салоҳияти омӯзгор барои дахолат ё бекор кардани тавсияҳои зеҳни сунъӣ, ки ба натиҷаҳои хонанда таъсир мерасонанд;
- Протоколи огоҳкунии вайроншавии маълумот, ки ҷадвали вақт, занҷири огоҳкунии дохили муассиса ва иртибот бо ҷонибҳои манфиатдорро муайян мекунад.
Ин унсурҳо хусусиятҳои ҳадди ақале мебошанд, ки дар мақола пешниҳод шудаанд. Онҳо набояд ҳамчун стандарти ҳатмии пазируфташуда аз ҷониби созмонҳои байналмилалии стандартсозӣ ё ҳамчун консенсуси илмии ҷаҳонӣ пешниҳод шаванд.
Чаро салоҳияти омӯзгор барои бекор кардани қарор муҳим аст?
Агар низоми зеҳни сунъӣ ба гузаштани хонанда аз синф, равона шудан ба дастгирии иловагӣ, дохил шудан ба гурӯҳи хавф ё дастрасӣ ба муҳтавои муайян таъсир расонад, қарори ниҳоиро пурра ба автоматизатсия вогузор кардан мумкин нест. Омӯзгор бояд салоҳияти баррасии тавсия, дидани асоснокии он ва дар ҳолати номуносиб будан тағйир додани онро дошта бошад.
Дахолати инсон танҳо мавҷуд будани тугмаи тасдиқ дар экран нест. Омӯзгор бояд омӯзиши кофӣ барои фаҳмидани низом, вақти кофӣ ва салоҳияти институтсионалие дошта бошад, ки ҳангоми тағйир додани қарор ҷазо дода нашавад. Мақола ин талаботро ҳамчун принсип баён мекунад, аммо интерфейси мушаххаси бекоркуниро ба таври таҷрибавӣ намесанҷад.
Ҷиҳатҳои қавии таҳқиқот кадомҳоянд?
- Холигии амалияи институтсионалиро, ки аксар вақт миёни танзими миллӣ ва истифодаи ҳаррӯза дар синф ноаён мемонад, ба таври равшан номгузорӣ мекунад.
- Идоракунии зеҳни сунъиро танҳо масъулияти таъминкунанда намедонад ва масъулияти маъмурияти мактабро низ пеш мегузорад.
- Маълумоти хонандагон, тавзеҳпазирии алгоритмӣ, шартномаҳои таъминкунандагон, ҳуқуқи маълумот ва салоҳияти омӯзгорро дар як меъморӣ муттаҳид мекунад.
- Тавсияҳоро ба воситаҳои мушаххаси институтсионалӣ, аз ҷумла шӯро, шахси масъул, феҳрист, гузориши солона ва тартиби вокуниш ба вайроншавӣ табдил медиҳад.
- Ҳадаф дорад модели дар заминаи Ҷануби глобалӣ таҳияшударо ба баҳси байналмилалӣ ворид кунад.
Маҳдудиятҳои асосии таҳқиқот кадомҳоянд?
- Таҳқиқот preprint-и SSRN мебошад, ки гузаштани он аз арзёбии ҳамтоён тасдиқ нашудааст.
- Аудит танҳо шаш муассисаи таълимиро фаро мегирад.
- Усули интихоби муассисаҳо ва қудрати намояндагии намуна шарҳ дода нашудааст.
- Ҳувияти муассисаҳои санҷидашуда, платформаи зеҳни сунъӣ ва таъминкунанда нишон дода нашудааст.
- Санаҳо ва давомнокии аудит, шумораи аудиторҳо ва намудҳои ҳуҷҷатҳои баррасишуда зикр нашудаанд.
- Меъёрҳои муфассали баҳогузории таснифи мутобиқ-номувофиқ нашр нашудаанд.
- Маълумоти хом, натиҷаҳои сатҳи мактаб ва ҳуҷҷати намунавии далел пешниҳод нашудаанд.
- Гузориши асосие, ки аудит ба он такя мекунад, ҳамчун ҳуҷҷати дохилии муассиса манбаъ нишон дода шудааст.
- Дар натиҷаҳо фосилаи эътимод, санҷиши оморӣ ё таҳлили ҳассосият мавҷуд нест.
- Даъвоҳои номувофиқии ҳуқуқӣ бо қарорҳои мустақили мақомоти танзимкунанда тасдиқ нашудаанд.
- Таҳқиқоти пилотӣ ё натиҷаи муқоисавие вуҷуд надорад, ки таъсири TAMIZH-G-ро пас аз татбиқ нишон диҳад.
- Муассиси ташкилоте, ки аудитро гузаронидааст, ҳамзамон муаллифи масъули мақола мебошад; дар матн изҳороти бархӯрди манфиатҳо ё истиқлолияти аудитор вуҷуд надорад.
- Дар бораи маблағгузорӣ, кумитаи ахлоқӣ, ризоияти муассисаҳо ё тарзи ҳифзи махфияти маълумот ҳангоми аудит шарҳ дода нашудааст.
- Бахши Аврупо ба ҷойи усули муқоисаи системавӣ баёни васеи мафҳумиро пешниҳод мекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Гузориш шудааст, ки дар шаш муассисаи баррасишуда нақшҳо ва шӯроҳои расмии идоракунии зеҳни сунъӣ намерасиданд.
- Дар муассисаҳои баррасишуда далели тавсифӣ дар бораи нокифоя будани ҳуқуқи маълумоти хонандагон, аудити ғаразнокӣ ва равандҳои тавзеҳи алгоритмӣ пешниҳод шудааст.
- Барои татбиқи уҳдадориҳои ҳуқуқии миллӣ асосноккунии пайвастаи мафҳумӣ сохта шудааст, ки дар сатҳи мактаб нақшҳо, равандҳо ва низомҳои сабт заруранд.
- TAMIZH-G пешниҳодоти муфассалеро дар бораи он медиҳад, ки идоракунии институтсионалии зеҳни сунъӣ аз кадом ҷузъҳо иборат шуда метавонад.
Натиҷаҳое, ки таҳқиқот исбот намекунад
- Исбот нашудааст, ки ҳамаи мактабҳои Ҳиндустон ҳамон камбудиҳои мутобиқатро доранд.
- Нишон дода нашудааст, ки низомҳои санҷидашудаи зеҳни сунъӣ ба хонандагон мустақиман зарар расонидаанд ё қарорҳои табъизомез баровардаанд.
- Нишон дода нашудааст, ки TAMIZH-G вайроншавии маълумот, ғаразнокӣ ё хавфи ҳуқуқиро ба таври ченшаванда коҳиш медиҳад.
- Исбот нашудааст, ки чаҳорчӯба бе тағйир ба қонунгузории кишварҳои дигар татбиқ мешавад.
- Хароҷоти модел, ниёз ба кормандон, сарбории омӯзгорон ё устувории дарозмуддат арзёбӣ нашудааст.
- Стандарти ҳадди ақали пешниҳодшуда стандарти расмии байналмилалӣ пазируфташуда нест.
Натиҷаҳо барои муассисаҳои таълимӣ чӣ маъно доранд?
Паёми муҳимтарини амалии таҳқиқот ин аст, ки қарори хариди зеҳни сунъӣ набояд танҳо бо арзёбии хусусиятҳои техникӣ ё нарх анҷом ёбад. Муассиса бояд пешакӣ муайян кунад, ки маълумотро кӣ коркард мекунад, модел дар бораи хонанда кадом натиҷаҳоро тавлид мекунад, омӯзгор метавонад ба қарор дахолат кунад ё не ва волидон эътирози худро ба куҷо пешниҳод мекунанд.
Қабати мутобиқати институтсионалӣ ҳадафи боздоштани навовариро надорад, балки мехоҳад истифодаи зеҳни сунъиро пайгиришаванда ва масъулияташ муайян кунад. Аммо арзиши модели амалишаванда на танҳо бо фарогирии принсипҳояш, балки бо он муайян мешавад, ки дар аудитҳои мустақил, навъҳои гуногуни мактаб ва ҳолатҳои воқеӣ то чӣ андоза самаранок аст.
Усул ва бозёфтҳои таҳқиқот
Хулосаи техникии усул
| Ҷузъи усул | Татбиқи гузоришшуда дар таҳқиқот |
|---|---|
| Навъи таҳқиқот | Таҳлили мафҳумии сиёсат, аудити тавсифии мутобиқати институтсионалӣ ва пешниҳоди чаҳорчӯбаи меъёрии идоракунӣ |
| Тамаркузи ҷуғрофӣ | Бахши аудит ба муассисаҳои K-12-и Ҳиндустон ва баҳси муқоисавӣ ба Аврупо тамаркуз мекунад. |
| Намунаи аудит | Шаш муассисаи таълимии K-12, ки гузориш шудааст аз платформаи зеҳни сунъӣ истифода мебаранд |
| Ташкилоти гузаронандаи аудит | TransScend Ishya |
| Самтҳои арзёбӣ | Маълумоти хонандагон, шаффофияти алгоритмӣ, ғаразнокӣ ва баробарӣ, ҳисоботдиҳии таъминкунанда, ҳуқуқҳои хонанда-волид ва назорати институтсионалӣ |
| Меъёри натиҷа | Шумораи муассисаҳое, ки дар ҳар самт мутобиқ ҳисоб шудаанд |
| Усули оморӣ | Омори инференсиалӣ, фосилаи эътимод ё санҷиши гипотеза гузориш нашудааст. |
| Усули сифатӣ | Протоколи мусоҳиба, равиши рамзгузорӣ ё раванди таҳлили мавзӯӣ шарҳ дода нашудааст. |
| Таҳияи чаҳорчӯба | Бо пайвастани бозёфтҳои аудит бо DPDPA 2023, NEP 2020 ва принсипҳои UNESCO, TAMIZH-G пешниҳод шудааст. |
| Тасдиқ | Барои TAMIZH-G татбиқи пилотӣ, арзёбии мустақил ё тасдиқи натиҷаҳо пешниҳод нашудааст. |
Хулосаи техникии бозёфтҳо дар шаш самт
| Самт | Муассисаи мутобиқ | Таносуби тавсифӣ дар дохили намуна | Ҳудуди тафсир |
|---|---|---|---|
| Идоракунии маълумоти хонандагон | 0/6 | %0 | Ин таносуб дар байни шаш муассиса аст; нишондиҳандаи паҳншавии миллӣ нест. |
| Шаффофияти алгоритмӣ | 1/6 | Тақрибан %16,7 | Қоидаи муфассали баҳогузории меъёри шаффофият шарҳ дода нашудааст. |
| Аудити ғаразнокӣ ва баробарӣ | 0/6 | %0 | Ин на мавҷуд будани ғаразнокиро, балки набудани аудити ҳуҷҷатшударо нишон медиҳад. |
| Ҳисоботдиҳии таъминкунанда | 2/6 | Тақрибан %33,3 | Мазмуни бандҳои шартнома нашр нашудааст. |
| Ҳуқуқҳои хонандагон ва волидон | 0/6 | %0 | Гузориш шудааст, ки равандҳои дархости ҳуқуқҳо ҳуҷҷатгузорӣ нашудаанд. |
| Назорати институтсионалӣ | 0/6 | %0 | Гузориш шудааст, ки шахси масъул ё шӯрои доимӣ вуҷуд надорад. |
Фоизҳо танҳо барои фаҳмотар нишон додани рақамҳои ҷадвали шашмуассисагӣ ҳисоб шудаанд. Аз сабаби хурд будани намуна ва шарҳ дода нашудани усули интихоб, ин фоизҳоро барои тахмини вазъи умумии мактабҳои Ҳиндустон истифода бурдан мумкин нест.
Ҷузъҳои татбиқи TAMIZH-G
| Марҳилаи татбиқ | Натиҷаи интизоршаванда | Вазъи санҷидашуда дар таҳқиқот |
|---|---|---|
| Аудити ташхисӣ | Вазъи ибтидоӣ дар шаш самти мутобиқат | Ҷадвали ҷамъбастӣ барои шаш муассиса пешниҳод шудааст; парвандаи муфассали аудит пешниҳод нашудааст. |
| Шӯрои идоракунӣ | Шӯрои доимӣ бо аъзоён, ваколатҳо ва тартиби ҷаласаҳои муайян | Пешниҳод шудааст, натиҷаи татбиқ арзёбӣ нашудааст. |
| Ислоҳи сиёсат ва шартнома | Сиёсатҳои маълумот, омӯзиши кормандон ва бандҳои таъминкунанда | Пешниҳод шудааст, муқоисаи шартномаҳои пешу баъд дода нашудааст. |
| Аудити солонаи такрорӣ | Гузориши шаффофият ва арзёбии камолоти идоракунӣ | Пешниҳод шудааст, маълумоти мониторинги солона пешниҳод нашудааст. |
Сатҳи далелҳои илмӣ
Дар таҳқиқот гурӯҳи таҷрибавӣ, гурӯҳи назоратӣ, тақсимоти тасодуфӣ, санҷиши аҳамияти оморӣ, андозаи таъсир, фосилаи эътимод ё модели математикӣ вуҷуд надорад. Ду ҷадвал шумораи мутобиқати шаш муассиса ва принсипҳои пешниҳодшудаи TAMIZH-G-ро нишон медиҳанд. График, нишондиҳандаи кори алгоритм ё маълумоти натиҷа дар сатҳи хонанда пешниҳод нашудааст.
Аз ин рӯ, таҳқиқот арзёбии таъсире нест, ки хулосаи «TAMIZH-G самаранок аст»-ро месанҷад. Мақола бо такя ба камбудиҳое, ки гуфта мешавад дар амал мушоҳида шудаанд, таърифи мушкилот ва меъмории ҳалли онро таҳия мекунад.
Ёддошт оид ба манбаъ ва усул
Номи пурраи аслии таҳқиқот: The Missing Layer: Institutional Compliance Frameworks as the Bridge between EdTech Innovation and Safe Classroom Deployment
Муаллифон ва тартиби онҳо: Prasanth RSA; Piet Kommers
Муаллифи якуми баробар ё саҳми баробар: Дар таҳқиқот изҳорот дар бораи муаллифии якуми баробар ё саҳми баробар вуҷуд надорад.
Муаллифи масъул: Prasanth RSA
Маълумот дар бораи муаллифон ва муассисаҳо: Prasanth RSA дар таҳқиқот ҳамчун муассис ва роҳбари TransScend Ishya ва муҳаққиқи идоракунии зеҳни сунъӣ дар Ҳиндустон тавсиф шудааст. Piet Kommers ҳамчун профессори эмеритус дар University of Twente ва муҳаққиқи технологияҳои омӯзишӣ дар Нидерланд нишон дода шудааст. Сабти SSRN муассисаҳоро ҳамчун TransScend Ishya Pvt Ltd ва University of Twente номбар мекунад.
Маҷалла: Барои ин таҳқиқот нашри маҷаллаи аз баррасии ҳамтоён гузашта тасдиқ нашудааст.
Платформаи нашр: SSRN
Таъминкунандаи платформа: Elsevier
Санаи навиштани таҳқиқот: 21 майи 2026
Санаи боргузорӣ ба SSRN: 3 июни 2026
Соли нашр: 2026
Шумораи саҳифаҳо: 12
Навъи манбаъ: Ҳуҷҷати корӣ/preprint-и SSRN; мақолаи мафҳумии сиёсӣ, аудити тавсифии мутобиқати институтсионалӣ ва пешниҳоди чаҳорчӯбаи идоракунӣ
Вазъи баррасии ҳамтоён: Версияи маҷаллае, ки аз баррасии ҳамтоён гузашта бошад, тасдиқ нашудааст. Аз ин рӯ, таҳқиқот набояд ҳамчун мақолаи илмии баррасишуда пешниҳод шавад.
Пайванди расмии таҳқиқот:Саҳифаи расмии сабти SSRN
Манбаи асосии аудит: TransScend Ishya. “First Institutional AI Compliance Audit Report: AI Platform Deployment in Indian K-12 Schools.” Дар рӯйхати манбаъҳои таҳқиқот ҳамчун ҳуҷҷати дохилии таҳқиқотии соли 2026 нишон дода шудааст. Гузориши муфассал ё маълумоти хоми аудит дар мақола пешниҳод нашудааст.
Робитаи институтсионалӣ ва эҳтимоли бархӯрди манфиатҳо: Муассис ва роҳбари TransScend Ishya, ки гуфта мешавад аудитро анҷом додааст, ҳамзамон муаллифи масъули мақола мебошад. Модели TAMIZH-G низ дар ҳамин заминаи институтсионалӣ пешниҳод шудааст. Дар матн изҳорот дар бораи бархӯрди манфиатҳо, маблағгузорӣ ё аудиторони мустақил вуҷуд надорад. Ин ҳолат нодуруст будани натиҷаҳоро исбот намекунад; аммо зарурати тасдиқи мустақилро зиёд мекунад.
Ин баёни тоҷикӣ пас аз баррасии матни пурраи таҳқиқоти боршуда, ҷадвали аудит, принсипҳои TAMIZH-G, заминаи Аврупо, пешниҳоди стандарти ҳадди ақал ва рӯйхати манбаъҳо омода шудааст. Натиҷаи нави аудит, қарори ҳуқуқӣ дар бораи қонуншиканӣ, зарари алгоритмӣ, таъсир ба дастоварди хонанда ё муваффақияти тасдиқшудаи татбиқи чаҳорчӯба, ки дар таҳқиқот вуҷуд надоштанд, илова нашудаанд.
Бозёфтҳои таҳқиқот бояд бо дарназардошти намунаи хурд ва усули интихоби шарҳнадода, вобастагӣ ба гузориши дохилии аудит, набудани ҷузъиёти далел ва баҳогузорӣ, набудани тасдиқи мустақил ва анҷом нашудани арзёбии таъсир барои TAMIZH-G хонда шаванд. Мақола ба як мушкилоти муҳими идоракунӣ диққат медиҳад, вале таъсири воқеии модели пешниҳодшуда ба бехатарӣ, адолат ё мутобиқат ба қонунгузориро ҳанӯз исбот накардааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд