

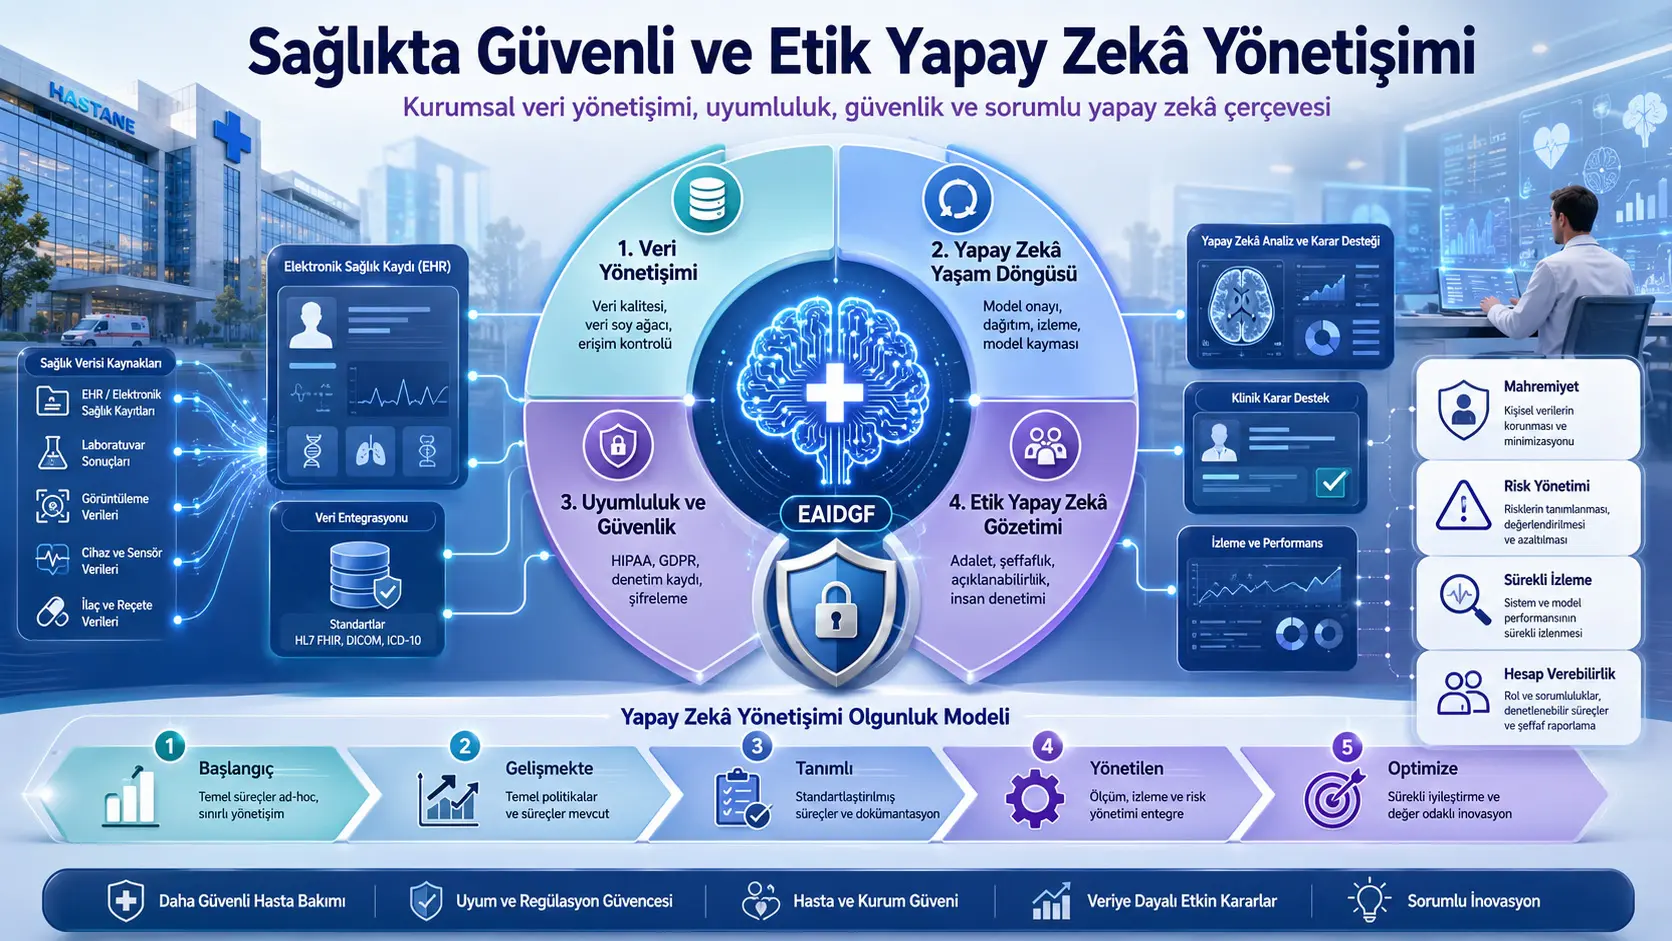
Муассисаҳои тандурустӣ дар соҳаҳое чун арзёбии тасвирҳои тиббӣ, ташхиси пешгӯишаванда, табобати фардисозишуда, назорати бемор ва банақшагирии амалиётӣ аз низомҳои зеҳни сунъӣ торафт бештар истифода мебаранд. Маълумоти саломатие, ки барои кори ин низомҳо истифода мешавад, метавонад мундариҷаи бисёр ҳассос, аз ҷумла маълумоти шахсият, сабтҳои клиникӣ ва маълумоти генетикиро дар бар гирад. Аз ин рӯ, ворид кардани зеҳни сунъӣ ба хизматрасониҳои тандурустӣ на танҳо масъалаи самаранокии техникӣ, балки мушкилоти сифати маълумот, махфият, амният, адолат, тавзеҳпазирӣ, ҳисоботдиҳӣ ва мутобиқат ба қонунгузориро низ ба миён меорад.
Чаҳорчӯбаи идоракунии корпоративии маълумоти зеҳни сунъӣ, ки дар таҳқиқот пешниҳод шудааст ва бо номи англисии Enterprise AI Data Governance Framework ё кӯтоҳ EAIDGF зикр мешавад, ҳадаф дорад идоракунии маълумот дар муассисаҳои тандурустиро бо назорати давраи ҳаёти зеҳни сунъӣ дар доираи як сохтори ягонаи институтсионалӣ муттаҳид созад. Чаҳорчӯба аз чаҳор қабат иборат аст: идоракунии маълумот, идоракунии давраи ҳаёти зеҳни сунъӣ, мутобиқат ва амният, инчунин назорати ахлоқии зеҳни сунъӣ.
Модели пешниҳодшуда назоратҳое чун пайгирии насаби маълумот, назорати дастрасӣ, санҷиши сифати маълумот, тасдиқи модел, иҷозатдиҳӣ ба ҷойгиркунӣ, мониторинги лағжиши модел, ошкорсозии ғараз, зеҳни сунъии тавзеҳпазир, сабтҳои аудит, идоракунии ризоият ва назорати инсонро дар як меъмории идоракунӣ ҷамъ меорад. Илова бар ин, барои арзёбии қобилияти идоракунии муассисаҳои тандурустӣ аз сатҳи ибтидоӣ то сохтори мутобиқшаванда ва ба андозаи зиёд автоматиконидашуда модели панҷмарҳилавии камолот пешниҳод мешавад.
Бо вуҷуди ин, таҳқиқот пешниҳоди як чаҳорчӯбаи консептуалӣ мебошад. Чаҳорчӯба дар беморхонаи воқеӣ татбиқ нашуда, бо маълумоти клиникӣ ё амалиётӣ санҷида нашудааст ва таъсири назоратҳои пешниҳодшуда ба амният, адолат, мутобиқат ё натиҷаҳои беморон чен карда нашудааст. Аз ин рӯ, EAIDGF бояд на ҳамчун технологияи тасдиқшудаи тандурустӣ ё стандарти институтсионии татбиқшуда, балки ҳамчун тарҳи идоракуние арзёбӣ шавад, ки дар оянда бояд муфассалтар таҳия ва санҷида шавад.
Чаро идоракунии зеҳни сунъӣ дар тандурустӣ зарур аст?
Барномаҳои зеҳни сунъӣ дар соҳаи тандурустӣ нисбат ба нармафзори оддии корпоративӣ хавфҳои дигар доранд. Натиҷаи нодуруст ё ғаразноки як модел метавонад на танҳо ба бесамарӣ оварда расонад; он метавонад ба арзёбиҳои клиникӣ, афзалиятгузории беморон, қарорҳои табобатӣ ё тақсими захираҳо низ таъсир расонад. Илова бар ин, маълумоти истифодашаванда метавонад иттилооти ҳассосеро дар бар гирад, ки вазъи саломатӣ ва шахсияти афродро мустақиман ошкор мекунад.
Мушкили асосие, ки дар таҳқиқот тавсиф шудааст, ин аст, ки муассисаҳои тандурустӣ идоракунии маълумот ва идоракунии зеҳни сунъиро аксаран ҳамчун вазифаҳои ҷудогона баррасӣ мекунанд. Идоракунии анъанавии маълумот ба дақиқӣ, мутобиқат, назорати дастрасӣ, идоракунии метамаълумот ва насаби маълумот тамаркуз мекунад. Низомҳои зеҳни сунъӣ бошад, илова бар инҳо саволҳои нав ба миён меоранд: оё маҷмӯи маълумоти омӯзишӣ намояндагӣ мекунад, модел бо кадом версияи маълумот омӯзонида шудааст, оё самаранокии он бо гузашти вақт тағйир ёфтааст ва оё дар натиҷаҳои он намунаҳои табъизомез пайдо шудаанд.
Агар давраи ҳаёти зеҳни сунъӣ аз идоракунии маълумот ҷудо пайгирӣ шавад, масъулиятҳо метавонанд пароканда гарданд. Гурӯҳҳои маълумот метавонанд дастрасӣ ба маълумотро идора кунанд, дар ҳоле ки гурӯҳҳои модел равандҳои мустақили таҳияро истифода мебаранд; воҳидҳои ҳуқуқӣ ва мутобиқат бошад, метавонанд моделро танҳо дар марҳилаи ҷойгиркунӣ арзёбӣ кунанд. EAIDGF пешниҳод мекунад, ки ин соҳаҳои ҷудогонаи назорат дар як механизми ягонаи идоракунии институтсионалӣ муттаҳид карда шаванд.
Холигии адабиёте, ки таҳқиқот баррасӣ мекунад, чист?
Муҳаққиқон равишҳои мавҷударо ба чаҳор гурӯҳ тақсим мекунанд:
- Моделҳои анъанавии идоракунии маълумоти тандурустӣ.
- Принсипҳои зеҳни сунъии масъул.
- Моделҳои мутобиқати танзимкунанда, аз қабили HIPAA ва GDPR.
- Моделҳои умумии идоракунии хавф, аз қабили Чаҳорчӯбаи идоракунии хавфи зеҳни сунъии NIST.
Идоракунии анъанавии маълумот барои дақиқӣ ва дастрасӣ ба маълумоти сохторёфта заминаи қавӣ фароҳам меорад, аммо равандҳои хоси зеҳни сунъӣ, аз ҷумла омӯзиши модел, инференс, вобастагиҳои модел-маълумот, ғараз ва лағжиши моделро ба таври муфассал фаро намегирад.
Чаҳорчӯбаҳои зеҳни сунъии масъул принсипҳои асосӣ, аз ҷумла адолат, ҳисоботдиҳӣ, шаффофият ва тавзеҳпазириро муайян мекунанд. Аммо тибқи таҳқиқот, ин принсипҳо аксаран дар сатҳи консептуалӣ мемонанд ва ба қадри кофӣ нишон намедиҳанд, ки онҳо чӣ гуна бояд ба равандҳои ҳаррӯзаи маълумот, модел ва мутобиқати муассисаҳои тандурустӣ ворид карда шаванд.
Гарчанде танзимҳое чун HIPAA ва GDPR уҳдадориҳои ҳуқуқиро барои ҳифзи маълумоти саломатӣ ва шахсӣ муқаррар мекунанд, онҳо модели пурраи давраи ҳаёти зеҳни сунъиро пешниҳод намекунанд, ки нишон диҳад модел аз омӯзиш то ҷойгиркунӣ чӣ гуна тасдиқ мешавад, бо гузашти вақт чӣ гуна назорат мегардад ё ба тағйири самаранокӣ чӣ гуна вокуниш дода мешавад.
NIST AI Risk Management Framework барои муайян ва идора кардани хавфҳои зеҳни сунъӣ равиши умумӣ пешниҳод мекунад. Тибқи даъвои таҳқиқот, ин чаҳорчӯба ба танҳоӣ ба ҳассосияти баланди маълумоти бахши тандурустӣ ва меъмории муфассали татбиқӣ, ки ба низомҳои иттилоотии тандурустии корпоративӣ хос аст, ҷавобгӯ нест.
Саҳми пешниҳодии EAIDGF дар он аст, ки ин равишҳоро на ҳамчун алтернативаҳои якдигар, балки ҳамчун қисмҳои ҳамдигарро пуркунандаи як меъмории ягонаи институтсионалӣ ҷойгир мекунад.
EAIDGF ба кадом принсипи асосӣ такя мекунад?
Равиши асосии чаҳорчӯба ин аст, ки идоракунӣ набояд назорате бошад, ки баъдтар ва аз берун ба низоми зеҳни сунъӣ татбиқ мешавад. Идоракунӣ бояд мустақиман ба равандҳои ҷамъоварии маълумот, омодасозии маълумот, таҳияи модел, валидация, тасдиқ, ҷойгиркунӣ, истифода, мониторинг ва аз истифода баровардан ворид карда шавад.
Дар ин равиш амният ё мутобиқат танҳо фаъолияти ҳуҷҷатие нест, ки ҳангоми аудити солона санҷида мешавад. Дастрасӣ ба маълумот, версияҳои модел, тағйироти самаранокӣ, иҷозатҳои корбарон ва ҳодисаҳои хавф то ҳадди имкон пайваста назорат мешаванд. Ҳадаф ин аст, ки мушкилот пеш аз он ки модел дар раванди клиникӣ ё амалиётӣ зарар расонад, муайян шаванд.
Меъмории чорқабатаи чаҳорчӯба
| Қабат | Ҳадафи асосӣ | Назоратҳои пешниҳодшуда |
|---|---|---|
| Қабати идоракунии маълумот | Таъмини дуруст, пайгиришаванда, мутобиқ ва бехатар будани маълумоте, ки дар зеҳни сунъӣ истифода мешавад | Санҷиши сифати маълумот, идоракунии метамаълумот, насаби маълумот, тасниф ва назорати дастрасӣ |
| Қабати идоракунии давраи ҳаёти зеҳни сунъӣ | Назорати марҳилаҳои омодагӣ, таҳия, тасдиқ, ҷойгиркунӣ ва мониторинги модел | Санҷиши маҷмӯи маълумот, тасдиқи модел, иҷозатдиҳӣ ба ҷойгиркунӣ, мониторинги самаранокӣ ва лағжиши модел |
| Қабати мутобиқат ва амният | Пайваст кардани равандҳои маълумот ва модел бо қонунгузорӣ ва уҳдадориҳои амнияти иттилоотӣ | Рамзгузорӣ, сабтҳои аудит, идоракунии ризоият, санҷишҳои автоматии мутобиқат ва ошкорсозии аномалия |
| Қабати назорати ахлоқии зеҳни сунъӣ | Ҳифзи адолат, тавзеҳпазирӣ, шаффофият ва масъулияти инсон | Ошкорсозии ғараз, зеҳни сунъии тавзеҳпазир, назорати инсон ва шӯроҳои арзёбии ахлоқӣ |
Қабати идоракунии маълумот
Қабати идоракунии маълумот пояи тамоми меъмориро ташкил медиҳад. Эътимоднокии як модели зеҳни сунъӣ танҳо ба интихоби алгоритм вобаста нест; сифат, фарогирӣ ва амнияти маълумоте, ки ҳангоми омӯзиш ва истифода дода мешавад, низ ба натиҷаи модел мустақиман таъсир мерасонад.
Чаҳорчӯба пешниҳод мекунад, ки сифати маълумот пеш аз истифода санҷида шавад. Ин назорат метавонад муайян кардани сабтҳои нопурра, хато, номувофиқ ё кӯҳнашударо дар бар гирад. Бо вуҷуди ин, таҳқиқот муфассал намекунад, ки кадом меъёрҳои сифати маълумот истифода мешаванд, ҳадҳои қабул чӣ гуна муайян мешаванд ё вобаста ба навъи маълумоти клиникӣ кадом қоидаҳои санҷиш татбиқ мегарданд.
Идоракунии метамаълумот барои тавсифи мундариҷа, манбаъ, соҳиби маълумот ва ҳадафи истифодаи як маҷмӯи маълумот пешниҳод мешавад. Насаби маълумот бошад, ҳадаф дорад пайгирӣ кунад, ки маълумот аз куҷо омадааст, аз кадом тағйирот гузаштааст ва ба кадом модел вуруд додааст. Чунин сабт метавонад дар таҳқиқи он кӯмак кунад, ки натиҷаи мушкилноки модел бо кадом манбаи маълумот ё марҳилаи табдил алоқаманд аст.
Таснифи маълумот ва назорати дастрасӣ ҳадаф дорад, ки маълумоти ҳассоси саломатӣ танҳо аз ҷониби шахсони ваколатдор ва низомҳои тасдиқшуда истифода шавад. Аммо таҳқиқот муайян намекунад, ки аз миёни моделҳои дастрасии бар асоси нақш, бар асоси хусусият ё ҳассос ба контекст кадомаш бояд бартарӣ дода шавад.
Қабати идоракунии давраи ҳаёти зеҳни сунъӣ
Ин қабат пешбинӣ мекунад, ки модел на танҳо пеш аз ҷойгиркунӣ, балки дар тамоми давраи истифода назорат шавад. Дар марҳилаи аввал мувофиқати маҷмӯаҳои маълумоти омӯзишӣ ва валидация бо сиёсати институтсионалӣ санҷида мешавад. Сипас интизор меравад, ки модел аз ҷиҳати самаранокӣ, амният ва ҳадафи истифода тасдиқ шавад.
Ҷудо кардани тасдиқи модел аз иҷозатдиҳӣ ба ҷойгиркунӣ муҳим аст. Модели аз ҷиҳати техникӣ муваффақ метавонад аз назари контексти клиникӣ, хавфи ахлоқӣ ё иҷозати истифодаи маълумот барои ҷойгиркунӣ мувофиқ набошад. Чаҳорчӯба пешниҳод мекунад, ки пеш аз гузаронидани модел ба муҳити истеҳсолӣ механизми расмии иҷозатдиҳӣ таъсис дода шавад.
Пас аз ҷойгиркунӣ лағжиши модел, коҳиши самаранокӣ ва ғаразҳои пайдошаванда бояд пайваста назорат шаванд. Лағжиши модел маънои онро дорад, ки дар натиҷаи тағйир ёфтани аҳолии беморон, равандҳои тавлиди маълумот ё шароити клиникӣ нисбат ба давраи омӯзиш, самаранокии қаблӣ нигоҳ дошта намешавад.
Гарчанде таҳқиқот мониторинги ин хавфҳоро пешниҳод мекунад, муайян намекунад, ки кадом нишондиҳандаҳои самаранокӣ истифода мешаванд, ҳадҳои ҳушдор чӣ гунаанд, шароити омӯзиши такрорӣ чист, модел кай бояд қатъ шавад ё раванди тасдиқи дубора чӣ гуна гузаронида мешавад.
Қабати мутобиқат ва амният
Қабати мутобиқат ва амният назоратҳои техникии чаҳорчӯбаро бо талаботи танзимкунанда пайваст мекунад. Дар матн махсусан HIPAA, GDPR ва ISO/IEC 27001 зикр шудаанд.
Дар миёни механизмҳои пешниҳодшудаи амният рамзгузорӣ, сабтҳои дастрасӣ, журналҳои аудит, идоракунии ризоият, арзёбии пайвастаи хавф ва ошкорсозии аномалия мавҷуданд. Ҳадафи сабтҳои аудит он аст, ки пайгирӣ шавад кадом корбар, ба кадом маълумот, бо кадом мақсад ва дар кадом вақт дастрасӣ пайдо кардааст.
Идоракунии ризоият ҳадаф дорад истифодаи маълумоти беморонро танҳо барои мақсадҳои иҷозатдодашуда дастгирӣ кунад. Аммо таҳқиқот усули техникӣ пешниҳод намекунад, ки бозпас гирифтани ризоият ба маҷмӯаҳои маълумоти омӯзишӣ ва моделҳои қаблан омӯзонидашуда чӣ гуна таъсир мекунад, ҳангоми дархости ҳазфи маълумот таъсир ба модел чӣ гуна бартараф мешавад ё салоҳиятҳои гуногуни ҳуқуқӣ чӣ гуна идора мегарданд.
Интизор меравад, ки санҷишҳои автоматии мутобиқат бори аудити дастиро кам ва ошкорсозии барвақти қонуншиканиҳоро таъмин кунанд. Бо вуҷуди ин, дар таҳқиқот нишон дода нашудааст, ки ин автоматизатсия бо кадом муҳаррики сиёсат, забони қоида, меъмории нармафзор ё низоми аудит амалӣ мешавад.
Қабати назорати ахлоқии зеҳни сунъӣ
Қабати назорати ахлоқӣ ҳадаф дорад, ки низомҳои зеҳни сунъӣ на танҳо мутобиқи қонун, балки одилона, тавзеҳпазир ва ҳисоботдиҳанда истифода шаванд.
Пешниҳод мешавад, ки абзорҳои ошкорсозии ғараз маълумоти омӯзишӣ ва натиҷаҳои моделро аз ҷиҳати намунаҳои табъизомез санҷанд. Бо вуҷуди ин, таҳқиқот муайян намекунад, ки кадом гурӯҳҳои беморон муқоиса мешаванд, кадом меъёрҳои адолат истифода мешаванд ё байни меъёрҳои адолате, ки метавонанд бо ҳам мухолиф бошанд, чӣ гуна интихоб сурат мегирад.
Усулҳои зеҳни сунъии тавзеҳпазир ҳадаф доранд, ки корбарон бифаҳманд модел чаро натиҷаи муайянеро тавлид кардааст. Дар муҳити тандурустӣ мумкин аст тавзеҳ барои донишманди маълумот, табиб, бемор, аудитор ва роҳбар дар сатҳҳои гуногуни тафсил омода карда шавад. Таҳқиқот тавзеҳпазириро ҳамчун принсипи асосӣ қабул мекунад, аммо стандарти тавзеҳро вобаста ба аудиторияҳои ҳадаф пешниҳод намекунад.
Назорати инсон ҳадаф дорад қарорҳои дорои таъсири баланд пурра ба низоми автоматӣ вогузор нашаванд. Пешниҳод мешавад, ки шӯроҳои арзёбии ахлоқӣ ҳолатҳои истифодаи зеҳни сунъии дорои таъсири баландро пеш аз татбиқ баррасӣ кунанд. Аммо аъзои шӯро, ваколатҳои қарор, меъёрҳои баррасӣ, механизми эътироз ва басомади арзёбӣ шарҳ дода нашудаанд.
Чаҳорчӯба дар муассисаи тандурустӣ чӣ гуна метавонад амал кунад?
Бо такя ба принсипҳои таҳқиқот, ҷараёни пешниҳодии идоракуниро метавон тавассути марҳилаҳои зерин хонд:
- Муайян кардани ҳадафи истифодаи зеҳни сунъӣ ва таъсири клиникӣ ё амалиётии он.
- Таснифи манбаъҳои маълумоти истифодашаванда ва санҷиши ваколати истифода.
- Баррасии сифати маълумот, насаби маълумот ва кофӣ будани намояндагӣ.
- Сабт кардани раванди таҳия ва валидацияи модел.
- Арзёбии самаранокӣ, амният, ғараз ва тавзеҳпазирӣ.
- Анҷом додани тасдиқҳои ахлоқӣ ва институтсионалӣ.
- Ҷойгир кардани модел дар муҳити истеҳсолии ваколатдор.
- Мониторинги пайвастаи самаранокӣ, лағжиши модел, тағйири маълумот, амният ва мутобиқат.
- Ҳангоми гузаштани ҳади хавф фаъол кардани равандҳои ҳушдор, баррасӣ, омӯзиши такрорӣ, боздошти муваққатӣ ё аз истифода баровардан.
Ин ҷараён аз тафсири якҷояи назоратҳое ба даст меояд, ки дар бахшҳои гуногуни таҳқиқот пешниҳод шудаанд. Дар мақола диаграммаи муфассали раванд, матритсаи вазифаҳо ё нақшаи техникии татбиқ пешниҳод нашудааст.
Нақшҳои идоракунӣ то чӣ андоза муфассал муайян шудаанд?
Гарчанде дар хулоса гуфта мешавад, ки нақшҳои идоракунӣ муайян шудаанд, дар матни асосӣ каталоги фарогири нақшҳо вуҷуд надорад. Ваколат ва масъулиятҳои вазифаҳо, аз қабили масъули маълумот, соҳиби модел, масъули клиникӣ, масъули амнияти иттилоотӣ, корманди махфият, аудитори дохилӣ ё роҳбарияти олӣ, алоҳида шарҳ дода нашудаанд.
Рӯшантарин нақши институтсионалӣ дар матн шӯрои баррасии ахлоқист, ки пешниҳод мешавад ҳолатҳои истифодаи дорои таъсири баландро арзёбӣ кунад. Назорати инсон низ ҳамчун механизми масъулият зикр мешавад; аммо муайян нашудааст, ки ин назорат аз ҷониби кӣ, дар кадом марҳила ва бо кадом ваколати қарор амалӣ мешавад.
Аз ин рӯ, чаҳорчӯба функсияҳои идоракуниро муайян мекунад, аммо матритсаи муфассали масъулиятро, ки онҳоро ба нақшҳои институтсионалӣ тақсим кунад, пешниҳод намекунад.
Модели панҷсатҳии камолоти идоракунии зеҳни сунъӣ
| Сатҳ | Ҳолате, ки дар таҳқиқот муайян шудааст | Арзёбӣ |
|---|---|---|
| Сатҳи 1 – Ибтидоӣ | Сохтори расмии идоракунӣ вуҷуд надорад; ба мушкилот пас аз пайдо шудани онҳо вокуниш дода мешавад. | Равандҳои маълумот ва модел метавонанд вобаста ба бахш фарқ кунанд; ҳисоботдиҳӣ пароканда аст. |
| Сатҳи 2 – Дар ҳоли рушд | Тадбирҳои асосӣ, аз қабили назорати дастрасӣ ва таснифи маълумот оғоз мешаванд; назорати зеҳни сунъӣ пароканда мемонад. | Гарчанде мутобиқат қисман автоматиконида мешавад, вобастагӣ аз равандҳои дастӣ баланд аст. |
| Сатҳи 3 – Муайяншуда | Дар матни мавҷуд тавзеҳи Сатҳи 2 айнан такрор шудааст. | Раванд, стандарт ё меъёрҳое, ки ин сатҳро аз Сатҳи 2 ҷудо кунанд, муайян нашудаанд. |
| Сатҳи 4 – Идорашаванда | Идоракунӣ ба низомҳои институтсионалӣ ҳамгиро шуда, ба андозаи зиёд автоматиконида мешавад. | Мониторинги пайвастаи ғараз, лағжиши модел ва хавфҳои мутобиқат пешбинӣ мешавад. |
| Сатҳи 5 – Оптимизатсияшуда | Идоракунии мутобиқшаванда бо таҳлили пешгӯишавандаи хавф ва механизмҳои худислоҳкунанда ҳадаф қарор мегирад. | Ин сатҳ консептуалӣ аст; меъмории техникӣ ё намунаи татбиқшудаи он пешниҳод нашудааст. |
Такрори муҳими матн дар модели камолот
Шарҳе, ки зери сарлавҳаи “Level 3 – Defined Stage” оварда шудааст, бо шарҳи бахши “Level 2 – Developing Stage” яксон аст. Дар ҳар ду бахш гуфта мешавад, ки назорати асосии дастрасӣ ва таснифи маълумот оғоз шудааст, назорати зеҳни сунъӣ пароканда мемонад ва мутобиқат қисман автоматиконида шудааст.
Аз сабаби ин такрор маълум нест, ки ҳангоми гузаштан ба сатҳи муайяншуда кадом сиёсат, вазифа, стандарт, метрика ё механизми назорат институтсионалӣ мегардад. Барои қобили истифода шудани модели камолот бояд шартҳои ченшавандаи вуруд ва баромад, ки ба ҳар сатҳ хосанд, муайян карда шаванд.
Фоидаҳои интизоршавандае, ки таҳқиқот пешниҳод мекунад
- Муттаҳид кардани масъулиятҳои маълумот ва модел дар як сохтори ягонаи институтсионалӣ.
- Баланд бардоштани пайгиришавандагии истифодаи маълумот ва қарорҳои модел.
- Барвақттар муайян кардани вайроншавиҳои мутобиқат тавассути назоратҳои пайваста.
- Мониторинги лағжиши модел, коҳиши самаранокӣ ва ғаразҳои нав.
- Гузоштани ҳолатҳои истифодаи дорои таъсири баланд таҳти назорати инсон ва шӯрои ахлоқӣ.
- Коҳиш додани бори аудити дастӣ ва ҳисоботдиҳӣ тавассути автоматизатсия.
- Арзёбии марҳилавии камолоти идоракунии зеҳни сунъии ташкилот.
Инҳо натиҷаҳои таҷрибавӣ ченшуда нестанд, балки фоидаҳои институтсионии интизоршавандаанд, агар меъмории пешниҳодшуда татбиқ шавад.
Ҷиҳатҳои қавии таҳқиқот
Қувваи асосии таҳқиқот дар он аст, ки идоракунии маълумот ва идоракунии моделро аз ҳам ҷудо намебинад. Сифати маълумот, самаранокии модел, амният, мутобиқат ва назорати ахлоқӣ дар як меъморӣ ҷойгир шудаанд.
Ҷиҳати дуюми қавӣ дар он аст, ки идоракунӣ на танҳо ба марҳилаи таҳияи модел, балки ба тамоми давраи ҳаёт паҳн карда мешавад. Мониторинги модел пас аз ҷойгиркунӣ, ошкорсозии лағжиши модел ва арзёбии ғаразҳои пайдошаванда махсус таъкид мешаванд.
Ҷиҳати сеюми қавӣ ин аст, ки воқеияти дар як сатҳи камолот набудани муассисаҳои тандурустӣ ба назар гирифта мешавад. Модели панҷсатҳӣ гузариши ташкилотҳоро аз равандҳои реактивӣ ва пароканда ба идоракунии автоматӣ ва мутобиқшаванда консептуалӣ мекунад.
Маҳдудиятҳои асосии таҳқиқот
Дар таҳқиқот усули муфассали тадқиқотӣ дар бораи чӣ гуна таҳия шудани чаҳорчӯба вуҷуд надорад. Баррасии низомманди адабиёт, усули муайян кардани фарогирӣ, меъёрҳои интихоби манбаъ, назари коршиносон, таҳқиқоти Delphi ё равиши илми тарроҳӣ шарҳ дода нашудааст.
Чаҳорчӯба дар муассисаи воқеии тандурустӣ татбиқ нашудааст. Омӯзиши ҳолат тавассути низоми иттилоотии беморхона, сабти электронии саломатӣ, модели тасвирбардории тиббӣ ё барномаи назорати бемор пешниҳод нашудааст.
Ченкуниҳои самаранокӣ, адолат, тавзеҳпазирӣ ё амнияти марбут ба модели зеҳни сунъӣ вуҷуд надоранд. Чен карда нашудааст, ки сохтори пешниҳодии идоракунӣ сатҳи хато, мутобиқат ба қонунгузорӣ, вақти аудит ё хароҷоти амалиётиро чӣ гуна тағйир медиҳад.
Меъмории техникӣ муфассал нест. Нишон дода нашудааст, ки каталоги маълумот, реестри модел, муҳаррики сиёсат, идоракунии шахсият, инфрасохтори сабт, платформаи мониторинг ва низомҳои вокуниш ба ҳодисаҳо чӣ гуна ҳамгиро мешаванд.
Модели камолот саволҳои ченшавандаи арзёбӣ, низоми холгузорӣ, вазнгузорӣ ё арзишҳои ҳаддиро дар бар намегирад. Такрор шудани тавзеҳи сатҳи сеюм бо сатҳи дуюм қобили татбиқ будани моделро боз ҳам маҳдуд мекунад.
Феҳристи манбаъҳо аз ҳашт таҳқиқот иборат аст ва фарогирии баррасии адабиёт ё усули интихоби манбаъҳо шарҳ дода нашудааст. Аз ин рӯ, таҳқиқотро баррасии низомманд ё фарогири адабиёт арзёбӣ кардан мумкин нест.
Нуктаҳое, ки таҳқиқот мегӯяд ва намегӯяд
| Изҳороте, ки таҳқиқот дастгирӣ мекунад | Изҳороте, ки таҳқиқот тасдиқ накардааст |
|---|---|
| Дар тандурустӣ идоракунии маълумот, идоракунии модел, амният ва назорати ахлоқӣ бояд якҷоя баррасӣ шаванд. | Нишон дода нашудааст, ки EAIDGF амнияти бемор ё натиҷаҳои клиникиро ба таври ченшаванда беҳтар мекунад. |
| Низомҳои зеҳни сунъӣ пас аз ҷойгиркунӣ бояд аз ҷиҳати лағжиши модел ва ғараз назорат шаванд. | Тасдиқ нашудааст, ки чаҳорчӯба барои беморхона ё низоми мушаххаси тандурустӣ аз ҷиҳати техникӣ татбиқшаванда аст. |
| Сабтҳои аудит, насаби маълумот ва назорати дастрасӣ метавонанд пайгиришавандагиро дастгирӣ кунанд. | Исбот нашудааст, ки автоматизатсияи пешниҳодшуда мутобиқати пурра ба қонунгузориро кафолат медиҳад. |
| Дар ҳолатҳои истифодаи дорои таъсири баланд назорати инсон ва баррасии ахлоқӣ тавсия дода мешавад. | Чен карда нашудааст, ки назорати инсон хавфи хаторо ба кадом андоза коҳиш медиҳад. |
| Ташкилотҳо метавонанд камолоти идоракуниро марҳила ба марҳила рушд диҳанд. | Эътиборнокӣ, эътимоднокӣ ё қобили муқоисаи байни муассисаҳои модели панҷсатҳӣ санҷида нашудааст. |
Барои татбиқ чӣ гуна омодагиҳо лозиманд?
Барои татбиқи чаҳорчӯбаи пешниҳодшуда дар таҳқиқот, танҳо харидани нармафзори нав аз ҷониби муассисаи тандурустӣ кофӣ нест. Моликияти маълумот, масъулияти модел, тасдиқи клиникӣ, амният, махфият, назорати ахлоқӣ ва вазифаҳои аудити дохилӣ бояд дар сохтори институтсионалӣ равшан муайян шаванд.
Низомҳои кӯҳнаи иттилоотӣ, манбаъҳои парокандаи маълумот ва равандҳои ғайристандартии сабт метавонанд хароҷоти татбиқро зиёд кунанд. Таҳқиқот қайд мекунад, ки хароҷоти ибтидоӣ махсусан дар ташкилотҳое, ки технологияҳои кӯҳна доранд, метавонад баланд бошад.
Муқовимати фарҳангӣ низ ҳамчун маҳдудияти муҳим нишон дода шудааст. Мониторинги пайваста ва механизмҳои нави ҳисоботдиҳӣ метавонанд аз ҷониби кормандон ҳамчун назорати иловагӣ ё бори корӣ қабул шаванд. Аз ин рӯ, барномаҳои омӯзишӣ, тавсифи вазифаҳо ва идоракунии тағйирот бояд қисми ҷудонашавандаи татбиқ бошанд.
Самтҳои таҳқиқоти оянда
Таҳқиқот пешниҳод мекунад, ки дар оянда низомҳои бештар автоматиконидашуда таҳия шаванд, ки сиёсати идоракуниро дар вақти воқеӣ татбиқ карда тавонанд. Ҳамчунин гуфта мешавад, ки сабтҳои бар блокчейн асосёфта метавонанд шаффофият ва пайгиришавандагиро дастгирӣ кунанд, дар ҳоле ки омӯзиши федеративӣ метавонад ба таҳияи муштараки модел байни муассисаҳо бе мубодилаи мустақими маълумоти беморон мусоидат кунад.
Пешниҳоди дигар таҳияи протоколҳои стандартӣ дар миқёси байналмилалӣ барои идоракунии зеҳни сунъӣ дар тандурустӣ мебошад. Аммо дар таҳқиқот прототип, таҷриба ё арзёбии самаранокӣ дар бораи блокчейн ё омӯзиши федеративӣ вуҷуд надорад; ин мавзуъҳо танҳо ҳамчун самтҳои кори оянда пешниҳод шудаанд.
Усул ва натиҷаҳои таҳқиқот
Хулосаи техникии тарҳи таҳқиқот
| Унсури баррасишуда | Вазъият дар таҳқиқот |
|---|---|
| Навъи таҳқиқот | Пешниҳоди чаҳорчӯбаи консептуалӣ ва модели идоракунии институтсионалӣ |
| Усули таҳқиқот | Бахши муфассал ва такроршавандаи усул пешниҳод нашудааст |
| Намунаи бемор ё муассиса | Мавҷуд нест |
| Маҷмӯи маълумоти истифодашуда | Мавҷуд нест |
| Модели зеҳни сунъии таҳияшуда | Мавҷуд нест |
| Прототипи нармафзор | Мавҷуд нест |
| Омӯзиши ҳолати клиникӣ ё институтсионалӣ | Мавҷуд нест |
| Таҳлили оморӣ | Мавҷуд нест |
| Муодила ё модели миқдорӣ | Мавҷуд нест |
| Расм ё диаграммаи меъморӣ | Мавҷуд нест |
| Шумораи манбаъҳо | Ҳашт |
| Натиҷаи асосӣ | Меъмории чорқабатаи EAIDGF ва модели панҷсатҳии камолот |
Хулосаи назоратҳои пешниҳодии идоракунӣ
| Соҳаи назорат | Механизми пешниҳодшуда | Вазъи тасдиқ |
|---|---|---|
| Сифати маълумот | Санҷиши маълумот, мутобиқат ва назорати сифат | Меъёр ё таҷриба пешниҳод нашудааст |
| Пайгиришавандагии маълумот | Идоракунии метамаълумот ва насаби маълумот | Татбиқи техникӣ нишон дода нашудааст |
| Амнияти маълумот | Тасниф, назорати дастрасӣ ва рамзгузорӣ | Санҷиши амният гузаронида нашудааст |
| Тасдиқи модел | Баррасии стандартии модел ва иҷозатдиҳӣ ба ҷойгиркунӣ | Меъёрҳои тасдиқ муайян нашудаанд |
| Мониторинги модел | Мониторинги коҳиши самаранокӣ, лағжиши модел ва ғараз | Ҳад ё метрика нишон дода нашудааст |
| Мутобиқат | Назорати автоматӣ ва ҳисоботдиҳии вақти воқеӣ | Муҳаррики сиёсат ё прототип вуҷуд надорад |
| Ҳисоботдиҳӣ | Сабтҳои аудит ва назорати инсон | Тақсимоти нақшҳои институтсионалӣ муфассал карда нашудааст |
| Назорати ахлоқӣ | Ошкорсозии ғараз, тавзеҳпазирӣ ва шӯрои баррасии ахлоқӣ | Усули арзёбӣ муайян нашудааст |
Натиҷаи асосии таҳқиқотро чӣ гуна бояд тафсир кард?
Натиҷаи таҳқиқот ин нест, ки EAIDGF аз ҷиҳати таҷрибавӣ нисбат ба дигар моделҳои идоракунӣ муваффақтар аст. Пешниҳоди асосии муҳаққиқон ин аст, ки идоракунии маълумот, давраи ҳаёти зеҳни сунъӣ, амният, мутобиқат ва назорати ахлоқӣ дар тандурустӣ набояд ҳамчун равандҳои ҷудогона, балки ҳамчун меъмории ҳамгирошудаи институтсионалӣ тарҳрезӣ шаванд.
Модели пешниҳодшуда якпорчагии мантиқӣ ва ташкилиро фароҳам меорад. Аммо барои арзёбии самаранокии он татбиқҳои озмоишӣ дар муассисаҳои воқеии тандурустӣ, муқоисаи ҳолатҳо, нишондиҳандаҳои ченшавандаи камолот, санҷишҳои амният, таҳлилҳои ғараз ва арзёбиҳои самаранокии аудит заруранд.
Ёддошт оид ба манбаъ ва усул
Номи аслии таҳқиқот: An Enterprise AI Data Governance Framework for Secure, Ethical and Compliant Healthcare Systems
Муаллифон ва тартиби онҳо дар PDF: Md Mudassir Ali; Dr Yohannes Tadesse.
Номувофиқатии номи муаллиф: Муаллифи аввал дар саҳифаи унвони PDF ҳамчун “Md Mudassir Ali”, дар метамаълумоти ҳуҷҷати PDF ҳамчун “MOHAMMED MUDASSIR ALI” ва дар сабти библиографии SSRN ҳамчун “Mudassir Ali Mohammed” нишон дода шудааст. Ҳуҷҷатҳои мавҷуд тартиби дақиқи афзалият байни ин се навиштро шарҳ намедиҳанд.
Саҳми баробар ё ҳаммуаллифи аввал: Зикр нашудааст.
Муаллифи масъул: Дар PDF зикр нашудааст. Дар сабти SSRN муаллифи аввал ҳамчун муаллифи тамос нишон дода шудааст.
Пайвандҳои институтсионалӣ:
- Md Mudassir Ali: MSc Data Analytics, Concordia University St Paul, Minnesota, ИМА.
- Dr Yohannes Tadesse: Professor, Concordia University St Paul, Minnesota, ИМА.
Навъи манбаъ: Пешниҳоди чаҳорчӯбаи консептуалӣ оид ба зеҳни сунъии корпоративӣ ва идоракунии маълумот дар тандурустӣ.
Платформаи нашр: SSRN.
Рақами сабти SSRN: 7002878.
DOI: 10.2139/ssrn.7002878. Маълумоти DOI дар дохили PDF вуҷуд надорад; ин шакли стандартии DOI мебошад, ки бо рақами сабти SSRN мувофиқ аст.
Сол ва санаи сабт: 2026; дар сабти SSRN гуфта мешавад, ки 30 июни 2026 нашр шудааст.
Вазъи баррасии ҳамтоён: Версияи маҷаллае, ки аз баррасии ҳамтоён гузашта бошад, тасдиқ нашудааст. Манбаи мавҷуд матни preprint/корӣ дар SSRN мебошад.
Маҷалла: Дар PDF номи ягон маҷалла нишон дода нашудааст.
Ношири аслӣ: Маълумот дар бораи ношири маҷаллаи баррасишаванда мавҷуд нест. Версияи мавҷуд дар платформаи SSRN ҷойгир аст.
Пайванди расмии таҳқиқот:Саҳифаи таҳқиқот дар SSRN
Пайванди DOI:https://doi.org/10.2139/ssrn.7002878
Ин тавзеҳи туркӣ бо баррасии пурраи таҳқиқоти ҳаштсаҳифагии боршуда омода шудааст. Мундариҷаи илмӣ ва техникӣ танҳо ба чаҳорчӯбаи пешниҳодшуда дар таҳқиқот асос ёфтааст; натиҷаи клиникӣ, ченкунии самаранокӣ, кафолати ҳуқуқӣ ё муваффақияти татбиқие, ки дар таҳқиқот вуҷуд надорад, илова нашудааст.
Маҳдудиятҳои асосии таҳқиқот инҳоянд: шарҳ дода нашудани усули санҷишшавандаи таҳияи таҳқиқот, истифода нашудани маълумоти таҷрибавӣ ё клиникӣ, мавҷуд набудани татбиқ дар муассисаи воқеӣ, муфассал нашудани меъмории техникӣ, тақсим нашудани равшани нақшҳои идоракунӣ, пешниҳод нашудани нишондиҳандаҳои ченшавандаи камолот ва айнан такрор шудани тавзеҳи сатҳи сеюми камолот бо сатҳи дуюм.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд