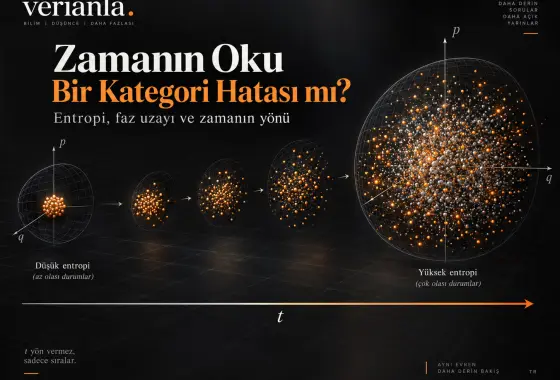
22/09/2026Veri Anla “Time’s Arrow as a Category Error”, makroskopik süreçlerdeki tersinmezlik ile zaman parametresi t'nin doğası arasında yapılan yaygın bir çıkarımı sorgulayan teorik ve kavramsal bir çalışmadır. Daha fazla gör
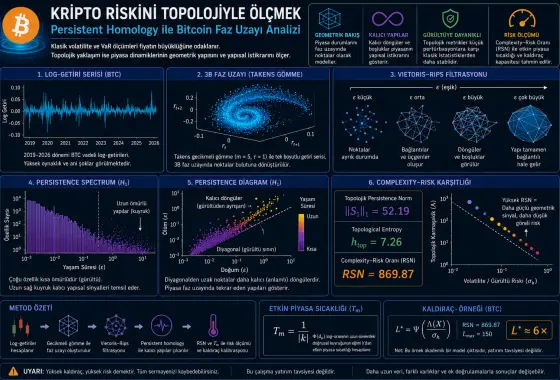
05/06/2026Veri Anla Finansal risk ölçümü genellikle volatilite, varyans, Value-at-Risk veya Conditional Value-at-Risk gibi istatistiklere dayanır. Bu ölçüler fiyat değişimlerinin büyüklüğünü ve uç kayıp ihtimalini sayısallaştırır. Ancak bu çalışma, bu tür ölçümlerin piyasa dinamiklerinin geometrik yapısını tam olarak yakalayamayabileceğini ileri sürüyor. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies