

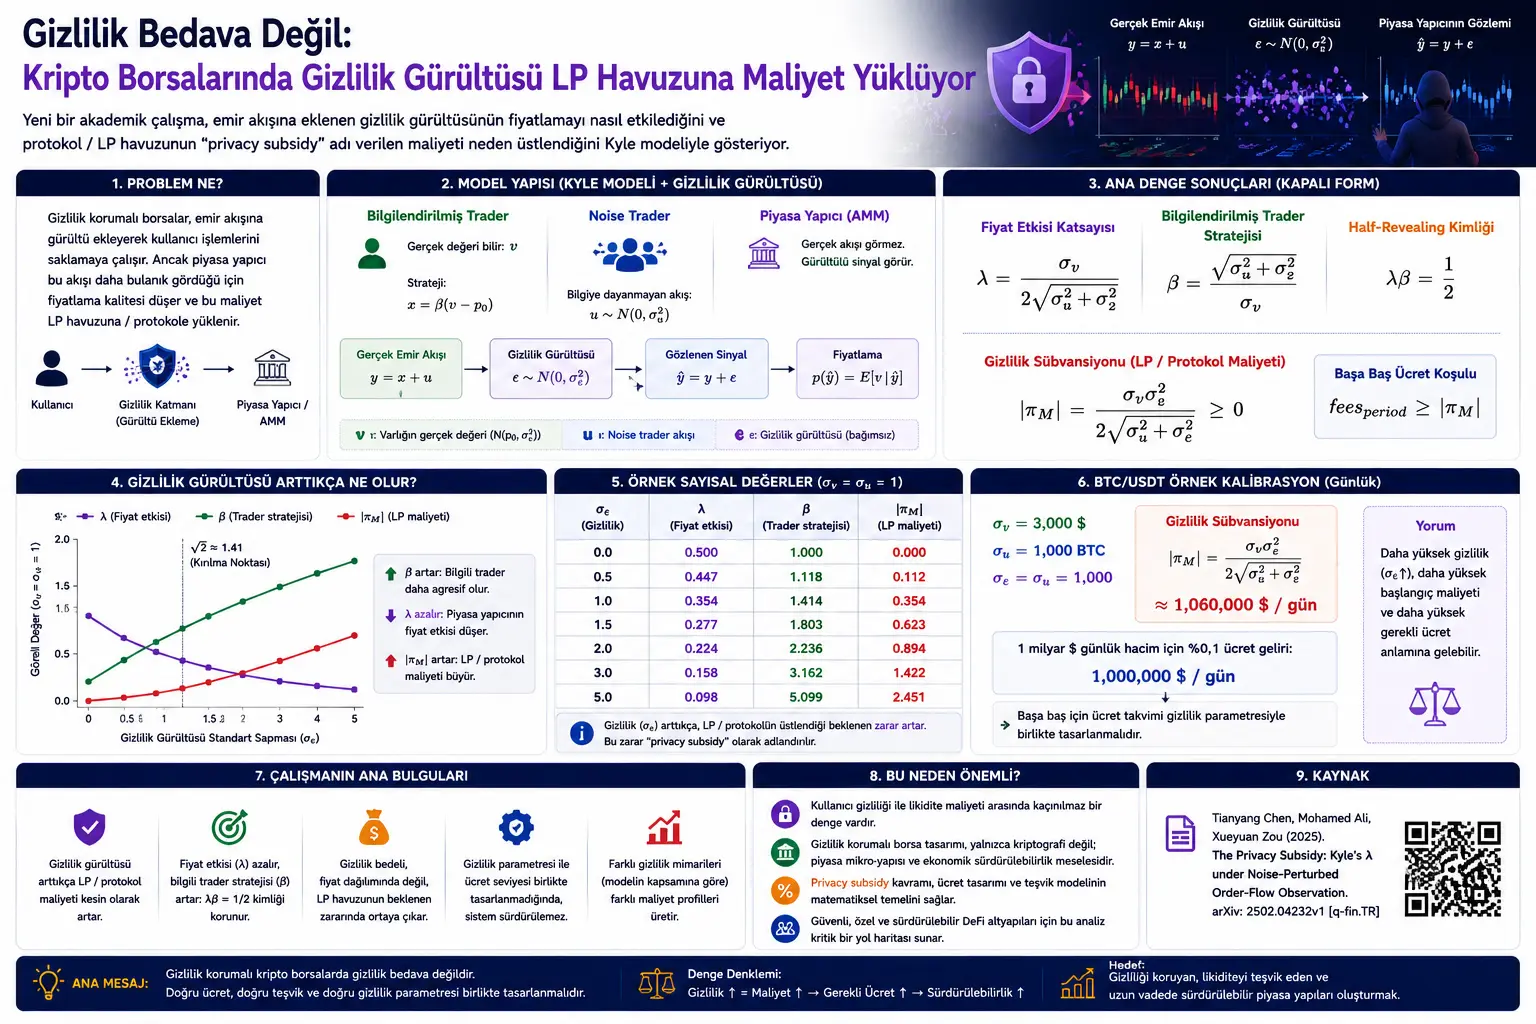
Бул макала купуялуулукту коргогон криптовалюта биржаларында буйрутма агымына кошулган купуялуулук ызы-чуусунун market maker’лер жана ликвиддүүлүк камсыздоочулар үчүн чыгымын талдаган теориялык изилдөөнүн негизинде даярдалган. Каралган изилдөө, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation деп аталат.
Макаланын негизги идеясы мындай: эгер биржа же AMM колдонуучулардын транзакцияларын жашыруу үчүн буйрутма агымына ызы-чуу кошсо, market maker эми чыныгы буйрутма агымын толук көрө албай калат. Бул колдонуучунун купуялуулугу үчүн пайдалуу болушу мүмкүн; бирок баа түзүү механизминин маалымат сапатын төмөндөтөт. Натыйжада бул чыгым протоколдун ликвиддүүлүк пулу же LP тарабы үчүн зыян катары пайда болушу мүмкүн.
Изилдөө классикалык Kyle рынок микро түзүмү моделин алып, market maker байкаган буйрутма агымына көз карандысыз Гаусс купуялуулук ызы-чуусун кошот. Ошентип баага таасир коэффициенти \(\lambda\), маалыматтуу trader стратегиясы \(\beta\) жана протокол тарабында пайда болгон күтүлгөн зыян жабык формулалар менен эсептелет.
Бул мазмун инвестициялык кеңеш эмес. Изилдөө купуялуулукту коргогон крипто биржа дизайнында теориялык рынок микро түзүмү, ликвиддүүлүк чыгымы жана break-even fee талабы боюнча академиялык моделди сунуштайт.
Жаңы академиялык изилдөө купуялуулукту коргогон крипто биржаларында буйрутма агымына кошулган ызы-чуу баа түзүү механизмине кандай таасир этерин карайт. Моделде market maker чыныгы буйрутма агымын \(y=x+u\) катары эмес, купуялуулук ызы-чуусу кошулган \(\tilde{y}=y+\varepsilon\) сигналы катары байкайт. Натыйжаларга ылайык, купуялуулук ызы-чуусу көбөйгөн сайын баага таасир коэффициенти \(\lambda\) төмөндөйт, маалыматтуу trader стратегиясы \(\beta\) күчөйт; бирок \(\lambda\beta=1/2\) теңдештиги сакталат. Негизги чыгым баа бөлүштүрүүсүндө эмес, протокол/LP пулунун күтүлгөн зыянында пайда болот. Изилдөө бул чыгымды “privacy subsidy”, башкача айтканда купуялуулук субсидиясы деп атайт.
Көйгөй эмнеде?
Крипто рынокторунда купуялуулук маанилүү муктаждык. Эгер колдонуучулардын транзакция ниети, буйрутма көлөмү же капчыктагы жүрүм-туруму баарына көрүнүп турса, front-running, MEV, максаттуу көзөмөл, соода стратегиясынын ачыкка чыгышы жана колдонуучунун купуялыгынын бузулушу сыяктуу тобокелдиктер жаралышы мүмкүн.
Ошондуктан айрым купуялуулукту коргогон биржа дизайндарында буйрутма агымын жашырууга, топтоштурууга же байкалган сигналга ызы-чуу кошууга аракет жасалат. Мисалы, zero-knowledge негизиндеги системалар, shielded AMM дизайндар же ар кандай жашыруун буйрутма дал келтирүү ыкмалары рынок көргөн маалыматты чектей алат.
Бирок бул жерде маанилүү суроо жаралат: эгер market maker буйрутма агымын бүдөмүк көрүп калса, туура бааны кантип аныктайт?
Эгер market maker бааны чыныгы агымга эмес, ызы-чуу кошулган сигналга карап аныктаса, транзакциялар баары бир чыныгы буйрутма агымы боюнча аткарылат. Бул айырма протокол же LP пулу үчүн күтүлгөн зыян жаратышы мүмкүн. Изилдөө жооп издеген негизги суроо ушул: купуялуулук үчүн кошулган ызы-чуунун ликвиддүүлүк тарабындагы чыгымын жабык формула менен эсептөөгө болобу?
Ыкма эмнени сунуштайт?
Изилдөө классикалык Kyle моделин негиз катары алат. Kyle моделинде бир маалыматтуу trader, noise trader тобу жана market maker болот. Маалыматтуу trader активдин чыныгы наркын билет. Noise trader маалыматка негизделбеген буйрутма агымын жаратат. Market maker жалпы буйрутма агымын карап баа аныктайт.
Классикалык моделде market maker жалпы агымды толук көрөт:
Бул изилдөөдө болсо market maker чыныгы агымды эмес, купуялуулук ызы-чуусу кошулган сигналды көрөт:
Бул жерде \(\varepsilon\) купуялуулук механизми кошкон көз карандысыз Гаусс ызы-чуусу. Market maker smart contract сыяктуу алдын ала милдеттендирилген Bayesian AMM катары иш алып барып, бааны өзү көргөн \(\tilde{y}\) сигналына гана жараша эсептейт.
Бул ыкманын маанилүү жагы мындай: market maker өзү көргөн сигналга жараша рационалдуу баа коёт. Бирок транзакциялар чыныгы агым \(y\) боюнча аткарылгандыктан, market maker өз сигналы боюнча break-even көрүнсө да, чыныгы агымга каршы зыян тартуусу мүмкүн. Изилдөө “privacy subsidy” деп атаган чыгым дал ушул айырмадан келип чыгат.
Формулалар эмнени түшүндүрөт?
Бул макаладагы формулалар купуялуулук ызы-чуусу шартында Kyle тең салмагы кандай өзгөрөрүн жана протокол/LP пулу эмне үчүн break-even fee чогултууга тийиш экенин көрсөтөт.
1. Моделдеги негизги кокустук өзгөрмөлөр
Изилдөө үч көз карандысыз Гаусс өзгөрмөсүнөн башталат:
Бул жерде \(v\) активдин терминалдык наркы. \(p_0\) жалпы априордук орточо мааниси. \(u\) маалыматка негизделбеген noise trader буйрутма агымын билдирет. \(\varepsilon\) купуялуулук механизми кошкон көз карандысыз ызы-чуу.
2. Маалыматтуу trader стратегиясы
Маалыматтуу trader активдин чыныгы наркын билет жана сызыктуу буйрутма стратегиясын колдонот:
Бул жерде \(\beta\) маалыматтуу trader канчалык агрессивдүү соода кыларын аныктайт. \(\beta\) чоңойгон сайын trader нарк тууралуу маалыматты буйрутма агымына күчтүүрөөк чагылдырат.
3. Чыныгы жалпы буйрутма агымы
Рынокто ишке ашкан чыныгы жалпы буйрутма агымы төмөнкүдөй:
Бул маалыматтуу trader буйрутмасы менен noise trader агымынын суммасы. Транзакциялар чындыгында ушул агым боюнча аткарылат.
4. Market maker көргөн купуялуулук ызы-чуулуу сигнал
Купуялуулукту коргогон дизайнда market maker \(y\) маанисин түз көрбөйт. Анын ордуна төмөнкү сигналды байкайт:
Бул жерде \(\varepsilon\) транзакция купуялуулугу үчүн кошулган байкоо ызы-чуусу. Бул ызы-чуу market maker’дин баа түзүү маалыматын бүдөмүктөтөт.
5. Bayesian AMM баа түзүү эрежеси
Market maker өзү көргөн сигналга жараша активдин күтүлгөн наркын баа катары аныктайт:
Бул market maker өз маалымат топтомуна жараша рационалдуу иш кылганын көрсөтөт. Көйгөй market maker’дин иррационалдуулугунда эмес; көйгөй купуялуулуктан улам маалымат топтомунун толук эмес же ызы-чуулуу болушунда.
6. Сызыктуу тең салмак формасы
Изилдөө сызыктуу тең салмакты төмөнкү формада издейт:
Бул жерде \(\lambda\) баага таасир коэффициенти. Ал буйрутма агымынын сигналы бааны канчалык жылдырарын көрсөтөт.
7. Негизги тең салмак натыйжасы: \(\lambda\) жана \(\beta\)
Изилдөөнүн биринчи негизги натыйжасы — купуялуулук ызы-чуусу шартындагы жалгыз сызыктуу тең салмак формуласы:
Бул формула абдан маанилүү тең салмакты көрсөтөт. Купуялуулук ызы-чуусу \(\sigma_{\varepsilon}\) көбөйгөн сайын market maker’дин баага таасир коэффициенти \(\lambda\) төмөндөйт. Анткени market maker өзү көргөн агымдын канчасы чыныгы маалымат, канчасы купуялуулук ызы-чуусу экенин айырмалоо кыйындайт.
Ошол эле учурда \(\beta\) өсөт. Маалыматтуу trader market maker бүдөмүк көргөн чөйрөдө агрессивдүүрөөк соода кыла алат. Башкача айтканда, купуялуулук колдонуучунун купуялыгын камсыз кылуу менен бирге маалыматтуу trader үчүн да пайдалуураак шарт жаратышы мүмкүн.
8. Гаусс проекция формуласы
Баалоо эрежесинин артындагы шарттуу күтүм төмөнкүдөй жазылат:
Бул формула market maker \(\tilde{y}\) сигналынан активдин терминалдык наркы тууралуу канча маалымат чыгара аларын көрсөтөт. Бөлгүчтөгү купуялуулук ызы-чуусу \(\sigma_{\varepsilon}^{2}\) чоңойгон сайын сигналдын баага таасири алсырайт.
9. Bayesian рационалдуулук шарты
Market maker’дин сызыктуу баа коэффициенти ушул шарттан келип чыгат:
Бул \(\lambda\) мааниси market maker’дин рационалдуу Bayesian баа түзүү жүрүм-турумунан келип чыкканын көрсөтөт.
10. Маалыматтуу trader’дин күтүлгөн кирешесин оптималдаштыруу
Маалыматтуу trader \(v\) белгилүү болгондо төмөнкү күтүлгөн кирешени максималдаштырат:
Бул туюнтма \(x\) боюнча ойук болуп, максимум төмөнкү чекитте пайда болот:
Мындан маалыматтуу trader коэффициенти алынат:
11. Half-revealing identity
Тең салмактын маанилүү өзгөчөлүгү — купуялуулук ызы-чуусу көбөйсө да төмөнкү теңдештик сакталат:
Бул классикалык Kyle моделиндеги “half-revealing” өзгөчөлүгү купуялуулук ызы-чуусу шартында да сакталарын көрсөтөт. Орточо алганда баа prior нарк менен чыныгы нарктын ортосунда жарым жолго жылат.
12. Баанын тең салмак маанилери коюлган формасы
Тең салмак маанилери ордуна коюлганда баа төмөнкүдөй жазылат:
Бул формула кызыктуу натыйжаны көрсөтөт. Купуялуулук ызы-чуусу баанын шарттуу орточо маанисин өзгөртпөйт; чыгым баа бөлүштүрүүсүнүн орточосунда көрүнбөйт. Чыгым market maker’дин чыныгы агымга карата күтүлгөн киреше-зыянында пайда болот.
13. Тараптардын күтүлгөн киреше-зыян аныктамалары
Изилдөөдө үч тараптын мезгилдик күтүлгөн киреше-зыяны төмөнкүдөй аныкталат:
Бул жерде \(\pi_I\) маалыматтуу trader’дин күтүлгөн кирешесин; \(\pi_N\) noise trader тарабынын күтүлгөн таза киреше-зыянын; \(\pi_M\) market maker/протокол тарабынын чыныгы агым боюнча күтүлгөн кирешесин билдирет.
Жалпысы zero-sum болот:
14. Тараптардын тең салмактагы киреше-зыян формулалары
Тең салмакта маалыматтуу trader’дин күтүлгөн кирешеси төмөнкүдөй:
Noise trader тарабынын күтүлгөн таза натыйжасы төмөнкүдөй:
Market maker же протокол тарабынын күтүлгөн натыйжасы болсо төмөнкүдөй:
Бул акыркы формула изилдөөнүн негизги табылгасына алып келет: купуялуулук ызы-чуусу жок болсо \(\pi_M=0\). Купуялуулук ызы-чуусу оң болгондо протокол/LP тарабы күтүлгөн зыян тартат.
15. Privacy subsidy: купуялуулуктун LP пулуна чыгымы
Изилдөөнүн негизги жыргалчылык натыйжасы протоколдун күтүлгөн мезгилдик зыянын “privacy subsidy” деп атайт:
Бул формула купуялуулук ызы-чуусу бекер эмес экенин көрсөтөт. Колдонуучунун купуялыгы үчүн буйрутма агымына ызы-чуу кошулса, протокол же LP пулу бул чыгымды жаба турган fee чогултууга тийиш.
16. Break-even fee шарты
Протокол зыян тартпашы үчүн мезгилдик жалпы fee төмөнкү чекти канааттандырышы керек:
Башкача айтканда, купуялуулукту коргогон AMM дизайнында fee ставкасы менен купуялуулук параметрин бири-биринен көз карандысыз тандоого болбойт. Жогорураак купуялуулук жогорураак break-even fee талабын жаратышы мүмкүн.
17. Төмөн купуялуулук режими
Купуялуулук ызы-чуусу кичине болгондо субсидия болжол менен квадраттык өсөт:
Бул купуялуулук аз өлчөмдө жогорулаганда чыгым башында жай, бирок квадраттык түрдө өсөрүн көрсөтөт. Купуялуулук параметри эки эсеге көбөйсө, төмөн купуялуулук режиминде LP чыгымы болжол менен төрт эсеге өсүшү мүмкүн.
18. Жогорку купуялуулук режими
Купуялуулук ызы-чуусу абдан чоң болгондо субсидия болжол менен сызыктуу жүрөт:
Бул режимде чыгым өсө берет; бирок өсүү түзүмү төмөн купуялуулук мезгилиндеги квадраттык жүрүм-турумдан айырмаланат.
19. Субсидиянын өсүү багыты
Изилдөө купуялуулук субсидиясы \(\sigma_{\varepsilon}\) өскөн сайын сөзсүз көбөйөрүн көрсөтөт:
Бул формула купуялуулук өскөн сайын LP пулу көтөрүшү керек болгон күтүлгөн чыгым да көбөйөрүн ачык көрсөтөт.
20. Ийрилик жана бурулуш чекити
Экинчи туунду төмөнкүдөй:
Бул туюнтма бир бурулуш чекитин берет:
Бул чекитке чейин купуялуулук чыгымынын өсүү ылдамдыгы өсөт; андан кийин чыгым дагы эле көбөйөт, бирок маржиналдык өсүү жайыраак болот.
21. LVR менен бирге мүмкүн болгон fee ажыратылышы
Изилдөө privacy subsidy менен Loss-Versus-Rebalancing түшүнүгүн бир үй-бүлөдөгү эки чыгым катары жайгаштырат. Спекулятивдүү келечектеги изилдөө сунушу катары төмөнкү интуитивдүү ажыратууну берет:
Бул жерде \(LVR\) AMM баасынын тышкы референс баага салыштырмалуу кечигишинен чыккан чыгымды; \(|\pi_M|\) болсо купуялуулук ызы-чуусунан чыккан чыгымды билдирет. Автор бул ажыратууну так жыйынтык катары эмес, келечекте текшерилиши керек болгон интуитивдүү сунуш катары берет.
График, таблица жана схеманын негизги билдирүүсү
PDF’теги 1-сүрөтprivacy subsidy мааниси \(\sigma_{\varepsilon}\) өскөн сайын кандай жогорулай турганын көрсөтөт. График \(\sigma_v=\sigma_u=1\) үчүн чийилген. Ийри сызык башында квадраттык өсөт, \(\sigma_{\varepsilon}^{\star}=\sqrt{2}\sigma_u\) чекитинде ийрилиги өзгөрөт жана жогорку купуялуулук режиминде сызыктуу өсүүгө жакындайт.
1-таблица\(\sigma_v=\sigma_u=1\) божомолунда ар башка купуялуулук ызы-чуу маанилери үчүн \(\lambda\), \(\beta\) жана \(|\pi_M|\) маанилерин берет. Купуялуулук жок кезде \(\lambda=0.500\), \(\beta=1.000\) жана \(|\pi_M|=0.000\) болот. \(\sigma_{\varepsilon}=1.0\) болгондо \(\lambda=0.354\), \(\beta=1.414\), \(|\pi_M|=0.354\) деңгээлине чыгат. \(\sigma_{\varepsilon}=5.0\) сыяктуу жогорку купуялуулукта болсо \(\lambda=0.098\), \(\beta=5.099\), \(|\pi_M|=2.451\) болот.
Бул таблица изилдөөнүн механизмин абдан так көрсөтөт: купуялуулук өскөн сайын market maker’дин баага таасири азаят; маалыматтуу trader агрессивдүүрөөк болуп калат; протокол көтөргөн субсидия өсөт.
2-таблицаBTC/USDT үчүн үлгүлүк калибрлөөнү берет. Күнүмдүк \(\sigma_v=3000\) доллар жана \(\sigma_u=1000\) BTC божомолунда, \(\sigma_{\varepsilon}=\sigma_u\) болгондо купуялуулук субсидиясы болжол менен 1,060,000 доллар/күн деп эсептелет. Бул 1 миллиард долларлык күнүмдүк көлөмдөн алынган %0,1 fee болжол менен 1 миллион доллар киреше жаратышы менен салыштырылат. Натыйжа купуялуулук параметри менен fee графиги чогуу долбоорлонушу керек экенин көрсөтөт.
Эксперименттер кандай жүргүзүлгөн?
Бул изилдөө эмпирикалык машиналык үйрөнүү эксперименти эмес, теориялык рынок микро түзүмү модели. Автор классикалык Kyle моделин купуялуулук ызы-чуусу менен кеңейтип, жабык формулаларды чыгарат.
Моделде бир маалыматтуу trader, noise trader агымы жана Bayesian market maker бар. Market maker чыныгы буйрутма агымын эмес, купуялуулук ызы-чуусу кошулган \(\tilde{y}=y+\varepsilon\) сигналын байкайт. Бааны ошол сигналга карап аныктайт; бирок транзакциялар чыныгы буйрутма агымы боюнча аткарылат.
Талдоо үч этапта жүрөт. Адегенде сызыктуу Kyle тең салмагы чыгарылат. Андан кийин тараптардын күтүлгөн киреше-зыяндары ажыратылат. Акырында протокол/LP пулу көтөргөн күтүлгөн зыян “privacy subsidy” катары аныкталып, ар кандай купуялуулук дизайндарында кантип колдонулары талкууланат.
Кошумча бөлүмдө \(\sigma_v=\sigma_u=1\) үчүн өлчөмсүз үлгү таблица жана BTC/USDT үчүн күнүмдүк доллар негизиндеги үлгү эсеп берилет. Бул эсептөөлөр формулаларды практикалык дизайнда fee деңгээлин аныктоо үчүн кантип колдонсо болорун көрсөтүүгө багытталган.
Натыйжалар эмнени көрсөтөт?
Изилдөөнүн биринчи натыйжасы — купуялуулук ызы-чуусу шартында Kyle тең салмагы жөнөкөй жана жабык формада калат. Баага таасир коэффициенти \(\lambda\) жана маалыматтуу trader коэффициенти \(\beta\) \(\sigma_u^2+\sigma_{\varepsilon}^{2}\) мүчөсү аркылуу кайра масштабдалат.
Экинчи натыйжа — \(\lambda\beta=1/2\) теңдештиги сакталат. Башкача айтканда, купуялуулук ызы-чуусу баанын маалымат мазмунун үстүртөн толугу менен бузуп жаткандай көрүнбөйт. Баа дагы эле классикалык half-revealing өзгөчөлүгүн сактайт.
Үчүнчү жана эң маанилүү натыйжа — чыгым баа бөлүштүрүүсүнөн көрө протоколдун чыныгы агымга карата күтүлгөн киреше-зыянында пайда болот. Market maker өзү көргөн сигналга жараша рационалдуу иш кылат; бирок чыныгы агым менен сигналдын ортосундагы айырма LP пулунда зыян жаратат.
Төртүнчү натыйжа — бул зыянды жабык формула менен өлчөөгө болот:
Бул маани купуялуулукту коргогон биржа чогултууга тийиш болгон break-even fee базасы катары чечмеленет.
Бешинчи натыйжа — ар бир купуялуулук дизайны бул моделге түз туура келбейт. Explicit additive-noise колдонгон shielded AMM дизайндар моделге түз туура келет. Penumbra сыяктуу batched swaps болсо бул моделде privacy subsidy жаратпайт; анткени market maker баалаган жана соода кылган бир эле жалпы batch агымын көрөт. Suave сыяктуу sealed-bid аукциондор убакыт кечигүүсү жана LVR сыяктуу чыгым алкагына көбүрөөк жакын. Renegade сыяктуу oracle-pegged crossing системалары болсо Kyle баа ачылыш алкагынан тышкары калат.
Бул эмне үчүн маанилүү?
Крипто рынокторунда купуялуулук көбүнчө техникалык жетишкендик катары сүрөттөлөт: колдонуучунун буйрутмалары жашырылсын, on-chain байкоо кыйын болсун, транзакция ниети ачыкка чыкпасын. Бирок бул изилдөө купуялуулуктун рынок микро түзүмү жагынан баасы бар экенин көрсөтөт.
Эгер AMM же market maker чыныгы буйрутма агымын бүдөмүк көрсө, баалоону так эмес маалымат менен жүргүзөт. Бул маалыматтуу trader үчүн артыкчылык жаратышы мүмкүн. Noise trader тарабы да купуялуулуктан дүң пайда көрүшү мүмкүн, анткени market maker чыныгы агымды начарыраак ажыратат. Бирок бул эки тараптын пайдасы протокол/LP пулунун зыяны катары пайда болот.
Ошондуктан купуялуулукту коргогон биржа дизайнында “канча купуялуулук берип жатабыз?” деген суроо гана жетишсиз. Ошол эле учурда “бул купуялуулуктун ликвиддүүлүк чыгымы канча?” жана “LP пулун break-even абалда кармоо үчүн кандай fee деңгээли керек?” деген суроолор да берилүүгө тийиш.
Verianla көз карашынан изилдөөнүн негизги билдирүүсү мындай: купуялуулук крипто биржа дизайнында криптографиялык өзгөчөлүк гана эмес, экономикалык чыгым да болуп саналат. Privacy parameter, fee schedule жана LP стимулдары бирге долбоорлонбосо, системанын туруктуулугу бузулушу мүмкүн.
Көңүл буруучу жагдайлар
Бул изилдөө инвестициялык кеңеш эмес. Ал крипто биржа дизайны, рынок микро түзүмү жана теориялык жыргалчылык талдоосу боюнча академиялык модель.
Модель бир мезгилдүү жана сызыктуу Kyle алкагында. Көп мезгилдүү рынок динамикасы, ликвиддүүлүк камсыздоочунун жүрүм-туруму, чыныгы order book таасирлери жана стратегиялык fee реакциялары өзүнчө талдоону талап кылат.
Купуялуулук ызы-чуусу көз карандысыз Гаусс ызы-чуусу деп божомолдонот. Чыныгы системаларда купуялуулук механизмдери багыттуу, адаптивдүү, batch негизиндеги, убакыт кечигүүсү бар же башка бөлүштүрүүлөргө ээ болушу мүмкүн.
Изилдөөнүн жабык формулалары өзгөчө additive-noise колдонгон shielded AMM дизайндар үчүн түз ылайыктуу. Penumbra, Suave же Renegade сыяктуу башка архитектуралар үчүн өзүнчө моделдер керек.
BTC/USDT мисалы түшүндүрүүчү калибрлөө гана. Чыныгы рынок көлөмү, spread, LP жүрүм-туруму, volatilite, fee tier жана MEV шарттары натыйжаны өзгөртө алат.
Break-even fee шарты no-fee equilibrium көлөмдөрү боюнча эсептелет. Реалдуу жашоодо fee коюлганда trader жүрүм-туруму өзгөрүшү мүмкүн; бул көлөмгө жана стратегия түзүлүшүнө таасир этет.
Жыйынтык
Бул академиялык изилдөө купуялуулукту коргогон крипто биржа дизайндарында маанилүү экономикалык чындыкты жабык формула менен көрсөтөт: буйрутма агымына купуялуулук ызы-чуусун кошуу market maker’дин байкоо сапатын төмөндөтөт жана бул протокол/LP пулу үчүн күтүлгөн зыян жаратат.
Моделде купуялуулук өскөн сайын баага таасир коэффициенти \(\lambda\) төмөндөйт, маалыматтуу trader коэффициенти \(\beta\) өсөт жана \(\lambda\beta=1/2\) теңдештиги сакталат. Башкача айтканда, баанын үстүртөн маалымат түзүмү толугу менен бузулгандай көрүнбөйт. Бирок чыныгы чыгым market maker көргөн сигнал менен ишке ашкан чыныгы агымдын айырмасында жашырылган.
Бул чыгым “privacy subsidy” деп аталат:
Бул формула купуялуулукту коргогон AMM же биржа дизайндарында fee деңгээлин туш келди аныктоого болбой турганын көрсөтөт. Көбүрөөк купуялуулук көбүрөөк LP/протокол чыгымын билдириши мүмкүн.
Verianla көз карашынан изилдөөнүн негизги билдирүүсү так: крипто рынокторунда купуялуулук маанилүү баалуулук жаратат; бирок бул баалуулук экономикалык жактан каржыланышы керек. Купуялуулук дизайны, fee модели жана ликвиддүүлүк камсыздоочунун стимулдары бир математикалык алкакта каралбаса, туруктуу рынок түзүмүн куруу кыйындайт.
Булак жана ыкма жөнүндө эскертүү
Бул мазмун, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation аттуу академиялык PDF каралып даярдалган. Текст сөзмө-сөз котормо эмес. Изилдөөнүн максаты, модель түзүлүшү, негизги формулалары, тең салмак натыйжасы, жыргалчылык ажыратылышы, купуялуулук субсидиясы түшүнүгү, график/таблица билдирүүлөрү жана чектөөлөрү Verianla окурмандары үчүн жөнөкөйлөштүрүлгөн, оригиналдуу жана редакциялык кыргыз тилинде кайра баяндалган.
Формулалар изилдөөдөгү математикалык түзүлүшкө так ылайык MathJax шайкеш LaTeX форматында берилген. Макала инвестициялык кеңеш, протокол сунушу же жандуу рынок стратегиясы эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген