

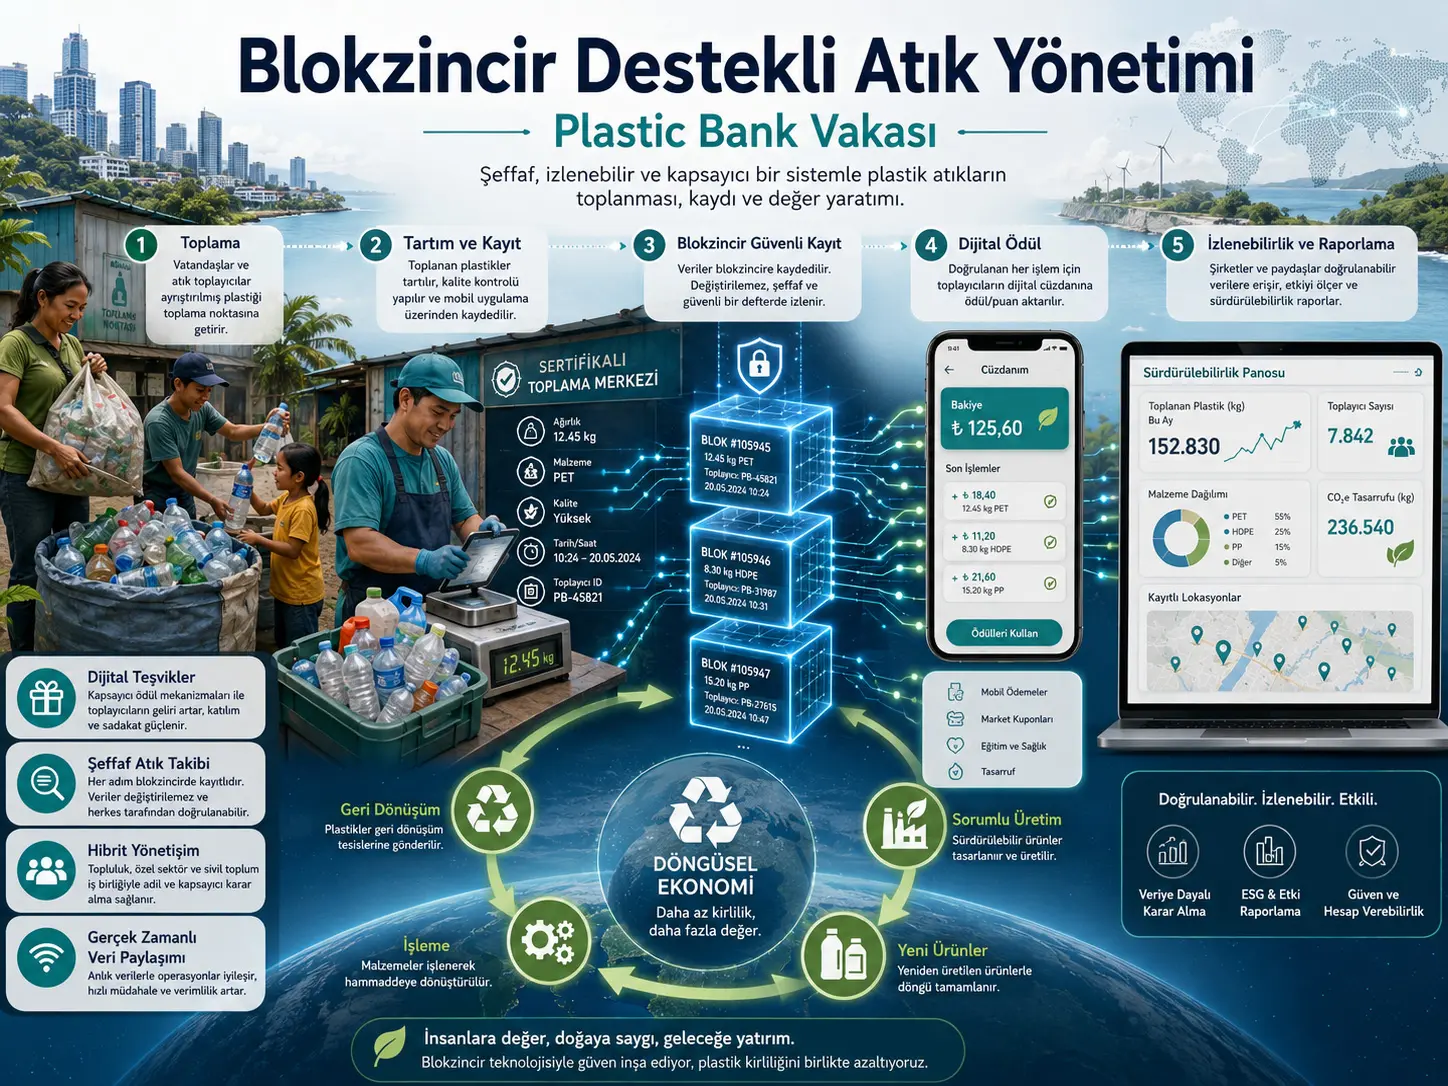
Blokzəncir teknolojisi tullantı yönetiminde qeydlərin değiştirilmeye qarşı korunması, malzeme akışının izlenmesi, geri dönüşüm faaliyetlerinin doğrulanması və katılımcılara rəqəmsal ödül verilmesi kimi işlevler sağlayabilir. Lakin bu tədqiqat, teknolojinin uğursının yalnız blokzəncirin teknik xüsusiyyətlərine bağlı olmadığını göstərir. Fiziksel atığın doğru kaydedilmesi, kurumların auditi, məlumat koruma kuralları, fərqli bilgi sistemlərinin birbiriyle çalışabilmesi, sürdürülebilir finansman və istifadəçiların sisteme katılması eyni derecede kritik koşullar oluşturuyor.
Tədqiqatçılar əvvəl Blockchain-Enabled Waste Management Framework (B-WMF) adlı bir çərçivə geliştiriyor. Bunun üçün Web of Science, ScienceDirect, IEEE Xplore, SpringerLink, JSTOR və EBSCOHost məlumat tabanlarında 2017–2025 dörütubətini kapsayan sistematik literatür taraması realleştiriliyor. İlk aramada 12.021 qeyd bulunuyor; 9.073 mükerrer qeyd çıkarılıyor, 2.810 qeyd başlık və xülasə aşamasında eleniyor, 138 tam metin inceleniyor və nəticəta 26 tədqiqat nitel tematik senteze daxil ediliyor.
Literatürden tyaradılan ilk B-WMF; tokenlaştırılmış teşvikler, şeffaf tullantı takibi, merdəfəsizleştirilmiş tullantı yönetimi süreçleri, real vaxtlı məlumat paylaşımı, tullantı ayırma verimliliği, finansal uygulanabilirlik və düzenleyici uyğunluq olmak üzere yeddi açıklayıcı değişken tanımlıyor. İlk modelde sekizinci değişken olan Etkili Tullantı Yönetimi, bu değişkenlerden etkilenen nəticə kimi ele alınıyor.
Çerçeve daha sonra Plastic Bank üzərində şərhlayıcı tək-vaka tədqiqatsıyla dəyərlendiriliyor. Yeddi kilit paydaşla təxminən 90 dakikalık yarı yapılandırılmış görüşmeler realleştiriliyor; görüşmeler örgütsel belgeler və ikincil mənbəlarla üçgenleme yoluyla destekleniyor. Nəticələr tokenlaştırılmış teşvikler, şeffaf takip və düzenleyici uyğunluq üçün güçlü vaka sübutı; merdəfəsizleştirilmiş yönetim üçün orta düzey sübut; real vaxtlı məlumat paylaşımı üçün kısmi sübut; tullantı ayırma verimliliği üçün zayıf sübut və finansal uygulanabilirlik üçün koşullu sübut ortaya koyuyor.
Tədqiqatın en örütubətli sonucu, blokzəncirin tullantı yönetimindeki dəyərini “yeni bir yazılım” olmaktan çox sosyo-teknik yönetişim altyapısı kimi yeniden tanımlamasıdır. Kaydın blokzəncirde değiştirilemez olması, kayda giren fiziksel bilginin otomatik kimi doğru olduğu anlamına gelmez. Yanlış tartılmış, yanlış sınıflandırılmış və ya yanlış beyan edilmiş plastik blokzəncire girerse sistem yanlış bilgiyi son derece etibarlı şəkildə saklayabilir. Bu səbəbdən fiziksel-rəqəmsal məlumat doğruluğu çərçivənin ön şərtlərindan biridir.
Türkiyə baxımından: Tədqiqatdaki yanaşma Türkiye'deki belediyeler, geri dönüşüm işletmeleri, üreticiler, kurumsal sürdürülebilirlik programları və rəqəmsal tullantı izleme projeleri açısından kavramsal bir yönetişim çərçivəsi sağlayabilir. Lakin tədqiqatda Türkiye'den kurum, tullantı akışı, mevzuat tətbiqsı və ya sahə verisi mövcud deyil. Plastic Bank'ın plastik odaklı və müəyyən gelişmekte olan ülke şərtlərinda çalışan modeli Türkiye'deki belediye atığı, e-tullantı, organik tullantı və ya karma tullantı sistemlərine birbaşa genellenmemelidir. Yerel tətbiq üçün məlumat kaynağı təsdiqləməsı, kurumlar arası entegrasyon, finansman, istifadəçi katılımı və lokal düzenleyici yapı ayrıca dəyərlendirilmelidir.
Tədqiqatnın əsas sorusu nədir?
Tədqiqatın əsas sorusu, blokzəncirin tullantı yönetiminde teknik kimi neler yapabildiğinden çox hansı kurumsal, sosyal, ekonomik və məlumat yönetişimi şərtləri altında həqiqətən uygulanabilir hâle geldiğidir.
Literatürde blokzəncirin immutable qeyd, smart contract, tokenizasyon və merdəfəsiz təsdiqləmə yetenekleri yaygın şəkildə tartışılıyor. Tədqiqatçılara görə eksik kalan nokta, bu xüsusiyyətlərin mənbəları sınırlı ortamlarda kurumlar, vatandaşlar, qeyd dışı tullantı toplayıcıları, geri dönüşüm işletmeleri, devlet kurumları və ticari ortaklarla necə birlikdə çalışabileceğini açıklayan bütünleşik bir modeldir.
Sistematik literatür taraması necə yapıldı?
Tədqiqat nitel bir sistematik literatür taraması yürütüyor və raporlamada PRISMA yanaşmasını kullanıyor. Arama altı akademik verilənlər bazasını kapsıyor:
- Web of Science
- ScienceDirect
- IEEE Xplore
- SpringerLink
- JSTOR
- EBSCOHost
Üç əsas Boolean sorgusu kullanılıyor: “Blockchain” AND “Waste Management”, “Cryptocurrencies” AND “Waste Management” və “Smart Contracts” AND “Waste Management”. “Adoption”, “drivers” və “barriers” kimi kelimeler başlangıç sorgularına xüsusilə eklenmemiştir; tədqiqatçılar gelişmekte olan terminolojide ilgili tədqiqatların erken aşamada elenmesini önlemek istemiştir.
| PRISMA aşaması | Qeyd sayı | Açıqlama |
|---|---|---|
| İlk verilənlər bazası araması | 12.021 | Altı akademik verilənlər bazasındaki cəmi qeyd |
| Mükerrer qeyd çıkarımı | 9.073 çıkarıldı | 2.948 benzersiz qeyd kaldı |
| Başlıq/xülasə elemesi | 2.810 çıkarıldı | 138 tədqiqat tam metin qiymətləndirməsine geçti |
| Tam metin elemesi | 112 çıkarıldı | 45 konu dışı; 58 yetersiz nitel derinlik; 9 kısa konferans tədqiqatsı |
| Nihai nitel sentez | 26 | B-WMF'nin kavramsal əsasini oluşturan tədqiqat grubu |
Literatürden hansı dörd tema çıktı?
| Tema | B-WMF'ye katkısı |
|---|---|
| İzlenebilirlik və yoxlanıla bilənlik | Değiştirilmeye dirençli malzeme qeydləri və etki təsdiqləməsı üzərindən V2'yi destekledi. |
| Teşvikler və akıllı sözleşmeler | Dijital ödüller ilə katılım və əməliyyat təsdiqləməsı arasındaki ilişki üzərindən V1'i destekledi. |
| Operasyonel və teknik entegrasyon | IoT, məlumat standartları, ayırma kalitesi və birlikdə çalışabilirlik üzərindən V4 və V5'i şəkillendirdi. |
| Yönetişim, düzenleme və kurumsal benimseme | Meşruiyet, uyğunluq, kamu yönetişimi və finansal sürdürülebilirlik üzərindən V3, V6 və V7'yi destekledi. |
İlk B-WMF hansı sorunları çözmeye çalışıyor?
Tədqiqat mənbəları sınırlı ortamlar üçün dörd yapısal sorun tanımlıyor:
- RC.1 — Sınırlı kurumsal hazırlık: məlumat altyapısı, rəqəmsal olgunluk və teknik personel eksikliği.
- RC.2 — Kurumsal və düzenleyici boşluklar: uyğunluq, məlumat sahipliği və yönetişim sorumluluklarının belirsizliği.
- RC.3 — Operasyonel və finansal kısıtlar: hazırlama, entegrasyon və aparat maliyetleri.
- RC.4 — Yetersiz kamu fərqindalığı və katılımı: aşağı tullantı ayırma bilinci və kurumsal programlara etimad eksikliği.
B-WMF'nin səkkiz değişkeni nədir?
| Değişken | Tədqiqatdaki anlamı |
|---|---|
| V1 — Tokenized Incentives | Doğrulanmış geri dönüşüm faaliyeti karşılığında rəqəmsal ödül və ya token əsasli teşvikler. |
| V2 — Transparent Waste Tracking | Atığın tür, miktar, mənbə və əməliyyate durumunun değiştirilmeye dirençli rəqəmsal qeyd zənciriyle izlenmesi. |
| V3 — Decentralized Waste Management Processes | Tullantı verisinin tək bir otorite əvəzinə blokzəncir əsaslı təsdiqləmə mexanizmiyla onaylanması. |
| V4 — Real-Time Data Sharing | Paydaşlar arasında zamanında və senkronize məlumat paylaşımı. |
| V5 — Waste Sorting Efficiency | Mənbədə tullantı ayrıştırmanın doğruluğu və əməliyyat kapasitesi. |
| V6 — Financial Viability | Kurulum, əməliyyat, bakım və uzun dörütubət işletme maliyetlerinin ekonomik kimi sürdürülebilmesi. |
| V7 — Regulatory Compliance and Policy Alignment | Platformun lokal, ulusal və ilgili uluslararası düzenleyici gereksinimlerle uyumu. |
| V8 — Effective Waste Management | İlk modelde hesap verebilirlik, malzeme geri kazanımı, məlumat bütünlüğü və uzun dörütubət sosyo-teknik sürdürülebilirliğin sonucu. |
Çerçeve hansı teorilere dayanıyor?
B-WMF üç teorik yanaşması bir araya getiriyor.
Institutional Theory, teknoloji istifadəsinın yalnız teknik verimlilikle deyil meşruiyet, mevzuata uyğunluq və kurumsal baskılarla şəkillendiğini açıklıyor.
Socio-Technical Systems yanaşması, teknik sistem ilə insan davranışı arasında uyğunluq olmadığı sürece bilgi sisteminin istənilən sonucu üretmeyeceğini savunuyor. Blokzəncir ne kadar gelişmiş olursa olsun, tullantı fiziksel kimi yanlış ayrılmışsa rəqəmsal qeyd zənciri tək başına temiz geri dönüşüm akışı oluşturamaz.
Transaction Cost Economics isə təsdiqləmə, audit, bilgi asimetrisi və sözleşme tətbiqsının maliyetlerine odaklanıyor. Tədqiqat blokzəncirin bu alanlarda əməliyyat və audit maliyetlerini azaltma potansiyelini dəyərlendiriyor.
Tədqiqatçılar teorileri değişkenlere katı şəkildə bire bir bağlamıyor. Məsələn tokenlaştırılmış teşvik hem insan davranışıyla əlaqəli sosyo-teknik bir unsur hem də ödeme belirsizliğini azaltabildiği ölçüde əməliyyat maliyeti unsurudur.
Plastic Bank niyə vaka kimi seçildi?
Plastic Bank, tədqiqatçılar tarafından birden fazla gelişmekte olan bölgədə uzun süredir çalışan, blokzəncir destekli plastik geri kazanım ekosistemi olması nedeniyle bilgi açısından zengin tək vaka kimi seçilmiştir.
Tədqiqatın aktardığı modele görə qeydlı tullantı toplayıcıları plastiği səlahiyyətli toplama noktalarına getiriyor; malzeme burada sınıflandırılıyor, tartılıyor və rəqəmsal sisteme giriliyor. Qeyd əməliyyatı plastik geri kazanım olayı ilə ödül və kurumsal raporlama arasında rəqəmsal bağ oluşturuyor.
Verianla Live: Plastic Bank'ta tədqiqatda tarif edilen geri kazanım akışı
Bu süreç, tədqiqatın Şəkil 3'te sunduğu Plastic Bank geri dönüşüm zəncirinin açıklayıcı xülasəidir. Axın, tədqiqatçıların vaka belgeleri və görüşmelerden oluşturduğu süreç anlatımını temsil eder.
| Mərhələ | Əməliyyat | Yönetişim açısından rolü |
|---|---|---|
| 1. Plastik toplama | Toplayıcı geri kazanılan plastiği səlahiyyətli toplama noktasına getirir. | Fiziksel geri kazanım olayının başlangıcıdır. |
| 2. Ayırma, tartma və qeyd | Malzeme sınıflandırılır, tartılır və mobil/rəqəmsal sisteme kaydedilir. | Dijital qeydin etibarlıliği bu fiziksel təsdiqləmə aşamasına bağlıdır. |
| 3. Blokzəncir etimadli qeyd | Ağırlık, plastik türü və ilgili əməliyyat bilgileri benzersiz qeyd/identiklikle ilişkilendirilir. | Əməliyyat geçmişinin dəyişdirilməsini və çift sayımı zorlaştırmayı amaçlar. |
| 4. Dijital teşvik | Doğrulanmış toplama əməliyyatıyle əlaqəli ödeme və ya rəqəmsal ödül toplayıcının hesabına aktarılır. | Katılımı və malzeme kalitesini ekonomik teşvikle ilişkilendirir. |
| 5. İzlenebilirlik və raporlama | Kurumsal ortaklar geri kazanım və əməliyyat qeydlərinı raporlama/audit amacıyla kullanabilir. | Sürdürülebilirlik iddiaları üçün doğrulanabilir məlumat qatı sağlar. |
Verianla Live: Görselleştirme yukarıdaki görünür süreç cədvəlsundan oluşturulur. Cədvəl bilimsel mənbə-of-truth kimi korunur.
Blokzəncir fiziksel atığın həqiqətən doğru olduğunu sübutlar mı?
Hayır. Tədqiqatın en kritik uyarılarından biri budur. Blokzəncir bir rəqəmsal qeydin sonradan dəyişdirilməsini zorlaştırabilir; lakin blokzəncire girilmeden əvvəl plastiğin fiziksel niteliğini müstəqil kimi bilemez.
Məsələn yanlış tartılmış bir yük doğruymuş kimi sisteme girilirse ledger bu yanlış girdiyi değiştirilmez şəkildə saklayabilir. Bu səbəbdən tədqiqatçılar şeffaf takibin etibarlıliğini sertifikatlı toplama noktaları, kalibre edilmiş tartım cihazları, fotoğraf sübutları, şube kontrolları, üçüncü taraf auditleri və uygulanabildiğinde IoT/edge sensorlari kimi mənbə təsdiqləmə metodlerine bağlamaktadır.
Başka bir ifadeyle sorun yalnız “blockchain etimadli mı?” değildir. Daha əsas soru “blockchain-ə giren fiziksel məlumat doğru mu?” sorusudur.
V1 — Tokenlaştırılmış teşvikler vaka içində necə görünüyor?
V1 tədqiqatda güçlü şəkildə desteklenen değişkenlerden biridir. Plastic Bank modelinde piyasa dəyərine ek rəqəmsal bonusların və sosyal faydaların katılımla ilişkilendirildiği bildirilmektedir.
Tədqiqatda məlumat toplama dörütubətinde 61.000'den fazla qeydlı toplayıcı olduğu ötürülürdır. Bununla belə bu sayı deneysel bir nedensellik analizi değildir; tokenizasyonun tək başına 61.000 kişinin katılımına niyə olduğunu sübut etmir. Tədqiqatçılar bunu görüşmeler və örgütsel məlumatlar üzərindən güçlü vaka sübutı kimi şərhlamaktadır.
Ek faydalar arasında tədqiqatda sağlık programları, market kuponları, okul malzemeleri, rəqəmsal bağlantı və sıfır faizli kredi kimi örnekler verilmektedir. Tədqiqatnın şərhu, birbaşa ekonomik bonusların ilk katılımı destekleyebildiği, daha geniş sosyal faydaların isə uzun süreli katılıma katkıda bulunabileceği yönündedir.
V2 — Şeffaf tullantı takibi ne kadar güçlü?
V2 də güçlü vaka sübutı alan değişkenlerden biridir. Tədqiqatın tarifine görə plastik toplama olayları benzersiz əməliyyat identiklikləriyle rəqəmsal qeyd zəncirine bağlanmakta və kurumsal ortakların audit/etki raporlama məlumatlarıne erişmesi sağlanmaktadır.
Lakin V2'nin gücü koşulsuz değildir. Mənbə fiziksel-rəqəmsal arayüzde məlumat doğruluğunu açıkça ön koşul hâline getirmektedir. Buna görə “blockchain üzərində qeyd var” ilə “fiziksel malzeme kesin kimi təsdiqlənmişdir” ifadeleri eş anlamlı değildir.
V3 — Sistem həqiqətən merdəfəsiz mı?
Kısmen. Plastic Bank vakası tədqiqat tarafından hibrid yönetişim örneği kimi şərhlanmaktadır.
Blokzəncir qatı əməliyyat qeydlərinın dağıtık şəkildə doğrulanmasını və sonradan tək taraflı dəyişdirilməsinin zorlaştırılmasını hədəfler. Buna karşılık ortak kabulü, qeyd protokolleri, fiziksel şubelerin işletilmesi, stratejik kararlar və ekosistemin koordinasyonu organizasyonun merdəfəî kontrolünde kalır.
Bu səbəbdən V3 orta düzeyde desteklenmiştir. Tədqiqat “blokzəncir varsa yönetim də merdəfəsizdir” varsayımını desteklememektedir.
V4 — Real zamanlı məlumat paylaşımı bütün ekosistemde sağlandı mı?
Hayır, yalnız kısmen. Tədqiqatya görə Plastic Bank'ın kendi sistemləri və kurumsal müşterilere yönelik Impact Hub arasında hızlı məlumat paylaşımı və raporlama mümkündür. Lakin fərqli xarici paydaşların eski ERP sistemləri, yazılım uyğunluğu və şəbəkə altyapısındaki fərqlilıklar uçtan uca ekosistem çapında real vaxtlı entegrasyonu sınırlamaktadır.
Bu səbəbdən V4 kısmen/koşullu desteklenen bir değişkendir. Tədqiqat güçlü daxili izlenebilirliğin otomatik kimi bütün ortaklarda kesintisiz məlumat birlikdə çalışabilirliği oluşturmadığını göstərir.
V5 — Blokzəncir tullantı ayırmayı iyileştiriyor mu?
Bu değişken Plastic Bank vakasında zayıf şəkildə desteklenmiştir. Ödemenin müəyyən plastik kalitelerine bağlı olması, toplayıcıları daha temiz və doğru sınıflandırılmış malzeme getirmeye teşvik edebilir. Əməliyyat qeydləri ayrıca müəyyən toplama noktalarında malzeme kalitesinin izlenmesine yardımcı ola bilər.
Lakin Plastic Bank esas kimi plastik geri kazanımı üzerine kuruludur. Kağıt, cam, organik tullantı, metal və ya karma belediye atığının geniş əhatəlı mənbəta ayrıştırılmasını yöneten bir sistem değildir. Bu səbəbdən nəticədan “blockchain belediye genelinde tullantı ayırma sorununu çözüyor” sonucu çıkarılamaz.
V6 — Finansal sürdürülebilirlik sağlandı mı?
Tədqiqat V6'yı koşullu desteklenen değişken kimi sınıflandırıyor. Plastic Bank vakasında dörd əsas gelir kaynağı tarif edilmektedir:
- kurumsal ortaklıklar,
- plastik kredi piyasaları,
- Social Plastic® malzeme satışları,
- Impact Hub üçün SaaS abonelikleri.
Bununla belə yeni ülkelere və ya bölgəlere açılmak fiziksel toplama altyapısı, yazılım adaptasiyası, lokal koordinasyon və mevzuat uyumu üçün örütubətli başlangıç maliyetleri oluşturuyor. Finansal uygulanabilirlik bu nedenle kurumsal talebe, geri çevrilmiş malzeme piyasalarına və plastik kredilerine ilişkin xarici koşullara bağlı kalıyor.
V7 — Düzenleyici uyğunluq niyə teknik özellik kadar örütubətli?
V7 vaka içində güçlü şəkildə desteklenmiştir. Tədqiqatya görə çox ülkeye yayılan bir sistem, yalnız blockchain qeydlərinın doğruluğunu deyil kişisel məlumatların korunmasını, kurumsal meşruiyeti və fərqli düzenleyici ortamlara uyumu da yönetmek zorundadır.
Mənbə, kişisel identiklik bilgisinin əməliyyat qeydlərindan ayrılması, şifreleme, izinli erişim, zəncir xaricində kişisel məlumat tutma, hashed/pseudonymized identifiers, rol əsaslı erişim və açıq saklama/onam prosedürleri kimi metodleri uyğun dizayn ilkeleri kimi tartışmaktadır.
Burada örütubətli ayrım şudur: bu tekniklerin tamamı Plastic Bank tarafından deneysel kimi uygulanıp karşılaştırılmış özellikler değildir. Bir bölümü tədqiqatın GDPR və blokzəncir değişmezliği arasındaki gerilime yönelik dizayn önerileridir.
İlk B-WMF niyə dəyişdirildi?
İlk model, V1–V7'yi V8'e paralel kimi bağlanan nispeten doğrusal değişkenler şəklində göstərirdu. Plastic Bank vaka analizi isə değişkenlerin birbirlerinden müstəqil olmadığını ortaya koydu.
Tədqiqatın 18. sayfasındaki Şəkil 4 bu nedenle B-WMF'yi iki qatlı yapı kimi yeniden düzenliyor.
| Katman | Əsas komponentler | Tapşırıq |
|---|---|---|
| Layer A — Policy and Economic Guardrails | V7 düzenleyici uyğunluq və V6 finansal uygulanabilirlik | Teknik sistemin hukuken və ekonomik kimi yaşayabileceği xarici sınırları oluşturur. |
| Layer B — Interdependent Socio-Technical Core | V1, V5, V2, V4 və V3 | Teşvik, insan davranışı, fiziksel məlumat kalitesi, izlenebilirlik, məlumat paylaşımı və təsdiqləmə arasındaki karşılıklı bağımlılığı temsil eder. |
| V8 — Effective Waste Management | Sistemik denge | Tek bir doğrusal çıktı əvəzinə bütün qatların uyumundan ortaya çıkan durum kimi yeniden tanımlanır. |
Yeni modelde V1 → V5 → V2 ilişkisi ne anlama geliyor?
Tədqiqatın yeniden yapılandırılmış modelindeki əsas bağlantılardan biri şudur:
Teşvikler → ayırma davranışı → məlumat kalitesi → etibarlı izlenebilirlik.
Tokenlaştırılmış ödül V1, müəyyən kalitedeki plastik üçün ekonomik teşvik oluşturabilir. Bu davranış V5'teki malzeme ayırma kalitesini etkiler. V2'deki şeffaf takip isə lakin fiziksel malzeme doğru sınıflandırılıp tartıldıysa real dünyayı doğru şəkildə temsil eder.
Bu səbəbdən blokzəncir zəncirin başlangıcındaki insan davranışını və fiziksel ölçməü ortadan kaldırmıyor; aksine rəqəmsal etibarlıliği onlara bağımlı hâle getiriyor.
V2 ilə V4 arasındaki darboğaz nədir?
Bir malzeme qeydi kendi sisteminde etibarlı şəkildə tutulsa bile xarici kuruluşun ERP sistemi bu veriyi kullanamıyorsa ekosistem çapında otomasyon realleşmeyebilir.
Tədqiqat V4'ü bu nedenle sistemik darboğazlardan biri kimi dəyərlendiriyor. Standardized APIs və ya decentralized storage middleware kimi çözümler tətbiq önerileri kimi tartışılıyor; lakin tədqiqatçılar bunların Plastic Bank vakasında test edilmiş çözümler olmadığını ayrıca belirtiyor.
V8 niyə artık klasik bir nəticə değişkeni deyil?
Yeniden düzenlenen B-WMF'də Etkili Tullantı Yönetimi, yeddi müstəqil değişkenin otomatik kimi ürettiği sabit nəticə kimi deyil, sistemik denge kimi ele alınıyor.
Məsələn teşvik sistemi iyi çalışsa dahi kötü mənbə verisi V2'yi zayıflatabilir. Fiziksel məlumat doğru olsa bile ERP entegrasyonu V4'ü engelleyebilir. Teknik sistem iyi çalışsa bile finansman və ya düzenleyici uyğunluq bozulursa Layer A bütün sistemin sürdürülebilirliğini sınırlayabilir.
Bu çərçivəde “uğurlu blockchain projesi”, yalnız ledger'ın teknik kimi tədqiqatsı deyil, insan davranışı, məlumat doğruluğu, finans, kurumlar və mevzuatın birlikdə tədqiqatsı anlamına gelir.
Tədqiqatın dəstəklədiyi nəticələr
- Plastic Bank vakasında blokzəncir destekli qeyd altyapısı izlenebilirlik və yoxlanıla bilənlikle əlaqələndirilmişdir.
- Tokenlaştırılmış/rəqəmsal teşvikler vaka içində katılım mexanizminın örütubətli parçası kimi güçlü sübut almıştır.
- Blokzəncir əsaslı təsdiqləmə operasyonel yönetimin mutlaka merdəfəsiz olması anlamına gelmemektedir; vaka hibrid yönetişimi desteklemektedir.
- Real zamanlı məlumat paylaşımının xarici sistemlərle birlikdə çalışabilirlik tarafından sınırlandırılabildiği göstərilmişdir.
- Fiziksel mənbə verisinin doğruluğu blokzəncir izlenebilirliğinin ön koşulu kimi tanımlanmıştır.
- Finansal uygulanabilirlik və düzenleyici uyğunluq teknik memarlıqnin xaricindəki əsas yönetişim şərtləridır.
- Tek-vaka nəticələri istifadə edilərək başlangıçtaki doğrusal B-WMF daha qatlı və karşılıklı bağımlı sosyo-teknik yapıya çevrilmiştür.
Tədqiqatın desteklemediği və ya sübutlamadığı nəticələr
- Blokzəncirin bütün tullantı yönetimi sistemlərinde otomatik kimi verimlilik sağladığı sübutlanmamıştır.
- Blokzəncirin fiziksel atığın türünü, miktarını və ya kaynağını kendi başına doğrulayabildiği gösterilmemiştir.
- Plastic Bank modelinin karma belediye atığı, organik tullantı, e-tullantı, inşaat atığı və ya tehlikeli atıkta eyni sonucu vereceği gösterilmemiştir.
- Yeddi görüşmeden elde edilen nəticələr bütün qeyd dışı tullantı toplayıcılarının deneyimini temsil etmemektedir.
- B-WMF istatistiksel model və ya böyük örneklemli nedensellik testiyle doğrulanmamıştır.
- Tokenlaştırılmış teşviklerin tək başına katılım artışına niyə olduğu deneysel kimi sübutlanmamıştır.
- Stratejik və operasyonel yönetimin blokzəncir nedeniyle merdəfəsizleştiği gösterilmemiştir.
- Türkiye'deki tullantı yönetimi sistemi üzərində B-WMF təsdiqləməsı yapılmamıştır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizeyni
| Bileşen | Tədqiqatdaki metod |
|---|---|
| Tədqiqat felsefesi | Interpretivist |
| Tədqiqat yanaşması | Abductive |
| Vaka dizeyni | Nitel tək-vaka tədqiqatsı |
| Vaka | Plastic Bank |
| Görüşme sayı | 7 yarı yapılandırılmış görüşme |
| Görüşme müddəti | Təxminən 90 dakika |
| Örnekleme | Purposive sampling |
| Ek sübut | Örgütsel belgeler və ikincil mənbəlar |
| Analiz | Tematik analiz və pattern matching |
| Teorik çərçivə | Institutional Theory, Socio-Technical Systems, Transaction Cost Economics |
Görüşülen paydaş rolleri
| Kod | Rol kategorisi | Analize əsas katkısı |
|---|---|---|
| I1 | Üst düzey/C-level bilgi sağlayıcı | Yönetişim, ölçekleme və finansal uygulanabilirlik |
| I2 | Bölgesel program yöneticisi | Yerel tətbiq engelleri və adaptasiya |
| I3 | Şube/toplama operasyonu temsilcisi | Toplayıcı etkileşimi, tartma və məlumat girişi |
| I4 | Teknoloji/məlumat sistemi temsilcisi | İzlenebilirlik, məlumat paylaşımı və təsdiqləmə |
| I5 | Kurumsal tedarik zənciri ortağı | ESG raporlama, yoxlanıla bilənlik və etimad |
| I6 | Kurumsal sürdürülebilirlik/etki ortağı | Geri kazanım iddialarının doğrulanması və raporlama |
| I7 | Yerel operasyon ortağı | Teşvikler, katılım və malzeme kalitesi |
Tədqiqatçılar daha sonraki görüşmelerde örütubətli ölçüde yeni tema ortaya çıkmadığını belirterek məlumat doygunluğuna ulaşıldığını bildiriyor. Bununla belə örneklem kasıtlı kimi sistem bilgisine sahip kilit paydaşlara odaklanmıştır və birbaşa qeyd dışı toplayıcı örneklemi geniş değildir.
Kanıt derecelendirmesi ne anlama geliyor?
| Etiket | Kriter | Doğru şərh |
|---|---|---|
| Strongly evidenced | Tutarlı görüşme sübutı + belge desteği + belirgin operasyonel rol | Değişken bu vaka içində merdəfəî rol oynuyor. |
| Moderately evidenced | Tutarlı sübut var lakin örütubətli sınırlar və ya hibrid yapı mövcud | Değişken örütubətli lakin tam kimi realleşmiş deyil. |
| Partially/conditionally evidenced | Belirli aktör, bölgə və ya süreçlerde sübut var | Nəticə xarici koşullara bağımlı. |
| Weakly evidenced | Sınırlı və ya dolaylı sübut | Vaka değişkeni güçlü şəkildə göstermiyor. |
Bu kategoriler istatistiksel puan değildir. Aralarında “strong = 4, moderate = 3” kimi rəqəmsal bir ölçek kurulmamıştır; bu nedenle Verianla Live'da nicel qrafik kimi gösterilmemiştir.
V1–V7 vaka nəticələrının xülasəi
| Değişken | Plastic Bank vaka qiymətləndirməsi | Əsas niyə |
|---|---|---|
| V1 Tokenized Incentives | Güçlü sübut | Dijital bonus və sosyal faydaların katılım modelinde belirgin rolü |
| V2 Transparent Waste Tracking | Güçlü sübut | Əməliyyat geçmişi, benzersiz qeydlar və audit/raporlama istifadəsi |
| V3 Decentralized Waste Management | Orta düzey sübut | Veri təsdiqləməsı dağıtık; operasyonel yönetişim merdəfəî |
| V4 Real-Time Data Sharing | Kısmi sübut | İç sistemlərde güçlü; xarici ERP və altyapı uyumsuzlukları sınırlayıcı |
| V5 Waste Sorting Efficiency | Zayıf sübut | Plastik kalitesinde lokal etki var; sistem çapında karma tullantı ayırma sübutı yok |
| V6 Financial Viability | Koşullu sübut | Çoklu gelir modeli var; ölçekleme xarici pazar və sermaye şərtlərinə bağlı |
| V7 Regulatory Compliance | Güçlü sübut | Çox ülkeliliğin məlumat koruma və kurumsal meşruiyet gereksinimleri |
Etik və məlumat yönetimi
Tədqiqat University of Nicosia University Research Ethics Committee tarafından UREC/2022/19 proje numarasıyla onaylanmıştır. Katılımcılardan bilgilendirilmiş onam alınmıştır.
Görüşme məlumatları məxfilik anlaşmaları və katılımcı anonimliğinin korunması nedeniyle ictimaiyyətə açıq değildir. Tədqiqatçılar toplulaştırılmış məlumatların makul talep üzerine sorumlu yazardan sağlanabileceğini belirtmektedir.
Tədqiqatın metodsel məhdudiyyətlərı
Tek vaka: Plastic Bank, olgun və plastik odaklı özel bir sistemdir. Nəticələr fərqli tullantı türlerine otomatik kimi genellerütubətez.
Yeddi görüşme: Örneklem sistem düzeyi bilgi üçün seçilmiştir; geniş istifadəçi və ya tullantı toplayıcı popülasyonunu temsil eden istatistiksel örnek değildir.
Elite-informant bias: Yönetici və stratejik rollerdeki katılımcıların ağırlığı, en kırılgan katılımcıların günlük deneyimini eksik yansıtabilir.
Örgütsel belge bağımlılığı: Vaka sübutının bir bölümü kurum tarafından yayımlanan və ya kurumsal paydaşlardan sağlanan bilgilere dayanır.
Plastik odaklı əhatə: Model karma belediye atığı, organik tullantı, e-tullantı, inşaat atığı və ya tehlikeli tullantı sistemlərinde birbaşa test edilməmişdir.
Nedensellik sınırı: Tədqiqat nitel və şərhlayıcıdır. V1–V7'nin V8 üzərində müəyyən etki ölçüsü və ya istatistiksel nedensellik katsayı hesaplanmamıştır.
Mənbə və Metod Qeydi
Tam orijinal tədqiqat adı: A Governance-Oriented Framework for Blockchain Adoption in Waste Management Systems: The Case of Plastic Bank
Müəlliflər: Irenee Dondjio; Marinos Themistocleous.
Yazar sırası: Mənbədə yer aldığı biçimiyle aynen korunmuştur.
Eş birinci yazar/eş katkı: Mənbədə eş birinci yazarlık belirtilmemektedir.
Sorumlu yazar: Marinos Themistocleous.
Kurum: Department of Digital Innovation, University of Nicosia, Nicosia, Cyprus.
Jurnal: Future Internet.
Nəşriyyat: MDPI, Basel, Switzerland.
Cilt / sayı / məqalə numarası: 18 / 8 / 384.
DOI: 10.3390/fi18080384
Alınma tarihi: 2 Haziran 2026.
Revizyon tarihi: 20 Temmuz 2026.
Kabul tarihi: 20 Temmuz 2026.
Yayın tarihi: 24 Temmuz 2026.
Mənbə növü: Hakemli tədqiqat məqaləsi; sistematik literatür taramasıyla hazırlanan kavramsal çərçivənin şərhlayıcı, abdüktif, nitel tək-vaka tədqiqatsıyla dəyərlendirilmesi.
Rəyçilik statusu: Hakemli bilimsel nəşr.
Lisenziya: Creative Commons Attribution (CC BY).
Rəsmi nəşr bağlantısı:https://doi.org/10.3390/fi18080384
Maliyyələşdirmə: Tədqiqat xarici finansman almamıştır.
Etik onay: University of Nicosia UREC; proje numarası UREC/2022/19.
Bilgilendirilmiş onam: Tədqiqatya katılan bütün kişilerden bilgilendirilmiş onam alınmıştır.
Məlumat əlçatanlığı: Katılımcı gizliliği nedeniyle əsas görüşme məlumatları ictimaiyyətə açıq değildir. Toplulaştırılmış məlumatların makul talep üzerine sorumlu yazardan sağlanabileceği belirtilmiştir.
Maraqlar toqquşması: Müəlliflər çıkar çatışması bildirmemiştir.
Müəllif töhfələri: Kavramsallaştırma Irenee Dondjio və Marinos Themistocleous; metod, biçimsel analiz, tədqiqat, məlumat kürasyonu və ilk taslak Irenee Dondjio; təsdiqləmə iki yazar; inceleme və düzenleme iki yazar; görselleştirme Irenee Dondjio; danışmanlık Marinos Themistocleous tarafından realleştirilmiştir.
Sistematik tarama əhatəsi: Web of Science, ScienceDirect, IEEE Xplore, SpringerLink, JSTOR və EBSCOHost; 2017–2025; yalnız rəyli İngilizce jurnal və konferans tədqiqatları. Başlangıçtaki 12.021 qeydtan 26 tədqiqat yekun nitel senteze alınmıştır.
Ampirik metod: Plastic Bank üzərində yeddi təxminən 90 dakikalık yarı yapılandırılmış görüşme; purposive sampling; örgütsel belge və ikincil mənbəlarla triangulation; tematik analiz və pattern matching.
“Ampirik təsdiqləmə” ifadesi hakkında şərh sınırı: Mənbə bazı bölümlerde B-WMF'nin ampirik kimi təsdiqləndiğı ifadesini kullanmaktadır. Lakin metod bölümü sübut etiketlerinin istatistiksel təsdiqləmə və ya evrensel genellenebilirlik ifade etmediğini açıkça belirtmektedir. Bu səbəbdən Verianla metninde çərçivə, Plastic Bank tək vakası üzərində ampirik kimi dəyərlendirilmiş və yeniden yapılandırılmış model kimi aktarılmıştır.
Fiziksel-rəqəmsal məlumat sınırı: Blockchain qeyd bütünlüğü, fiziksel tullantı girdisinin doğruluğunu kendi başına garanti etmez. Tartım, sınıflandırma və mənbə təsdiqləməsı yanlışsa immutable ledger yanlış realliği koruyabilir. Tədqiqat bu nedenle source-level authentication'ı şeffaf izlenebilirliğin ön koşulu kimi qiymətləndirməktedir.
Merdəfəsizleşme sınırı: Plastic Bank vakasında blockchain məlumat təsdiqləmə qatını merdəfəsizleştirmeyi amaçlarken organizasyonel koordinasyon, paydaş kabulü və fiziksel operasyonlar merdəfəî kalmaktadır. Nəticələr tam operasyonel decentralization sübutı değildir.
Genellenebilirlik sınırı: Plastic Bank yüksək dəyərli plastik geri kazanımına odaklanan tək vakadır. Nəticələr karma belediye atığı, organik tullantı, e-tullantı, inşaat və ya tehlikeli tullantı sistemlərine otomatik kimi taşınamaz.
Verianla Live qeydi: Süreç görselleştirmesi tədqiqatın Plastic Bank Blockchain-Enabled Recycling Process şemasındaki fiziksel toplama, tartım/qeyd, blokzəncir etimadli qeyd, ödül və raporlama aşamalarına dayanır. V1–V7 üçün istifadə edilən güçlü/orta/kısmi/zayıf etiketler nitel sübut kategorileri olduğundan rəqəmsal grafiğe dönüştürülmemiştir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib