

Maliyyə riskinin ölçülməsi adətən volatillik, variasiya, Value-at-Risk və ya Conditional Value-at-Risk kimi statistik göstəricilərə əsaslanır. Bu ölçülər qiymət dəyişmələrinin böyüklüyünü və ekstremal itki ehtimalını kəmiyyətləşdirir. Lakin bu tədqiqat belə ölçülərin bazar dinamikasının həndəsi quruluşunu tam şəkildə əks etdirməyə biləcəyini irəli sürür.
Məqalə kriptovalyuta loqarifmik gəlirlərini dinamik sistemlərin faza fəzası yanaşması ilə araşdırır. Bunun üçün Takens gecikməli yerləşdirmə teoremindən istifadə edilərək birölçülü gəlir sırası çoxölçülü nöqtə buluduna çevrilir. Daha sonra bu nöqtə buludunun topoloji quruluşu Vietoris–Rips kompleksləri və persistent homology ilə təhlil edilir.
Tədqiqatın əsas ideyası budur: Əgər bazar faza fəzasında davamlı dövrlər, təkrarlanan strukturlar və topoloji davamlılıq göstərirsə, bu, bazarın yalnız təsadüfi səs-küydən ibarət olmadığını düşündürə bilər. Əgər bu dövrlər yox olur və nöqtə buludu topoloji baxımdan dağınıq səs-küy buluduna bənzəyirsə, struktur sabitliyinin zəiflədiyi şərh edilə bilər.
Məqalə bu topoloji quruluşu “Topological Persistence Norm” və “Complexity-Risk Ratio” kimi metriklərlə ümumiləşdirir. BTC nümunəsində yüksək RSN dəyəri bildirilir. Lakin bu nəticə real bazar əməliyyatları üçün birbaşa leverage tövsiyəsi deyil; yalnız tədqiqatın təklif etdiyi riyazi risk ölçüsünün necə istifadə oluna biləcəyini göstərən nümunədir.
Problem Nədir?
Klassik maliyyə riski ölçüləri əsasən paylanmanın ikinci momentinə, yəni variasiya/volatilliyə və ya ekstremal itki ehtimallarına fokuslanır. Bu ölçülər faydalı olsa da, bazar davranışının həndəsi quruluşunu birbaşa göstərmir. İki bazar sırası eyni volatilliyə malik ola bilər; lakin biri nizamlı və təkrarlanan faza quruluşu göstərdiyi halda, digəri tamamilə dağınıq və struktursuz ola bilər.
Kriptovalyuta bazarları bu baxımdan xüsusilə çətindir. Qiymətlər yüksək volatillik göstərir, xarici hadisələrə sürətlə reaksiya verir, likvidlik şərtləri dəyişir və qeyri-xətti asılılıqlar müşahidə oluna bilər. Buna görə yalnız orta, standart sapma və ya müəyyən quyruq ölçüləri ilə riskin hamısını oxumaq məhdud qala bilər.
Məqalənin verdiyi əsas sual budur: Kriptovalyuta gəlir sıralarını dinamik sistemin proyeksiyası kimi qəbul etsək, bu sıraların altında yatan faza fəzası quruluşundan risk haqqında yeni və koordinatlardan asılı olmayan məlumat çıxara bilərikmi?
Bu baxışda risk yalnız “qiymət nə qədər dəyişir?” sualı ilə deyil, “bazar vəziyyəti faza fəzasında sabit bir quruluşa bağlıdır, yoxsa topoloji baxımdan dağılır?” sualı ilə də araşdırılır.
Metod Nə Təklif Edir?
Tədqiqat üç əsas addım təklif edir.
1. Faza fəzası yenidən qurulur: Birölçülü loqarifmik gəlir sırası Takens gecikməli yerləşdirmə yanaşması ilə çoxölçülü vektorlara çevrilir. Beləliklə bazarın zaman daxilindəki hərəkəti yüksəkölçülü nöqtə buludu kimi təmsil olunur.
2. Nöqtə buludunun topologiyası çıxarılır: Vietoris–Rips komplekslərindən istifadə edilərək müxtəlif məsafə hədlərində nöqtələr bir-birinə bağlanır. Hədd böyüdükcə əvvəlcə qruplar, sonra boşluqlar, dövrlər və daha yüksəkölçülü strukturlar yaranır və ya yox olur. Persistent homology bu topoloji xüsusiyyətlərin nə qədər müddət yaşadığını ölçür.
3. Topoloji risk metriyi yaradılır: Dövrlərin davamlılığı bazarın struktur sabitliyinin göstəricisi kimi şərh edilir. Məqalə xüsusilə 1-ölçülü dövrlərin, yəni \(H_1\) siniflərinin davamlılığından istifadə edərək topological persistence norm və complexity-risk ratio müəyyənləşdirir.
Müəlliflər bu yanaşmanın koordinat çevrilmələrinə qarşı daha dayanıqlı olduğunu və yüksək tezlikli səs-küyə qarşı klassik nöqtəvi statistik göstəricilərlə müqayisədə daha sabit risk siqnalı təqdim edə biləcəyini müdafiə edirlər.
Formullar Nəyi İzah Edir?
PDF-də formullar tədqiqatın əsas dayağını təşkil edir. Aşağıda əsas formullar MathJax uyğun formatda, mümkün qədər məqalədəki simvol quruluşuna sadiq qalınaraq verilib.
1. Takens yerləşdirmə xəritəsi
Bu formul dinamik sistemdəki bir vəziyyətin gecikməli müşahidələrlə çoxölçülü vektora çevrilməsini göstərir. \(M\) altdakı manifold, \(\phi\) sistemin zaman daxilindəki çevrilməsi, \(y\) isə müşahidə funksiyasıdır. Takens teoreminə görə uyğun şərtlərdə bu yerləşdirmə sistemin faza quruluşunu qoruya bilər.
2. Yerləşdirmə ölçüsü şərti
Burada \(d\), altdakı manifoldun ölçüsü; \(m\), gecikməli yerləşdirmənin ölçüsüdür. Teorem deyir ki, \(m\) kifayət qədər böyük olduqda birölçülü müşahidələrdən faza fəzasının quruluşu yenidən yaradıla bilər. Məqalədə kriptovalyuta attractor-unun yerli ölçüsü təxminən \(d\approx2\) qəbul edilərək \(m=5\) seçilib.
3. Maliyyə zaman sırası üçün gecikməli koordinat xəritəsi
Bu formul loqarifmik gəlir sırasının nöqtə buluduna necə çevrildiyini göstərir. \(r_t\), \(t\) anındakı loqarifmik gəlirdir. \(\tau\), gecikmə parametridir. Məqalədə \(m=5\) və \(\tau=1\) istifadə olunur. Beləliklə hər bazar vəziyyəti ardıcıl gəlirlərdən ibarət 5 ölçülü nöqtəyə çevrilir.
4. Nöqtə buludu
Gecikməli koordinatlardan ibarət bütün vektorlar birlikdə \(X\) nöqtə buludunu təşkil edir. Bu nöqtə buludu bazarın müşahidə olunan faza fəzası təmsili kimi qiymətləndirilir.
5. Z-score normallaşdırılması
Məqalə nöqtə buludunun metrik fəzada daha balanslı qiymətləndirilməsi üçün standart Z-score çevrilməsindən istifadə etdiyini bildirir. Bu əməliyyat dəyərləri ortalamadan təmizləyib standart sapmaya görə miqyaslayır. Beləliklə müxtəlif oxlardakı böyüklük fərqləri topoloji təhlilə həddindən artıq təsir etmir.
6. Vietoris–Rips kompleksi
Bu formul nöqtə buludundan topoloji quruluş yaratmağın əsasını göstərir. \(\epsilon\) məsafə həddi böyüdükcə bir-birinə yaxın nöqtələr birləşir, üçbucaqlar və daha yüksəkölçülü simplekslər yaranır. Beləliklə nöqtə buludunun əlaqəli komponentləri, boşluqları və dövrləri təhlil edilə bilir.
7. Filtrasiya ardıcıllığı
\(\epsilon\) artdıqca komplekslər bir-birinin daxilində böyüyür. Bu böyümə prosesinə filtrasiya deyilir. Persistent homology topoloji xüsusiyyətlərin bu filtrasiya boyunca nə zaman yarandığını və nə zaman öldüyünü izləyir.
8. Homology qrupları ardıcıllığı
\(H_k\), \(k\)-ölçülü topoloji xüsusiyyətləri təmsil edir. \(H_0\) əlaqəli komponentləri, \(H_1\) dövrləri, \(H_2\) boşluq/kavitasiya tipli strukturları ifadə edir. Bu tədqiqatda xüsusilə \(H_1\) dövrləri bazar vəziyyətlərinin təkrarlanan faza strukturları baxımından vacibdir.
9. Persistence lifetime
Topoloji xüsusiyyətin doğum anı \(b_i\), ölüm anı isə \(d_i\) kimi yazılır. Aradakı fərq \(\ell_i\), həmin xüsusiyyətin davamlılıq müddətidir. Qısaömürlü xüsusiyyətlər çox vaxt səs-küyə yaxın şərh edilə bilər; uzunömürlü xüsusiyyətlər isə daha güclü struktur siqnal kimi qiymətləndirilə bilər.
10. Total Persistence
\(S_k\), uyğun homology ölçüsündəki həyat müddətlərinin çoxluğudur. \(\Lambda\), bu həyat müddətlərinin L1 normu, yəni ümumi davamlılıqdır. Məqalə bunu bazarın topoloji struktur gücünü ümumiləşdirən kəmiyyət kimi istifadə edir.
11. Stability theorem
Bu teorem persistent homology-nin maliyyə səs-küyü qarşısında niyə maraqlı ola biləcəyini izah edir. İki nöqtə buludu Hausdorff məsafəsi baxımından bir-birinə yaxındırsa, persistence diagram-ları da bottleneck məsafəsi baxımından yaxın qalır. Yəni kiçik məlumat perturbasiyaları topoloji xülasəni məhdudiyyətsiz şəkildə pozmur.
12. Complexity-risk nisbətinə əsaslanan leverage funksiyası
Burada \(L^*\), məqalənin təklif etdiyi nəzəri/heuristic optimal leverage səviyyəsidir. \(\Lambda(X)\), topological persistence norm-u; \(\sigma_h\), investisiya üfüqünə uyğunlaşdırılmış illik volatilliyi təmsil edir. \(\Psi\), bu nisbəti \([1,L_{max}]\) intervalına daşıyan funksiyadır. Bu ifadə investisiya tövsiyəsi deyil; tədqiqatın riyazi risk təklifinin bir hissəsidir.
13. Səs-küyə qarşı davamlı dövr şərti
Bir 1-ölçülü dövrün davamlılığı stoxastik perturbasiya miqyası \(2\delta\)-dan böyükdürsə, məqalə bunu səs-küydən ayrılan daha dayanıqlı topoloji struktur kimi şərh edir. Belə dövr faza fəzasında təkrarlanan və ya struktur baxımından qorunan bazar davranışına işarə edə bilər.
14. BTC nümunəsindəki çarpan kalibrasiyası
Məqalə BTC nümunəsində RSN = 869.87 və \(L_{max}=150\) istifadə edərək təxminən 6× çarpan nəticəsini verir. Bu dəyər real investisiya tövsiyəsi kimi istifadə edilməməlidir. Real leverage qərarı; likvidlik, marja şərtləri, əməliyyat xərcləri, psixoloji risk, birja qaydaları, portfel ölçüsü və ani gap riskləri kimi daha çox dəyişəndən asılıdır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
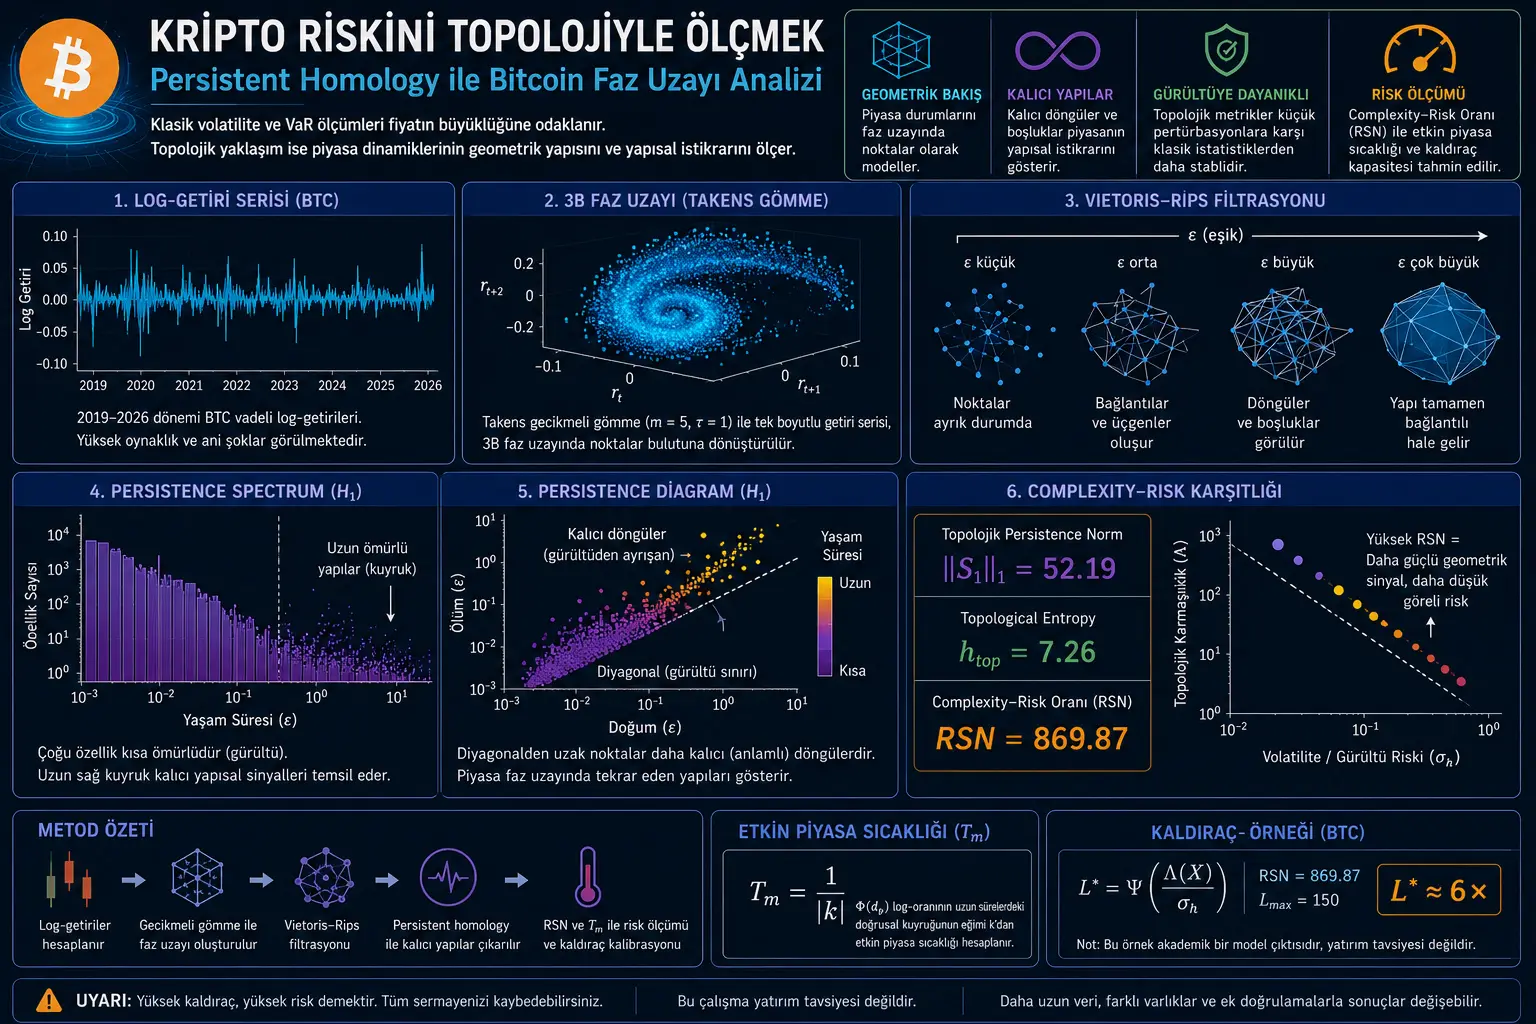
Səhifə 3-dəki TDA Dashboard: PDF-dəki əsas vizual Bitcoin dinamikasını altı paneldə ümumiləşdirir. Birinci panel loqarifmik gəlirləri, ikinci panel 3B yenidən qurulmuş faza fəzasını, üçüncü panel Vietoris–Rips filtrasiyasını, dördüncü panel persistence spectrum-u, beşinci panel persistence diagram-ı və altıncı panel complexity-risk qarşıdurmasını göstərir.
Loqarifmik gəlir paneli: BTC gəlirlərində sıx kiçik dalğalanmalar və bəzi böyük mənfi/müsbət sıçrayışlar görünür. Bu panel kriptovalyuta sıralarının ağır quyruqlu və şoklara açıq quruluşunu xatırladır.
3B faza fəzası paneli: Nöqtələr mərkəzdə sıxlaşarkən çölə doğru filamentə bənzər uzantılar göstərir. Məqalə bunu sistemin böyük şoklardan sonra müəyyən dinamik tarazlıq ətrafına qayıtmaq meyli ilə əlaqələndirir.
Vietoris–Rips filtrasiya paneli: Nöqtələrin müxtəlif miqyaslarda bir-birinə necə bağlandığını göstərir. Bu panelin əsas mesajı bazar vəziyyətlərinin yalnız ayrı-ayrı nöqtələr deyil, əlaqələr və dövrlər yaradan həndəsi quruluş kimi araşdırıla bilməsidir.
Persistence spectrum paneli: Topoloji xüsusiyyətlərin çoxu qısaömürlüdür; lakin sağ tərəfdə daha uzunömürlü quyruq görünür. Məqalə bu uzun quyruqlu davamlılığı deterministik struktur siqnalın davam etdiyinə dair əlamət kimi şərh edir.
Persistence diagram paneli: Diaqonaldan uzaq nöqtələr səs-küydən ayrılan daha davamlı topoloji dövrlər kimi şərh olunur. Nöqtələr diaqonala nə qədər yaxındırsa, həmin xüsusiyyət bir o qədər qısaömürlü və səs-küyə yaxın qəbul edilir.
Complexity-risk contrast paneli: Qrafik topoloji mürəkkəblik siqnalı ilə volatillik/səs-küy riskinin müqayisəsini ümumiləşdirir. Məqalədə əldə edilən yüksək RSN dəyəri həndəsi siqnalın qısamüddətli volatilliyə nisbətən güclü olduğu kimi şərh edilir.
Təcrübələr Necə Aparılıb?
Tədqiqat 2019-cu ildən 2026-cı ilin əvvəlinə qədər uzanan Bitcoin fyuçers qiymətlərini empirik nümunə kimi istifadə edir. Əvvəlcə qiymətlərdən loqarifmik gəlirlər hesablanır. Daha sonra bu gəlir sırası gecikməli koordinat üsulu ilə faza fəzasına yerləşdirilir.
Müəlliflər yerləşdirmə ölçüsü kimi \(m=5\), gecikmə kimi \(\tau=1\) seçirlər. Beləliklə hər nöqtə ardıcıl loqarifmik gəlir dəyərlərindən ibarət 5 ölçülü bazar vəziyyəti vektoruna çevrilir. Bu nöqtə buludu metrik təhlil üçün balanslaşdırılmaq məqsədilə Z-score normallaşdırılmasından keçirilir.
Daha sonra Vietoris–Rips filtrasiyası tətbiq edilir. Məsafə həddi \(\epsilon\) artdıqca nöqtələr birləşir, topoloji xüsusiyyətlər yaranır və ölür. Persistent homology bu doğum-ölüm proseslərini persistence diagram və persistence spectrum kimi ümumiləşdirir.
Xüsusilə \(H_1\) dövrlərinin davamlılığına fokuslanılır. Çünki 1-ölçülü dövrlər faza fəzasında təkrarlanan və ya dövr edən bazar vəziyyətləri kimi şərh edilə bilər. Ümumi davamlılıq \(\Lambda\), illikləşdirilmiş və ya investisiya üfüqünə uyğunlaşdırılmış volatillik \(\sigma_h\) ilə müqayisə edilərək complexity-risk ratio əldə olunur.
Sonda məqalə bu nisbəti heuristic leverage kalibrasiyasına bağlayır. BTC nümunəsində RSN = 869.87 bildirilir və \(L_{max}=150\) fərziyyəsi ilə təxminən 6× çarpan nümunəsi verilir. Bu hissə risk ölçmə metodunun necə istifadə oluna biləcəyini göstərmək üçündür; real əməliyyat tövsiyəsi deyil.
Nəticələr Nəyi Göstərir?
1. BTC faza fəzası yalnız təsadüfi səs-küy kimi görünmür. Məqalə 3B yenidən qurulmuş faza fəzasında mərkəzi sıxlıq və çölə uzanan filamentlər olduğunu bildirir. Bu struktur sıranın tamamilə struktursuz təsadüfi proses kimi davranmadığı şəklində şərh edilir.
2. Davamlı 1-ölçülü dövrlər risk ölçümündə məlumat daşıya bilər. Persistence diagram-da diaqonaldan uzaq dövrlər bazarın faza fəzasında səs-küydən ayrılan daha dayanıqlı strukturlar kimi görünür. Bu dövrlər bazarın təkrarlanan vəziyyətlərinə və ya həndəsi məhdudiyyətlərinə işarə edə bilər.
3. Topological entropy dəyəri yüksək bildirilib. Məqalə topological entropy dəyərini 7.26 kimi verir və bunu dövr ömürlərində mənalı müxtəliflik olduğu şəklində şərh edir. Yəni tək dominant period əvəzinə müxtəlif miqyaslarda təkrarlanan nümunələr ola bilər.
4. Persistence spectrum-da qısaömürlü xüsusiyyətlər çoxluqdadır. Orta həyat müddəti 0.08 kimi bildirilir. Bu, bir çox topoloji xüsusiyyətin qısamüddətli olduğunu; lakin sağ quyruqdakı daha uzunömürlü strukturların modelin deterministik etibarlılığını dəstəklədiyini göstərir.
5. RSN dəyəri yüksək tapılıb. Məqalədə RSN = 869.87 kimi verilir. Müəlliflər bunu topoloji həndəsi siqnalın qısamüddətli gəlir yayılmasına nisbətən güclü olduğu kimi şərh edirlər.
6. ETH, XRP və ya digər aktivlər üçün eyni dərinlikdə müqayisə aparılmayıb. Bu PDF-də empirik nümayiş əsasən BTC üzərində qurulub. Buna görə metodun müxtəlif kripto aktivlərə, müxtəlif dövrlərə və müxtəlif bazar rejimlərinə ümumiləşdirilməsi ayrıca sınaqdan keçirilməlidir.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə riskinin yalnız paylanma əsaslı mövzu olmadığını xatırladır. Bazar sıraları zaman daxilində bir həndəsə yaradır. Bu həndəsənin dövrləri, boşluqları, sıxlaşmaları və dağılmaları klassik volatillik ölçülərində birbaşa görünməyə bilər.
Topoloji verilənlərin təhlili bu nöqtədə fərqli baxış təqdim edir. Koordinat sistemindən asılı olmadan işləməsi və kiçik perturbasiyalara qarşı sabit olması maliyyə səs-küyü ilə işləyən modellər üçün nəzəri üstünlük yaradır. Xüsusilə kripto bazarlarında tez-tez görünən ağır quyruqlu hərəkətlər, ani şoklar və qeyri-xətti asılılıqlar üçün belə həndəsi metriklər maraqlı tədqiqat istiqaməti ola bilər.
Lakin metodun ən diqqətlə oxunmalı hissəsi leverage bölməsidir. Məqalə yüksək topological persistence dəyərini daha yüksək leverage qabiliyyəti ilə əlaqələndirən heuristic yanaşma təklif edir. Bu fikir riyazi baxımdan müzakirə oluna bilər; lakin real bazarda leverage riski daha mürəkkəbdir. Topoloji metrik təkbaşına likvidasiya riskini, birjanın tasfiye mexanizmini, spread genişlənməsini və ya ani xəbər şoklarını tam şəkildə təmsil edə bilməz.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya tövsiyəsi deyil. Məqalədə verilən 6× leverage nümunəsi real bazar əməliyyatı üçün tövsiyə kimi istifadə edilməməlidir.
2. Preprint xarakterlidir. Tədqiqat qısa arXiv preprintidir; nəticələr yekun rəyçi qiymətləndirməsindən keçmiş versiyanın qətiyyəti ilə qiymətləndirilməməlidir.
3. Empirik əhatə məhduddur. PDF-də əsas empirik nümayiş BTC üzərində qurulub. Metodun müxtəlif kriptovalyutalar, müxtəlif zaman aralıqları və müxtəlif bazar şərtlərində sınaqdan keçirilməsi lazımdır.
4. Topoloji davamlılıq qiymət istiqaməti proqnozu deyil. Persistent homology bazar quruluşunun həndəsi sabitliyini ölçməyə çalışır; qiymətin yuxarı, yoxsa aşağı gedəcəyini birbaşa demir.
5. Yüksək RSN aşağı risk zəmanəti deyil. RSN dəyəri yüksək olsa belə, ani xəbərlər, likvidlik böhranı, birja nasazlığı, tənzimləmə şoku və ya bazar gap-i ciddi itkilərə səbəb ola bilər.
6. Yerləşdirmə parametrləri nəticələrə təsir edir. \(m=5\) və \(\tau=1\) seçimi məqalədəki fərziyyəyə əsaslanır. Fərqli yerləşdirmə ölçüsü, gecikmə və ya normallaşdırma üsulu fərqli topoloji nəticələr yarada bilər.
7. Persistence diagram şərhi ekspertiza tələb edir. Diaqonaldan uzaq nöqtələr struktur siqnal kimi şərh edilə bilər; lakin bunun iqtisadi mənası ayrıca təsdiqlənməlidir.
Riskli sahə qeydi: Tədqiqat Bitcoin və leverage kalibrasiyası kimi maliyyə baxımından həssas mövzulara toxunur. Bu yazı investisiya tövsiyəsi deyil. Məqalədəki leverage nümunəsi akademik heuristic model çıxışı kimi təqdim edilir; real bazarda leverage istifadəsi ciddi itki və likvidasiya riski daşıyır.
Ümumi qiymətləndirmə: Məqalə maliyyə riskini yalnız volatillik, variasiya və ya ekstremal itki ölçüləri ilə anlamağın natamam ola biləcəyini müdafiə edir. Müəlliflər kriptovalyuta gəlir sırasının zaman daxilindəki davranışını həndəsi obyekt kimi nəzərdən keçirirlər. Bu yanaşmada risk yalnız qiymətin nə qədər dəyişməsi deyil; bazarın faza fəzasındakı strukturunun nə qədər sabit və ya dağınıq olması üzərindən müzakirə olunur.
Nəticə
Bu məqalə kriptovalyuta riskini klassik volatillik ölçülərindən fərqli nöqtədən oxumağa çalışır. Gəlir sırası əvvəlcə faza fəzasına yerləşdirilir, sonra bu faza fəzasının topoloji quruluşu persistent homology ilə təhlil edilir. Beləliklə bazar riski yalnız paylanmanın genişliyi deyil, bazar vəziyyətlərinin həndəsi sabitliyi kimi nəzərdən keçirilir.
BTC nümunəsində müəlliflər faza fəzasında davamlı dövrlər və yüksək complexity-risk ratio tapdıqlarını bildirirlər. Bu nəticə Bitcoin dinamikasının tədqiqatın seçdiyi yerləşdirmə və təhlil miqyasında tamamilə təsadüfi səs-küy buludu kimi görünmədiyini düşündürür. Lakin bu, birbaşa təhlükəsiz leverage və ya əməliyyat istiqaməti mənasına gəlmir.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə riski bəzən yalnız qiymətin nə qədər dəyişməsi ilə deyil, bazar davranışının faza fəzasında necə forma yaratması ilə də araşdırıla bilər. Persistent homology bu formanın davamlı dövrlərini və struktur dayanıqlığını ölçməyə çalışır. Lakin belə metriklər real investisiya qərarlarında təkbaşına istifadə edilməməli; daha geniş risk, likvidlik və ssenari təhlilləri ilə birlikdə qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Bu yazı, “Topological Complexity and Phase Space Stability: A Persistent Homology Approach to Cryptocurrency Risk” başlıqlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, formullar, vizual panel, empirik nümunə, nəticələr və məhdudiyyətlər sadələşdirilərək izah edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib