

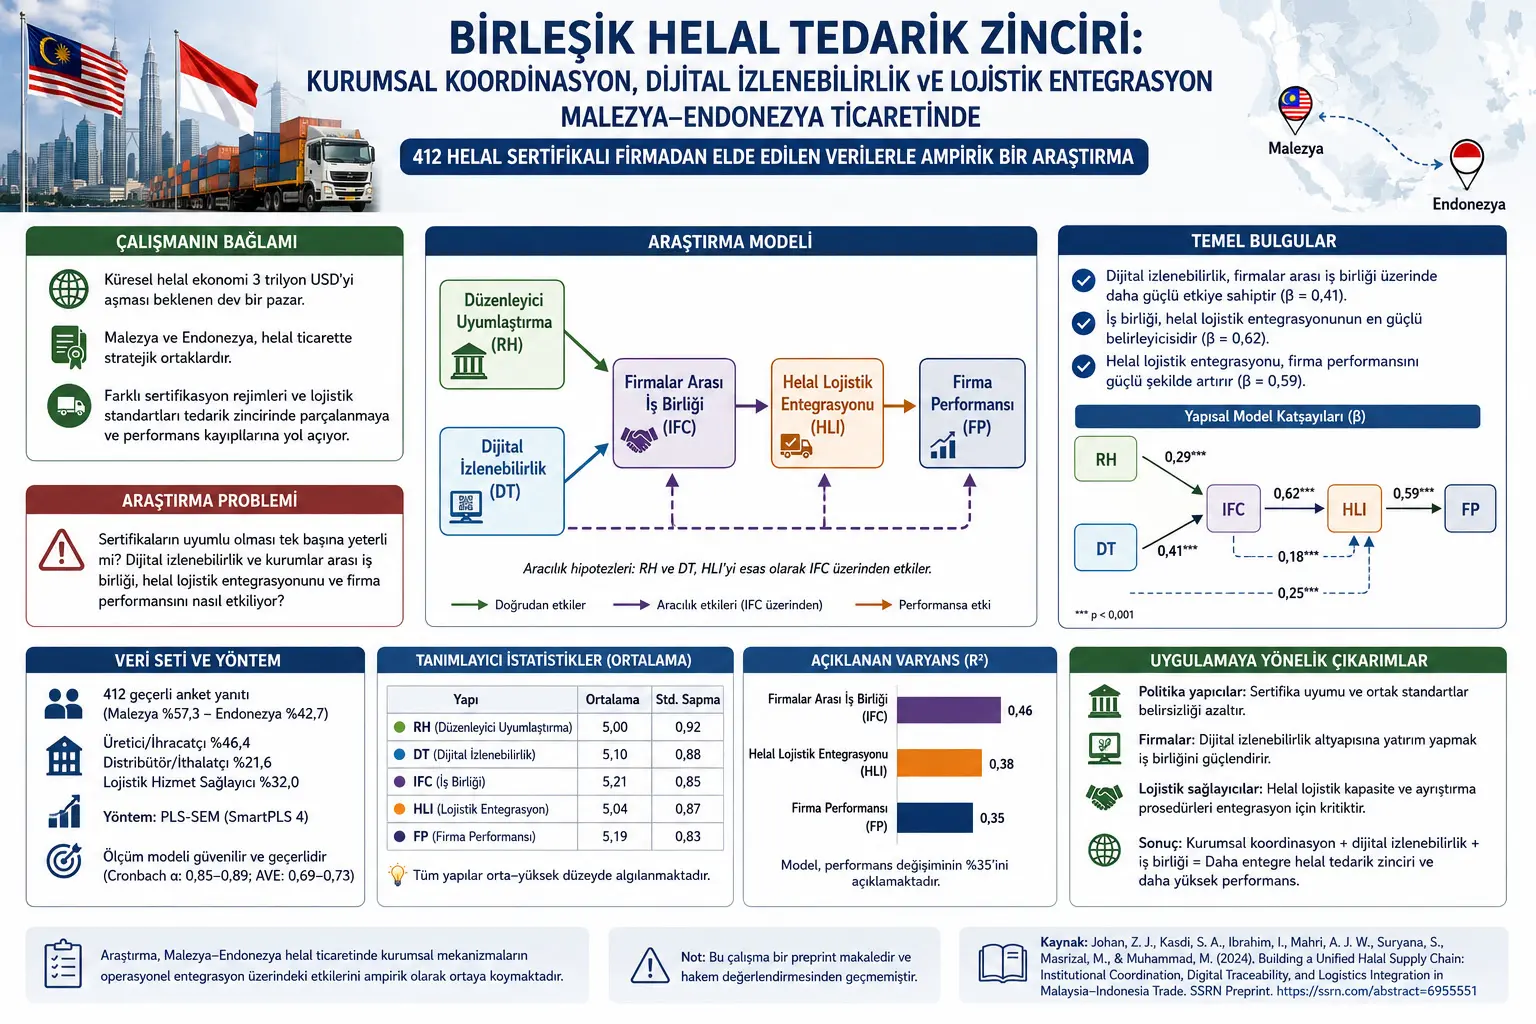
Halal məhsul anlayışı çox vaxt yalnız məhsulun tərkibi ilə əlaqələndirilir. Halbuki bu tədqiqat halal statusunun yalnız istehsal nöqtəsində verilən sertifikatdan ibarət olmadığını göstərən daha geniş təchizat zənciri problemi ilə məşğuldur. Məhsulun halal olması yalnız xammalın uyğunluğu və ya fabrikdəki istehsal prosesi ilə məhdudlaşmır. Məhsul tədarük edilərkən, emal olunarkən, qablaşdırılarkən, saxlanılarkən, daşınarkən və son bazara çatdırılarkən də halal bütövlüyü qorunmalıdır.
Buna görə tədqiqatda halal təchizat zənciri adi logistika şəbəkəsi kimi deyil; etibarın, dini uyğunluğun, institusional legitimliyin, istehlakçı inancının və əməliyyat intizamının eyni vaxtda idarə olunduğu xüsusi sistem kimi nəzərdən keçirilir. Tədqiqatda istifadə olunan mühüm anlayışlardan biri credence attribute, yəni istehlakçının məhsulu alıb istifadə etdikdən sonra belə özbaşına doğrulaya bilmədiyi, etibara əsaslanan xüsusiyyətdir. Halal statusu bu növ xüsusiyyətdir. İstehlakçı qidanın, kosmetikanın və ya dərmanın bütün istehsal və daşınma zəncirinin həqiqətən halal qaydalara uyğun irəlilədiyini yalnız məhsula baxaraq anlaya bilməz. Buna görə sertifikatlaşdırma, izlənəbilənlik, audit, logistika ayrılması və sənədlərin etibarlılığı kritik əhəmiyyət daşıyır.
Tədqiqatın diqqət mərkəzində Malayziya və İndoneziya dayanır. Bu iki ölkə qlobal halal iqtisadiyyatı baxımından strateji mövqedədir. İndoneziya dünyanın ən böyük müsəlman istehlak bazarlarından biri kimi mövqe tutduğu halda, Malayziya halal sertifikatlaşdırma və halal logistika sahəsində güclü mərkəz olmağı hədəfləyir. Buna baxmayaraq, iki ölkə arasındakı halal ticarət praktikada tam problemsiz deyil. Tədqiqata görə Malayziyada halal sertifikatlaşdırma sistemi əsasən JAKIM tərəfindən idarə olunduğu halda, İndoneziyada sistem BPJPH və əlaqəli dini qurumlar ətrafında formalaşır. Bu institusional fərqlər yalnız qurum adlarından ibarət deyil; sertifikatlaşdırma müddətləri, audit formaları, sənəd tələbləri, logistika uyğunluq protokolları və şərh fərqləri firmalar üçün birbaşa xərc və qeyri-müəyyənlik yaradır.
Bu nöqtədə tədqiqatın əsas problemi ortaya çıxır: Halal ticarət həcmi artdığı halda, sərhədlərarası təchizat zəncirləri hələ də parçalanmış sertifikatlaşdırma rejimləri və uyğunsuz logistika tətbiqləri ilə idarə olunur. Firma Malayziyadan İndoneziyaya halal məhsul göndərəndə yalnız məhsulun halal olub-olmaması deyil, həmin məhsulun hansı sənədlərlə daşındığı, hansı anbarda saxlandığı, halal və non-halal məhsullardan necə ayrıldığı, daşınma zamanı hər hansı çirklənmə riskinin necə qarşısının alındığı və bu prosesin audit zamanı necə sübut ediləcəyi də önəm qazanır.
Gündəlik bir bənzətmə ilə bu vəziyyəti belə düşünmək olar: Məhsulun halal sertifikatı onun şəxsiyyəti kimidir; lakin təchizat zənciri boyunca məhsulun “səyahət gündəliyi” aparılmırsa, həmin şəxsiyyətin yol boyu qorunub-qorunmadığını sübut etmək çətinləşir. Rəqəmsal izlənəbilənlik məhz bu səyahət gündəliyini yaratmağı hədəfləyir. Hansı partiya məhsulun hansı təchizatçıdan gəldiyi, hansı anbara daxil olduğu, hansı nəqliyyat vasitəsi ilə daşındığı, hansı təmizlik və ya ayırma prosedurlarından keçdiyi və hansı sənədlərlə təhvil verildiyi rəqəmsal şəkildə izlənə biləndə, firmalar və tənzimləyicilər arasında etibar yaratmaq daha mümkün olur.
Tədqiqatın ədəbiyyatda cavab verdiyi boşluq da buradadır. Əvvəlki tədqiqatların mühüm hissəsi halal sertifikatlaşdırmanı, logistika tətbiqlərini və ya idarəetmə strukturlarını ayrı-ayrılıqda araşdırıb. Bu tədqiqat isə həmin sahələri vahid modeldə birləşdirməyə çalışır. Araşdırmanın verdiyi sual yalnız “sertifikatlar uyğundurmu?” deyil. Daha vacib sual budur: Tənzimləyici uyğunlaşma və rəqəmsal izlənəbilənlik firmaların birlikdə işləmə formasına necə təsir edir, bu əməkdaşlıq halal logistikanın həqiqətən inteqrasiya olunmuş şəkildə işləməsini təmin edirmi və bu inteqrasiya firma performansında əks olunurmu?
Bu suala cavab vermək üçün tədqiqat beş əsas konstrukt qurur. Birincisi tənzimləyici uyğunlaşdırmadır. Bu, Malayziya və İndoneziya arasındakı sertifikatlaşdırma tələblərinin, audit tətbiqlərinin və halal uyğunluq gözləntilərinin nə dərəcədə uyğun qəbul edildiyini ifadə edir. İkincisi rəqəmsal izlənəbilənlikdir. Bu, firmaların halal məhsulları təchizat zəncirinin müxtəlif mərhələlərində rəqəmsal sistemlərlə izləmə qabiliyyətidir. Üçüncüsü firmalararası əməkdaşlıqdır. Bu, şirkətlərin təchizatçıları, logistika tərəfdaşları və ticarət partnyorları ilə birgə planlaşdırma, problem həlli, məlumat paylaşımı və uyğunluq proseslərini idarəetmə səviyyəsini izah edir. Dördüncüsü halal logistika inteqrasiyasıdır. Bu, daşıma, saxlama, ayırma, təmizlik, sənəd idarəetməsi və sərhədlərarası logistika proseslərinin ortaq halal standartlara uyğun işləməsi deməkdir. Beşincisi isə firma performansıdır. Bu konstrukt sərhədlərarası halal əməliyyatların ixrac performansı, əməliyyat etibarlılığı, xidmət keyfiyyəti və rəqabət qabiliyyəti üzərində təsirini təmsil edir.
Tədqiqatda açıq cəbri model formulu verilməsə də, sınaqdan keçirilən əlaqələr struktur yolları və əmsallarla hesabatlandırılıb. Modelin əsas məntiqi belə xülasə oluna bilər:
\[ RH \rightarrow IFC \rightarrow HLI \rightarrow FP \]
Burada RH tənzimləyici uyğunlaşdırmanı, IFC firmalararası əməkdaşlığı, HLI halal logistika inteqrasiyasını və FP firma performansını ifadə edir. Bu ifadə tədqiqatın əsas fikrini göstərir: tənzimləyici uyğunluq performansı birbaşa izah edən yeganə amil deyil; əvvəlcə firmalar arasında əməkdaşlığı gücləndirir, bu əməkdaşlıq logistikanı inteqrasiya edir, inteqrasiya olunmuş logistika isə performansı yaxşılaşdırır.
Tədqiqatda rəqəmsal izlənəbilənlik də eyni mexanizmdə yer alır:
\[ DT \rightarrow IFC \rightarrow HLI \]
Burada DT rəqəmsal izlənəbilənlikdir. Tədqiqatın mühüm nəticələrindən biri rəqəmsal izlənəbilənliyin firmalararası əməkdaşlıq üzərində təsirinin tənzimləyici uyğunlaşdırmadan daha güclü çıxmasıdır. Bu nəticə halal təchizat zəncirləri üçün çox vacibdir. Çünki siyasət müzakirələrində çox vaxt ilk ağla gələn həll sertifikatların qarşılıqlı tanınmasıdır. Tədqiqat isə bunun zəruri, lakin kifayət olmadığını göstərir. Rəqəmsal izlənəbilənlik tərəfdaşların bir-birinə etibarını asanlaşdıran praktik sübut infrastrukturu yaradır. Məhsul tarixçəsi, təmizlik qeydləri, daşıma məlumatları və ayırma sübutları rəqəmsal şəkildə paylaşıla bildikdə, firmalararası koordinasiya daha az riskli və daha sürətli olur.
Tədqiqatda sınaqdan keçirilən hipotezlər də bu məntiqə əsaslanır. Birinci hipotez tənzimləyici uyğunlaşdırmanın firmalararası əməkdaşlığı artırdığını müdafiə edir. İkinci hipotez rəqəmsal izlənəbilənliyin firmalararası əməkdaşlığı artırdığını irəli sürür. Üçüncü hipotez firmalararası əməkdaşlığın halal logistika inteqrasiyasını gücləndirdiyini sınaqdan keçirir. Dördüncü hipotez halal logistika inteqrasiyasının firma performansını artırdığını araşdırır. Beşinci və altıncı hipotezlər isə əməkdaşlığın vasitəçilik roluna fokuslanır; yəni tənzimləyici uyğunluq və rəqəmsal izlənəbilənlik logistika inteqrasiyasına birbaşa deyil, əsasən əməkdaşlıq vasitəsilə təsir edirmi sualına cavab axtarır.
Məlumatlar 620 paylanmış sorğudan başlayıb, 487 cavab geri qaytarılıb, uyğunluq və məlumat keyfiyyəti yoxlamalarından sonra 412 etibarlı cavabla təhlil tamamlanıb. Nümunənin yüzdə 57,3-ü Malayziyadan, yüzdə 42,7-si İndoneziyadandır. Firma növləri baxımından 191 iştirakçı istehsalçı və ya ixracatçı, 89 iştirakçı distribyutor və ya idxalçı, 132 iştirakçı isə logistika xidmət təminatçısıdır. Firma ölçüsündə kiçik və orta müəssisələr yüzdə 60,2 ilə çoxluqdadır. İştirakçı rollarına baxdıqda təchizat zənciri və əməliyyat menecerləri, uyğunluq və keyfiyyət məsulları, logistika və ixrac menecerləri yer alır. Bu profil tədqiqatın yalnız nəzəri fikirlərə deyil, birbaşa halal ticarət və logistika proseslərində işləyən peşəkarların qavrayışlarına əsaslandığını göstərir.
Tədqiqatın statistik metodu PLS-SEM-dir. Bu metod birbaşa müşahidə olunmayan, lakin sorğu maddələri ilə ölçülən konstruktlar arasındakı əlaqələri yoxlamaq üçün istifadə olunur. Məsələn, “rəqəmsal izlənəbilənlik” bir rəqəm kimi birbaşa müşahidə olunmur; firmaların rəqəmsal izləmə sistemindən istifadə edib-etməməsi, məhsulları təchizat zəncirinin mərhələlərində izləyə bilib-bilməməsi və bu məlumatları paylaşma səviyyəsi kimi maddələr əsasında ölçülür. PLS-SEM belə gizli dəyişənlərin bir-birinə necə təsir etdiyini modelləşdirmək üçün uyğundur.
Ölçmə modelində bütün maddə yüklərinin 0,70 həddindən yuxarı olduğu bildirilir. Texniki baxımdan bu, hər sorğu maddəsinin ölçməli olduğu konstruktla kifayət qədər güclü əlaqəli olması deməkdir. Məsələn, rəqəmsal izlənəbilənlik maddələri həqiqətən rəqəmsal izlənəbilənlik qavrayışını, firma performansı maddələri də performans qavrayışını təmsil edir. Cronbach alfa dəyərləri 0,85 ilə 0,89 arasında, kompozit etibarlılıq dəyərləri 0,90 ilə 0,92 arasında hesabatlandırılıb. Bu dəyərlər miqyasların daxili tutarlılığının yüksək olduğunu göstərir. Orta İzah Olunan Varians (Average Variance Extracted, AVE) dəyərləri də 0,69 ilə 0,73 arasındadır; bu da konstruktların öz göstəricilərini kifayət qədər izah etdiyini bildirir.
Tədqiqatda həmçinin ayırdedici etibarlılıq araşdırılıb. Fornell-Larcker kriteriyası və HTMT nisbətları istifadə olunub, bütün HTMT dəyərlərinin 0,85-dən aşağı olduğu müəyyən edilib. Bu, modeldəki konstruktların həqiqətən bir-birindən fərqləndiyini göstərir. Məsələn, rəqəmsal izlənəbilənlik ilə halal logistika inteqrasiyası əlaqəli ola bilər, lakin eyni şey deyil. Rəqəmsal izlənəbilənlik məhsul və sənəd izləməsini mümkün edən informasiya infrastrukturu, logistika inteqrasiyası isə daşıma, saxlama, ayırma və proses idarəçiliyinin ortaq standartlarla uyğun aparılmasıdır.
Struktur model nəticələri tədqiqatın əsas mesajını verir. Tənzimləyici uyğunlaşdırma firmalararası əməkdaşlığı əhəmiyyətli dərəcədə artırır:
\[ RH \rightarrow IFC: \beta = 0.29,\ t = 6.12,\ p < 0.001 \]
Bu ifadədə β yol əmsalını, yəni təsirin istiqamətini və böyüklüyünü göstərir. β = 0,29 müsbət təsirdir. t statistik test dəyəridir. p < 0.001 isə nəticənin statistik baxımdan olduqca əhəmiyyətli olduğunu göstərir. Gündəlik dillə desək, firmalar sertifikat tələblərinin, audit gözləntilərinin və logistika qaydalarının iki ölkə arasında daha uyğun olduğunu düşündükcə ticarət tərəfdaşları ilə daha rahat əməkdaşlıq qururlar.
Rəqəmsal izlənəbilənliyin firmalararası əməkdaşlıq üzərində təsiri daha güclüdür:
\[ DT \rightarrow IFC: \beta = 0.41,\ t = 8.47,\ p < 0.001 \]
Bu nəticə rəqəmsal izlənəbilənliyin yalnız texniki izləmə vasitəsi olmadığını, eyni zamanda əməkdaşlığı asanlaşdıran etibar infrastrukturu olduğunu göstərir. Firmalar məhsul tarixçəsini, sənəd axınını, daşıma qeydlərini və uyğunluq sübutlarını rəqəmsal şəkildə izləyə bildikdə tərəfdaşlar arasında informasiya asimmetriyası azalır. Yəni bir tərəf digərindən kritik məlumatı gizlədir, məhsulun keçmişi həqiqətən doğrudurmu, daşınma zamanı halal bütövlüyü pozulubmu kimi suallar daha asan cavablandırılır.
Firmalararası əməkdaşlığın halal logistika inteqrasiyası üzərində təsiri çox güclüdür:
\[ IFC \rightarrow HLI: \beta = 0.62,\ t = 15.33,\ p < 0.001 \]
Bu nəticə tədqiqatın mərkəzindədir. Halal logistika inteqrasiyası yalnız anbara “halal zona” yazmaqla və ya nəqliyyat vasitəsinə etiket yapışdırmaqla təmin olunmur. Birgə planlaşdırma, göndərişdən əvvəl sənəd yoxlaması, ayırma protokolları, təmizlik qeydləri, istisna hallarında sürətli rabitə və auditə hazır sənəd paylaşımı tələb olunur. Bunlar da tək bir firmanın edə biləcəyi işlər deyil; təchizatçı, istehsalçı, logistika təminatçısı, idxalçı və lazım olduqda tənzimləyici qurumlar arasında koordinasiya tələb edir.
Halal logistika inteqrasiyasının firma performansı üzərində təsiri də güclüdür:
\[ HLI \rightarrow FP: \beta = 0.59,\ t = 13.76,\ p < 0.001 \]
Bu nəticə halal logistikanın yalnız xərc yaradan uyğunluq yükü kimi görülməməli olduğunu göstərir. İnteqrasiya olunmuş halal logistika sistemi çatdırılma etibarlılığını artıra, sərhəd keçidlərində qeyri-müəyyənliyi azalda, sənəd çatışmazlığından yaranan gecikmələri azalda və müştərilər üçün etibar siqnalını gücləndirə bilər. Tədqiqat bu təsirin firma performansı ilə əhəmiyyətli dərəcədə əlaqəli olduğunu tapıb. Lakin burada diqqətli olmaq lazımdır: Araşdırma bu əlaqəni sorğu və statistik model əsasında göstərir; birbaşa maliyyə qeydləri, real çatdırılma müddətləri və ya sahə əməliyyatı ölçmələri ilə sınanmış performans eksperimenti təqdim etmir.
Modelin izah gücü də önəmlidir. Araşdırma firmalararası əməkdaşlıqdakı dəyişimin yüzdə 46-sını, halal logistika inteqrasiyasındakı dəyişimin yüzdə 38-ni və firma performansındakı dəyişimin yüzdə 35-ni izah edir. Sosial elmlər və biznes araşdırmaları baxımından bu nisbətlər mənalıdır; çünki firma performansı yalnız logistika inteqrasiyası ilə deyil, bazar şəraiti, qiymət rəqabəti, valyuta hərəkətləri, məhsul keyfiyyəti, istehlakçı tələbi, tənzimləmə dəyişiklikləri və firma strategiyası kimi çox sayda faktorla formalaşır.
Tədqiqatın vasitəçilik analizləri institusional mexanizmlərin logistika inteqrasiyasına əsasən əməkdaşlıq vasitəsilə təsir etdiyini göstərir. Tənzimləyici uyğunlaşdırmanın əməkdaşlıq vasitəsilə logistika inteqrasiyasına dolayı təsiri belədir:
\[ RH \rightarrow IFC \rightarrow HLI: \beta = 0.18,\ t = 5.94,\ p < 0.001 \]
Rəqəmsal izlənəbilənliyin əməkdaşlıq vasitəsilə logistika inteqrasiyasına dolayı təsiri isə daha güclüdür:
\[ DT \rightarrow IFC \rightarrow HLI: \beta = 0.25,\ t = 7.88,\ p < 0.001 \]
Bu nəticələr qismən vasitəçilik kimi hesabatlandırılıb. Bunun mənası budur: tənzimləyici uyğunluq və rəqəmsal izlənəbilənlik logistika inteqrasiyasına təsir edir, lakin bu təsir mühüm ölçüdə firmalararası əməkdaşlıq mexanizmi vasitəsilə keçir. Yəni sistemdə sənəd standartı və ya texnologiya təkbaşına yetərli deyil; bu sənədləri və texnologiyanı istifadə edəcək tərəflər birgə iş rutinləri qurmalıdır.
Tədqiqatın güclü tərəfi halal təchizat zənciri məsələsini yalnız normativ “halal məhsul təhlükəsiz olmalıdır” söylemi ilə deyil, ölçülə bilən biznes dəyişənləri ilə araşdırmasıdır. Tədqiqat institusional uyğunluq, rəqəmsal izlənəbilənlik, əməkdaşlıq, logistika inteqrasiyası və performans arasında sınaqdan keçirilə bilən əlaqələr qurur. Bu baxımdan tədqiqat halal təchizat zənciri ədəbiyyatını daha çox mexanizm yönümlü zəminə daşımağa çalışır.
Bununla yanaşı tədqiqatın məhdudiyyətləri də açıq şəkildə nəzərə alınmalıdır. Birincisi, tədqiqat kəsiyvari dizayna malikdir. Yəni məlumatlar müəyyən vaxt nöqtəsində toplanıb. Buna görə tənzimləyici uyğunluğun və ya rəqəmsal izlənəbilənliyin zamanla necə inkişaf etdiyini, firmaların bu proseslərə necə uyğunlaşdığını və ya tərəfdaşlıq əlaqələrinin illər ərzində necə dəyişdiyini birbaşa göstərmir. İkincisi, tədqiqat qavrayışa əsaslanan firma səviyyəli ölçmələrə söykənir. İştirakçılar öz firmalarının tətbiqlərini və performansını qiymətləndiriblər; buna görə real audit qeydləri, sərhəd keçid müddətləri, xəta nisbətləri və ya xərc məlumatları ilə dəstəklənmiş əməliyyat ölçməsi yoxdur. Üçüncüsü, tədqiqat Malayziya-İndoneziya dəhlizinə fokuslanır. Bu iki ölkənin institusional və dini qurum strukturları başqa bölgələrdən fərqli ola bilər. Buna görə nəticələri Yaxın Şərq, Avropa, Cənubi Asiya və ya Afrikadakı bütün halal ticarət dəhlizlərinə birbaşa ümumiləşdirərkən institusional fərqlər nəzərə alınmalıdır.
Tədqiqatın diqqət çəkdiyi başqa bir məhdudiyyət güc asimmetriyalarıdır. Böyük ixracatçılar, çoxmillətli logistika firmaları və ya dövlətlə əlaqəli sertifikatlaşdırma qurumları təchizat zənciri standartlarına kiçik firmalardan daha çox təsir edə bilər. Kiçik və orta müəssisələr inkişaf etmiş rəqəmsal izlənəbilənlik infrastrukturlarına investisiya etməkdə çətinlik çəkə bilər. Buna görə halal təchizat zənciri inteqrasiyası hər kəs üçün eyni xərc və eyni fayda demək olmaya bilər. Tədqiqat bu güc əlaqələrini birbaşa modelləşdirmir.
Gündəlik həyat baxımından bu tədqiqatın əhəmiyyəti çox konkretdir. İstehlakçı market rəfində, e-ticarət platformasında və ya idxal məhsulun qablaşdırmasında halal sertifikatı görəndə, həmin simvolun yalnız kağız təsdiqdən ibarət olmadığını fərz edir. Həmin simvol məhsulun istehsaldan paylanmaya qədər müəyyən bütövlük daxilində idarə olunduğunu nəzərdə tutur. Əgər logistika zəncirində ayırma yoxdursa, sənədlər uyğun deyilsə, təmizlik qeydləri doğrulana bilmirsə və ya ölkələrarası sertifikat qəbulu qeyri-müəyyəndirsə, istehlakçıya çatan etibar siqnalı zəifləyir. Bu tədqiqat həmin etibarın arxasında görünməyən, lakin kritik əməliyyat sistemini anlamağa kömək edir.
Sənaye və ticarət baxımından tədqiqatın mesajı daha da aydındır: Halal bazarlarda böyümək istəyən firmalar yalnız məhsul inkişafına və ya sertifikat almağa fokuslanmamalıdır. İzlənə bilən məlumat infrastrukturu, ortaq sənəd standartı, logistika təminatçıları ilə uyğun işləmə, auditə hazır qeyd sistemi və sərhədlərarası problem həlli mexanizmləri də strateji investisiya sahələridir. Xüsusilə qida, dərman, kosmetika və logistika kimi halal bütövlüyünün təchizat zənciri boyunca qorunmalı olduğu sektorlarda bu yanaşma rəqabət üstünlüyünə çevrilə bilər.
Keçmiş, bu gün və gələcək baxımından tədqiqat üç mərhələli transformasiyanı izah edir. Keçmişdə halal idarəetmə əsasən məhsul və istehsal yeri mərkəzli düşünülüb. Bu gün qlobal ticarət, çoxqatlı təchizatçılar və beynəlxalq logistika şəbəkələri səbəbindən halal statusu təchizat zənciri boyunca izlənməli sistem xüsusiyyətinə çevrilib. Gələcəkdə isə rəqəmsal izlənəbilənlik, məlumat paylaşımı, blokçeynə bənzər doğrulama sistemləri, ortaq sertifikatlaşdırma verilənlər bazaları və beynəlxalq standart uyğunluğu halal iqtisadiyyatının etibar infrastrukturunu daha çox müəyyən edə bilər. Lakin tədqiqat texnologiyanın təkbaşına kifayət olmadığını xüsusi olaraq göstərir. Texnologiya yalnız qurumlar və firmalar tərəfindən qəbul edilmiş ortaq sübut dilinə çevrildikdə real dəyər yaradır.
Bu tədqiqatın dedikləri ilə demədiklərini ayırmaq vacibdir. Tədqiqat tənzimləyici uyğunluğun və rəqəmsal izlənəbilənliyin firmalararası əməkdaşlığı artırdığını; əməkdaşlığın halal logistika inteqrasiyasını gücləndirdiyini; halal logistika inteqrasiyasının isə firma performansı ilə müsbət əlaqəli olduğunu göstərir. Lakin tədqiqat Malayziya və İndoneziya arasında bütün halal ticarət problemlərinin həll olunduğunu demir. Rəqəmsal izlənəbilənliyin hər firmada eyni asanlıqla tətbiq olunacağını iddia etmir. Hər qarşılıqlı tanınma razılaşmasının praktikada avtomatik uğur verəcəyini demir. Həmçinin bu nəticələr resenziyalı jurnalda dərc olunmuş yekun sübut kimi deyil, preprint səviyyəsində təqdim edilmiş tədqiqat nəticəsi kimi oxunmalıdır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat kəmiyyət, kəsiyvari və sorğu əsaslı araşdırma dizaynına malikdir. Araşdırmanın vahidi firmadır. Hədəf qrup Malayziya ilə İndoneziya arasındakı halal ticarətdə iştirak edən halal sertifikatlı istehsalçılar, ixracatçılar, idxalçılar, distribyutorlar və logistika xidmət təminatçılarıdır. İştirakçılar təchizat zənciri əməliyyatları, halal sertifikatlaşdırma, logistika koordinasiyası, keyfiyyət və ixrac idarəetməsi kimi sahələrdə məlumatlı yüksək səviyyəli işçilər arasından seçilib.
Məlumat toplama prosesində 620 sorğu paylanıb, 487 sorğu geri qaytarılıb. Malayziya-İndoneziya halal ticarətində iştirak etməyən 31 cavab, təkrarlanan firma qeydlərinə görə 14 cavab, yüzdə 10-dan çox çatışmayan məlumat ehtiva etdiyi üçün 18 cavab və aşağı səy/eyni variantı işarələmə davranışına görə 12 cavab çıxarılıb. Son təhlil 412 etibarlı cavabla aparılıb.
| Kateqoriya | Təsnifat | Say | Nisbət |
|---|---|---|---|
| Ölkə | Malayziya | 236 | %57,3 |
| Ölkə | İndoneziya | 176 | %42,7 |
| Firma növü | İstehsalçı / İxracatçı | 191 | %46,4 |
| Firma növü | Distribyutor / İdxalçı | 89 | %21,6 |
| Firma növü | Logistika xidmət təminatçısı | 132 | %32,0 |
| Firma ölçüsü | KOBİ | 248 | %60,2 |
| Firma ölçüsü | Böyük firma | 164 | %39,8 |
Tədqiqatda beş gizli konstrukt ölçülüb. Hər konstrukt 7 ballıq Likert miqyası ilə ölçülən bir neçə maddə ilə təmsil olunub. Miqyasda 1 “qətiyyən razı deyiləm”, 7 isə “tamamilə razıyam” deməkdir.
| Konstrukt | Qısaltma | Maddə sayı | Tədqiqatdakı nümunə məna |
|---|---|---|---|
| Tənzimləyici uyğunlaşdırma | RH | 4 | Malayziya-İndoneziya əməliyyatlarında halal sertifikatlaşdırma tələblərinin tutarlı olması |
| Rəqəmsal izlənəbilənlik | DT | 4 | Firmanın halal məhsulları təchizat zənciri mərhələlərində rəqəmsal sistemlərlə izləməsi |
| Firmalararası əməkdaşlıq | IFC | 5 | Tərəfdaşlarla halal uyğunluq və logistika problemlərinin birlikdə həll edilməsi |
| Halal logistika inteqrasiyası | HLI | 5 | Logistika tərəfdaşlarının uyğun halal daşıma, işləmə və ayırma prosedurlarına əməl etməsi |
| Firma performansı | FP | 4 | Sərhədlərarası halal əməliyyatların ixrac performansına töhfə verməsi |
Tədqiqatın əsas hipotezləri bunlardır:
- H1: Tənzimləyici uyğunlaşdırma Malayziya-İndoneziya halal təchizat zəncirlərində firmalararası əməkdaşlığa müsbət təsir edir.
- H2: Rəqəmsal izlənəbilənlik firmalararası əməkdaşlığa müsbət təsir edir.
- H3: Firmalararası əməkdaşlıq halal logistika inteqrasiyasına müsbət təsir edir.
- H4: Halal logistika inteqrasiyası firma performansına müsbət təsir edir.
- H5: Firmalararası əməkdaşlıq tənzimləyici uyğunlaşdırma ilə halal logistika inteqrasiyası arasındakı əlaqədə vasitəçilik rolunu oynayır.
- H6: Firmalararası əməkdaşlıq rəqəmsal izlənəbilənlik ilə halal logistika inteqrasiyası arasındakı əlaqədə vasitəçilik rolunu oynayır.
Təsviri statistikada bütün konstruktların ortalamaları 5,00 ilə 5,21 arasında tapılıb. Bu, iştirakçı firmaların halal ticarət və logistika proseslərində müəyyən yetkinlik səviyyəsinə malik olduğunu, lakin bütün sahələrdə mükəmməl səviyyəyə çatmadığını göstərir. Standart sapmalar 0,83 ilə 0,92 arasındadır; bu da firmalar arasında mənalı fərqlər olduğunu göstərir.
| Konstrukt | Ortalama | Standart sapma | Şərh |
|---|---|---|---|
| RH | 5,00 | 0,92 | Tənzimləyici uyğunluq qavrayışı orta-yüksək səviyyədədir. |
| DT | 5,10 | 0,88 | Rəqəmsal izlənəbilənlik tətbiqləri nəzərəçarpandır, lakin tam yetkin deyil. |
| IFC | 5,21 | 0,85 | Firmalararası əməkdaşlıq qavrayışı ən yüksək ortalamaya malikdir. |
| HLI | 5,04 | 0,87 | Halal logistika inteqrasiyası mövcuddur, lakin inkişaf sahəsi qalır. |
| FP | 5,19 | 0,83 | Firmalar halal əməliyyatların performansa töhfəsini müsbət qiymətləndirir. |
Korrelyasiya nəticələrində firmalararası əməkdaşlıq ilə halal logistika inteqrasiyası arasında güclü əlaqə tapılıb:
[ r(IFC,HLI) = 0.62 ]
Burada r korrelyasiya əmsalıdır. Müsbət və yüksək dəyər əməkdaşlıq artdıqca logistika inteqrasiyasının da yüksəlməyə meylli olduğunu göstərir. Halal logistika inteqrasiyası ilə firma performansı arasında da güclü müsbət əlaqə hesabatlandırılıb:
[ r(HLI,FP) = 0.59 ]
Bu da inteqrasiya olunmuş halal logistika proseslərinə malik firmaların performans qavrayışlarının daha yüksək olduğunu göstərir. Lakin korrelyasiya təkbaşına səbəb-nəticə əlaqəsini sübut etmir; buna görə tədqiqat struktur modellə hipotez testləri aparıb.
Ölçmə modelində maddə yükləri 0,78 ilə 0,86 arasında dəyişir. Bu dəyərlərin 0,70-dən yüksək olması istifadə olunan maddələrin aid olduqları konstruktları güclü şəkildə təmsil etdiyini göstərir. Cronbach alfa dəyərləri 0,85-0,89 aralığında, kompozit etibarlılıq dəyərləri 0,90-0,92 aralığında, AVE dəyərləri isə 0,69-0,73 aralığındadır. Bu nəticələr ölçmə alətinin etibarlı və keçərli olduğunu dəstəkləyir.
| Konstrukt | Cronbach alfa | Kompozit etibarlılıq | AVE | Texniki şərh |
|---|---|---|---|---|
| RH | 0,85 | 0,90 | 0,69 | Etibarlı və yaxınlaşan keçərliliyi kifayət qədərdir |
| DT | 0,88 | 0,92 | 0,73 | Çox güclü daxili tutarlılıq |
| IFC | 0,89 | 0,92 | 0,71 | Əməkdaşlıq konstruktı tutarlı ölçülüb |
| HLI | 0,88 | 0,92 | 0,70 | Logistika inteqrasiyası konstruktı güclü ölçülüb |
| FP | 0,87 | 0,91 | 0,72 | Performans konstruktı etibarlı ölçülüb |
Struktur model nəticələri bütün hipotezlərin dəstəkləndiyini göstərir.
| Hipotez | Yol | β | t | p | Nəticə |
|---|---|---|---|---|---|
| H1 | RH → IFC | 0,29 | 6,12 | <0,001 | Dəstəkləndi |
| H2 | DT → IFC | 0,41 | 8,47 | <0,001 | Dəstəkləndi |
| H3 | IFC → HLI | 0,62 | 15,33 | <0,001 | Dəstəkləndi |
| H4 | HLI → FP | 0,59 | 13,76 | <0,001 | Dəstəkləndi |
Bu cədvəl tədqiqatın əsas skeletini aydın göstərir. Rəqəmsal izlənəbilənlik firmalararası əməkdaşlığa tənzimləyici uyğunlaşdırmadan daha güclü təsir edir. Ən güclü birbaşa təsir isə firmalararası əməkdaşlıqdan halal logistika inteqrasiyasına gedən yoldadır. Bu, halal logistikada əsas amilin yalnız standart və ya texnologiya deyil, birlikdə işləmək qabiliyyəti olduğunu göstərir.
Modeldə izah olunan varians dəyərləri belədir:
| İzah olunan konstrukt | R² | Mənası |
|---|---|---|
| Firmalararası əməkdaşlıq | 0,46 | Tənzimləyici uyğunluq və rəqəmsal izlənəbilənlik əməkdaşlıqdakı dəyişimin %46-sını izah edir. |
| Halal logistika inteqrasiyası | 0,38 | Əməkdaşlıq logistika inteqrasiyasındakı dəyişimin %38-ni izah edir. |
| Firma performansı | 0,35 | Halal logistika inteqrasiyası performans dəyişiminin %35-ni izah edir. |
R² modelin müvafiq dəyişəndəki dəyişikliyin nə qədərini izah etdiyini göstərir. Məsələn, R² = 0,35 dəyəri firma performansındakı dəyişikliyin yüzdə 35-nin modeldəki halal logistika inteqrasiyası dəyişəni ilə izah edildiyini bildirir. Bu nisbət biznes və təchizat zənciri araşdırmaları üçün nəzərəçarpan izah gücüdür.
Təsir böyüklükləri də tədqiqatın praktik mesajını gücləndirir. Tənzimləyici uyğunlaşdırmanın əməkdaşlıq üzərində f² dəyəri 0,11, rəqəmsal izlənəbilənliyin əməkdaşlıq üzərində f² dəyəri 0,24-dür. Buna qarşılıq firmalararası əməkdaşlığın halal logistika inteqrasiyası üzərində f² dəyəri 0,63, halal logistika inteqrasiyasının firma performansı üzərində f² dəyəri isə 0,54-dür. Bu son iki dəyər böyük təsir böyüklüyünə işarə edir.
Vasitəçilik analizi nəticələri də vacibdir:
| Hipotez | Dolayı yol | β | t | p | Vasitəçilik növü |
|---|---|---|---|---|---|
| H5 | RH → IFC → HLI | 0,18 | 5,94 | <0,001 | Qismən vasitəçilik |
| H6 | DT → IFC → HLI | 0,25 | 7,88 | <0,001 | Qismən vasitəçilik |
Bu nəticələr tənzimləyici uyğunlaşdırma və rəqəmsal izlənəbilənliyin halal logistika inteqrasiyasını əsasən firmalararası əməkdaşlıq vasitəsilə gücləndirdiyini göstərir. Başqa sözlə, standartların uyğun olması və ya rəqəmsal sistemlərin mövcudluğu təkbaşına inteqrasiya olunmuş halal təchizat zənciri yaratmır. Firmalar bu infrastrukturu birgə planlaşdırma, sənəd paylaşımı, problem həlli və əməliyyat koordinasiyası rutinlərinə çevirdikdə real inteqrasiya yaranır.
Modelin proqnoz gücü baxımından Q² dəyərləri müsbətdir: firmalararası əməkdaşlıq üçün 0,31, halal logistika inteqrasiyası üçün 0,27 və firma performansı üçün 0,25-dir. Müsbət Q² dəyərləri modelin yalnız mövcud nümunəyə uyğunlaşmadığını, eyni zamanda müəyyən səviyyədə proqnoz mənası daşıdığını göstərir. SRMR dəyəri 0,056 kimi hesabatlandırılıb; bu dəyər PLS-SEM kontekstində qəbuledilən təxmini model uyğunluğunu dəstəkləyir.
Tədqiqatın nəticələri Malayziya-İndoneziya halal ticarəti üçün üç əsas nəticə yaradır. Birincisi, institusional uyğunluq vacibdir; çünki qeyri-müəyyənliyi və təkrarlanan uyğunluq xərclərini azaldır. İkincisi, rəqəmsal izlənəbilənlik daha güclü praktik koordinasiya vasitəsi kimi önə çıxır; çünki firmalar arasında doğrulana bilən sübut paylaşımını mümkün edir. Üçüncüsü, halal logistika inteqrasiyası performansla güclü əlaqəlidir; buna görə halal logistika yalnız tənzimləməyə uyğunluq xərci deyil, eyni zamanda strateji qabiliyyət kimi görülməlidir.
Mənbə və Metod Qeydi
Bu məqalə Zaimy Johana Johan, Saiful Azmir Kasdi, Irwan Ibrahim, A. Jajang W. Mahri, Suryana, Masrizal və Mumuh Muhammad tərəfindən hazırlanmış “Building a Unified Halal Supply Chain: Institutional Coordination, Digital Traceability, and Logistics Integration in Malaysia–Indonesia Trade” başlıqlı tədqiqata əsaslanaraq hazırlanmışdır.
Tədqiqat Malayziya və İndoneziya arasındakı halal təchizat zənciri kontekstində tənzimləyici uyğunlaşdırma, rəqəmsal izlənəbilənlik, firmalararası əməkdaşlıq, halal logistika inteqrasiyası və firma performansı arasındakı əlaqələri araşdıran kəmiyyət tədqiqatıdır. Məlumat dəsti 412 etibarlı sorğu cavabından ibarətdir. Təhlil metodu kimi SmartPLS 4 ilə Qismən Ən Kiçik Kvadratlar Struktur Tənlik Modelləşdirməsi (PLS-SEM) istifadə olunub.
Mənbə növü preprint tədqiqat məqaləsidir. Mətndə açıq şəkildə “This preprint research paper has not been peer reviewed” ifadəsi yer aldığı üçün tədqiqat resenziyadan keçməyib. Buna görə nəticələr resenziyalı və yekun dərc olunmuş məqalə dəqiqliyində deyil, preprint səviyyəsindəki akademik tapıntılar kimi oxunmalıdır.
Bu məqalədə PDF-dəki tədqiqatın əhatəsindən kənara çıxılmayıb, tədqiqatda olmayan kommersiya uğuru, qəti tətbiq nəticəsi, sahə uğuru, təhlükəsizlik zəmanəti və ya bütün halal təchizat zənciri problemlərinin həll edildiyi istiqamətində iddia əlavə edilməyib. Tədqiqatın nəticələri sorğu məlumatları və statistik modelləşdirmə yolu ilə əldə olunub; birbaşa eksperimental doğrulama, real vaxt logistika izləmə eksperimenti, sahə əməliyyatı ölçməsi və ya maliyyə qeydlərinin təhlili təqdim etmir.
Tədqiqatda hesabatlandırılan əmsallar əlaqələrin statistik baxımdan əhəmiyyətli olduğunu göstərsə də, kəsiyvari araşdırma dizaynı səbəbindən zaman ərzində səbəb-nəticə inkişafını təkbaşına sübut etmir. Nəticələr xüsusilə Malayziya-İndoneziya halal ticarət dəhlizinə aiddir; başqa ölkələr və halal ticarət sistemləri üçün birbaşa ümumiləşdirmə apararkən institusional fərqlər nəzərə alınmalıdır.
Tədqiqatın sonunda müəlliflər araşdırmanın Universiti Teknologi MARA Araşdırma İdarəetmə Mərkəzi tərəfindən dəstəkləndiyini və Universitas Pendidikan Indonesia ilə institusional əməkdaşlıq çərçivəsində aparıldığını bildirirlər. Həmçinin mətndə yazı prosesində dil yaxşılaşdırılması və struktur redaktəsi məqsədilə süni intellekt dəstəkli vasitədən istifadə olunduğu, yekun məzmuna görə müəlliflərin məsul olduğu ifadə edilir. Bu məlumat tədqiqatın elmi iddialarının deyil, mətnin hazırlanması prosesindəki dil və struktur dəstəyinin bir hissəsi kimi qiymətləndirilməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib