

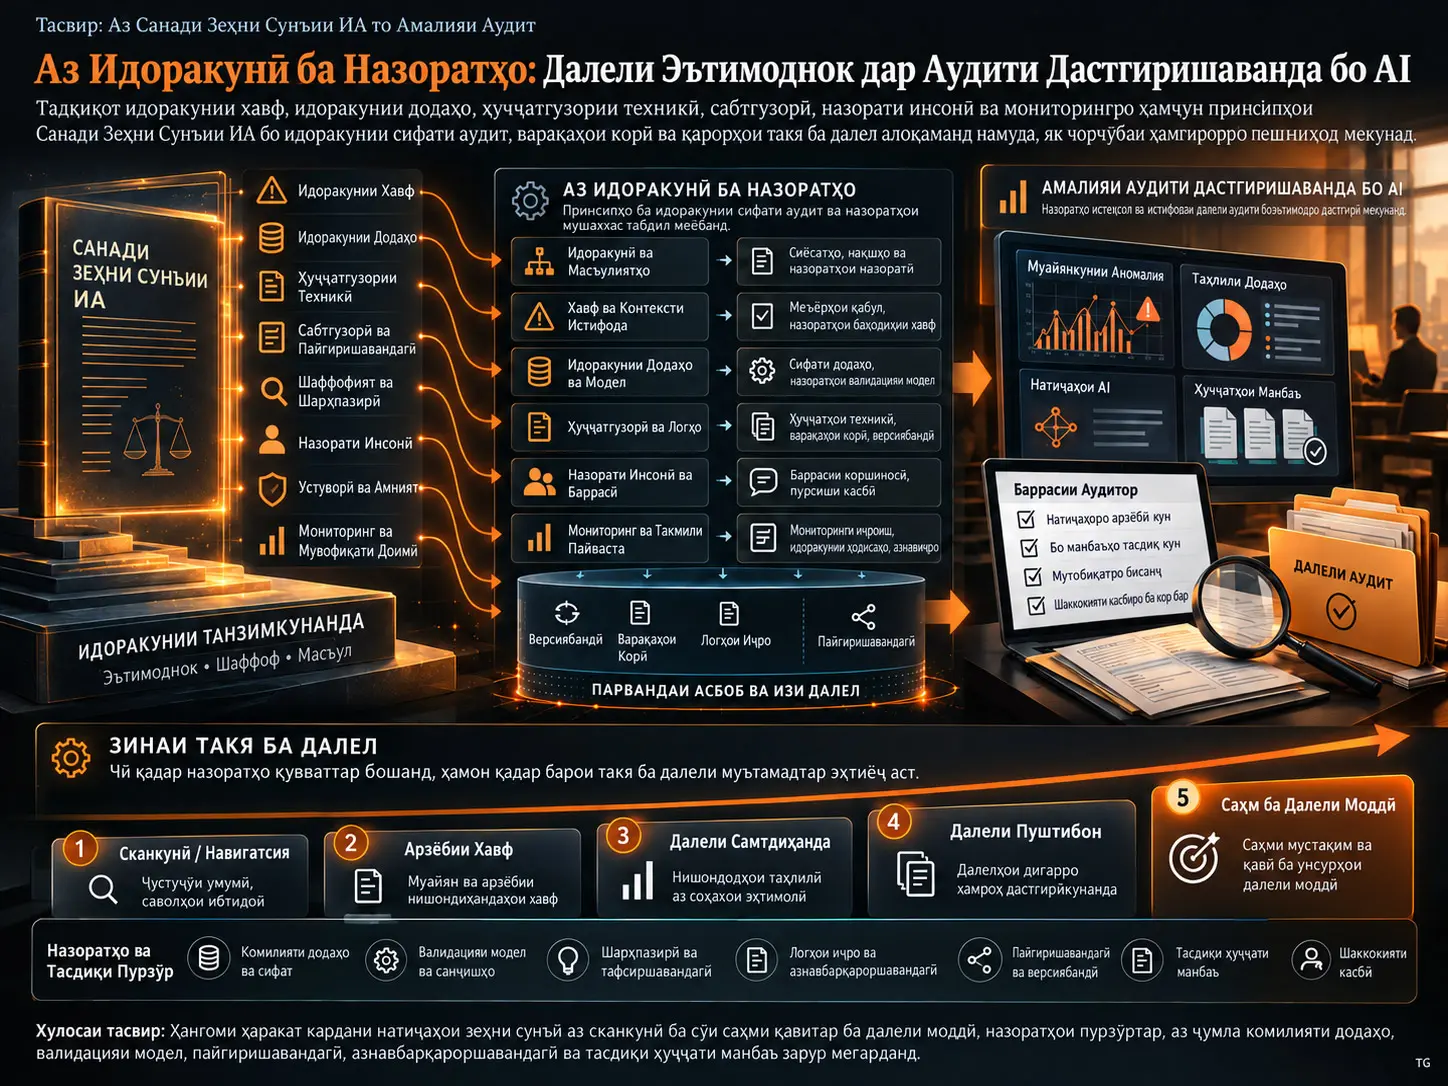
Чаҳорчӯбаи гузариш аз идоракунӣ ба назоратҳо (governance-to-controls framework) — чаҳорчӯбаи консептуалии тарҳрезии аудит аст, ки ҳадафҳои идоракунӣ дар Санади Зеҳни Сунъии ИА, аз қабили идоракунии хавф, идоракунии додаҳо, ҳуҷҷатгузории техникӣ, сабтдорӣ, шаффофият, назорати инсонӣ, устуворӣ, амнияти киберӣ ва мониторинги давраи ҳаётро бо идоракунии сифати ширкатҳои аудиторӣ, варақаҳои кории аудит, равандҳои баррасӣ ва қарорҳо дар бораи такя ба натиҷаи зеҳни сунъӣ пайваст мекунад. Таҳқиқоти János Kálmán ба ҷойи чен кардани он ки зеҳни сунъӣ дар аудит то чӣ андоза “муваффақ” аст, ба таври систематикӣ баррасӣ мекунад, ки натиҷаи AI дар кадом шароит бояд танҳо воситаи скрининг ва роҳнамоӣ боқӣ монад, дар кадом шароит метавонад хусусияти далели дастгиркунанда гирад ва дар кадом шароити маҳдудтар метавонад ба далели моҳиятии аудиторӣ саҳм гузорад.
Мушкилоти асосии таҳқиқот ин аст, ки дар аудити дастгиришаванда бо AI танҳо ба дақиқии модел назар кардан кофӣ нест. Ҳатто агар натиҷа аз ҷиҳати техникӣ қавӣ ба назар расад, агар манбаъ ва пуррагии додаҳои истифодашуда маълум набошад, версия ва конфигуратсияи модел сабт нашуда бошад, раванд такроршаванда набошад, рафтори мусбати бардурӯғ ва манфии бардурӯғ арзёбӣ нашуда бошад, бо ҳуҷҷатҳои манбаъ санҷиш гузаронида нашавад ё баррасии инсонӣ танҳо дар сатҳи расмӣ боқӣ монад, эътимоднокии ин натиҷа ҳамчун далели аудиторӣ метавонад маҳдуд бошад.
Таҳқиқот махсус таъкид мекунад, ки Санади Зеҳни Сунъии ИА стандарти аудит нест ва ба ҳар як воситаи аудит ба таври худкор уҳдадории мустақими ҳуқуқӣ намегузорад. Ба ҷойи ин се сатҳи гуногуни алоқамандиро муайян мекунад: алоқамандии мустақими ҳуқуқӣ, алоқамандии ғайримустақими аудиторӣ ва алоқамандӣ ҳамчун меъёри идоракунӣ. Бо ин фарқгузорӣ байни талаботи AI Act ва стандартҳои аудит, бе баробар кардани онҳо, пули функсионалӣ сохта мешавад.
Сохторҳои асосии пешниҳодкардаи таҳқиқот инҳоянд: матритсаи пайгиришавандаи назорат, ки AI Act-ро бо стандартҳои аудит/сифати IAASB мепайвандад; типологияи хавф барои далели аудиторӣ бо дастгирии AI; модели ҳамгироии идоракунии сифат; рӯйхати санҷиши ҳуҷҷатгузорӣ ва баррасӣ; ва модели мутаносиби камолоти се-сатҳа. Маҳдудияти асосии муаллиф равшан аст: ин чаҳорчӯба ҳанӯз модели самаранокие нест, ки дар ширкатҳои воқеии аудиторӣ ба таври эмпирикӣ санҷида шуда бошад.
Чаро зеҳни сунъӣ дар аудит танҳо масъалаи “истифодаи технология” нест?
Таҳлили додаҳои аудит, автоматикунонии роботии равандҳо, process mining, омӯзиши мошинӣ ва зеҳни сунъии тавлидӣ имкон медиҳанд, ки популятсияҳои хеле бузурги амалиёт скан карда шаванд, сабтҳои ғайримуқаррарӣ муайян гарданд, ҳуҷҷатҳо тасниф шаванд ва баъзе корҳои аудит автоматӣ гарданд. Аммо вақте технология ба занҷири аудит ворид мешавад, вобастагиҳои нав низ пайдо мешаванд. Сифати натиҷа на танҳо аз алгоритм, балки аз пуррагии додаҳо, қадамҳои табдилдиҳӣ, версияи модел, арзишҳои ҳаддӣ, зерсохтори фурӯшанда, назоратҳои амниятӣ ва тарзи тафсири натиҷа аз ҷониби аудитор вобаста мешавад.
Аз ин рӯ, саволи марказии таҳқиқот аз “Оё AI пешгӯии дуруст мекунад?” васеътар аст. Аудитор бояд ба чунин саволҳо низ ҷавоб дода тавонад: Додаҳои истифодашуда аз куҷо омадаанд? Популятсия пурра аст? Додаҳо бо системаи манбаъ мувофиқ карда шудаанд? Модел кадом версия буд? Параметрҳо тағйир дода шуданд? Ҳамин расмиётро боз иҷро кардан мумкин аст? Маҳдудиятҳои маълуми модел кадомҳоянд? Рафтори мусбати бардурӯғ ва манфии бардурӯғ чӣ гуна аст? Тавзеҳоти алтернативӣ нисбат ба натиҷа ҷустуҷӯ шудаанд? Натиҷа бо ҳуҷҷатҳои манбаъ тасдиқ шудааст? Шахси баррасӣкунанда воқеан натиҷаро ба чолиш кашид?
Се холигие, ки таҳқиқот мекӯшад ҳал кунад
Таҳқиқот се холигии адабиётро ба ҳам мепайвандад. Аввал, адабиёти аудити дастгиришаванда бо AI имкониятҳои технологӣ ва мушкилоти қабулро баррасӣ мекунад, аммо сохторе, ки онҳоро ба назоратҳои пайгиришавандаи идоракунии сифат дар сатҳи ширкат ва супориши аудит табдил диҳад, маҳдуд аст. Дуюм, адабиёти далелҳои аудиторӣ кофӣ ва муносиб будани далелро мефаҳмонад, аммо чаҳорчӯбаи амалиётие, ки унсурҳои хоси AI — маншаи додаҳо, санҷиши модел, тавзеҳпазирӣ, логҳо, назорати инсонӣ ва санҷиши ҳуҷҷати манбаъ — ро бо дараҷаи такя ба далел мепайвандад, намерасад. Сеюм, адабиёти идоракунии AI ва ҳуқуқ уҳдадориҳои танзимиро таҳлил мекунад, вале онҳоро мустақиман ба тарҳи варақаи корӣ, масъулияти баррасигар ва қарорҳои далели аудиторӣ табдил намедиҳад.
Се саволи таҳқиқот
- RQ1: Талаботи идоракунии Санади Зеҳни Сунъии ИА чӣ гуна метавонанд ба низоми идоракунии сифати ширкати аудиторӣ ва идоракунии сифат дар сатҳи супориш харитабандӣ шаванд?
- RQ2: Кадом талаботи идоракунии AI барои эътимоднокӣ ва ҳуҷҷатгузории далели аудиторӣ бо дастгирии AI муҳимтаранд ва чӣ гуна онҳоро дар расмиёти аудит амалӣ кардан мумкин аст?
- RQ3: Кадом механизмҳои назорат ва сабт метавонанд хавфҳои хоси AI, аз ҷумла хавфи додаҳо, хавфи модел, хавфи назорати инсонӣ ва хавфи амниятро кам карда, ҳамзамон сифати аудит ва скептицизми касбиро ҳифз намоянд?
Оё Санади Зеҳни Сунъии ИА барои ширкатҳои аудиторӣ стандарти мустақими аудит аст?
Не. Дар чаҳорчӯбаи таҳқиқот Санади Зеҳни Сунъии ИА стандарти аудит ё уҳдадории универсалии аудит нест, ки ба ҳама воситаҳои аудити дастгиришаванда бо AI ба таври худкор татбиқ шавад. Татбиқи ҳуқуқӣ аз навъи система, заминаи истифода ва он вобаста аст, ки ширкати аудиторӣ нақши провайдер, deployer ё нақши дигари танзимшавандаро иҷро мекунад ё не. Аз ин рӯ, таҳқиқот ба ҷойи баробар кардани муқаррароти AI Act бо стандартҳои аудит, ҳолатҳои дорои уҳдадории мустақими ҳуқуқӣ, ҳолатҳое, ки ҳуҷҷатҳои AI Act барои аудит манбаи иттилоот мебошанд, ва ҳолатҳое, ки Санад танҳо меъёри идоракунӣ медиҳад, аз ҳам ҷудо мекунад.
Се шакли робита байни AI Act ва аудит
| Навъи робита | Маъно дар таҳқиқот | Натиҷа барои аудит |
|---|---|---|
| Алоқамандии мустақими ҳуқуқӣ | Ширкат, фурӯшанда ё муштарӣ дар доираи AI Act нақши танзимшавандаро иҷро мекунад ва системаи дахлдор ба доираи Санад дохил мешавад. | Бояд алоҳида муайян карда шавад, ки уҳдадориҳои дахлдори ҳуқуқӣ воқеан татбиқ мешаванд ё не. |
| Алоқамандии ғайримустақими аудиторӣ | Арзёбиҳои мутобиқат, ҳуҷҷатгузории техникӣ, сабтҳои ҳодиса ё ҳисоботҳои мониторинг аз нуқтаи назари хавфҳои ҳисоботи молиявии муштарӣ ба иттилооти аудиторӣ табдил меёбанд. | Ҳуҷҷатҳо метавонанд иттилооти эҳтимолии аудиторӣ бошанд; вале мавҷудияти онҳо худ аз худ маънои далели эътимоднок буданро надорад. |
| Алоқамандӣ ҳамчун меъёри идоракунӣ | Ҳатто агар AI Act ба расмиёти аудит вазифаи мустақими ҳуқуқӣ нагузорад, бо сохторҳое чун идоракунии хавф, логгузорӣ ва назорати инсонӣ меъёри тарҳрезии назоратро пешниҳод мекунад. | Ширкат метавонад истифодаи AI-и худро бештар пайгиришаванда, дубора баррасишаванда ва назоратшаванда кунад. |
Чаро “AI in audit” ва “audit of AI” бояд ҷудо карда шаванд?
AI in audit, истифодаи таҳлили додаҳо, process mining, омӯзиши мошинӣ, RPA ё зеҳни сунъии тавлидӣ аз ҷониби ширкати аудиторӣ дар расмиёти худи аудит аст. Audit of AI бошад, арзёбии системаҳои AI-и муштарӣ, назоратҳои онҳо, сабтҳои ҳодиса, ҳуҷҷатҳои мутобиқат ва таъсири эҳтимолӣ ба ҳисоботи молиявӣ аз нуқтаи назари аудит аст. Манбаъҳои далел, нақшҳои ҳуқуқӣ, хавфҳои истиқлолият, талаботи салоҳияти техникӣ ва интизориҳои ҳуҷҷатгузорӣ дар ин ду замина яксон нестанд.
Ҳашт соҳаи идоракунӣ
Таҳқиқот байни идоракунии AI ва идоракунии сифати аудит ҳашт соҳаи асосии назоратро муайян мекунад:
- Идоракунии хавф
- Идоракунии додаҳо
- Ҳуҷҷатгузории техникӣ ва пайгиришавандагӣ
- Логгузорӣ ва нигоҳдории сабтҳо
- Шаффофият ва иртибот
- Назорати инсонӣ ва ҳисоботдиҳӣ
- Дақиқӣ, устуворӣ ва амнияти киберӣ
- Мониторинг ва чораҳои ислоҳӣ
Хусусияти муҳими чаҳорчӯба дар он аст, ки ин соҳаҳоро ҳамчун принсипҳои абстрактии ахлоқӣ намегузорад. Ҳар соҳаи идоракунӣ бо хавф, шахс ё воҳиди масъул, вақти кори назорат, далеле, ки бояд дар варақаи корӣ бошад, чизе, ки баррасигар бояд санҷад, ва хавфи боқимонда ҳангоми нокомии назорат пайваст карда мешавад.
Натиҷаи зеҳни сунъӣ кай метавонад ҳамчун далели аудиторӣ вазни бештар гирад?
Тибқи таҳқиқот, вазни далел танҳо аз он сабаб зиёд намешавад, ки модел “AI” аст ё дақиқии баланд нишон медиҳад. Сатҳи баланди такя аз шартҳое вобаста аст, ба монанди пурра ва мувофиқшуда будани популятсияи воридотӣ, ҳуҷҷатгузории табдили додаҳо, санҷидани модел барои популятсия ва тасдиқи аудиторӣ, асоснок кардани интихоби ҳад, арзёбии натиҷаҳои мусбати бардурӯғ ва манфии бардурӯғ, такроршаванда будани иҷро, тавони баррасигар барои ба таври маънонок ба чолиш кашидани натиҷа ва тасдиқи натиҷаҳо бо ҳуҷҷатҳои манбаъ.
Панҷ зинаи такя ба натиҷаи AI
| Зина | Нақши натиҷаи AI | Маънои аудиторӣ |
|---|---|---|
| 1. Скрининг / навигатсия | Барои баррасии инсонӣ ҳуҷҷат, амалиёт ё бандро меёбад. | AI асосан воситаи ҷустуҷӯ ва роҳнамоӣ мебошад. |
| 2. Арзёбии хавф | Намунаҳо, тамаркузҳо ё минтақаҳои эҳтимолии хавфро нишон медиҳад. | Ба он таъсир мерасонад, ки расмиёти баъдӣ ба куҷо равона мешаванд. |
| 3. Далели роҳнамо | Бандҳои муайянро барои санҷишҳои минбаъда афзалият медиҳад. | Натиҷа ҳанӯз ба расмиёти минбаъдаи инсонӣ ва ҳуҷҷатҳои манбаъ вобаста аст. |
| 4. Далели дастгиркунанда | Расмиёти дигари аудитро дастгирӣ мекунад ё ба онҳо чолиш мегузорад. | Додаҳои қавитар, санҷиш, пайгиришавандагӣ ва баррасӣ талаб мешаванд. |
| 5. Саҳм ба далели эҳтимолии моҳиятӣ | Метавонад ба тасдиқи мушаххаси аудиторӣ мустақиман саҳм гузорад. | Тангтарин зина аст; санҷиши қавӣ, такроршавандагӣ ва дастгирии ҳуҷҷати манбаъро талаб мекунад. |
Самти ин нардбон маънои онро надорад, ки “AI бо гузашти вақт худкор боэътимодтар мешавад”. Гузариш ба зинаҳои болоӣ шиддати бештари назорат ва занҷири қавитари далелро талаб мекунад.
Чаро мушкили base-rate муҳим аст?
Дар аудит таҳрифҳои назаррас ё ҳолатҳои қаллобӣ метавонанд дар бисёр маҷмӯаҳои додаҳо камёб бошанд. Дар чунин ҳолат танҳо ба сатҳи умумии дақиқӣ назар кардан гумроҳкунанда аст. Масалан, дар популятсияе, ки аксари амалиёт муқаррарӣ аст, модел метавонад бисёр амалиёти муқаррариро дуруст тасниф кунад, вале таҳрифҳои ақаллияти муҳимро аз даст диҳад ва ҳамоно дақиқии умумии баланд нишон диҳад. Аз ин рӯ, таҳқиқот пешниҳод мекунад, ки дар сурати имкон confusion matrix, precision, recall/sensitivity, specificity ва negative predictive value дар якҷоягӣ бо басомади ҳодиса ва арзиши пайгирӣ дар популятсия арзёбӣ шаванд.
Таъсири аудиторӣ аз мусбати бардурӯғ ва манфии бардурӯғ низ яксон нест. Агар модели барои скрининг истифодашаванда шумораи зиёди мусбати бардурӯғ диҳад, вале аудитор онҳоро самаранок пайгирӣ карда тавонад, ин метавонад қобили қабул бошад. Баръакс, манфиҳои бардурӯғ метавонанд боиси пурра аз назар дур мондани таҳрифҳои назаррас шаванд, агар бандҳои нишоннадодашуда умуман баррасӣ нашаванд. Аз ин рӯ, интихоби threshold бояд на танҳо ба нишондиҳандаҳои омӯзиши мошинӣ, балки ба муҳимият, таҳрифи қобили таҳаммул, иқтидори пайгирӣ ва расмиёти боқимондаи аудит барои популятсияи нишоннадодашуда низ вобаста бошад.
Типологияи асосии хавф дар аудити дастгиришаванда бо AI
| Хавф | Мушкилоти маъмул | Ҷавоби асосии пешбинишуда дар таҳқиқот |
|---|---|---|
| Хавфи додаҳо | Додаҳои нопурра, ғаразнок, мувофиқнашуда ё дорои манбаи номуайян. | Мувофиқсозӣ бо системаи манбаъ, ҳуҷҷатгузории насаби додаҳо, санҷиши пуррагӣ ва дақиқӣ, нигоҳдории extraction scriptҳо. |
| Хавфи санҷиши модел | Overfitting, модели нодуруст, истифода дар популятсияи нодуруст, номутавозунии синфҳо, ҳади беасос. | Holdout/back-testing, метрикаҳои натиҷавӣ, асосноккунии ҳад, баррасии мустақил ва маҳдуд кардани доираи истифода. |
| Хавфи base-rate / арзиши хато | Пинҳон шудани манфиҳои бардурӯғи муҳим дар паси дақиқии умумии баланд. | Арзёбии precision, recall, specificity, NPV ва арзиши хатогиҳо. |
| Хавфи ғарази автоматикунонӣ / назорат | Қабул кардани натиҷаи AI аз ҷониби аудитор бе саволгузорӣ. | Нақшаи назорати инсонӣ, challenge log, тавзеҳоти алтернативӣ, баррасии мустақил ё соҳибихтисос. |
| Хавфи process mining | timestamp-и нопурра, case ID-и нодуруст ё роҳҳои раванди хориҷшуда. | Санҷиши пуррагии event log, мувофиқсозӣ бо сабтҳои молиявӣ ва ҳуҷҷатгузории фарзияҳои раванд. |
| Хавфи generative AI / пайгирии манбаъ | Hallucination, хулосаи нопурра, даъвои бе манбаъ ё интиқоли додаҳои махфӣ ба воситаи идоранашаванда. | Нигоҳдории prompt ва пайвандҳои манбаъ, тасдиқи ҳар даъвои муҳим аз ҷониби инсон бо ҳуҷҷати манбаъ. |
| Хавфи амният ва якпорчагӣ | Тағйири беиҷозати додаҳо, модел, логҳо ё натиҷаҳо; тағйир додани рафтор аз ҷониби навсозиҳои фурӯшанда. | Назорати дастрасӣ, логгузории бехатар, баррасии фурӯшанда, идоракунии ҳодисаҳо ва дар ҳолати зарурӣ иҷрои дубора. |
| Хавфи тавзеҳпазирӣ ва баррасишавандагӣ | Нофаҳмо будани он ки натиҷа чӣ гуна ба тасдиқи аудиторӣ пайваст мешавад ё чӣ гуна онро дубора тавлид кардан мумкин аст. | Tool dossier, configuration snapshot, ҳуҷҷати маҳдудиятҳо, расмиёти иловагии дастгиркунанда ва reviewer challenge. |
Чаро пайгирии манбаъ барои зеҳни сунъии тавлидӣ махсусан муҳим аст?
Натиҷаҳои generative AI ҳатто бо воридоти якхела метавонанд тағйирёбанда бошанд ва тавлиди матни равон кафолат намедиҳад, ки даъвоҳои матн аз ҷониби ҳуҷҷатҳои манбаъ дастгирӣ мешаванд. Аз ин рӯ, таҳқиқот пешбинӣ мекунад, ки дар истифодаҳое мисли ёфтани бандҳои шартнома, ҷамъбасти протоколҳои шӯрои директорон ё муқоисаи матнҳои ифшо generative AI ба таври пешфарз воситаи скрининг ва роҳнамоӣ ҳисобида шавад ва ҳар даъвои муҳиме, ки ба парвандаи аудит дохил мешавад, ба ҳуҷҷати манбаи нигоҳдошташуда баргардонда пайваст карда шавад.
Дар варақаи корӣ бояд prompt ё дархости истифодашуда, маълумоти восита ва версия, конфигуратсияи retrieval, пайвандҳои ҳуҷҷати манбаъ, қадамҳои тасдиқи инсонӣ ва чораҳои махфият мавҷуд бошанд. Хулосаи шартнома ё протоколи шӯро, ки AI тавлид кардааст, бе санҷиш ҷойи ҳуҷҷати аслиро гирифта наметавонад.
Скептицизми касбӣ ва ғарази автоматикунонӣ
Системаҳои AI метавонанд диққати аудиторро ба амалиёти ғайримуқаррарӣ равона кунанд, вале ҳамзамон хавфи онро ба миён меоранд, ки натиҷаи худкори зоҳиран оқилона бе саволгузории кофӣ қабул шавад. Аз ин рӯ, санҷиши техникии модел худ аз худ назорати кофӣ нест. Таҳқиқот масъулияти инсонӣ, сабти challenge-и аудитор, арзёбии тавзеҳоти алтернативӣ, ҳуҷҷатгузории далели мухолиф ва иштироки баррасигари соҳибихтисос дар истифодаҳои миёна/баланди такяро қисми низоми сифат мешуморад.
Чаро тавзеҳпазирӣ танҳо “тавзеҳи модел” нест?
Дар аудит тавзеҳпазирӣ аз нишон додани кори дохилии математикии модел вазифаи васеътар дорад. Баррасигар бояд мақсади расмиёт, додаҳои истифодашуда, версияи модел, конфигуратсия, маҳдудиятҳо, он ки натиҷа ба кадом тасдиқи аудиторӣ пайваст шудааст ва чаро аудитор ба ин натиҷа то дараҷаи муайян такя кардааст, фаҳмида тавонад. Ҳатто агар нишондиҳандаи пешгӯӣ баланд бошад, пайгирӣ ё дубора баррасӣ карда натавонистани расмиёт метавонад арзиши далелро маҳдуд кунад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот аз усули консептуалӣ, доктриналӣ ва тарҳмеҳвар истифода мебарад. Он таъсири сабабии истифодаи AI дар аудитро ба сифати аудит чен намекунад. Воҳиди таҳлил талаботи идоракунӣ ё ҳадафи назорат аст; амали асосии таҳлилӣ бошад, ба таври систематикӣ харитабандӣ кардани ин талабот ба назоратҳои аудит мебошад.
Чаҳорчӯба чор соҳаи манбаъро муттаҳид мекунад:
- Regulation (EU) 2024/1689 ва адабиёти ҳуқуқӣ оид ба меъмории идоракунии AI Act,
- қонунгузории ИА оид ба аудити қонунӣ,
- стандартҳои IAASB оид ба идоракунии сифат, сифати супориш ва далелҳои аудиторӣ,
- таҳқиқоти тақризшуда оид ба технологияҳои аудит, қабули технология, скептицизми касбӣ, тавзеҳпазирӣ ва идоракунии AI.
Панҷ қадами харитабандии requirements-to-controls
- Муайян кардани талабот: Мавзӯъҳои идоракуние, ки барои эътимоднокии системаи аудит аз ҳама муҳиманд, интихоб шуданд: идоракунии хавф, идоракунии додаҳо, ҳуҷҷатгузории техникӣ, логгузорӣ, шаффофият, назорати инсонӣ, устуворӣ/амнияти киберӣ ва мониторинги давраи ҳаёт.
- Ҷудокунии ҳадафҳои назорат: Талаботи ҳуқуқӣ/идоракунӣ ба назоратҳои бетарафи технологӣ табдил дода шуданд. Тасдиқи манбаи додаҳо, ҳуҷҷатгузории версиядор, нигоҳдории run log ва муайян кардани масъулияти инсонӣ намунаҳои онанд.
- Харитабандӣ ба идоракунии сифат: Назоратҳо бо идоракунии ширкат, захираҳо ва салоҳият, тасдиқи восита, иҷрои супориш, иртибот, мониторинг ва ислоҳ алоқаманд карда шуданд.
- Харитабандӣ ба давраи ҳаёти далел: Ҳамин ҳадафҳои назорат бо ҷамъоварии додаҳо, иҷрои модел, тафсири натиҷа, ҳуҷҷатгузорӣ, баррасӣ, нигоҳдорӣ ва қарори ниҳоии такя пайваст шуданд.
- Консолидатсия ва назорати таҳлилӣ: Натиҷаҳо ба панҷ artefact-и асосӣ табдил дода шуданд ва санҷида шуд, ки ҳар назорат манбаи муайяни идоракунӣ, субъекти масъул, натиҷаи далел ва сабти татбиқ дорад ё не.
Панҷ artefact-и асосии таҳлилии тавлидшуда
| Artefact | Вазифаи илмӣ |
|---|---|
| Матритсаи назорат | Асосҳои идоракунии AI Act-ро бо асосҳои стандартҳои аудит, хавфи AI, соҳиби назорат, trigger, далели варақаи корӣ ва хавфи боқимонда мепайвандад. |
| Типологияи далел-хавф | Хавфҳои додаҳо, модел, сатҳи хато, назорати инсонӣ, process mining, generative AI, амният ва тавзеҳпазирии аз AI бармеомадаро систематикӣ мекунад. |
| Модели ҳамгироии идоракунии сифат | Идоракунии AI-ро бо роҳбарии ширкат, истиқлолият, қабули муштарӣ, захираҳо, иҷрои супориш, иртибот ва мониторинг мепайвандад. |
| Рӯйхати санҷиши ҳуҷҷатгузорӣ ва баррасӣ | Нишон медиҳад, ки барои расмиёти дастгиришаванда бо AI дар парвандаи аудит кадом саволҳо бояд ҷавоб дода шаванд ва кадом сабтҳо нигоҳ дошта шаванд. |
| Модели мутаносиби камолот | Шиддати назоратро бо афзоиши мураккабӣ, ношаффофӣ ва сатҳи такя ба истифодаи AI мутаносиб месозад. |
Протоколи пайгиришавандагии ҳафтмайдона
Барои такроршаванда будани харитабандӣ ҳар банд аз ҳафт майдони рамзгузорӣ гузаронда шудааст:
- асоси ҳуқуқӣ ё идоракунӣ,
- нақши AI Act ва сенарияи истифодаи аудит,
- асоси стандарти аудит,
- хавфи сифат ё эътимоднокии далел,
- соҳиби назорат ва ҳодисаи trigger,
- далели интизоршавандаи варақаи корӣ ва санҷиши reviewer,
- хавфи боқимонда ҳангоми нокомии назорат.
Масалан, дар соҳаи логгузорӣ фарз мешавад, ки модели ошкоркунии аномалия сабтҳои журналиро аз рӯи хавф рейтинг мекунад. Нигоҳ надоштани воридот, рӯйхати натиҷа, timestamp, идентификатори модел/конфигуратсия ва амалиёти истисноии вобаста ба иҷрои модел такрори расмиёт ва ба чолиш кашидани натиҷаро аз ҷониби баррасигар душвор мекунад. Аз ин рӯ, чаҳорчӯба сабти пайгиришавандаи ҳар иҷрои дахлдор, версияи истифодашуда дар парванда ва пайваст кардани натиҷа ба хулосаи аудитро пешбинӣ мекунад.
Ҳамгироӣ ба идоракунии сифат
| Ҷузъи идоракунии сифат | Татбиқи идоракунии AI | Намунаи ҳуҷҷатгузорӣ |
|---|---|---|
| Идоракунӣ ва роҳбарӣ | Сиёсати AI, иштиҳои хавфи такя ва ҳисоботдиҳӣ. | Сиёсати AI, инвентаризатсияи истифодаи AI, роҳҳои escalation. |
| Ахлоқ ва истиқлолият | Таҳдидҳои истиқлолият аз фурӯшанда, машварат ва таҳияи модел. | Арзёбии истиқлолияти фурӯшанда, санҷиши бархӯрди манфиатҳо, чораҳои ҳифзӣ. |
| Қабул ва идомаи муштарӣ | Таъсири муҳити AI-и муштарӣ ба хавфи супориш ва талаботи захираҳо. | Профили хавфи AI-и муштарӣ, acceptance memo, нақшаи салоҳият. |
| Захираҳо ва салоҳият | Муайян кардани салоҳиятҳои AI, додаҳо ва амнияти киберӣ. | Сабтҳои омӯзиш, иштироки коршинос, арзёбии салоҳият. |
| Иҷрои супориш | Стандартикунонии расмиёти AI ва нақшаи назорат. | Варақаи кории расмиёти AI, асоси такя, reviewer sign-off. |
| Иттилоот ва иртибот | Расонидани навсозиҳо ва маҳдудиятҳои восита ба дастаҳо. | Release notes, дастури корбар, limitation statements. |
| Мониторинг ва ислоҳ | Мониторинги самаранокӣ, drift, ҳодисаҳо ва натиҷаҳои аудит. | Ҳисоботи мониторинг, журнали ҳодисаҳо, нақшаи ислоҳ. |
Механизми татбиқи сеқабата
Пешниҳоди татбиқпазирии таҳқиқот дар сатҳи ширкат аз се қабати ба ҳам пайваст иборат аст.
Қабати якум: идоракунӣ ва тақсимоти масъулият. Масъулияти соҳиби восита барои санҷиш ва ҳуҷҷатгузорӣ, масъулияти engagement-level-и шарик/менеҷери супориш ва дар ҳолати зарурӣ баррасии мустақили сифат бояд равшан ҷудо карда шаванд. Дар истифодаҳои сатҳи баланди такя ҷудо кардани функсияҳои таҳия ё конфигуратсия аз функсияи баррасӣ метавонад скептицизми касбиро дастгирӣ кунад.
Қабати дуюм: арзёбии қобилияти восита ва идоракунии тағйирот. Пеш аз ворид кардани воситаи AI ба супориш тавсия мешавад, ки tool dossier нигоҳ дошта шавад, ки мақсад, маҳдудиятҳо, натиҷаҳои санҷиш, талаботи додаҳо, назоратҳои амнияти киберӣ ва маълумоти версияро дар бар гирад. Тағйир дар версияи модел, параметр ё data pipeline бояд арзёбии нави қобилиятро trigger кунад.
Қабати сеюм: мониторинг ва ислоҳ. Нишондиҳандаҳои drift, сатҳи хатогиҳо, намунаҳои истифода ва ҳодисаҳои додаҳо/амният бояд мониторинг шаванд; натиҷаҳо бояд ба таҳлили сабаби решагӣ, санҷиши дубора ва чораҳои ислоҳӣ баргардонида шаванд.
Талаботи санҷиш аз рӯи навъи система
- Моделҳои назоратшаванда: holdout test, back-testing бо натиҷаҳои гузашта, асосноккунии threshold, арзёбии class imbalance, баррасии feature importance ва назорати версия.
- Воситаҳои ошкоркунии аномалия: таърифи популятсия, мантиқи outlier, баррасии амалиёти камёб, вале дуруст, популятсияҳои хориҷшуда ва расмиёти пайгирӣ барои бандҳои нишондодашуда/нишондоданашуда.
- Process mining: пуррагии event log, эътимоднокии timestamp, мутобиқати case ID, коркарди duplicate event ва мувофиқсозӣ бо сабтҳои молиявӣ.
- Generative AI: нигоҳдории prompt, конфигуратсияи retrieval, пайгирии манбаъ, санҷиши hallucination, маҳдудиятҳои махфият, назорати дастрасӣ ва тасдиқи инсонӣ барои ҳар даъвое, ки ба парвандаи аудит ворид мешавад.
Сенарияи татбиқ A: Ошкоркунии аномалия дар сабтҳои журналӣ
Таҳқиқот сенарияеро истифода мебарад, ки дар он модели ошкоркунии аномалия сабтҳои журналиро барои санҷиши минбаъда рейтинг мекунад. Аввал тасдиқи аудиторӣ ва популятсия муайян мешаванд; истихроҷи китоби асосӣ бо системаи муштарӣ мувофиқ карда мешавад; филтрҳо ва feature engineering ҳуҷҷатгузорӣ мешаванд; версия ва конфигуратсияи модел сабт мегарданд. Сипас интихоби threshold, дар сурати имкон back-testing ва профили интизоршавандаи мусбати бардурӯғ/манфии бардурӯғ арзёбӣ мешаванд.
Дар ин ҳолат натиҷаи модел ба таври пешфарз далели роҳнамо аст. Он дар интихоби бандҳои нишондодашуда кӯмак мекунад, вале худ аз худ ба хулосаи аудит табдил намеёбад. Барои саҳми баландтари далел пуррагии популятсия, санҷиш, такроршавандагӣ ва дастгирии ҳуҷҷати манбаъ бояд якҷоя қавитар шаванд.
Хусусиятҳои миқдорӣ метавонанд вақтҳои ғайримуқаррарии сабт, комбинатсияҳои нодири ҳисобҳо, маблағҳои гирд, manual override, тамаркузи корбарон, ченакҳои graph centrality ё дуршавӣ аз роҳҳои муқаррарии сабтро дар бар гиранд. Бо вуҷуди ин, аудитор бояд асосноккунии тиҷоратӣ, иҷозатдиҳӣ, ҳуҷҷатҳои аслӣ, тавзеҳоти роҳбарият ва хавфи боқимонда дар популятсияи нишондоданашударо сифатан арзёбӣ кунад.
Сенарияи татбиқ B: Generative AI дар шартномаҳо ва ифшоҳои матнӣ
Generative AI метавонад бандҳои шартномаро пайдо кунад, протоколҳои шӯрои директоронро ҷамъбаст кунад, забони covenant-ро муқоиса кунад ё дар муайян кардани номувофиқатии матнҳои ифшо кӯмак кунад. Аммо аз сабаби эҳтимоли тавлиди аз матни манбаъ ҷудо, натиҷаҳо бе санҷиш бо ҳуҷҷати манбаъ набояд далели мустақил ҳисобида шаванд.
Варақаи корӣ бояд ҳадди ақал дархост/prompt, восита ва версияи истифодашуда, конфигуратсияи retrieval, пайвандҳои ҳуҷҷати манбаъ, қадамҳои тасдиқи инсонӣ ва чораҳои махфиятро дар бар гирад.
Сенарияи татбиқ C: Аудити сигналҳои мутобиқати AI-и муштарӣ
Агар муштарӣ барои амалиёт, нархгузорӣ, қарздиҳӣ, ташкили захираҳо ё ифшоҳо системаҳои муҳими AI-ро истифода барад, арзёбии мутобиқат, ҳуҷҷатгузории техникӣ, ҳисоботҳои ҳодиса ва сабтҳои мониторинг метавонанд аз нуқтаи назари хавфи ҳисоботи молиявӣ барои аудит аҳамият пайдо кунанд. Аммо мавҷуд будани “ҳуҷҷати мутобиқат” исбот намекунад, ки назорат воқеан самаранок кор мекунад. Аудитор бояд пуррагӣ, манбаъ, истиқлолият ва мутобиқати ҳуҷҷатро бо воқеияти амалиётӣ алоҳида арзёбӣ кунад.
Модели мутаносиби камолот
| Сатҳ | Истифодаи маъмулии AI | Идоракунии ҳадди ақал | Маъно барои далел |
|---|---|---|---|
| Сатҳи 1 — Асосӣ | Аналитикаи қоидабунёд, RPA-и оддӣ, санҷиши истисноии асосёфта ба ҷадвали электронӣ. | Инвентаризатсияи восита, ҳуҷҷатгузории манбаи додаҳо, баррасии дастии натиҷа, назорати дастрасӣ. | Натиҷаҳои AI асосан роҳнамо мебошанд; такя маҳдуд аст. |
| Сатҳи 2 — Идорашаванда | Таҳлили стандартии додаҳо, process mining, холҳои хавфи supervised ML, истифодаи маҳдуди generative AI. | Tool dossier, версиябандӣ, санҷиши ҳуҷҷатшуда, engagement AI risk memo, логгузории бехатар. | Дар шароити санҷиши қавӣ баъзе натиҷаҳо метавонанд саҳми бештар ба далел диҳанд. |
| Сатҳи 3 — Пешрафта | Платформаҳои ҳамгирошудаи AI, мониторинги пайваста, истифодаи васеи ML/generative AI, моделҳои махсус. | Мониторинги drift/ҳодиса, formal change management, стандарти explainability, функсияи мустақили хавфи модел, dashboard-ҳои сифат. | Такяи бештар мумкин аст, аммо идоракунии қавии далел ва ҳисоботдиҳӣ ҳатмист. |
Бо боло рафтани сатҳи камолот ба натиҷаи AI эътимоди худкор ба вуҷуд намеояд. Камолот қобилияти ширкатро барои арзёбӣ, ҳуҷҷатгузорӣ ва ҳимояи қарори такя зиёд мекунад.
Меъёрҳои арзёбии чаҳорчӯба
Муҳаққиқ чаҳорчӯбаи тарҳрезишударо аз рӯи чор меъёри амалӣ арзёбӣ мекунад:
- Пайгиришавандагӣ: Ҳар пешниҳод бояд бо ҳадафи муайяни идоракунӣ ва хавфи аудит пайваст карда шавад.
- Мутаносибӣ: Истифодаи сатҳи пасти такя ва истифодаи ношаффоф, зудтағйирёбанда ва сатҳи баланди такя набояд бори якхелаи назоратӣ дошта бошанд.
- Татбиқпазирӣ: Пешниҳодҳо бояд ба сиёсати воқеӣ, tool dossier, risk memo, қолаби варақаи корӣ ва қадами баррасӣ табдил дода шаванд.
- Омодагӣ ба аудит/баррасӣ: Бо логгузорӣ, версиябандӣ, далели нигоҳдошташуда ва қарорҳои ҳуҷҷатшудаи такя бояд supervision, re-performance ва таҳлили пас аз ҳодиса имконпазир бошанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Мафҳумҳои идоракунии AI Act метавонанд ба ҳадафҳои систематикии назорат барои идоракунии сифати аудит табдил дода шаванд.
- Нақши натиҷаи AI дар далели аудиторӣ бештар аз он вобаста аст, ки то чӣ андоза ба натиҷа такя шудааст, на аз номи технологияи истифодашуда.
- Пуррагии додаҳо, эътибори модел, пайгиришавандагӣ, тавзеҳпазирӣ, такроршавандагӣ ва раванди challenge-и инсонӣ шартҳои асосии эътимоднокии далел мебошанд.
- Сабтҳои истифодаи AI, tool dossierҳо, version/run logҳо, prompt logҳо, challenge сабтҳо, incident расмиёт ва санҷиши ҳуҷҷати манбаъ воситаҳои назоратие мебошанд, ки метавонанд баррасӣ ва ҳисоботдиҳиро қавӣ созанд.
- Шиддати назорат бояд бо зиёд шудани такя, мураккабӣ, ношаффофӣ, тағйирпазирӣ ва оқибати эҳтимолии истифодаи AI мутаносибан афзоиш ёбад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Исбот нашудааст, ки истифодаи AI сифати аудитро ба таври эмпирикӣ баланд мебардорад.
- Нишон дода нашудааст, ки назоратҳои пешниҳодшуда ошкоркунии қаллобӣ, самаранокӣ ё скептицизми касбиро бо фоизи муайян беҳтар мекунанд.
- Даъво намешавад, ки ҳар як воситаи AI-и аудит дар доираи AI Act системаи хавфи баланд аст.
- Ҳуҷҷатҳои мутобиқати AI Act худкор далели кофӣ ва муносиби аудиторӣ нестанд.
- Ҳуҷҷатгузории хуб додаҳои нодуруст ё нопурраро эътиборнок намекунад.
- Логҳои муфассал модели барои масъалаи аудит номувофиқро дуруст намекунанд.
- Reviewer sign-off ҷойи раванди маънодори challenge-и инсонро намегирад.
- Идоракунии пухтаи AI ҷойи ҳукми касбиро намегирад.
Маҳдудиятҳои асосӣ
Маҳдудияти муҳимтарини таҳқиқот он аст, ки санҷиши эмпирикӣ ҳанӯз гузаронида нашудааст. Сохтори пешниҳодшуда мета-таҳлили оморӣ нест ва чен намекунад, ки назорати мушаххас воқеан натиҷаҳои баррасии аудит, ошкоркунии қаллобӣ, самаранокӣ, скептицизм ё сифати қарорро беҳтар мекунад ё не.
Натиҷаҳои татбиқ ҳамчунин вобаста ба андозаи ширкат, низоми миллии назорати аудит, мураккабии муштарӣ, меъмории AI, камолоти AI-и ташкилот ва сатҳи дастрасии додашудаи фурӯшанда ба маълумоти модел ё санҷиш метавонанд фарқ кунанд. Хусусан системаҳои пӯшидаи фурӯшанда ва шаффофияти нокифояи техникӣ ҳатто дар ширкате бо идоракунии қавии сифат сатҳи иҷозашудаи такя ба натиҷаи AI-ро маҳдуд карда метавонанд.
Самтҳои таҳқиқоти оянда
Муаллиф санҷидани чаҳорчӯбаро дар муҳитҳои воқеии аудит пешниҳод мекунад. Таҳқиқоти саҳроӣ метавонад тақсимоти масъулият ва татбиқпазирии назоратҳоро дар ширкатҳои андозаҳои гуногун арзёбӣ кунад; таҷрибаҳо метавонанд таъсири шаклҳои тавзеҳ, нишондиҳандаҳои эътимод ва қадамҳои ҳатмии challenge-ро ба ғарази автоматикунонӣ ва скептицизми касбӣ санҷанд; таҳқиқоти баррасӣ-меҳвар метавонанд робитаи tool dossier, лог ва механизмҳои мониторингро бо камбудиҳои аудит арзёбӣ кунанд.
Ба ҳамин монанд, ҳуҷҷатгузории варақаҳои кории generative AI ва тарзи ҳамчун далел кор кардани ҳуҷҷатҳои мутобиқати AI Act ҳангоми аудити системаҳои танзимшавандаи AI-и муштарӣ соҳаҳои алоҳидаи case ва таҳқиқоти муқоисавӣ мебошанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ:From the EU AI Act to Audit Practice: A Governance-to-Controls Framework for Quality Management and Evidence
Муаллиф: János Kálmán
Муассиса: Faculty of Law and Political Sciences, Széchenyi István University, Győr, Hungary.
Маҷалла:Accounting and Auditing, 2026, 2(3), Article 12.
Ношир: MDPI, Basel, Switzerland.
DOI:10.3390/accountaudit2030012
Ирсол: 23 апрели 2026. Бозбинӣ: 10 июли 2026. Қабул: 11 июли 2026. Нашр: 15 июли 2026.
Навъи манбаъ: Мақолаи таҳқиқотии тақризшуда, консептуалӣ, доктриналӣ ва тарҳмеҳвар.
Иҷозатнома: Creative Commons Attribution (CC BY). Мақола дастрасии кушода дорад.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Дастрасии додаҳо: Додаҳо ва маводи баррасишуда дар мақола ва дар манбаъҳои ҷамъиятии дар адабиёт зикршуда мавҷуданд; барои таҳқиқот маҷмӯи алоҳидаи додаҳои эмпирикӣ сохта нашудааст.
Баръхӯрди манфиатҳо: Муаллиф бархӯрди манфиатҳоро гузориш надодааст.
Этика/IRB: Кумитаи баррасии институтсионалӣ ва розигии огоҳона барои ин таҳқиқоти консептуалӣ татбиқ намешаванд.
Ҳадди методологӣ: Чаҳорчӯба ба таҷрибаи назоратшаванда ё санҷиши саҳроӣ дар ширкатҳои аудиторӣ асос наёфтааст. Ин ки AI Act аз ҷиҳати ҳуқуқӣ ба воситаи мушаххаси аудит татбиқ мешавад ё не, низ хулосаи умумии ҳуқуқие нест, ки ин таҳқиқот медиҳад; он бояд вобаста ба нақши система ва заминаи истифода алоҳида арзёбӣ шавад.
Ёддошти усули Verianla: Ин муҳтавои тоҷикӣ барои нусхабардории сохтори ҷумла ё шакли нашри мақолаи аслӣ омода нашудааст. Масъалаи таҳқиқотӣ, фарқиятҳои консептуалӣ, занҷири усул, маълумоти илмии ҷадвалҳо, маънои шаклҳо, натиҷаҳо ва маҳдудиятҳои манбаъ дар сохтори алоҳидаи таълимӣ бозсозӣ шудаанд. Натиҷаи таҷрибавӣ ё нишондиҳандаи муваффақияте, ки дар манбаъ вуҷуд надорад, илова нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд