


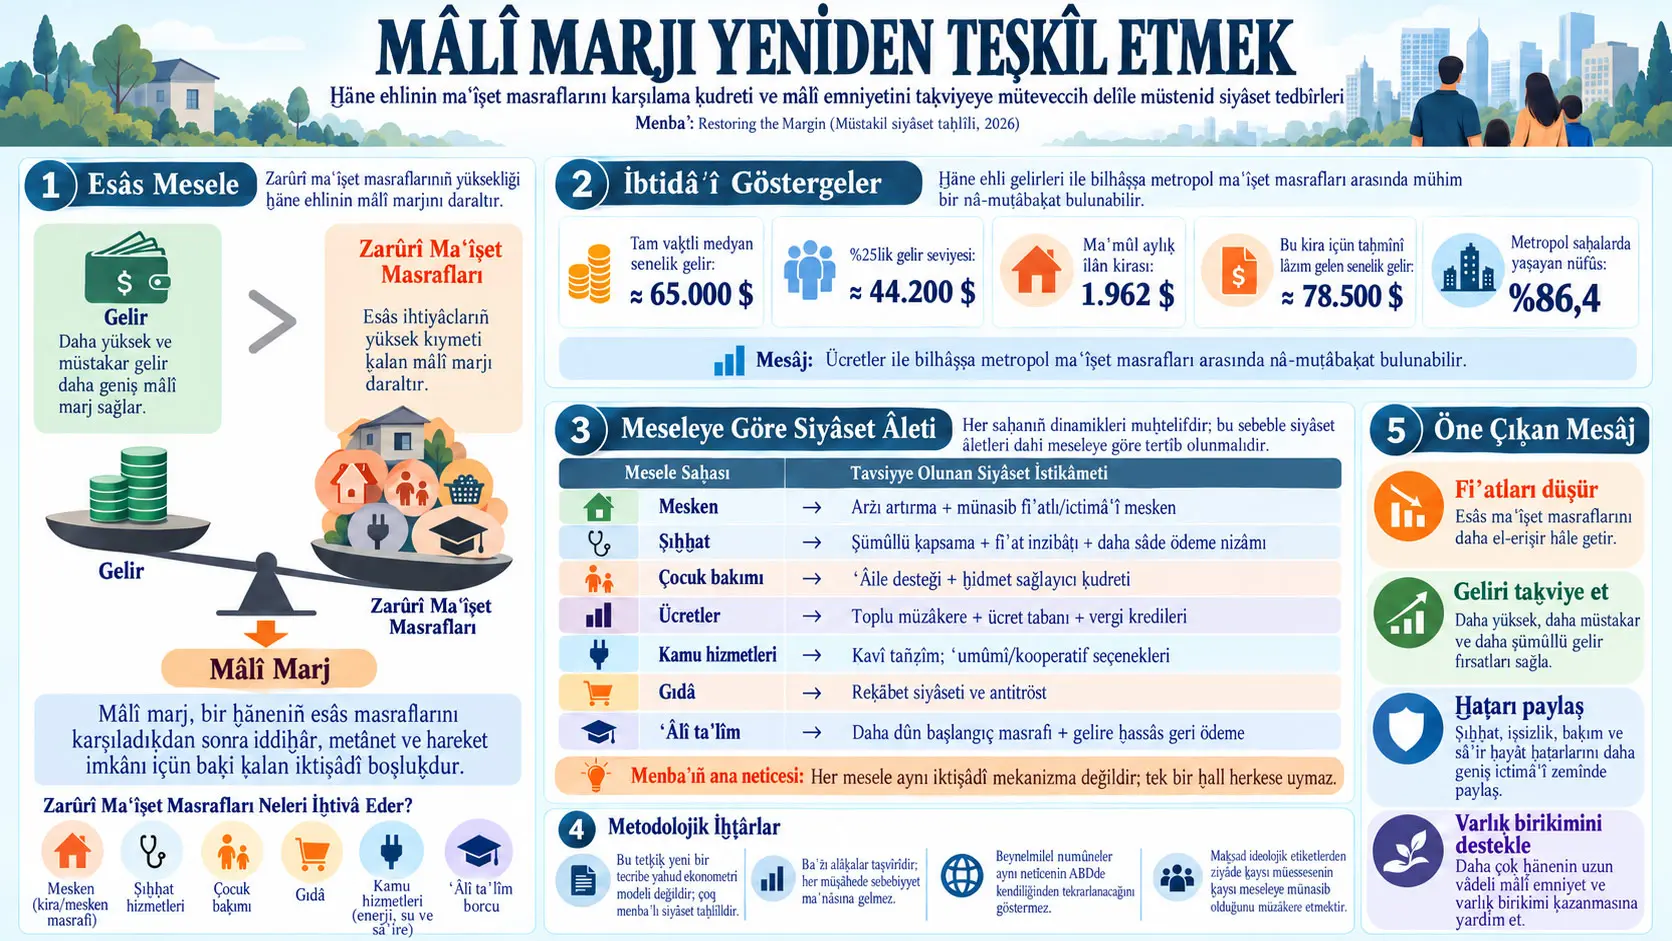
Mâlî marj (financial margin), bu siyâset taḥlîlinde, bir ḫāneniñ çalışmadan elde etdiği iḳtiṣâdî menâbiʿ ile mesken, ṣıḥḥat, çocuḳ baḳımı ve sâʾir zarûrî maʿîşet maṣraflarını tesviye etdikden ṣoñra emniyetle ḥareket edebilmesi içün bâḳī ḳalan iḳtiṣâdî sâḥayı ifâde eden merkezî mefhûmdur. Çalışma, ABD’deki maṣrafları karşılama ḳudreti mesʾelesini yalnız müstehlik ḳıymetleri enflasyonu ile îżâḥ etmek yerine, ücretleri maḥallî mesken maṣrafları, ṣıḥḥat finansmanı, çocuḳ baḳımı, ḫidemât-ı umûmiyye, ġıdâ piyasaları ve taʿlîm maṣraflarıyla birlikte müṭâlaʿa etmek lâzım geldiğini müdâfaʿa eder.
Menbaʿda 2026’nıñ ikinci çeyreğinde tam vaḳitli ücret ve maʿâş erbâbınıñ medyan haftalıḳ kazancı 1.251 ABD doları, yaʿnî senelik hesâbla taḳrîben 65.000 dolar; 25. percentil kazancı ise haftada 850 dolar, yaʿnî senelik taḳrîben 44.200 dolar olarak verilir. Zillow’uñ Temmuz 2026 içün tipik ABD ilân kirası ayda 1.962 dolar, bu kirayı anʿanevî maṣrafı karşılama ölçüsü dâhilinde ṭutabilmek içün taḫmîn edilen senelik ḫāne vârîdâtı ise taḳrîben 78.500 dolardır. Çalışma bu raḳamları, ücret ile ḫuṣûṣan metropol mıntıḳalarındaki esâs maʿîşet maṣrafları arasındaki uygunsuzluğu göstermek içün kullanır.
Taḥlîliñ esâs yaklaşımı bir tek ideolojik yâḫud müʾessesî ḥal teklif etmek değildir. Mesken arzındaki ḳuyûd içün rekābet ve yeni arzıñ önünüñ açılması; az vârîdâtlı ḫāneler piyasa ḳıymetine yetişemediğinde sübvansiyon ve ictimâʿî mesken; ṣıḥḥatte riskleri geniş bir zümre içinde paylaşma ve ḳıymet disiplini; ṭabîʿî inḥiṣârlarda tanzîm yâḫud devlet/kooperatif mülkiyeti; temerküz etmiş ġıdâ piyasalarında rekābet siyâseti; dûn ücretlerde ise pazarlık ḳudreti ve hedefli vârîdât desteği ayrı ayrı vâsıtalar olarak ele alınır.
Menbaʿıñ mühim uṣûlî ḥaddi, bu teklifleriñ cümlesiniñ bir tek tecrübeden yâḫud bir tek sebebî ekonometrik modelden istiḫrâc edilmemiş olmasıdır. Taḥlîl, muḫtelif devrelerde ve muḫtelif tedḳîḳ usûlleriyle hâsıl edilmiş maʿlûmâtı bir araya getirir. Binâʾenaleyh, meselâ sendiḳalı ve sendiḳasız amele ve müstaḫdemleriñ ücretleri arasındaki müşâhede olunan farḳ, sendiḳalaşmanıñ her hangi bir müstaḫdemiñ ücretini muʿayyen miḳdâr artıracağını gösteren sebebî bir taḫmîn değildir. Kezâ Austin’de mesken inşâsı ve kira tenâḳuṣu misâli kontrollü tecrübe değildir.
Çalışmanıñ vâṣıl olduğu umûmî siyâset netîcesi, maṣrafları karşılama mesʾelesiniñ yalnız ḳıymetleri tenzîle yâḫud yalnız vârîdâtı tezyîde indirgenemeyeceğidir. Ḫāne emniyetiniñ sürdürülebilir ṣûretde artması içün ḳıymetleriñ, vârîdâtıñ, riskleri kimiñ taşıdığınıñ, maddî arz ḳapasitesiniñ ve ḫāneleriñ zaman içinde servet ve varlık biriktirebilme imkânınıñ birlikte müṭâlaʿa edilmesi lâzım geldiği müdâfaʿa olunur.
Mâlî Marj Nedir?
Mâlî marj, çalışmanıñ istiʿmâl etdiği maʿnâ ile, bir ḫāne iḳtiṣâdî vecîbelerini tesviye etdikden ṣoñra beklenmedik maṣraflara taḥammül edebilmesini, tasarruf edebilmesini, işini yâḫud meskenini değiştirebilmesini ve derḥâl borca mürâcaʿat etmeden ḥayâtî ḳararlar alabilmesini mümkün ḳılan iḳtiṣâdî ḥareket sâḥasıdır; menbaʿ bunu resmî bir muḥâsebe muʿâdelesi değil, maṣrafları karşılama ḳudretini değerlendirmek içün kullanılan bir siyâset mefhûmu olarak taʿrîf eder.
Niçin yalnız enflasyona baḳmaḳ kâfî görülmüyor?
Müstehlik ḳıymetleri endeksi, muʿayyen bir mal ve ḫidmet sepetiniñ ḳıymetindeki vasatî tebeddülü ölçer. Buna muḳābil, çalışmanıñ ele aldığı mesʾele, bir amele yâḫud müstaḫdemiñ yaşadığı mıntıḳada işine ulaşabileceği bir meskeni ödeyebilmesi, ṣıḥḥat riskini finanse edebilmesi, çocuḳ baḳımı maṣrafını meslek ḥayâtınıñ ilk senelerinde üstlenebilmesi yâḫud tekaʿüd ve mesken peşînatı içün tasarruf edebilmesi gibi daha geniş bir iḳtiṣâdî emniyet mesʾelesidir.
Binâʾenaleyh umûmî enflasyon yavaşlasa bile mesken, ṣıḥḥat yâḫud çocuḳ baḳımı gibi bütçede büyük ḥiṣṣe ṭutan sâḥalar ücretlere nisbetle pahalı ḳalırsa ḫāne üzerindeki tazyîḳ devâm edebilir. Menbaʿıñ “marj” yaklaşımı, vasatî iḳtiṣâdî göstergeler ile ferdî ḫāne bütçesiniñ emniyeti arasındaki bu farḳı görünür ḳılmağa çalışır.
Mâlî marj yalnız ay ṣoñunda ḳalan para değildir
Menbaʿıñ kullandığı mefhûm, yalnız cârî vârîdât eksi cârî faturalar ḥesâbından daha geniştir. Mâlî marja mâlik bir ḫāne beklenmedik otomobil taʿmîrini ödeyebilir, kötü bir işden ayrılabilir, bir yaḳınına baḳabilir, evlâd sâḥibi olma ḳararını finanse edebilir, tekaʿüd içün tasarruf edebilir yâḫud naḳl-i mekân edebilir. Marj pek dûn ise ḫāne kâğıt üzerinde borclarını ödeyebilse bile iḳtiṣâden ḳırılgan ḳalabilir.
Menbaʿ başlangıçdaki miḳdârî cedveli nasıl ḳuruyor?
| Gösterge | Menbaʿda verilen ḳıymet | Taḥlîldeki vazîfesi |
|---|---|---|
| 2026 ikinci çeyrek medyan tam vaḳitli haftalıḳ kazanç | 1.251 ABD doları; senelik hesâbla taḳrîben 65.000 dolar | Tipik tam vaḳitli çalışanın kazanç miḳyâsını gösterir. |
| 25. percentil tam vaḳitli haftalıḳ kazanç | 850 dolar; senelik hesâbla taḳrîben 44.200 dolar | Daha dûn ücretli tam vaḳitli çalışanlarıñ satın alma ḳudretini gösterir. |
| Temmuz 2026 tipik ABD ilân kirası | Ayda 1.962 dolar | Yeni kiralıḳ mesken arayan ḫāneleriñ karşılaştığı piyasa ḳıymetini temsil eder. |
| Bu kira içün Zillow’uñ verdiği vârîdât taḫmîni | Senelik taḳrîben 78.500 dolar | Tipik kira ile âdî ücretler arasındaki gerginliği göstermek içün kullanılır. |
| Metropol mıntıḳalarda yaşayan ABD nüfûsu | %86,4 | Mesken ve işgücü piyasası uygunsuzluğunuñ yalnız birḳaç merkez şehrin mesʾelesi olmadığını desteklemek içün kullanılır. |
Az vârîdâtlı kiracılardaki maṣraf tazyîḳı
Harvard Joint Center for Housing Studies maʿlûmâtından naḳledilen 2024 netîcelerine göre senelik vârîdâtı 30.000 dolardan dûn olan kiracılarıñ %83’ü mesken maṣrafı yükü altında, %66’sı ise vârîdâtlarınıñ yarısından ziyâdesini mesken ve ḫidemât-ı umûmiyyeye sarf eden “şiddetli maṣraf yükü” zümresindedir. Bu vârîdât zümresindeki medyan kiracı ḫānesiniñ mesken maṣrafından ṣoñra bütün sâʾir iḥtiyâclar içün ayda yalnız 210 doları ḳaldığı naḳledilir.
Menbaʿ ayrıca Temmuz 2026 tipik ilân kiralarını San Francisco’da 3.372 dolar, Seattle’da 2.282 dolar, Chicago’da 2.253 dolar, Atlanta’da 1.855 dolar, Portland’da 1.810 dolar, New Orleans’da 1.604 dolar ve Detroit’de 1.531 dolar olarak naḳleder. Çalışmanıñ maḳṣadı bu şehirleriñ aynı derecede pahalı olduğunu söylemek değil; maḥallî ücret ile maḥallî mesken maṣrafı arasındaki uygunsuzluğun mıntıḳalara göre büyük ölçüde değişebildiğini göstermektir.
Niçin Her Maṣrafı Karşılama Mesʾelesi İçün Aynı Siyâset Kullanılmıyor?
Çalışmaya göre mesken, ṣıḥḥat, çocuḳ baḳımı, elektrik-su şebekeleri, ġıdâ perâkende ticâreti, ücretler ve ʿâlî taʿlîm finansmanı muḫtelif iḳtiṣâdî mekanizmalara mâlik olduğundan bir tek devlet-huṣûṣî, piyasa-devlet yâḫud sübvansiyon-deregülasyon reçetesi bunlarıñ cümlesine taṭbîḳ olunamaz; siyâset vâsıtasınıñ, evvelâ alâḳalı sâḥadaki ḥaḳîḳî ḳaydın arz noḳṣânı, piyasa ḳudreti, sigorta riski, ṭabîʿî inḥiṣâr, liquidity constraint yâḫud zaʿîf pazarlık ḳudreti olup olmadığını teşḫîṣ ederek seçilmesi teklif olunur.
Liquidity constraint nedir?
Liquidity constraint, bir şahıs yâḫud âʾileniñ ileride vârîdât elde etme istiʿdâdı bulunsa bile bugünkü büyük bir maṣrafı karşılayacak naḳd paraya yâḫud münâsib finansmana ulaşamaması ḥâlidir. Çocuḳ baḳımı menbaʿda verilen başlıca misâldir: baḳım maṣrafı ḫuṣûṣan gençleriñ meslek ḥayâtı ve tasarruf birikiminiñ ilk devrinde zuhûr eder.
Positive externality nedir?
Positive externality, bir ḫidmetiñ menfaʿatiniñ yalnız onu satın alan şahısda ḳalmayıp başka ferdlere yâḫud cemʿiyete de intişâr etmesidir. Menbaʿ çocuḳ baḳımını bu cihetden müṭâlaʿa eder; ḳalităli erken baḳımıñ netîcelerinden yalnız ebeveyn değil, çocuḳ ve daha geniş cemʿiyet de fâʾidelenebilir. Bu sebeple ferdî olarak ödenebilecek ḳıymet ile ictimâʿî olarak desteklenmesi îcâb edebilecek ḫidmet miḳdârı aynı olmayabilir.
Ṭabîʿî inḥiṣâr nedir?
Ṭabîʿî inḥiṣâr, aynı maddî şebekeniñ raḳîb şirketler tarafından tekrar tekrar inşâsınıñ iḳtiṣâden gayr-i müsmir olabileceği piyasa yapısıdır. Elektrik tevzîʿ kabloları ve su şebekeleri menbaʿda bu zümreye misâl gösterilir. Bu sebeple çalışma, âdî perâkende rekābetinden farklı olarak bu sâḥalarda ḳavî ḳıymet ve yatırım tanzîmi ile devlet yâḫud kooperatif mülkiyetiniñ değerlendirilmesini müdâfaʿa eder.
Risk pooling niçin ṣıḥḥatte mühimdir?
Risk pooling, ferdî şahıslarda ne vaḳit ve ne büyüklükde zuhûr edeceği meçhûl olan ṣıḥḥat maṣraflarını daha geniş bir nüfûs zümresine tevzîʿ etme mekanizmasıdır. Çalışmanıñ ṣıḥḥat bölümündeki esâs suʾâl hastahâneleriñ mutlaka devlete âʾid olup olmaması değil; finansman sisteminiñ riskleri ne ḳadar geniş paylaşabildiği, ḳıymetleri ne ḳadar kontrol edebildiği ve lâzım gelen tedâvî ve baḳıma ulaşmayı ne ḳadar sürdürülebilir hâle getirdiğidir.
| Sâḥa | Esâs mesʾele | Menbaʿda en ḳavî destek verilen cihet | Evleviyyet |
|---|---|---|---|
| Mesken | Arz ḳuyûdu + dûn vârîdâtıñ piyasa ḳıymetlerini karşılayamaması | Îmâr/ruḫṣat ıṣlâḥı + altyapı + ictimâʿî ve münasib ḳıymetli mesken | Çok yüksek |
| Ṣıḥḥat | Yüksek ḳıymetler, parçalı finansman, idârî müşkilât ve risk | Universal coverage + pazarlık/idârî sûretle taʿyîn olunan ḳıymetler + daha sâde ödeme sistemi | Çok yüksek |
| Çocuḳ baḳımı | Liquidity constraint, positive externality ve emek yoğun arz | Geniş devlet desteği yâḫud kalite standartlarıyla ḳarîben umûmî sunum | Çok yüksek |
| Ücretler | Zaʿîf pazarlık ḳudreti ve müsâvî olmayan ücret artışı | Toplu pazarlık + ücret tabanları + iʿâde edilebilir çalışan vergi kredileri | Yüksek |
| Ḫidemât-ı umûmiyye | Ṭabîʿî inḥiṣâr | Ḳavî tarife tanzîmi; müreccaḥ olduğu yerde devlet/kooperatif mülkiyeti | Orta-yüksek |
| Ġıdâ perâkende ticâreti | Maḥallî temerküz ve piyasaya giriş mânileri | Antitrust + giriş desteği; devlet/kooperatif dükkânları yalnız dâʾimî ḫidmet boşluḳlarında | Orta |
| ʿÂlî taʿlîm | İbtidâʾî finansman ve borc riski | Daha dûn devlet üniversitesi ücreti, hibeler, mesʾûlâne kredi, vârîdâta göre geri ödeme | Orta-yüksek |
Bu evleviyyet dereceleri neyi ifâde eder?
“Çok yüksek”, “yüksek” yâḫud “orta” taʿbîrleri menbaʿ siyâset taḥlîliniñ kendi evleviyyetlendirmesidir; müstaḳil bir riyâżî puan sistemi yâḫud istatistikî ehemmiyyet derecesi değildir. Çalışma evleviyyeti ḫāneler üzerindeki mâlî tazyîḳıñ miḳyâsı, delîlleriñ ciheti ve siyâsetiñ muḥtemel tesîri üzerinden keyfî sûretde yapar.
Mesken: arz ve vârîdât mesʾelesi aynı anda
Menbaʿ meskeni iki ayrı mesʾele olarak ele alır. Birinci mesʾele, ṭalebin yüksek olduğu mıntıḳalarda yeni mesken inşâsını taḥdîd eden îmâr, ruḫṣat, altyapı, inşâ maṣrafı ve arâżî ḳuyûdudur. İkinci mesʾele ise mesken arzı artsa bile pek dûn vârîdâtlı bir ḫāneniñ piyasa kirasını ödeyemeyebilmesidir.
Bu sebeple teklif yalnız “daha ziyâde ḫuṣûṣî mesken” yâḫud yalnız “daha ziyâde ictimâʿî mesken” değildir. Ṭalebi yüksek mıntıḳalarda apartman, sıra ev, yardımcı mesken birimi ve küçük çok âʾileli yapıların daha geniş sâḥalarda ḳānûnen mümkün ḳılınması; iş maḥallerine ve yüksek ḳapasiteli toplu naḳliyâta ḳarîb yerlerde kesâfetiñ artırılması; park mecbûriyyetleriniñ azaltılması ve ruḫṣat muʿâmeleleriniñ daha öngörülebilir hâle getirilmesi teklif olunur. Bunun yanında piyasa ḳıymetini hâlâ ödeyemeyen az vârîdâtlı zümreler içün devlet, kâr maḳṣadı gütmeyen müʾesseseler, community land trust ve vârîdât ḥaddi bulunan mesken stokunuñ genişletilmesi lâzım geldiği müdâfaʿa olunur.
Austin misâli ne gösteriyor?
Menbaʿ, 2015–2024 arasında Austin’iñ taḳrîben 120.000 yeni mesken ilâve etdiğini ve mesken stokunu taḳrîben %30 büyütdüğünü naḳleder. Bu büyüme millî artış nisbetiniñ üç mislinden ziyâde olarak taʿrîf olunur. Aynı devrede kesâfet, ruḫṣat ve kod tebeddülleri yapılmış, ayrıca 250 milyon dolarlıḳ münasib ḳıymetli mesken tahvili taṭbîḳ olunmuşdur.
Enflasyondan tecrîd edilmiş şehir kiralarınıñ 2021 vasatından 2025 vasatına %19 indiği; eski Class C apartman kiralarınıñ ise 2023–2024 devrinde %11,4 gerilediği naḳledilir.
Lâkin menbaʿ bu ḥâdiseyi kontrollü tecrübe olarak sunmaz. Aynı devrede birden ziyâde ıṣlâḥat, iḳtiṣâdî devre ve piyasa müteġayyiri bulunduğundan her bir tanzîmiñ müstaḳil sebebî tesîri tefrîḳ edilmiş değildir. Austin misâliniñ desteklediği daha dar netîce, büyük miḳyâslı arz artışınıñ kira tazyîḳını azaltabileceği reʾyiyle muvâfıḳ müşâhede delîli bulunmasıdır.
Ṭaleb desteği niçin tek başına kâfî görülmüyor?
Arzıñ maddeten sâbit olduğu bir piyasada kiracıya yâḫud alıcıya daha ziyâde satın alma ḳudreti vermek, mevcûd meskenler içün daha yüksek teklifler verilmesine de sebeb olabilir. Menbaʿ bu sebeple kira yardımı, voucher yâḫud peşînat desteğini ḳaṭʿiyyen reddetmez; lâkin arzıñ sıkışık olduğu mıntıḳalarda bu destekleriñ yeni mesken inşâsını mümkün ḳılan siyâsetlerle beraber yürütülmesi lâzım geldiğini müdâfaʿa eder.
Ṣıḥḥat sistemi: esâs suʾâl devlet mi ḫuṣûṣî mi?
Menbaʿa göre esâs suʾâl mülkiyet etiketinden ziyâde riskleriñ nasıl paylaşıldığı, ḳıymetleriñ nasıl disiplin altına alındığı, idârî maṣraflarıñ ne ḳadar azaltıldığı, ṣıḥḥat erbâbı ve ḫidmet ḳapasitesiniñ muhâfaza olunup olunmadığı ve lâzım gelen baḳıma iḳtiṣâdî ulaşmanıñ teʾmîn edilip edilmediğidir.
ABD ṣıḥḥat maṣrafı menbaʿda 2024 içün 5,3 trilyon dolar, ferd başına 15.474 dolar ve GSYH’niñ %18,0’ı olarak verilir. Commonwealth Fund muḳāyesesinden naḳledildiğine göre bu maṣraf OECD vasatınıñ taḳrîben iki misline yaklaşırken taḳrîben 27 milyon Amerikalı sigortasız ḳalmışdır.
CBO’nuñ Medicare esâslı beş numûne single-payer tasarımını modellediği çalışmalar menbaʿda ḫuṣûṣan tasarım farḳlarını göstermek içün kullanılmışdır. 2030 mevcûd ḳānûn projeksiyonuna nisbetle millî ṣıḥḥat maṣrafındaki tebeddül senaryoya göre taḳrîben 0,7 trilyon dolarlıḳ azalış ile 0,3 trilyon dolarlıḳ artış arasında değişmişdir.
Daha dûn ḫidmet verici ödeme nisbetleri ve ödeme sisteminiñ daha dûn idârî maṣrafı tasarruf cihetindeki başlıca mekanizmalar iken daha ziyâde ṣıḥḥat ḫidmeti istiʿmâli maṣrafı artıran esâs mekanizmadır. Baʿżı dûn ödeme ve hastanıñ dûn maṣraf paylaşımı senaryolarında ṭaleb artışı arz ḳapasitesindeki artışı geçmiş; netîcede tıḳanma ve karşılanmamış ṭaleb riski zuhûr etmişdir.
Bu sebeple menbaʿ “single payer muṭlaḳā daha ucuzdur” yâḫud “mevcûd ḫuṣûṣî sistem muṭlaḳā muhâfaza olunmalıdır” gibi tek cihetli bir netîce çıkarmaz. Tanzîm edilmiş ḫuṣûṣî sigorta, devlet seçeneği, all-payer ḳıymet tanzîmi, kâr maḳṣadı gütmeyen sigorta yâḫud single payer modelleriniñ umûmî maṣraf, ḫāne maṣrafı, ulaşma, idârî yük, iḫtiyâr serbestîsi ve ṣıḥḥat ḫidmeti ḳapasitesiyle birlikte muḳāyese edilmesini teklif eder.
All-payer rate setting nedir?
All-payer rate setting, muḫtelif sigortacılarıñ aynı ṣıḥḥat ḫidmeti içün tamâmen ayrı ḳıymetler pazarlık etmesi yerine, ḫidmet ḳıymetleriniñ bütün yâḫud geniş bir ödeme yapan zümreyi şâmil müşterek ḳāʿideler yâḫud tanzîm ile taʿyîn edilmesini ifâde eder. Menbaʿ bunu single payer’den ayrı bir ḳıymet disiplini seçeneği olarak değerlendirir.
Çocuḳ baḳımında niçin hem âʾileye hem ḫidmet vericiye destek gerekiyor?
Menbaʿ yalnız âʾileye ödeme yapmanıñ kâfî olmayabileceğini bildirir. Çocuḳ baḳımı emek yoğun bir ḫidmetdir; kâfî müstaḫdem, müʾessese ve maddî ḳapasite yoksa ṭaleb sübvansiyonu bekleme listesi yâḫud ḳıymet artışı doğurabilir.
CBO’nuñ tetḳîḳ etdiği delîllerden naḳledilen bir çalışmada pek az vârîdâtlı bekâr vâlidelere verilen çocuḳ baḳımı sübvansiyonlarınıñ istiḫdâmı 8–25 yüzde puanı artırdığı bildirilmişdir. Menbaʿ aynı zamanda bu tesîriñ nüfûs zümresine ve program tasarımına göre değişdiğini ḫuṣûṣan vurgular.
Bu sebeple teklif, ḫāne ödemelerini vârîdâtıñ bir ḥiṣṣesiyle taḥdîd eden desteklerle beraber baḳım müstaḫdemleriniñ ücretleri, taʿlîmi, müʾesseseler ve ḫidmet verici ḳapasitesiniñ finanse edilmesidir.
Ücretler ve pazarlık ḳudreti
2025’de tam vaḳitli sendiḳa aʿżâsınıñ medyan haftalıḳ kazancı 1.404 dolar, sendiḳa aʿżâsı olmayanlarıñ ise 1.174 dolar olarak verilmişdir. Bu taḳrîbî farḳ doğrudan “sendiḳa aʿżâlığı şu ḳadar ücret artışı doğurur” şeklinde kullanılamaz.
BLS’niñ de iḫṭâr etdiği gibi meslek, sektör, yaş, şirket büyüklüğü, coġrafya ve sâʾir müstaḫdem ḫuṣûṣiyyetleri iki zümre arasında muḫtelifdir. Baʿżı meslek zümrelerinde basit münâsebet ters cihetde bile olabilir. Menbaʿıñ kullandığı netîce, ücretleriñ yalnız verimlilik ve emek ṭalebiyle değil, işgücü müʾesseseleri ve pazarlık yapısıyla da alâḳalı olduğudur.
Siyâset seçenekleri arasında toplu pazarlığıñ önündeki uṣûlî mânileri azaltmaḳ, ḳānûna muḫâlif misillemeye cezâlar, daha serî temsil intihâbları, baʿżı sektörlerde sektörel yâḫud çok işverenli pazarlık ve enflasyona yâḫud ücret göstergesine bağlanarak zaman içinde ḥaḳîḳî ḳıymetini tamâmen yitirmeyen ücret tabanları vardır.
İʿâde edilebilir vergi kredisi ne yapar?
İʿâde edilebilir vergi kredisi, çalışanın ḥesâb edilen vârîdât vergisi borcundan büyük olduğunda aradaki kısmıñ ḫāne içün ödeme yâḫud iʿâde olarak ḳalabildiği bir vârîdât desteği vâsıtasıdır. Menbaʿ Earned Income Tax Credit’i az ve orta vârîdâtlı çalışan âʾileler içün geniş delîl tabanına mâlik tamamlayıcı bir vâsıta olarak ele alır; lâkin mevcûd tasarımıñ çocuḳsuz çalışanlara daha az cömert olduğunu ve baʿżı evlilik cezâsı tesîrleri doğurabildiğini de bildirir.
Menbaʿıñ mühim ḥaddi, bu kredileriñ mesken yâḫud ṣıḥḥat sistemindeki yapısal maṣraf mesʾeleleriniñ yerine ḳonulmamasıdır. Vergi kredisi kullanılabilir vârîdâtı artırabilir; lâkin tek başına yeni mesken, ṣıḥḥat müstaḫdemi yâḫud çocuḳ baḳımı ḳapasitesi meydana getirmez.
Elektrik ve su gibi ṭabîʿî inḥiṣârlar
Menbaʿda 2024 EIA maʿlûmâtını kullanan American Public Power Association muḳāyesesine göre mesken elektrik tarifesi devlet elektrik işletmelerinde vasatî 14,3 cent/kWh, yatırımcı mülkiyetindeki işletmelerde 16,8 cent/kWh olarak verilir. Devlet elektrik işletmelerindeki vasatî mesken faturalarınıñ taḳrîben %13 daha dûn olduğu ve devlet elektriğiniñ ABD elektrik müşterileriniñ taḳrîben %15’ine ḫidmet etdiği naḳledilir.
Lâkin coġrafya, üretim terkîbi, müşteri kesâfeti, eski altyapı ve finansman şerâʾiṭi devlet ve ḫuṣûṣî işletmeler arasında muḫtelif olduğundan menbaʿ bu farḳı belediyeleştirmeniñ umûmî sebebî üstünlüğü olarak tefsîr etmez. Netîce, devlet işletmesiniñ taṭbîḳ edilebilir bir müʾessesî model olduğunu göstermesiyle maḥdûddur.
Ġıdâ piyasalarında niçin evvelâ rekābet siyâseti?
Menbaʿ ġıdâ perâkende ticâretini elektrik yâḫud su tevzîʿi gibi ṭabîʿî inḥiṣâr saymaz. Binâʾenaleyh ilk tercih memleket çapında devlet marketleri ḳurmak değil, piyasaya girişi ve raḳîbler arasındaki rekābeti muhâfaza etmekdir.
Kroger-Albertsons birleşmesi misâl olarak kullanılır. FTC, 24,6 milyar dolarlıḳ muʿâmeleniñ iki büyük zincir arasındaki doğrudan rekābeti azaltacağı, ḳıymetleri artırabileceği, kalite ve iḫtiyârı azaltabileceği ve market müstaḫdemleri cihetinden işgücü rekābetini zaʿîflatabileceği iddiʿâsıyla birleşmeye iʿtirâż etmiş; Aralık 2024’de federal maḥkeme muʿâmeleyi durduran muvakkat tedbîr ḳararı vermişdir.
Taḥlîliñ teklif etdiği umûmî vâsıtalar, temerküz etmiş maḥallî piyasalarda daha sıkı birleşme murâḳabesi, giriş mâniʿi teşkîl eden ḫâric edici gayr-i menḳûl düzenlemelerine müdâḫale, müstaḳil yâḫud kooperatif marketlere destek ve dâʾimî ġıdâ ulaşma boşluğu bulunan mıntıḳalarda devlet yâḫud kâr maḳṣadı gütmeyen maḥallî seçenekleriñ değerlendirilebilmesidir.
ʿÂlî taʿlîm borcunda stok ve akış tefrîḳi
Menbaʿ mevcûd talebe borcu stoku ile ileride taʿlîm almak içün borclanmayı zarûrî ḳılan taʿlîm ḳıymetini birbirinden ayırır. Vârîdâta göre geri ödeme mevcûd borclunuñ aylıḳ yükünü azaltabilir, lâkin tek başına üniversite ücretiniñ yükselmesini yâḫud yeni talebeleriñ yüksek borcla mezûn olmasını menʿ etmez.
Daha dâʾimî ıṣlâḥat paketi iḥtiyâca mebnî hibeleriñ artırılması, devlet ʿâlî taʿlîm ücretleriniñ öngörülebilir federal-eyâlet finansmanıyla azaltılması, community college ve yüksek ḳıymetli teknik taʿlîmiñ daha ucuz hâle getirilmesi ve düşük tamamlama yâḫud geri ödeme performansı dâʾimî görülen müʾesseseler içün daha ḳavî ḥesâb verilebilirlik tesisini şâmildir.
Beynelmilel Muḳāyeseler ABD İçün Doğrudan Sebebî Delîl midir?
Hayır. Çalışma Danimarka, İsveç, Norveç, Finlandiya, Almanya, Hollanda, İsviçre, Kanada, Avustralya ve Birleşik Krallıḳ gibi memleketleri muʿayyen müʾessesî mekanizmalarıñ taṭbîḳ ḳābiliyyetini ve bedellerini görmek içün kullanır; demografi, vergi yapısı, ṣıḥḥat ḳapasitesi, işgücü piyasası ve idâre farḳları sebebiyle başka bir memleketdeki netîceniñ ABD’de kendiliğinden tekrarlanacağı iddiʿâ olunmaz.
Tax wedge nedir?
Tax wedge, çalışanın eline geçen ücret ile işvereniñ umûmî işgücü maṣrafı arasındaki vergi ve ictimâʿî katkılardan doğan farḳı ölçen göstergedir. Menbaʿda kullanılan OECD taʿrîfinde şahsî vârîdât vergisi ile çalışan ve işveren ictimâʿî emniyet katkıları cemʿ olunur, naḳd yardımlar ṭarḥ olunur ve netîce umûmî işgücü maṣrafınıñ ḥiṣṣesi olarak ifâde edilir.
| Memleket | Tax wedge |
|---|---|
| ABD | %30,0 |
| Danimarka | %35,8 |
| Norveç | %36,4 |
| İsveç | %41,1 |
| Finlandiya | %42,5 |
Çalışmanıñ çıkardığı mâlî ders, geniş kapsamlı umûmî ḫidmetleriñ yalnız küçük bir pek zengin nüfûsa taṭbîḳ olunan vergilerle finanse edildiğini farż etmeniñ câʾiz olmadığıdır. İskandinav sistemlerinde geniş ictimâʿî programlarıñ daha geniş vârîdât tabanlarından toplanan vergiler ve ictimâʿî katkılarla desteklendiği vurgulanır.
Devlet maṣrafı artdığında cemʿiyyetiñ umûmî maṣrafı mutlaka artar mı?
Hayır. Menbaʿıñ ḫuṣûṣan ayırdığı mefhûmlardan biri devlet bütçesi ile cemʿiyyetiñ umûmî menbaʿ maṣrafıdır. İşveren tarafından ödenen ṣıḥḥat sigortası primi yâḫud ḫāne tarafından ödenen deductible bir vergi yâḫud ictimâʿî katkıyla değiştirilirse devlet bütçesi büyüyebilir; lâkin aynı ḫidmet içün cemʿiyyetiñ umûmî maṣrafı kendiliğinden aynı nisbetde artmaz.
Tersi de ṣaḥîḥdir: ḫuṣûṣî bir maṣrafı devlet bütçesine naḳletmek onu kendiliğinden daha ucuz hâle getirmez. Menbaʿa göre ṣaḥîḥ değerlendirme umûmî devlet + ḫuṣûṣî maṣraf, ḫāneler arasındaki tevzîʿ, ḫidmet kalitesi ve riski kimiñ taşıdığı üzerinden yapılmalıdır.
ABD’niñ ḫuṣûṣî ictimâʿî maṣraflarınıñ 2021’de GSYH’niñ %12,8’i olduğu naḳledilir. Menbaʿ bunu ḫuṣûṣan ḫuṣûṣî ṣıḥḥat sigortası ve tekaʿüd maṣraflarıyla alâḳalı görür. Binâʾenaleyh yalnız devlet ictimâʿî maṣrafına baḳmak memleketleriñ cemʿiyyet çapındaki ictimâʿî maṣraflarını tam muḳāyese etmeyebilir.
Çalışmanıñ Uṣûlü ve Netîceleri
Bu çalışma nasıl bir uṣûl kullanıyor?
Menbaʿda klasik bir Materials and Methods, örnek seçimi, ekonometrik model, regresyon muʿâdelesi yâḫud sistematik derleme protokolü yokdur. Çalışma kendi ifâdesiyle müstaḳil siyâset taḥlîlidir ve BLS, Census Bureau, Zillow, Harvard Joint Center for Housing Studies, CMS, CBO, FTC, OECD, Treasury, EIA, GAO, Urban Institute ve sâʾir müʾessesî menbaʿlardaki muḫtelif nevʿ delîlleri telḫîṣ değil, terkîb ve sentez eder.
Binâʾenaleyh çalışmanıñ uṣûlü en doğru sûretde çok menbaʿlı siyâset delîli sentezi ve müʾessesî muḳāyese olarak taʿrîf olunabilir. Bu taʿrîf yeni bir tedḳîḳ uṣûlü iddiʿâsı değildir; vesîḳa içinde yapılan taḥlîlî faʿâliyyetiñ mâhiyyetini îżâḥ eder.
Menbaʿıñ siyâset değerlendirmesi içün kullandığı dört test
Bir siyâset teklifiniñ evvelâ gerçekten gösterilmiş bir ḫāne tazyîḳı menbaʿını hedeflemesi lâzım geldiği belirtilir. İkinci olarak, müdâḫaleniñ bu tazyîḳı değiştirebileceğine dâʾir delîl bulunmalıdır. Üçüncü olarak, alternatifler yalnız ideolojik etiketlerle dışlanmadan muḳāyese edilmelidir. Dördüncü olarak maṣraflar ve bedeller gizlenmemelidir.
Menbaʿda riyâżî model yâḫud formül var mı?
Hayır. Menbaʿda mâlî marjı ḥesâb eden resmî muʿâdele, ekonometrik taḫmîn modeli yâḫud optimizasyon fonksiyonu verilmez. Bu sebeple Verianla maḳālesinde menbaʿda olmayan “mâlî marj formülü”, siyâset puanı yâḫud maṣraf-menfaʿat muʿâdelesi teşkîl edilmemişdir.
Mesken siyâseti içün esâs netîce
Menbaʿ, mesken arzını artırmağa müteveccih îmâr ve ruḫṣat ıṣlâḥlarını ṭalebi yüksek mıntıḳalarda başlıca vâsıtalardan biri sayarken pek az vârîdâtlı ḫāneler içün piyasa arzınıñ tek başına kâfî olmayacağını müdâfaʿa eder. Bu sebeple daha ziyâde piyasa meskeni ile doğrudan münasib ḳıymetli/ictimâʿî mesken desteği birbiriniñ alternatifi değil, muḫtelif mesʾelelere müteveccih tamamlayıcı vâsıtalardır.
Ṣıḥḥat siyâseti içün esâs netîce
ABD’niñ umûmî ṣıḥḥat maṣrafı zâten pek yüksek olduğundan çalışma mesʾeleyi yalnız “daha ziyâde para sarf etmek” diye taʿrîf etmez. Esâs siyâset mesʾelesi finansman, ḳıymet taʿyîni, idârî müşkilât, riskleri paylaşma ve ḳapasite arasındaki münâsebetiñ yeniden tanzîmidir.
Menbaʿ universal coverage hedefini bir tek mülkiyet modeliyle müsâvî tutmaz. Hastahâneler ve ṭabîbler devlet, kâr maḳṣadı gütmeyen yâḫud ḫuṣûṣî müʾessese olarak ḳalabilirken sigorta riskiniñ ve ḳıymet disiplininiñ ne derecede merkezîleştirileceği ayrı bir tasarım mesʾelesi sayılır.
Çocuḳ baḳımı içün esâs netîce
Sübvansiyonlarıñ âʾileleriñ çalışma ḳararlarına yardım edebileceğine dâʾir delîl bulunmasına rağmen maddî ḫidmet verici ḳapasitesi aynı sürʿatle artmazsa yalnız ṭaleb tarafına para aḳıtmak yetersiz ḳalabilir. Bu sebeple finansman ile işgücü ve müʾessese ḳapasitesiniñ birlikte geliştirilmesi lâzım geldiği netîcesine varılır.
Ücret siyâseti içün esâs netîce
Çalışma, maṣrafları karşılama ḳudretini yalnız zarûretleriñ ḳıymetini tenzîl ederek ḥalletmeğe çalışmanıñ noḳṣân olduğunu müdâfaʿa eder. Ücret pazarlığı müʾesseseleri, ücret tabanları ve iʿâde edilebilir vergi kredileri vârîdât tarafını taḳviye eden tamamlayıcı vâsıtalar olarak değerlendirilir.
Ṭabîʿî inḥiṣârlar içün esâs netîce
Elektrik ve su tevzîʿi gibi şebeke altyapısında rekābetiñ her zaman aynı maddî şebekeyi çoğaltarak ḳurulamayacağı ḳabûl olunur. Bu ḥâlde çalışmanıñ teklif etdiği değerlendirme çerçevesi devlet, kooperatif ve tanzîm edilmiş yatırımcı mülkiyetli modelleriñ ḳıymet, güvenilirlik, yatırım ve ḥesâb verilebilirlik netîceleri üzerinden muḳāyesesidir.
Ġıdâ piyasaları içün esâs netîce
Ġıdâ perâkende ticâretinde esâs vâsıta rekābetiñ muhâfazasıdır. Devlet yâḫud kooperatif dükkânları memleket çapında varsayılan model değil; rekābet ıṣlâḥına rağmen ḫidmet boşluğunuñ dâʾimî ḳaldığı muʿayyen mıntıḳalarda muḥtemel boşluḳ doldurucu olarak mevḳiʿlendirilir.
ʿÂlî taʿlîm içün esâs netîce
Menbaʿ talebe borcunu yalnız mevcûd baḳiyeleriñ idâresi olarak görmez. İleride yeni yüksek borc stokunuñ teşekkülünü azaltmak içün taʿlîm maṣrafı ve finansman yapısınıñ da ele alınması lâzım geldiğini müdâfaʿa eder.
Federal siyâset seçenekleri
Federal seviyede menbaʿ; mesken ve altyapı finansmanını ölçülebilir mesken üretimiyle rabṭ etmek, devlet/kâr maḳṣadı gütmeyen münasib ḳıymetli mesken finansmanını genişletmek, işverene daha az tâbiʿ ṣıḥḥat coverage seçeneklerini muḳāyese etmek, çocuḳ baḳımında ḫāne maṣrafı ile ḫidmet verici ḳapasitesini birlikte desteklemek, antitrust taṭbîḳını taḳviye etmek, toplu pazarlık sistemine ulaşmayı artırmak, indekslenmiş federal ücret tabanı, iʿâde edilebilir çalışan ve çocuḳ kredileri ve daha dûn başlangıç ʿâlî taʿlîm maṣrafları gibi seçenekleri öne çıkarır.
Menbaʿ ayrıca TANF, SNAP ve Medicaid gibi programlardaki çalışma şartlarını aynı netîceleri hâsıl eden bir tek siyâset olarak görmez. Naḳledilen CBO değerlendirmesine göre TANF çalışma şartları ḫuṣûṣan başlangıç devrinde istiḫdâmı artırmış; SNAP tesîrleri daha küçük olmuş; Medicaid çalışma şartlarınıñ ise istiḫdâm üzerinde az tesîr gösterdiği değerlendirilmişdir. SNAP ve Medicaid içün yardım ḳaybınıñ, alanlarıñ kazanç artışını geçme temâyülünde olduğu naḳledilir.
Eyâlet ve maḥallî siyâset seçenekleri
Menbaʿ yüksek ṭaleb gören işgücü piyasalarında daha ziyâde mesken nevʿi ve kesâfetiñ ḳānûnîleştirilmesini, ruḫṣat muʿâmeleleriniñ sâdeleştirilmesini, parsel ve park mecbûriyyetleriniñ azaltılmasını, ḫuṣûṣî sektör az vârîdâtlı zümreye yetişemediği yerde devlet ve kâr maḳṣadı gütmeyen mesken üretimini, ḫidemât-ı umûmiyye tanzîm edicileriniñ taḳviyesini, belediye/kooperatif mülkiyet seçenekleriniñ muhâfazasını, naḳliyât ve mesken siyâsetleriniñ iş merkezleriyle birlikte planlanmasını ve baʿżı parçalı dûn ücretli sektörlerde sektörel pazarlık tecrübeleriniñ değerlendirilmesini teklif eder.
Taṭbîḳ zamânlaması
| Zamân ufḳu | Fiʿil | İbtidâʾî tesîr | Esâs bedel |
|---|---|---|---|
| Derḥâl | İʿâde edilebilir çalışan kredilerini genişletmek; ṣıḥḥat ıṣlâḥı esnâsında coverage devâmını muhâfaza etmek; çocuḳ baḳımı ḳapasitesini finanse etmek; antitrust ve iş ḳānûnunu taṭbîḳ etmek | Ḳıṣa devreli sarf edilebilir marjı artırmak ve önlenebilir piyasa ḳudretini azaltmak | Devlet vârîdâtı gerektirir; baʿżı tedbîrler maddî arzı artırmaz |
| 1–5 sene | Îmâr/ruḫṣat ıṣlâḥı; altyapı; büyük miḳyâslı mesken üretimi; umûmî ṣıḥḥat finansmanına geçiş | Mesken ve ṣıḥḥat yükünüñ bünyevî sûretde azaltılması | İntiḳāl masrafları, maḥallî muḫâlefet ve ḫidmet müʾeddîsi/ödeme intibâḳı |
| 3–10 yıl | Büyük ictimâʿî mesken stoḳu; çocuk baḳımı kapasitesi; daha düşük masraflı ʿumûmî yüksek taʿlîm; daha ḳuvvetli müzâkere müʾesseseleri | Servet terâkümü ve ḫāne risk bünyesini değiştirmek | Dâimî finansman ve müʾessesî kapasite gerektirir |
| Dâimî | Mâlî marjı gelir zümresi ve metropol saḥasına göre ölçmek; siyâseti netîcelere göre taʿdîl etmek | Küllî ortalamalarıñ iḳtiṣâdî müşkilâtı gizlemesini menʿ etmek | Daha iyi maʿlûmât ve şeffâf muḳâyese miʿyârları gerektirir |
Çalışmanıñ desteklediği tefsîrler
Menbaʿ, ABD'deki karşılanabilirlik baskısınıñ tek bir iḳtiṣâdî mekanizmadan neşʾet etmediğini; mesken ʿarżı, düşük gelir, ṣıḥḥat riskiniñ finansmanı, çocuk baḳımındaki liquidity constraint, natural monopoly, piyâsa temerküzü ve emek pazarlığı ḳudreti gibi muḫtelif mesʾeleleriñ ayrı vâsıtalar gerektirdiğini desteklemektedir.
Menbaʿ, yüksek taleb bulunan saḥalarda mesken ʿarżınıñ mühim olduğunu; lâkin düşük gelirli ḫāneler içün hedefli destek ve karşılanabilir meskeniñ de lâzım olabileceğini müdâfaʿa etmektedir.
Menbaʿ, ṣıḥḥat finansmanında universal coverage veya daha geniş kapsam ve daha ḳuvvetli fiyat inzibâṭınıñ değerlendirilmesini desteklemekte; lâkin tek bir finansman modeliniñ bütün şerâʾiṭde üstünlüğünü isbât etmemektedir.
Menbaʿ, natural monopoly sektörlerinde ʿumûmî veya kooperatif modeliniñ gerçek ve tatbîḳ edilebilir alternatifler olduğunu; lâkin ortalama fiyat farḳlarınıñ bütün bölgeler içün sebebî üstünlük isbât etmediğini açıkça beyân etmektedir.
Çalışmanıñ desteklemediği tefsîrler
Taḥlîl “ABD'de bütün temel iḥtiyâclar devletleştirilmelidir” netîcesine varmamaktadır. Gıdâ gibi rekābetiñ mümkin olduğu saḥalarda piyâsa rekābetiniñ muhâfazası açıkça tercih edilmektedir.
Taḥlîl “bütün ʿumûmî işletmeler ḫuṣûṣî işletmelerden ucuzdur” netîcesini desteklememektedir.
Austin'deki kira düşüşü, yalnız tek bir imar reformunuñ sebebî teʾsîri olarak gösterilmemektedir.
Sendika aʿzâsı çalışanlarıñ daha yüksek medyan ücretleri, sendikalaşmanıñ herhangi bir çalışanın ücretini aynı farḳ miḳdârınca artıracağını isbât etmemektedir.
İskandinav memleketlerindeki vergi ve ictimâʿî ḫidmet bünyeleriniñ ABD'ye aynen naḳli hâlinde aynı netîceleriñ hâṣıl olacağı iddiʿâ edilmemektedir.
ʿUmûmî bütçeniñ büyümesi ile cemʿiyetiñ küllî iḳtiṣâdî masrafınıñ büyümesi aynı şey olarak değerlendirilmemektedir.
Metodolojik ḥudûdlar
Muḫtelif delîl nevʿileri: Menbaʿ, resmî istatistikleri, müşâhedeye dayalı şehir misâllerini, modelleme çalışmalarını, idârî maʿlûmâtı ve beynelmilel muḳāyeseleri aynı siyâset taḥlîlinde kullanmaktadır. Bunlarıñ sebebî delîl ḳuvvetleri aynı değildir.
İʿlân kirası ile mevcûd kiracınıñ masrafı farḳlıdır: Zillow asking-rent maʿlûmâtı o anda piyâsaya çıkan birimleriñ fiyatını gösterirken JCHS masraf yükü istatistikleri mevcûd ḫāneleriñ gerçek gelir ve mesken sarfiyâtını gösterir. Menbaʿ bu iki göstergeyi muḫtelif suʾâllere cevâb vermek içün birlikte kullanmaktadır.
Beynelmilel naḳil ḥaddi: Demografi, ṣıḥḥat kapasitesi, vergi sistemi, emek piyasası, yönetişim ve siyâsî müʾesseseler memleketler arasında muḫtelif olduğundan müʾessesî modeliñ netîcesi mekanik sûretde naḳledilemez.
ʿUmûmî mülkiyet muḳāyesesiniñ ḥaddi: ʿUmûmî elektrik işletmelerindeki düşük ortalama tarife, belirli bir ḫuṣûṣî işletmeniñ belediye mülkiyetine geçirilmesiniñ otomatik sûretde fiyatları düşüreceğini isbât etmez.
Masraf taṣnîfi: Fiyatı düşürmek, masrafı başka bir ödeyene naḳletmek, geliri artırmak ve dâimî servet meydana getirmek dört ayrı mekanizmadır. Menbaʿ bunlarıñ aynı iḳtiṣâdî netîce olarak değerlendirilmemesi gerektiğini ḫuṣûṣan belirtmektedir.
Coğrafî müteġayyirlik: Karşılanabilirlik memleket dâḫilinde büyük ölçüde değişmektedir. Millî ḥimâye ve teşvîḳler, eyâlet ve metropol seviyesindeki mesken, ücret, altyapı ve emek piyasası şerâʾiṭini tamâmen ikāme edemez.
Çalışmanıñ nihâʾî müʾessesî yaklaşımı
Çalışmanıñ netîce kısmı müʾesseseleriñ ideolojik etiketlerine değil, netîcelerine göre seçilmesini müdâfaʿa etmektedir. Rekābetiñ fiyat ve keyfiyeti gerçekten inzibâṭ altına alabildiği yerde piyâsa mekanizması; ferdî sigortanıñ bünyevî sûretde żaʿîf kaldığı yerde ictimâʿî sigorta; natural monopoly bulunan yerde ḳuvvetli tanzîm veya ʿumûmî/kooperatif model; temerküzüñ rekābeti bozduğu yerde antitrust kullanılması tavsiye edilmektedir.
Ayrıca siyâset yalnız aylık istiḥlâk faturasını karşılanabilir hâle getirmekle maḥdûd olmamalıdır. Mesken erişimi, ictimâʿî mesken, taʿlîm masrafları, teḳāʿüd tasarrufu ve ücret artışı gibi saḥalarıñ ḫāneleriñ zaman içinde servet ve emniyet biriktirebilmesine katkısı da değerlendirilmelidir.
Menbaʿıñ muvaffaḳiyet içün teklif ettiği amelî suʾâller; düşük ve orta ücretli tam zamanlı çalışanın işe erişilebilir bir yerde kâfî mesken karşılayıp karşılayamadığı, ṣıḥḥat ve çocuk baḳımını tasarruf kapasitesini tüketmeden finanse edip edemediği, beklenmedik 2.000 dolarlık bir sarfiyâtı yüksek masraflı borç olmadan karşılayıp karşılayamadığı ve kötü bir işten ayrıldığında ṣıḥḥat ve mesken emniyetini derḥâl kaybedip kaybetmediğidir.
Bu suʾâlleriñ maḳṣadı GSYH, TÜFE, işsizlik ve medyan gelir gibi makro göstergeleriñ değersiz olduğunu söylemek değildir. Menbaʿıñ iddiʿâsı, bu ortalamalarıñ ḫāne seviyesindeki iḳtiṣâdî hareket saḥasını tek başına tam olarak ölçemeyebileceğidir.
Menbaʿ ve Usûl Notu
Aṣlî başlık: Restoring the Margin
Aṣlî alt başlık: Evidence-based policy options for restoring household affordability and financial security
Türkçe neşir başlığı: Mâlî Marjı Yeniden Teşkîl Etmek: Ḫāne Ehlinin Maʿîşet Masraflarını Karşılama Ḳudreti ve Mâlî Emniyetini Taḳviyeye Müteveccih Delîle Müstenid Siyâset Tedbîrleri
Müʾellif adı: Resmî SSRN profilinde “Jay Swartz”; SSRN'niñ tavsiye ettiği bibliyografik iktibâsta “James Swartz”. PDF belge metadata'sında da “Jay Swartz” adı mevcûddur. Menbaʿlar arasındaki bu ad şekli farḳı sessizce taṣḥîḥ edilmemiştir.
İntisâb: Independent.
Menbaʿ nevʿi: Standalone policy analysis; SSRN üzerinde neşredilmiş müstaḳil siyâset taḥlîli/working paper mâhiyetindedir.
Çalışma târîḫi: 30 Ağustos 2026.
SSRN'e yüklenme târîḫi: 2 Eylül 2026.
PDF'de görünen târîḫ: Ağustos 2026.
Ṣaḥîfe adedi: 12.
SSRN abstract numarası: 7377378.
DOI: 10.2139/ssrn.7377378.
Mecmûʿa: Menbaʿ içün hakemli bir mecmûʿa adı verilmemektedir.
Hakemlik vazʿiyeti: Resmî SSRN kaydında çalışma hakemli bir mecmûʿa maḳālesi olarak gösterilmemektedir. Bu sebeple hakem tedḳīḳinden geçmiş neşir gibi sunulmamıştır.
Ruhsat: Creative Commons Attribution-NonCommercial 4.0 International (CC BY-NC 4.0).
Resmî irtibâṭ: SSRN abstract no. 7377378.
Finansman: Resmî SSRN kaydına göre çalışma ḫâricî finansman almamış ve müʾellif tarafından müstaḳillen yürütülmüştür.
Menfaʿat çatışması: Resmî SSRN kaydında müʾellif, çalışmayı teʾsîr eden şahsî veya mâlî münâsebet bulunmadığını beyân etmektedir.
Yeni maʿlûmât mecmûʿası: Çalışma yeni ve aṣlî bir ḫāne maʿlûmât mecmûʿası üretmemektedir; mevcûd resmî istatistikler, müʾessese raporları, araştırma çalışmaları ve beynelmilel muḳāyeseler terkîb edilmiştir.
Formal tecrübe usûlü: Yoktur.
Ekonometrik model: Yoktur.
Randomizasyon/kontrol grubu: Tatbîḳ edilebilir değildir.
Riyâżî formül: Menbaʿda ilmî veya ekonometrik muʿâdele verilmemektedir.
İstatistikî maʿnâlılık testi: Menbaʿ tarafından yeni bir p-değeri, güven aralığı veya regression tahmini üretilmemektedir. İktibâs olunan menbaʿlarıñ kendi netîceleri siyâset terkîbinde kullanılmaktadır.
Başlıca menbaʿ müʾesseseleri: U.S. Bureau of Labor Statistics, U.S. Census Bureau, Zillow, Harvard Joint Center for Housing Studies, Centers for Medicare & Medicaid Services, Congressional Budget Office, Federal Trade Commission, OECD, U.S. Department of the Treasury, U.S. Energy Information Administration, U.S. Government Accountability Office, Urban Institute ve American Public Power Association.
Esâs metodolojik ḥudûd: Muḫtelif devre ve metodolojilerden delîller terkîb edildiği içün iktibâs olunan her münâsebet sebebî tahmin olarak tefsîr edilemez. Menbaʿ ḫuṣûṣan sendika ücret muḳāyesesiniñ tavṣîfî olduğunu, Austin mesken misâliniñ kontrollü tecrübe olmadığını, beynelmilel müʾesseseleriñ ABD'de aynı netîceyi żamân etmediğini ve ʿumûmî elektrik fiyatlarınıñ belediyeleştirmeniñ evrensel sebebî üstünlüğünü isbât etmediğini belirtmektedir.
Esâs tefsîr ḥaddi: Belge belirli siyâset mekanizmaları içün delîl ve tatbîḳ edilebilirlik ḥüccetleri ortaya koymaktadır; her teklifin gelecekte belirli büyüklükte fiyat, ücret, istiḫdâm veya refâh teʾsîri yaratacağını tahmin eden müşterek bir sebebî model sunmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir