

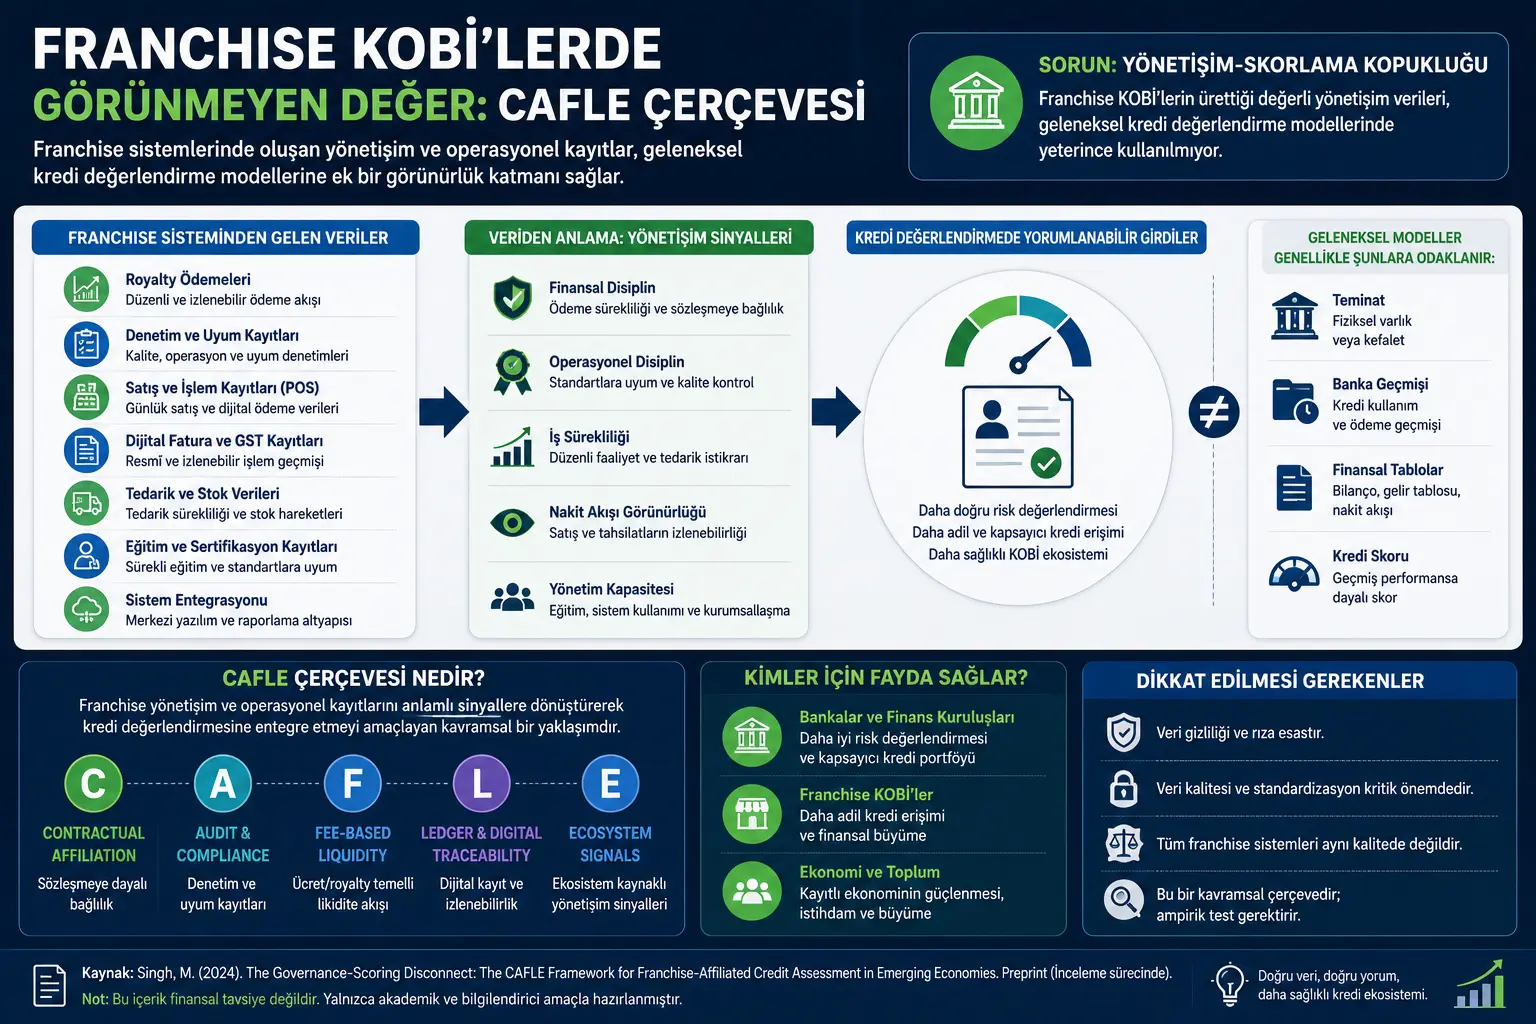
Bu tədqiqat “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” adlı preprint tədqiqat layihəsidir. PDF-də tədqiqatın baxış mərhələsində olduğu və şərhlərə açıq olduğu bildirilir. Buna görə mətn rəyçi qiymətləndirməsindən keçmiş yekun məqalə kimi deyil, konseptual çərçivə təklifi və gələcək tədqiqatlar üçün hazırlanmış nəzəri töhfə kimi oxunmalıdır.
Sahə baxımından tədqiqat maliyyə, KOBİ maliyyələşdirilməsi, sahibkarlıq, françayzinq idarəetməsi, rəqəmsal kredit qiymətləndirilməsi və inkişaf etməkdə olan iqtisadiyyatların kəsişməsində yerləşir. Bu, maliyyə qərarı, kredit vermə, kredit götürmə və ya investisiya məsləhəti deyil. Məqalədə müzakirə olunan mövzu françayzinq sistemlərində yaranan əməliyyat qeydlərinin kredit qiymətləndirilməsində necə daha mənalı istifadə oluna biləcəyinə dair akademik müzakirədir.
İnkişaf etməkdə olan iqtisadiyyatlarda bir çox kiçik müəssisə rəsmi iqtisadiyyata töhfə versə də, banklardan və rəsmi maliyyə qurumlarından kredit almaqda çətinlik çəkir. Bunun əsas səbəblərindən biri bankların müəssisənin real keyfiyyətini, ödəniş qabiliyyətini və əməliyyat intizamını yetərincə görə bilməməsidir. Bu problem xüsusilə girovu məhdud, bank tarixçəsi qısa və ya maliyyə hesabatları zəif olan KOBİ-lərdə nəzərə çarpır.
Bu tədqiqat françayzinq şəbəkəsinə bağlı KOBİ-lərin xüsusi vəziyyətə malik olduğunu irəli sürür. Çünki bu müəssisələr təkbaşına fəaliyyət göstərən müstəqil müəssisələr kimi deyil. Onlar royalty ödənişləri, əməliyyat auditləri, uyğunluq yoxlamaları, standart hesabat sistemləri və rəqəmsal əməliyyat qeydləri yaradırlar. Lakin ənənəvi kredit qiymətləndirmə modelləri bu idarəetmə qeydlərindən çox vaxt sistemli şəkildə istifadə etmir. Müəllif bu ayrılığı “governance-scoring disconnect”, yəni “idarəetmə məlumatı ilə kredit skorlaması arasındakı qopma” adlandırır.
Tədqiqatın təklif etdiyi CAFLE çərçivəsi françayzinq sistemlərində yaranan bu qeydlərin kredit qiymətləndirilməsində necə daha mənalı siqnallara çevrilə biləcəyini izah etməyə çalışır.
Problem Nədir?
KOBİ-lər, xüsusilə inkişaf etməkdə olan iqtisadiyyatlarda məşğulluq, yerli istehsal və iqtisadi dinamika baxımından kritik rol oynayır. Lakin bir çox KOBİ rəsmi kreditə çıxışda çətinlik yaşayır. Banklar baxımından problem budur: müəssisənin həqiqətən sağlam, davamlı, yoxsa yüksək riskli olduğunu anlamaq həmişə asan deyil.
Bu vəziyyət informasiya asimmetriyası adlanır. İnformasiya asimmetriyası əməliyyatda tərəflərdən birinin digərindən daha çox və ya daha keyfiyyətli məlumata sahib olmasıdır. Kredit bazarında müəssisə öz vəziyyətini bankdan daha yaxşı bilir; bank isə natamam məlumatla qərar vermək məcburiyyətində qalır. Buna görə banklar girov tələb edir, uzun bank tarixçəsi axtarır və ya kiçik müəssisələrə daha ehtiyatla yanaşır.
Məqalənin vurğuladığı məqam françayzinq şəbəkəsinə bağlı müəssisələrin bu mənzərədə ayrıca qiymətləndirilməli olmasıdır. Məsələn, aptek, restoran, təhsil mərkəzi və ya pərakəndə satış nöqtəsi olan françayzinq müəssisəsi çox vaxt müntəzəm auditlərə, mərkəzləşdirilmiş hesabat qaydalarına, brend standartlarına və rəqəmsal ödəniş sistemlərinə bağlıdır. Bu struktur müəssisə haqqında mühüm məlumat yaradır. Lakin ənənəvi kredit sistemləri adətən hələ də girov, bank tarixçəsi, maliyyə hesabatı və klassik kredit skoru kimi göstəricilərə fokuslanır.
Beləliklə, problem məlumatın olmaması deyil, mövcud idarəetmə məlumatlarının kredit qiymətləndirilməsində düzgün şərh edilə bilməməsidir.
Metod Nə Təklif Edir?
Tədqiqat empirik məlumat təhlili təqdim etmir; yəni müəyyən bir verilənlər dəsti ilə statistik sınaq aparmır. Bunun əvəzinə konseptual çərçivə hazırlayır. Bu çərçivənin adı CAFLE-dir. CAFLE “Contractual Affiliation and Fee-based Liquidity Ecosystem” ifadəsinin qısaltmasıdır. Azərbaycan dilinə təxminən “Müqaviləyə Əsaslanan Bağlılıq və Ödəniş Əsaslı Likvidlik Ekosistemi” kimi çevrilə bilər.
CAFLE çərçivəsinin əsas iddiası budur: françayzinq sistemlərində yaranan royalty ödənişləri, əməliyyat audit qeydləri, uyğunluq hesabatları, təchizat hərəkətləri, POS satış məlumatları, rəqəmsal faktura və əməliyyat qeydləri müəssisənin davamlılığı və intizam səviyyəsi haqqında kredit verənlər üçün dəyərli siqnallar yarada bilər.
Royalty françayzinq müəssisəsinin brenddən və ya biznes modelindən istifadə etmək üçün franchisor-a müntəzəm ödədiyi haqq və ya paydır. Əgər bu ödənişlər müntəzəmdirsə, rəqəmsal şəkildə izlənə bilirsə və satış fəaliyyəti ilə əlaqəlidirsə, müəssisənin fəaliyyət davamlılığı haqqında göstərici ola bilər. Eyni şəkildə əməliyyat auditlərindən müntəzəm keçmək müəssisənin brend standartlarına əməl etdiyini və müəyyən idarəetmə intizamını qoruduğunu göstərə bilər.
Müəllifin təklifi bu qeydlərin klassik kredit qiymətləndirmə göstəricilərini əvəz etməsi deyil. Daha düzgün şərh odur ki, bu qeydlər girov, bank tarixçəsi, maliyyə hesabatı və kredit skoru kimi ənənəvi göstəricilərə əlavə görünürlük qatı təmin edə bilər.
Formullar Nəyi İzah Edir?
Bu PDF-də riyazi tənlik və ya ədədi model formulu yoxdur. Tədqiqat formul əsaslı ekonometrik təhlil əvəzinə konseptual çərçivə, ədəbiyyat inteqrasiyası, sxem, cədvəl və tədqiqat təklifləri üzərindən irəliləyir.
Buna görə bu bölmədə təqdim ediləcək MathJax uyğun formulu yoxdur. Məqalənin analitik strukturu daha çox bu məntiqi əlaqəyə əsaslanır: françayzinq idarəetməsi müntəzəm qeydlər yaradır; bu qeydlər rəqəmsal şəkildə izlənə və şərh edilə bilən hala gəlsə, kredit verənin müəssisə haqqında informasiya qeyri-müəyyənliyi azala bilər.
Tədqiqatın konseptual axını sadə şəkildə belə ümumiləşdirilə bilər:
Bu ifadə PDF-də sözbəsöz tənlik kimi yer almır; tədqiqatın əsas məntiqini oxucuya sadə göstərmək üçün hazırlanmış redaksiya xarakterli sxematik izahdır.
Təcrübələr Necə Aparılıb?
Bu tədqiqatda laboratoriya təcrübəsi, sahə təcrübəsi və ya reqressiya əsaslı empirik sınaq aparılmayıb. Tədqiqat konseptual xarakter daşıyır. Müəllif ədəbiyyatdan çıxış edərək problem tərifi və bu problemə cavab ola biləcək çərçivə təklif edir.
Ədəbiyyat icmalı KOBİ maliyyələşdirilməsi, informasiya asimmetriyası, siqnal nəzəriyyəsi, françayzinq idarəetməsi, münasibət bankçılığı, rəqəmsal kredit sistemləri və alternativ məlumat istifadəsi kimi sahələri birləşdirir. Bu yanaşma sistematik statistik meta-analizdən daha çox inteqrativ ədəbiyyat icmalı xarakteri daşıyır.
Tədqiqatın hazırladığı beş təklif gələcəkdə məlumatla sınaqdan keçirilə biləcək hipotez namizədləridir. Məsələn, tədqiqatçılar françayzinqə bağlı KOBİ-lərlə müstəqil KOBİ-ləri eyni sektor və gəlir səviyyəsində müqayisə edə bilər. Bank məlumatları, françayzinq audit qeydləri, POS məlumatları, royalty ödəniş tarixçəsi və ya rəqəmsal faktura qeydlərindən istifadə etməklə CAFLE-nin həqiqətən kredit qiymətləndirilməsinə mənalı töhfə verib-vermədiyi sınaqdan keçirilə bilər.
Nəticələr Nəyi Göstərir?
Tədqiqat empirik nəticə yaratmadığı üçün “sübut edildi” dili işlədilməməlidir. Bunun əvəzinə tədqiqatın göstərdiyi mühüm konseptual boşluqdur. Françayzinqə bağlı KOBİ-lər müstəqil müəssisələrlə müqayisədə daha çox əməliyyat qeydi yarada bilər; lakin kredit verən qurumlar bu qeydləri həmişə qiymətləndirmə sistemlərinə daxil etmir.
CAFLE çərçivəsi bu boşluğu bağlamaq üçün üç əsas mexanizm təklif edir. Birincisi, royalty və müntəzəm ödəniş axınları müəssisənin davamlılığı haqqında siqnal verə bilər. İkincisi, audit və uyğunluq qeydləri əməliyyat intizamının göstəricisi ola bilər. Üçüncüsü, françayzinqə xas investisiya müəssisənin uzunmüddətli davam etmə niyyətini və çıxış xərcini göstərə bilər.
Tədqiqatın mühüm töhfəsi kredit qiymətləndirilməsində yalnız maliyyə hesabatlarının deyil, müəssisənin daxil olduğu idarəetmə ekosisteminin də nəzərə alına biləcəyini müdafiə etməsidir. Bu yanaşma xüsusilə girovu məhdud, lakin müntəzəm françayzinq sistemi daxilində fəaliyyət göstərən kiçik müəssisələr üçün vacibdir.
Bu Niyə Vacibdir?
İnkişaf etməkdə olan iqtisadiyyatlarda KOBİ maliyyələşdirilməsi çox vaxt iki qütb arasında sıxılır. Bir tərəfdə kreditə ehtiyacı olan kiçik müəssisələr var. Digər tərəfdə isə bu müəssisələr haqqında kifayət qədər etibarlı məlumata malik olmadığını düşünən banklar və maliyyə qurumları dayanır. Nəticədə bəzi sağlam müəssisələr yalnız yetərincə görünən olmadıqları üçün kreditə çıxışda çətinlik çəkə bilər.
CAFLE çərçivəsi bu müzakirəyə fərqli pəncərə açır. Əgər müəssisə françayzinq sistemi daxilində fəaliyyət göstərirsə, həmin müəssisə haqqında artıq müntəzəm qeydlər hazırlanır ola bilər. Bu qeydlər müəssisənin satış nizamı, ödəniş intizamı, audit uyğunluğu, təchizat davamlılığı və əməliyyat standartı haqqında məlumat verə bilər.
Bu baxış banklar və fintech şirkətləri üçün alternativ məlumat istifadəsinin yalnız ödəniş tarixçəsi və ya rəqəmsal əməliyyat sayından ibarət olmadığını göstərir. Françayzinq idarəetməsi də bir növ korporativ informasiya infrastrukturu ola bilər. Lakin bu məlumatın mənalı olması üçün standartlaşdırılması, icazəli şəkildə paylaşılması və kredit modelləri tərəfindən düzgün şərh edilməsi lazımdır.
Siyasət hazırlayanlar baxımından da mövzu vacibdir. KOBİ kreditlərində yalnız fond miqdarını artırmaq kifayət etməyə bilər. Əgər maliyyə qurumları müəssisələrin əməliyyat keyfiyyətini görə bilmirsə, kredit kanalları yenə dar qala bilər. Buna görə məlumat paylaşımı, rəqəmsal infrastruktur, françayzinq idarəetmə standartları və kredit qiymətləndirmə çərçivələri birlikdə düşünülməlidir.
Diqqət Edilməli Məqamlar
İlk diqqət nöqtəsi tədqiqatın konseptual olmasıdır. CAFLE çərçivəsi məntiqli izah təqdim etsə də, hələ genişmiqyaslı məlumatla sınaqdan keçirilmiş kredit modeli deyil. Buna görə “françayzinq müəssisələri daha az risklidir” və ya “banklar bu müəssisələrə kredit verməlidir” kimi qəti nəticələr çıxarılmamalıdır.
İkinci diqqət nöqtəsi bütün françayzinq sistemlərinin eyni keyfiyyətdə olmamasıdır. Bəzi françayzinq şəbəkələrində auditlər güclü, qeydlər nizamlı və rəqəmsal infrastruktur inkişaf etmiş ola bilər. Digərlərində isə auditlər zəif, hesabatlılıq nizamsız və ya qeydlər natamam ola bilər. Bu halda governance məlumatı etibarlı kredit siqnalı yaratmaya bilər.
Üçüncü diqqət nöqtəsi seçim yanlılığıdır. Daha güclü sahibkarlar onsuz da daha yaxşı françayzinq sistemlərinə qoşula bilər. Bu halda kredit uğuru françayzinq idarəetməsindən deyil, sahibkarın başlanğıcdakı keyfiyyətindən qaynaqlana bilər. Gələcək empirik tədqiqatlar bu fərqi diqqətlə sınaqdan keçirməlidir.
Dördüncü diqqət nöqtəsi məlumat məxfiliyi və razılıqdır. Françayzinq qeydlərinin kredit qiymətləndirilməsində istifadəsi müəssisənin açıq razılığı, məlumat təhlükəsizliyi, standartlaşdırma və sui-istifadə riskləri baxımından diqqətlə layihələndirilməlidir. Əməliyyat qeydlərinin maliyyə skorlama sistemlərinə ötürülməsi şəffaflıq və audit mexanizmləri tələb edir.
Sonda, bu yazı maliyyə məsləhəti deyil. Müəssisənin kreditə uyğunluğu yalnız françayzinq şəbəkəsinə bağlı olub-olmamasına görə müəyyən edilə bilməz. Pul axını, borcluluq, sektor riski, idarəetmə keyfiyyəti, bazar şəraiti və hüquqi öhdəliklər birlikdə qiymətləndirilməlidir.
Nəticə
Bu tədqiqat KOBİ maliyyələşdirilməsində çox vaxt nəzərdən qaçan məqamı gündəmə gətirir: bəzi kiçik müəssisələr haqqında düşünüldüyündən daha çox əməliyyat məlumatı var, lakin kredit sistemləri bu məlumatı yetərincə oxuya bilmir. Françayzinq şəbəkəsinə bağlı KOBİ-lər royalty ödənişləri, auditlər, uyğunluq prosesləri və rəqəmsal əməliyyat qeydləri sayəsində klassik müstəqil müəssisələrdən daha görünən ola bilər.
CAFLE çərçivəsi bu görünürlüğün kredit qiymətləndirilməsində necə istifadə oluna biləcəyinə dair nəzəri yol xəritəsi təqdim edir. Çərçivə françayzinq idarəetməsini yalnız brend nəzarəti və ya əməliyyat standartlaşdırması kimi deyil, eyni zamanda kredit verənlər üçün potensial informasiya mənbəyi kimi nəzərdən keçirir.
Bununla belə, bu yanaşmanın dəyəri yalnız real məlumatla sınaqdan keçirildikdə aydınlaşacaq. Gələcəkdə bank qeydləri, fintech məlumatları, françayzinq audit sistemləri və rəqəmsal əməliyyat axınları birləşdirilərək bu çərçivənin praktikada işləyib-işləmədiyi ölçülə bilər. Verianla baxımından tədqiqatın əsas mesajı budur: kreditə çıxış problemi yalnız “pul çatışmazlığı” deyil; düzgün müəssisə məlumatının düzgün şəkildə şərh edilə bilməməsi problemi də ola bilər.
Mənbə və Metod Qeydi
Bu məzmun Mehul Singh tərəfindən hazırlanmış “The Governance-Scoring Disconnect: The CAFLE Framework for Franchise-Affiliated Credit Assessment in Emerging Economies” adlı preprint tədqiqat layihəsinə əsasən hazırlanıb. Tədqiqat inkişaf etməkdə olan iqtisadiyyatlarda françayzinqə bağlı KOBİ-lərin kredit qiymətləndirilməsində idarəetmə qeydlərinin necə istifadə oluna biləcəyini müzakirə edən konseptual çərçivə təklif edir.
Bu məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas ideyası Verianla yayın xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib