

Bu yazı Gina-Gail S. Fletcher, Veronica Root Martinez və Steven L. Schwarcz tərəfindən hazırlanmış “Regulating DeFi Platforms” adlı hüquq məqaləsi layihəsi əsasında hazırlanıb. Mətn mərkəzsizləşdirilmiş maliyyə platformalarının necə tənzimlənməli olduğunu maliyyə vasitəçiləri, ağıllı müqavilələr, çirkli pulların yuyulmasına qarşı mübarizə, müştərini tanı öhdəlikləri, istehlakçıların qorunması, sistem riski, idarəetmə və sərhədlərarası icra imkanları kontekstində nəzərdən keçirir.
Tədqiqat maliyyə, hüquq, kriptoaktivlər, blokçeyn, DeFi, investorların qorunması və tənzimləmə kimi yüksək həssaslıq daşıyan sahələrə toxunduğu üçün bu yazı hüquqi məsləhət, investisiya tövsiyəsi, kriptoaktiv alqı-satqısı təklifi və ya tənzimləyici uyğunluq bələdçisi deyil. Məqsəd akademik mətnin əsas arqumentini Verianla oxucusu üçün sadə, qərəzsiz və yayımlana bilən Azərbaycan dilli redaksiya məzmununa çevirməkdir.
Məqalənin əsas iddiası budur: DeFi, yəni mərkəzsizləşdirilmiş maliyyə, ənənəvi maliyyə vasitəçilərini aradan qaldırdığını və ya yenidən qurduğunu iddia edir. Lakin banklar, brokerlər, birjalar və klirinq qurumları yalnız əməliyyatları asanlaşdıran aktorlar deyil; eyni zamanda qeydlərin aparılması, müştərinin tanınması, çirkli pulların yuyulmasının qarşısının alınması, risklərin izlənməsi, açıqlama və investorların qorunması kimi kritik uyğunluq funksiyalarını da yerinə yetirirlər. DeFi bu vasitəçiləri sistemdən çıxardıqda yalnız xərci azaltmır; maliyyə tənzimlənməsinin söykəndiyi nəzarət nöqtələrini də aradan qaldırır.
Mərkəzsizləşdirilmiş maliyyə ənənəvi maliyyə sisteminə güclü alternativ vədi ilə ortaya çıxıb. Tərəfdarlarına görə DeFi banklar və vasitəçi qurumlar olmadan əməliyyat aparmağa imkan verməklə xərcləri azalda, maliyyə xidmətlərinə çıxışı genişləndirə və açıq mənbəli ağıllı müqavilələrlə daha şəffaf maliyyə infrastrukturu qura bilər.
Lakin məqalə bu vədin mühüm qaranlıq tərəfi olduğunu göstərir. Ənənəvi maliyyə vasitəçiləri bahalı ola bilər; amma eyni zamanda sistemin nəzarət, qeyd, şəxsiyyətin təsdiqi, risk idarəetməsi və hüquqi məsuliyyət nöqtələridir. Bank, broker, birja və ya klirinq qurumu olduqda tənzimləyici orqan kimə sual verəcəyini, kimin qeyd apardığını, kimin şübhəli əməliyyatı bildirməli olduğunu və kimin müştərini qorumağa məsul olduğunu bilir.
DeFi platformalarında isə bu struktur parçalanır. Ağıllı müqavilələr əməliyyatları avtomatik icra edir. İstifadəçilər çox vaxt təxəllüslü pul kisəsi ünvanları ilə əməliyyat aparırlar. Platforma idarəetməsi DAO-lar, tərtibatçılar, token sahibləri, ön interfeyslər, körpülər və müxtəlif protokollar arasında bölünür. Bu da “kim məsuldur?” sualını çətinləşdirir.
Məqalənin təklif etdiyi həll DeFi-ni tamamilə qadağan etmək və ya ənənəvi bank sisteminə qayıtmaq deyil. Müəlliflər daha hədəfli yanaşma təklif edirlər: Uyğunluq və risk azaltma tədbirləri platforma dizaynına daxil edilməli; ağıllı müqavilələrdə lazım olduqda dayandırma, yavaşıtma, izləmə və identifikasiya imkanı olmalı; həmçinin platformanı quran, idarə edən, çıxış təmin edən və ya saxlayan aktorlar funksional nəzarətə görə məsul tutulmalıdır.
Problem Nədir?
Ənənəvi maliyyə sistemi sıx vasitəçi şəbəkəsi üzərində qurulub. Banklar depozit toplayır və kredit verir. Brokerlər investor sifarişlərini ötürür. Birjalar alqı-satqını təşkil edir. Klirinq qurumları əməliyyatların təhlükəsiz şəkildə yekunlaşmasını təmin edir. Bu vasitəçilərin hər biri əməliyyat xərci yaradır; amma eyni zamanda tənzimləyicilər üçün yoxlanıla bilən, qeyd aparan və məsuliyyət daşıyan institusional nöqtələrdir.
DeFi bu modeli tərsinə çevirir. Məqsəd maliyyə xidmətlərini ənənəvi vasitəçi qurumlar olmadan, blokçeyn üzərində işləyən ağıllı müqavilələrlə həyata keçirməkdir. Ağıllı müqavilə əvvəlcədən müəyyənləşdirilmiş şərtlər baş verdikdə əməliyyatı avtomatik icra edən kod parçasıdır. Məsələn, istifadəçi girov yatırır, sistem müəyyən qaydaya əsasən borc verir, qiymət düşəndə girov avtomatik likvidasiya olunur.
Bu arxitektura sürətli, açıq və proqramlaşdırıla bilən ola bilər. Lakin eyni zamanda tənzimləmə baxımından böyük problem yaradır. Çünki ənənəvi maliyyə hüququnun bir çox aləti vasitəçi qurumların mövcudluğuna əsaslanır. Çirkli pulların yuyulmasının qarşısını alma proqramını kim həyata keçirəcək? Müştərinin şəxsiyyətini kim təsdiqləyəcək? Şübhəli əməliyyat hesabatını kim verəcək? İstifadəçi zərər görəndə kimi məhkəməyə verəcək? Ağıllı müqavilədəki xəta milyonlarla dollarlıq itkiyə səbəb olduqda məsuliyyət kimə düşəcək?
Məqalə DeFi-nin yeni risk kainatı yaratmadığını; köhnə maliyyə risklərini yeni texnoloji formalarda yenidən istehsal etdiyini müdafiə edir. DeFi-də çirkli pulların yuyulması riski, girova həddindən artıq bağlı kredit riski, kölgə bankçılığına bənzər sistem riskləri, ağıllı müqavilə xətaları, flash loan hücumları, oracle manipulyasiyası, rug pull dələduzluğu, idarəetmə tokenləri vasitəsilə gücün cəmlənməsi və sərhədlərarası icra problemləri eyni vaxtda ortaya çıxa bilər.
Buna görə problem yalnız “kriptoaktivlər risklidirmi?” sualı deyil. Əsas sual budur: Maliyyə sistemində uyğunluq, nəzarət və hesabatlılıq funksiyaları vasitəçi qurumlar üzərindən qurulubsa, vasitəçisiz olduğunu iddia edən sistemdə bu funksiyalar necə qorunacaq?
Metod Nə Təklif Edir?
Tədqiqat eksperimental verilənlər təhlili təqdim etmir; hüquqi və institusional tənzimləmə arxitekturası təklif edir. Müəlliflər əvvəlcə ənənəvi maliyyənin niyə vasitəçilərə söykəndiyini izah edirlər. Daha sonra DeFi-nin bu vasitəçilik strukturunu necə parçaladığını və bunun hansı riskləri böyütdüyünü araşdırırlar. Son bölmədə isə ikiqat tənzimləmə yanaşması təklif edirlər.
Birinci qat ex ante arxitektur məhdudiyyətlərdir. Ex ante zərər baş verməzdən əvvəl işə düşən qabaqlayıcı tənzimləmə deməkdir. DeFi kontekstində bu, uyğunluq və risk azaltma funksiyalarının platformanın texniki dizaynına daxil edilməsi deməkdir. Məsələn, mürəkkəb maliyyə ağıllı müqavilələrinin kim tərəfindən hazırlandığı bəlli olmalı, iri miqyaslı platformalarda risklər açıqlanmalı, lazım olduqda likvidasiya prosesləri yavaşıdıla və ya dayandırıla bilməli, oracle mənşəli xətalar izlənə bilməli və platformanın əsas müqavilə ünvanları ilə dəyişiklik qeydləri görünən olmalıdır.
İkinci qat ex post məsuliyyətdir. Ex post zərər və ya pozuntu ortaya çıxdıqdan sonra işə düşən sanksiya və hesabatlılıq deməkdir. Məqaləyə görə yalnız texniki təhlükəsizlik kifayət deyil. Çünki pis niyyətli tərtibatçılar, idarəetmə tokeni sahibləri, interfeys təminatçıları, körpü operatorları və ya xidmət təminatçıları uyğunluqdan yayınmağa çalışa bilər. Buna görə məsuliyyət “platforma mərkəzsiz görünürmü?” sualına görə deyil, “kim faktiki nəzarət edir, çıxış təmin edir, texniki qulluq göstərir, idarəetmə gücündən istifadə edir və ya riskdən gəlir əldə edir?” sualına görə qurulmalıdır.
Məqalə beynəlxalq koordinasiyanı da mərkəzi element hesab edir. DeFi sərhəd tanımadığı üçün tək ölkənin tənzimləməsi asanlıqla təsirsiz qala bilər. Protokol başqa ölkəyə köçə, ön interfeys başqa yerdə yerləşdirilə, idarəetmə tokenləri qlobal investorlara paylana və vəsaitlər dəqiqələr içində müxtəlif zəncirlərə köçürülə bilər. Buna görə IOSCO, FATF, IMF, FSB və oxşar qurumlar vasitəsilə risk tipologiyaları, məlumat mübadiləsi, ortaq icra və sürətli koordinasiya mexanizmləri inkişaf etdirilməlidir.
Formullar Nəyi İzah Edir?
PDF-də riyazi formul, statistik tənlik və ya kəmiyyət modeli yoxdur. Tədqiqat hüquqi və konseptual tənzimləmə təhlili olduğu üçün bu bölmədə orijinal formul təqdim edilməyib.
Məqalədəki əsas məntiq aşağıdakı konseptual zəncirlə izah edilə bilər:
Ənənəvi maliyyə: Vasitəçi qurumlar əməliyyatları asanlaşdırır, qeyd aparır, müştərini tanıyır, şübhəli əməliyyatları izləyir, riskləri idarə edir və tənzimləyici nəzarət üçün cavabdeh tərəf yaradır.
DeFi: Ağıllı müqavilələr vasitəçilərin əməliyyat icrası funksiyasını üzərinə götürür; lakin çox vaxt vasitəçilərin uyğunluq, nəzarət, açıqlama, istehlakçıların qorunması və hesabatlılıq funksiyalarını eyni gücdə yenidən yaratmır.
Risk boşluğu: Əməliyyat avtomatlaşır, lakin məsuliyyət dağılır. Kod işləyir, amma kimlik qeyri-müəyyənləşir. Əməliyyat qeydi görünür, amma istifadəçi, nəzarət, idarəetmə və iqtisadi əlaqə qeyri-şəffaf qala bilər.
Təklif olunan həll: Uyğunluq tədbirləri platforma dizaynına daxil edilməli; nəzarətdən istifadə edən aktorlar müəyyənləşdirilməli; iri və əlaqəli DeFi platformaları daha sərt açıqlama, nəzarət və sərhədlərarası icra çərçivələrinə tabe olmalıdır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-in ilk səhifəsindəki üz qabığı vizualı tədqiqatın ECGI Law Working Paper Series daxilində yer aldığını və “Regulating DeFi Platforms” başlığı ilə təqdim edildiyini göstərir. Vizual klassik verilənlər qrafiki ehtiva etmir; akademik hüquq işçi sənədləri seriyası formatındadır.
PDF-in 6. səhifəsindəki mündəricat bölməsi məqalənin strukturunu aydın göstərir. Birinci bölmə DeFi-nin yüksəlişini, ənənəvi maliyyə vasitəçilərinin rolunu və DeFi-nin fayda iddialarını izah edir. İkinci bölmə DeFi-nin risk arxitekturasını ənənəvi risklər və yeni risklər kimi ayırır. Üçüncü bölmə hədəfli uyğunluq və icra təklifini təqdim edir. Dördüncü bölmə isə DeFi-nin ictimai fayda olub-olmaması, kollektiv fəaliyyət və inzibati imkanlar kimi etirazları müzakirə edir.
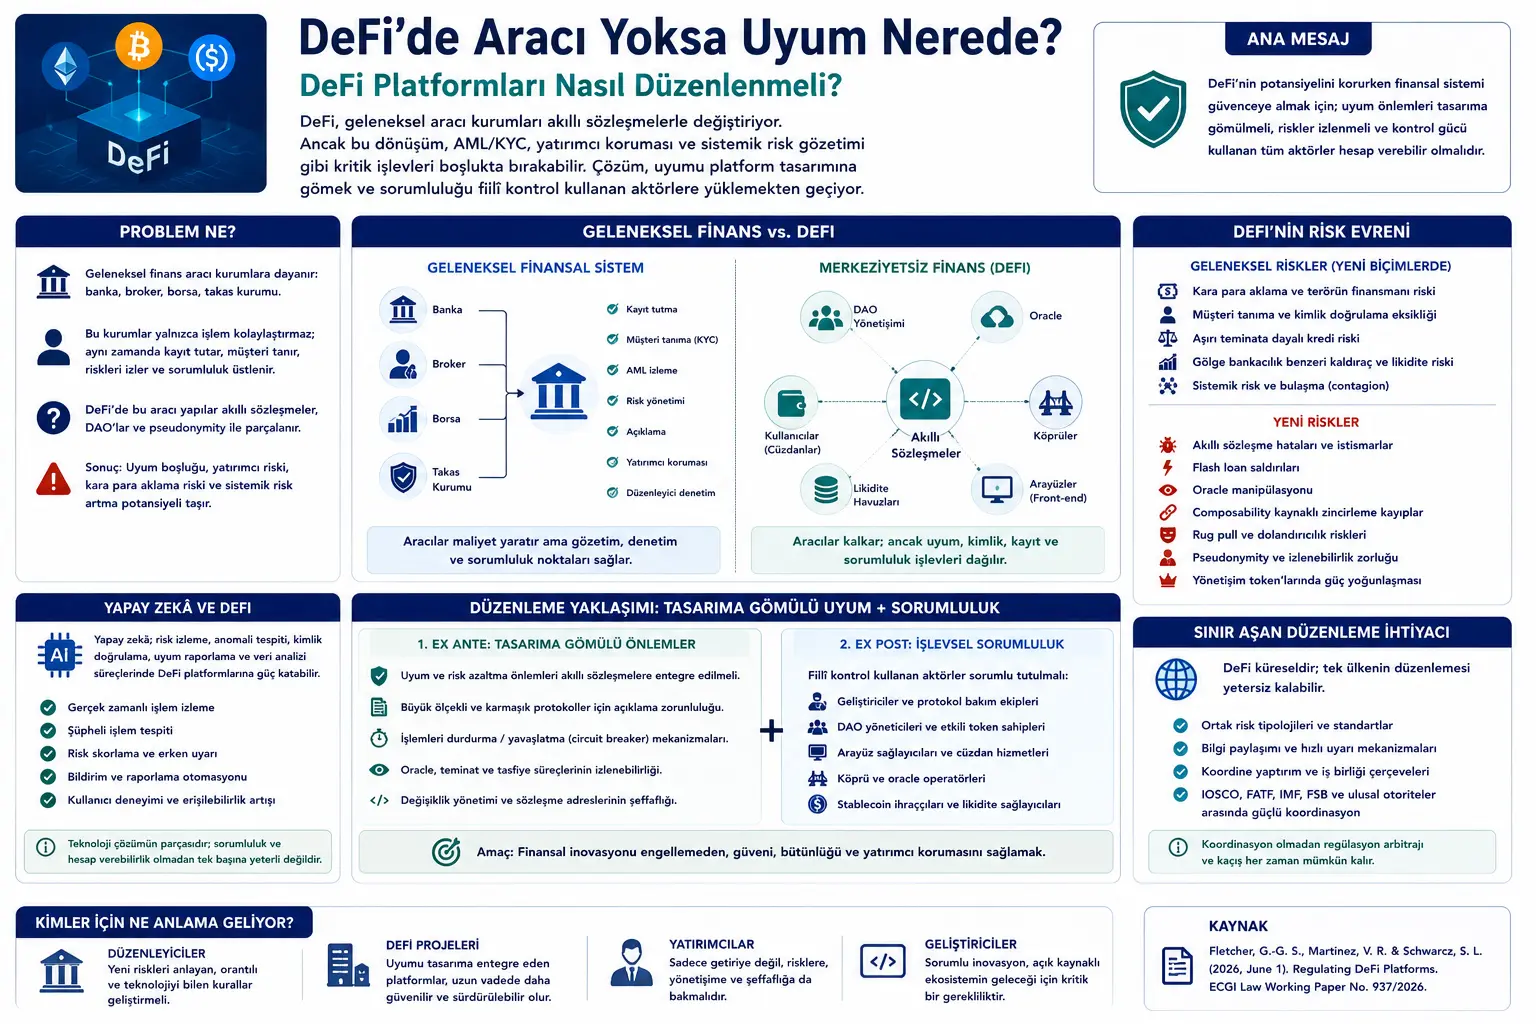
Mətnin vizual olmayan, lakin güclü sxematik strukturu var. Bu struktur belə xülasə edilə bilər:
1. Ənənəvi maliyyə vasitəçisi modeli: Bank, broker, birja və klirinq qurumları əməliyyat axınının üzərində yerləşir. Bu aktorlar xərc yaradır; lakin eyni zamanda tənzimləmə üçün təbii “nəzarət nöqtələri” təmin edir.
2. DeFi modeli: Bu vasitəçi funksiyaları ağıllı müqavilələrə, DAO idarəetməsinə, token sahiblərinə, protokol qatına, tətbiq interfeyslərinə, oracle-lara və zəncirlərarası körpülərə yayılır. Əməliyyat daha sürətli və açıq görünə bilər; lakin məsuliyyət bulanıqlaşır.
3. Risk arxitekturası: Köhnə risklər DeFi daxilində yeni forma alır. AML/KYC boşluqları, girov mərkəzli tək çıxışlı kredit, kölgə bankçılığına bənzər leverec və likvidlik kövrəkliyi yenidən ortaya çıxır. Buna əlavə olaraq ağıllı müqavilə xətaları, oracle manipulyasiyası, composability mənşəli zəncirvari itkilər, pseudonymity və idarəetmə tokenlərinin cəmlənməsi kimi yeni risklər yaranır.
4. Tənzimləmə təklifi: Ənənəvi vasitəçiləri olduğu kimi geri gətirmək əvəzinə onların təmin etdiyi funksiyalar qorunmalıdır: izləmə, identifikasiya, açıqlama, qeyd aparma, risk idarəetməsi və hesabatlılıq. Bu funksiyalar platforma dizaynına daxil edilməli və faktiki nəzarətdən istifadə edən aktorlar məsul tutulmalıdır.
Verianla üçün orijinal infoqrafika hazırlanarsa mərkəzdə “Vasitəçi Yoxdursa, Uyğunluq Haradadır?” sualı yerləşdirilə bilər. Sol tərəfdə ənənəvi maliyyə vasitəçilərinin təmin etdiyi nəzarət funksiyaları; sağ tərəfdə DeFi-nin ağıllı müqavilə, DAO, oracle, körpü və pseudonymity qatları göstərilə bilər. Aşağı bölmədə isə təklif olunan həll verilə bilər: “dizayna daxil edilmiş uyğunluq + funksional məsuliyyət + sərhədlərarası koordinasiya”.
Təcrübələr Necə Aparılıb?
Bu tədqiqat laboratoriya təcrübəsi və ya empirik verilənlər dəsti təhlili deyil. Hüquqi və normativ məqalədir. Müəlliflər ənənəvi maliyyə tənzimlənməsinin məntiqini, DeFi platformalarının texniki arxitekturasını, aktual icra nümunələrini və beynəlxalq tənzimləmə mexanizmlərini birlikdə qiymətləndirirlər.
Məqalə Forsage nümunəsi ilə başlayır. Forsage özünü mərkəzsizləşdirilmiş maliyyə investisiya platforması kimi təqdim edən və ağıllı müqavilələr üzərindən işləyən struktur kimi təsvir olunur. ABŞ Ədliyyə Nazirliyi tərəfindən 340 milyon dolarlıq qlobal Ponzi və piramida sxemi iddiası ilə gündəmə gəlib. Bu nümunə ağıllı müqavilənin avtomatik işləməsinin investorun qorunması üçün kifayət etmədiyini göstərir.
Tədqiqat həmçinin Robinhood, Ooki DAO, Opyn, Deridex, ZeroEx, Binance, Exodus, AnubisDAO və RookDAO kimi müxtəlif nümunələrdən istifadə edir. Bu nümunələr mərkəzi aktor olduqda icranın daha tətbiqolunan olduğunu; əksinə DAO, pseudonymity, ağıllı müqavilə, sərhədlərarası əməliyyat və mərkəzsizləşmə iddiası artdıqca nəzarət və məsuliyyət qurmağın çətinləşdiyini göstərir.
Müəlliflər DeFi risklərini iki qrupa ayırırlar. Birinci qrup ənənəvi risklərdir: çirkli pulların yuyulması, müştərini tanı çatışmazlığı, tək girova əsaslanan kredit, kölgə bankçılığına bənzər kövrəklik və sistem riski. İkinci qrup yeni risklərdir: ağıllı müqavilə xətaları, flash loan hücumları, composability, oracle manipulyasiyası, təxəllüslü əməliyyat strukturu, rug pull dələduzluğu və DeFi idarəetməsində gücün cəmlənməsi.
Son mərhələdə məqalə bu risklərə qarşı hədəfli tənzimləmə çərçivəsi təklif edir. Bu çərçivədə əhatə bütün sadə ağıllı müqavilələri deyil; maliyyə baxımından mürəkkəb, miqyaslı, əlaqəli və itkiləri yaymaq potensialı daşıyan DeFi fəaliyyətlərini prioritetləşdirir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi DeFi-nin maliyyə vasitəçilərini tamamilə aradan qaldırmaması; çox vaxt vasitəçilik funksiyalarını müxtəlif texniki və idarəetmə qatlarına paylamasıdır. Bu bölgü xərcləri azalda bilər; lakin hesabatlılığı da zəiflədə bilər.
İkinci nəticə DeFi-nin köhnə riskləri yeni texnoloji formalarda böyüdə bilməsidir. AML/KYC çatışmazlığı, tənzimləmə arbitrajı, girova həddindən artıq bağlı kredit, likvidlik və leverec kövrəkliyi kimi problemlər ənənəvi maliyyədə məlum risklərdir. DeFi-də bu risklər avtomatik icra, pseudonymity və qlobal çıxış səbəbindən izlənilməsi daha çətin ola bilər.
Üçüncü nəticə ağıllı müqavilələrin yalnız səmərəlilik aləti olmamasıdır. Kod xətası, oracle manipulyasiyası, flash loan hücumu və ya bir-birinə bağlı protokollar arasındakı zəif halqa bir platformadakı problemi sürətlə digər platformalara daşıya bilər. Composability innovasiya yaradır; lakin eyni zamanda zəncirvari uğursuzluq kanalı da yaradır.
Dördüncü nəticə blokçeyn şəffaflığının məhdud olmasıdır. Əməliyyatları hər kəs görə bilər; lakin real şəxs, nəzarət sahibi, iqtisadi əlaqə, idarəetmə gücü və risk cəmlənməsi həmişə görünmür. Buna görə “hər şey zəncirdə açıqdır” iddiası istehlakçıların qorunması və sistem riskinin təhlili üçün təkbaşına kifayət etmir.
Beşinci nəticə DeFi idarəetməsinin düşünüldüyü qədər demokratik olmaya bilməsidir. DAO və governance token strukturları nəzəri olaraq paylanmış iştirak təmin edir; lakin praktikada təsisçilər, erkən investorlar və ya iri token sahibləri qərar gücünü cəmləşdirə bilər. Bu da platformanın real nəzarət strukturunu investorlar üçün qeyri-şəffaf edə bilər.
Altıncı nəticə effektiv tənzimləmə üçün yalnız sonradan icranın kifayət etməməsidir. DeFi əməliyyatları maşın sürətində və sərhədlərarası şəkildə həyata keçirilir. İcra baş verənədək vəsaitlər köçürülmüş, protokol fork edilmiş, ağıllı müqavilə icra olunmuş və zərər geri dönməz hala gəlmiş ola bilər. Buna görə dizayna daxil edilmiş uyğunluq tədbirləri lazımdır.
Yeddinci nəticə yalnız texniki dizaynın da kifayət etməməsidir. Pis niyyətli və ya məsuliyyətsiz aktorlar texniki tədbirləri aşmağa çalışa bilər. Buna görə funksional nəzarətdən istifadə edən şəxslər, tərtibatçılar, DAO idarəetməsində təsirli olanlar, interfeys təminatçıları, körpü operatorları, stablecoin emitentləri və ya yayınmanı asanlaşdıran xidmət təminatçıları məsuliyyət dairəsinə daxil edilməlidir.
Bu Niyə Vacibdir?
DeFi maliyyə sisteminin necə işlədiyinə dair çox fundamental sual yaradır: Etimad insanlara, qurumlara və hüquqa əsaslanmalıdır, yoxsa koda, avtomatlaşdırmaya və blokçeyn qeydlərinə?
DeFi tərəfdarları üçün kod insan səhvini və vasitəçi qurumların xərclərini azalda bilər. Lakin məqalə maliyyə etimadının yalnız əməliyyatın avtomatik baş verməsindən ibarət olmadığını göstərir. Maliyyə etimadı şəxsiyyətin təsdiqi, qeydlərin aparılması, yanlış davranışın dayandırılması, zərərçəkənin müraciət edə biləcəyi cavabdeh tərəfin tapılması, sistem riskinin izlənməsi və böhran anında müdaxilə imkanları ilə də bağlıdır.
Buna görə tədqiqat DeFi müzakirəsini “qadağan edilsin, yoxsa sərbəst qalsın?” dilemmasından çıxarır. Daha konstruktiv sual verir: Ənənəvi vasitəçilərin təmin etdiyi ictimai fayda funksiyalarını mərkəzsiz maliyyənin innovasiya qabiliyyətini məhv etmədən necə yenidən qura bilərik?
Bu sual xüsusilə investorların qorunması baxımından vacibdir. İstifadəçinin pul kisəsi ünvanı ilə əməliyyat edə bilməsi maliyyə çıxışını genişləndirə bilər. Lakin eyni istifadəçi kodu oxuya bilmirsə, protokolun idarəetməsini anlamırsa, oracle riskini bilmirsə, rug pull riskini qiymətləndirə bilmirsə və zərər görəndə kimi məhkəməyə verəcəyini bilmirsə, görünən çıxış real müdafiə təmin etməyə bilər.
Məqalənin əhəmiyyəti DeFi-nin texniki deyil, həm də institusional problem olduğunu göstərməsidir. Ağıllı müqavilə maliyyə əməliyyatını avtomatlaşdırır; lakin hüquqi məsuliyyəti avtomatik həll etmir. Buna görə gələcəyin DeFi tənzimləməsi həm kodu, həm də kodu yazan, yayan, idarə edən və çıxışa açan aktorları birlikdə nəzərə almalıdır.
Diqqət Edilməli Məqamlar
Bu tədqiqat hüquqi working paper-dır. Rəyçi qiymətləndirməsindən keçmiş yekun mətn nəşr prosesində dəyişə bilər. Buna görə məqalə qüvvədə olan qəti hüquq qaydası kimi oxunmamalıdır.
İkincisi, tədqiqat DeFi-nin bütövlükdə pis olduğunu müdafiə etmir. DeFi-nin xərcləri azaltmaq, maliyyə çıxışını genişləndirmək, innovasiyanı sürətləndirmək və açıq maliyyə infrastrukturu yaratmaq potensialını qəbul edir. Lakin bu faydaların uyğunluq və risk idarəetməsi boşluqları ilə birlikdə qiymətləndirilməli olduğunu vurğulayır.
Üçüncüsü, DeFi sahəsində “mərkəzsizləşmə” dərəcəsi dəyişkəndir. Bəzi platformalar daha açıq və paylanmış ola bilər; bəziləri isə görünüşdə DAO və ya ağıllı müqavilə strukturu daşısa da faktiki olaraq təsisçilər, tərtibatçılar, iri token sahibləri və ya interfeys təminatçıları tərəfindən idarə oluna bilər. Tənzimləmə bu fərqləri funksional şəkildə ayırmalıdır.
Dördüncüsü, dizayna daxil edilmiş uyğunluq tədbirləri diqqətlə qurulmalıdır. Həddindən artıq geniş və ağır öhdəliklər açıq mənbə tərtibatçılarını çəkindirə, innovasiyanı başqa ölkələrə itələyə və ya kiçik layihələr üçün qeyri-mütənasib xərc yarada bilər. Buna görə məqalə risk və miqyas fərqlərinə görə mərhələli tənzimləmə fikrini önə çəkir.
Beşincisi, yalnız milli tənzimləmə kifayət etməyə bilər. DeFi protokolları sərhədlərarası işləyir; istifadəçilər, tərtibatçılar, interfeyslər, körpülər və vəsait axınları müxtəlif ölkələrdə ola bilər. Buna görə beynəlxalq məlumat mübadiləsi, ortaq risk tipologiyaları və sürətli icra koordinasiyası kritik əhəmiyyət daşıyır.
Altıncısı, bu yazı kriptoaktiv investorları üçün alqı-satqı və ya risk idarəetməsi tövsiyəsi deyil. DeFi platformaları texniki, hüquqi və maliyyə riskləri daşıya bilər. Konkret qərarlar üçün müstəqil ekspert rəyi, müvafiq ölkə qanunvericiliyi və aktual tənzimləyici açıqlamalar nəzərə alınmalıdır.
Nəticə
Regulating DeFi Platforms tədqiqatı mərkəzsizləşdirilmiş maliyyənin əsas tənzimləmə problemini aydın şəkildə ortaya qoyur: DeFi yalnız yeni texnologiya deyil, maliyyə hüququnun söykəndiyi institusional arxitekturanı parçalayan sistemdir. Banklar, brokerlər, birjalar və klirinq qurumları aradan qalxdıqda əməliyyat xərcləri azala bilər; lakin qeyd aparma, şəxsiyyətin təsdiqi, açıqlama, nəzarət, risk idarəetməsi və məsuliyyət funksiyaları da zəifləyə bilər.
Məqalənin ən güclü mesajı budur ki, DeFi tənzimlənməsi ənənəvi vasitəçi qurumları olduğu kimi geri gətirmək məcburiyyətində deyil. Vacib olan vasitəçinin adı deyil, təmin etdiyi funksiyadır. Əgər maliyyə sisteminin təhlükəsizliyi üçün izləmə, doğrulama, açıqlama, risk azaltma və hesabatlılıq lazımdırsa, bu funksiyalar DeFi arxitekturasında yenidən qurulmalıdır.
Müəlliflərin təklif etdiyi həll iki istiqamətlidir. Birincisi, uyğunluq və risk azaltma tədbirləri platforma dizaynına daxil edilməlidir. Ağıllı müqavilələr tam nəzarətsiz avtomatik icra məntiqi ilə buraxılmamalı; mürəkkəb və miqyaslı maliyyə fəaliyyətlərində izləmə, açıqlama, dayandırma, yavaşıtma və qeyd mexanizmləri nəzərdən keçirilməlidir. İkincisi, platformanı quran, işlədən, idarə edən və ya çıxışa açan aktorlar faktiki nəzarətlərinə görə məsul tutulmalıdır.
Verianla oxucusu üçün əsas mesaj budur: DeFi-nin gələcəyi yalnız daha yaxşı kod yazmaqla deyil, kodun daxilində və ətrafında hesabatlı maliyyə nizamı qurmaqla müəyyənləşəcək. Ağıllı müqavilələr maliyyə əməliyyatlarını avtomatlaşdıra bilər; lakin bazar bütövlüyü, istehlakçıların qorunması və sistem riskinin idarə edilməsi hələ də insanlara, qurumlara və koordinasiyalı hüquqi məsuliyyətə ehtiyac duyur.
Mənbə və Metod Qeydi
Bu yazı Gina-Gail S. Fletcher, Veronica Root Martinez və Steven L. Schwarcz’un “Regulating DeFi Platforms” adlı, ECGI Law Working Paper No. 937/2026 və İyun 2026 tarixli tədqiqat layihəsinə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas arqumenti, risk təsnifatı, tənzimləmə təklifləri, nümunə hadisələri və məhdudiyyətləri Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Mətndə DeFi, ağıllı müqavilələr, DAO idarəetməsi, AML/KYC, investorların qorunması, sistem riski, beynəlxalq icra koordinasiyası və maliyyə hüququ mövzuları nəzərdən keçirilir. Bu məzmun hüquqi, maliyyə, investisiya, kriptoaktiv və ya tənzimləyici uyğunluq tövsiyəsi deyil. Konkret tətbiqlər üçün aktual qanunvericilik, tənzimləyici orqanların açıqlamaları, texniki audit və ekspert hüquq/maliyyə qiymətləndirməsi nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib