

Bu tədqiqat “Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation” adlı akademik tədqiqat layihəsi görünüşündədir. PDF-də onun rəyçi qiymətləndirməsindən keçmiş jurnalda dərc edildiyini göstərən aydın nəşr məlumatı yoxdur. Buna görə tədqiqat rəyçi qiymətləndirməsindən keçmiş yekun məqalə kimi deyil, idarəetmə, korporativ maliyyə və davranışsal qərarvermə sahələrində empirik nəticələr təqdim edən akademik iş layihəsi kimi qiymətləndirilməlidir.
Sahə baxımından tədqiqat korporativ maliyyə, CEO davranışı, direktorlar şurasının gücü, kapital strukturu, davranışsal maliyyə və üst rəhbərlik nəzəriyyəsinin kəsişməsindədir. Maliyyə qərarları, şirkətin leverage siyasəti və şəxsi investisiya portfeli kimi mövzulara toxunduğu üçün bu yazı investisiya məsləhəti deyil. Məzmun akademik nəticələri sadələşdirmək və oxucuya tədqiqatın əsas ideyasını anlatmaq məqsədilə hazırlanıb.
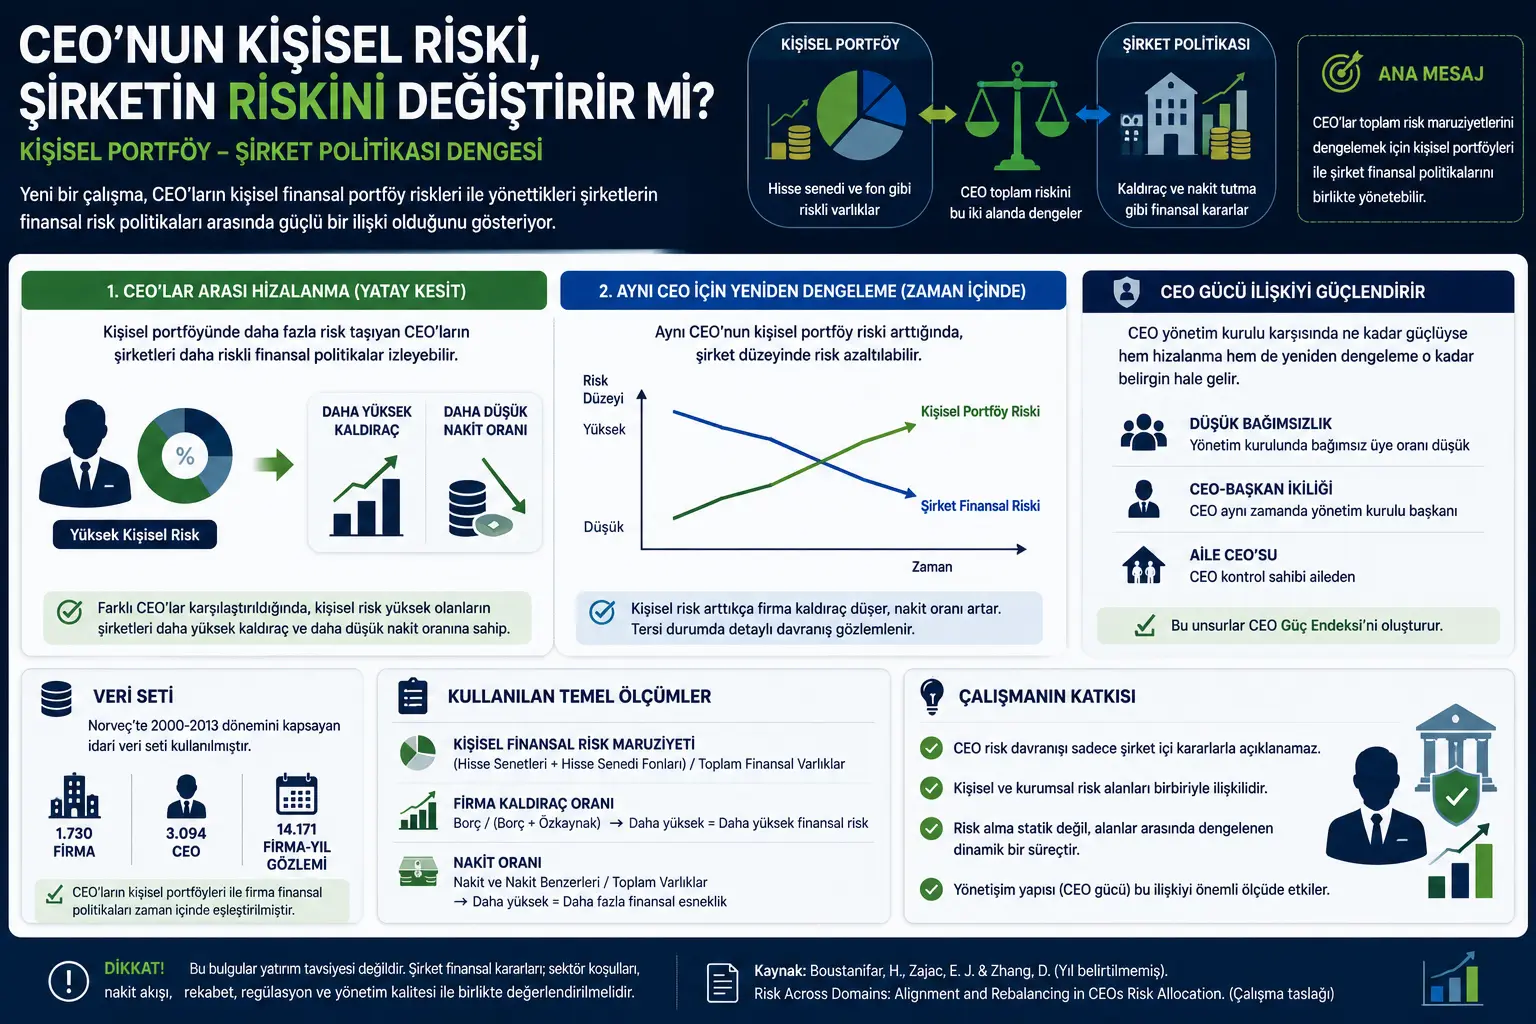
Bu tədqiqat CEO-ların risk alma davranışını yalnız şirkət daxilindəki qərarlarla izah etməyin natamam qala biləcəyini müdafiə edir. Araşdırmaya görə CEO-lar risklə bağlı qərarlarını şəxsi maliyyə portfelləri ilə idarə etdikləri şirkətin maliyyə siyasətləri arasında birlikdə qiymətləndirə bilər. Yəni CEO-nun səhm və fond kimi riskli aktivlərə nə qədər yatırım etməsi şirkətin borcluluq və nağd pul saxlama siyasətləri ilə əlaqəli ola bilər.
Tədqiqatın iki əsas nəticəsi var. Birincisi, fərqli CEO-lar müqayisə edildikdə şəxsi portfelində daha çox risk daşıyan CEO-ların idarə etdiyi şirkətlərin daha yüksək leverage və daha aşağı nağd pul saxlama meyli göstərə bildiyi görünür. İkincisi, eyni CEO zaman ərzində araşdırıldıqda daha fərqli mənzərə ortaya çıxır: CEO-nun şəxsi portfel riski artdıqda şirkət səviyyəsində risk alma azala bilər; şəxsi risk azaldıqda isə şirkət səviyyəsində risk alma arta bilər.
İlk baxışda bir-birinə zidd görünən bu iki nəticə tədqiqatın əsas ideyasını formalaşdırır: CEO-nun risk alma davranışı tək bir sahədə sabit şəkildə ortaya çıxan xüsusiyyət deyil; şəxsi və korporativ sahələr arasında tarazlaşdırılan ümumi risk məruz qalması kimi başa düşülə bilər.
Problem Nədir?
CEO-ların risk seçimləri şirkətlərin borclanma, investisiya, satınalma, innovasiya və nağd pul saxlama qərarlarına təsir edə bilər. Əvvəlki tədqiqatlar əsasən bu məntiqlə hərəkət edib: riski sevən CEO daha riskli şirkət siyasətləri izləyir; riskdən qaçan CEO isə daha ehtiyatlı davranır.
Bu yanaşma vacib olsa da, CEO-nun həyatındakı digər risk sahələrini adətən kənarda saxlayır. Halbuki CEO yalnız şirkət idarə edən şəxs deyil. Eyni zamanda şəxsi sərvəti, investisiyaları, səhm portfeli, fondları, nağd aktivləri və borcları olan fərddir. Buna görə şirkət daxilində verilən maliyyə risk qərarları CEO-nun şəxsi maliyyə riskinə məruz qalmasından müstəqil olmaya bilər.
Tədqiqatın verdiyi əsas sual budur: CEO-lar riski şəxsi portfelləri ilə şirkət siyasətləri arasında ayrı-ayrılıqda daşıyır, yoxsa ümumi risk hədəfi ətrafında bu sahələri birlikdə tarazlaşdırır?
Metod Nə Təklif Edir?
Tədqiqat CEO risk alma davranışına “sahələrarası risk bölgüsü” baxışı gətirir. Bu yanaşmaya görə CEO-nun risk iştahı ilə riskə məruz qalması eyni şey deyil. Risk iştahı şəxsin risk alma meylini ifadə edir. Riskə məruz qalma isə faktiki daşınan riskdir; məsələn şəxsi portfeldə səhm payı və ya şirkətin borcluluq səviyyəsi kimi müşahidə edilə bilən göstəricilərlə ölçülə bilər.
Müəlliflər CEO-nun şəxsi maliyyə riskinə məruz qalmasını şəxsi maliyyə aktivlərinin nə qədərini riskli aktivlərə ayırması ilə ölçür. Riskli aktivlər səhm və səhm investisiya fondları kimi bazar dəyəri dəyişən aktivlərdir. Təhlükəsiz aktivlər isə nağd pul və istiqraz kimi daha aşağı riskli maddələri əhatə edir.
Şirkət səviyyəsində maliyyə riski iki əsas göstərici ilə ölçülür: leverage və nağd pul nisbəti. Leverage şirkətin nə qədər borcla maliyyələşdirildiyini göstərir. Daha yüksək leverage daha yüksək maliyyə riski mənasına gələ bilər. Nağd pul nisbəti isə şirkətin aktivləri daxilində nə qədər nağd vəsait saxladığını göstərir. Daha yüksək nağd pul nisbəti maliyyə çevikliyi və daha aşağı risk tamponu mənasına gələ bilər.
Tədqiqat Norveçdə CEO-ların şəxsi maliyyə portfellərini və şirkətlərin maliyyə siyasətlərini zaman ərzində izləyə bilən detallı inzibati məlumatlardan istifadə edir. Bunun sayəsində yalnız “CEO riskli şəxsdir?” sualı deyil, “Eyni CEO-nun şəxsi riski dəyişəndə şirkət siyasəti necə dəyişir?” sualı da araşdırıla bilir.
Formullar Nəyi İzah Edir?
PDF-də ekonometrik təhlil üçün iki əsas tənlik açıq şəkildə verilir. Bundan əlavə, dəyişənlərin tərifləri bölməsindən leverage, nağd pul nisbəti və şəxsi riskə məruz qalma kimi ölçmələr başa düşülür. Aşağıdakı MathJax blokları PDF-dəki simvol quruluşuna mümkün qədər sadiq hazırlanıb.
Birinci tənlik CEO-lar arasındakı fərqi sınaqdan keçirir. Burada məqsəd şəxsi maliyyə riski yüksək olan CEO-ların daha riskli şirkət siyasətləri ilə əlaqəli olub-olmadığını ölçməkdir. \(i\) firma, \(j\) CEO, \(t\) isə ili təmsil edir.
İkinci tənlik eyni CEO-firma uyğunluğu daxilində zamanla dəyişimi araşdırır. Buradakı kritik dəyişən CEO-nun şəxsi portfel riskindəki dəyişiklikdir. Bu tənlik şəxsi riskdəki artımın şirkət səviyyəsində kompensasiyaedici risk azalması ilə əlaqəli olub-olmadığını sınaqdan keçirir.
Firma leverage-i PDF-in dəyişən tərifi bölməsində borcun borc və özkapital cəminə nisbəti kimi verilir. Bu nisbət artdıqca şirkətin maliyyə riskinə məruz qalması arta bilər.
Nağd pul nisbəti nağd pul və nağd pul ekvivalentlərinin ümumi aktivlərə nisbəti kimi müəyyən edilir. Daha yüksək nağd pul nisbəti şirkətin borc və ya gözlənilməz şoklara qarşı daha yüksək likvidlik tamponu saxladığını göstərə bilər.
CEO-nun şəxsi maliyyə riskinə məruz qalması tədqiqatın məntiqinə görə riskli maliyyə aktivlərinin ümumi maliyyə aktivləri içindəki payı kimi düşünülə bilər. PDF-də bu ölçü səhmlər və səhm fondlarının ümumi maliyyə aktivlərinə nisbəti ilə izah edilir.
Tədqiqatın əsas konseptual ideyası da bu sadə əlaqə ilə ümumiləşdirilə bilər: CEO-nun ümumi riskə məruz qalması yalnız şirkətdaxili qərarlardan ibarət deyil; şəxsi portfel və şirkət siyasətləri birlikdə ümumi risk mənzərəsini yaradır.
Bu son ifadə PDF-də sözbəsöz riyazi tənlik kimi verilməyib; tədqiqatın nəzəri məntiqini oxucuya sadə göstərmək üçün hazırlanmış redaksiya xarakterli xülasə formuludur.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də qrafiklərdən daha çox cədvəllər və ekonometrik nəticələrin xülasələri yer alır. Buna görə vizual əsas mesaj cədvəllərin nə dediyi üzərindən oxunmalıdır.
PDF-in 25-ci səhifəsindəki Cədvəl 1 nümunənin əsas xüsusiyyətlərini göstərir. Tədqiqatda 14.171 firma-il müşahidəsi var. Orta firma leverage-i 0,41; orta nağd pul nisbəti 0,12-dir. CEO güc indeksi orta hesabla 0,72 səviyyəsindədir. CEO risk iştahı ölçüsünün ortalaması 0,42 olaraq bildirilir. Bu cədvəl tədqiqatın həm firma, həm də CEO səviyyəsində detallı dəyişənlərlə işlədiyini göstərir.
PDF-in 26-cı səhifəsindəki Cədvəl 2 CEO-nun şəxsi risk iştahı ilə firma siyasətləri arasındakı kəsik əlaqəni göstərir. Əsas mesaj budur: şəxsi maliyyə riskinə məruz qalması daha yüksək olan CEO-lar daha yüksək firma leverage-i və daha aşağı nağd pul saxlama nisbəti ilə əlaqəlidir. Bu nəticə fərqli CEO-lar arasında şəxsi və korporativ risk alma davranışlarının eyni istiqamətdə uyğunlaşa biləcəyini göstərir.
PDF-in 27-ci səhifəsindəki Cədvəl 3 eyni CEO-firma uyğunluğu daxilində zamanla dəyişimi araşdırır. Burada əsas mesaj əks istiqamətdədir: CEO-nun şəxsi portfel riski artdıqda firma leverage-i azalır və nağd pul nisbəti artır. Bu, CEO-nun ümumi riskə məruz qalmasını tarazlaşdırmaq üçün şirkət səviyyəsində daha ehtiyatlı maliyyə siyasəti izləyə biləcəyi fikrini dəstəkləyir.
PDF-in 28-ci səhifəsindəki Cədvəl 4 CEO gücünün rolunu göstərir. CEO güc indeksi artdıqda həm şəxsi risklə firma riski arasındakı uyğunlaşma, həm də zaman daxilində tarazlaşdırma əlaqəsi güclənir. Yəni CEO direktorlar şurasına nisbətən daha güclü olduqda şəxsi riskə məruz qalmasının şirkət siyasətlərinə əks olunması daha aydın ola bilər.
PDF-in 30-cu səhifəsindəki dəyişən tərifi cədvəli tədqiqatın ölçmə quruluşunu sadələşdirir. Leverage borcun borc və özkapital cəmi daxilindəki payıdır. Nağd pul nisbəti nağd pul və nağd pul ekvivalentlərinin ümumi aktivlərə nisbətidir. CEO risk meyli CEO-nun maliyyə aktivlərinin nə qədərini səhm və fond kimi riskli aktivlərə ayırması ilə ölçülür. CEO güc indeksi isə aşağı direktorlar şurası müstəqilliyi, ailə CEO-su olmaq və CEO-sədr ikililiyi kimi amillərin cəmindən ibarətdir.
Təcrübələr Necə Aparılıb?
Tədqiqat laboratoriya təcrübəsi aparmır. Bunun əvəzinə Norveçə aid detallı inzibati məlumatlarla empirik təhlil aparılır. Verilənlər dəsti CEO-ların şəxsi maliyyə portfellərini və şirkətlərin maliyyə siyasətlərini zaman ərzində uyğunlaşdırmağa imkan verir.
Nümunə 2000-2013 dövrünü əhatə edir. Tədqiqatçılar məhdud məsuliyyətli şirkətlərə fokuslanır; çox kiçik firmaları, bəzi törəmə şirkətləri və maliyyə qurumları kimi tənzimlənən sektorları xaric edir. Yekun nümunə 14.171 firma-il müşahidəsi, 1.730 firma və 3.094 CEO-dan ibarətdir.
Təhlilin ilk mərhələsində fərqli CEO-lar arasında şəxsi maliyyə riskinə məruz qalma ilə firma leverage-i və nağd pul nisbəti arasındakı əlaqə araşdırılır. Bu, “bazal uyğunlaşma” testidir. İkinci mərhələdə eyni CEO-firma uyğunluğu daxilində zamanla şəxsi portfel riskindəki dəyişimin firma maliyyə siyasətlərinə necə təsir etdiyi təhlil edilir. Bu da “zaman daxilində yenidən tarazlaşdırma” testidir.
Tədqiqatın diqqətçəkən tərəflərindən biri portfel riskindəki dəyişimi aktiv alqı-satqı qərarlarından ayırmağa çalışmasıdır. Müəlliflər CEO-nun əməliyyat aparmadığı illərdə portfel riskinin bazar dəyərlərindəki dəyişiklik səbəbilə necə dəyişdiyinə baxırlar. Beləliklə, şəxsi riskdəki dəyişimin eyni anda verilən aktiv investisiya qərarlarından deyil, aktiv qiymətlərindəki hərəkətlərdən qaynaqlanması ehtimalı gücləndirilir.
Sonda CEO gücü sınaqdan keçirilir. CEO-nun direktorlar şurasının sədri olması, direktorlar şurasının müstəqillik səviyyəsinin aşağı olması və CEO-nun nəzarət sahibi ailədən gəlməsi kimi göstəricilərdən istifadə edilərək CEO güc indeksi qurulur. Bu indeks CEO-nun şirkət maliyyə siyasətlərinə öz risk bölgüsü seçimləri istiqamətində nə qədər təsir edə bildiyini ölçməyə xidmət edir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi CEO-lar arasında şəxsi və korporativ riskin eyni istiqamətdə uyğunlaşa bilməsidir. Şəxsi portfelində daha çox riskli aktiv daşıyan CEO-lar daha yüksək leverage və daha aşağı nağd pul nisbəti kimi daha riskli maliyyə şirkət siyasətləri ilə əlaqəlidir. Bu nəticə CEO-nun şəxsi risk profilinin şirkət qərarlarında iz buraxa biləcəyini göstərir.
İkinci nəticə eyni CEO daxilində zamanla baxıldıqda daha mürəkkəb əlaqənin olduğunu göstərir. CEO-nun şəxsi portfel riski artdıqda firma səviyyəsində risk alma azala bilər. Məsələn şirkət leverage-i düşə və ya nağd pul nisbəti arta bilər. Əks halda, şəxsi risk azaldıqda şirkət daha çox maliyyə riski ala bilər.
Üçüncü nəticə CEO gücünün bu əlaqələri gücləndirməsidir. CEO-nun direktorlar şurasına nisbətən daha güclü olduğu hallarda həm şəxsi risklə şirkət siyasəti arasındakı uyğunlaşma, həm də zaman daxilində tarazlaşdırma daha aydın görünür. Bu da risk bölgüsü davranışının yalnız şəxsi seçim məsələsi olmadığını, eyni zamanda korporativ səlahiyyət və nəzarət strukturu ilə əlaqəli olduğunu göstərir.
Ümumilikdə tədqiqat CEO risk davranışını birtərəfli xüsusiyyət kimi deyil, şəxsi və korporativ sahələr arasında idarə olunan ümumi riskə məruz qalma kimi nəzərdən keçirir. Bu baxış əvvəlki tədqiqatlarda ayrı-ayrılıqda görünən iki vəziyyəti birləşdirir: CEO-lar arasındakı fərqlərdə risk uyğunlaşması və eyni CEO daxilində zamanla risk tarazlaşdırılması.
Bu Niyə Vacibdir?
Bu tədqiqat şirkətin maliyyə siyasətlərini qiymətləndirərkən yalnız balans hesabatına, sektor şəraitinə və ya direktorlar şurasının qərarlarına baxmağın kifayət etməyə biləcəyini göstərir. CEO-nun şəxsi maliyyə dünyası da şirkətin risk alma tərzi ilə əlaqəli ola bilər.
Məsələn investorlar, analitiklər və direktorlar şuraları adətən şirkətin leverage nisbəti, nağd pul səviyyəsi və borc siyasəti kimi göstəriciləri araşdırır. Bu tədqiqat bu qərarların arxasında CEO-nun ümumi riskə məruz qalmasını tarazlaşdırmağa yönəlmiş davranışsal mexanizm ola biləcəyini düşündürür. CEO şəxsi portfelində daha çox bazar riski daşıyırsa, şirkət daxilində daha ehtiyatlı borc siyasətinə yönələ bilər.
Korporativ idarəetmə baxımından da mühüm mesaj var. CEO-nun şəxsi riskə məruz qalması şirkət siyasətlərinə əks olunursa, direktorlar şurasının nəzarət rolu daha kritik olur. Xüsusilə CEO-nun direktorlar şurası qarşısında güclü olduğu strukturlarda şəxsi risk bölgüsü meyllərinin şirkət qərarlarına daha çox əks olunması mümkündür.
Bu nəticələr şirkət idarəçiliyini daha realistik insan davranışı modeli ilə düşünməyə çağırır. CEO qərarları yalnız “şirkət üçün ən yaxşı maliyyə nisbəti nədir?” sualının cavabı olmaya bilər. Eyni zamanda CEO-nun şəxsi portfeli, sərvəti, risk qavrayışı və şirkət üzərindəki gücü ilə birlikdə formalaşa bilər.
Diqqət Edilməli Məqamlar
İlk diqqət nöqtəsi tədqiqatın maliyyə investisiya məsləhəti kimi oxunmamalı olmasıdır. CEO-nun şəxsi portfel riski və ya şirkətin leverage səviyyəsi təkbaşına investisiya qərarı vermək üçün kifayət edən məlumat deyil. Şirkət dəyəri, sektor şəraiti, pul axını, rəqabət, tənzimləmə, idarəetmə keyfiyyəti və makroiqtisadi mühit birlikdə qiymətləndirilməlidir.
İkinci diqqət nöqtəsi tədqiqat kontekstinin Norveç olmasıdır. Norveçin detallı inzibati məlumat infrastrukturu, şəffaf qeyd sistemləri və korporativ quruluşu bu cür təhlili mümkün edir. Nəticələr başqa ölkələrə birbaşa köçürülməzdən əvvəl fərqli institusional mühitlərdə yenidən sınaqdan keçirilməlidir.
Üçüncü diqqət nöqtəsi şəxsi portfel riski ilə şirkət siyasəti arasındakı əlaqənin həmişə şüurlu CEO strategiyası olmaq məcburiyyətində olmamasıdır. Müəlliflər də CEO-ların hər an riyazi şəkildə ümumi risk optimallaşdırması etdiyini iddia etmir. Tarazlaşdırma davranışı risk qavrayışı və rahatlıq sahəsi üzərindən daha örtülü şəkildə də ortaya çıxa bilər.
Dördüncü diqqət nöqtəsi səbəbiyyət sərhədidir. Tədqiqat güclü məlumat və sabit təsirli modellərdən istifadə etsə də, bütün alternativ izahları tamamilə kənarlaşdırmaq çətindir. Məsələn şirkətin strukturu, CEO seçimi, ailə mülkiyyəti və ya korporativ mədəniyyət kimi amillər də risk siyasətlərinə təsir edə bilər.
Sonda CEO gücü nəticəsi ehtiyatla şərh edilməlidir. CEO-nun güclü olması həmişə pis və ya yaxşı mənasına gəlmir. Tədqiqatın göstərdiyi odur ki, CEO gücü artdıqda şəxsi riskə məruz qalma ilə şirkət siyasətləri arasındakı əlaqə daha görünən hala gələ bilər.
Nəticə
Bu tədqiqat CEO risk alma davranışına güclü və fərqli baxış təqdim edir. CEO-nun şəxsi portfeli ilə şirkətin maliyyə siyasətləri bir-birindən tamamilə müstəqil sahələr olmaya bilər. Şəxsi sərvətdə daşınan risklə şirkət balansında daşınan risk eyni qərarverənin ümumi riskə məruz qalması daxilində birlikdə formalaşa bilər.
Araşdırmanın ən maraqlı tərəfi iki fərqli əlaqəni eyni vaxtda göstərməsidir. CEO-lar arasında baxıldıqda daha riskli şəxsi portfelə sahib CEO-lar daha riskli şirkət siyasətləri ilə əlaqəlidir. Lakin eyni CEO zaman ərzində araşdırıldıqda şəxsi risk artarkən şirkət riski azala bilər. Bu da risk davranışının statik deyil, tarazlaşdırılan proses ola biləcəyini göstərir.
Verianla baxımından bu tədqiqatın əsas mesajı budur: şirkət qərarlarını anlamaq üçün yalnız şirkətin balans hesabatına deyil, qərarverənin digər risk sahələrinə də baxmaq lazım ola bilər. CEO-nun şəxsi maliyyə dünyası şirkətin leverage və nağd pul siyasətlərində görünməyən təsir kanalı yarada bilər.
Mənbə və Metod Qeydi
Bu məzmun Hamid Boustanifar, Edward J. Zajac və Dan Zhang tərəfindən hazırlanmış “Risk Across Domains: Alignment and Rebalancing in CEOs Risk Allocation” adlı akademik tədqiqat layihəsinə əsasən hazırlanıb. Tədqiqat Norveçdə CEO-ların şəxsi maliyyə portfelləri ilə firma maliyyə siyasətlərini uyğunlaşdıran uzunmüddətli məlumatlar üzərindən CEO risk bölgüsü davranışını araşdırır.
Bu məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas ideyası Verianla yayın xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib